


Escrito por: Luke, Mars Finance
Prólogo: A caçada
A escuridão antes do amanhecer é sempre o campo de caça mais puro.
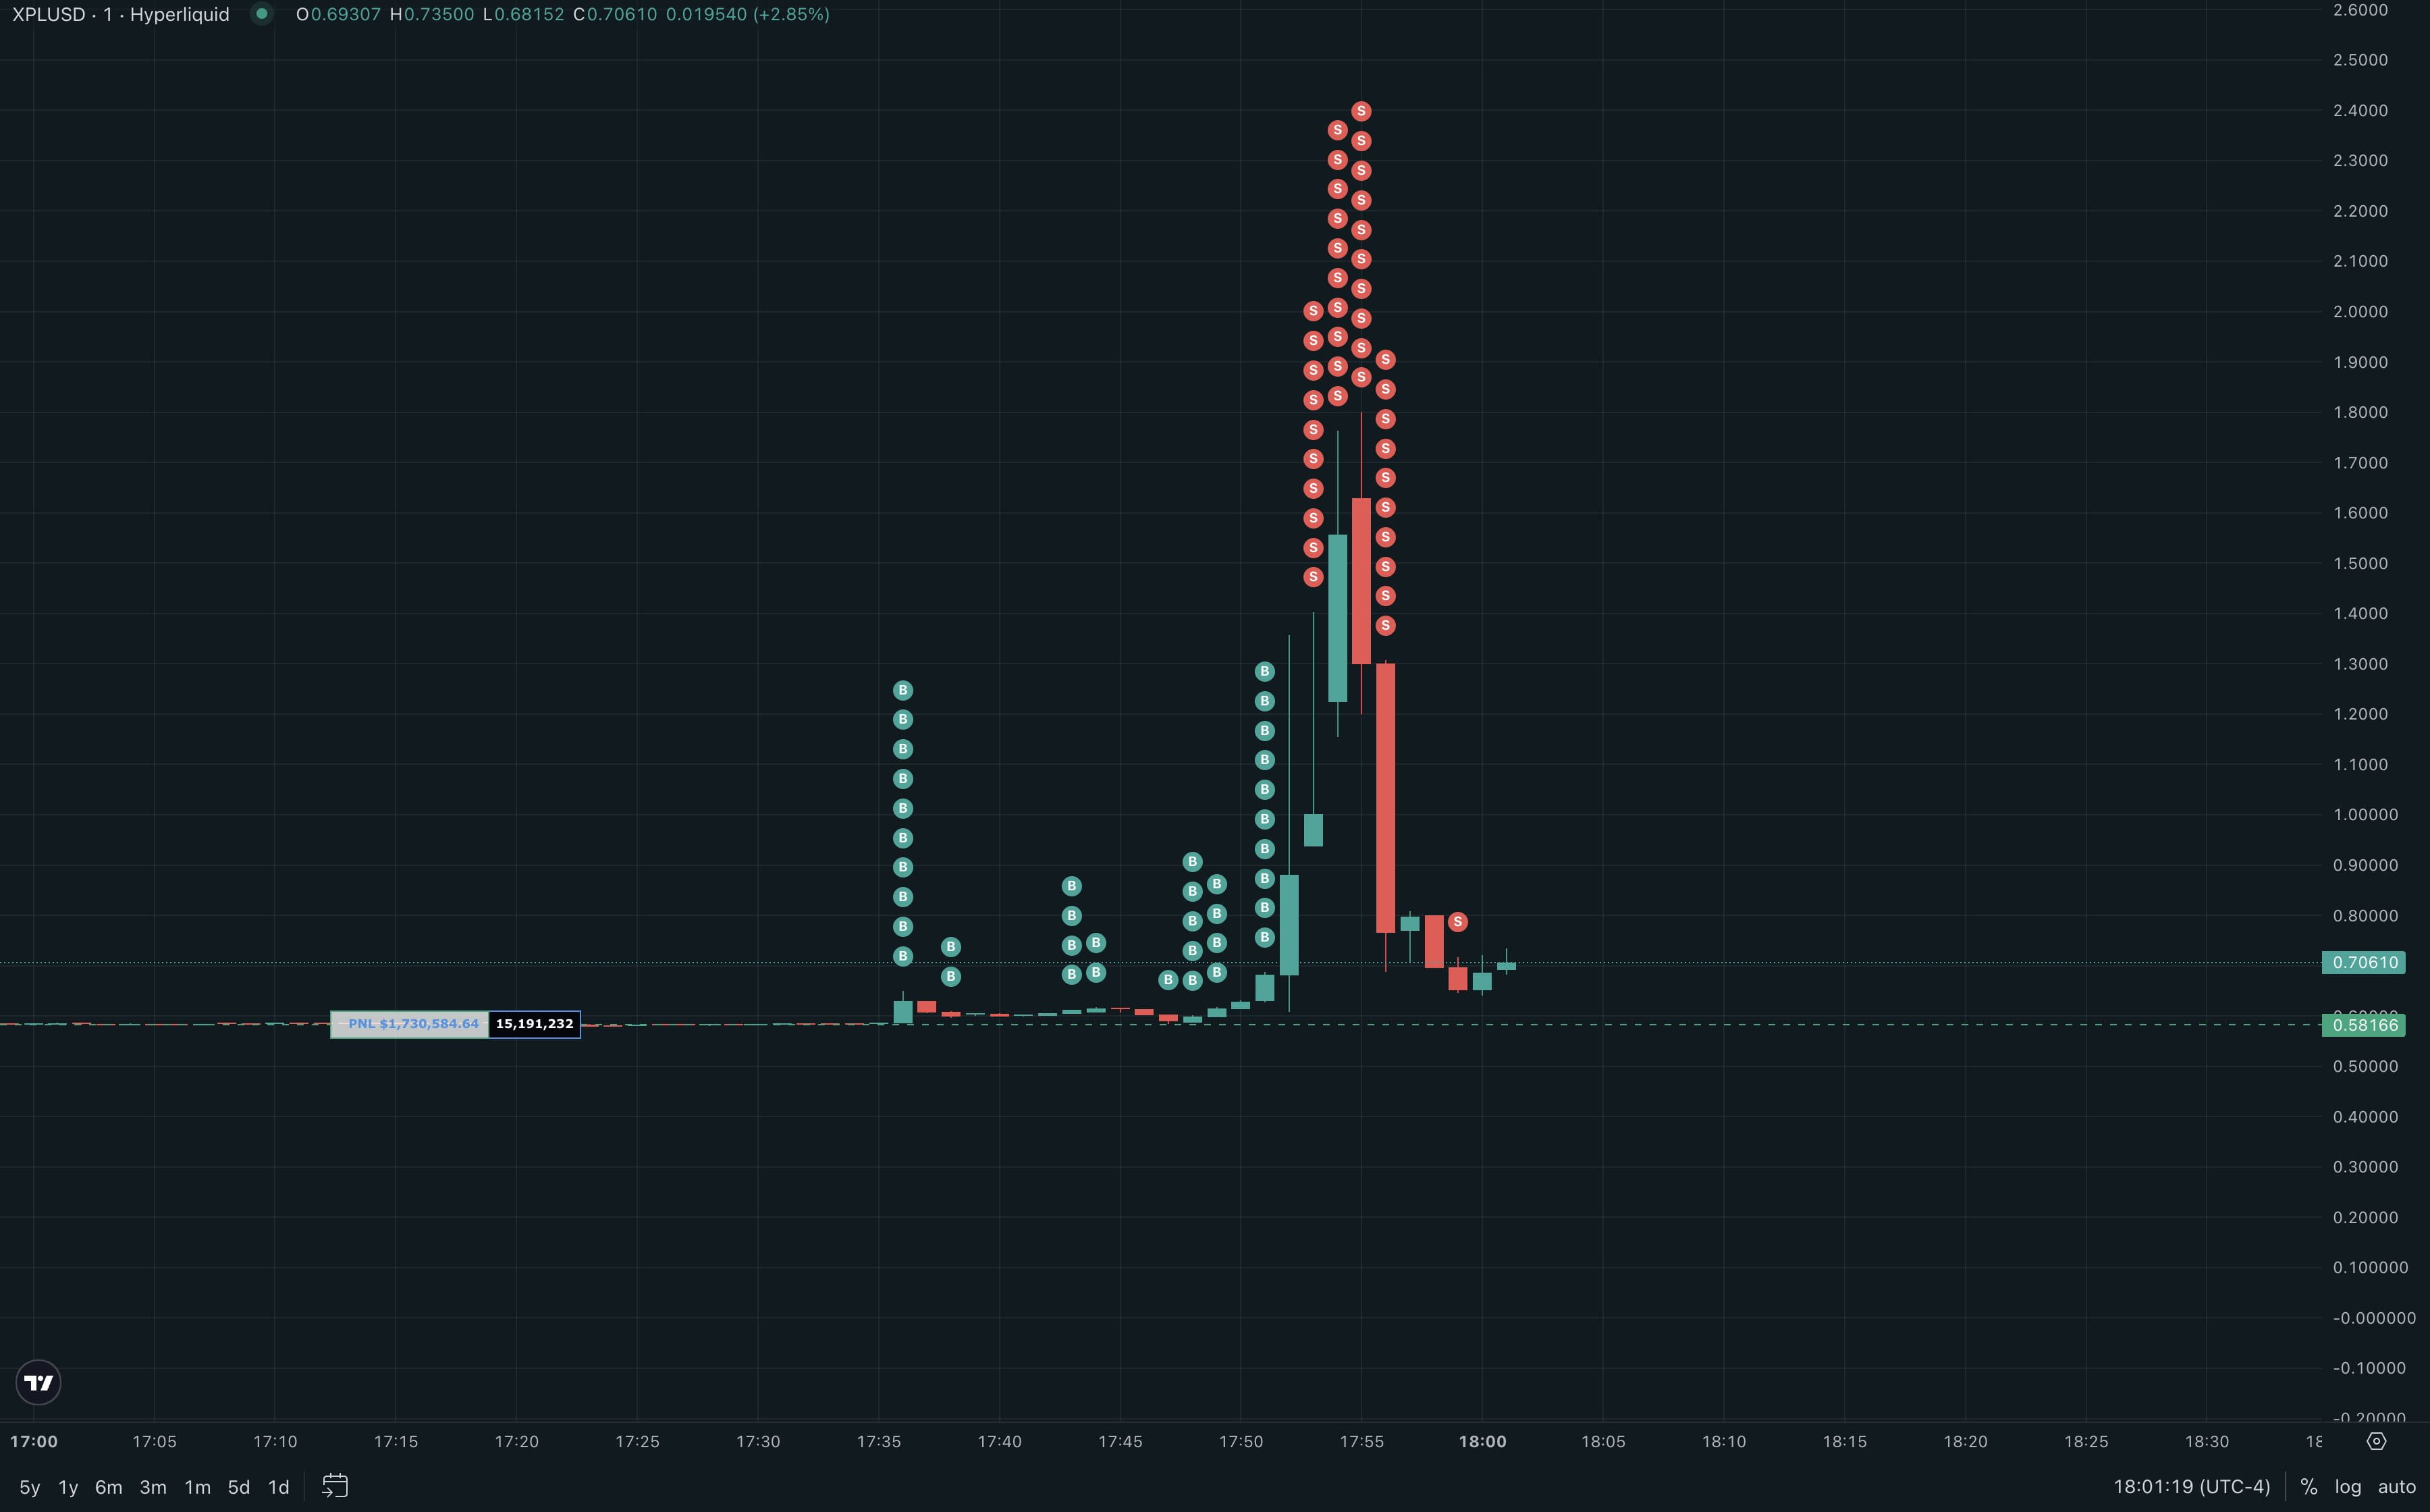
Em 27 de agosto de 2025, às 5h50. Enquanto a maioria dos traders do mundo cripto ainda está em seus sonhos, uma 'caça' meticulosamente planejada se desdobra silenciosamente na plataforma de derivativos descentralizada Hyperliquid. A presa são aqueles que acreditam ingenuamente que '1x de alavancagem' é igual a 'absoluta segurança'; e os caçadores são dois endereços misteriosos que estão prestes a usar mais de 15 milhões de dólares em capital para desencadear uma tempestade perfeita no valor de 27,5 milhões de dólares.
Isso não foi um evento 'cisne negro' imprevisível, mas sim um extremo aproveitamento das regras do sistema. Esta é uma lição sangrenta sobre confiança e risco, escrita com dinheiro real no deserto digital.
Capítulo um: A tempestade de cinco minutos
Os sinais do ataque não surgem do nada. Assim como uma fera experiente, os caçadores já haviam entrado silenciosamente neste 'campo de caça' chamado Hyperliquid dois dias antes.
Os protagonistas são dois endereços claramente definidos: 0xe417..., que chamamos de 'infiltrado'; e 0xb9c..., que chamamos de 'explosivista'.
A partir de 24 de agosto, o 'infiltrado' começou a agir. Como um pacato pescador, ao longo de três dias, absorveu silenciosamente posições longas de XPL no valor de 9,5 milhões de dólares, com um total de 21,1 milhões de tokens, a uma média de 0,56 dólares. Seus movimentos foram suaves e discretos, com o objetivo de não perturbar a superfície da água, preparando o terreno para a captura final.
Ao mesmo tempo, o 'explosivista' se preparava para o golpe devastador. Mais de 15,9 milhões de dólares em USDC, como riachos, fluíam silenciosamente pela rede Arbitrum para sua conta na Hyperliquid.
Tudo está pronto.
Às 5h50 da manhã, o momento mais silencioso e com menor liquidez do mercado, o 'detonador' do ataque é ativado. O 'explosivista' inicia um ataque total, uma série de enormes ordens de compra a mercado, como uma tropa de infantaria blindada, que rapidamente derruba a frágil linha de defesa no livro de ordens XPL/USD. Na tela, o gráfico de preços do XPL se assemelha a uma besta acordada, libertando-se de todas as amarras dos indicadores técnicos, rasgando para cima em um ângulo vertical absurdo.
0,6 dólares... 0,9 dólares... 1,5 dólares... atingindo um pico de 1,8 dólares.
Isso não é a respiração natural do mercado, é uma 'demolição de precisão, eficiente e implacável'. A disparada dos preços é apenas um meio; o verdadeiro objetivo é desencadear uma 'avalanche digital'. Quando o preço ultrapassa um ponto de resistência após o outro, as posições de venda a descoberto consideradas 'portos seguros' a 1x são imediatamente liquidadas.
O sistema começou a executar a liquidação automaticamente. No entanto, a operação de liquidação das posições vendidas é a submissão de ordens de compra a mercado ao mercado. Essa onda de compras não voluntárias geradas pelo sistema é como o primeiro bloco de pedra rolando montanha abaixo, provocando o rugido e o desmoronamento de toda a montanha. Mais vendas a descoberto são liquidadas, mais ordens de compra são geradas passivamente, e o preço é empurrado para alturas ainda mais loucas.
Uma letal 'espiral de liquidação' se formou. Em apenas alguns minutos, posições de venda a descoberto no valor de 17,67 milhões de dólares se transformaram em cinzas nas chamas. No auge do caos, os caçadores começaram a colher. A onda de compras que criaram se tornou a melhor cobertura para suas saídas. As posições dos 'infiltrados' foram liquidadas a um preço médio de cerca de 1,15 dólares, obtendo 12,5 milhões de dólares em lucro. O 'explosivista' arrecadou 16 milhões de dólares.
Cinco minutos, 27,5 milhões de dólares. Após o ataque, uma saída elegante, deixando para trás um campo de batalha completamente saqueado.
Capítulo dois: As regras armadas
Esta emboscada perfeita não explorou uma falha no código (bug), mas sim a regra em si. A 'arma perfeita' que os caçadores encontraram é o mecanismo único de oráculo chamado 'Hyperp', projetado pela Hyperliquid para tokens pré-lançados.
Em mercados de derivativos normais, o preço do contrato se ancora em um preço à vista externo e justo. Mas o que fazer com tokens pré-lançados, como o XPL, que não têm mercado à vista? O design do Hyperp é: seu preço oracular não depende de nenhuma fonte de dados externa, mas sim da média móvel exponencialmente ponderada (EWMA) dos preços marcados de suas últimas 8 horas.
Isso é como se, em uma sala fechada, a 'temperatura padrão' mostrada pelo termômetro fosse decidida com base nas leituras das últimas 8 horas. Esse design autorreferencial, quando confrontado com atacantes com capital suficiente, gera um ciclo de feedback positivo letal.
A lógica do ataque é simples e elegante:
Impactar o preço de marca: o 'explosivista' violentamente eleva o preço instantâneo do contrato com enormes quantias de capital.
Poluir dados históricos: esse novo preço artificialmente elevado é inserido como o ponto de dados mais recente na fórmula de cálculo da EWMA.
Arrastar o preço do oráculo: devido às características da EWMA, esse 'preço do oráculo' interno (ou seja, a média dos últimos 8 horas) começa a se mover lentamente, mas de forma inegável, para cima.
Criar um desvio de preço e desencadear liquidações: os atacantes criaram um enorme desvio de preço - o preço instantâneo está muito acima do preço do oráculo que se move lentamente. Esse desvio fez com que o valor das posições vendidas desabasse rapidamente, desencadeando a fatal avalanche de liquidações.
Os caçadores não enganaram o sistema; eles apenas usaram um poder esmagador para fazer o sistema 'acreditar' no preço que desejavam. Essa arma estava escondida nas instruções do protocolo, esperando pela primeira pessoa que a entendesse e tivesse a capacidade de puxar o gatilho.
Capítulo três: A ilusão da proteção segura
No meio dessa tempestade, os papéis mais tristes são ocupados pelos 'hedgers de 1x' que foram liquidadas. Eles acreditavam ter encontrado a 'corda de segurança' contra riscos, sem saber que essa corda estava presa a uma casa de cartas.
Seu erro fundamental foi aplicar erroneamente a lógica de hedge de mercados maduros em um **'mercado isolado'. Um verdadeiro instrumento de hedge deve ter um preço que convirja fortemente com o preço à vista do ativo que está sendo protegido, e esse mecanismo geralmente é a arbitragem**.
No entanto, o mercado do XPL na Hyperliquid é uma 'ilha' de fato. Ele não rastreia nenhum preço à vista externo, portanto seu preço não reflete o 'valor justo' do XPL, mas apenas a comparação de forças entre compradores e vendedores na plataforma Hyperliquid.
Portanto, fazer uma venda a descoberto de 1x em contratos XPL não é, de fato, uma proteção contra o risco de valor futuro do token XPL, mas sim uma especulação na pressão de compra na plataforma Hyperliquid. Quando um atacante com uma vantagem de capital esmagadora decide criar pressão de compra, essa estratégia de 'hedge' falhará inevitavelmente. O usuário Cbb0fe, que perdeu 2,5 milhões de dólares e saiu furioso, pagou um preço alto para validar isso.
Capítulo quatro: Os vigilantes silenciosos
O mais preocupante é que, diante dessa caçada nua e crua, a equipe de governança da Hyperliquid - aqueles que deveriam manter a ordem do mercado - escolheu um silêncio absoluto.
Não é a primeira vez que eles enfrentam manipulação de mercado. Apenas alguns meses atrás, em outro evento 'JELLYJELLY', quando os ataques se dirigiram diretamente ao fundo de liquidez (HLP) da plataforma, ameaçando a própria sobrevivência do 'cassino', os 'vigilantes' agiram rapidamente para 'desligar o cabo' - suspenderam o mercado, forçaram liquidações e retroativamente alteraram os preços de liquidação, despojando os atacantes de seus lucros.
Naquela vez, eles foram interventores firmes. E desta vez, quando a vítima eram usuários comuns da plataforma, tornaram-se observadores indiferentes.
A inação da plataforma durante o evento XPL parece ter sido vista pelos atacantes como uma forma de conivência. Pouco mais de meia hora após o evento XPL (6:25-6:30 UTC+8), a mesma estratégia de squeeze foi tentada novamente em um outro contrato pré-lançado, WLFI. O preço do WLFI subiu de cerca de 0,28 dólares para 0,43 dólares, enquanto o mercado pré-lançado da Binance não registrou flutuações significativas. Isso indica claramente que os atacantes tentaram aplicar a mesma tática em outro ativo com características semelhantes (grande quantidade de tokens não circulantes e posições de hedge vendidas).
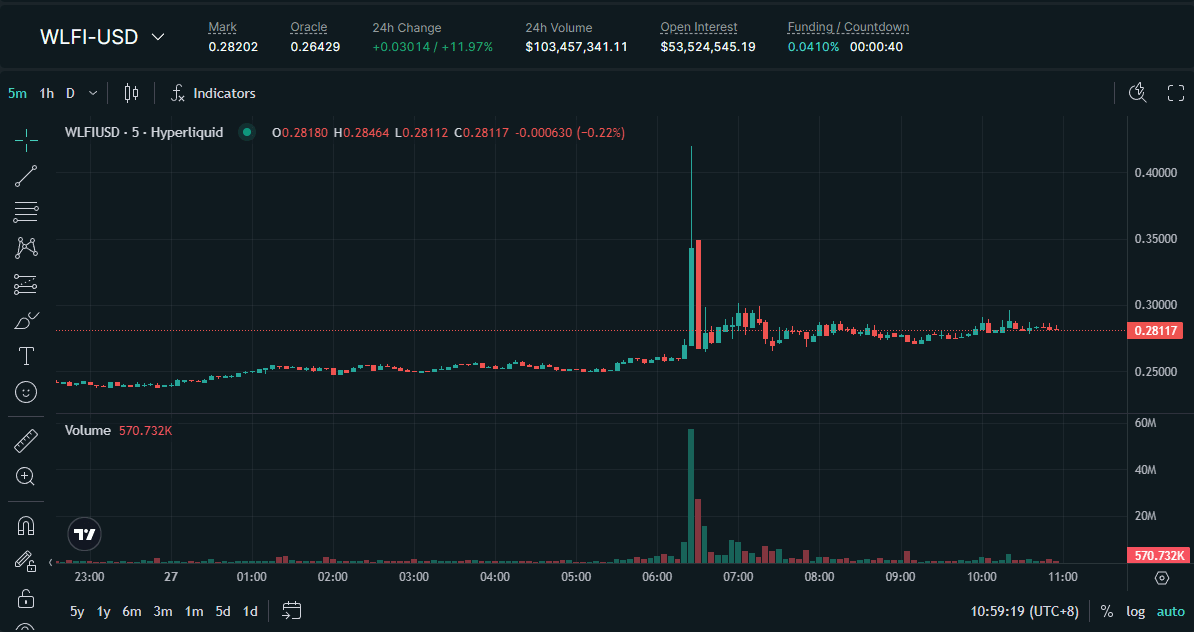
No entanto, essa tentativa não resultou em uma liquidação em cadeia tão significativa quanto a do XPL. Talvez o trágico evento do XPL tenha deixado os vendedores a descoberto do mercado mais alertas, reduzindo suas exposições a riscos; ou talvez a estrutura de liquidez do mercado WLFI seja diferente da do XPL. Mas, de qualquer forma, essa tentativa frustrada de 'imitação' confirma ainda mais a padronização do ataque e destaca a ausência de governança da plataforma - as falhas ainda existem, apenas a presa se tornou mais cautelosa.
Por que a mesma plataforma reagiu de maneira tão diferente diante de duas manipulações de mercado de natureza semelhante? A resposta pode estar na diferença de identidade dos 'vítimas' nos dois eventos. O ataque JELLYJELLY ameaçou a própria sobrevivência do protocolo, enquanto as perdas do ataque XPL foram principalmente suportadas pelos usuários.
Essa 'aplicação seletiva da lei' é mais preocupante do que o ataque em si. Ela quebra a ilusão do mercado de uma plataforma justa e neutra, revelando a sombra do poder centralizado que se esconde por trás do suposto 'descentralizado'. O limiar de intervenção da plataforma parece estar baseado em seu próprio risco financeiro, e não na equidade geral do mercado.
Capítulo cinco: As regras de sobrevivência do investidor
Para investidores comuns, evitar completamente todos os riscos não é realista, mas é possível identificar e evitar esse tipo de 'armadilha' por meio de uma 'due diligence' mais prudente. O crucial é não apenas analisar o ativo em si, mas também a 'microestrutura de mercado' em que o ativo está inserido. Antes de entrar em qualquer campo de caça DeFi, deve-se completar pelo menos três etapas de reconhecimento:
Identificar 'mercados isolados': antes de negociar um derivativo, pergunte a si mesmo: a que preço está ancorado? O XPL e o WLFI na Hyperliquid são exemplos típicos de 'ilhas isoladas', onde seu preço reflete apenas a luta interna de touros e urso da plataforma, sem qualquer mercado à vista externo que possa corrigir seu preço através de arbitragem. Para esses mercados isolados, qualquer suposta estratégia de 'hedge' é uma proposição falsa, pois você não está protegendo o valor justo do ativo, mas apostando em um jogo de azar com todos os outros participantes da plataforma.
Revisar o mecanismo do oráculo: este é o cerne dos derivativos DeFi. Deve-se ter cuidado com os oráculos 'autorreferenciais'. Mecanismos como o Hyperp, que determinam seu preço com base em preços históricos, são equivalentes a definir a temperatura padrão atual em uma sala fechada usando temperaturas do passado, o que pode ser facilmente 'aquecido' e manipulado por grandes capitais. Um oráculo saudável deve depender de várias fontes de dados externas independentes e profundas (como o Chainlink, que agrega preços à vista de várias exchanges líderes).
Buscar o 'colchão de segurança' da plataforma: uma plataforma responsável deve definir parâmetros de risco claros para ativos de baixa liquidez e alto risco. Os investidores devem ativamente buscar e confirmar:
Existem limites máximos de posição total (Open Interest Caps)? Isso pode limitar fundamentalmente a escala de risco que um único mercado pode acumular.
Existem limites de posição para contas individuais? Isso pode prevenir que grandes 'baleias' 'controlarem o mercado'.
O mecanismo de liquidação é suave? É um esmagamento a mercado único (o que pode levar a liquidações em cadeia), ou é tratado de maneira suave através de TWAP/VWAP (preço médio ponderado por tempo/volume)?
Se uma plataforma não estabelece nenhuma das medidas de controle de risco acima em um ativo totalmente novo, sem ancoragem de preço externo, para um investidor comum, ela não é um cassino justo, mas sim um 'campo de caça' meticulosamente projetado.
Epílogo: O caminho para um mercado resiliente
O evento Hyperliquid XPL deve ser classificado como uma exploração previsível de um design de mercado defeituoso. Foi um teste de estresse, e o mecanismo Hyperp falhou completamente neste teste. No entanto, a 'mensalidade cara' deste evento deve se transformar em um degrau para protocolos mais robustos.
As falhas nas regras da plataforma tinham total oportunidade de serem corrigidas, e tecnicamente não eram complexas. O que foi exposto não era um desafio técnico insolúvel, mas sim a questão do equilíbrio entre a busca por volume de transações e a atração de atenção e a gestão de riscos da plataforma. O futuro desenvolvimento do DeFi precisa combinar inovações financeiras de ponta com filosofias de gestão de risco maduras.
A correção de falhas pode ser abordada em vários níveis:
Abandonar oráculos internos puramente: para tokens pré-lançados, pode-se introduzir oráculos híbridos (Hybrid Oracle) que agreguem preços de outras plataformas (como mercados pré-lançados da Aevo e Binance), mesmo que seja apenas como referência, pode quebrar o ciclo fechado interno e oferecer aos arbitradores a chance de corrigir preços. Ao mesmo tempo, deve-se implementar mecanismos automáticos de interrupção no nível do protocolo, por exemplo, se o preço de um contrato se desviar mais de 50% de sua média de 1 hora em 5 minutos, a negociação é automaticamente pausada por 15 minutos, dando ao mercado um tempo para esfriar, efetivamente prevenindo a formação de uma 'espiral de liquidação'.
Implementar gestão de risco dinâmica e on-chain: esta é a melhoria mais fundamental. Introduzir margem de concentração de posição, onde, quando a proporção de um determinado saldo em relação ao total do mercado é excessivamente alta, os requisitos de margem devem aumentar exponencialmente. Isso tornará o custo de capital para 'controlar o mercado' extremamente alto, servindo assim como um elemento dissuasório.
Otimizar o mecanismo de liquidação: abandonar a liquidação a mercado bruta, forçando todas as liquidações de grande volume a serem executadas suavemente ao longo do tempo através de algoritmos TWAP/VWAP, minimizando o impacto no mercado.
Essas medidas são práticas padrão em mercados financeiros maduros e em alguns protocolos DeFi robustos. A Hyperliquid não é ignorante, mas a possibilidade maior é que, para se antecipar na pista de 'negociação de tokens pré-lançados', decidiu relaxar seletivamente essas cordas de segurança.
O verdadeiro futuro das finanças descentralizadas não reside na criação de mais cassinos não regulamentados, mas sim na construção de um mercado resiliente que não requer confiança, que prioriza as regras e que possui um sistema imunológico robusto embutido. Somente assim poderá cumprir sua promessa de equidade para todos os participantes.