


Autor original: Alex Liu, Foresight News
Reprodução: Oliver, Mars Finance
"Stablecoin" é apenas a casca da Ethena. Agora vamos tirar essa casca:
Você transferiu fundos para uma empresa de negociação que possui um fundo de hedge: neutro ao risco (não perderá devido a flutuações nos preços dos ativos), oferecendo um rendimento anual de até 10% e uma grande capacidade de fundos. O valor líquido desse produto do fundo ao ser emitido era de 1 dólar, acumulando rendimentos à medida que o valor líquido é atualizado. Você pode comprar a qualquer momento, mas para vendê-lo em canais oficiais, você precisa esperar 7 dias.
Essa empresa de negociação é chamada Ethena. A cada 1 dólar que você deposita, você recebe 1 USDe como um recibo de depósito. O produto do fundo chama-se sUSDe, e atualmente já foram emitidos mais de 4,6 bilhões de unidades, com um valor líquido de 1,19 dólares por unidade.
Enviar todos os USDe e sUSDe dos clientes para uma carteira na blockchain, registrando-os na blockchain, transforma a empresa de negociação em um "protocolo na blockchain". O USDe se torna uma stablecoin sintética.
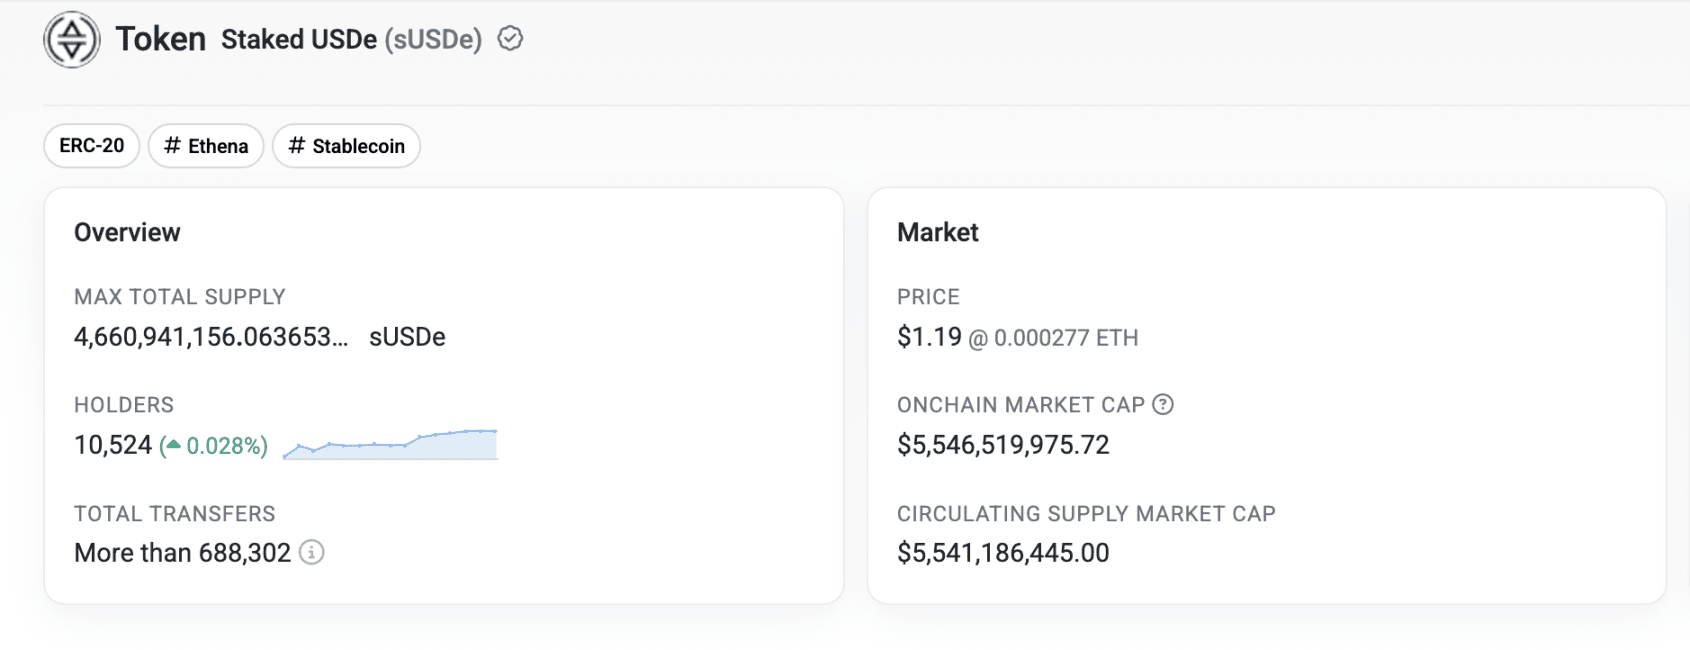
No token sUSDe na rede principal do Ethereum.
No atual cenário de hype em torno de "stablecoins", cada vez mais empresas que usam stablecoins como casca, mas na verdade operam estratégias de negociação de alto risco, estão se tornando comuns, e seus produtos costumam ser chamados de "stablecoins garantidas por derivativos".
Mas, na verdade, comparado a stablecoins baseadas em títulos do governo de curto prazo, os riscos dessas stablecoins não são comparáveis, e até mesmo a questão de se são realmente "estáveis" precisa ser colocada sob grande dúvida. Por exemplo, a estratégia de negociação da Ethena (que será expandida mais adiante) requer que os fundos sejam alocados em exchanges de contratos perpétuos - anteriormente, a exchange centralizada Bybit sofreu um roubo de mais de 1 bilhão de dólares em ETH, enquanto a Ethena tem uma quantidade significativa de fundos na Bybit. Se a exchange enfrentar um déficit de fundos e parar os saques, os colaterais por trás do USDe na verdade se tornariam insolventes.
Enquanto isso, os títulos do governo dos EUA são vistos como o investimento mais seguro, e o mercado praticamente assume seu "risco zero".
Então por que a Ethena está assumindo tanto risco, utilizando estratégias de negociação para embalar stablecoins na blockchain? Quais são os benefícios dessa operação?
Primeiramente, existe a "prêmio do mercado de criptomoedas", porque se olharmos para a Ethena apenas pela perspectiva de uma empresa de negociação, sua avaliação é "inflacionada".
Avaliação inflacionada?
A Ethena atende a todos os aspectos do modelo de "fundo de hedge", incluindo seu modelo de rendimento.
Modelo de rendimento
A principal fonte de receita da Ethena é a "arbitragem de taxas de capital". Por exemplo, a Ethena compra parte dos stablecoins depositados pelos usuários como ETH e os coloca em staking, enquanto abre posições de venda equivalentes na exchange. Os lucros e perdas de spot e contratos se compensam, atingindo o Delta-Neutral (risco neutro, lucro não relacionado a flutuações de preço de ativos).
Dessa forma, a posição ETH à vista pode gerar um rendimento de staking anual de cerca de 3%, enquanto em um sentimento neutro ou otimista, a posição do contrato vendido continuará a gerar a taxa de capital paga pela parte compradora. Os stablecoins ociosos também podem ser alocados em protocolos como o Sky para gerar rendimento. Múltiplos rendimentos se acumulam, trazendo 18% de rendimento anual em 2024. Até 18 de julho, a taxa de retorno da Ethena para 2025 era de 7,1%.
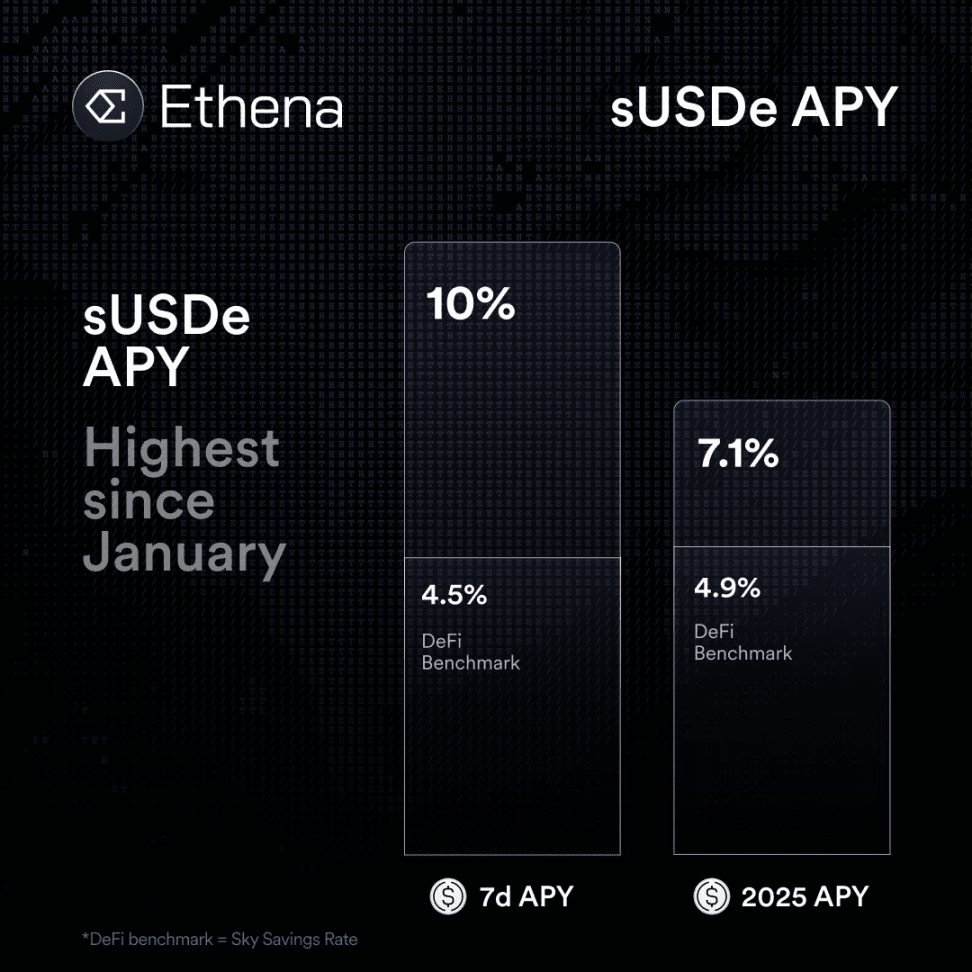
A Ethena destina 20% dos rendimentos estratégicos como taxas do protocolo, enquanto os 80% restantes são considerados lucro do sUSDe, o que equivale a uma taxa de desempenho de 20%, comum em fundos de hedge privados. Com base nesse modelo, quanto vale a Ethena?
Modelos tradicionais de avaliação
Modelos de avaliação para empresas de hedge privadas (não listadas, como Citadel, Two Sigma) geralmente são baseados em 5 a 15 vezes a receita líquida, com a multiplicação dependendo da estabilidade dos fundos e da replicabilidade da estratégia. No processo de avaliação real, os investidores se concentram em alguns fatores principais:
Primeiro, a capacidade, ou seja, se o fundo possui espaço para expandir seu gerenciamento de ativos (AUM); em segundo lugar, a estabilidade, ou seja, se pode continuar a gerar retornos anuais estáveis; por último, a lealdade dos investidores, incluindo o período de bloqueio de fundos e a taxa de retenção a longo prazo. O retorno anual da Ethena é influenciado pelo ambiente do mercado e atualmente não é estável.
Em termos de divisão específica, os rendimentos relacionados a taxas (Fee-related Earnings, FRE) tendem a ser mais estáveis e previsíveis, podendo, portanto, justificar múltiplos de avaliação mais altos de 10 a 15 vezes; enquanto as taxas de desempenho (Performance Fees), devido à sua maior volatilidade, geralmente são avaliadas em múltiplos mais baixos, de 2 a 5 vezes. A avaliação final é geralmente calculada usando um modelo misto, como "FRE × 10 + Performance Fees × 3". O modelo de rendimento atual da Ethena inclui apenas taxas de desempenho, sem receita de gestão.
Além disso, se o fundo estiver em uma fase de rápida expansão, como duplicar seu AUM a cada ano, a avaliação também poderá ser acrescida de uma prima de crescimento (Growth Premium), elevando ainda mais o nível geral de avaliação. O TVL da Ethena disparou recentemente, o que é um ponto positivo. Mas considerando que sua estratégia subjacente possui um limite de capacidade de fundos (sujeita ao valor de mercado de ativos criptográficos e à capacidade de fundos correspondente dos contratos perpétuos), a expectativa de crescimento para sua estratégia de hedge não deve ser excessivamente otimista.
O valor total bloqueado (TVL) da Ethena atualmente é de 13 bilhões, equivalente a um AUM de 13 bilhões de dólares. Na indústria, ao adquirir ou investir, as empresas de gestão de fundos geralmente avaliam com base em 2% a 6% do AUM. Mas mesmo calculando com 10%, a avaliação seria apenas 1,3 bilhões de dólares, mas a Ethena é uma empresa de negociação, não uma gestora de ativos, portanto esse indicador não se aplica.
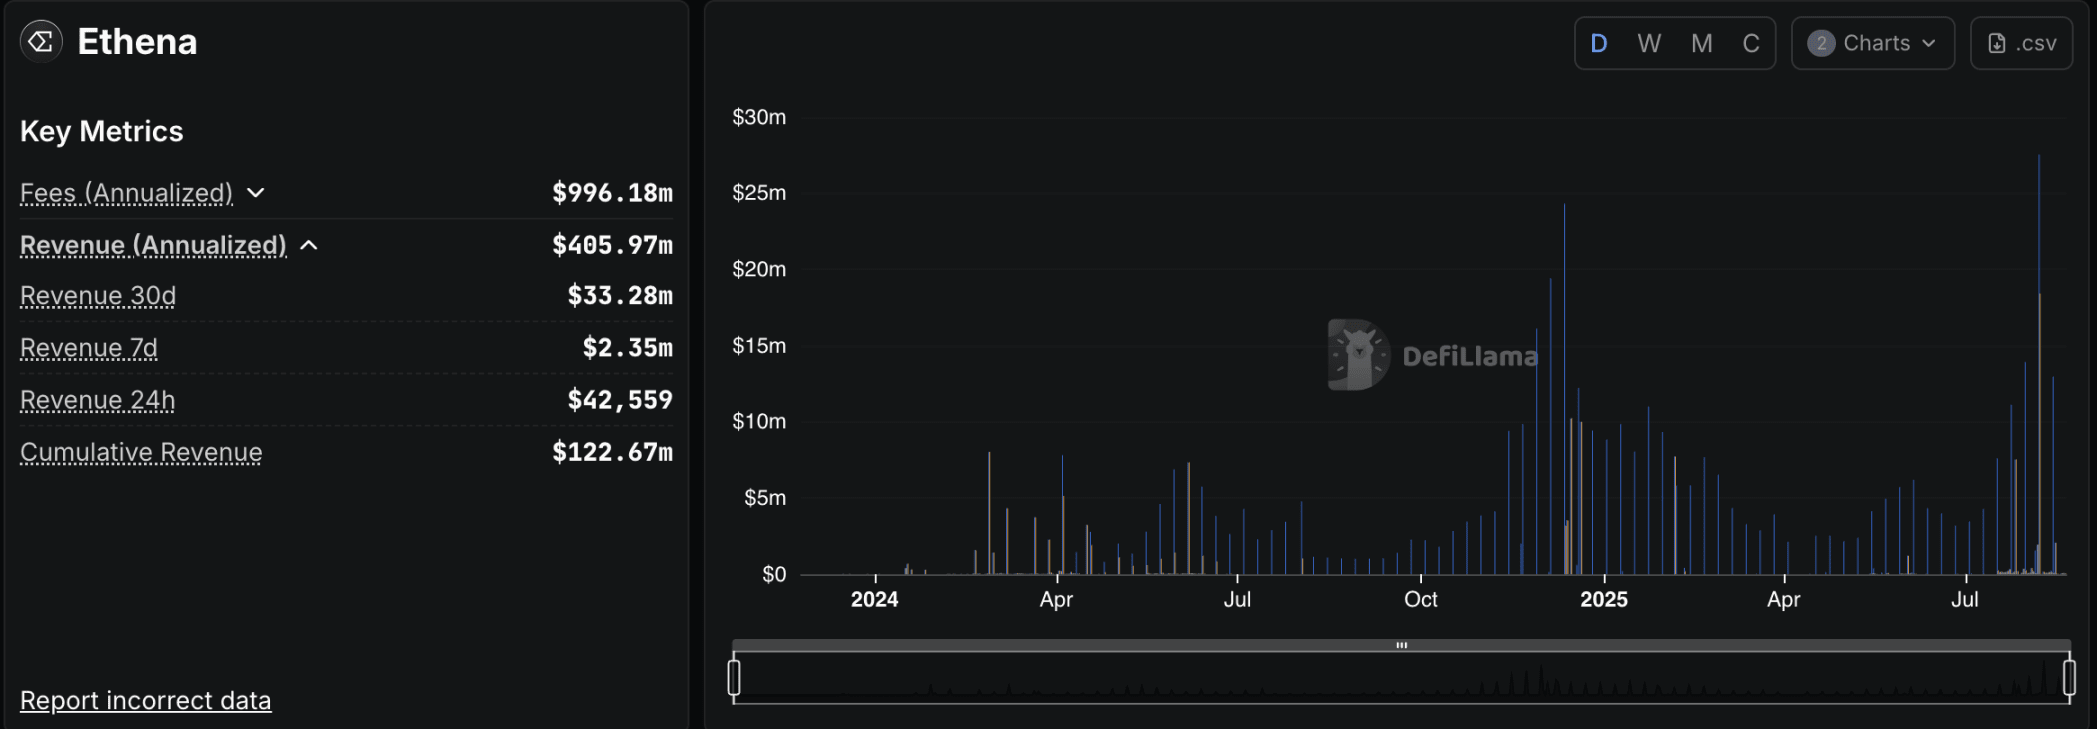
A receita anual da Ethena é de aproximadamente 400 milhões de dólares, dados: DeFiLlama.
Com base nos retornos dos últimos 30 dias, a receita anualizada da Ethena é de 400 milhões de dólares, e com um múltiplo mais alto de 15, a avaliação deveria ser de 6 bilhões de dólares. Os dados utilizados aqui não são conservadores, pois a Ethena pode não conseguir manter a receita anualizada e a curva de crescimento atuais.
E a capitalização de mercado totalmente diluída do token Ethena, ENA, atualmente é de 9,7 bilhões de dólares, com um prêmio de 60% em relação ao cálculo anterior. O que torna sua avaliação "inflacionada" ainda mais é que seu token atualmente não possui "empoderamento" substancial.
Captura de valor do token
Atualmente, a Ethena não ativou o "Fee Switch, interruptor de taxas", ou seja, toda a receita do protocolo atualmente não tem relação com os detentores de ENA.
Então, qual é a utilidade atual da ENA?
Staking de tokens ENA pode gerar tokens sENA (o desbloqueio do staking leva 7 dias). Além da taxa de juros anual desprezível proveniente do staking, os tokens sENA também podem receber recompensas de pontos da própria Ethena e de muitos projetos do ecossistema. Esses projetos já prometeram uma certa quantidade de seus próprios tokens para os detentores de tokens sENA, incluindo Ethereal (15%), Derive (5%), Echelon (5%), Terminal (10%), Strata (7,5%), e mais detalhes sobre alguns desses projetos serão apresentados mais adiante.

Além de ganhar pontos da Ethena, o sENA pode oferecer um bônus nos pontos da Ethena ganhos com USDe, capacitando a base em torno dos pontos. Esses pontos eventualmente serão trocados por tokens sENA no próximo airdrop da Ethena, o que pode ser descrito como "minerar-se a si mesmo". No entanto, a quantidade total de tokens é limitada e o jogo de airdrop não pode continuar indefinidamente; a falta de suporte ao valor subjacente é um problema que a ENA deve enfrentar.
Mas felizmente, a Ethena não deixou de considerar abrir o "interruptor de taxas" para compartilhar a receita do protocolo com os detentores de tokens, mas colocou as seguintes condições:
A oferta circulante de USDe ultrapassa 6 bilhões de dólares.
A receita acumulada do protocolo ultrapassa 250 milhões de dólares.
Entre as cinco principais exchanges centralizadas em volume de negociação de derivativos, pelo menos 4 integram USDe em suas plataformas CEX.
O fundo de reserva cresceu para 1% ou mais do suprimento de USDe.
Ampliar a diferença de rendimento entre o APY do sUSDe e a referência competitiva (como o USDC da Aave).
Até hoje, parte dos indicadores mencionados foi alcançada. O desafio que resta é aumentar o tamanho do fundo de reserva e melhorar a diferença de rendimento anual relativa, solidificando a competitividade do sUSDe em relação a outros produtos de rendimento.
No entanto, as condições para as exchanges integrarem o USDe também são complicadas. Atualmente, entre as cinco principais exchanges centralizadas em volume de negociação de derivativos, a OKX e a Binance ainda não integraram o USDe. O BFUSD, lançado pela Binance, adota uma estratégia de hedge semelhante à da Ethena e é um concorrente direto, reduzindo a probabilidade de integração do USDe. A OKX ainda não lançou o comércio à vista do token ENA, e sua atitude em relação à Ethena pode não ser amigável.
Com isso, parece que o interruptor de taxas da ENA não está tão "ao alcance" como algumas pessoas esperavam. E mesmo que o interruptor de taxas seja ativado, quanto retorno ele proporcionará aos stakers da ENA?
Taxa de retorno potencial do sENA.
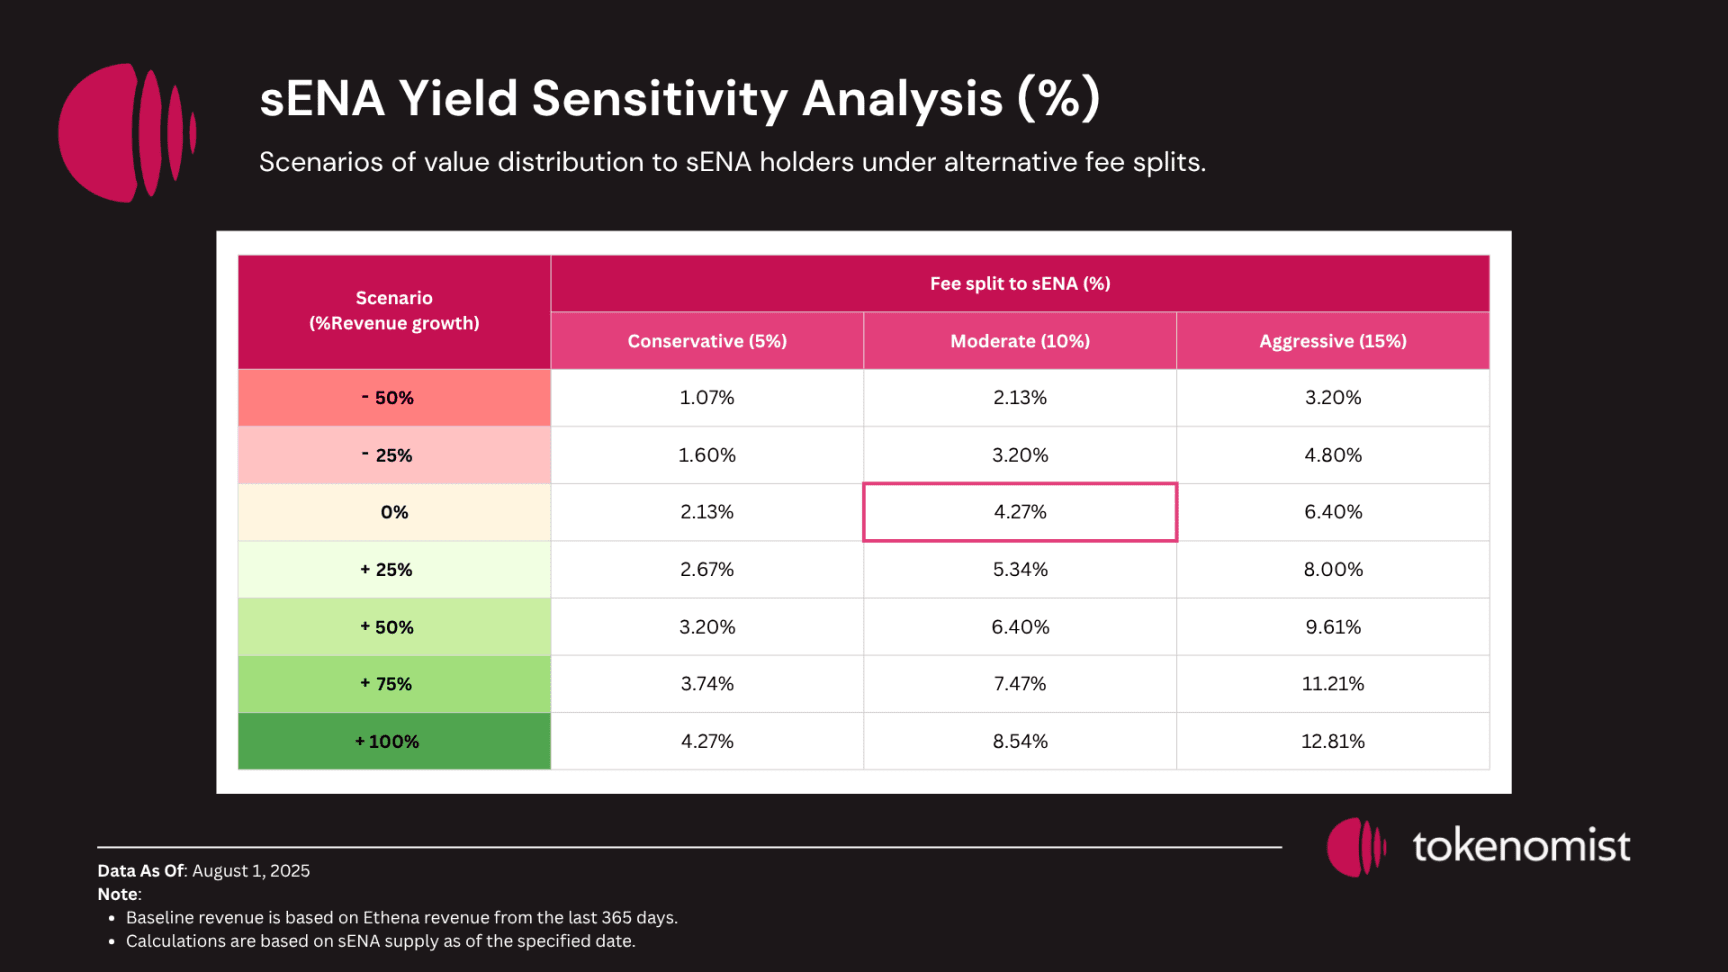
A taxa de retorno potencial do sENA é influenciada pela situação de crescimento da Ethena e pela proporção real de divisão, com taxas de retorno variando de 1,07% a 12,81% em cenários de pior e melhor caso, respectivamente.
Se olharmos para essa taxa de retorno de 1,07% a 12,81% sob a perspectiva de dividendos, esse número é realmente satisfatório. Então, por que a avaliação da ENA é considerada inflacionada? Porque essa taxa de retorno baseia-se em um grande número de tokens ENA que ainda não foram desbloqueados e apostados.
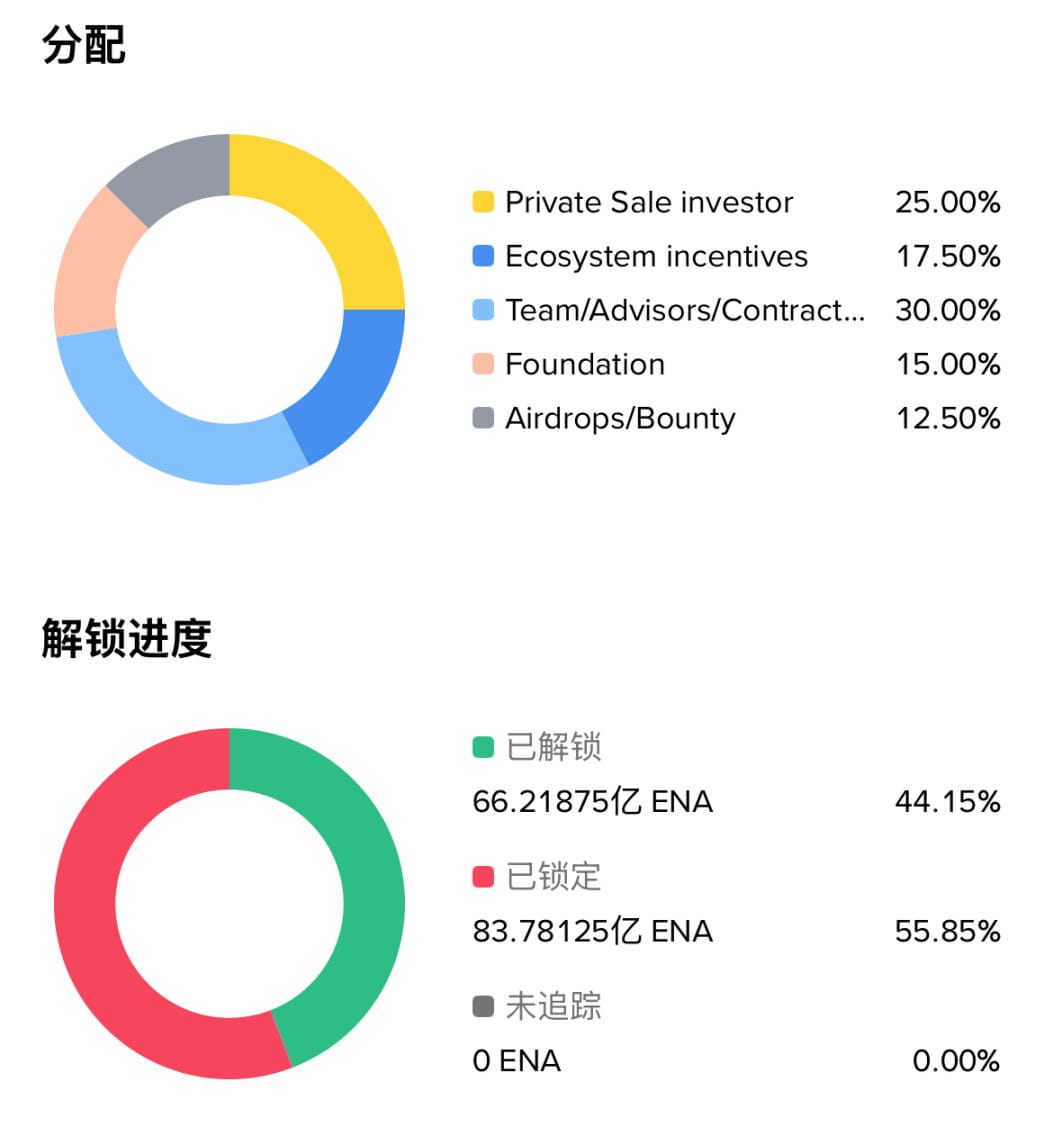
A quantidade total de tokens ENA é de 15 bilhões, dos quais cerca de 6,6 bilhões já foram desbloqueados, enquanto a circulação atual de sENA é apenas de 910 milhões. Além da diluição do potencial de retorno, isso também levanta outra questão sobre a ENA - a pressão de venda de desbloqueio.
Risco de desbloqueio
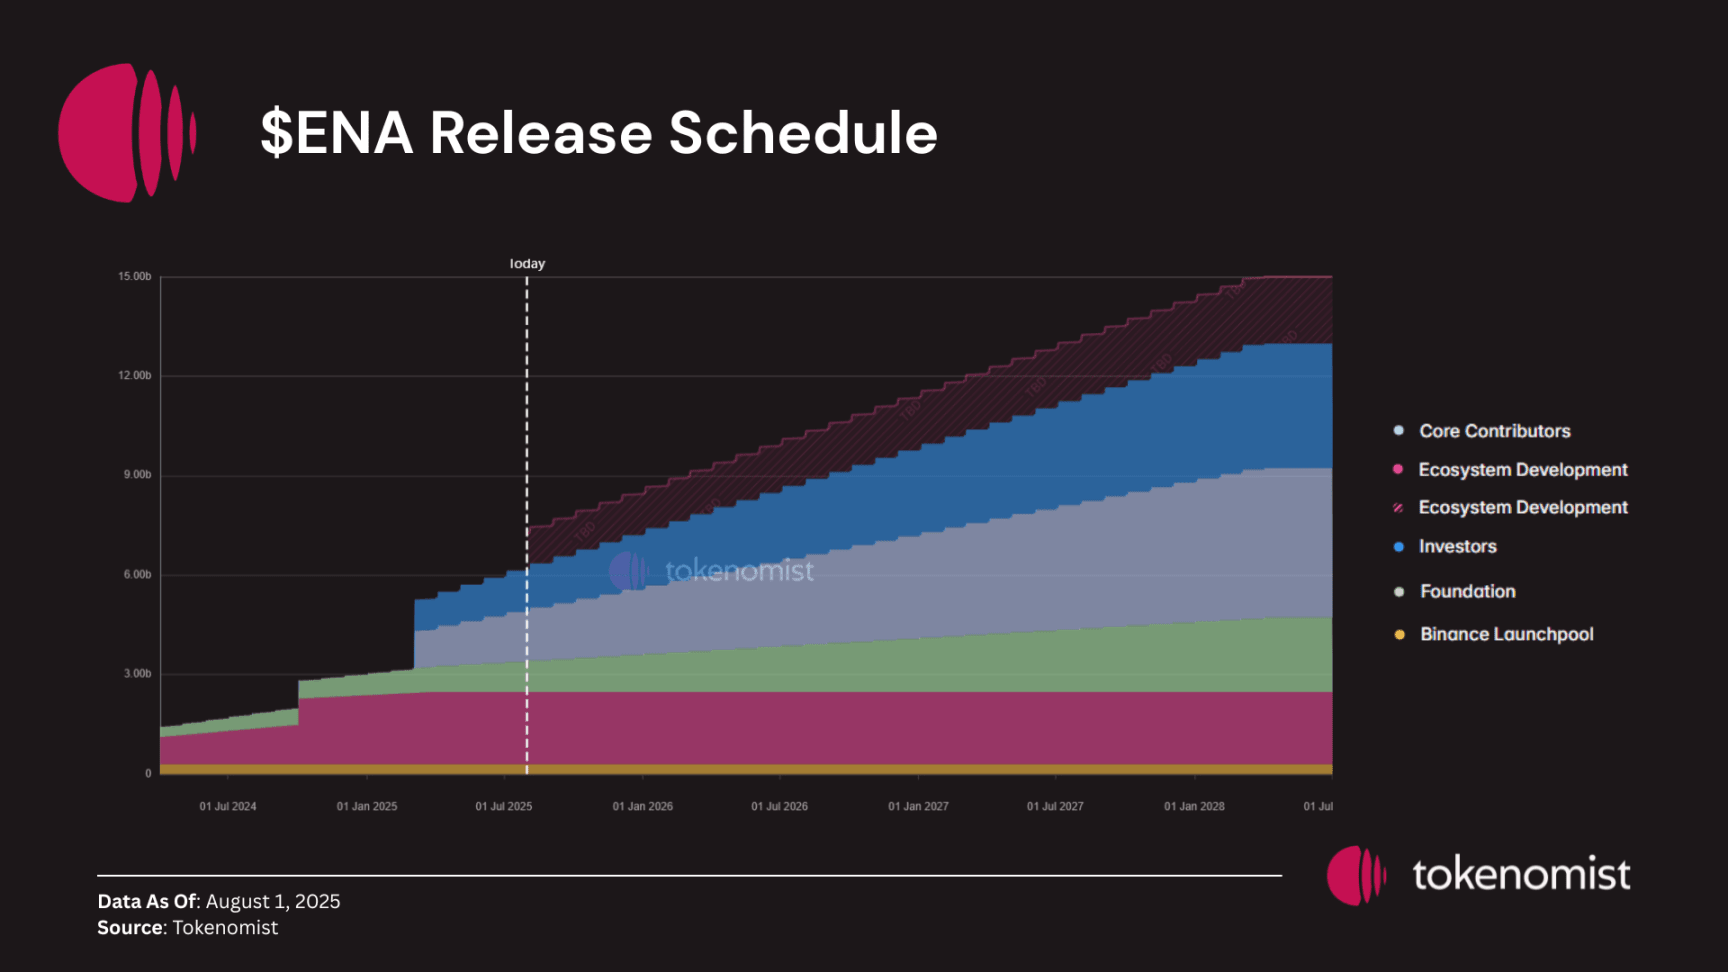
Nos próximos 12 meses, mais de 500 milhões de dólares em tokens serão desbloqueados para investidores privados, e cerca de 650 milhões de dólares em tokens serão alocados para a equipe fundadora e contribuidores iniciais.
Além disso, a alocação do desenvolvimento do vasto ecossistema da Ethena ainda está em grande parte indefinida. Atualmente, está na quarta temporada de airdrop (começando em março de 2025), e a Ethena já distribuiu 2,25 bilhões de tokens ENA nas três primeiras temporadas, com 750 milhões por temporada. À medida que a quarta temporada avança e 13,5% do suprimento total é destinado ao desenvolvimento futuro do ecossistema, a Ethena enfrenta uma incerteza de alocação superior a 1 bilhão de dólares.
O desbloqueio representa uma diluição potencial dos tokens já em circulação. O ritmo de desbloqueio de novos tokens é muito mais rápido do que a geração de retornos, e o impacto sobre o preço pode superar qualquer efeito do interruptor de taxas ou mecanismos de recompra.
Mas a compra potencial trazida pela empresa de tesouraria da Ethena pode atenuar o impacto correspondente na oferta, e, por razões de espaço, não será mais discutido.
Então, a Ethena é um fundo de hedge que usa o conceito de blockchain para emitir tokens e obter uma avaliação inflacionada, com valor de token indefinido e risco de desbloqueio? É uma bolha à luz do dia que pode estourar a qualquer momento no futuro?
Não. O que a Ethena realmente quer construir é um vasto ecossistema CeDeFi. (CeDeFi, a fusão de finanças centralizadas e descentralizadas.)
Da aplicação ao ecossistema
sUSDe é uma aplicação reconhecida pelos usuários, com PMF (Product Market Fit, adequação do produto ao mercado), mas tem um limite de crescimento. A Ethena percebeu isso e decidiu construir um grande ecossistema em torno dessa aplicação central, buscando contar uma história maior.
A Ethena não é o único projeto seguindo esse caminho de "da aplicação ao ecossistema". Exemplos similares incluem a Hyperliquid, que após ter o sucesso do aplicativo de negociação de contratos perpétuos descentralizados HyperCore, lançou o componente da blockchain L1 HyperEVM, atraindo muitas equipes de alta qualidade para construir no ecossistema.
O roadmap da Ethena para 2025 é intitulado Convergence, que significa interseção, aglomeração, fusão e convergência. Mais tarde, Converge se tornou o nome da blockchain lançada em parceria com a Securitize. A ambição da Ethena é enorme: ela quer criar o CeDeFi - uma ponte entre CeFi (finanças centralizadas) e DeFi (finanças descentralizadas), trazendo o TradFi (finanças tradicionais) de trilhões de dólares para a blockchain.
A Converge é, de fato, o primeiro passo em sua estratégia.
Converge
A Converge é uma rede blockchain anunciada pela Ethena em parceria com a plataforma de tokenização de ativos Securitize, projetada especificamente para investidores institucionais, posicionando-se como a "camada de liquidação entre finanças tradicionais e dólar digital", com o objetivo de fornecer uma infraestrutura que atenda a requisitos regulatórios rigorosos sem sacrificar o desempenho técnico.
A Ethena planeja migrar todo o seu ecossistema para uma nova blockchain e lançar stablecoins nativas USDe, USDtb apoiada pela BlackRock BUIDL Fund, e iUSDe, projetada para instituições de gestão de ativos; enquanto a Securitize implantará em Converge seu sistema completo de emissão e gestão de valores mobiliários tokenizados, abrangendo uma variedade de classes de ativos, como ações, títulos e imóveis, e explorando ativamente novos cenários de aplicação, como negociação de ações na blockchain.
A rede Converge suportará dois modos de operação paralelos - por um lado, garantindo o desenvolvimento livre de permissões de aplicativos DeFi, e por outro, criando produtos de conformidade para instituições financeiras tradicionais. Por exemplo, os títulos tokenizados emitidos pela Securitize não apenas podem ser utilizados como colaterais na blockchain para participar de mercados monetários personalizados, mas o design de conformidade por trás deles também oferece um ponto de acesso confiável para investidores institucionais.
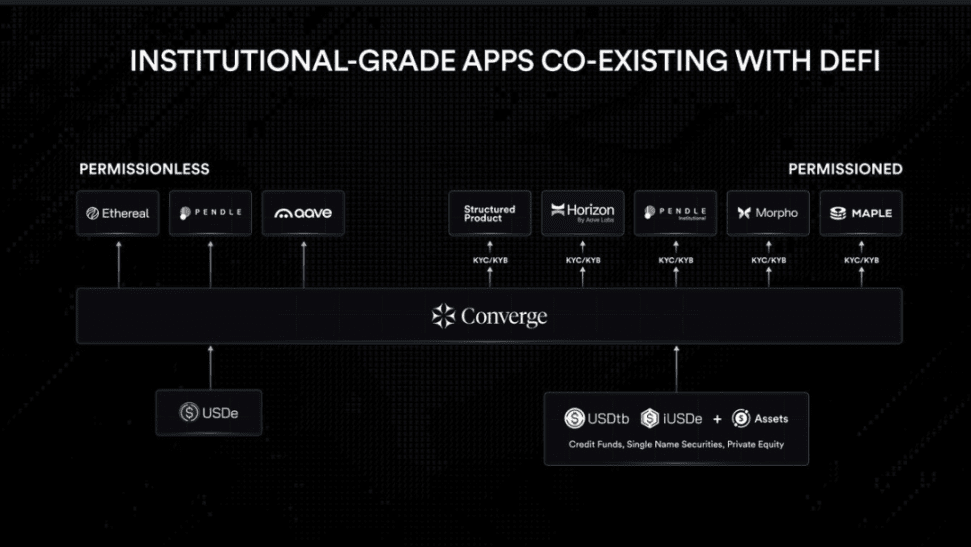
A Converge introduziu medidas rigorosas de conformidade, incluindo verificação KYC/KYB, serviços de custódia de nível institucional (fornecidos por instituições como Anchorage, Fireblocks) e nós de validação que requerem permissão. Os validadores da rede precisam fazer staking do token de governança da Ethena, ENA (empoderando a ENA, mudando de um simples aplicativo para um token de blockchain). Além disso, USDe e USDtb atuarão como tokens nativos de Gas da rede.
A blockchain é apenas o ponto de partida; a Ethena também está preparando para construir sua própria exchange descentralizada - a Ethereal.
Ethereal
A Ethereal é uma exchange descentralizada que usará o USDe como ativo central, construindo em torno dele uma exchange à vista, uma exchange de contratos perpétuos, serviços de empréstimos e depósitos, RWA (ativos do mundo real) e uma série de outras funções, criando um superaplicativo "All in one" para aliviar a experiência fragmentada do DeFi (que requer várias aplicações para realizar as funções mencionadas). A Ethereal permitirá que a margem ganhe rendimento ao ser negociada, aumentando o uso do USDe como margem e ajudando no crescimento da Ethena.
Em termos de implementação, a Ethereal optou por operar como uma cadeia de aplicativos L3 na Converge (embora a Converge use a pilha L2 do Arbitrum e escolha a Celestia para fornecer disponibilidade de dados, não a publicitou como L2), e afirmou que essa não foi uma decisão de buscar tecnologia moderna, mas sim que o produto em si precisava da solução técnica para fornecer o melhor desempenho, combinabilidade e o espaço de bloco exclusivo necessário pelas exchanges.
Executar a estratégia de hedge da Ethena em uma exchange de conformidade em sua própria blockchain pode, até certo ponto, aliviar os riscos de segurança de fundos decorrentes da localização da negociação. Usar USDe na Ethereal também ajuda a Ethena a aumentar a eficiência dos fundos e reduzir as perdas na negociação.
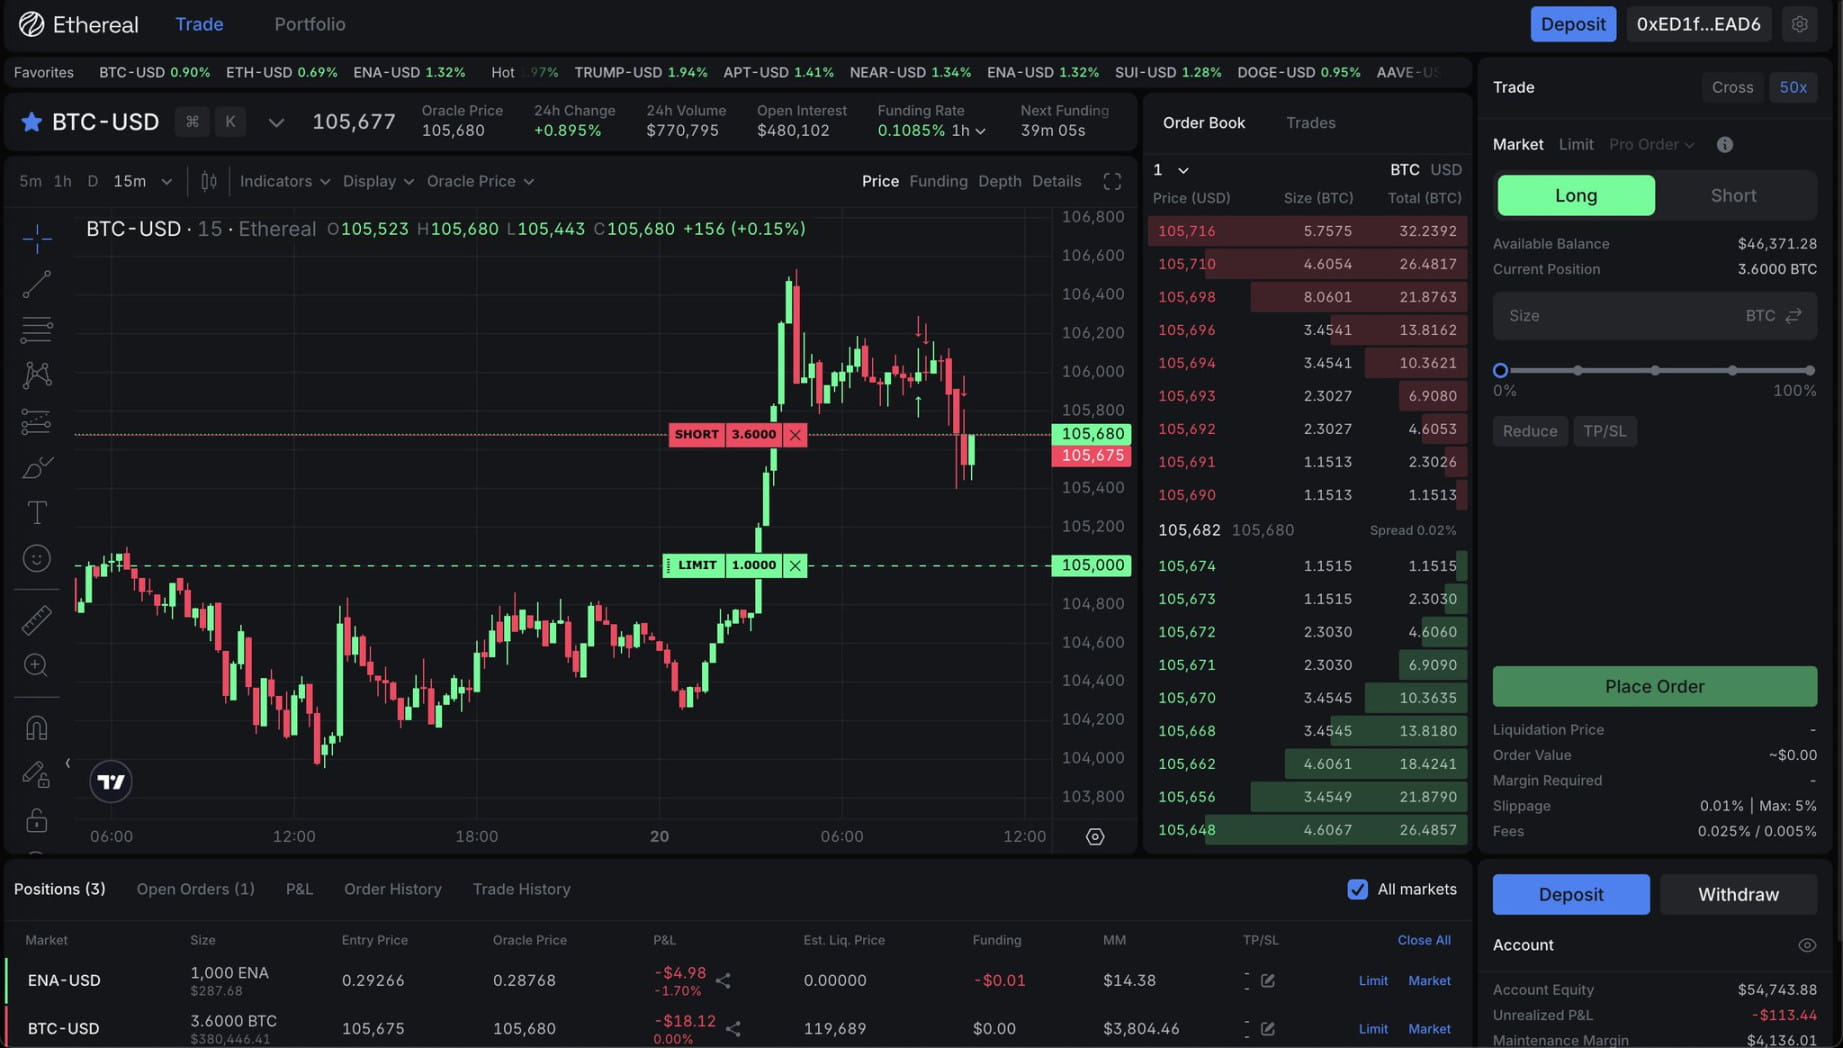
A Ethereal atualmente está na fase de teste da rede, tendo previamente iniciado depósitos pré-adicionados, onde depositar USDe garante pontos de airdrop tanto para a Ethereal quanto para a Ethena. O TVL (valor total bloqueado) atingiu um pico de 1,25 bilhões de dólares, mas atualmente caiu para 300 milhões de dólares devido a várias razões, incluindo o vencimento do pool Pendle e o fechamento da Temporada 0, que capturou pontos de airdrop e a abertura da Temporada 1.
No entanto, a Ethereal não é a única exchange na Converge; outro concorrente, Terminal, está mirando em outro nicho.
Terminal
Diferente da Ethereal, que se concentra em uma "plataforma DeFi de superaplicativo", a Terminal Finance foca mais no mercado institucional. Sua posição é como um hub de liquidez do ecossistema Converge, concentrando-se na negociação de ativos institucionais e dólares digitais.
A questão levantada pela Terminal é: atualmente, os "stablecoins com rendimento" representados pelo sUSDe carecem de um mercado secundário eficiente, resultando em problemas de liquidez para grandes negociações. Portanto, a Terminal visa construir um DEX à vista centrado no sUSDe, oferecendo um canal de negociação eficiente entre stablecoins e ativos institucionais.
No nível do produto, a Terminal será dividida em duas partes:
Primeiro, uma plataforma de negociação descentralizada totalmente aberta, onde qualquer um pode negociar e fornecer liquidez;
Em segundo lugar, uma plataforma de negociação permissiva voltada para instituições, suportando requisitos de conformidade e negociação de ativos do mundo real (RWA).
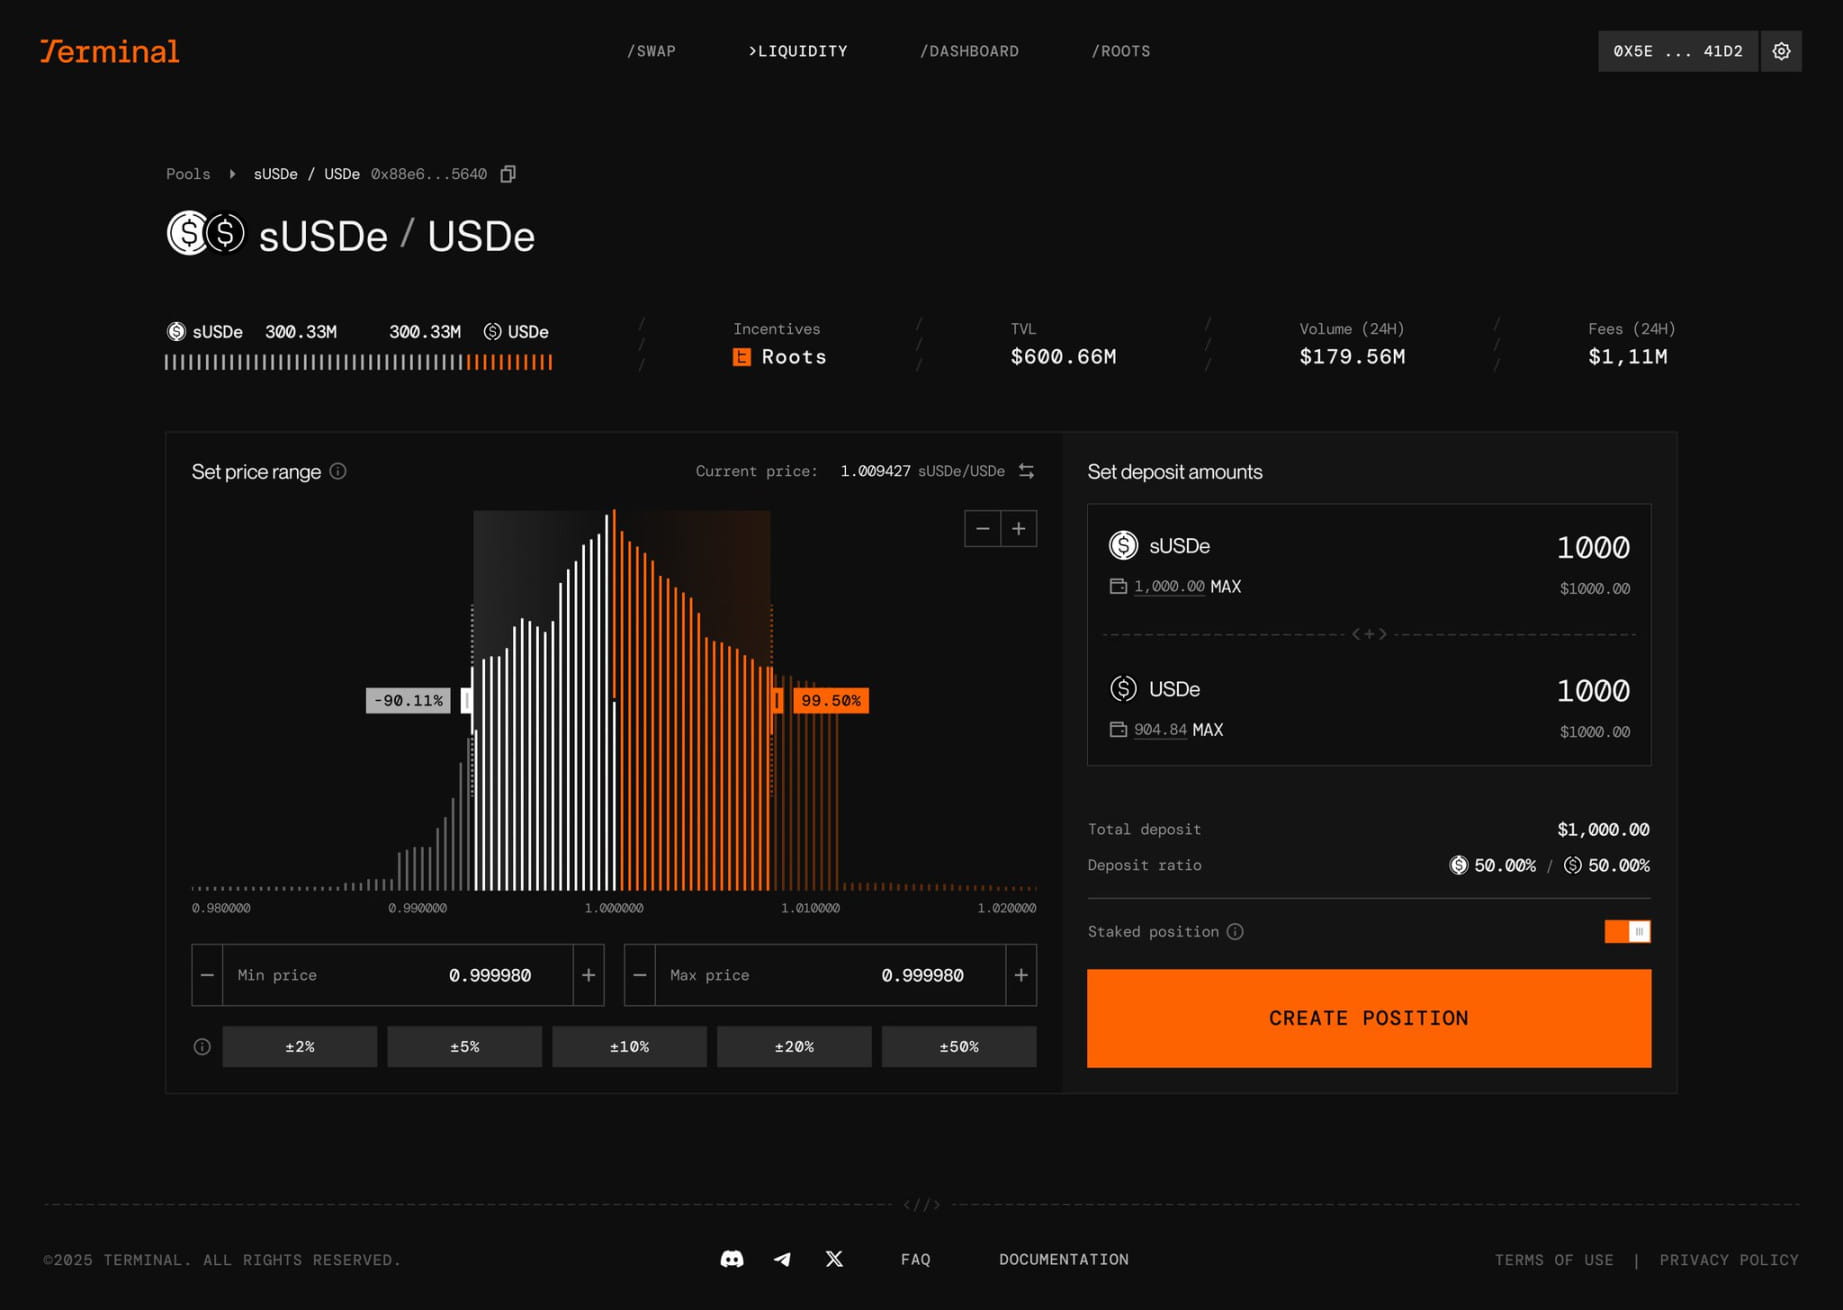
Em termos de design de mecanismo, a Terminal adotou um modelo de "ativos de rendimento redimíveis". Tomando o sUSDe como exemplo, seus rendimentos são extraídos (skimmed) para garantir que mantenha a estabilidade do dólar, enquanto ainda pode circular como moeda base do protocolo.
Os depósitos pré-adicionados da Terminal também estão em andamento, depositar USDe pode ganhar pontos de airdrop tanto para a Ethena quanto para a própria Terminal, enquanto depositar WETH pode ganhar pontos para a ether.fi e depositar WBTC pode ganhar pontos para a Terminal.
Strata
A Ethena é tão bem-sucedida que projetos que a imitam estão surgindo a todo momento. Alguns projetos baseiam-se na mecânica da Ethena e realizam "microinovações" para conquistar uma fatia de mercado, como a Resolv Labs (emissor do USR). A mecânica da Ethena já amadureceu e não deve ser alterada diretamente, mas pode trazer essas inovações de volta ao USDe através de projetos do ecossistema. A mecânica da Strata é semelhante à da Resolv.
A Strata é um protocolo de estratificação de risco (risk tranching) baseado na Ethena, projetado para reembalar os retornos de stablecoins com rendimento como USDe, atendendo às necessidades de investidores com diferentes apetite a risco. Ela também funcionará na Converge.
Especificamente, a Strata divide os retornos do USDe em duas categorias de tokens:
Strata USDe (stUSDe): como produto prioritário (senior), oferece retornos mais estáveis e proteção de capital, adequado para investidores conservadores. Seus retornos vêm do sUSDe, garantindo um APY mínimo e com certo potencial de valorização.
Strata Junior Liquidity Pool (stJLP): como produto júnior (junior), assume riscos adicionais e absorve a volatilidade do sUSDe, mas pode oferecer retornos mais altos, adequado para usuários dispostos a assumir riscos.
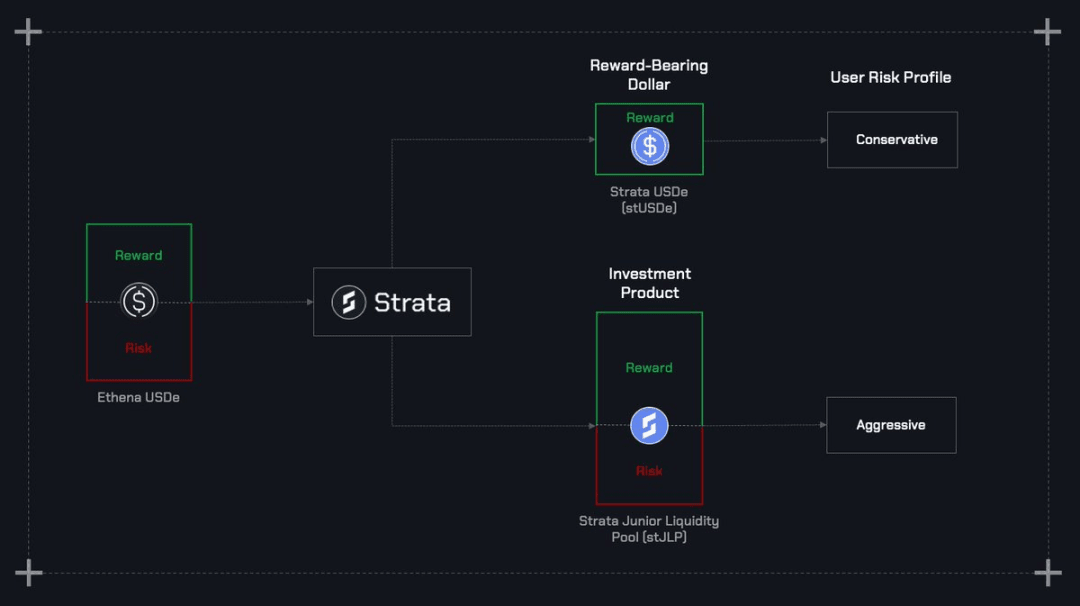
Esse modelo é semelhante a produtos financeiros estruturados nas finanças tradicionais, que claramente separam rendimento e risco, oferecendo assim opções de risco para investidores institucionais e pequenos investidores.
Para fundos conservadores, o stUSDe da Strata oferece retornos estáveis e previsíveis, fracos em relação às taxas de juros tradicionais; enquanto para investidores com maior apetite ao risco, o stJLP oferece a possibilidade de retornos alavancados. Se a Ethereal e a Terminal resolvem os problemas de negociação e liquidez, a Strata complementa o quebra-cabeça de "gestão de risco".
No contexto da fusão entre DeFi e TradFi, a Strata surge para preencher a lacuna em "design de produtos institucionalizados". O financiamento tradicional que entra no DeFi geralmente enfatiza retornos ajustados ao risco, enquanto a Strata satisfaz essa demanda com produtos estruturados tokenizados.
A temporada de airdrop da Strata, Temporada 0, está em andamento. Depositar USDe / eUSDe (USDe depositado na Ethereal) não apenas garante pontos de airdrop para a Ethereal e para a Ethena, mas também permite ganhar pontos de airdrop da Ethereal ao mesmo tempo. Os três protocolos do ecossistema Ethena já integraram Pendle, Euler, Morpho e outros protocolos DeFi, com várias maneiras de ganhar pontos, como LP, YT leverage mining, PT loop loans, e muitos outros. Recomenda-se que os leitores explorem por conta própria.
Inovação de modelo
A história da Ethena é realmente boa, e ao entender o grande ecossistema que está sendo construído, é difícil ver a ação de simplesmente aplicar o modelo de negócios de uma empresa de negociação como uma forma de obter um prêmio, uma fraude para aumentar a avaliação, e até mesmo levar as pessoas a pensar que essa abordagem realmente pode ser considerada "inovação de modelo"?
Para mim, a resposta é sim.
CeDeFi
Quando a Ethena registra os saldos dos clientes e as participações do fundo de hedge (USDe, sUSDe) na blockchain, ela realmente se transforma de CeFi para "CeDeFi", assumindo as vantagens inerentes do DeFi, como Permissionless (sem permissão) - fundos de hedge privados comuns normalmente estão abertos apenas para instituições e usuários de alto patrimônio, com barreiras que podem chegar a milhões de dólares, podendo exigir toda uma variedade de informações de identidade para atender aos requisitos de conformidade; mas na blockchain, não há necessidade de autenticação de identidade, apenas uma taxa de Gas, 10 dólares, 100 dólares, 1000 dólares... qualquer quantia pode ser comprada através de DEX, sem a necessidade de consentimento de ninguém.
A acessibilidade do DeFi beneficia muitos que foram isolados do sistema financeiro tradicional. Um cidadão de um país instável na África do Sul, por exemplo, não possui um banco confiável ao seu redor, mas, com acesso à internet e a um software de carteira de criptomoeda, pode ter seus ativos valorizados pelos melhores fundos de hedge.
Essas vantagens inerentes do DeFi, em comparação com o CeFi, são inovações de modelo. Porque para muitos pequenos investidores, isso representa uma oportunidade de investimento do zero ao um, a blockchain torna as finanças avançadas acessíveis ao público, permitindo que investidores individuais tenham mais opções de investimento.
Assim, o empoderamento atual do token Ethena, ENA, é um amplificador de airdrop. O modelo de "minerar a si mesmo" sempre pareceu questionável, mas na verdade há um outro lado.
Marketing de tokens.
Usar incentivos de tokens (airdrops) para promover o crescimento do protocolo pode ser uma inovação de modelo na distribuição de produtos. Porque isso realmente funciona, o USDe é o ativo "dólar" que alcançou a oferta de 10 bilhões mais rapidamente na história, e o airdrop de ENA nas quatro temporadas desempenhou um papel crucial nesse crescimento.
É importante notar que o sUSDe em si é um produto prático com PMF (adequação do produto ao mercado) - já existe uma demanda de rendimento, e com a adição de pontos de airdrop, é uma situação vantajosa. O marketing de tokens ajudou em seu crescimento, mas quando os incentivos terminarem, a tendência de desenvolvimento do sUSDe também é pouco provável de ser revertida.
E para empresas e produtos em rápido desenvolvimento, não distribuir dividendos e usar os fundos para preparar o desenvolvimento futuro é bastante normal; muitas ações de tecnologia listadas na Nasdaq fazem isso.
Após a maturação do produto, os tokens sempre terão empoderamento. Mesmo um token de governança meme como o UNI está pavimentando o caminho para abrir o interruptor de taxas. Seja através de um mecanismo de recompra ou compartilhamento de receita, os tokens empoderados representam uma certa "propriedade" do produto subjacente, equivalente ao capital acionário no mundo Web2. Usar incentivos de capital acionário para motivar os usuários a usar o produto? Isso é algo que não poderia acontecer nas finanças tradicionais, e é a blockchain que torna isso possível.
Entregar o produto ao usuário é a essência do Web3, e também é a "inovação de modelo" na distribuição de propriedade.
Ethena é um produto que amplifica a inovação de modelo da blockchain e pode se transformar em um ecossistema CeDeFi vasto e onipresente.
Declaração: o autor deste artigo possui tokens ENA, cujo valor atende aos critérios de divulgação.