Autor do texto original: Mason Nystrom
Compilado por: White55, Mars Finance
Oferecendo aos fundadores algumas percepções sobre o estado do financiamento em criptomoedas e algumas previsões pessoais sobre o futuro do capital de risco em criptomoedas.
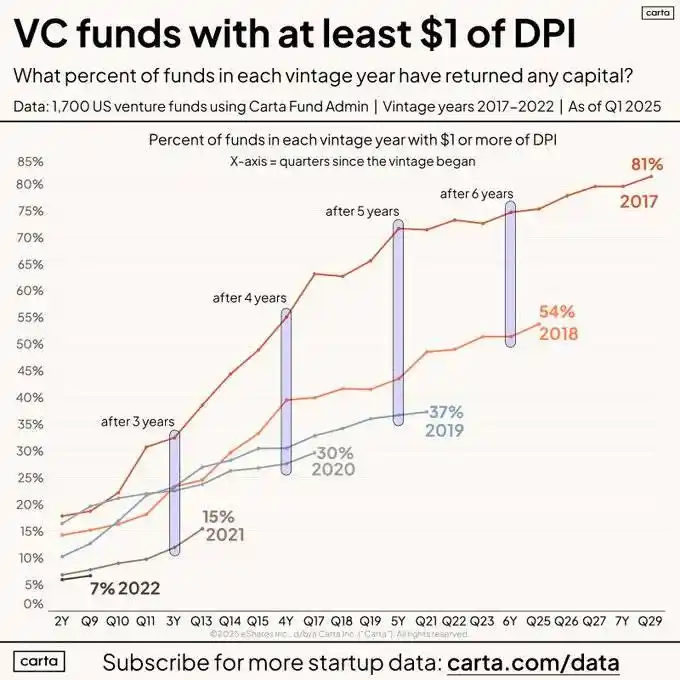
Dito isso: o ambiente de financiamento é difícil, devido aos desafios de capital dos LPs (limited partners) e do DPI (Deep Tide Index: um índice ponderado por valor de mercado usado para rastrear o desempenho dos ativos DeFi no mercado de criptomoedas), observando todo o setor de capital de risco, os fundos têm devolvido menos capital aos LPs em comparação com períodos anteriores.
Isso, por sua vez, resulta na diminuição do capital líquido obtido por VCs existentes e novos, levando a um ambiente de financiamento mais difícil para os fundadores.
O que isso significa para as empresas de criptomoedas?
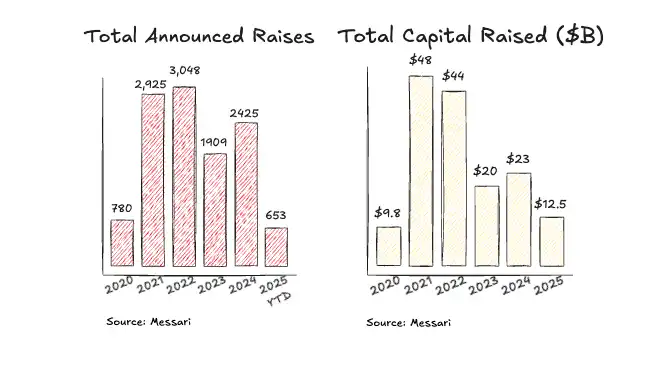
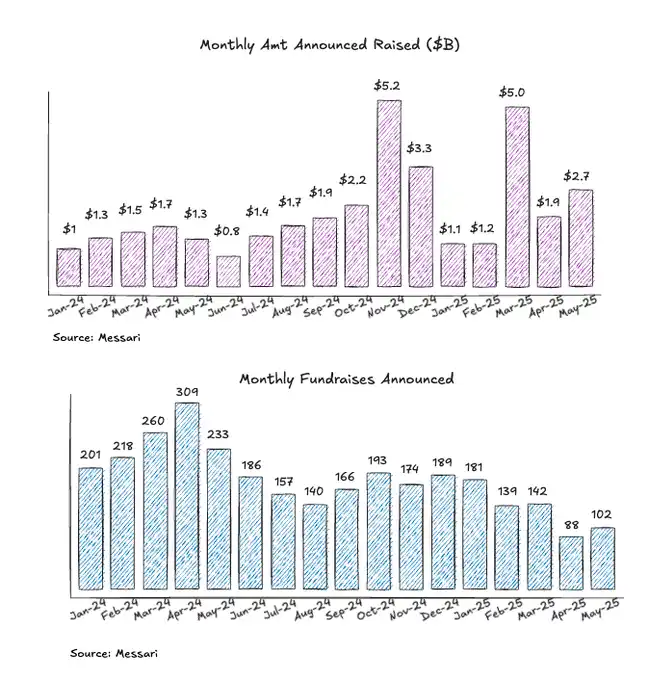
Transações desaceleram em 2025, mas se alinham com o ritmo de alocação de capital de 2024.
· A desaceleração no número de transações pode estar relacionada ao fato de que muitos VCs estão se aproximando do final de seus fundos, com menos capital disponível para alocar.
· Algumas grandes transações ainda são realizadas por grandes fundos, portanto, o ritmo da alocação de capital se mantém em linha com os dois anos anteriores.
Nos últimos dois anos, as transações de fusões e aquisições em criptomoedas melhoraram continuamente, sinalizando um bom desenvolvimento de liquidez e oportunidades de saída. Recentes transações de fusões e aquisições de grande escala, incluindo NinjaTrader, Privy, Bridge, Deribit e HiddenRoad, sinalizam um bom presságio para a consolidação e subscrição de mais investimentos de risco em ações de criptomoedas.
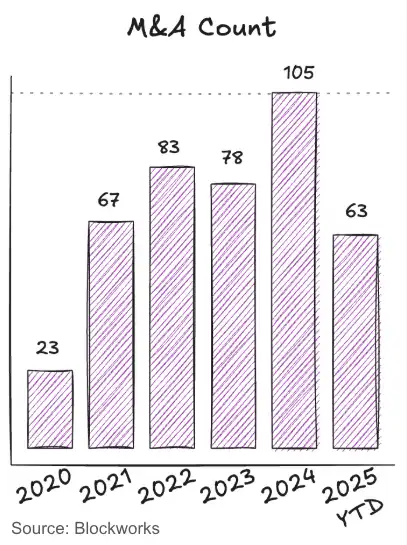
No último ano, o número de transações permaneceu relativamente estável, com algumas transações grandes e em estágio avançado completadas (ou anunciadas) no quarto trimestre de 2024 e no primeiro trimestre de 2025. Isso se deve principalmente ao fato de que mais transações pertencem às fases iniciais de pré-seed, seed e aceleradoras, que sempre têm capital mais abundante.
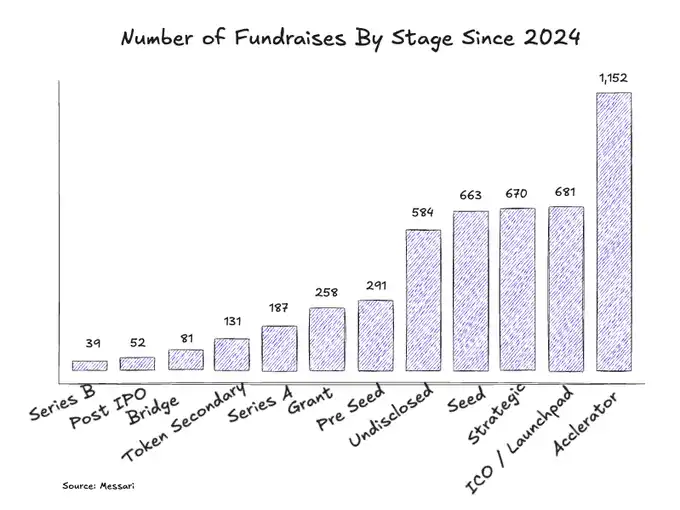
Aceleradoras e Launchpads lideram o número de transações em todas as fases
Desde 2024, surgiu uma abundância de aceleradoras e plataformas de Launchpad no mercado, o que pode refletir um ambiente de capital mais rigoroso e a escolha dos fundadores de lançar tokens mais cedo.
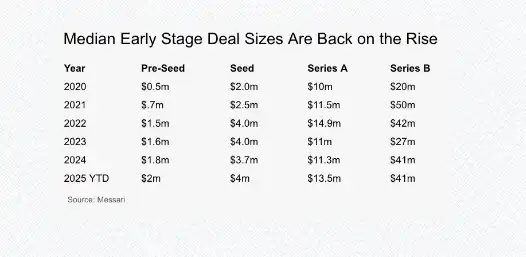
O tamanho médio das transações na fase inicial está se recuperando
Os volumes de financiamento pré-seed continuam a crescer ano a ano, indicando que o mercado ainda possui capital abundante nas fases iniciais. Os medianos de financiamento seed, Série A e Série B estão próximos ou voltaram aos níveis de 2022.
Previsões para a próxima fase do capital de risco em criptomoedas
1: Tokens se tornarão o principal mecanismo de investimento
Mudando de uma estrutura bifurcada de tokens e ações para uma estrutura unificada de valorização de ativos únicos. Um ativo, uma história de valorização.
Link do tweet original: https://x.com/MorphoLabs/status/1930973177691189423
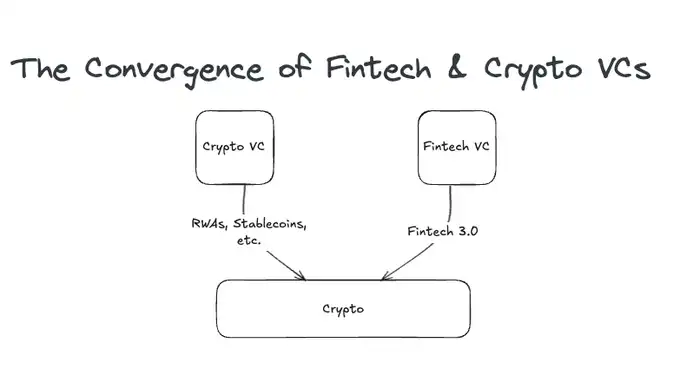
2: A fusão de fintech e capital de risco em criptomoedas
Cada investidor em fintech está se transformando em um investidor em criptomoedas, pois eles desejam investir em redes de pagamento de próxima geração, novos bancos e plataformas tokenizadas, todos construídos sobre trilhos de criptomoedas. A competição no capital de risco em criptomoedas está prestes a começar, e muitos VCs de criptomoedas que ainda não investiram em stablecoins/ pagamentos terão dificuldades para competir com VCs de fintech experientes.
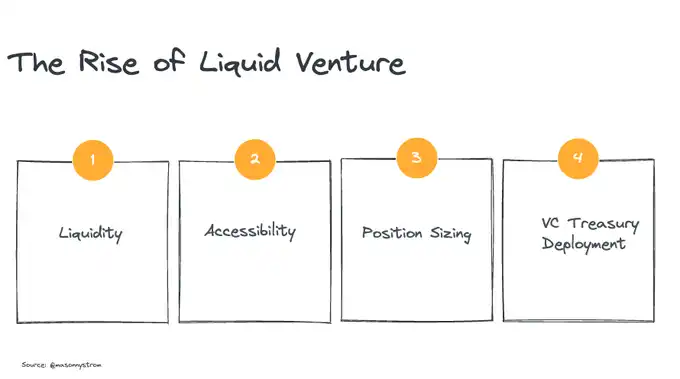
3: A ascensão do capital de risco de liquidez
‘Capital de risco de liquidez’ – oportunidades de investimento de risco no mercado de tokens de liquidez.
· Liquidez – A liquidez de ativos públicos/tokens significa liquidez mais rápida.
· Acessibilidade – Em investimentos de risco privados, o acesso não é fácil, enquanto o capital de risco de liquidez significa que os investidores nem sempre precisam vencer uma negociação; eles podem comprar ativos diretamente. Opções de negociação de balcão também estão disponíveis.
· Ajuste de posições – Com as empresas emitindo tokens mais cedo, isso significa que pequenos fundos ainda podem construir posições significativas, enquanto grandes fundos também podem alocar de maneira semelhante em ativos de liquidez com maior capitalização de mercado.
· Alocação de capital – Muitos dos VCs com melhor desempenho historicamente mantiveram seu capital de risco em tokens como BTC e ETH, que geraram retornos excessivos. Pessoalmente, acredito que, em ciclos de mercado em baixa, será cada vez mais normal que os VCs chamem mais capital antecipadamente.
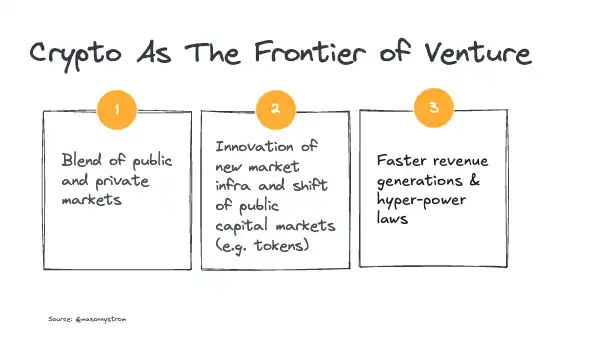
Cryptocurrency continuará a liderar a vanguarda do capital de risco
A fusão dos mercados de capital público e privado é a direção do desenvolvimento do capital de risco, à medida que as empresas adiam suas ofertas públicas iniciais, mais VCs tradicionais optam por investir em mercados de liquidez (ferramentas mantidas após IPO) ou no mercado secundário. As criptomoedas estão na vanguarda do capital de risco. As criptomoedas continuam a inovar na formação de novos mercados de capital. Além disso, à medida que mais ativos são transferidos para a blockchain, mais empresas se concentrarão na formação de capital prioritariamente na cadeia.
Por fim, os retornos das criptomoedas tendem a ser mais polinômicos do que o capital de risco tradicional (Nota do Deep Tide: em uma distribuição polinômica, a probabilidade de ocorrência da maioria dos eventos é baixa, enquanto a probabilidade de ocorrência de eventos muito raros é alta.), os principais ativos em criptomoedas competem para se tornarem moedas digitais soberanas e a base da nova economia financeira. Essa descentralização será maior, mas a superpolinomialidade e a volatilidade das criptomoedas continuarão a impulsionar capital para o espaço de capital de risco em criptomoedas, em busca de retornos assimétricos.