作者:Jacob Zhao
O mercado de criptomoedas tem sido insatisfatório recentemente, e os retornos conservadores e estáveis voltaram a ser uma demanda do mercado. Assim, combinando as lições de investimento dos últimos anos e os resultados de pesquisa concentrada no campo das stablecoins no final do ano passado, discutiremos o antigo, mas sempre relevante, tópico dos retornos das stablecoins.
As categorias de stablecoins no atual mercado de criptomoedas são principalmente as seguintes:
· USDT, que é condicionalmente compatível mas tem a maior participação de mercado: seus cenários de aplicação são amplos (pares de negociação em exchanges, pagamentos de empresas do setor de criptomoedas, comércio internacional real e cenários de pagamentos offline), os usuários depositam suas esperanças em um grande ativo que não pode falir e que a Tether possui capacidade de suporte.
· Stablecoins compatíveis ancoradas 1:1 com moeda fiduciária: USDC tem o maior suporte em termos de cadeias e cenários de aplicação, sendo uma verdadeira moeda digital em blockchain, enquanto outras stablecoins compatíveis, como PayPal USD e BackRock USD, têm limitações em seus cenários de aplicação.
· Stablecoins supercolateralizadas: incluindo DAI da MakerDAO e seu upgrade para USDS após o Sky Protocol; LUSD da Liquity se tornou um concorrente com sua taxa de empréstimo colateral de 0 e baixa taxa de colateralização de 110%.
· Stablecoins de ativos sintéticos: o USDe da Ethena, que se tornou a representação mais emblemática neste ciclo. Seu modelo de arbitragem de taxa de fundos para obter retornos será um dos modos de retorno de stablecoins que serão analisados mais adiante neste artigo.
· Stablecoins de projetos RWA com ativos subjacentes em títulos do tesouro dos EUA: o USD0 da Usual e o USDY da Ondo são os mais representativos neste ciclo. O USD0++ da Usual fornece liquidez para os títulos do tesouro dos EUA de maneira semelhante ao que a Lido faz para o staking de ETH, mostrando inovação.
· Stablecoins algorítmicas: após o colapso do UST da Terra, a pista foi basicamente desmentida; a Luna carece de suporte de valor real, levando a uma volatilidade extrema no preço do token, resultando em uma espiral de morte com vendas em queda. O FRAX, que combina stablecoins algorítmicas e o modelo de supercolateralização, ainda tem algumas aplicações, enquanto outras stablecoins algorítmicas perderam influência no mercado.
· Stablecoins não dolarizadas: stablecoins em euros (como EURC da Circle e EURT da Tether) e outras stablecoins fiduciárias (BRZ, ZCHF, HKDR etc.) atualmente têm pouco impacto no mercado dominado por stablecoins em dólares. Um projeto de stablecoin não dolarizada em que investi, que era supercolateralizado, basicamente se tornou zero. O único caminho para stablecoins não dolarizadas está no negócio de pagamentos sob um quadro regulatório compatível, em vez de ser aplicado na comunidade cripto nativa.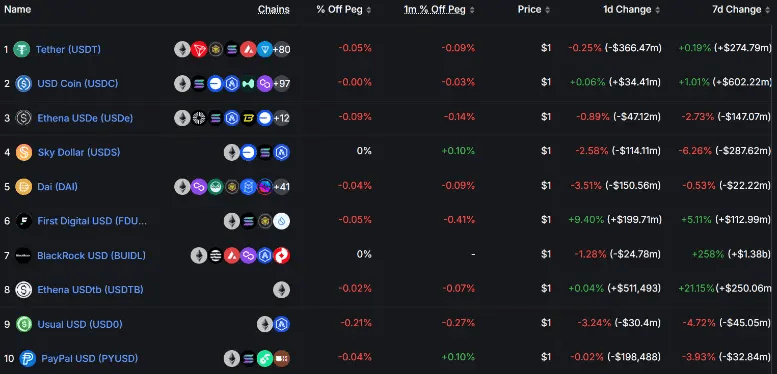 Ranking de capitalização de mercado de stablecoins
Fonte de dados: https://defillama.com/stablecoins
Atualmente, os modos de obtenção de retornos por meio de stablecoins podem ser classificados nas seguintes categorias, que serão analisadas em detalhes neste artigo: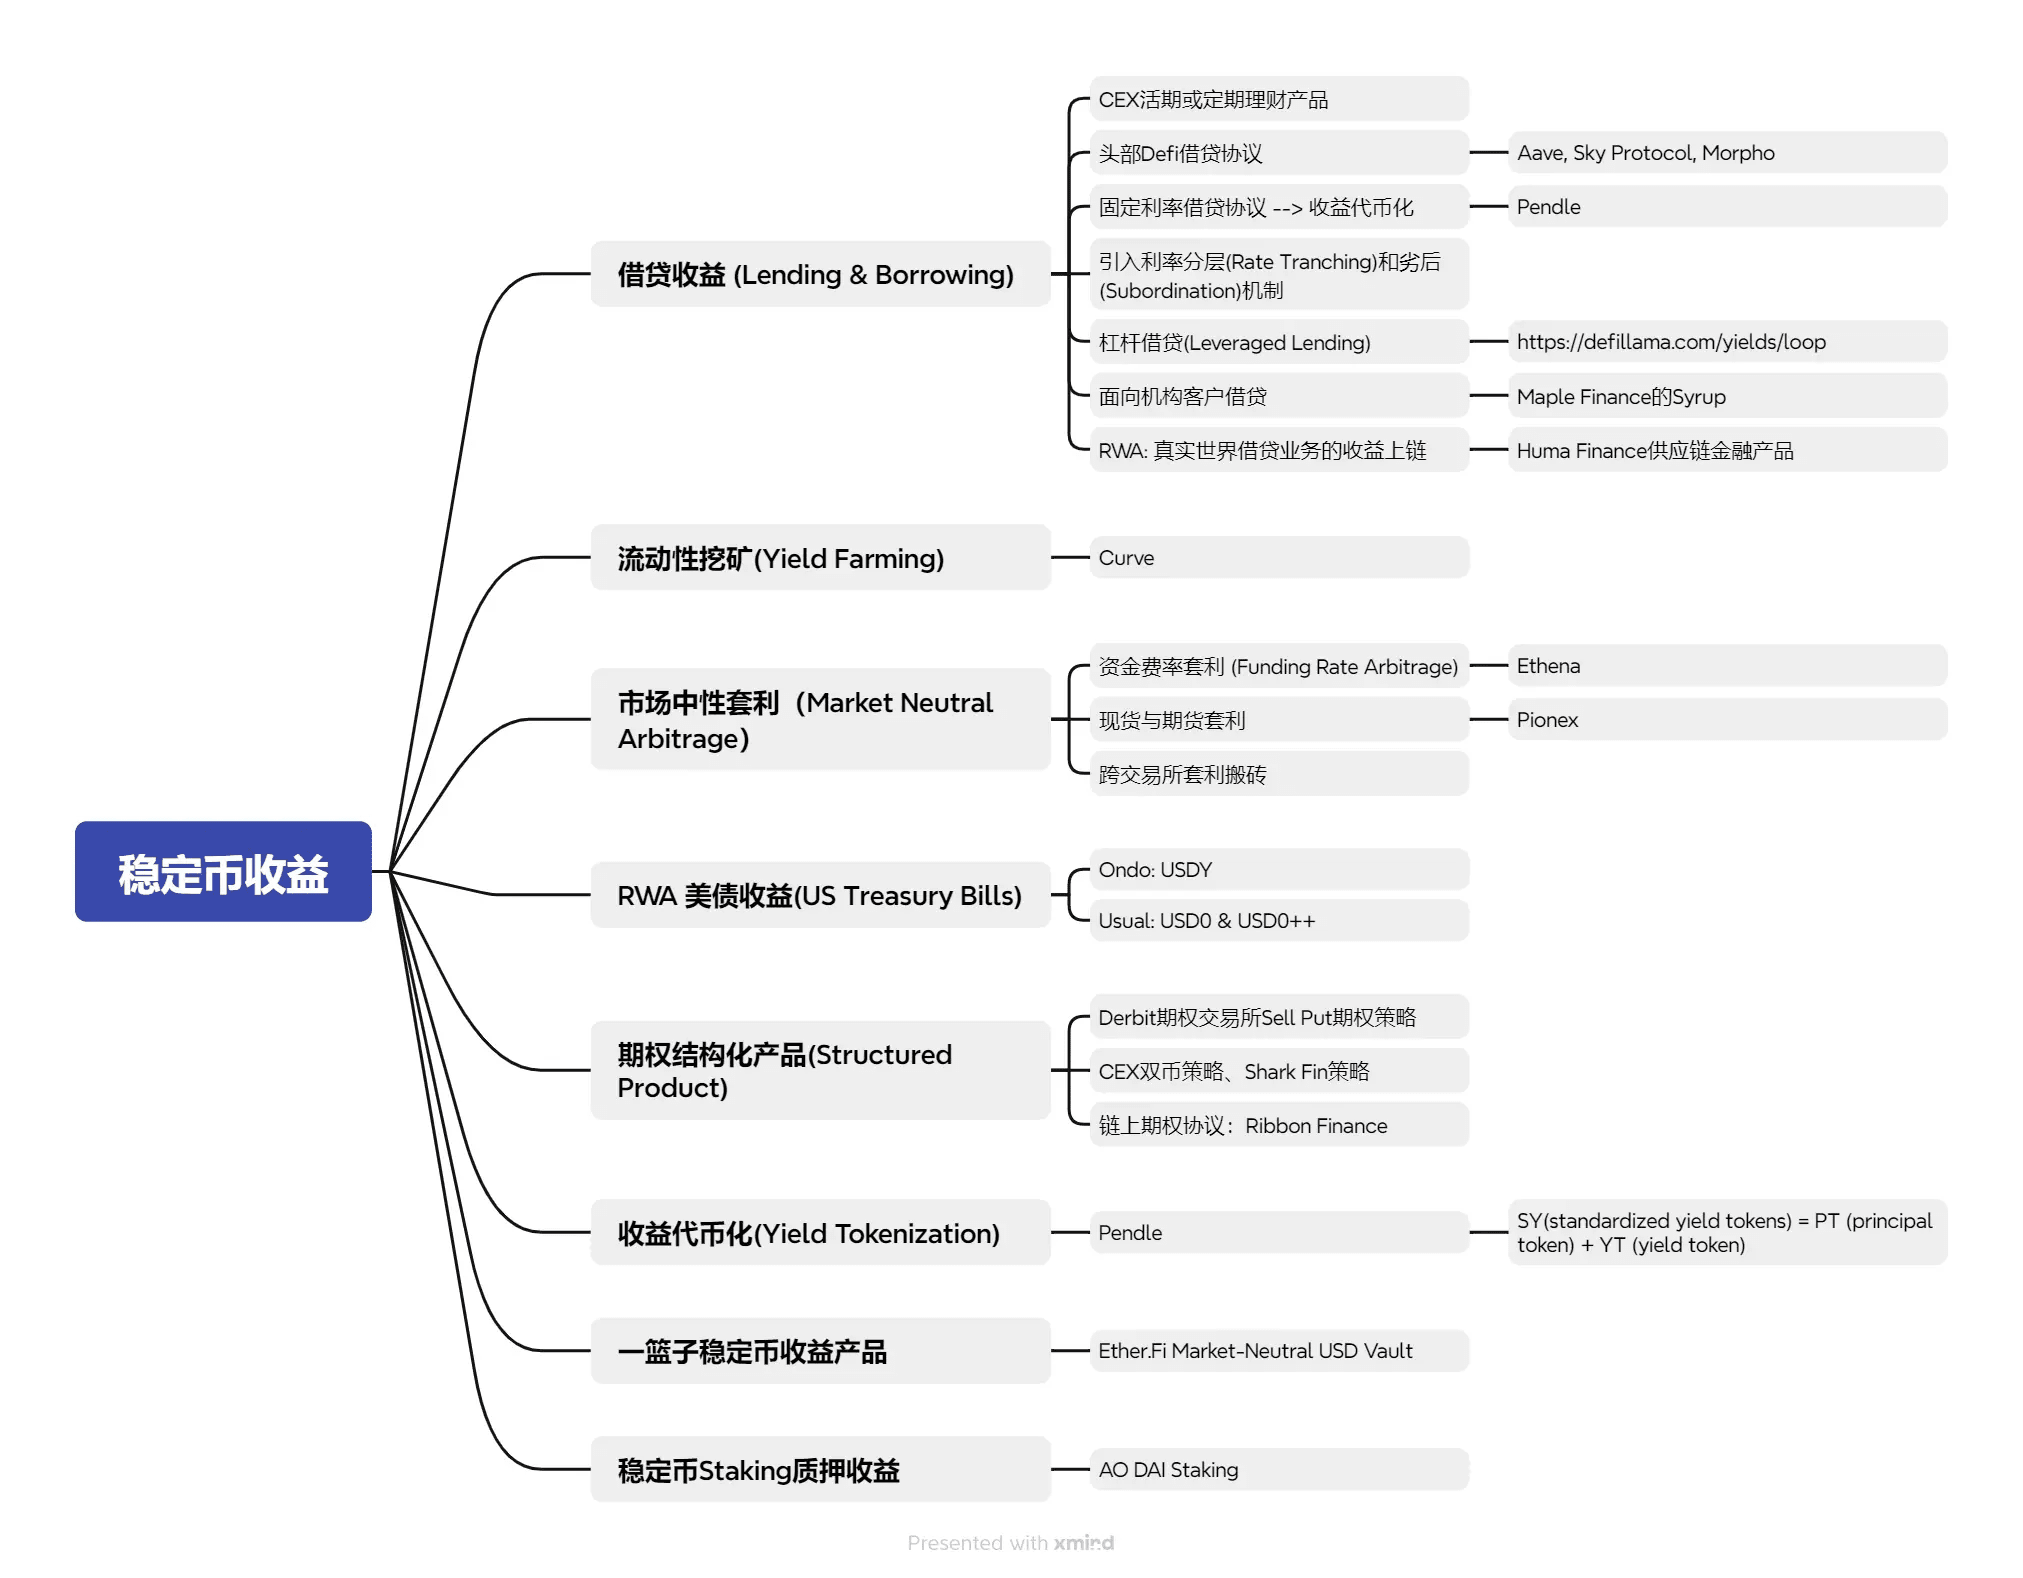
1. Empréstimos de stablecoins (Lending & Borrowing):
Os empréstimos, como o modelo financeiro mais tradicional, têm sua essência de retorno proveniente dos juros pagos pelos tomadores, e é necessário considerar a segurança da plataforma ou protocolo, a probabilidade de inadimplência do tomador e a estabilidade dos retornos. Atualmente, os produtos de empréstimos de stablecoins no mercado incluem:
· Plataformas Cefi, lideradas por exchanges de topo (Binance, Coinbase, OKX, Bybit), focadas em produtos de gestão de ativos instantâneos.
· Protocolos Defi de destaque como Aave, Sky Protocol (a marca após a atualização da MakerDAO), Morpho Blue, entre outros.
As exchanges de topo, com segurança de plataforma testada ao longo do tempo, e os protocolos Defi de destaque possuem maior segurança. Durante períodos de alta, a demanda por empréstimos faz com que os retornos em U aumentem facilmente para mais de 20%, mas durante períodos de baixa os retornos geralmente ficam entre 2% e 4%. Portanto, a taxa de juros flexível é um indicador bastante intuitivo da atividade do mercado. As taxas de juros fixas, devido à falta de liquidez, geralmente têm retornos mais altos do que as taxas variáveis, mas não conseguem capturar o aumento dos retornos durante períodos ativos do mercado.
Além disso, o mercado de empréstimos de stablecoins apresenta algumas inovações, incluindo:
· Protocolos Defi de empréstimos com taxa fixa: O protocolo Pendle, que é altamente representativo neste ciclo, começou com empréstimos a taxa fixa e evoluiu para a tokenização de retornos, que será detalhada mais adiante; enquanto projetos Defi de taxa fixa como Notional Finance e Element Finance, embora não tenham sido bem-sucedidos, têm conceitos de design que valem a pena considerar.
· Introdução de mecanismos de segmentação de taxas (Rate Tranching) e subordinação (Subordination) nos empréstimos;
· Protocolos Defi que oferecem empréstimos alavancados (Leveraged Lending);
· Protocolos Defi de empréstimos voltados para clientes institucionais, como o Syrup da Maple Finance, cujo rendimento é proveniente de empréstimos institucionais.
· RWA levando os lucros de negócios de empréstimos do mundo real para a blockchain, como os produtos de financiamento da cadeia da Huma Finance.
Em suma, os negócios de empréstimo, como o modelo financeiro mais tradicional, são de fácil compreensão e continuarão a ser o principal modelo de retorno de stablecoins devido ao grande volume de capital envolvido.
2. Retornos de mineração de liquidez (Yield Farming):
Representado pela Curve, seus retornos vêm das taxas de transação pagas aos provedores de liquidez (LP) e recompensas em tokens. A Curve, como o Santo Graal das plataformas DEX de stablecoins, se tornou um indicador importante da adoção de novas stablecoins na indústria, sendo a inclusão em Pools da Curve um sinal de aceitação no setor. A vantagem da mineração na Curve é a alta segurança, mas a desvantagem é o baixo retorno que carece de atratividade (0-2%). Para investimentos não significativos e a longo prazo, a participação na mineração de liquidez da Curve pode não cobrir nem mesmo as taxas de transação.
Os pares de negociação de stablecoins no pool da Uniswap enfrentam problemas semelhantes, onde os pares de negociação não stablecoins têm o risco de perdas na mineração de liquidez, e outros pools de stablecoins em DEX menores, embora apresentem retornos mais altos, ainda levantam preocupações sobre Rug Pull, não se adequando aos princípios de prudência e estabilidade dos investimentos em stablecoins. Podemos observar que os pools de stablecoins Defi ainda dominam com o modelo de empréstimo, com o clássico 3Pool da Curve (DAI USDT USDC) ocupando apenas a vigésima posição em TVL.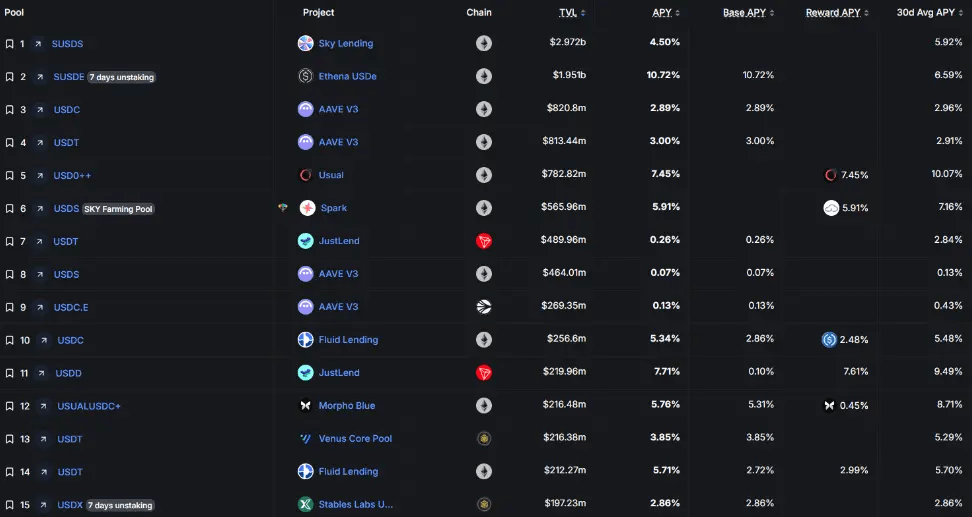
Ranking de TVL de pools de stablecoins
Fonte: https://defillama.com/yields?token=ALL_USD_STABLES
3. Retornos de arbitragem neutra ao mercado:
Estratégias de arbitragem neutra ao mercado têm sido amplamente aplicadas em instituições de negociação profissional, mantendo uma exposição líquida de mercado próxima a zero por meio da manutenção simultânea de posições longas e curtas. Especificamente no Crypto, isso inclui:
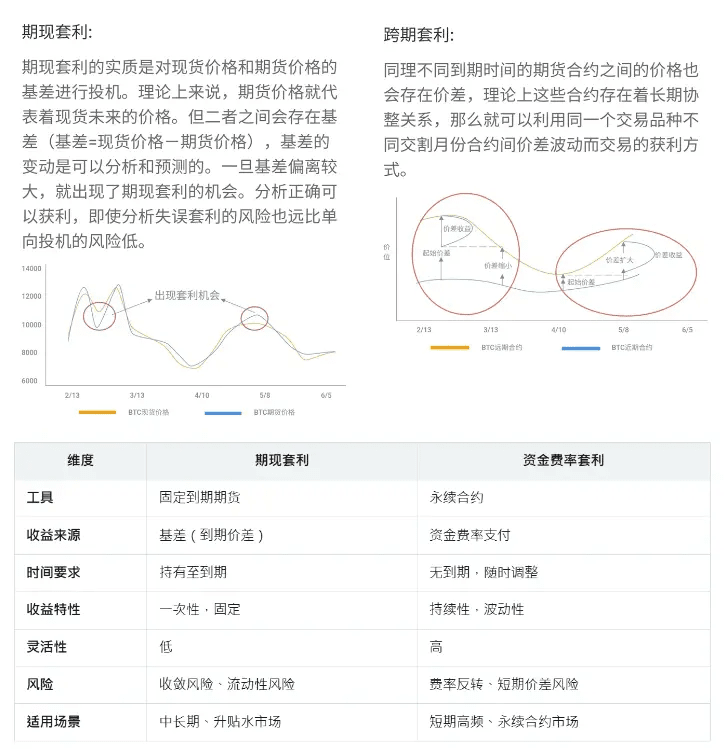
· Arbitragem de taxa de fundos (Funding Rate Arbitrage): contratos futuros perpétuos (Perpetual Futures) não têm data de vencimento, e seus preços são mantidos em alinhamento com o preço à vista por meio de um mecanismo de taxa de fundos. A taxa de fundos precisa ser paga regularmente, reduzindo a diferença de preço de curto prazo entre o mercado à vista e o futuro.
· Quando o preço do contrato perpétuo está acima do preço à vista (contango), o longo paga o curto, a taxa de fundos é positiva.
· Quando o preço do contrato perpétuo está abaixo do preço à vista (backwardation), o curto paga o longo, a taxa de fundos é negativa.
· Dados históricos mostram que a probabilidade de a taxa de fundos ser positiva é significativamente maior do que a probabilidade de ser negativa. Portanto, os retornos vêm principalmente de cenários onde a taxa de fundos é positiva, comprando à vista e vendendo contratos perpétuos, recebendo as taxas pagas pelo longo.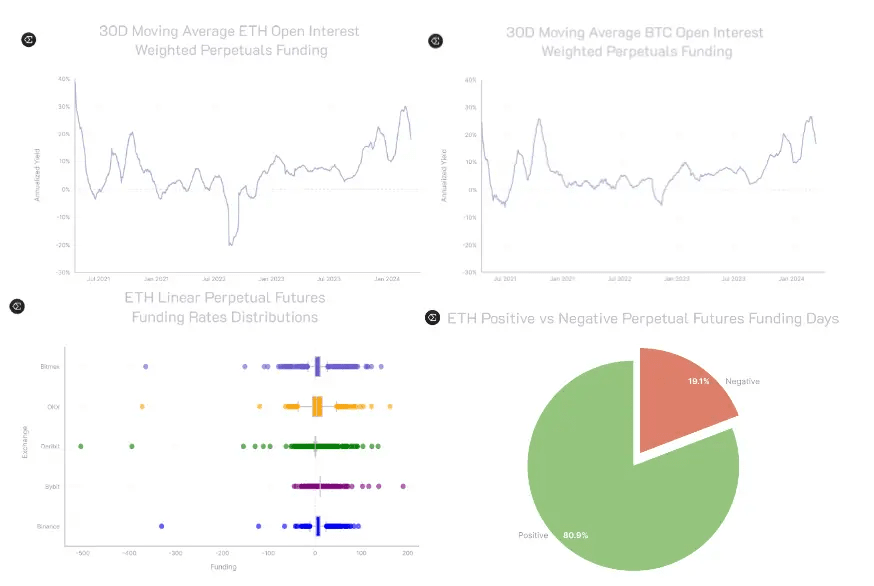 · Arbitragem entre à vista e futuros (Cash-and-Carry Arbitrage): a arbitragem entre mercados à vista e futuros aproveita as diferenças de preço entre o mercado à vista (Spot) e o mercado futuro (Futures) para garantir lucros por meio de posições de hedge. O conceito central é o 'basis', que é a diferença entre o preço futuro e o preço à vista. Normalmente, isso é feito em mercados em contango (futuros mais caros que à vista) ou backwardation (futuros mais baratos que à vista). Arbitragem de futuros é adequada para investidores com grandes quantias de capital que podem aceitar um período de bloqueio e que acreditam na convergência do basis, comum entre traders com mentalidade financeira tradicional.
· Arbitragem de triangular e cross-exchange: aproveitando a diferença de preços entre diferentes exchanges para construir uma posição neutra, uma forma de arbitragem que era comum nas primeiras fases do setor Crypto, mas atualmente as diferenças de preço em pares de negociação principais entre diferentes exchanges são muito baixas, exigindo scripts de arbitragem automatizados e sendo mais adequados para mercados altamente voláteis e criptomoedas de pequeno valor de mercado, com barreiras de entrada altas para pequenos investidores. O Hummingbot pode ser uma referência para isso.
Além disso, existem outros modelos de arbitragem como arbitragem triangular, cross-chain e cross-pool, que não serão discutidos em detalhes neste artigo.
Estratégias de arbitragem neutra ao mercado, devido ao seu alto nível de especialização, são limitadas à audiência de investidores profissionais. A introdução da Ethena neste ciclo trouxe a estratégia madura de 'arbitragem de taxa de fundos' para a blockchain, permitindo que usuários de varejo participem.
Os usuários que depositam stETH no protocolo da Ethena recebem tokens USDe equivalentes. Ao mesmo tempo, abrem uma posição curta equivalente em uma exchange centralizada para lucrar com a taxa de fundos positiva. De acordo com dados históricos, mais de 80% do tempo a taxa é positiva e, em cenários de taxa negativa, a Ethena compensará as perdas por meio de reservas; mais de 65% da receita do protocolo Ethena é proveniente da taxa de fundos, além de haver uma parte adicional proveniente do staking de Ethereum, empréstimos em cadeia ou em exchanges (35%) como receita complementar. Além disso, os ativos dos usuários são custodiados por uma instituição de custódia de terceiros (OES) e relatórios de auditoria são emitidos regularmente, isolando efetivamente o risco das plataformas de exchange.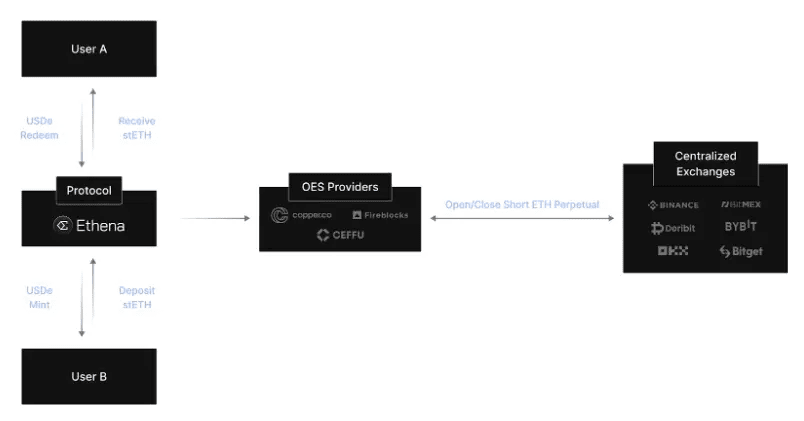 Quanto aos riscos da Ethena, além dos incidentes da plataforma de exchanges e da instituição de custódia, problemas de segurança do contrato inteligente e desvios de ativos âncora, o ponto central mais importante está na 'perda em cenários de taxa de fundos negativos a longo prazo, onde os fundos retidos não podem cobrir'. Com base em dados históricos de recuo, podemos entender que a probabilidade é baixa; mesmo que ocorra, isso significa que a estratégia de negociação 'arbitragem de taxa de fundos' amplamente aplicável falhará. Portanto, desde que a equipe não atue de forma maliciosa, o protocolo Ethena não enfrentará o modo de espiral de morte das stablecoins algorítmicas da Terra, e a possibilidade é que os altos retornos subsididos por tokens diminuam gradualmente e retornem à faixa normal de retornos de arbitragem.
Ao mesmo tempo, não podemos deixar de reconhecer que a Ethena fez o máximo para garantir a transparência dos dados, onde o histórico de retornos, taxas de fundos, posições em diferentes exchanges e relatórios de auditoria mensais podem ser consultados claramente no site oficial, superando outros produtos de arbitragem de taxa de fundos no mercado.
Além do modelo de 'arbitragem de taxa de fundos' da Ethena, a exchange Pionex também possui produtos de investimento em stablecoins com o modelo de 'arbitragem de prazo'. Infelizmente, além da Ethena, atualmente não vemos muitos produtos de arbitragem neutra ao mercado que permitam a participação de clientes de varejo com baixos requisitos.
4. Retornos de projetos RWA em títulos do tesouro dos EUA (US Treasury Bills)
O ciclo de aumento das taxas de juros do Federal Reserve entre 2022-2023 elevou a taxa em dólares para acima de 5%. Mesmo que agora esteja mudando gradualmente para uma redução, uma taxa de juros em dólares acima de 4% ainda é um ativo raro que combina alta segurança com retornos elevados na indústria financeira tradicional. Os negócios RWA têm altos requisitos de conformidade e um modelo operacional rigoroso, com títulos do tesouro dos EUA sendo um dos poucos produtos RWA cuja lógica de negócio se sustenta.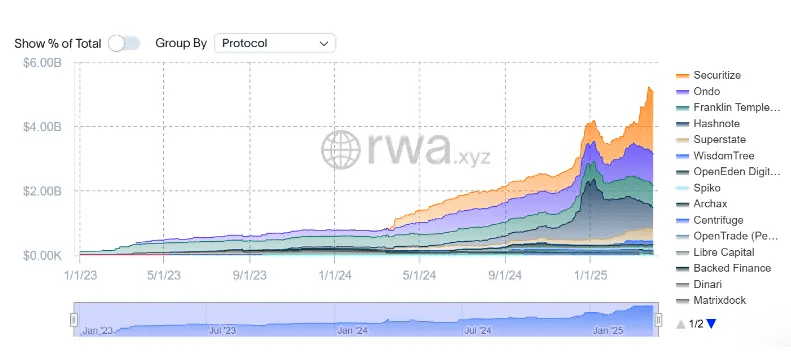 Com os títulos do tesouro dos EUA como ativos subjacentes, o USDY da Ondo é voltado para clientes de varejo fora dos EUA, enquanto o OUSG é voltado para clientes institucionais qualificados nos EUA, ambos oferecendo retornos de 4,25%. Em termos de suporte a múltiplas cadeias e aplicações ecológicas, é o líder no setor RWA, embora em termos de conformidade regulatória, tenha algumas deficiências em comparação com o FOBXX da Franklin Templeton e o BUIDL da BlackRock; no entanto, o protocolo Usual, que se destacou neste ciclo, adicionou um token de liquidez USD0++ sobre o USD0, que tem uma cesta de títulos do tesouro como ativo subjacente, semelhante ao que a Lido faz para o staking de Ethereum, proporcionando liquidez aos títulos do tesouro de 4 anos e permitindo a participação na mineração de liquidez de stablecoins ou pools de empréstimo para obter retornos adicionais.
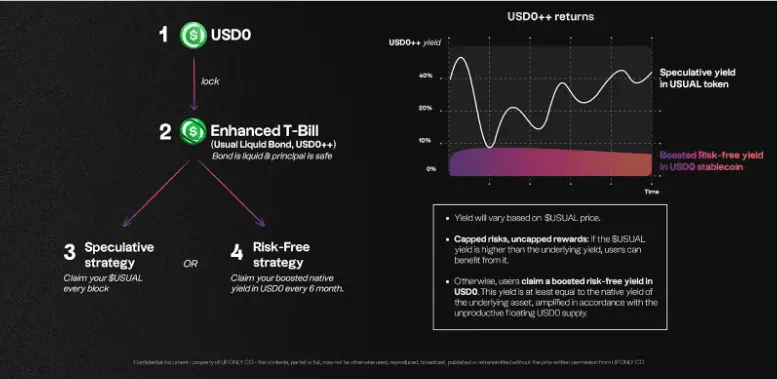 É importante notar que a maioria dos retornos de projetos RWA em títulos do tesouro dos EUA se estabiliza em torno de 4%, enquanto os altos retornos dos pools de stablecoins da Usual provêm principalmente de subsídios de tokens Usual, incentivos de Pills (Ponto), mineração de liquidez e outras receitas adicionais especulativas, que não são sustentáveis. Como o projeto RWA em títulos do tesouro dos EUA com o ecossistema Defi mais completo, ainda enfrenta o risco de uma lenta diminuição dos retornos, mas sem risco de colapso.
Embora a recente alteração no mecanismo de resgate do USD0++ em 2025 tenha causado um evento de desvinculação e venda, a raiz do problema reside na descompasso entre sua natureza de título e as expectativas do mercado, além de falhas de governança. No entanto, o mecanismo de design de liquidez, sendo uma inovação no setor, ainda é digno de nota e pode ser referenciado por outros projetos RWA em títulos do tesouro dos EUA.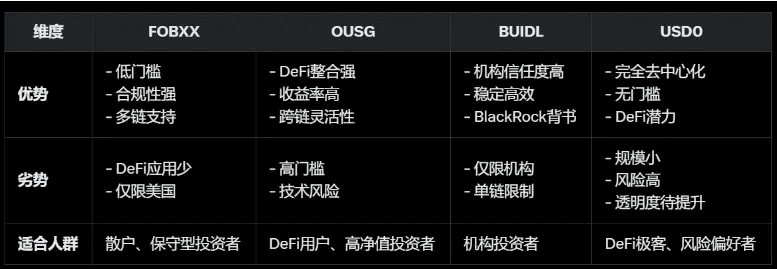 5. Produtos estruturados de opções (Structured Product)
Atualmente, os produtos estruturados, assim como estratégias de dupla moeda, estão em alta na maioria das exchanges centralizadas, originando-se das estratégias de negociar opções 'vendendo opções para ganhar prêmios'. As stablecoins ancoradas em U são principalmente estratégias de Sell Put, com retornos provenientes dos prêmios pagos pelos compradores de opções, ou seja, lucrar com prêmios de opções USDT ou comprar BTC ou ETH a preços alvo mais baixos.
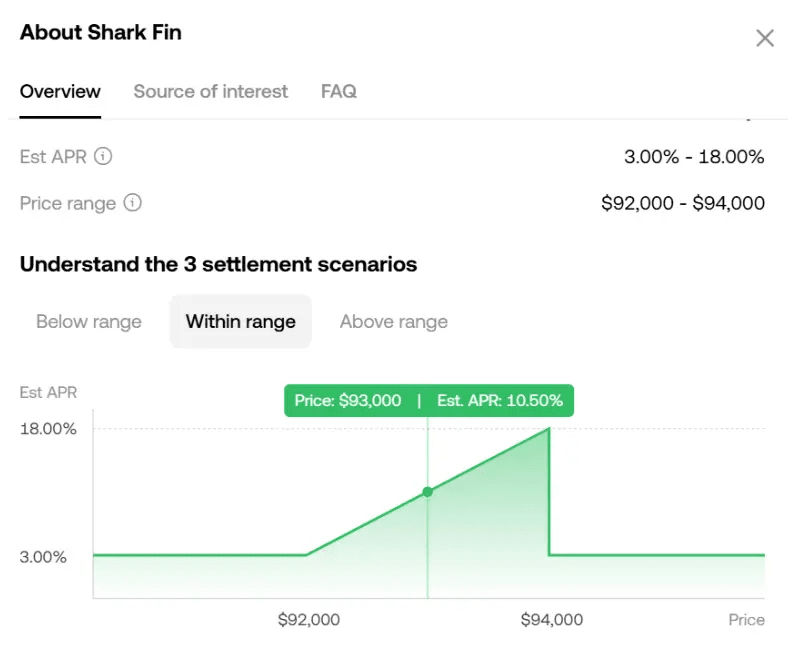
Na prática, a estratégia de vender opções é mais adequada para mercados laterais; o preço alvo para Sell Put deve ser o limite inferior da faixa de oscilação, enquanto o preço alvo para Sell Call deve ser o limite superior; para mercados de alta, os retornos dos prêmios de opções são limitados, e a escolha de Buy Call pode ser mais apropriada; para mercados em queda, Sell Put pode se transformar em perdas contínuas após a compra em ponto intermediário. Novatos em negociações de opções podem facilmente cair na armadilha de buscar 'altos retornos em prêmios de opções' a curto prazo, ignorando os riscos de queda acentuada no preço dos ativos, mas ao definir o preço alvo muito baixo, o retorno em prêmios de opções pode não ser suficientemente atraente. Com base na minha experiência de vários anos em negociações de opções, a estratégia de Sell Put é geralmente configurada com preços alvo mais baixos durante períodos de pânico no mercado para obter altos retornos em prêmios de opções, enquanto, em períodos de alta, as taxas de retorno de empréstimos em exchanges são mais atraentes.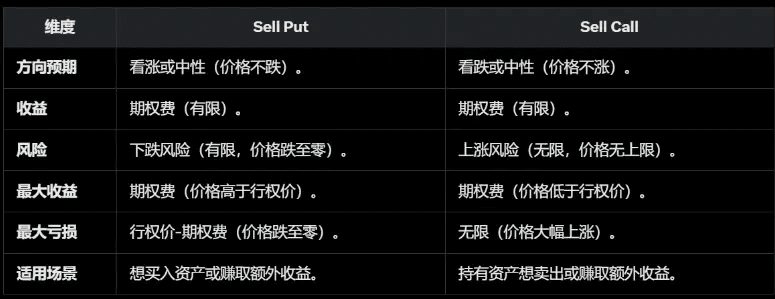 Quanto à estratégia de proteção de capital Shark Fin, popular em exchanges como OKX, utiliza a estratégia Bear Call Spread (Sell Call para receber prêmios + Buy Call a um preço de exercício mais alto para limitar o aumento) + Bull Put Spread (Sell Put para receber prêmios + Buy Put a um preço de exercício mais baixo para limitar a queda), permitindo que a combinação de opções ganhe retornos em prêmios dentro de uma faixa, enquanto fora da faixa, a compra e venda de opções se compensam sem retorno adicional. Para usuários que priorizam a segurança do capital, mas não buscam maximizar os retornos em prêmios de opções ou em ativos, é uma solução adequada para investimentos em U.
 A maturidade das opções em blockchain ainda precisa ser desenvolvida. A Ribbon Finance se destacou na última rodada como o principal protocolo de tesouraria de opções, enquanto plataformas de negociação de opções em blockchain como Opyn e Lyra Finance ainda permitem que estratégias de prêmios de opções sejam negociadas manualmente, mas já não estão mais em alta.
6. Tokenização de retornos (Yield Tokenization)
O protocolo Pendle, altamente representativo neste ciclo, começou em 2020 com empréstimos de taxa fixa e evoluiu para a tokenização de retornos em 2024, permitindo que os ativos de retorno sejam divididos em diferentes componentes, para que os usuários possam garantir retornos fixos, especular sobre retornos futuros ou fazer hedge contra riscos de retorno.
· Tokens de retorno padronizados (standardized yield tokens) podem ser divididos em tokens principais (PT) e tokens de retorno (YT).
· PT (Principal Token): representa a parte principal do ativo subjacente e pode ser resgatado na proporção de 1:1 no vencimento.
· YT (Yield Token): representa a parte dos retornos futuros, diminuindo com o tempo, valendo zero no vencimento.
As estratégias de negociação do Pendle incluem:
· Retorno fixo: manter o PT até o vencimento garante retornos fixos, adequado para avessos ao risco.
· Especulação de retornos: comprar YT apostando na alta dos retornos futuros, adequado para os que assumem riscos.
· Hedge contra riscos: vender YT para garantir retornos atuais, evitando riscos de queda do mercado.
· Fornecimento de liquidez: os usuários podem depositar PT e YT em pools de liquidez, ganhando taxas de transação e recompensas em PENDLE.
Atualmente, o pool de stablecoins que eles promovem, além dos retornos originais dos ativos subjacentes, também soma retornos especulativos de YT, retornos de LP, incentivos de tokens Pendle, Pontos e outros, o que resulta em taxas gerais de retorno consideráveis. Uma desvantagem é que os pools de alto retorno do Pendle geralmente têm prazos mais curtos, ao contrário do staking, mineração de liquidez ou pools de empréstimos, exigindo operações frequentes na blockchain para mudar de pool.
7. Produtos de retorno de uma cesta de stablecoins:
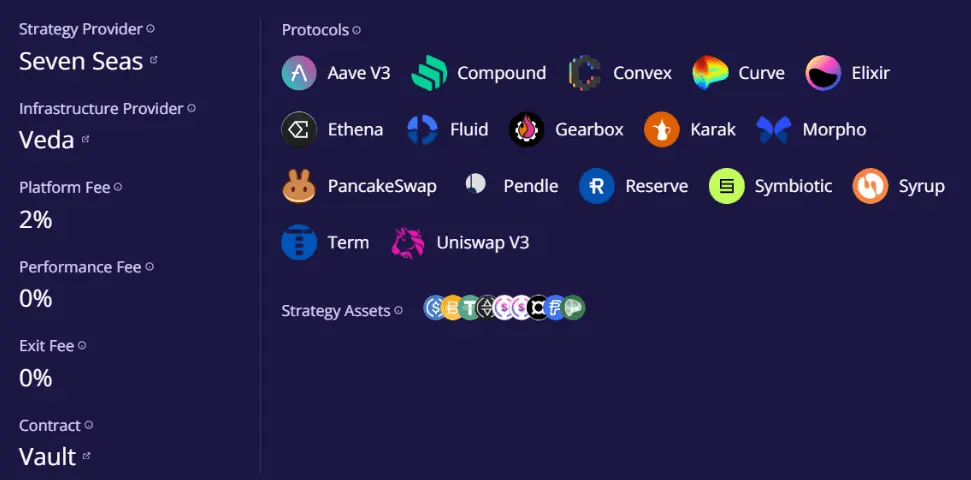
Ether.Fi, como o principal protocolo de Restaking líquido, após entrar em uma tendência de saturação e queda no setor de Restaking, adotou mudanças e transformou produtos, lançando vários produtos de retorno em BTC, ETH e stablecoins, mantendo sua posição de liderança em todo o setor Defi.
Nos seus pools de stablecoins Market-Neutral USD, oferece aos usuários uma cesta de produtos de retorno, incluindo empréstimos (Syrup, Morpho, Aave), mineração de liquidez (Curve), arbitragem de taxa de fundos (Ethena), tokenização de retornos (Pendle), etc. Para usuários que buscam retornos estáveis na blockchain, com capital insuficiente e que não desejam operações frequentes, é uma abordagem que equilibra altos retornos e diversificação de riscos.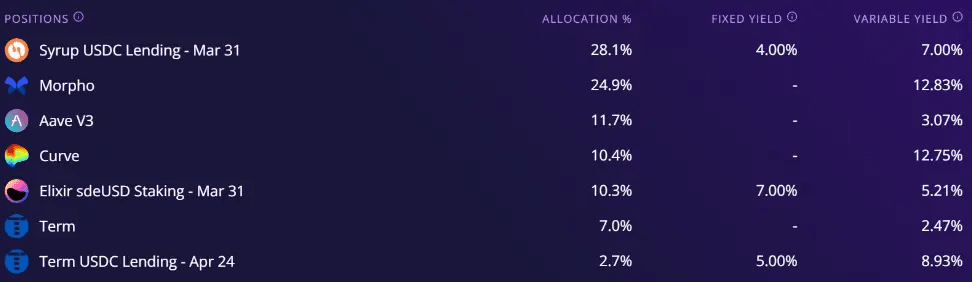
 8. Retornos de staking de stablecoins:
Os ativos em stablecoins não possuem a propriedade de staking como as blockchains POS, mas a equipe da Arweave lançou a rede AO, que aceita staking em cadeia de stETH e DAI no modelo de lançamento justo de tokens, e o staking de DAI oferece a maior eficiência de retorno em AO. Podemos classificar esse modelo de staking em stablecoins como um modelo alternativo de retorno, permitindo ganhar recompensas adicionais em tokens AO ao garantir a segurança dos ativos DAI, enquanto o principal risco reside no desenvolvimento da rede AO e a incerteza no preço do token.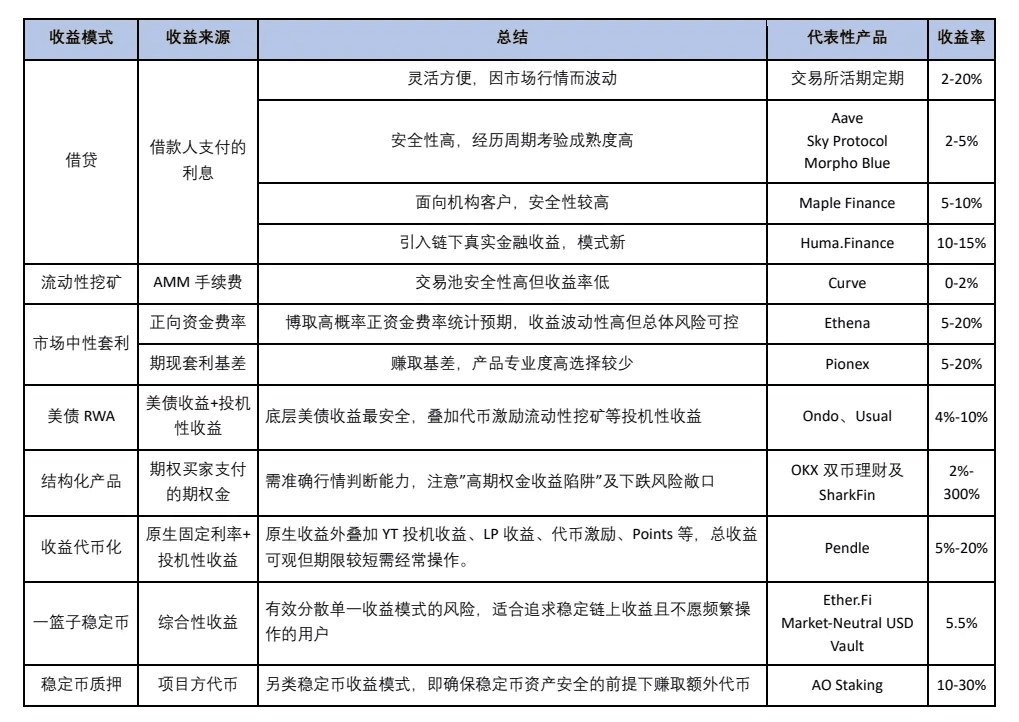 Em suma, resumimos os principais modelos de retorno de stablecoins no atual mercado cripto conforme mostrado na tabela acima. Os ativos em stablecoins são os mais familiares, mas também os mais facilmente esquecidos pelos profissionais do mercado de criptomoedas. Compreender claramente as fontes de retorno das stablecoins e, portanto, alocá-las de forma razoável, permitirá enfrentar com mais confiança os riscos de incerteza do mercado de criptomoedas.

Artigo
Pesquisa: Guia de Retorno de Stablecoins - Qual tipo é o melhor?


--