



Escrito por: Jay Jo, Yoon Lee, Tiger Research
Compilado por: Aiying Ai Ying
A estabilidade do mercado de stablecoins do Japão deve-se principalmente ao estabelecimento de um quadro regulamentar claro. O apoio governamental e as políticas do Partido Liberal Democrata, no poder, aceleraram ainda mais o crescimento da indústria Web3. A atitude positiva e aberta do Japão contrasta fortemente com a posição incerta ou restritiva de muitos países em relação às stablecoins. Portanto, as pessoas estão cheias de expectativas otimistas para o futuro do mercado Web3 japonês. Este artigo explorará o status atual da regulamentação da moeda estável no Japão e analisará o impacto potencial de uma moeda estável apoiada pelo iene.
1. A regulamentação impulsiona o mercado de stablecoins do Japão a decolar
Em junho de 2022, o Japão lançou as bases para alterar a Lei de Serviços de Pagamento (PSA) para estabelecer um quadro regulamentar para a emissão e corretagem de moeda estável. Estas alterações serão implementadas oficialmente em junho de 2023, marcando o início oficial da emissão de stablecoin. A nova lei fornece uma definição detalhada de stablecoins, esclarece a entidade emissora e estipula as licenças exigidas para negócios relacionados.
1. Definição de stablecoin
De acordo com a Lei de Serviços de Pagamento revisada, as stablecoins são classificadas como “instrumentos de pagamento eletrônico” (EPI) e podem ser usadas para pagar bens ou serviços a uma maioria não especificada de objetos.
No entanto, nem todas as stablecoins se enquadram nesta categoria. De acordo com o artigo 2.º, n.º 5, ponto 1, do PSA revisto, apenas as stablecoins cujo valor seja garantido por moeda fiduciária podem ser consideradas instrumentos de pagamento eletrónicos. Isto significa que stablecoins (como o DAI da MakerDAO) baseadas em criptomoedas (como Bitcoin ou Ethereum) não são consideradas instrumentos de pagamento eletrônico. Esta distinção é uma característica importante do quadro regulamentar do Japão.
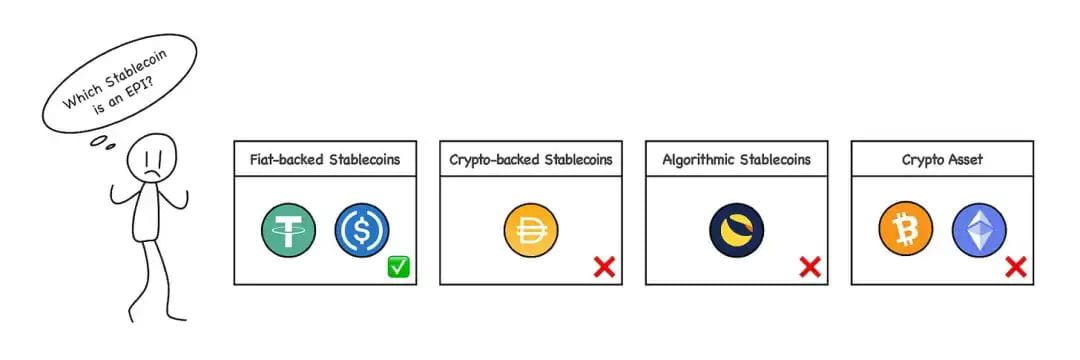
(Fonte: Tiger Research)
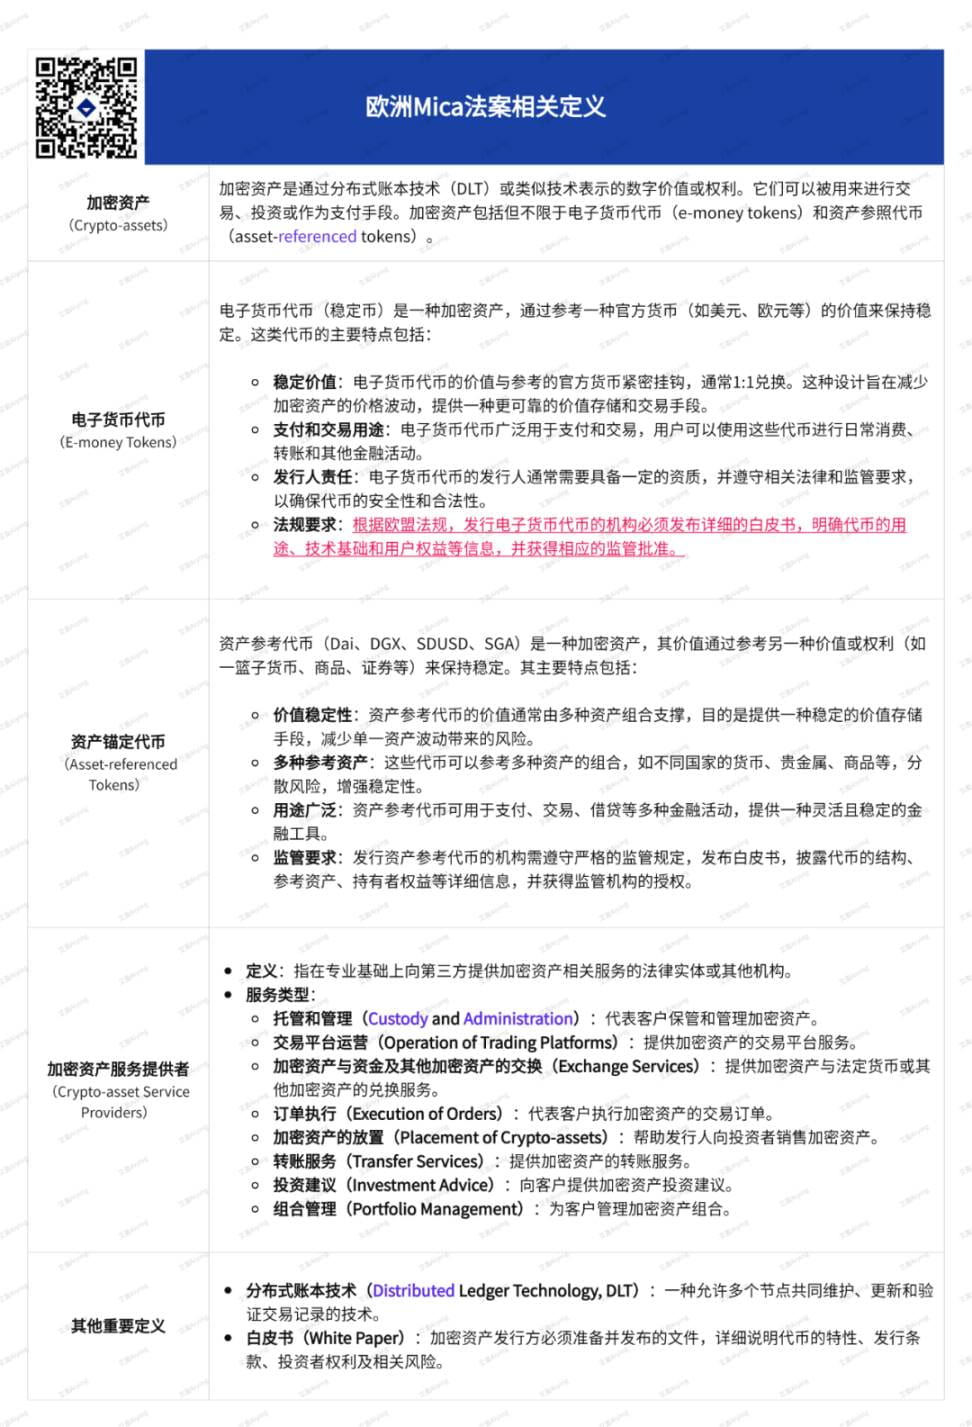
Aiying acrescentou: A classificação de stablecoins do Japão é um pouco semelhante à Lei MICA Europeia. Stablecoins apoiados por moeda legal são classificados como “Tokens de dinheiro eletrônico” na Lei MICA, enquanto DAI Este tipo de stablecoin ancorado em ativos é “Tokens referenciados em ativos”. ." Para obter detalhes, leia o "Relatório de pesquisa de dez mil palavras da Lei MiCA Europeia: Interpretação abrangente do impacto de longo alcance da influência da indústria Web3, DeFi, Stablecoins e projetos ICO"
2. Emissor de moeda estável
De acordo com o PSA revisado, as stablecoins só podem ser emitidas por três tipos de entidades:
banco,
provedor de serviços de transferência de dinheiro
empresa de confiança
As stablecoins emitidas por cada entidade possuem diferenças funcionais, como limites de transferência e restrições de destinatários.
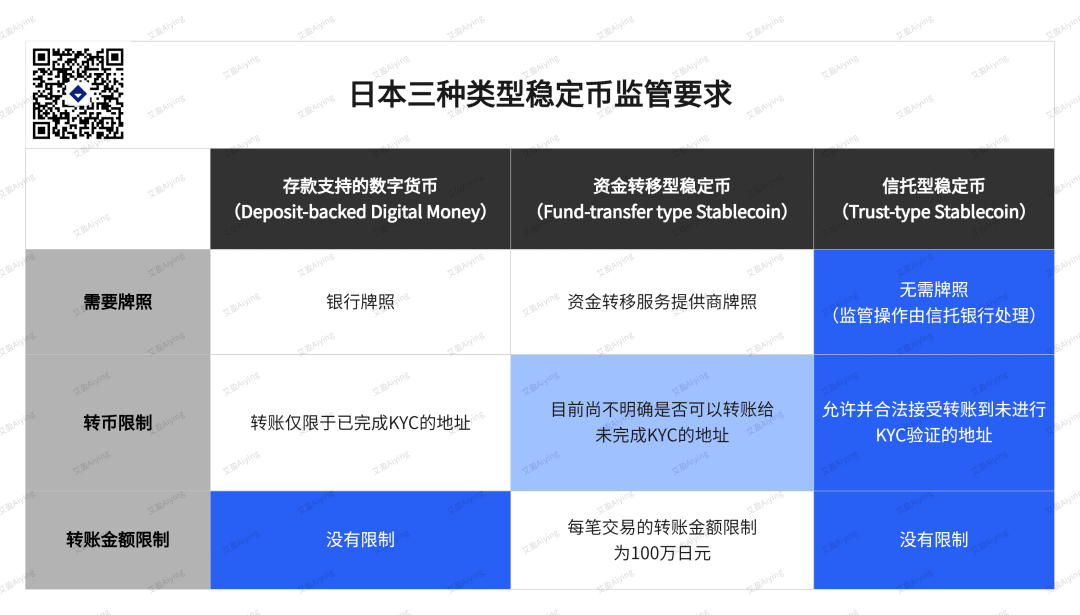
Entre eles, as stablecoins do tipo fiduciário emitidas por empresas fiduciárias merecem a maior atenção porque se espera que estejam mais alinhadas com o atual ambiente regulatório do Japão e tenham características muito semelhantes às stablecoins comuns, como USDT e USDC.
As stablecoins emitidas por bancos estarão sujeitas a algumas restrições. Como os bancos precisam de manter a estabilidade do sistema financeiro, os reguladores disseram que as stablecoins emitidas pelos bancos precisam de ser cuidadosamente consideradas e podem exigir legislação adicional.
Os prestadores de serviços de transferência de fundos também estão sujeitos a algumas restrições, com valores de transferência limitados a 1 milhão de ienes por transação, e não está claro se as transferências podem ser feitas sem a verificação KYC (conheça seu cliente). Portanto, tais stablecoins podem exigir mais atualizações regulatórias. Com base nessas condições, a forma mais provável de stablecoin será uma stablecoin emitida por uma empresa fiduciária.
3. Licenças relacionadas a moeda estável
Para conduzir negócios relacionados a stablecoin no Japão, as entidades devem se registrar como Provedor de Serviços de Instrumentos de Pagamento Eletrônico (EPISP) e obter as licenças relevantes. Este requisito foi introduzido na sequência de alterações à Lei dos Serviços de Pagamento em junho de 2023. Negócios relacionados a moeda estável incluem atividades como compra, venda, troca, corretagem ou agência de moeda estável. Por exemplo, uma troca de ativos virtuais que suporte a negociação de stablecoins ou um serviço de carteira de custódia que gere stablecoins para terceiros precisará se registrar. Além disso, essas empresas devem atender aos requisitos de conformidade de proteção ao usuário e combate à lavagem de dinheiro (AML).
2. Stablecoin apoiado pelo iene japonês
À medida que o quadro regulatório de stablecoins do Japão melhora, vários projetos estão pesquisando e testando ativamente stablecoins lastreados em ienes. A seguir serão apresentados vários projetos importantes de stablecoins japoneses para ajudar a compreender o status atual e as características do ecossistema de stablecoins do iene japonês.
1. JPYC: instrumento de pagamento pré-pago
JPYC é o primeiro emissor de ativos digitais indexados ao iene do Japão, estabelecido em janeiro de 2021. No entanto, o JPYC é atualmente classificado como um instrumento de pagamento pré-pago, em vez de um instrumento de pagamento eletrônico, conforme definido na Lei de Serviços de Pagamento revisada, e, portanto, não é considerado uma stablecoin. O uso de JPYC é limitado. Por exemplo, ele suporta apenas a conversão de moeda fiduciária em JPYC (listagem), mas não pode converter JPYC novamente em moeda fiduciária, o que equivale a um cartão de recarga, o que limita seus cenários de uso até certo ponto.
No entanto, o JPYC está trabalhando ativamente para emitir stablecoins que cumpram os requisitos da nova lei. Ele planeja emitir stablecoins de transferência de fundos obtendo uma licença de transferência de fundos e expandindo seus usos, como a troca com Tochika emitida pelo Hokkoku Bank.
Além disso, o JPYC também planeja registrar-se como EPISP para operar um negócio de stablecoin. No longo prazo, a empresa também planeja emitir e operar stablecoins baseadas em confiança baseadas na Progmat Coin para apoiar atividades comerciais relacionadas a dinheiro ou depósitos bancários.
2 Tochika: moeda digital garantida por depósitos
Tochituka é a primeira moeda digital do Japão garantida por depósitos bancários, lançada em 2024 pelo Hokkoku Bank da província de Ishikawa. O Tochituka é garantido por depósitos bancários e pode ser facilmente acessado através do aplicativo "Tochituka" e usado em comerciantes parceiros na província de Ishikawa.
Tochituka é caracterizado pela simplicidade e facilidade de uso, e a taxa do comerciante é de apenas 0,5%. No entanto, atualmente está disponível apenas na província de Ishikawa e há apenas uma oportunidade de saque gratuito em dinheiro por mês. Após o número de saques ser excedido, será cobrada uma taxa de manuseio de 110 Tochituka (equivalente a 110 ienes). Além disso, o Tochka é executado em um blockchain privado e tem escopo de uso limitado.
No futuro, a Tochka planeia expandir os seus serviços para incluir a ligação de contas a outras instituições financeiras, expandir a cobertura geográfica e introduzir capacidades de remessas peer-to-peer.
3GYEN: Stablecoin offshore
GYEN é uma stablecoin em ienes japoneses emitida pela GMO Trust, uma subsidiária com sede em Nova York do GMO Internet Group do Japão. É regulamentado pelo Departamento de Serviços Financeiros do Estado de Nova York e está na Lista Verde do estado. O GYEN está indexado ao iene japonês na proporção de 1:1, mas como não é emitido por meio de uma empresa fiduciária japonesa, não pode ser circulado no Japão.
No entanto, a GYEN poderá ser incluída no quadro regulamentar do Japão no futuro e tornar-se parte de uma stablecoin compatível.
O negócio da stablecoin é realmente viável?
Embora as stablecoins tenham sido aprovadas legalmente há mais de um ano, os projetos de stablecoins do Japão tiveram progresso limitado. Projetos de stablecoins como USDT ou USDC ainda são escassos no mercado japonês e nenhuma empresa ainda concluiu o registro no EPISP.
Além disso, os emissores de stablecoins são obrigados a administrar todas as reservas como depósitos à vista, o que impõe restrições significativas às operações comerciais. Os depósitos à vista podem ser sacados a qualquer momento e o lucro é escasso, por isso é difícil gerar receita para o negócio de moeda estável. Embora o Banco do Japão tenha aumentado recentemente as taxas de juro de 0%, a taxa de juro de curto prazo de 0,25% permanece baixa, minando a rentabilidade do negócio da moeda estável. Como resultado, a procura do mercado por stablecoins concorrentes apoiadas por outros ativos, como títulos do governo japonês, aumentou.
Apesar destes desafios, as grandes instituições financeiras e conglomerados do Japão estão ativamente envolvidos no negócio das stablecoins. Estes incluem grandes bancos como Mitsubishi UFJ Bank (MUFG), Mizuho Bank e Sumitomo Mitsui Banking Corporation (SMBC), bem como empresas como Sony e DMM Group.
Conclusão
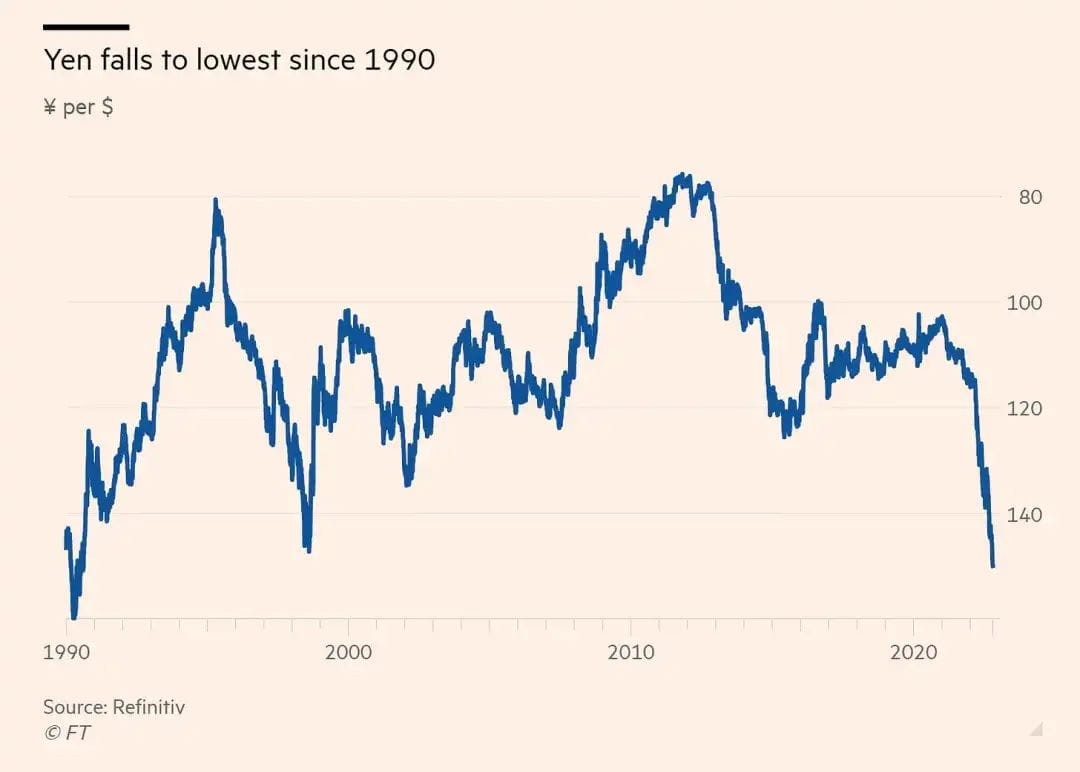
Fonte: Financial Times, Refinitiv
O Japão tem lutado contra um iene fraco nos últimos anos e implementou uma variedade de estratégias para aumentar a sua competitividade. As stablecoins fazem parte disso, como uma tentativa de aumentar a escala e a competitividade do iene. Ao adoptar stablecoins avançadas, espera-se que o Japão possa não só aplicá-las internamente, mas também desenvolver novos cenários de aplicação no domínio dos pagamentos globais, o que proporcionará novas oportunidades para o Japão expandir a sua influência no mercado financeiro internacional.
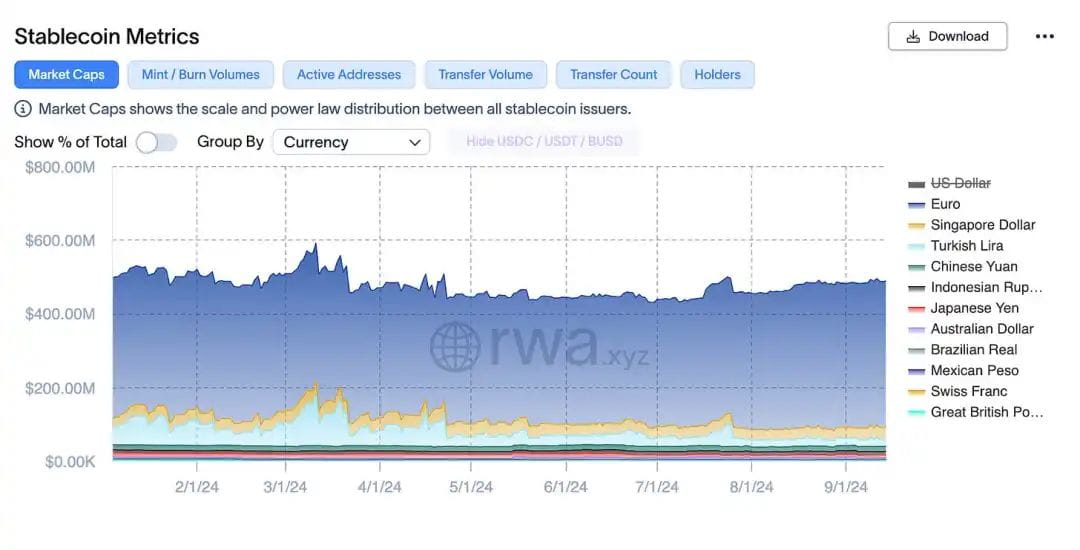
Fonte: rwa.xyz
Embora o quadro regulamentar para stablecoins tenha sido estabelecido há algum tempo, a influência do iene no mercado de stablecoins ainda é limitada. Existem poucos casos práticos de aplicação de stablecoins e nenhuma empresa ainda concluiu o registro no EPISP. O declínio do apoio ao gabinete Kishida e ao Partido Liberal Democrata também torna difícil a promoção de políticas fortes relacionadas com a Web3. No entanto, estabelecer um quadro regulamentar é um avanço significativo. Embora o progresso possa ser lento, vale a pena esperar pelas mudanças que trará.