
Visão geral do mercado
Os principais mercados de ações em todo o mundo caíram nas últimas duas semanas, com apenas o Nasdaq a registar ganhos quinzenais:

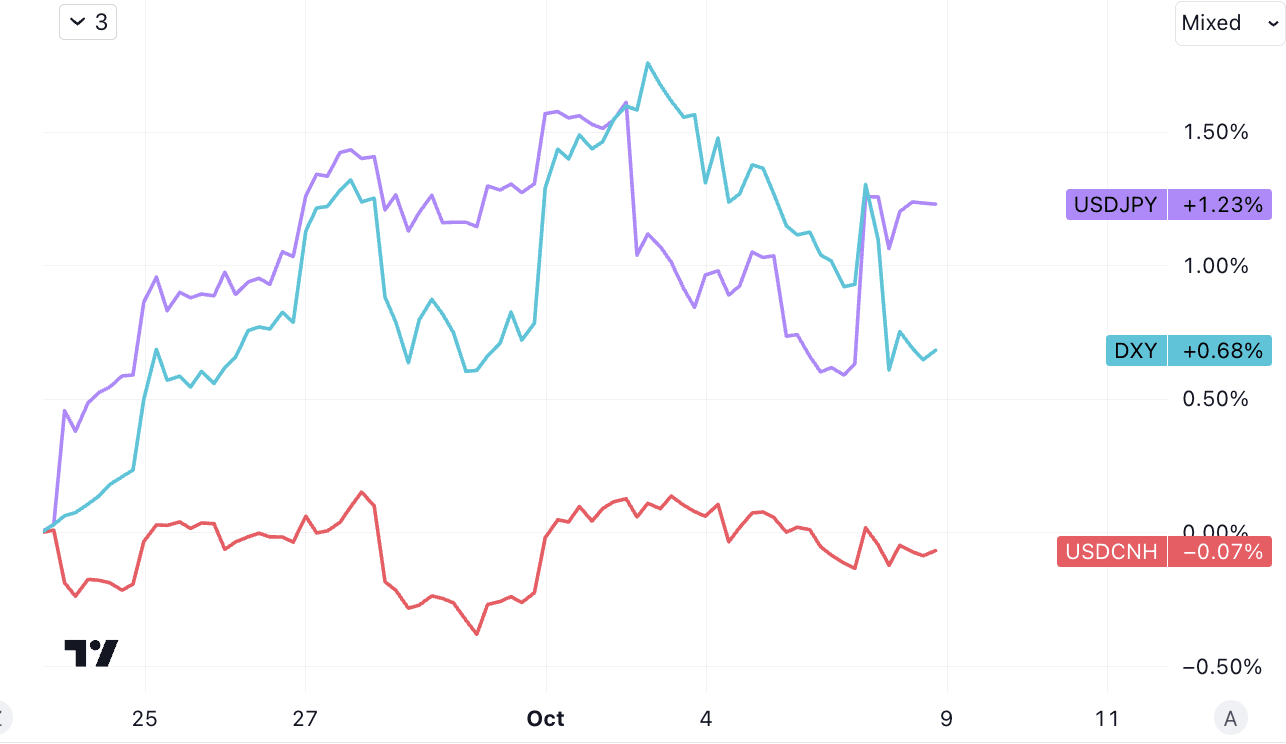
O dólar americano continua forte, o iene japonês está um pouco mais fraco e o yuan offshore está estável:
As criptomoedas fortaleceram-se, enquanto a energia e os metais enfraqueceram. É particularmente digno de nota que a Arábia Saudita expressou a sua vontade de aumentar a produção de petróleo para os Estados Unidos, a fim de promover o "Acordo de Defesa Mútua EUA-Saudita". 7%, mas o conflito palestino-israelense desta semana pode Os preços do petróleo recuperarem o ímpeto para trazer impulso:
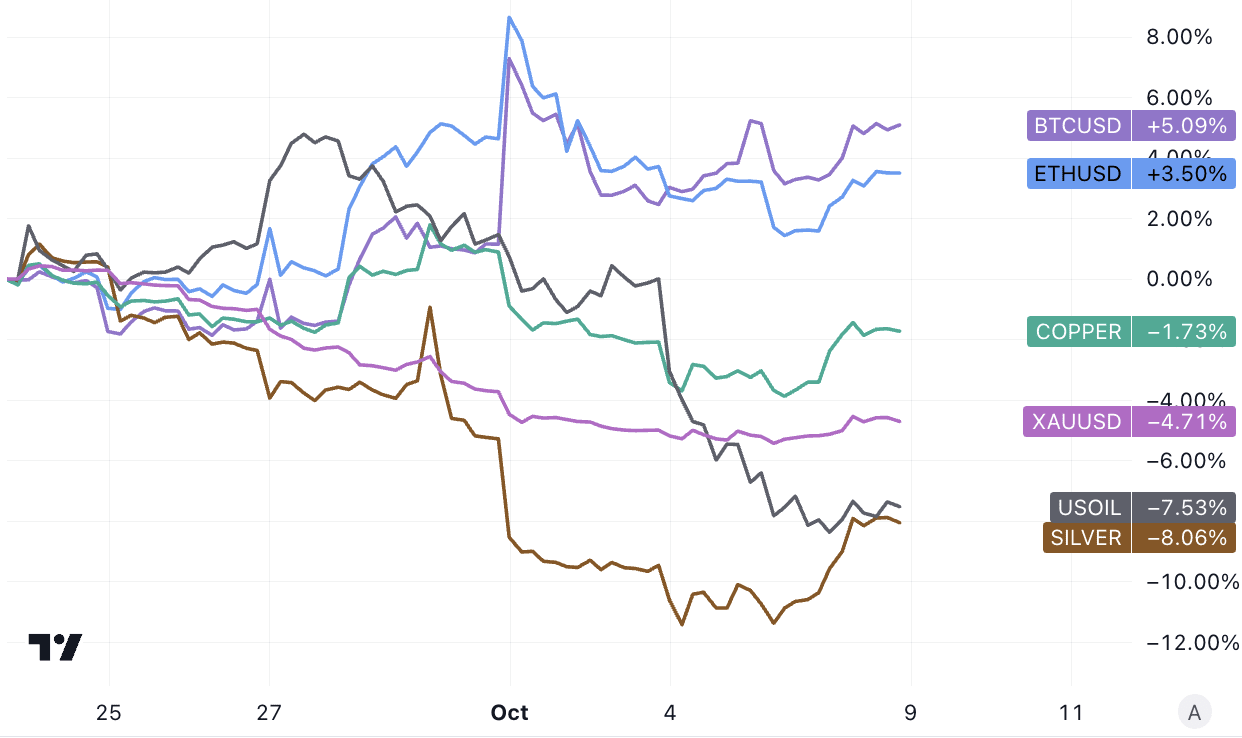
Não há mudança nos pontos fortes e fracos das categorias de ciclo e defesa:

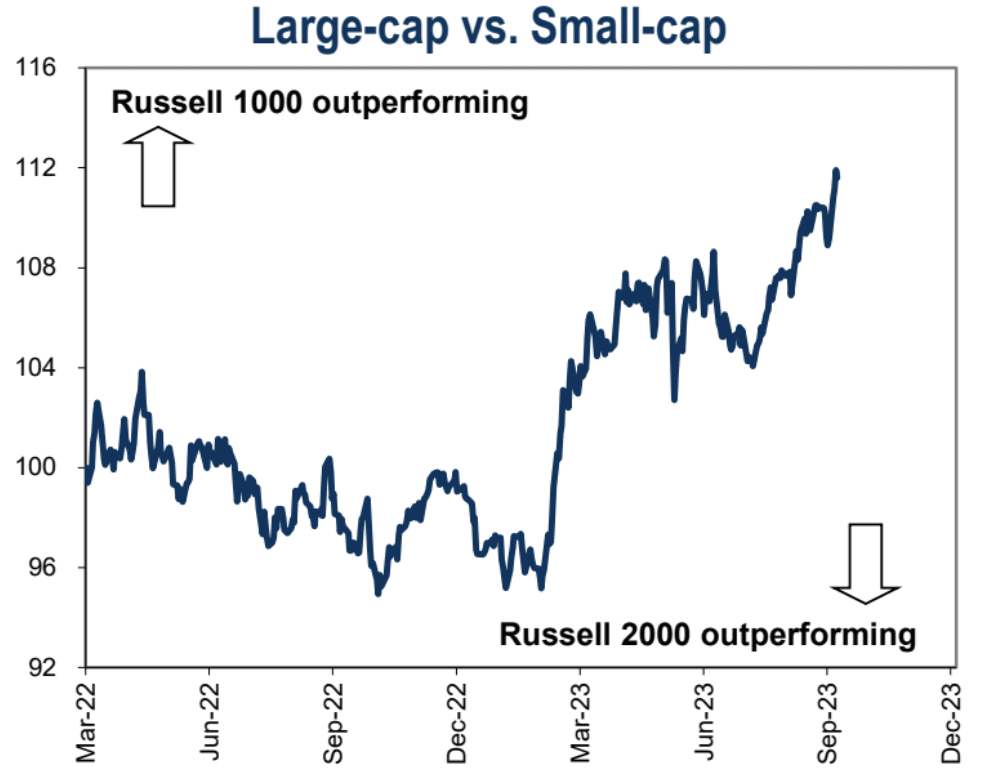
As ações de grande capitalização continuam a superar as ações de pequena capitalização:
O evento mais importante da semana passada foi, sem dúvida, o relatório de emprego de Setembro divulgado pelo governo dos EUA na sexta-feira passada. O número de empregos aumentou significativamente além das expectativas de todos, por isso a primeira reacção do mercado foi de pânico. O preço da nota do Tesouro a 10 anos despencou quase 2%, o mercado de ações parecia estar em queda e a ferramenta de previsão das taxas de fundos federais da CME mostrou que a probabilidade de uma subida das taxas em Novembro tinha aumentado 10 pontos percentuais. Mas não houve alteração na queda final, ainda em 27%.
Mas a situação inverteu-se rapidamente, com o S&P 500 a atingir o fundo do poço meia hora após a abertura e a fechar em alta de 1,2%. A nota do Tesouro de 10 anos atingiu o ponto mais baixo por volta das 10h50, recuperando cerca de um terço de suas perdas. As chances de um aumento das taxas também caíram no início do dia.
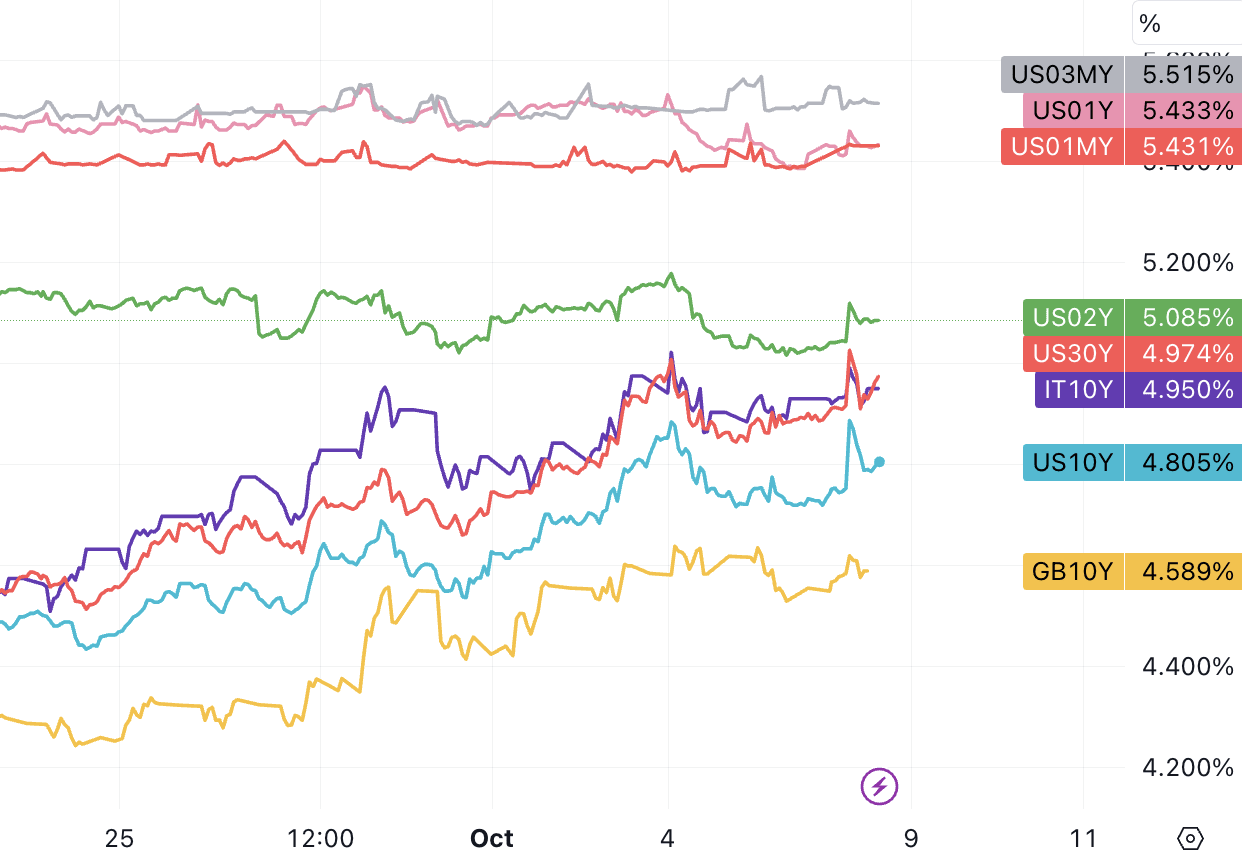
O rendimento do Tesouro dos EUA de 10 anos subiu para 4,88%, seu nível mais alto desde 2007, na sexta-feira. Fechou a sexta-feira em cerca de 4,8%, acima dos 3,3% de seis meses atrás. Na manhã de sexta-feira, o rendimento do Tesouro dos EUA de 30 anos atingiu brevemente 5,00% antes de cair abaixo desse limite e finalmente fechar em 4,97%.
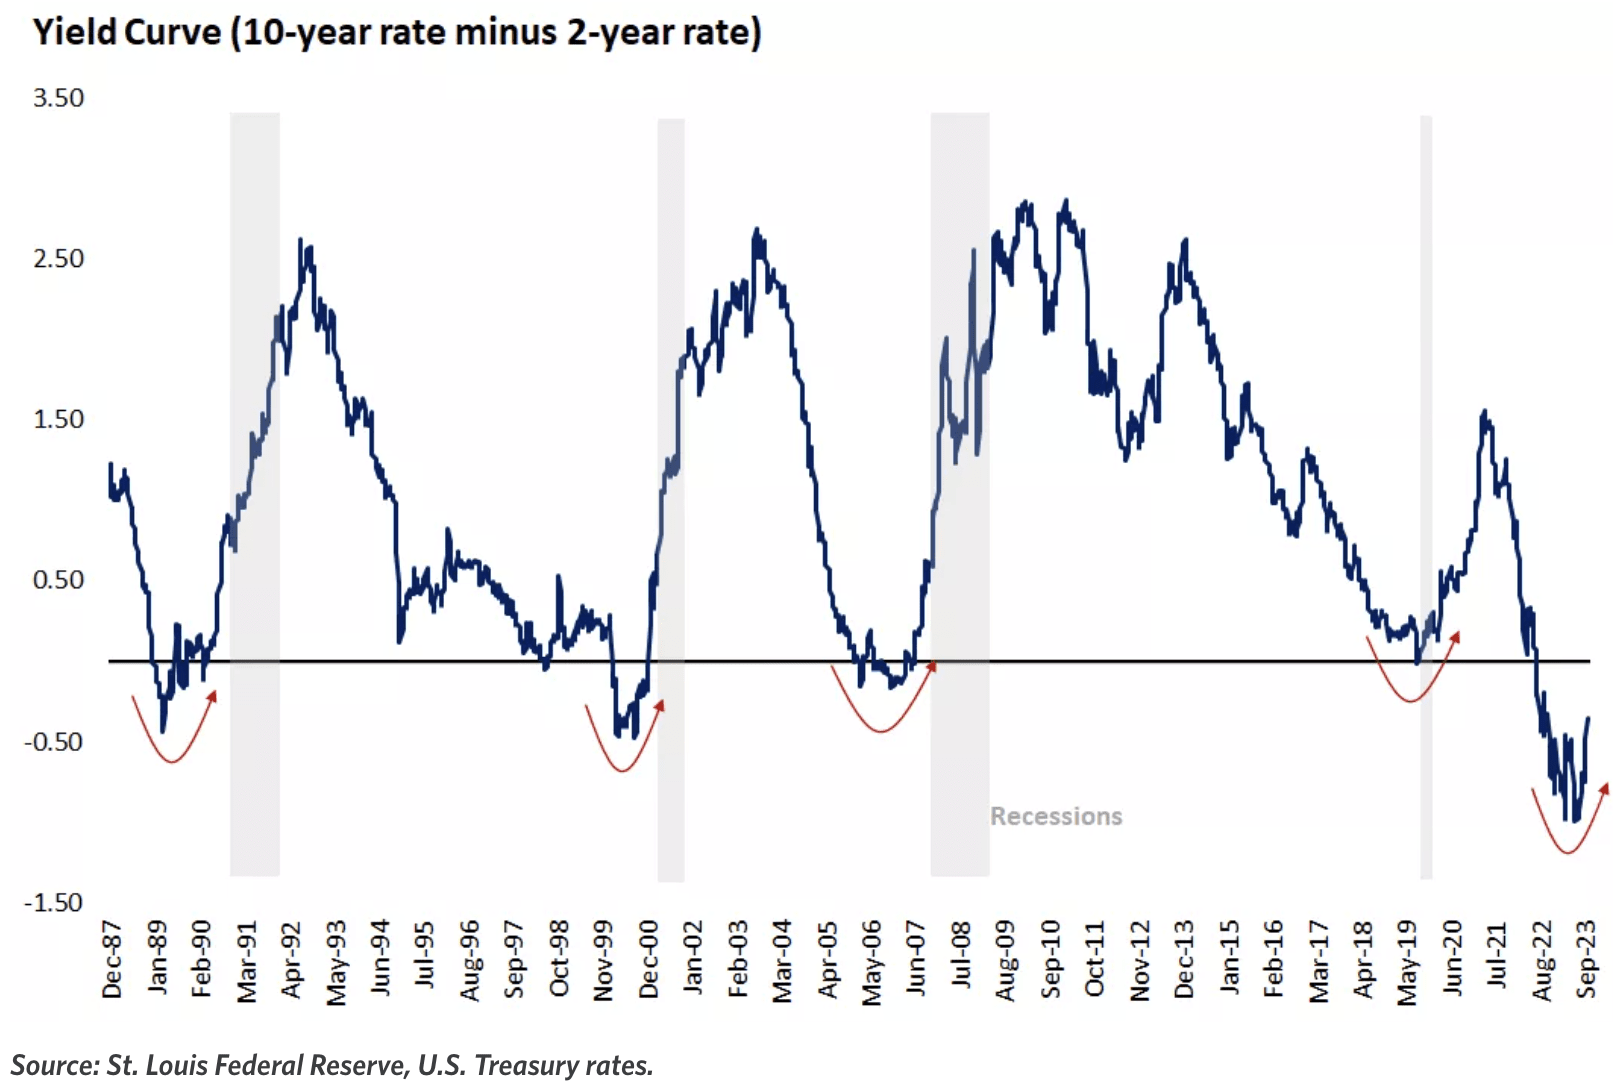
Como as taxas de juro de longo prazo subiram mais rapidamente recentemente, a inversão da curva de rendimentos melhorou significativamente. A inversão actual de 10-02Y é de apenas 30 pontos base, mas ainda há um longo caminho a percorrer antes de regressar à curva normal. mantém o nível atual de 5,08%, 10Y pode. Somente quando ultrapassar 6% poderá ser considerado de volta ao normal.
Isto deve-se principalmente ao facto de, após o breve pânico, o mercado ter prestado mais atenção ao facto de o crescimento salarial ter atingido o menor aumento desde Junho de 2021, o que está próximo de um nível em linha com a meta de inflação de 2% da Reserva Federal. de afrouxamento no mercado de trabalho. Pelo menos significa que o mercado de trabalho não exige novas subidas significativas das taxas de juro por parte da Fed.
Resumo do relatório não agrícola de Setembro: O emprego em sectores-chave da economia continua a recuperar, mas o crescimento salarial abrandou. Acreditamos que isto dá à Fed espaço para continuar a apertar a política sem prejudicar seriamente o crescimento económico (há mais espaço, mas isso não será necessariamente feito). Em termos de impacto no mercado, o relatório é geralmente neutro, com o aumento do emprego a ser compensado pela queda do crescimento dos salários.
O emprego não-agrícola aumentou significativamente em 336.000 em Setembro, superando todas as expectativas e marcando o maior aumento mensal deste ano. Os dados dos dois primeiros meses também foram revisados para cima, totalizando 119 mil. Isto sugere que o mercado de trabalho continua forte.
O crescimento do emprego continua a concentrar-se nas indústrias de serviços que exigem um elevado grau de contacto humano, como a educação, os cuidados de saúde, o lazer e a hospitalidade. Estas indústrias criaram 170.000 empregos em Setembro e representam 55% do crescimento total do emprego não agrícola em 2023.
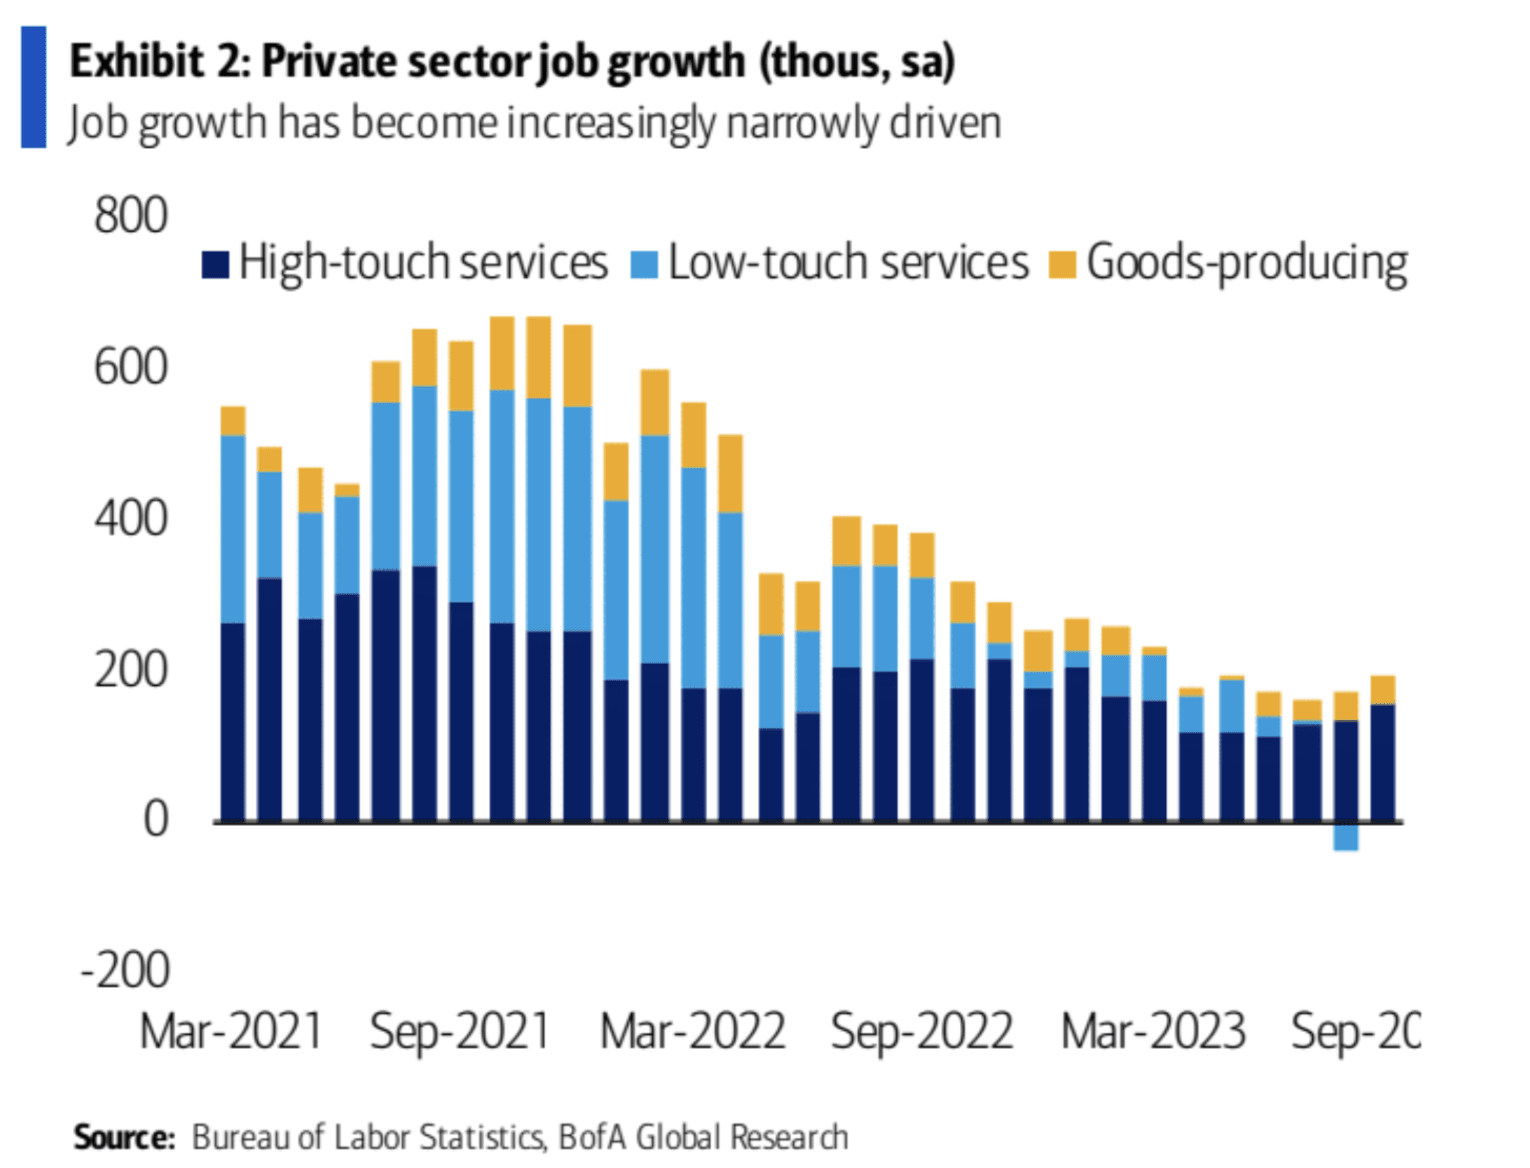
Ao mesmo tempo, o crescimento salarial tem sido relativamente fraco, com o crescimento médio dos rendimentos horários a abrandar para 4,2% em termos anuais, abaixo do esperado. O crescimento médio do rendimento por hora nos últimos três meses foi de apenas 3,4%. Diversas pesquisas mostram que a disposição das empresas em aumentar os salários também esfriou, indicando uma melhoria no equilíbrio entre demanda e oferta, o que é benéfico para o Fed e para a inflação.
A combinação de um mercado de trabalho restritivo com um crescimento salarial lento fornece a base para a Reserva Federal aumentar as taxas de juro em Novembro. O relatório mostrou, de um modo geral, que o mercado de trabalho continua forte, mas que as pressões inflacionistas diminuíram.
Após o relatório, para o qual tanto os touros como os ursos puderam encontrar razões, a reação do mercado também foi dividida. Os rendimentos do Tesouro dos EUA subiram coletivamente para novos máximos, mas as ações dos EUA fecharam em alta e, de modo geral, tendem a mostrar uma tendência negativa. Tal relatório dificilmente seria a base para uma recuperação do mercado de ações, e a recuperação de sexta-feira foi mais técnica. O mercado baixista ainda não acabou. Antes que a recessão económica e os eventos de crédito conduzam a mudanças políticas, o mercado bolsista poderá flutuar num determinado intervalo e a recuperação será difícil de sustentar.
Num ambiente de taxas de juro ultrabaixas, os investidores valorizam mais as avaliações das empresas do que o crescimento dos lucros. Mas agora que as taxas de juro estão a subir, os investidores terão requisitos mais elevados para o crescimento dos lucros. O aumento das taxas de juro aumentará os custos dos empréstimos para as empresas, restringindo potencialmente o crescimento. A forma como os impactos positivos e negativos das taxas de juro e da inflação sobre os lucros serão compensados no futuro determinará se o preço das ações poderá continuar a recuperar. A situação ideal é que o impacto da queda da inflação nas margens de lucro tenha sido enfraquecido e os lucros não. ser causada pelo rápido aumento dos custos das matérias-primas e da mão-de-obra, como antes. O espaço está significativamente reduzido. Embora a moderação das pressões sobre os custos dos factores de produção e a continuação da dinâmica económica possam ajudar a impulsionar as margens, ganhos de margem significativos parecem improváveis, dada a resiliência do crescimento salarial e taxas de juro e impostos mais elevados.
Outros acontecimentos económicos preocupantes
A maioria dos responsáveis da Fed acreditam geralmente que o ambiente de taxas de juro elevadas precisa de ser mantido por um período de tempo mais longo, e os representantes "hawkish" Bowman e Mester não descartaram a possibilidade de aumentar ainda mais as taxas de juro em Novembro.
O índice de preços PCE dos EUA se recuperou para 3,5% ano a ano em agosto, e o núcleo do PCE desacelerou para 3,9% ano a ano.
O valor final do PMI industrial Markit nos Estados Unidos em Setembro foi revisto em alta para 49,8;
A taxa de crescimento mensal final das encomendas de bens duráveis nos EUA em agosto foi revisada para baixo para 0,1%.
O número mais recente de pessoas que solicitaram subsídio de desemprego aumentou para 207.000.
Em 7 de outubro, a última previsão do modelo GDPNow do Fed de Atlanta é que a taxa anualizada do PIB dos EUA no terceiro trimestre seja de 4,9%, o que é igual à previsão de 29 de setembro.
A ata da reunião de setembro sobre taxas de juros do Banco do Japão mostrou uma visão "hawkish" Um funcionário "hawkish" disse que a meta de inflação está prestes a ser alcançada e que a normalização da política monetária pode não estar longe.
Relatório do terceiro trimestre do mercado de ações dos EUA será lançado em breve
A temporada de relatórios financeiros do terceiro trimestre de 2023 começou esta semana. As primeiras empresas a reportar são PepsiCo, JPM, Citigroup, Wells Fargo, BlackRock, etc., e as ações financeiras estão em alta. A temporada de lucros não será digerida antes de 3 de novembro, quando 80% das empresas do S&P 500 divulgarão os seus relatórios financeiros.
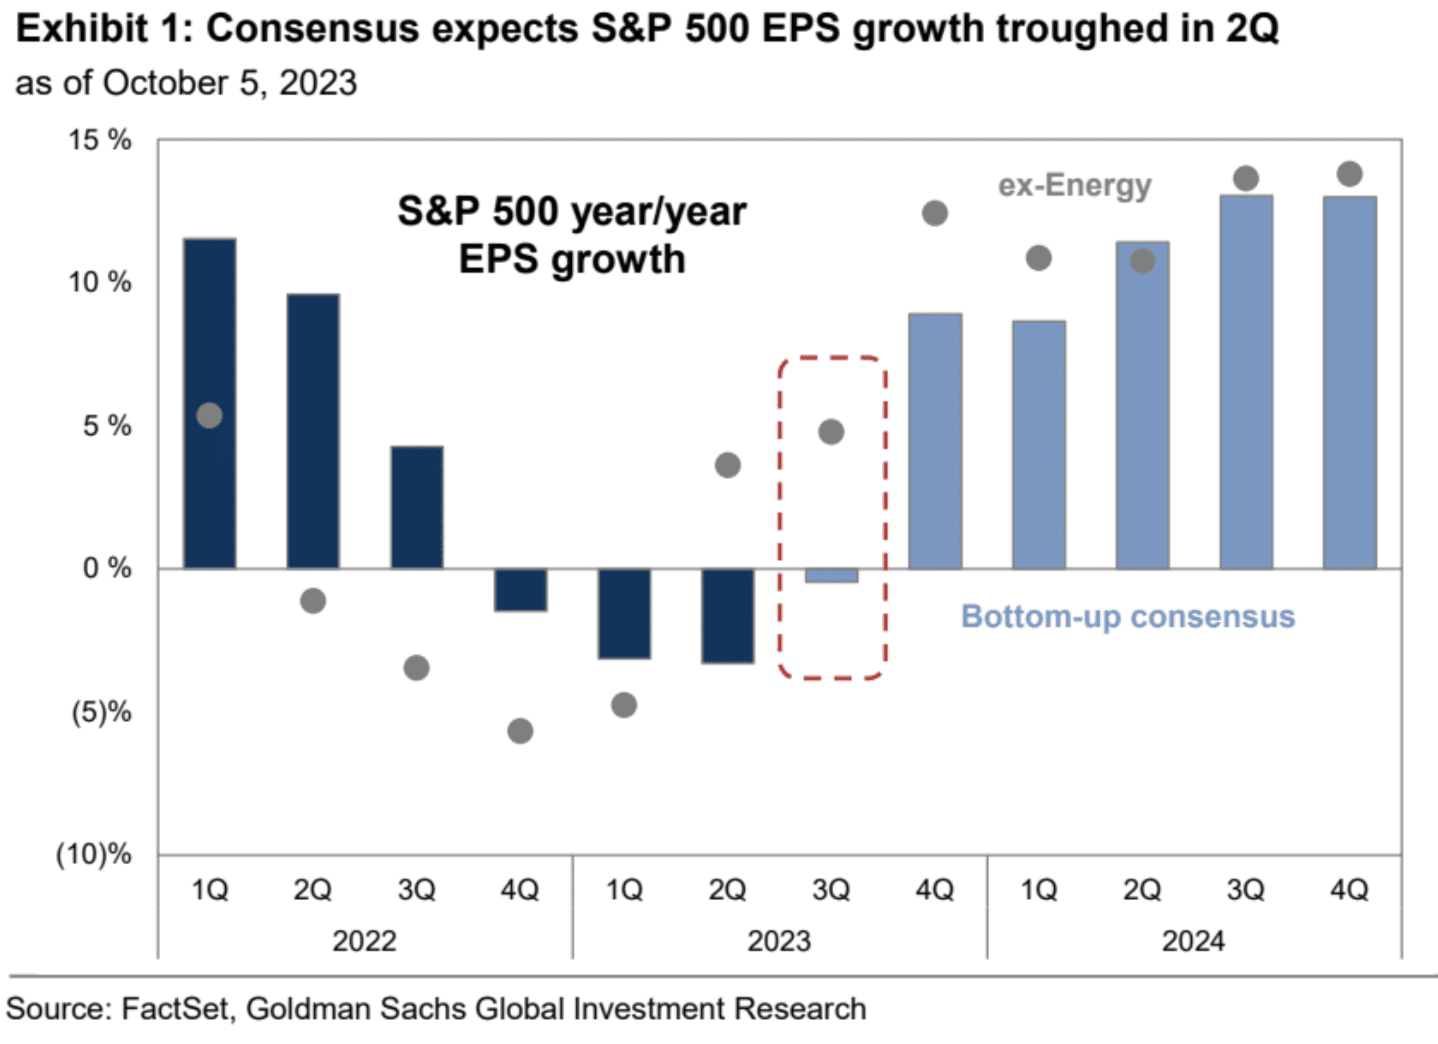
O mercado espera que o lucro global das empresas S&P 500 no terceiro trimestre aumente 0 em relação ao ano anterior. Esta é a expectativa mais otimista dos analistas para a temporada de relatórios financeiros desde o quarto trimestre de 2022; espera-se que cresça 5%, o melhor desde o primeiro trimestre de 2022. ;O crescimento médio esperado do EPS para ações individuais é de 2%:
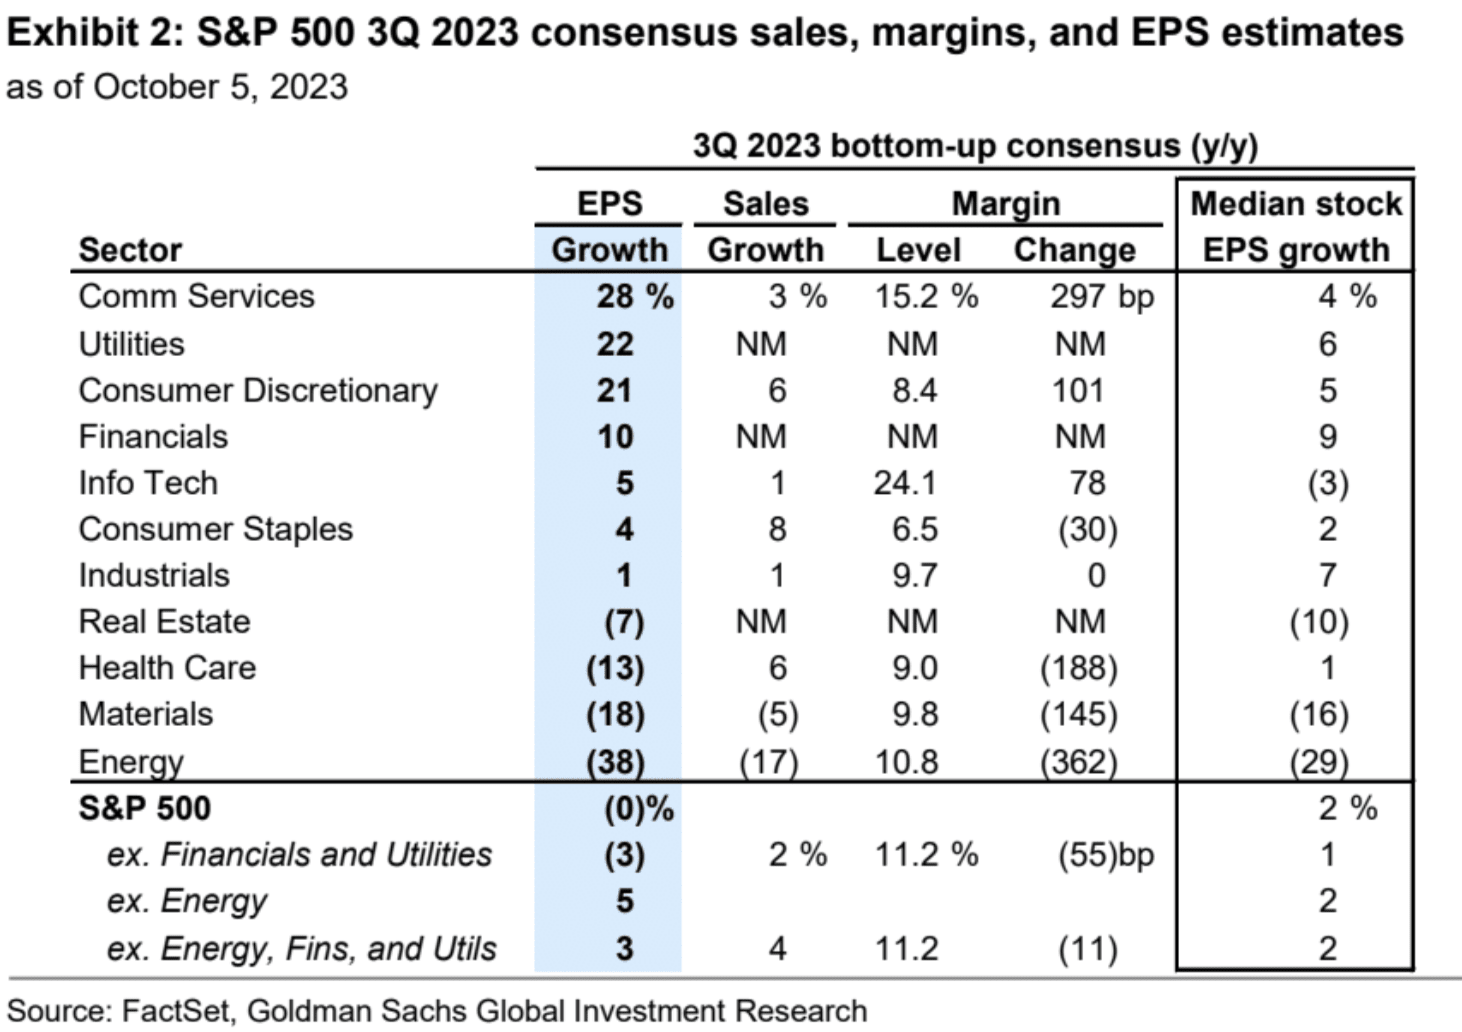
Do ponto de vista setorial, o consenso é que a indústria de serviços de comunicação é a mais otimista quanto ao crescimento do EPS (+28%) e a indústria de energia é a mais pessimista quanto ao crescimento do EPS (-38%). Embora os preços do petróleo bruto Brent tenham subido 27% no terceiro trimestre, o preço médio ainda foi 12% inferior ao mesmo período do ano passado. Excluindo o setor de energia, o S&P 500 EPS deverá crescer 5%.
De acordo com as estimativas da GS, a tecnologia da informação é o maior contribuinte para as estimativas do S&P 500 EPS em 2024 e 2025, com a contribuição anual aumentando 2 pontos percentuais. Após uma queda em 2022, os serviços de comunicações e os lucros discricionários dos consumidores atingiram o seu nível mínimo e contribuirão colectivamente com cerca de 3 pontos percentuais de crescimento em 2024 e 2025, à medida que a META e a Amazon se concentram na gestão de despesas e na rentabilidade. No entanto, a necessidade de as empresas investirem em IA pode limitar o crescimento dos lucros nestes setores.
A concentração da participação das gigantescas empresas tecnológicas nas vendas e lucros do S&P 500 representa um risco e, se estas empresas não cumprirem as expectativas, terá um impacto no índice como um todo. Em 2022, as sete maiores ações (Apple, Amazon, Google, META, Microsoft, NVIDIA, Tesla) representaram 12% das vendas do S&P 500 e 17% dos lucros. Até 2025, o mercado espera que a tecnologia gigante contribua com 15% das vendas do S&P 500 e 24% dos seus lucros. O escrutínio antitruste por parte dos reguladores é um potencial obstáculo para as vendas futuras e o crescimento dos lucros nas ações do grupo, com ações judiciais anunciadas recentemente visando as práticas de mercado da Apple, Amazon e Google. Nossos estudos de caso anteriores mostraram que a AT&T, a Microsoft e a IBM têm historicamente experimentado um crescimento de vendas mais lento após a resolução de seus respectivos processos antitruste.
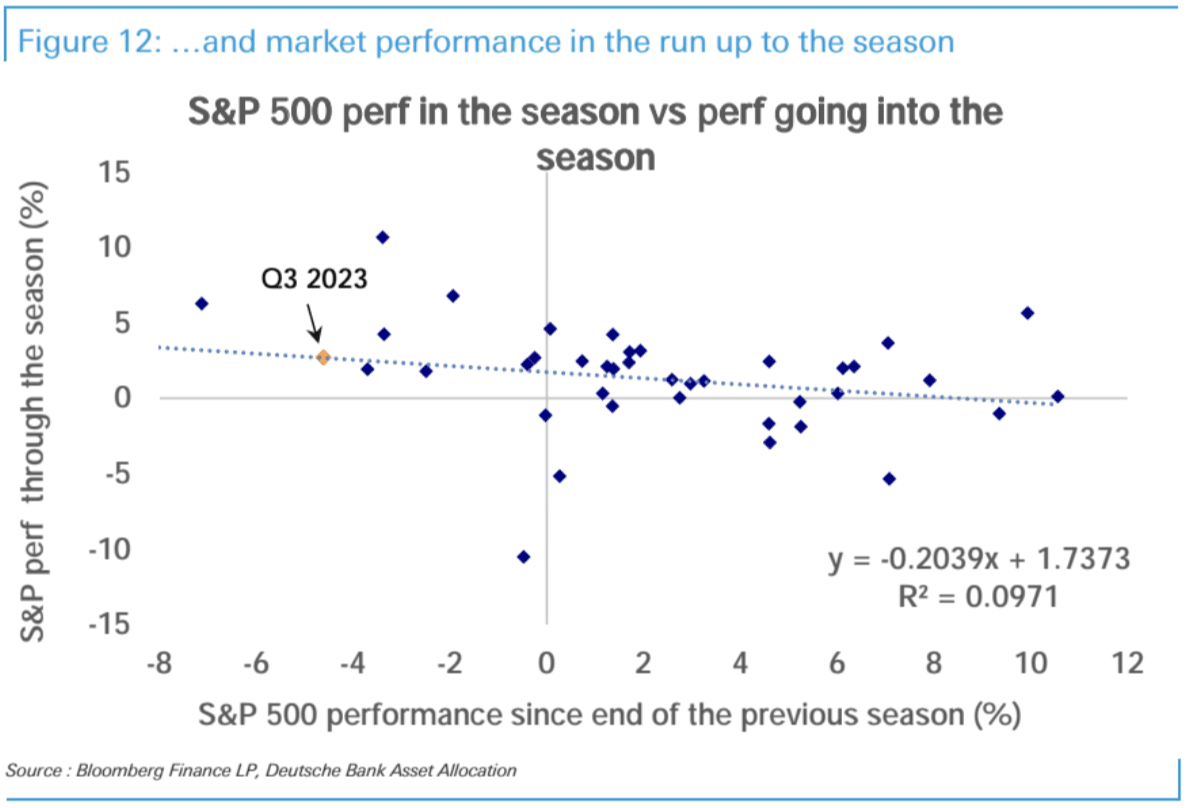
Dado que se espera que os lucros deste trimestre atinjam um novo máximo e, historicamente, a época de lucros tem sido boa para o mercado bolsista como um todo, num contexto de abrandamento do sentimento altista sobreaquecido e de expectativa de lucros fortes, não devemos ser demasiado pessimistas quanto ao perspectivas de mercado no próximo trimestre. A chave é ver se a volatilidade das obrigações dos EUA pode ser aliviada, ou seja, se os rendimentos podem parar de subir unilateralmente e tornar-se limitados.
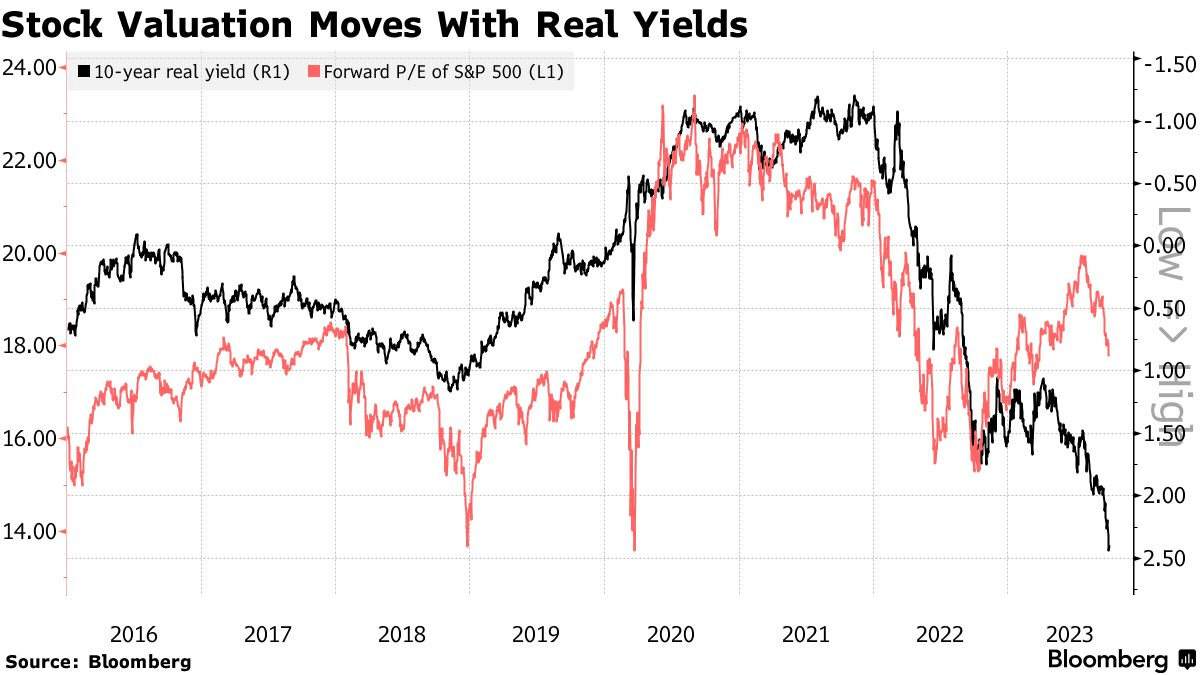
De acordo com o veterano rei das obrigações, Bill Gross, em circunstâncias normais, um aumento tão grande nos rendimentos reais empurraria o rácio preço-lucro futuro do S&P 500 para 12 vezes, face aos actuais 18 vezes. Mas o entusiasmo com o potencial inovador da inteligência artificial e os enormes gastos governamentais amorteceram o impacto. Mas, mesmo assim, “será que a inteligência artificial e os futuros défices fiscais de 2 biliões de dólares podem provar que ‘desta vez é diferente?'”, escreve ele. "Eu duvido."
impacto da guerra
O grupo militante islâmico Hamas lançou ataques surpresa neste fim de semana que até agora mataram mais de 600 israelenses. Sábado foi o dia mais mortal em Israel em décadas, após meses de surtos de violência entre palestinos e israelenses, com o conflito de longa data entrando agora em um novo território desconhecido e perigoso. Israel declarou formalmente guerra ao Hamas no domingo e lançou ataques aéreos na densamente povoada Gaza em resposta, com o primeiro-ministro Benjamin Netanyahu prometendo retaliação, alertando que Israel tomaria "retaliação poderosa" e estaria pronto para "uma guerra longa e difícil". O Ministério da Saúde palestino disse que pelo menos 413 palestinos foram mortos em Gaza desde sábado.
Além disso, o Hamas lançou ataques às terras ocupadas por Israel que mataram vários estrangeiros, incluindo americanos e franceses. Os principais países desenvolvidos expressaram apoio a Israel e os Estados Unidos aproximaram o grupo de ataque do porta-aviões USS Ford de Israel.
O mercado financeiro nacional foi fechado no fim de semana e as notícias relevantes da guerra não mostraram qualquer impacto. O mercado de moeda digital continuou sua tendência fraca e volátil, a julgar pela última guerra em grande escala, a invasão em grande escala da Ucrânia pela Rússia. O ponto foi fevereiro de 2022, e o S&P 500 daquele mês, o ouro e as moedas digitais fecharam em alta, mas depois caíram por três meses consecutivos. No entanto, enfrentou aumentos contínuos das taxas de juros por parte do Federal Reserve.
Posições e Fluxo de Fundos
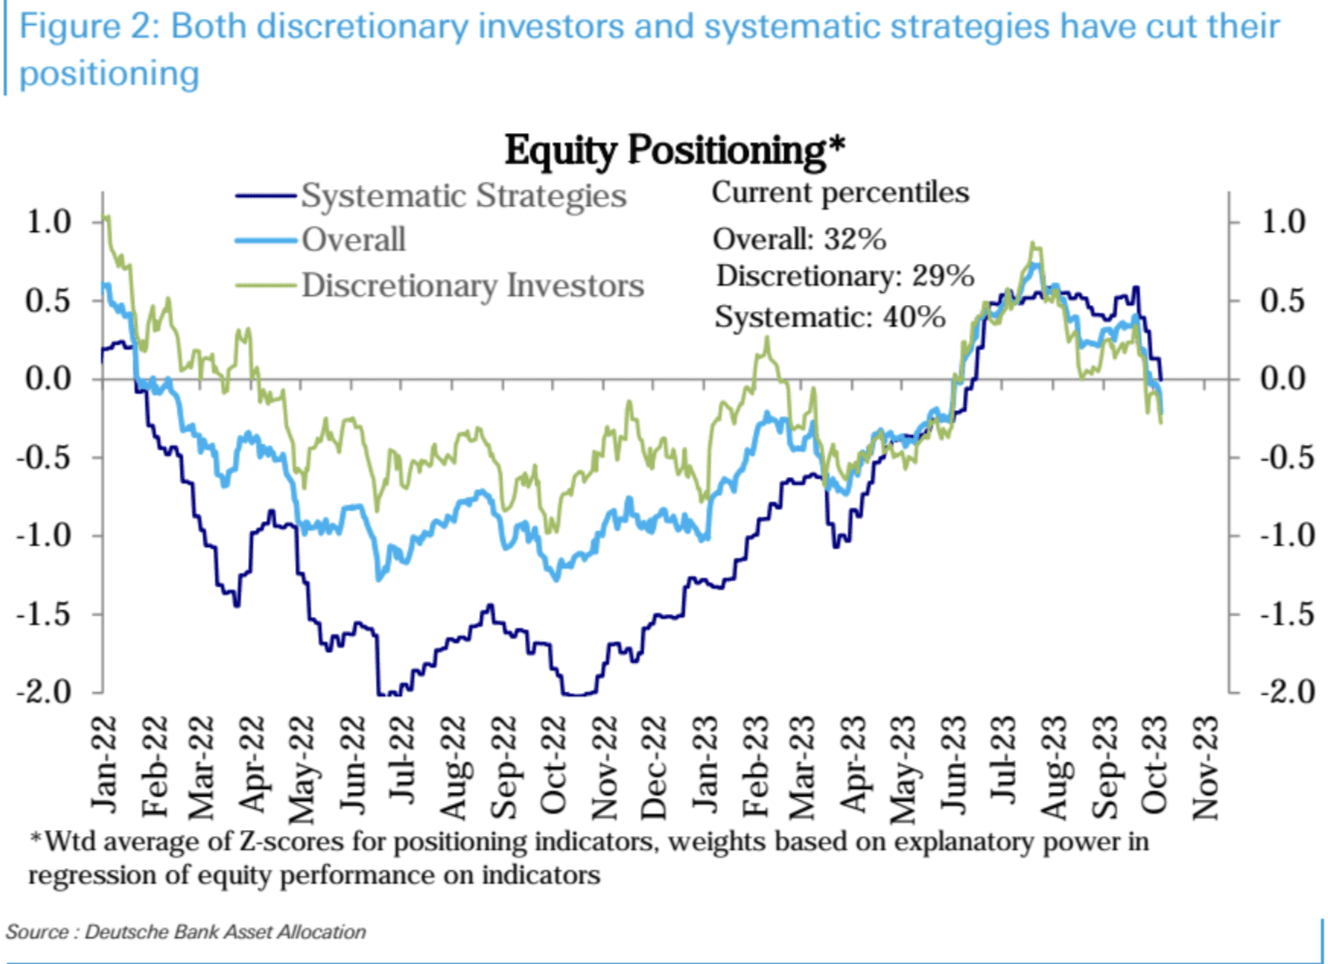
Vários indicadores da posição dos investidores no mercado de ações caíram novamente, indicando que o sentimento geral de baixa dos investidores se fortaleceu ainda mais.
A posição da carteira de estratégia sistemática caiu significativamente para o nível neutro, que é o 40º percentil na história (linha azul escura na figura abaixo). As posições dos investidores subjetivos (já na faixa de subponderação) também caíram ainda mais para). o nível de maio deste ano, que é o percentil 29 da história (linha verde abaixo).
A análise do Deutsche Bank acredita que a subida do mercado de ações na época de lucros está negativamente relacionada com a posição do mercado de ações no início da época de lucros.

As posições gerais de ações para CTAs (estratégias dinâmicas) caíram significativamente em relação à semana passada e estão atualmente no percentil 25, historicamente com posições mais baixas

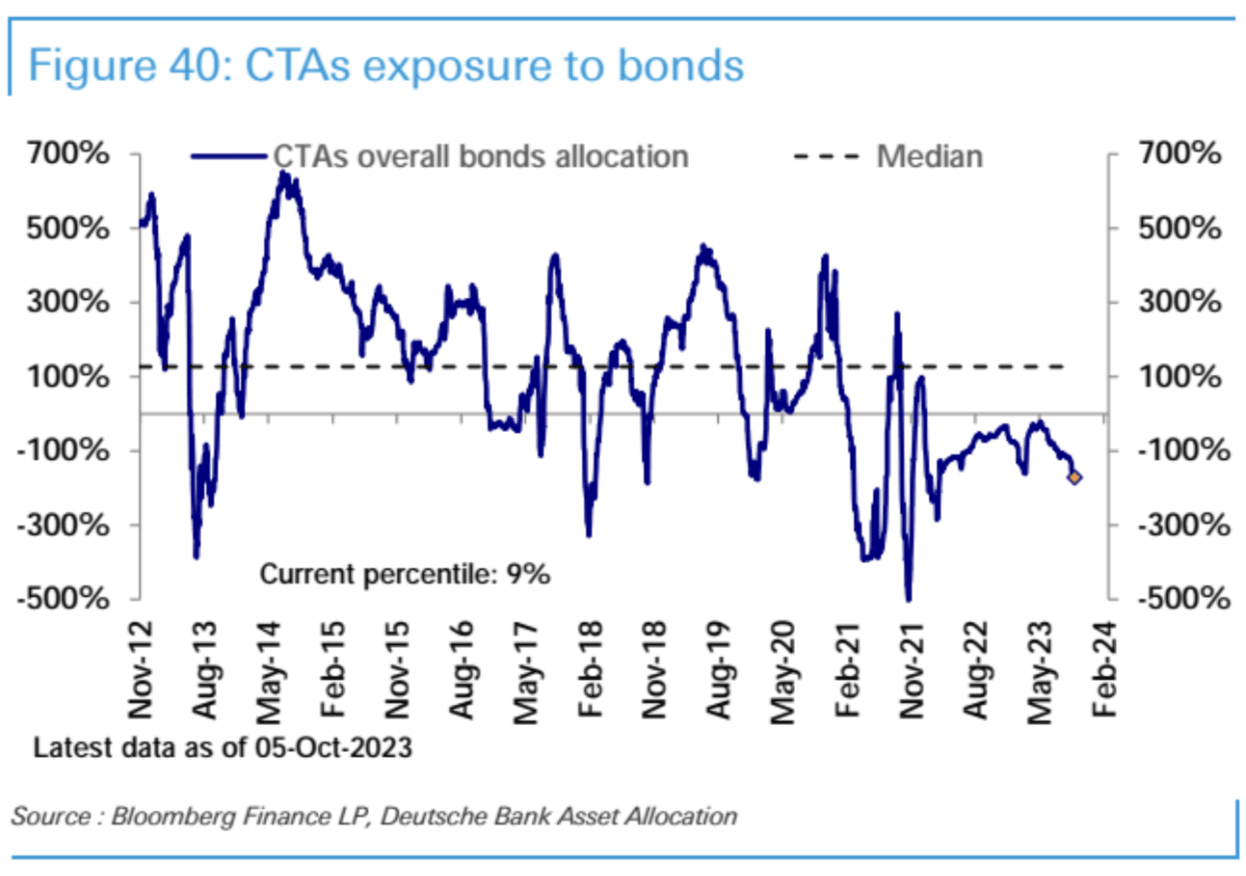
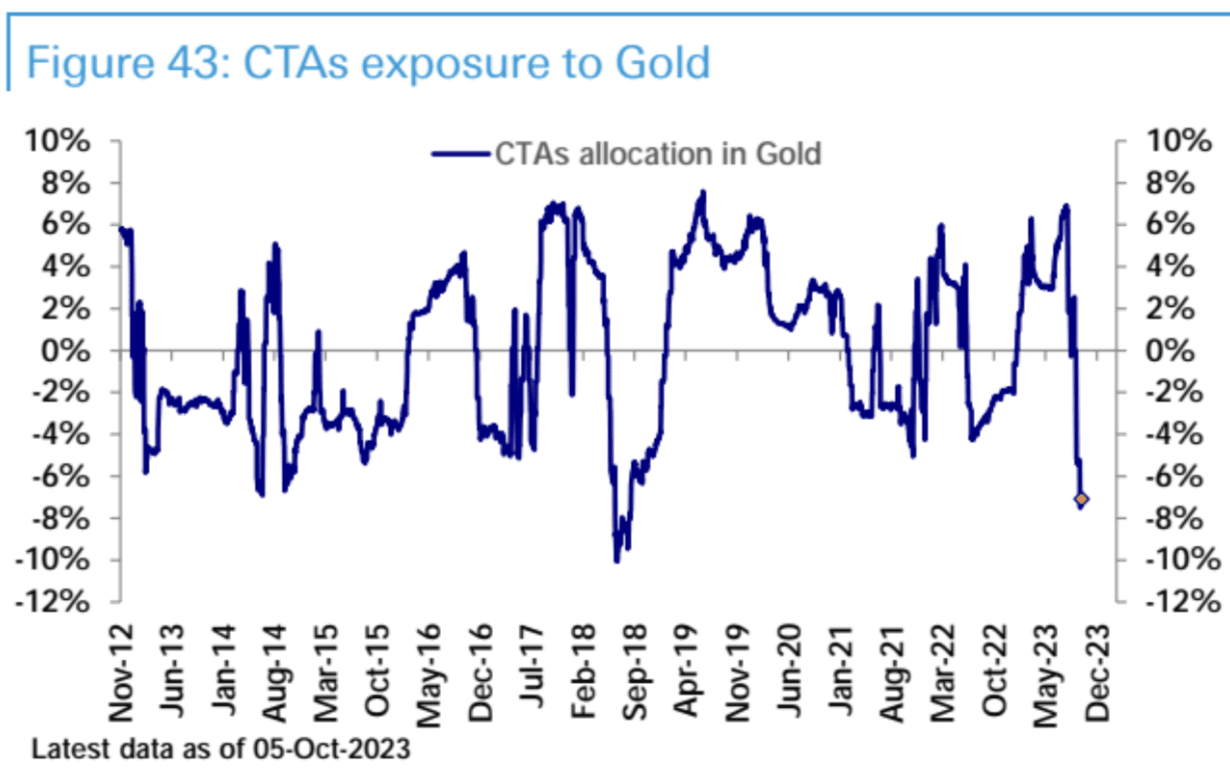
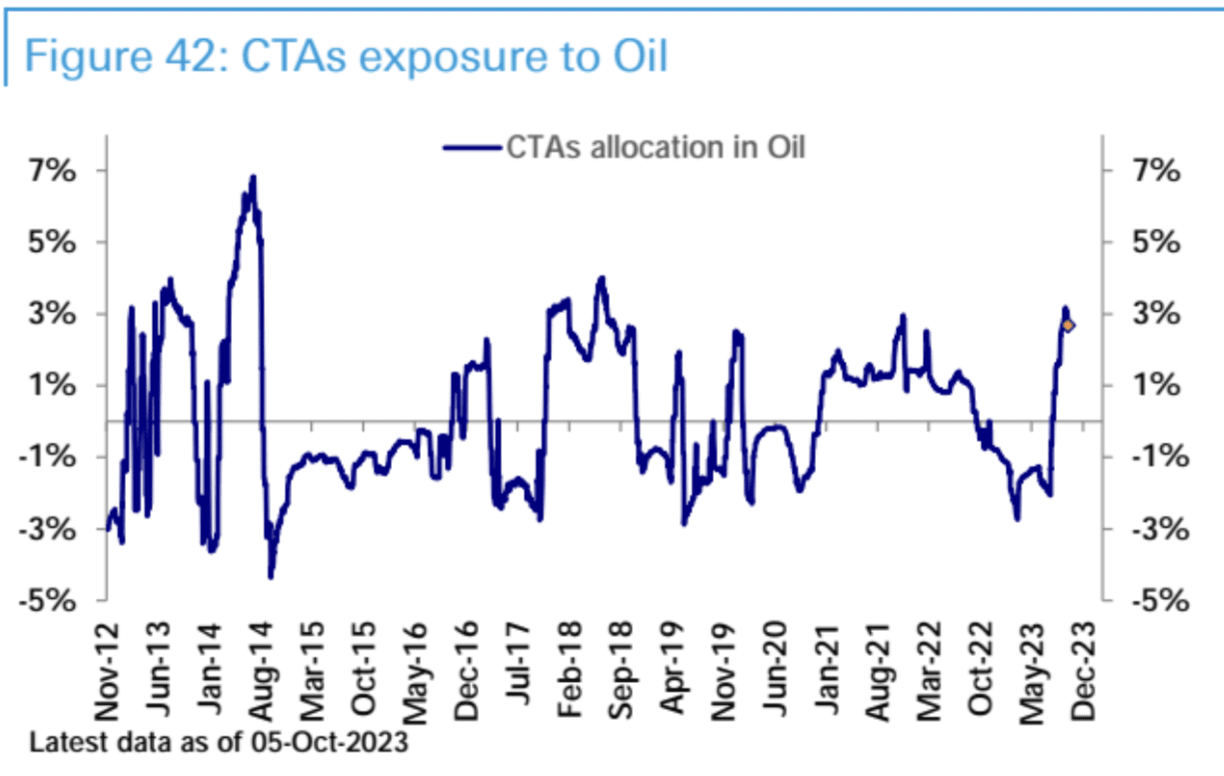
Ao mesmo tempo, os CTA são claramente pessimistas em relação às obrigações, extremamente otimistas em relação ao dólar americano, extremamente pessimistas em relação ao ouro e extremamente otimistas em relação ao petróleo bruto. Esta estrutura é bastante clara e está cada vez mais perto de uma reversão.

O volume de opções de compra menos o volume de opções de venda sobre ações dos EUA continuou a diminuir acentuadamente, caindo para o nível mais baixo em nove meses, e está em um nível negativo que é raro na história (apenas 1 percentil)

Os fundos de ações (ETFs e fundos mútuos) registraram entradas líquidas (US$ 3,3 bilhões) pela segunda semana, mas a escala desacelerou em relação à semana passada. As entradas líquidas desaceleraram nos Estados Unidos (3,9 mil milhões de dólares) e na Ásia (1,2 mil milhões de dólares), com os mercados emergentes (200 milhões de dólares) a registarem entradas líquidas ligeiras. As saídas líquidas da Europa (1,8 mil milhões de dólares) continuaram durante 30 semanas. Os fundos de títulos registraram resgates líquidos (US$ 2,5 bilhões) pela segunda semana, principalmente devido a saídas de títulos corporativos e títulos de mercados emergentes, enquanto os títulos do governo continuaram a manter entradas contínuas.

Os fundos do mercado monetário (70,8 mil milhões de dólares) registaram as maiores entradas líquidas em três meses, encerrando as duas semanas anteriores de resgates líquidos.
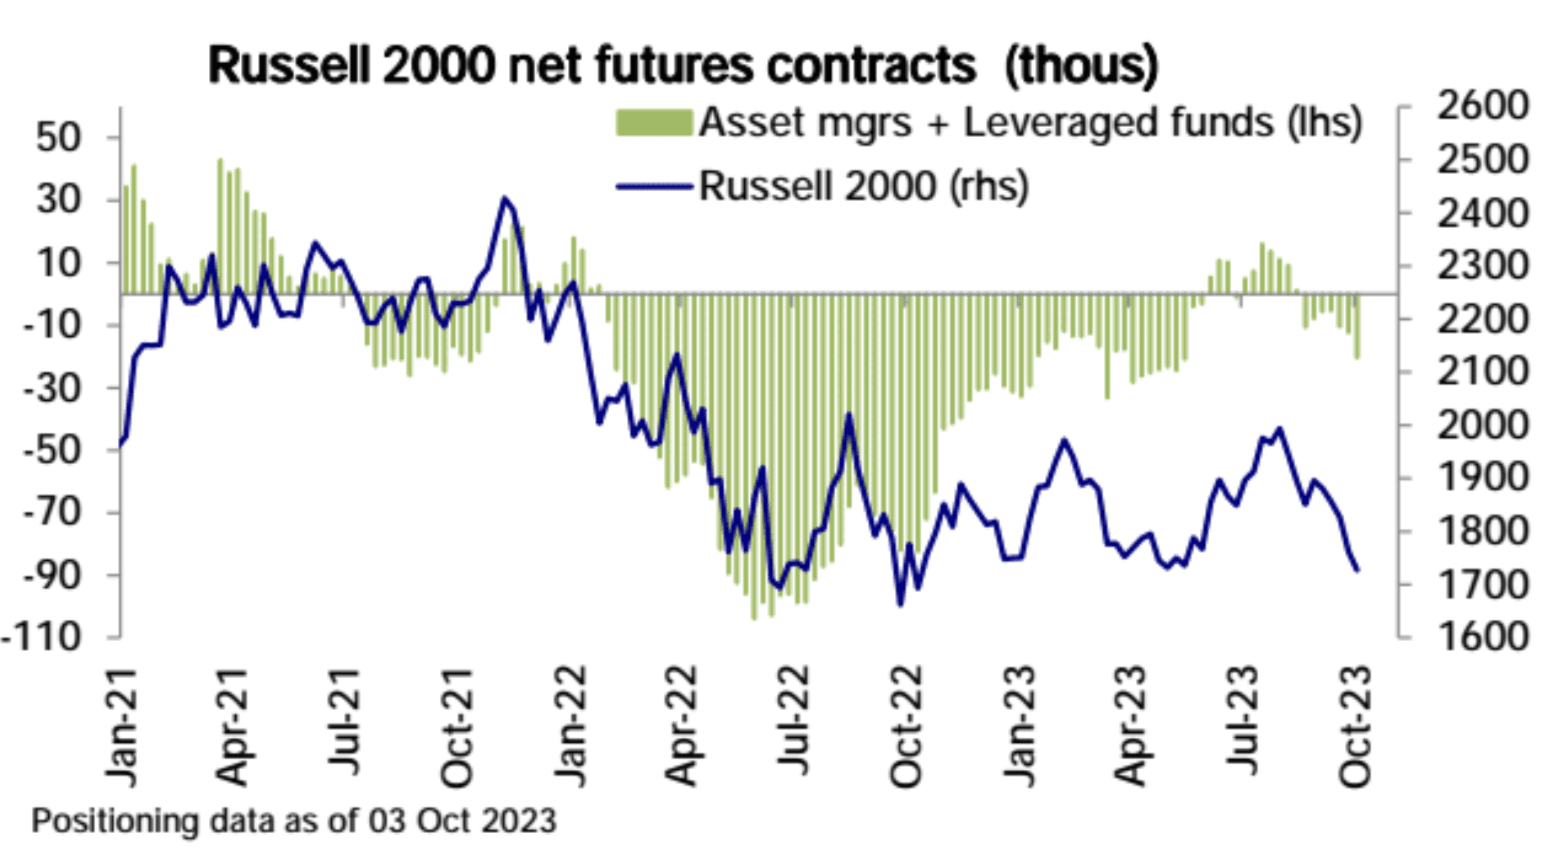
De acordo com os dados mais recentes da CFTC, a posição global dos futuros de ações dos EUA caiu novamente, com as posições longas líquidas do S&P 500 a diminuir e as posições curtas líquidas do Russell 2000 a aumentar. A posição longa líquida do Nasdaq 100 é estável, e a posição curta líquida do Dow Asset Management + Leveraged Funds excedeu 20% do valor geral da posição:



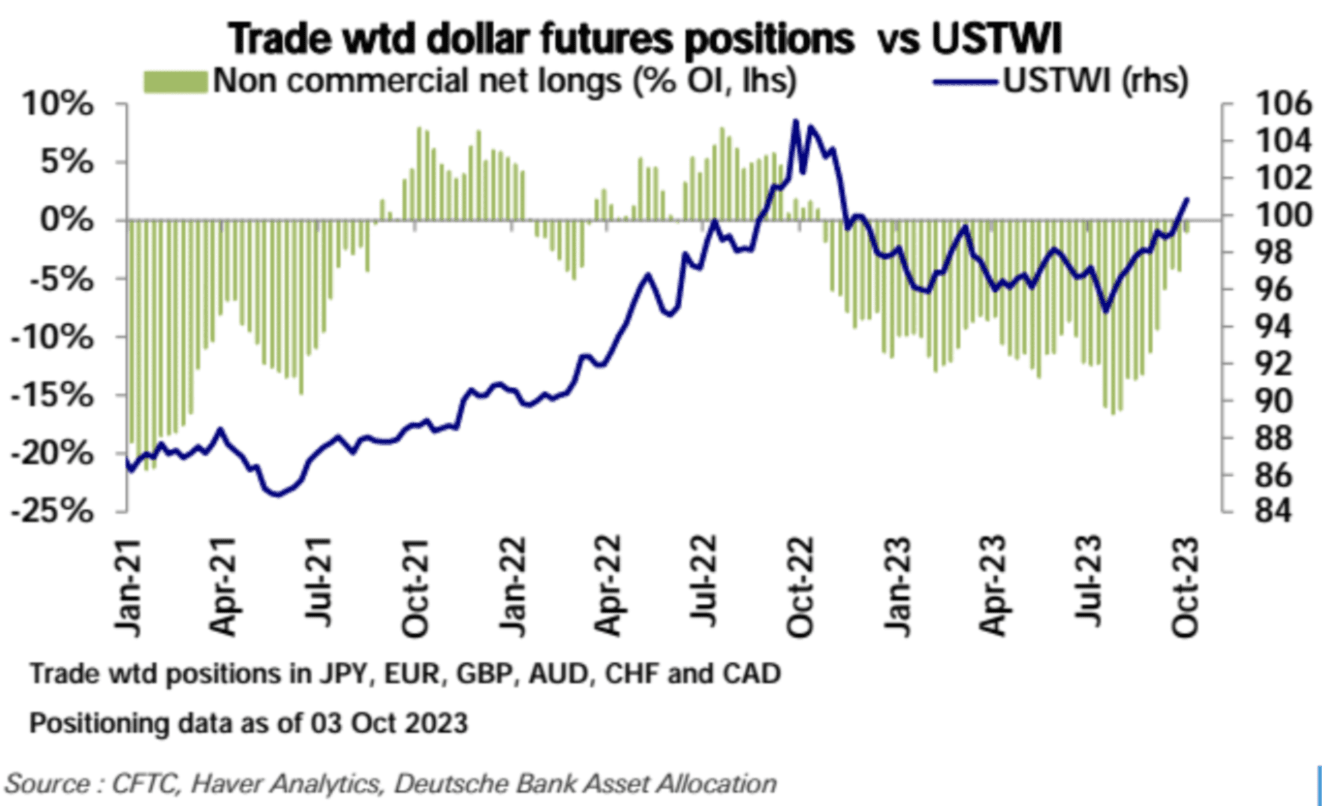
Impulsionada pela recuperação do dólar americano, a posição curta líquida do dólar americano diminuiu continuamente nos últimos três meses e quase regressou a zero:
indicador de sentimento
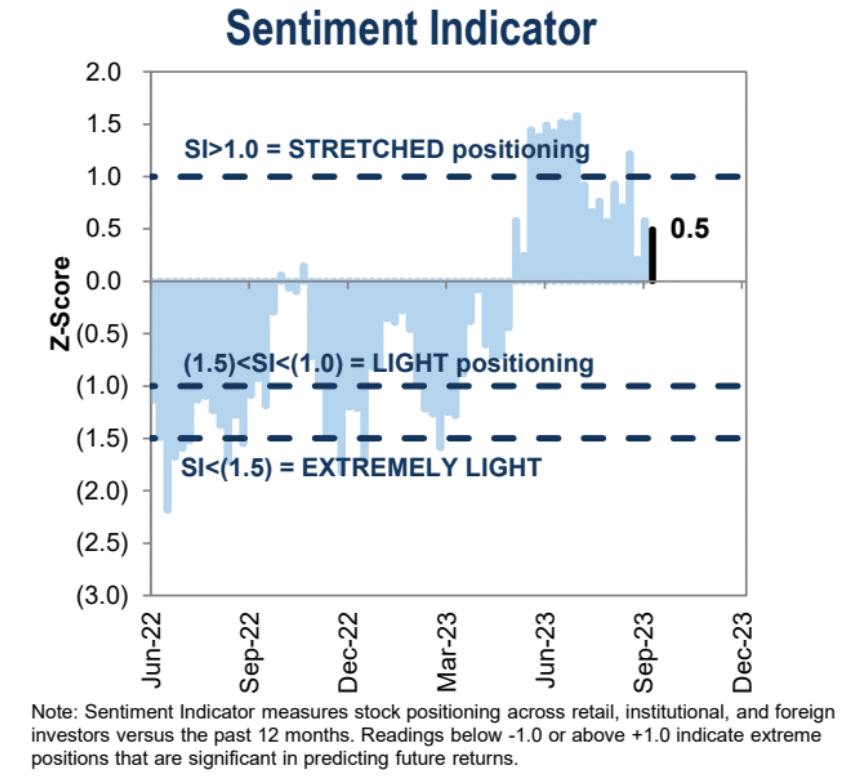
O indicador de sentimento do Goldman Sachs está atualmente em 0,5, o que é uma faixa neutra a positiva:
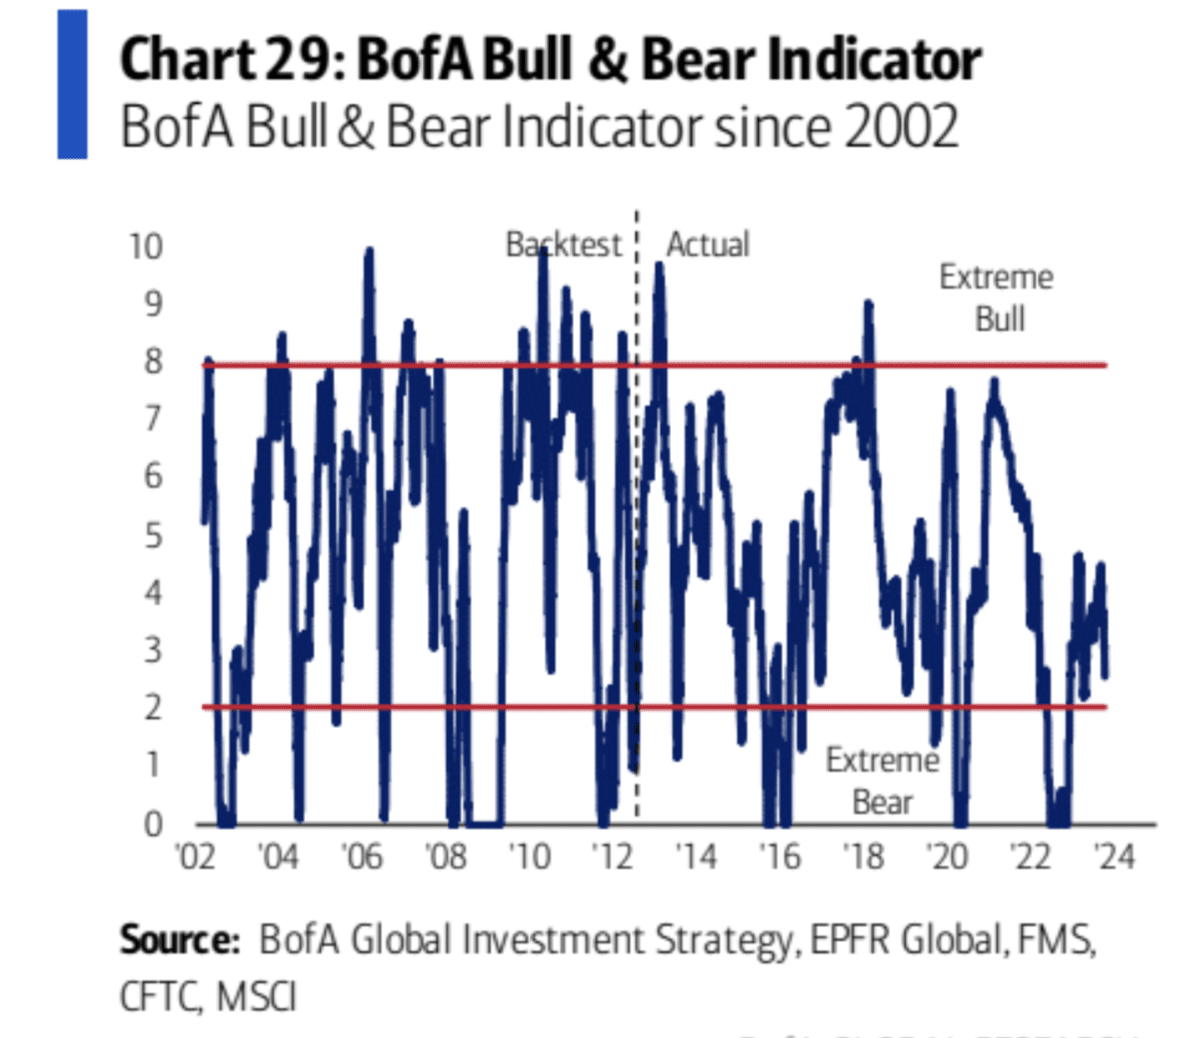
O indicador de sentimento do Bank of America caiu drasticamente e agora está em território de baixa
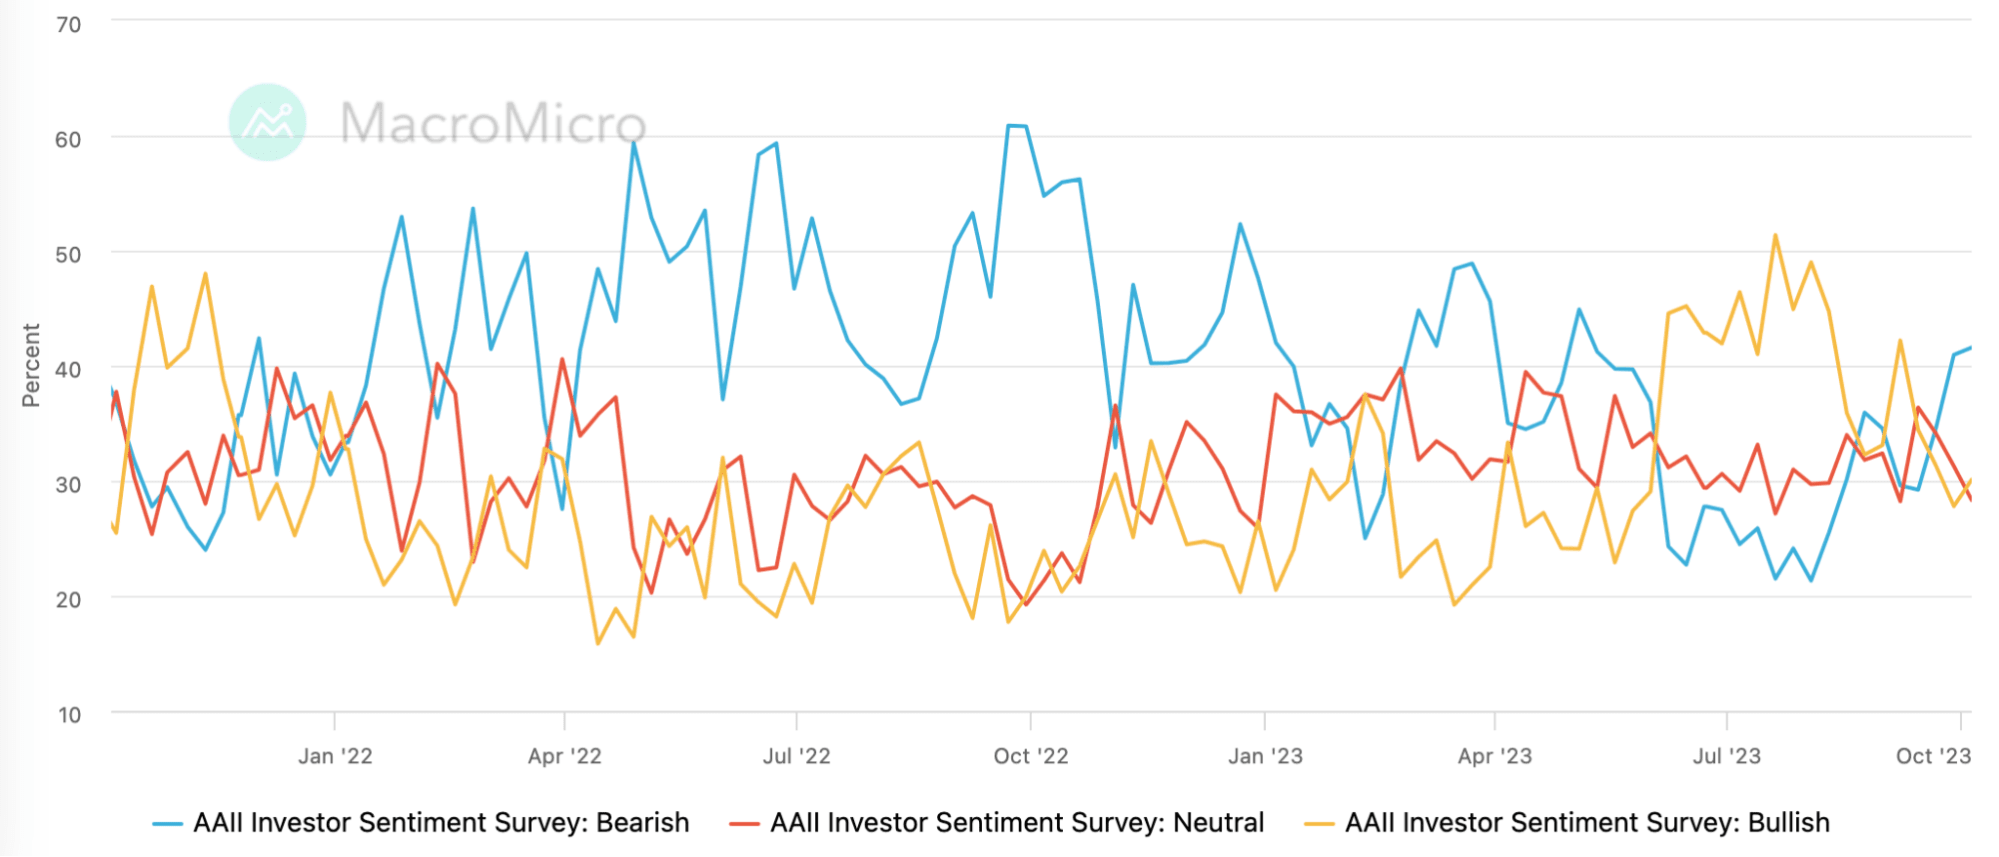
A proporção de baixa do indicador de sentimento do investidor AAII subiu para 41,58%, o nível mais alto desde o início de maio. No entanto, a proporção de alta também se recuperou ligeiramente e a visão neutra caiu significativamente, indicando que o jogo longo-curto começará novamente:
O Índice de Medo e Ganância da CNN caiu para 17,58 na semana passada, a situação de maior pânico desde outubro do ano passado, mas se recuperou nos três dias seguintes:

Compartilhamento de pontos de vista
[Perspectiva do Bank of America: Preste atenção às oportunidades comerciais estruturais]
Porque à medida que a desalavancagem causada pelo aumento dos custos de capital continua, há uma grande probabilidade de que ocorra uma recessão. Então será altura de o mercado atingir o nível mais baixo e recuperar. Actualmente, precisamos de prestar atenção ao valor relativo de. diferentes activos e sectores, em vez de apenas olhar para o valor absoluto.
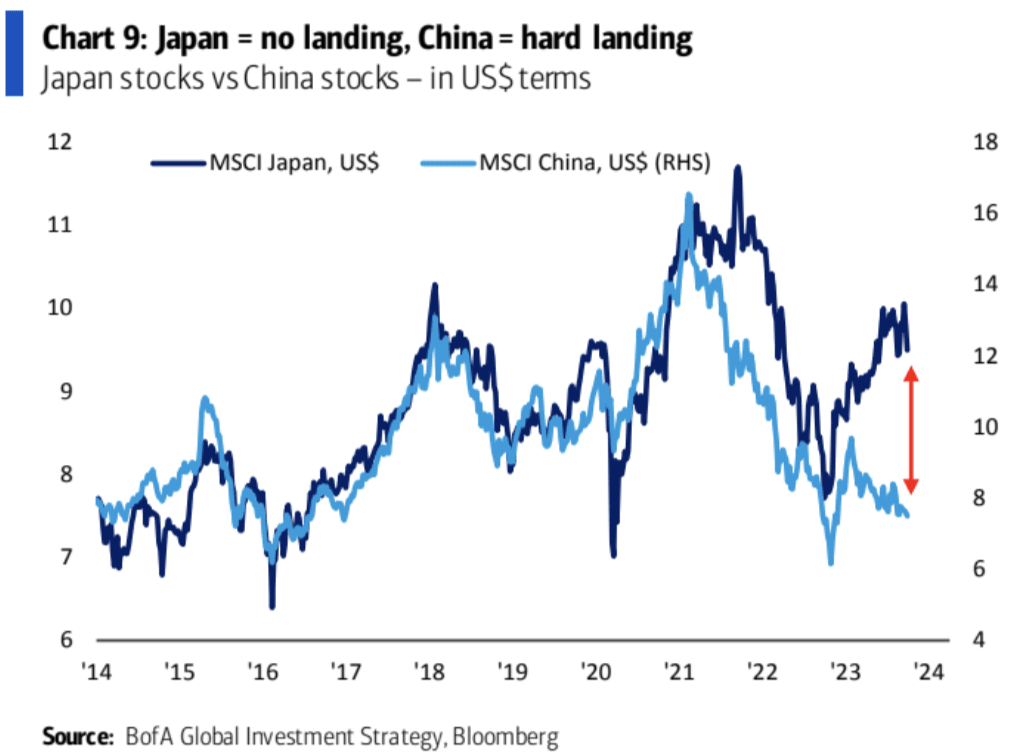
O Bank of America citou uma série de oportunidades claras de incompatibilidade em seu relatório de 5 de outubro, tais como:
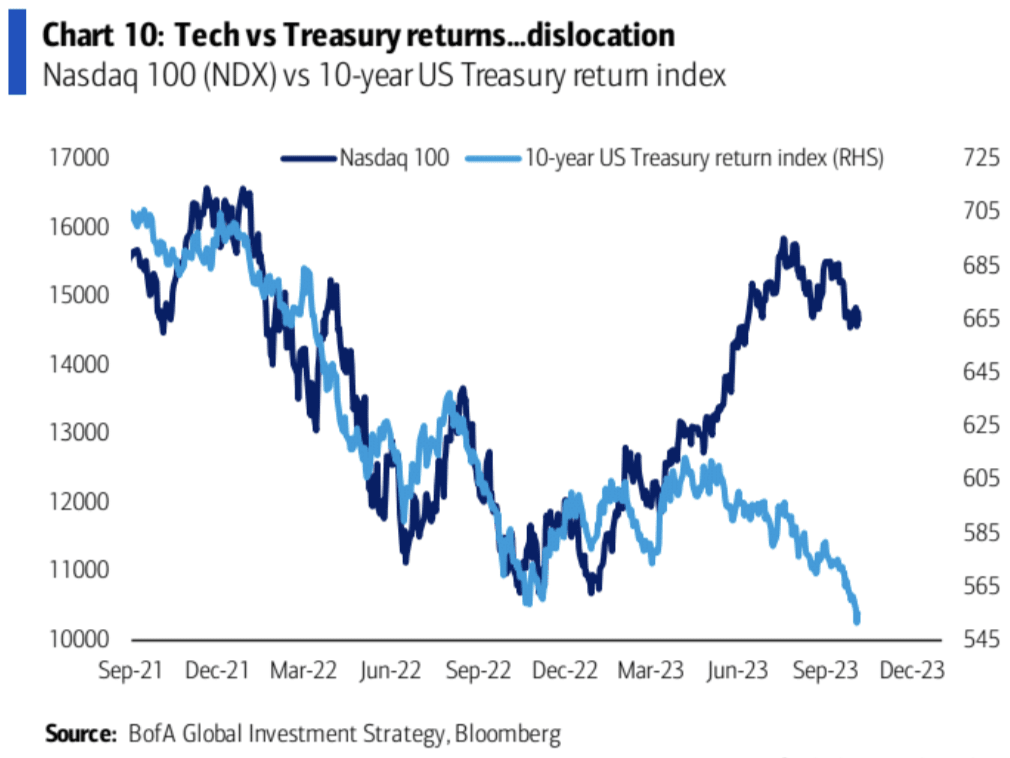
O Japão representa o conceito de "nenhum pouso forçado", enquanto a China representa o conceito de "pouso forçado"
As ações de bancos representam "aterrissagem forçada", enquanto as ações de corretoras representam "nenhuma aterrissagem brusca"

As ações de transporte representam “nenhuma aterrissagem brusca”, enquanto as ações de varejo representam “aterrissagem brusca”.
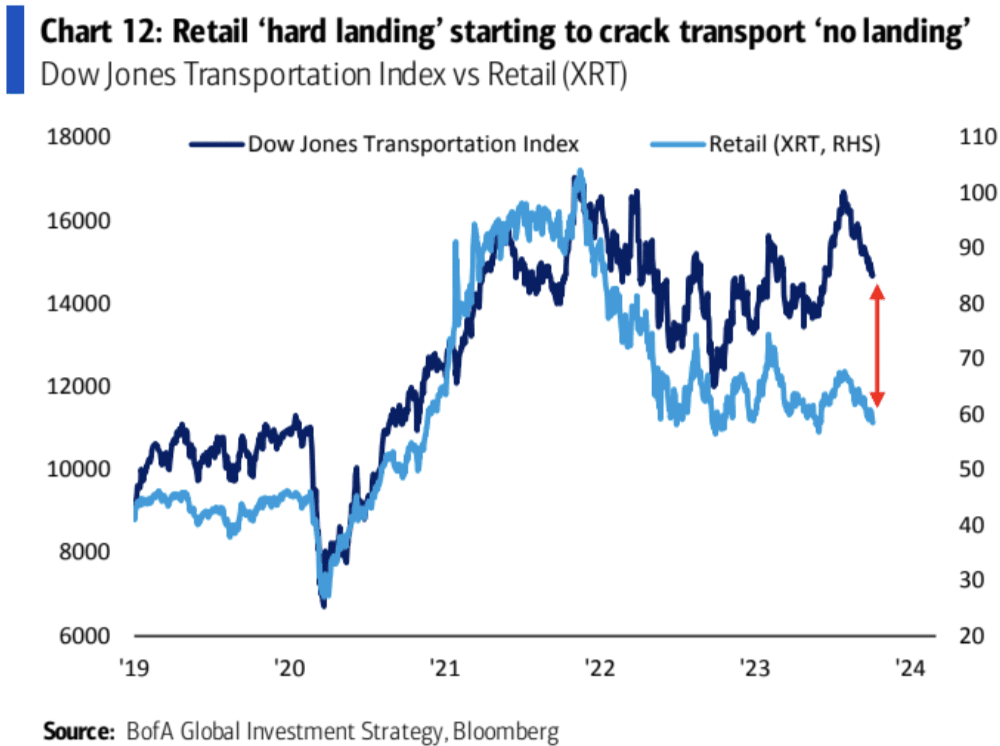
As ações de pequena capitalização estão enviando sinais de recessão nos Estados Unidos. Uma vez confirmada uma recessão, devem vender activamente o conceito de "nenhuma aterragem forçada" e comprar o conceito de "aterragem forçada".
Enquanto se espera por uma recessão, é mais importante concentrar-se nestas oportunidades comerciais incompatíveis, em vez de apenas olhar para o valor absoluto de ações ou setores individuais.
[Dario disse que os Estados Unidos entrarão em uma crise de dívida]
“Este país terá uma crise de dívida”, disse o fundador do fundo de hedge Bridgewater Associates à CNBC. Os dois conversaram durante um bate-papo na Association of Managed Funds. “Acho que a rapidez com que isso acontecerá dependerá de questões de oferta e demanda, por isso estou observando isso de perto.”
Dalio teme que os ventos contrários que a economia enfrenta vão além dos elevados níveis de dívida, dizendo que o crescimento pode cair para zero, mais ou menos 1% ou 2%.
“Acho que a economia vai desacelerar significativamente”, disse Dalio.
[Quem é a principal força no mercado de títulos? 】
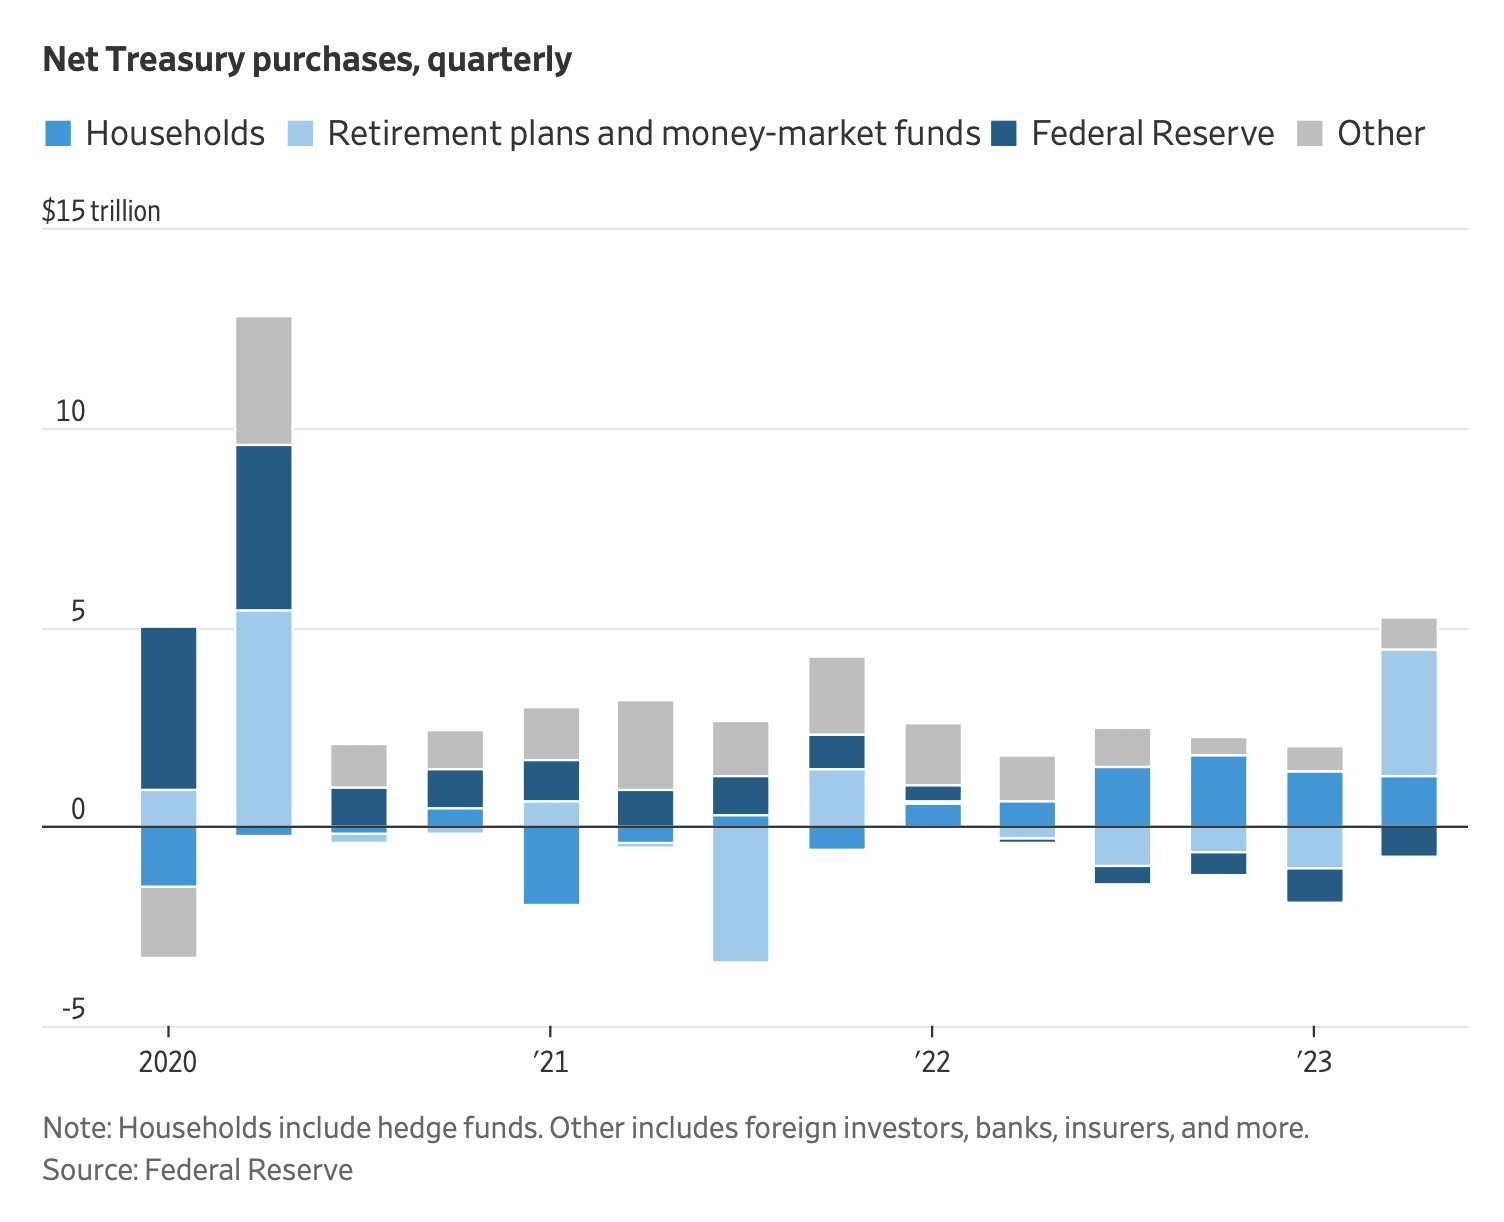
Afectados pelo aumento da oferta e pelas mudanças na estrutura da procura, os rendimentos das obrigações dos EUA deverão permanecer num nível elevado. Isto surge num contexto de aumento das emissões governamentais (mais 1 bilião de dólares nos últimos três meses), à medida que a Fed deixa de comprar, a procura por parte dos bancos comerciais diminui e os investidores institucionais têm menos apetite pelo risco em relação às obrigações. Estes factores significam que as obrigações do Tesouro têm de oferecer rendimentos mais elevados para atrair compradores, dificultando que o rendimento do Tesouro a 10 anos caia significativamente.
[Evidência para otimistas]
Os optimistas acreditam que a inflação está a cair, o que acabará por ajudar a conter o aumento das taxas de juro no mercado secundário. No início da década de 1980, quando a inflação atingiu o pico e caiu abaixo dos rendimentos de 10 anos, as taxas de 10 anos também atingiram o pico e caíram, mas com um atraso de cerca de um ano.


[O entusiasmo pelo consumo está aumentando]
Os dados de consumo de alta frequência dos EUA recuperaram acentuadamente nas últimas duas semanas para 1,8% em relação ao ano anterior, um aumento de 2,0% após a exclusão do combustível: Pode-se observar que quando o consumo de combustível é excluído do consumo total, o crescimento do consumo é mais óbvio. Isto poderá significar que, embora os preços da energia estejam a subir, isso não impede os consumidores de gastarem mais noutros bens e serviços.

【O preço do carnaval】
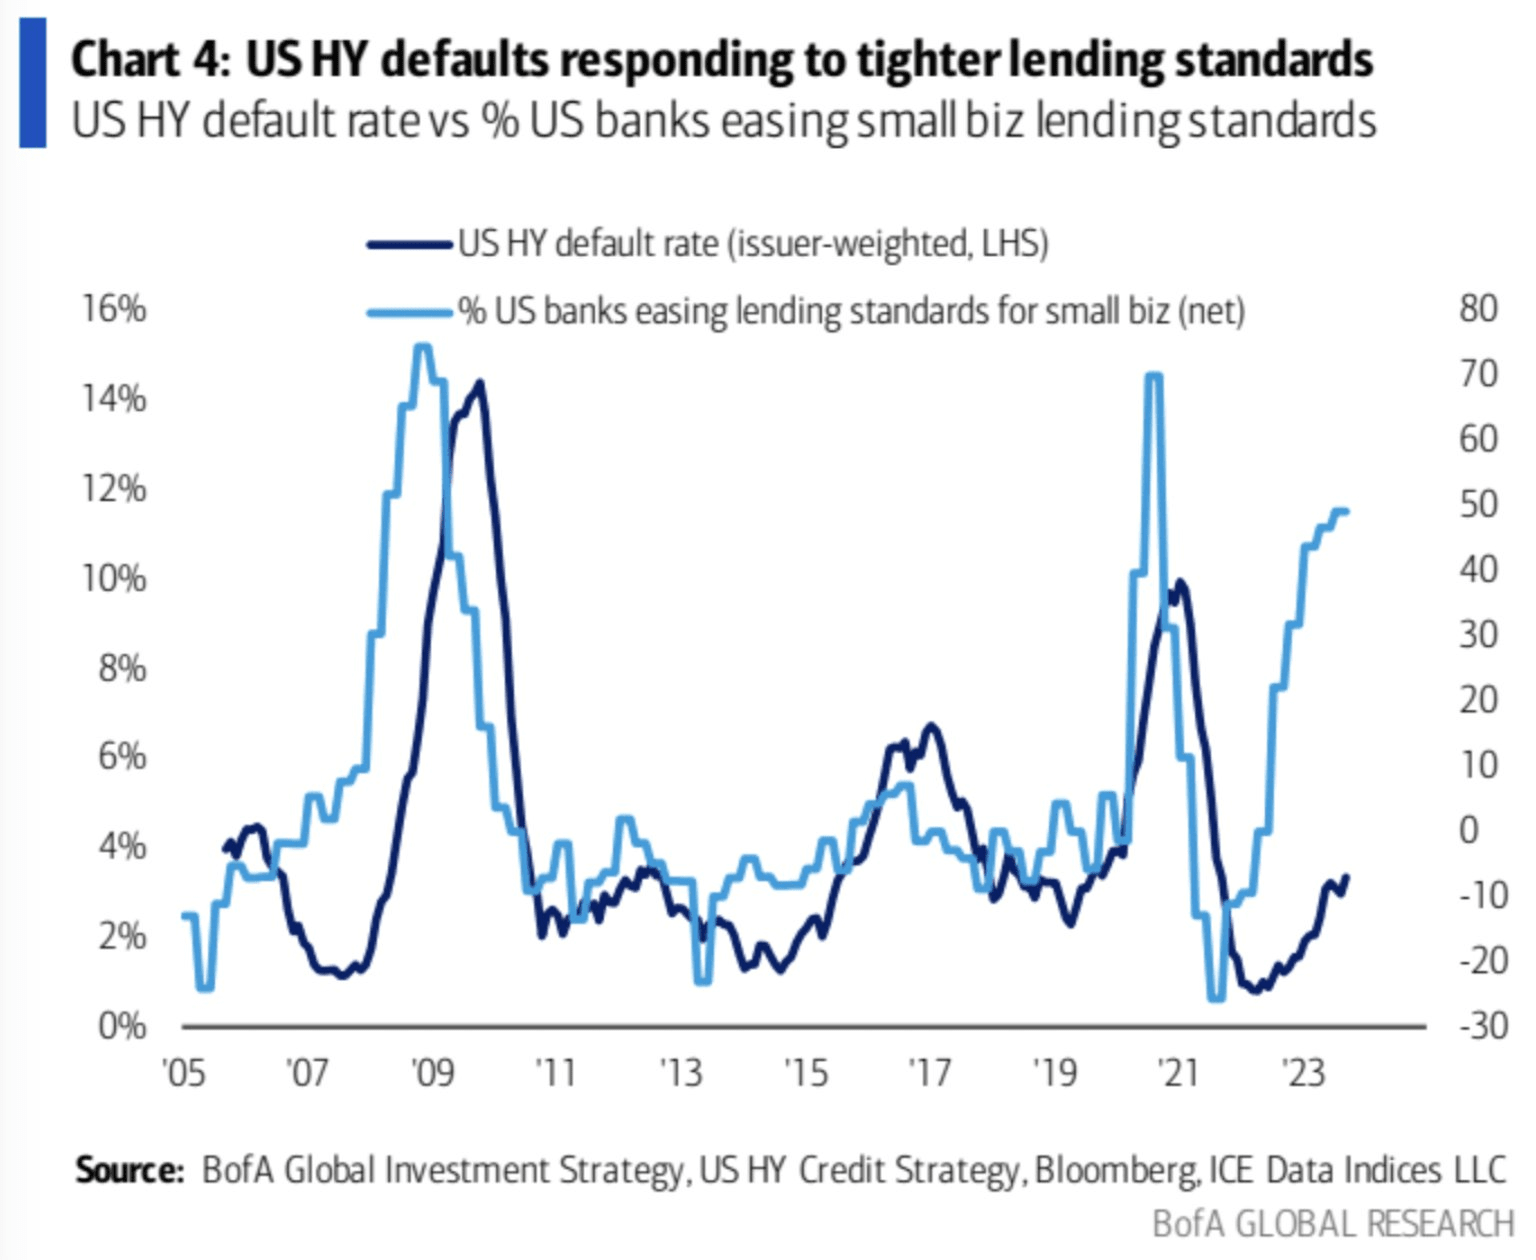
A linha azul clara mostra que os padrões de crédito dos bancos às empresas foram significativamente relaxados desde 2022. Historicamente, o clube de padrões relaxados deu início a uma onda de inadimplência crescente. Receio que desta vez seja extremamente difícil. títulos de alto rendimento que favorecem o azul escuro aceleraram sua recuperação: