


Visão geral do mercado
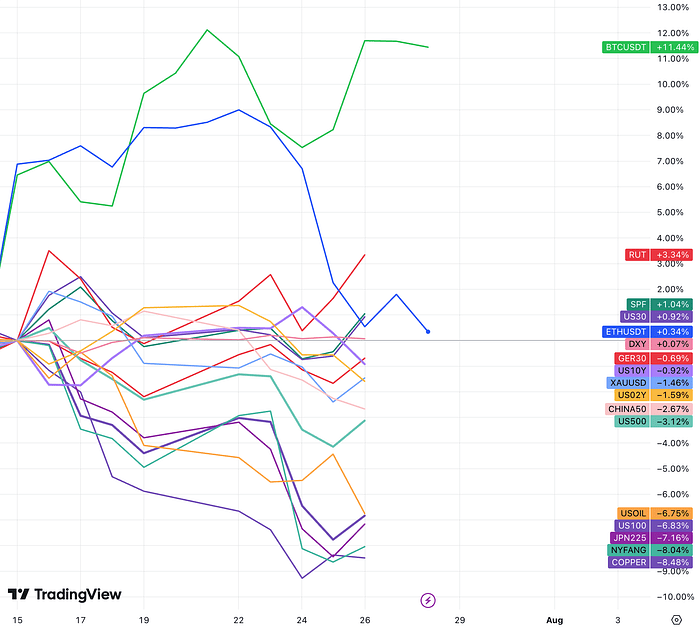
Nas últimas duas semanas, os ativos digitais (especialmente Bitcoin) tiveram um bom desempenho. A segunda maior moeda digital, Ethereum, desistiu de seus ganhos anteriores após o lançamento do ETF.
Tal como lembrámos na reunião de há duas semanas, o mercado apresentou uma mudança óbvia de estilo: grande versus pequeno, e cíclico versus defensivo. No mercado de ações dos EUA, as ações de pequena capitalização resistiram à pressão do mercado mais amplo. O índice de ações financeiras SPF subiu 1%. %. Os setores de serviços públicos e de saúde médica também foram relativamente fortes (a Goldman Sachs continua otimista em relação ao setor financeiro, o potencial positivo é maior do que o negativo). As ações de tecnologia tiveram o pior desempenho, com o índice NYFANG+ (dez principais ações de tecnologia) caindo 8%, o Nasdaq 100 caindo 6,8% e o SPX, que tem um conteúdo de tecnologia ligeiramente inferior, caindo 3%.
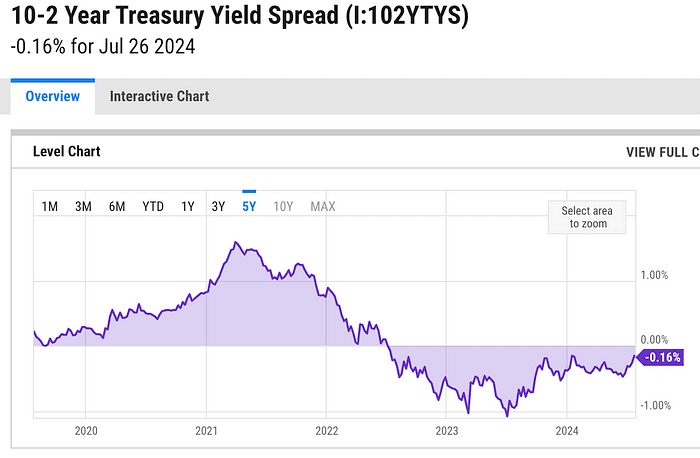
O declínio nos rendimentos dos títulos do governo reflecte as preocupações do mercado sobre as perspectivas económicas e as expectativas crescentes de cortes nas taxas de juro em US10Y foram inferiores a 4,2%, e 02Y reportou 4,385%. semana.
As matérias-primas que também são representantes da categoria cíclica (como o petróleo bruto e o cobre) caíram acentuadamente.
O índice do dólar americano ficou praticamente estável, mas as posições vendidas em ienes japoneses, o carry trade de câmbio mais popular, recuaram acentuadamente. Trump disse em entrevistas recentes que a força do dólar teve um impacto negativo na competitividade das exportações dos EUA, destacando a fraqueza do iene e do yuan. Um dólar mais fraco poderá acompanhar o acordo Trump.
Do ponto de vista das preferências de estilo de capital bolsista dos EUA, embora as grandes empresas tecnológicas tenham caído, as pequenas capitalizações estão a subir. O mercado não é completamente avesso ao risco e o declínio dos rendimentos também é uma coisa boa para o círculo monetário.
Nas últimas duas semanas assistimos a negociações populares de longa duração inverterem subitamente o rumo, com as negociações mais concorridas do mundo a arrancarem devido às taxas de juro (aumentando as expectativas de redução das taxas), às perspectivas económicas (os preços das matérias-primas confirmam as fracas expectativas para a procura económica global) e à política (Vitória de Trump) liquidação.
Os dados fracos do IPC em 11 de julho e um aumento nas chances de Trump vencer as eleições desencadearam uma rotação para ações de pequena capitalização. Porque as ações de pequena capitalização são mais sensíveis à queda dos custos dos empréstimos e recebem maiores benefícios marginais do ambiente político prometido por Trump, como cortes de impostos e aumento de tarifas. Além disso, um grande número de posições curtas também aproveitou a tendência recente de cobertura, resultando num aumento acentuado no mercado de pequena capitalização.
Figura: A participação das grandes tecnologias caiu quase 1/3 durante a última mudança de estilo de mercado.
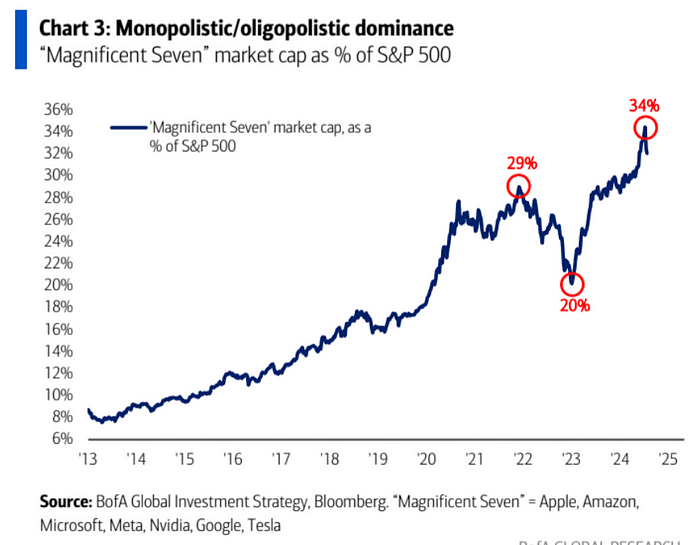
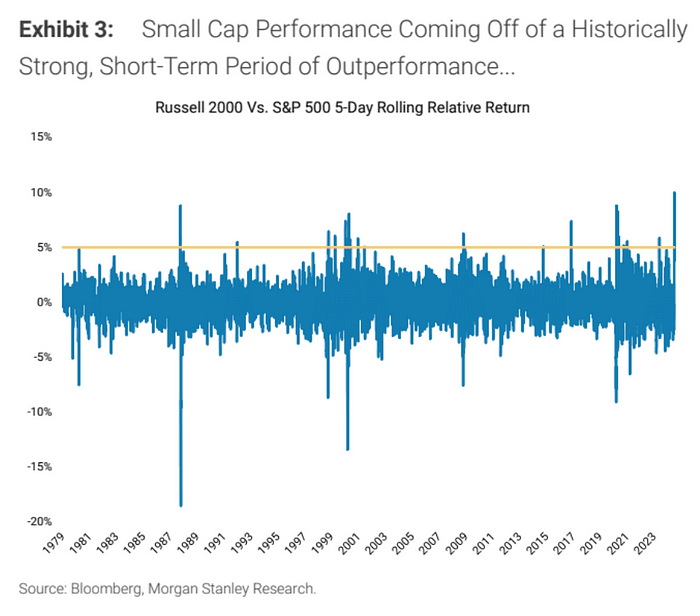
A força relativa das ações de pequena capitalização está no seu ponto mais alto, dado que esta rotação pode carecer de apoio duradouro dos fundamentos e dos níveis macro
, o mercado de rotação grande e pequena não durará muito, e a cobertura curta promoveu a expansão excessiva do mercado:
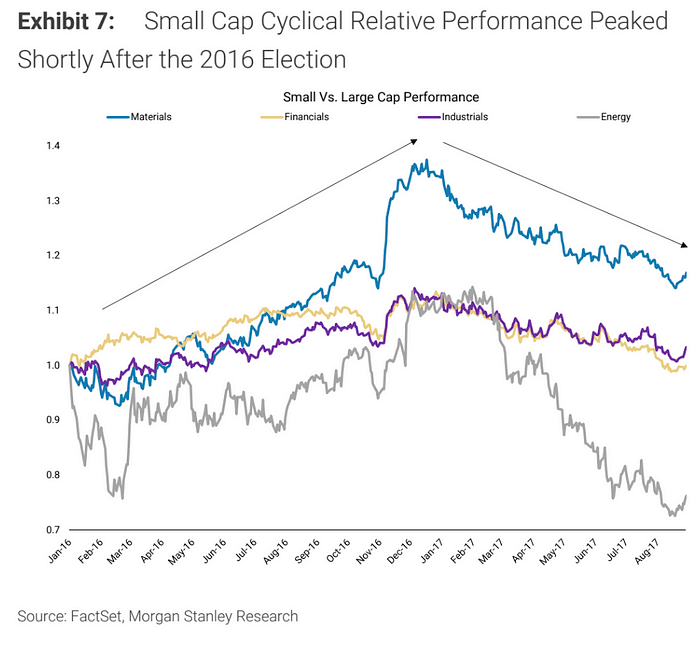
A julgar pelo ritmo das últimas negociações de Trump por volta de 2016, as pequenas capitalizações atingiram um forte pico após as eleições de novembro:
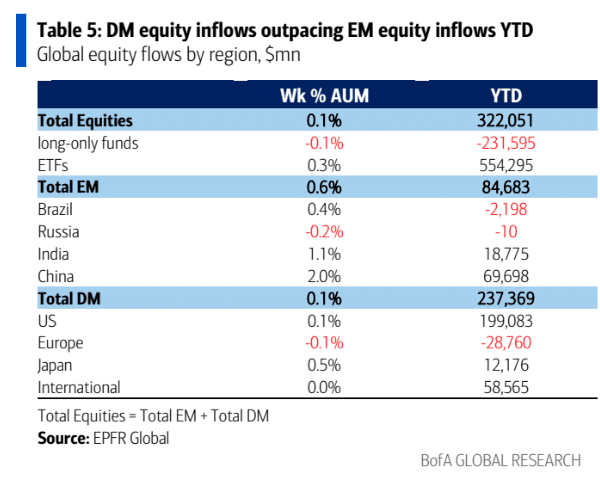
O mercado espera actualmente que, mesmo que a Reserva Federal não reduza as taxas de juro esta semana, irá definitivamente cortar as taxas de juro em Setembro. De acordo com os dados do EPFR, os fundos de ações influíram 22,2 mil milhões de dólares na semana passada e as ações dos mercados emergentes +11,1 mil milhões de dólares. a maior entrada desde fevereiro).
China +US$ 8,3 bilhões (maiores entradas desde fevereiro), títulos +US$ 16,1 bilhões, ouro +US$ 1,3 bilhão, entradas de criptomoedas US$ 1,2 bilhão, saídas de caixa US$ 42,3 bilhões (maiores saídas em três meses), mostrando que os investidores estão começando a ficar à frente da próxima taxa corte.
O progresso do relatório do segundo trimestre é encorajador
41% das empresas do S&P 500 anunciaram resultados reais para o segundo trimestre, quase todos melhores que o primeiro trimestre:
78% das empresas relataram surpresas positivas no lucro por ação, acima dos 76% no primeiro trimestre
60% das empresas relataram surpresas positivas nas receitas, abaixo dos 62% no primeiro trimestre
A taxa de crescimento dos lucros do 2º trimestre foi de 9,8%, a maior taxa de crescimento desde o quarto trimestre de 2021 (31,4%), vs 1º trimestre + 6,5%
Crescimento da receita no segundo trimestre de 5% vs. primeiro trimestre de 4,2%
Margem de lucro 12,1% vs 11,8%
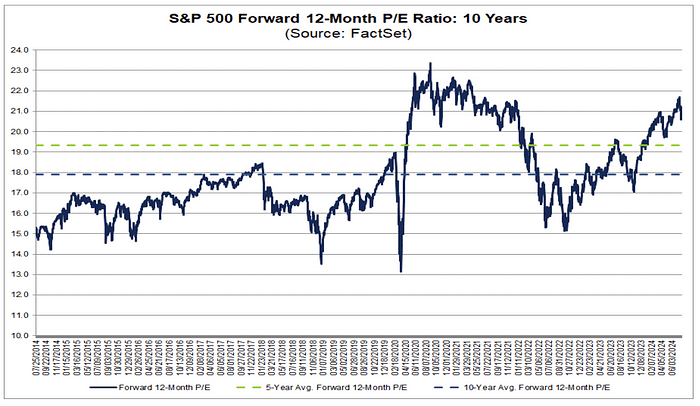
Após a correção recente, o rácio P/E a prazo de 12 meses do S&P 500 caiu para 20,6, mas ainda está acima da média de 5 anos de 19,3 e da média de 10 anos de 17,9:
Como a maioria dos gigantes da tecnologia ainda não divulgou relatórios financeiros, o mercado pode não ter muita certeza sobre os dados otimistas do Sofar até agora. As sete principais empresas que anunciarão relatórios financeiros na próxima semana incluem Microsoft (MSFT) (terça-feira), Meta (META) (). quarta-feira) e Apple (AAPL)) e Amazon (AMZN) (quinta-feira). Espera-se que a Nvidia (NVDA) divulgue lucros em 28 de agosto. Se podemos permanecer optimistas ou pessimistas, será uma questão que será conhecida esta semana.
Dados económicos optimistas
No geral, continuamos a ver um ambiente favorável para investidores em ações e criptomoedas. O crescimento económico está a abrandar, mas apresenta uma tendência positiva, e a inflação diminuiu, apoiando a Reserva Federal a reduzir as taxas de juro no segundo semestre deste ano.
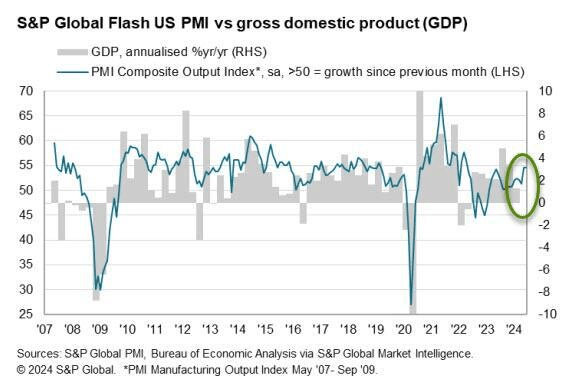
Dados divulgados pela S&P Global mostraram que, embora o PMI industrial Markit dos EUA tenha diminuído em julho, atingindo o menor nível em sete meses, o PMI de serviços atingiu o maior nível em 28 meses, fazendo com que o PMI composto subisse para 55, um novo máximo em mais de dois anos. anos. Além disso, o relatório indica que algumas das descidas da produção industrial estão relacionadas com a escassez de pessoal e podem, portanto, ser temporárias.
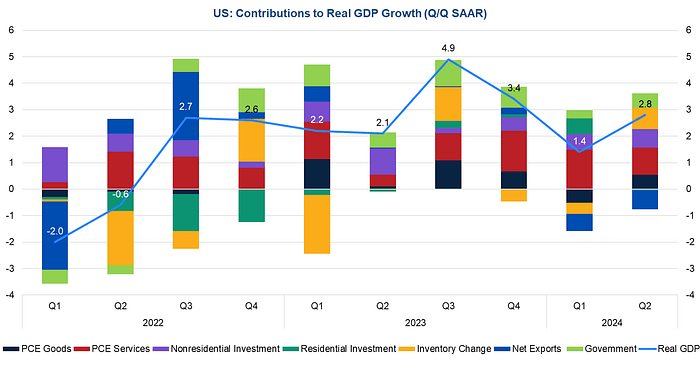
O PIB dos EUA no segundo trimestre de 2024, anunciado na quinta-feira, cresceu a uma taxa anualizada de 2,8% em termos trimestrais, superior aos 2,0% esperados e uma recuperação significativa dos 1,4% do primeiro trimestre. , e a repartição dos dados mostra que o aumento do PIB desta vez é relativamente amplo, com o consumo, o investimento, a reposição de stocks e o governo a contribuir muito, e o consumo de serviços a abrandar, indicando que a recuperação no segundo trimestre dos Estados Unidos é forte e saudável. As taxas de juros do dólar americano e dos títulos dos EUA recuperaram após o anúncio do PIB, e as ações dos EUA recuperaram após um breve declínio. A actual expectativa do mercado é que o crescimento económico dos EUA ainda atinja 2,3% em 2024, sendo o segundo trimestre o ponto alto de todo o ano, e a procura económica interna abrandando no terceiro e quarto trimestres.
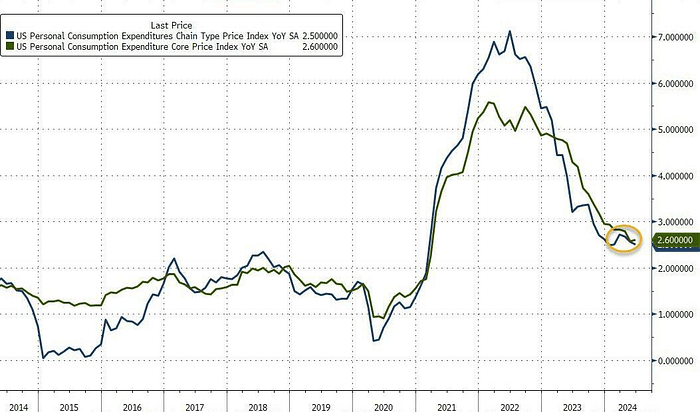
Embora a economia esteja a crescer, as pressões inflacionistas diminuíram. A taxa de crescimento anual do índice de preços PCE dos EUA em junho caiu para 2,5%, de 2,6% no mês anterior, o nível mais baixo em cinco meses, superior aos 2,4% esperados para o índice central de preços PCE; A taxa de crescimento anual foi de 2,6%, inalterada em relação ao valor anterior em 2021. O nível mais baixo desde março deste ano.
Os gastos do consumidor também mostraram alguma recuperação. O consumo pessoal aumentou 2,3% no segundo trimestre, em linha com as expectativas, e ligeiramente superior ao aumento de 1,5% no primeiro trimestre. O crescimento das despesas de consumo reflectiu-se principalmente no consumo de bens de consumo duradouros e serviços, enquanto os bens de consumo não duradouros diminuíram ligeiramente.
Empresas populares
A Tesla relatou lucros menores do que o esperado no segundo trimestre na terça-feira, com as vendas de veículos elétricos caindo pelo segundo trimestre consecutivo e as margens de lucro caindo para o nível mais baixo em mais de cinco anos, refletindo o impacto dos cortes de preços impulsionando a demanda e aumentando o investimento em IA planos. O segundo trimestre foi um período turbulento para a Tesla. Musk deixou de lado o desenvolvimento de novos carros mais acessíveis e, em vez disso, concentrou-se na construção de táxis autônomos. A conferência de imprensa foi adiada de agosto para outubro.
A receita operacional geral do segundo trimestre aumentou 2%, para US$ 24,93 bilhões; o lucro líquido caiu drasticamente em 45%, para US$ 1,48 bilhão. O lucro ajustado por ação foi de 52 centavos, abaixo das expectativas de Wall Street de 62 centavos e bem abaixo dos 91 centavos do mesmo. período do ano passado. Como resultado, o preço das ações caiu 10% na semana passada:
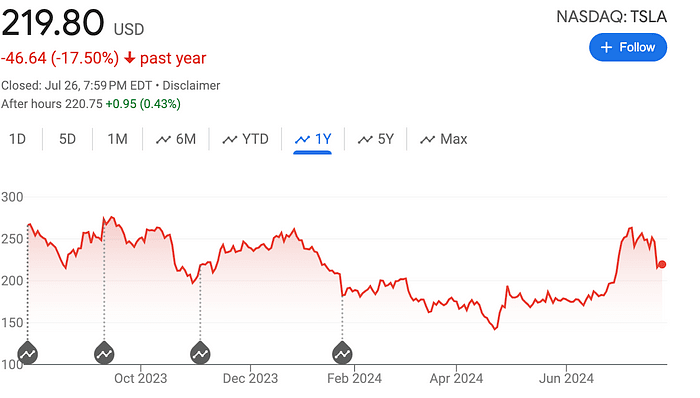
Além disso, o relatório do segundo trimestre da Tesla mostrou que ela tinha 9.720 Bitcoins, com um custo de aquisição de aproximadamente US$ 337 milhões. Atualmente, Bitcoins no valor de US$ 640 milhões não foram vendidos.
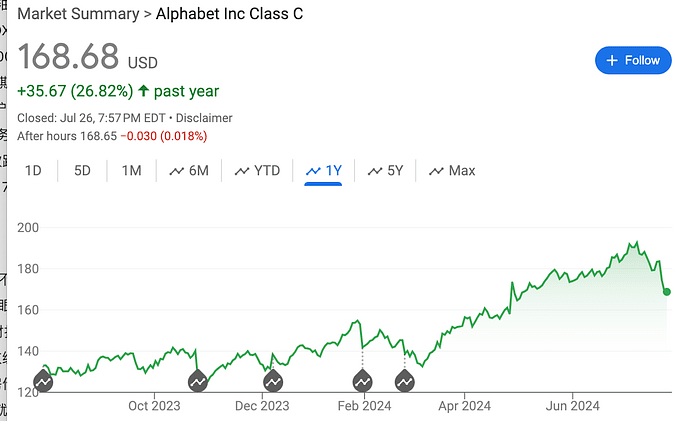
A receita e o lucro por ação da Alphabet no segundo trimestre superaram as expectativas, e a receita de publicidade do YouTube ficou aquém das expectativas. No entanto, seu negócio de nuvem e seu principal negócio de publicidade cresceram ano após ano, mostrando uma tendência de melhoria constante como sua principal fonte de receita atual. O mercado está preocupado com o papel da tecnologia de IA na promoção dos negócios da empresa e com o impacto dos custos de investimento em IA nas margens de lucro.
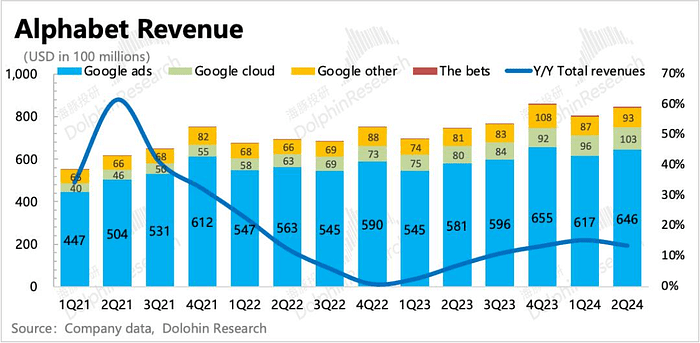
Pode ser que a perspectiva de retorno do enorme investimento em IA ainda não tenha sido vista, e a OpenAI tenha lançado um produto concorrente, o Search GPT, apesar do seu bom desempenho financeiro e das expectativas de dividendos e dezenas de bilhões de dólares. dólares em recompras, o preço das ações do Google ainda caiu 7,5% na semana passada. No entanto, o PE futuro do Google em 2025 é de 21 vezes, o que ainda é atraente entre as grandes ações de tecnologia. A classificação de consenso de Wall Street para a Alphabet continua sendo “Compra forte”, com 33 analistas recomendando “Compra”, 6 classificando “Manter” e ninguém recomendando “Vender”, com o preço-alvo médio subindo para US$ 202,88. %.
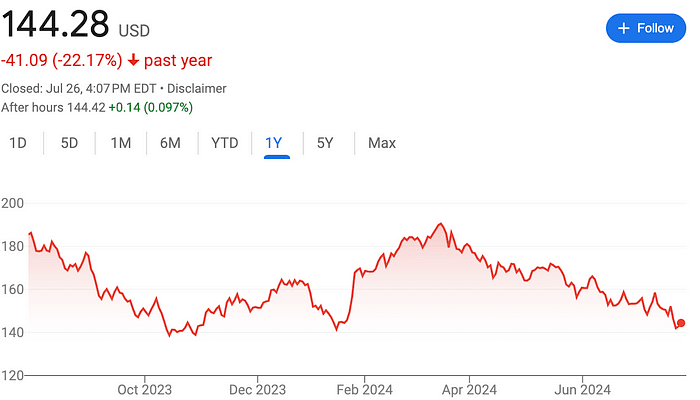
A LVMH divulgou dados financeiros relativos ao primeiro semestre deste ano, mostrando que o lucro operacional no segundo trimestre de 2024 foi de 20,98 mil milhões de euros, uma diminuição homóloga de aproximadamente 1,1%. Os analistas esperavam um aumento homólogo de 0,9%. % para 21,41 mil milhões de euros. De uma perspectiva regional, as vendas orgânicas da LVMH nos três principais mercados dos Estados Unidos, Japão e Europa aumentaram 2%, 57% e 4%, respectivamente, no segundo trimestre, mas as vendas na Ásia, com excepção do Japão, incluindo a China, caíram 14%.
O preço das ações da LVMH caiu 4,3% na semana passada e o seu declínio continuou inabalável desde março deste ano:
Partido Democrata dos EUA muda liderança
A partir de 27 de junho, o fraco desempenho de Biden no debate levou ao seu declínio nas pesquisas, e houve apelos dentro do Partido Democrata para mudar de candidato, à tentativa de assassinato de Trump, à renúncia oficial de Biden na semana passada. a situação política.
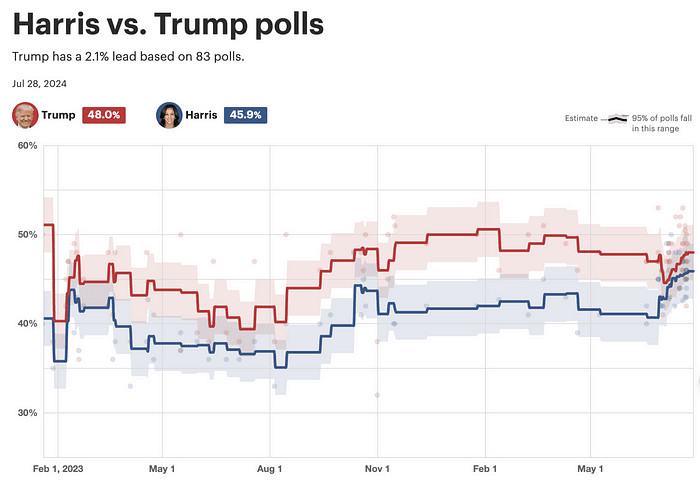
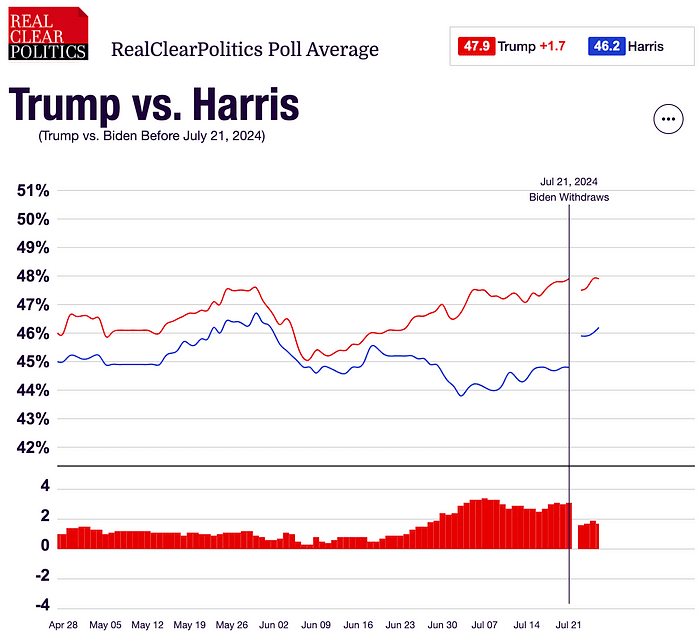
Como esperado no vídeo que divulgamos na segunda-feira, depois que o Partido Democrata substituiu um candidato mais jovem, sua taxa de apoio aumentou significativamente e ultrapassou Biden. Pesquisas abrangentes mostram que Harris está atualmente apenas 1 a 2 pontos percentuais atrás de Trump. os resultados tornam-se imprevisíveis e criam incerteza sobre as perspectivas da política económica:
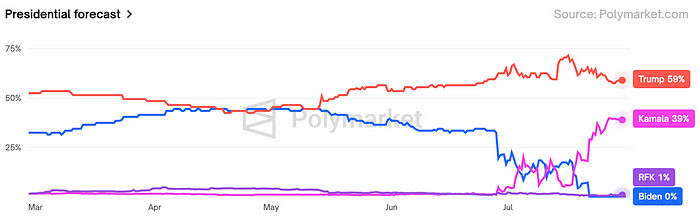
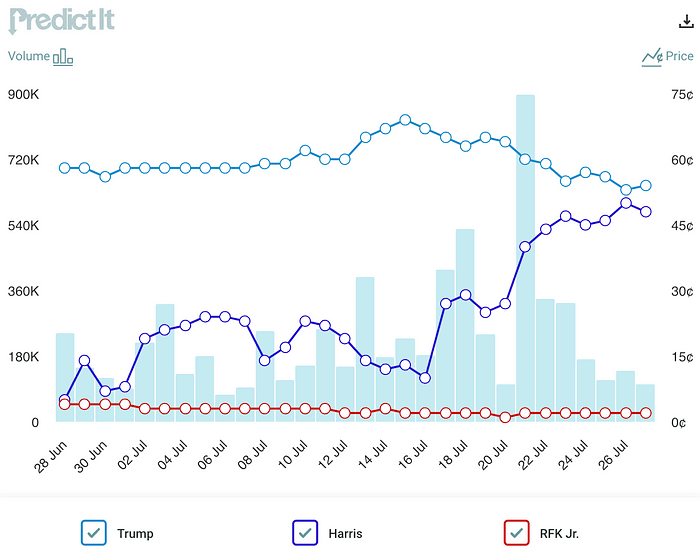
Os mercados de previsão mostram que a taxa de vitória de Trump caiu de quase 75% para 60%, e a probabilidade de uma vitória republicana abrangente caiu de mais de 50% para 35%.
Não se tem falado de outro democrata desafiando a nomeação de Harris, com uma pesquisa da Reuters mostrando que uma pequena maioria dos americanos (52%) acha que ela deveria ser a candidata democrata, em comparação com 86% dos democratas, ou cerca de 80% dos democratas. dos eleitores democratas disseram ter uma opinião favorável sobre Biden, e 91% também têm uma opinião favorável sobre Harris. Parece que o Partido Democrata provavelmente se unirá estreitamente em torno de Harris e é improvável que ocorram divisões. Dois eventos importantes virão a seguir: 19 e 22 de agosto, quando Harris escolhe seu companheiro de chapa, a Convenção Nacional Democrata, e o próximo debate presidencial, provavelmente em meados de setembro.
A reação do mercado de ações à incerteza sobre as eleições gerais começa a aumentar em média em agosto e setembro e estabiliza duas semanas antes das eleições:
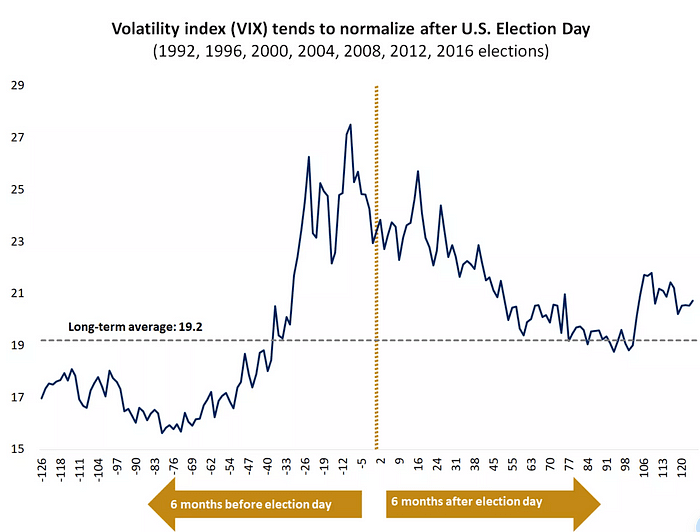
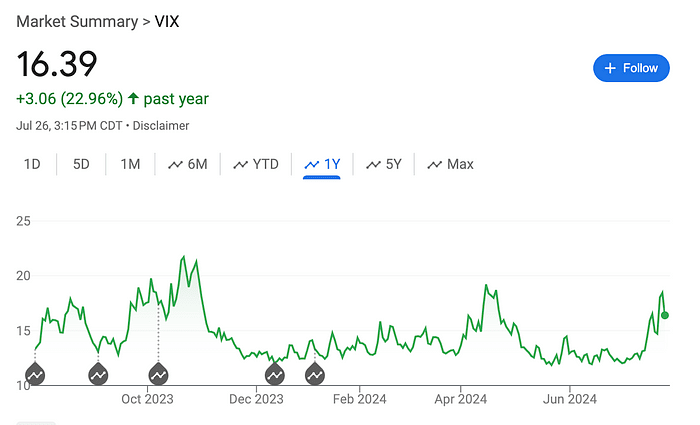
A administração republicana pode levar a uma recorrência da inflação Na década de 1980, quando a administração Reagan enfrentou uma inflação elevada nos Estados Unidos, cortou drasticamente os impostos, reduziu os gastos do governo e flexibilizou as regulamentações, o que por sua vez suprimiu a inflação. política monetária forte e restritiva + cooperação comercial internacional aberta Então, as reduções fiscais podem ser eficazes para estimular a produção e o investimento, bem como o consumo.
Reversão do iene
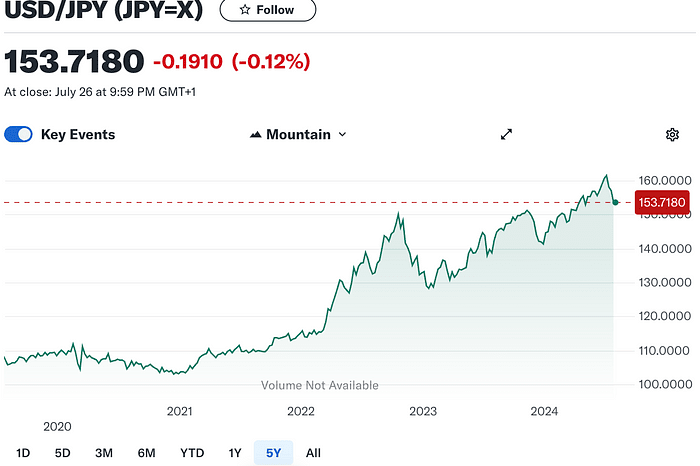
Há cada vez mais opiniões de que o ponto de viragem da política monetária do Japão e dos Estados Unidos está a chegar. O carry trade do iene japonês parece estar a mostrar sinais de desaceleração. O momento da mudança foi o IPC mais fraco do que o esperado em 711. A criptomoeda também começou a se recuperar a partir desse momento (BTC5w7–6w8), e as ações de tecnologia também começaram a enfraquecer a partir desse momento. na grande tecnologia, que já é muito lucrativa. Comece a “vender fatos”.
Se o iene continuar a valorizar-se, poderá levar à liquidação de ativos cruzados, incluindo a venda de ativos em dólares dos EUA, o que está intimamente ligado ao enfraquecimento das ações dos EUA.
Contudo, pessoalmente acredito que a possibilidade de continuação da valorização do iene é limitada, a menos que haja um risco de recessão nos Estados Unidos e a Reserva Federal esteja disposta a reduzir ainda mais as taxas de juro. Mesmo que o Banco do Japão decida aumentar as taxas de juro e reduzir as compras de JGB na próxima semana, isto poderá colocar ainda mais pressão descendente sobre o USD/JPY, mas o impacto será de curta duração. Dado que a diferença de taxas de juro entre os dois países ainda é suficientemente grande, não apoia, por enquanto, o retorno em grande escala de fundos ao Japão. Apesar da visão pessimista de longo prazo em relação ao dólar americano, os investidores em ienes japoneses precisam ser pacientes.
No que diz respeito à política monetária do Banco do Japão, há cada vez mais opiniões no mercado de que se aproxima o momento de aumentar a taxa de juro de referência. Isto deve-se ao facto de figuras relevantes do governo japonês e do partido no poder terem manifestado sucessivamente apoio à mudança do Banco do Japão para a normalização da política monetária. Tal como a Reserva Federal, o Japão realizará a sua reunião de política monetária de Julho nos dias 30 e 31 de Julho. Espera-se que o mercado anuncie um plano para reduzir a compra de títulos do governo nesta reunião. No mínimo, evitarão anunciar aumentos das taxas de juros ao mesmo tempo para evitar causar o caos no mercado.
Banco Popular da China reduz inesperadamente taxas de juros
Na quinta-feira, o Banco Popular da China reduziu a taxa de empréstimo de um ano para os bancos comerciais de 2,5% para 2,3%. Este é o maior corte nas taxas desde um corte semelhante em abril de 2020, no início do surto do coronavírus. Este corte nas taxas de juros surpreendeu o mercado porque o banco central normalmente avalia as taxas de juros dos empréstimos de um ano no dia 15 de cada mês. Anteriormente, na segunda-feira, a taxa de juros das operações compromissadas reversas de sete dias no mercado aberto foi reduzida de 1,8% para 1,7%, e as taxas principais de empréstimo (LPR) de um e cinco anos foram reduzidas em dez pontos base. Os dois cortes nas taxas de juro numa semana ocorreram imediatamente após a reunião do szqh para discutir a política económica. Esta reunião não introduziu uma estratégia para fazer ajustamentos amplos à economia ou estimular vigorosamente a economia como muitos economistas sugeriram, e o mercado de ações teve um fraco desempenho. (A atitude da SZQH ainda é a de utilizar a produção avançada para promover o crescimento económico, e a sua tolerância para um período de ligeiro abrandamento do crescimento económico ainda existe)
Dados divulgados pelo Bureau of Statistics na segunda-feira mostraram que o crescimento económico desacelerou para 4,7% no segundo trimestre, o que não só foi inferior às expectativas do mercado, mas também o pior desempenho em cinco trimestres. Apesar da continuação das medidas oficiais para promover o consumo e estabilizar o mercado imobiliário, a taxa de crescimento do total das vendas a retalho de bens de consumo em Junho ainda caiu para o valor mais baixo num ano e meio. Durante o mesmo período, os preços das casas novas registaram a maior descida. em nove anos, evidenciando a fraca recuperação do lado da procura.
Se o calor económico (oferta e procura) não melhorar, a flexibilização contínua poderá não beneficiar directamente o mercado de activos de risco.
mercado criptográfico
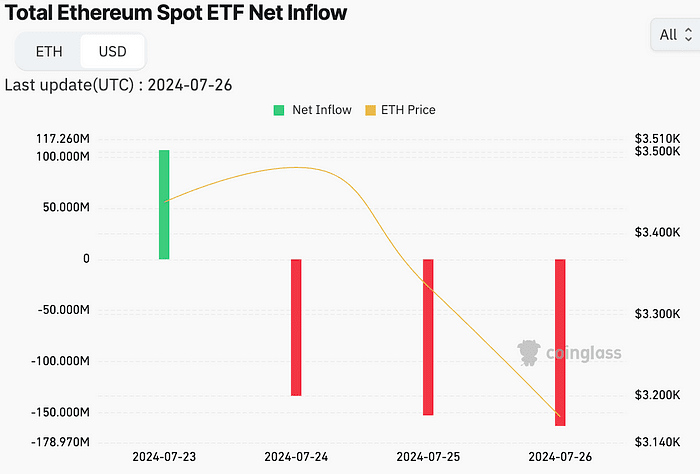
A resposta à listagem do ETF ETH em 23 de julho foi relativamente silenciosa. Nos primeiros quatro dias de listagem, os nove ETFs tiveram uma saída líquida total de US$ 163 milhões. Principalmente porque o ETHE da Grayscale sofreu uma saída massiva de US$ 1,5 bilhão. No entanto, o ETF Mini ETH da Grayscale, por outro lado, continuou a influir 164 milhões de dólares americanos. Como a saída pode ser impulsionada principalmente por altas taxas de manuseio (2,5% vs. 0,2%), a demanda por outros ETFs, exceto ETHE, continua, então a demanda por outros ETFs, exceto ETHE, continua. mercado básico de ETH Ainda relativamente otimista. A julgar pelo desempenho do mercado, o ETH atingiu o pico após a aprovação inesperada do 19b-4 no final de maio e não foi capaz de romper a alta anterior. O mercado optou por vender o fato quando o ETF foi confirmado para ser listado há dois meses. . Isso é diferente do fato de o BTC continuar subindo até o dia em que o ETF for listado. Além disso, a saída de ETFs ETH com base no índice de capitalização de mercado foi muito maior do que a do BTC na fase inicial. Portanto, parece que a ETH é uma "versão acelerada" dos ETFs BTC antes e depois de sua listagem. ascensão do BTC antecipadamente? (Depois do ETF, o BTC passou de mais de 40 mil para mais de 70 mil).
A quantidade de contratos em aberto de futuros de Wall Street permanece alta, refletindo o entusiasmo contínuo pelas criptomoedas:
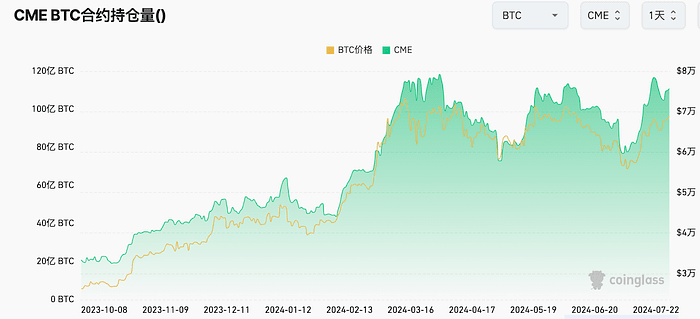
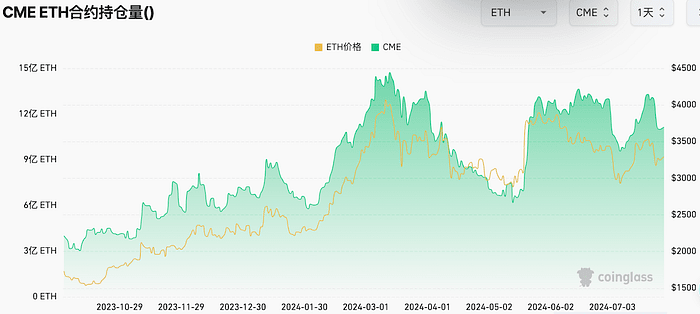
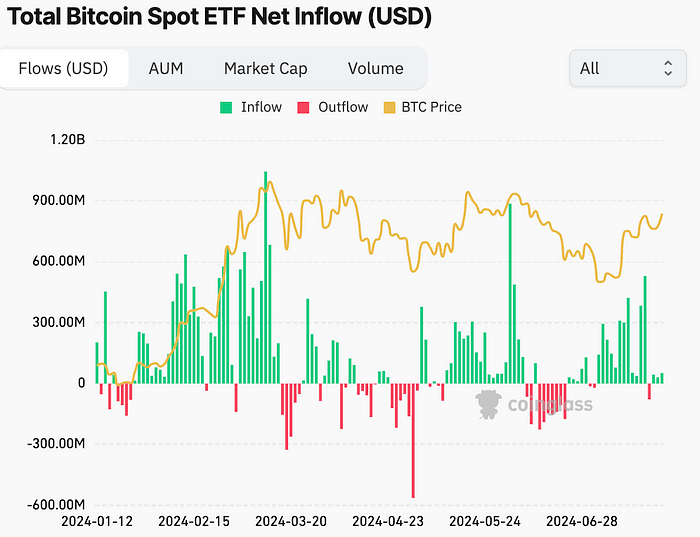
O ETF manteve entradas líquidas durante a maior parte de julho, com apenas 3 dias de saídas líquidas. A entrada líquida de US$ 3 bilhões foi o melhor desempenho de um mês desde março:
Comércio de criptografia Trump?
Tal como a China e os Estados Unidos, o mercado imobiliário global é fraco, mas as propriedades de luxo estão em alta
Devido aos altos preços da habitação e às altas taxas de juros, o número total de vendas de casas existentes nos Estados Unidos em junho atingiu a taxa anualizada mais baixa desde 2010, anunciada na terça-feira, mas o preço médio das casas atingiu outro recorde.
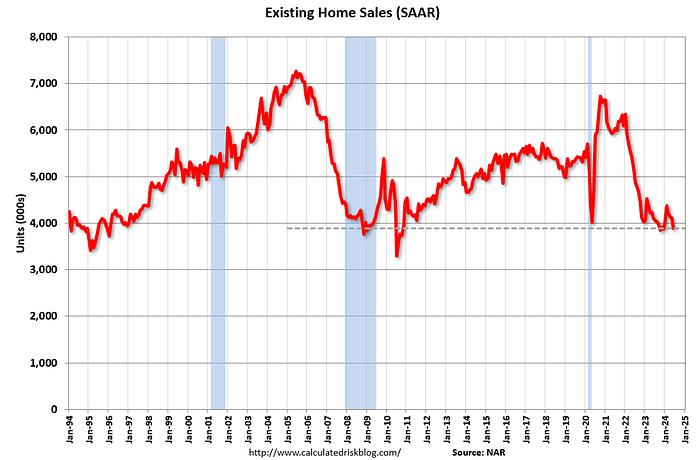
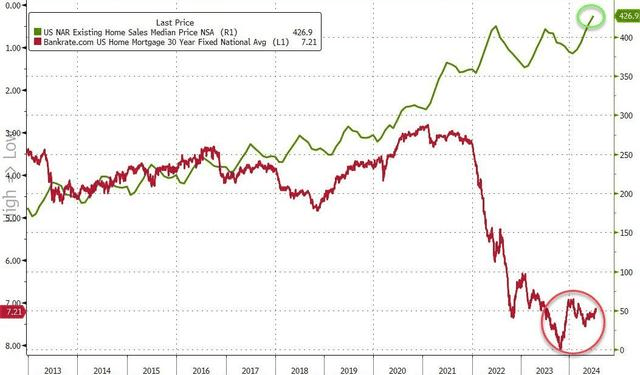
O mercado imobiliário de luxo está em recuperação, em nítido contraste com a desaceleração do mercado imobiliário em geral
Espera-se que as vendas de casas de luxo com preço de US$ 100 milhões dupliquem este ano. Em junho, o número de vendas de casas acima de US$ 5 milhões nos Estados Unidos ultrapassou 4.000, um aumento anual de 13%.
Razões - altas taxas de juros e o efeito riqueza do mercado de ações, bem como a morte da geração mais velha de pessoas ricas nos últimos anos, e a geração mais jovem herdando uma grande quantidade de riqueza da família
Investidores profissionais “caçaram o fundo do poço” na semana passada
Ao observar os spreads de financiamento, podemos compreender a procura dos investidores profissionais por derivados financeiros, tais como futuros, swaps e opções, especialmente a sua procura por alavancagem.
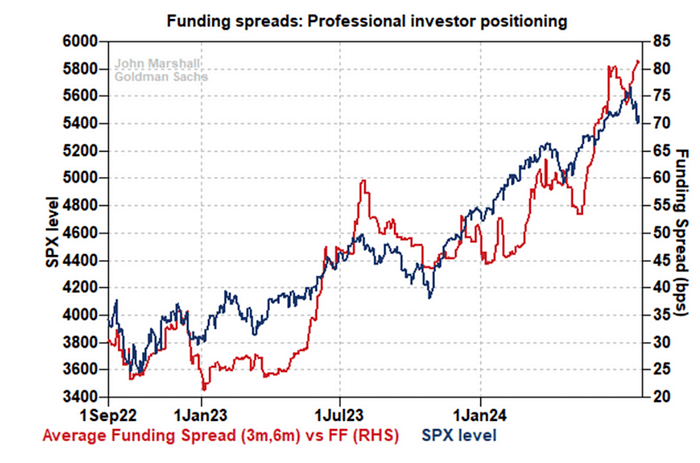
25 de junho: Os spreads de financiamento atingem o pico, indicando uma procura muito elevada por instrumentos alavancados por parte de investidores profissionais durante este período.
10 de julho: Os spreads de financiamento caíram para um nível mínimo, indicando redução da demanda de longo prazo, e o SPX atingiu o pico durante este período.
24 de julho: Os spreads de financiamento atingiram novamente novos máximos, indicando que a procura de longo prazo está a aumentar novamente.
Os actuais níveis de spreads de financiamento indicam que os investidores profissionais estão a participar activamente no mercado, mesmo no meio das actuais valorizações das acções, o que é um sinal de alta para o mercado accionista.
Combinado com o facto de os fluxos de ações e ETFs de criptomoeda não terem abrandado na semana passada, pode-se sentir que a vontade do mercado de comprar a preços baixos ainda é forte.
Antevisão do FOMC
Os mercados confirmaram ainda as expectativas de um corte nas taxas por parte da Reserva Federal em Setembro, após os dados in-line do PCE da semana passada. O mercado futuro da CME prevê uma probabilidade de 90% de queda de 25 pontos base em setembro. O nível esperado da taxa de juros no final do ano está entre 4,5% e 4,75%, ou seja, 60 a 75 pontos base. espera-se que o Federal Reserve possa cair 2,5 vezes, o que é superior ao esperado pelos funcionários do Fed.
Espera-se que as recentes notícias positivas sobre a inflação e o aumento adicional do desemprego façam com que os responsáveis da Fed ajustem as suas opiniões. Não se espera que o FOMC reduza as taxas de juro, mas poderá modificar a sua declaração, incluindo o possível afrouxamento das palavras de Powell na conferência de imprensa. sugerindo um corte nas taxas em setembro e mais de um corte nas taxas durante o ano, a possibilidade aumenta. Algumas vozes, incluindo o antigo número 3 do Fed, apelaram ao Fed para reduzir as taxas de juro em Julho, lançando as bases para mais cortes de taxas esperados durante o ano.