
#ssv
ssv
835,747 visualizações
2,975 a discutir
Popular
Mais recente

Ver tradução
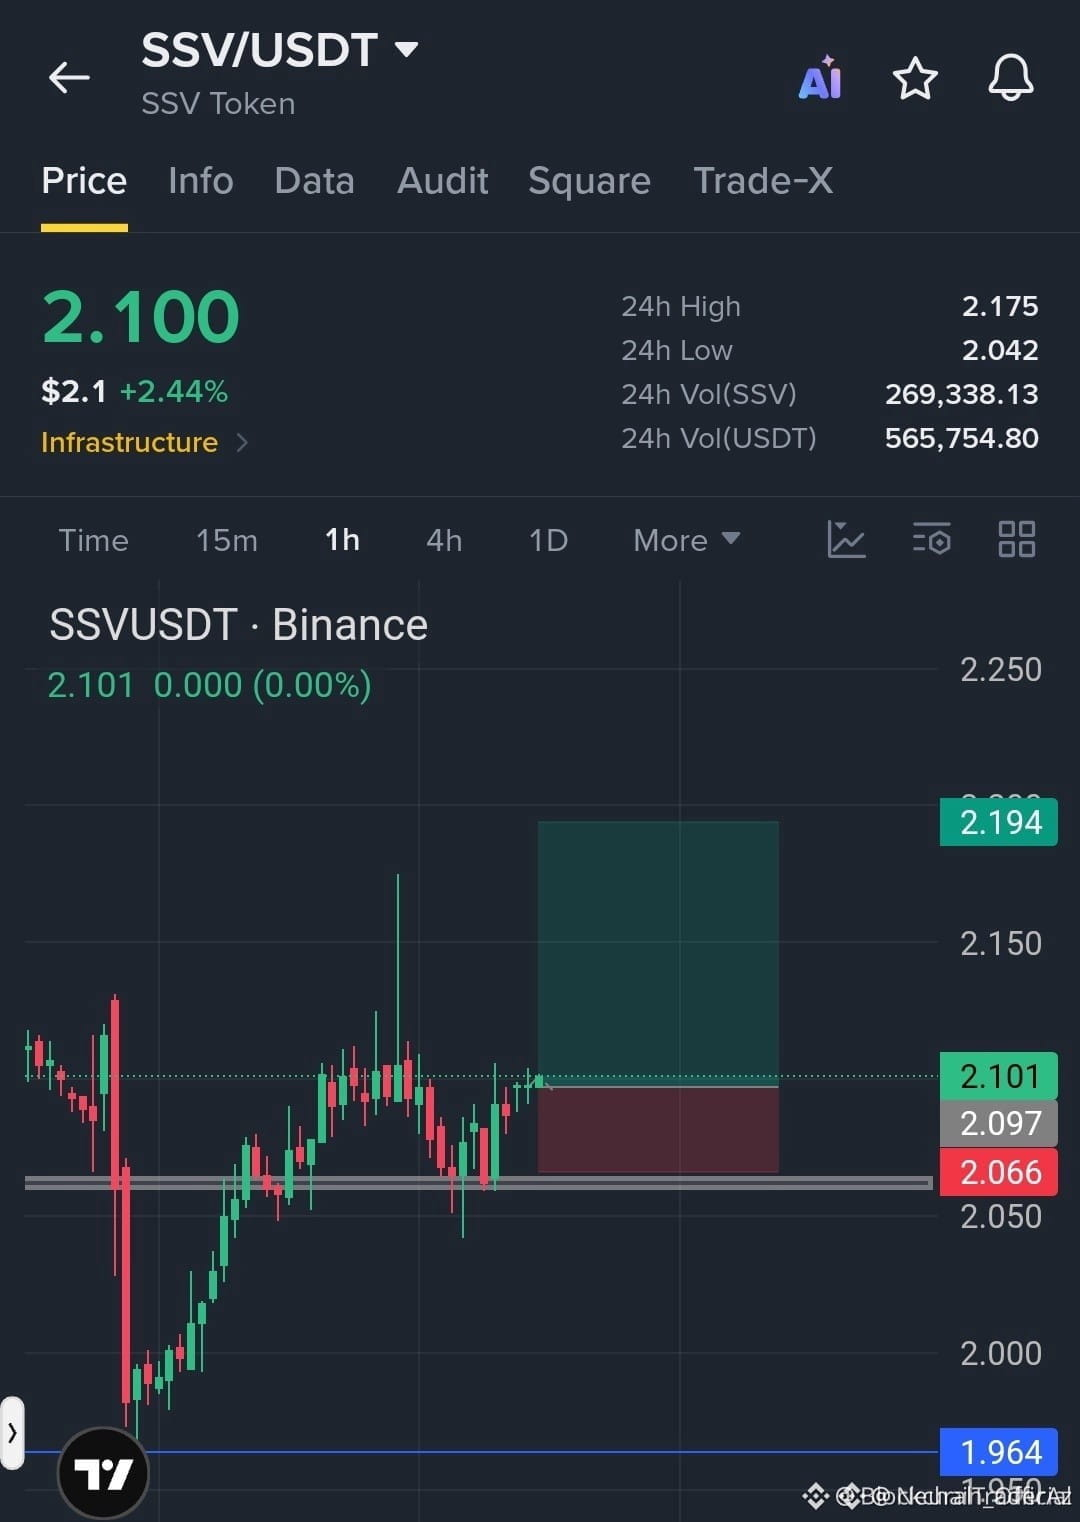
🦈 $SSV DEFENDING MICRO-STRUCTURE SUPPORT AS SMART MONEY ABSORBS SUPPLY NEAR $2.09 ⚡
Entry: $2.090 - $2.100 ⚡
Target: $2.194 🚀
Stop Loss: $2.066 ⚠️
Institutional order flow on $SSV reveals persistent accumulation right above the structural floor at $2.066. Buyers are defending this demand zone cleanly while order books thin out toward higher liquidity pools. 📊
As momentum builds through the $2.090 threshold, the path of least resistance points toward successive inefficiency fills up to $2.194. 💡 Are you positioning ahead of the breakout or waiting for a retest? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #SSV #SmartMoney #Breakout #Crypto
🦈 💎
🦈 $SSV DEFENDING MICRO-STRUCTURE SUPPORT AS SMART MONEY ABSORBS SUPPLY NEAR $2.09 ⚡
Entry: $2.090 - $2.100 ⚡
Target: $2.194 🚀
Stop Loss: $2.066 ⚠️
Institutional order flow on $SSV reveals persistent accumulation right above the structural floor at $2.066. Buyers are defending this demand zone cleanly while order books thin out toward higher liquidity pools. 📊
As momentum builds through the $2.090 threshold, the path of least resistance points toward successive inefficiency fills up to $2.194. 💡 Are you positioning ahead of the breakout or waiting for a retest? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #SSV #SmartMoney #Breakout #Crypto
🦈 💎
Entry: $2.090 - $2.100 ⚡
Target: $2.194 🚀
Stop Loss: $2.066 ⚠️
Institutional order flow on $SSV reveals persistent accumulation right above the structural floor at $2.066. Buyers are defending this demand zone cleanly while order books thin out toward higher liquidity pools. 📊
As momentum builds through the $2.090 threshold, the path of least resistance points toward successive inefficiency fills up to $2.194. 💡 Are you positioning ahead of the breakout or waiting for a retest? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #SSV #SmartMoney #Breakout #Crypto
🦈 💎
15
·
--
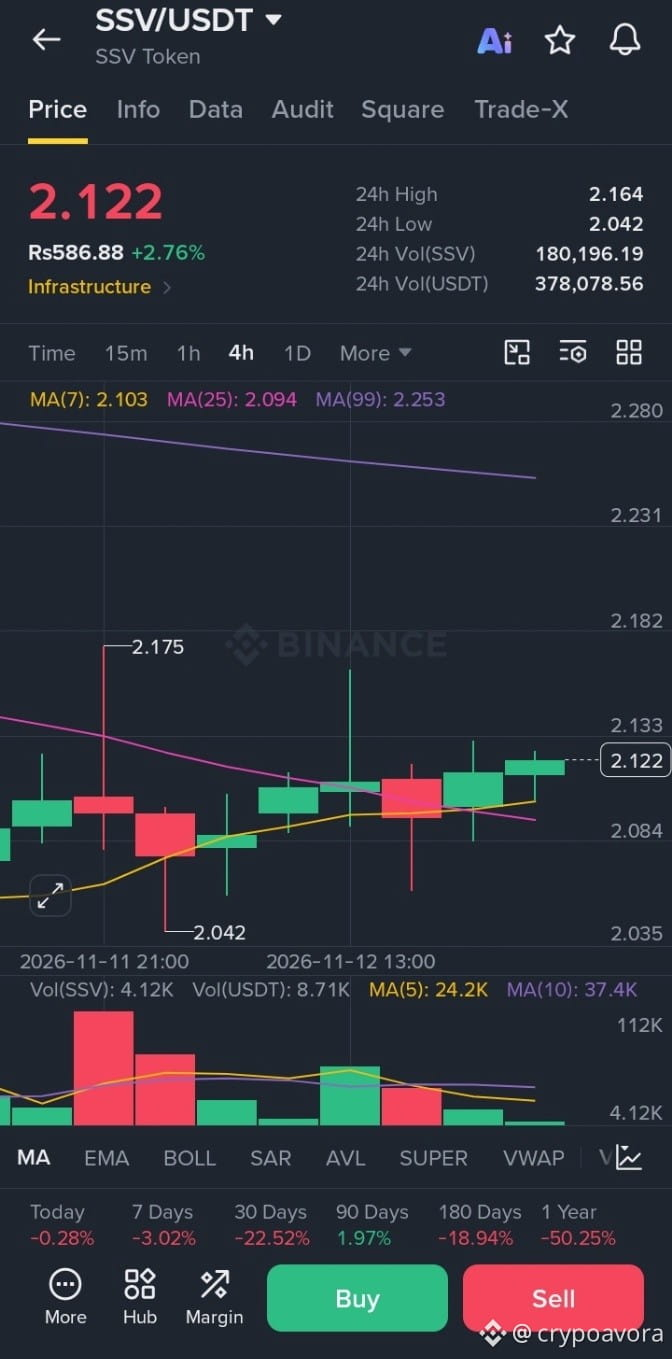
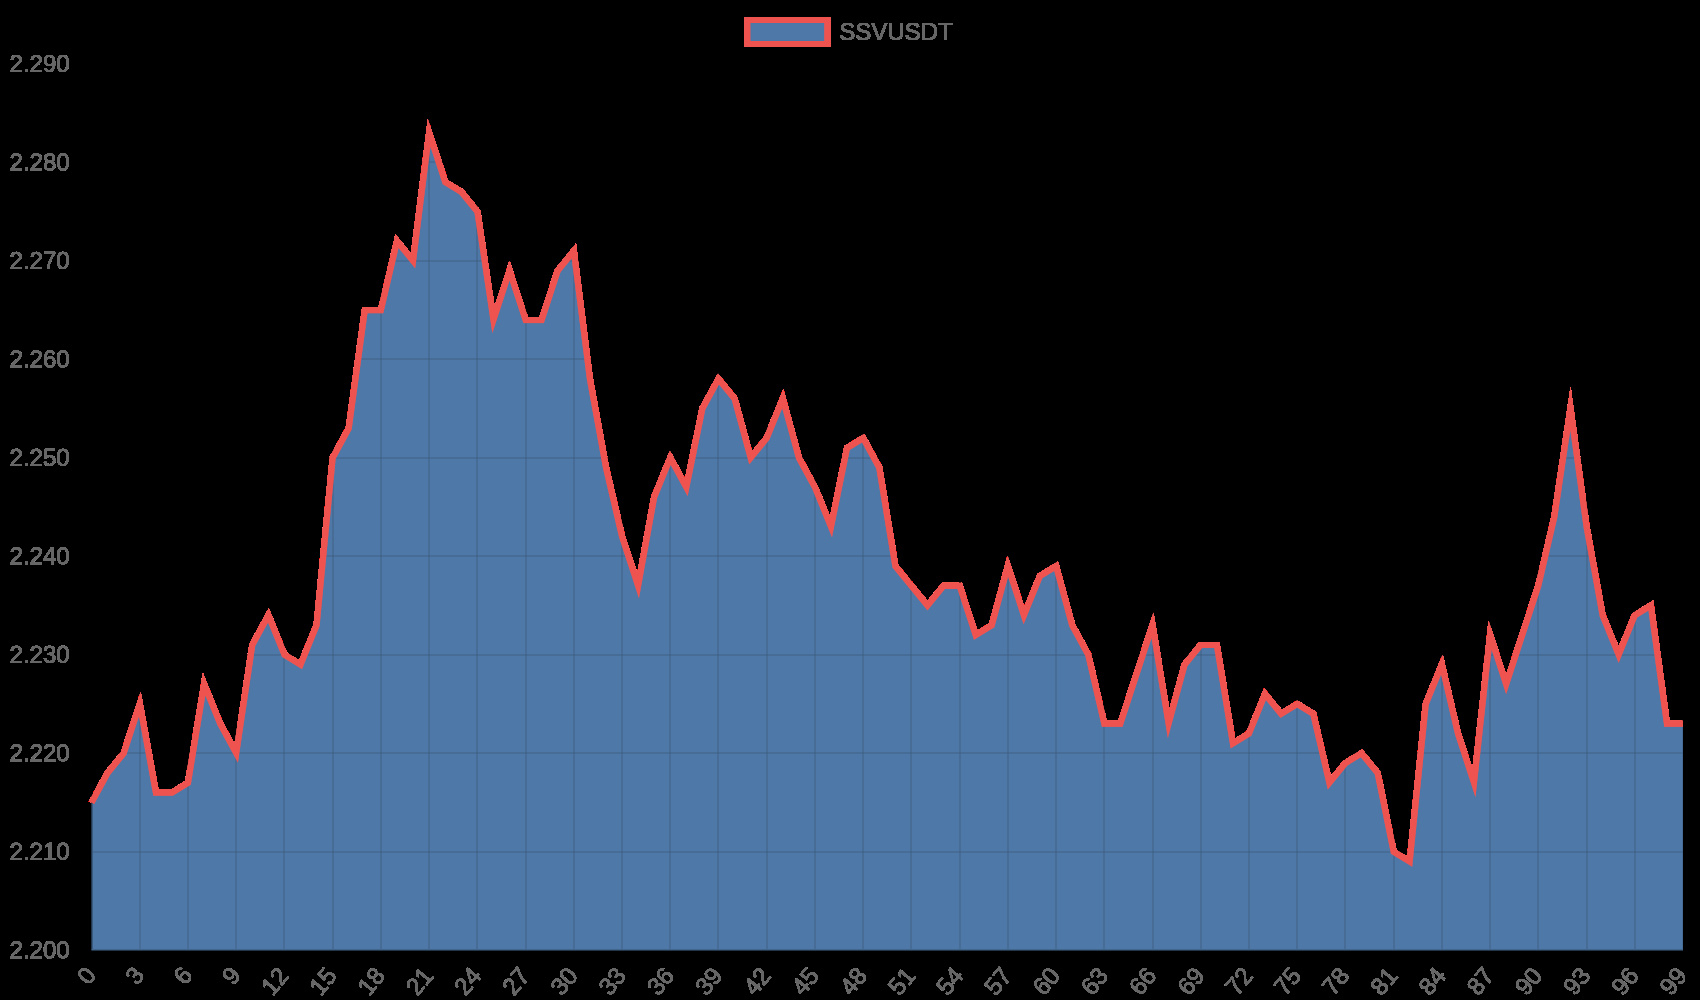
🚨 $SSV — RECUPERAÇÃO OU OUTRO MOVIMENTO DE BAIXA?
A SSV Network está mostrando sinais de recuperação no curto prazo, mas o panorama geral continua baixista. 👀
Atualmente negociada em torno de $2.09, a SSV precisa de um rompimento forte para confirmar uma possível reversão de tendência.
📊 NÍVEIS IMPORTANTES:
🟢 Suporte: $2.02
🔴 Resistência: $2.11
🎯 Alvo de alta 1: $2.17
🎯 Alvo de alta 2: $2.29
⚠️ Alvo de baixa 1: $1.94
⚠️ Alvo de baixa 2: $1.85
{future}(SSVUSDT)
📈 CENÁRIO DE ALTA:
Um rompimento forte e um fechamento sustentado acima de $2.11, acompanhado de aumento no volume, podem abrir caminho para $2.17.
📉 CENÁRIO DE BAIXA:
Se o suporte em $2.02 ceder, a pressão vendedora pode empurrar a SSV em direção a $1.94.
🔥 MINHA VISÃO DO MERCADO:
Uma recuperação no curto prazo é possível, mas a tendência geral ainda recomenda cautela. Os compradores precisam de um volume maior para que os otimistas assumam o controle.
O que você acha? A $SSV vai romper $2.11 ou estamos caminhando para $1.94? 👇
#SSV #SSVNetwork #CryptoAnalysis #Altcoins #BinanceSquare #CryptoTrading
🚨 $SSV — RECUPERAÇÃO OU OUTRO MOVIMENTO DE BAIXA?
A SSV Network está mostrando sinais de recuperação no curto prazo, mas o panorama geral continua baixista. 👀
Atualmente negociada em torno de $2.09, a SSV precisa de um rompimento forte para confirmar uma possível reversão de tendência.
📊 NÍVEIS IMPORTANTES:
🟢 Suporte: $2.02
🔴 Resistência: $2.11
🎯 Alvo de alta 1: $2.17
🎯 Alvo de alta 2: $2.29
⚠️ Alvo de baixa 1: $1.94
⚠️ Alvo de baixa 2: $1.85
📈 CENÁRIO DE ALTA:
Um rompimento forte e um fechamento sustentado acima de $2.11, acompanhado de aumento no volume, podem abrir caminho para $2.17.
📉 CENÁRIO DE BAIXA:
Se o suporte em $2.02 ceder, a pressão vendedora pode empurrar a SSV em direção a $1.94.
🔥 MINHA VISÃO DO MERCADO:
Uma recuperação no curto prazo é possível, mas a tendência geral ainda recomenda cautela. Os compradores precisam de um volume maior para que os otimistas assumam o controle.
O que você acha? A $SSV vai romper $2.11 ou estamos caminhando para $1.94? 👇
#SSV #SSVNetwork #CryptoAnalysis #Altcoins #BinanceSquare #CryptoTrading
A SSV Network está mostrando sinais de recuperação no curto prazo, mas o panorama geral continua baixista. 👀
Atualmente negociada em torno de $2.09, a SSV precisa de um rompimento forte para confirmar uma possível reversão de tendência.
📊 NÍVEIS IMPORTANTES:
🟢 Suporte: $2.02
🔴 Resistência: $2.11
🎯 Alvo de alta 1: $2.17
🎯 Alvo de alta 2: $2.29
⚠️ Alvo de baixa 1: $1.94
⚠️ Alvo de baixa 2: $1.85
📈 CENÁRIO DE ALTA:
Um rompimento forte e um fechamento sustentado acima de $2.11, acompanhado de aumento no volume, podem abrir caminho para $2.17.
📉 CENÁRIO DE BAIXA:
Se o suporte em $2.02 ceder, a pressão vendedora pode empurrar a SSV em direção a $1.94.
🔥 MINHA VISÃO DO MERCADO:
Uma recuperação no curto prazo é possível, mas a tendência geral ainda recomenda cautela. Os compradores precisam de um volume maior para que os otimistas assumam o controle.
O que você acha? A $SSV vai romper $2.11 ou estamos caminhando para $1.94? 👇
#SSV #SSVNetwork #CryptoAnalysis #Altcoins #BinanceSquare #CryptoTrading
214

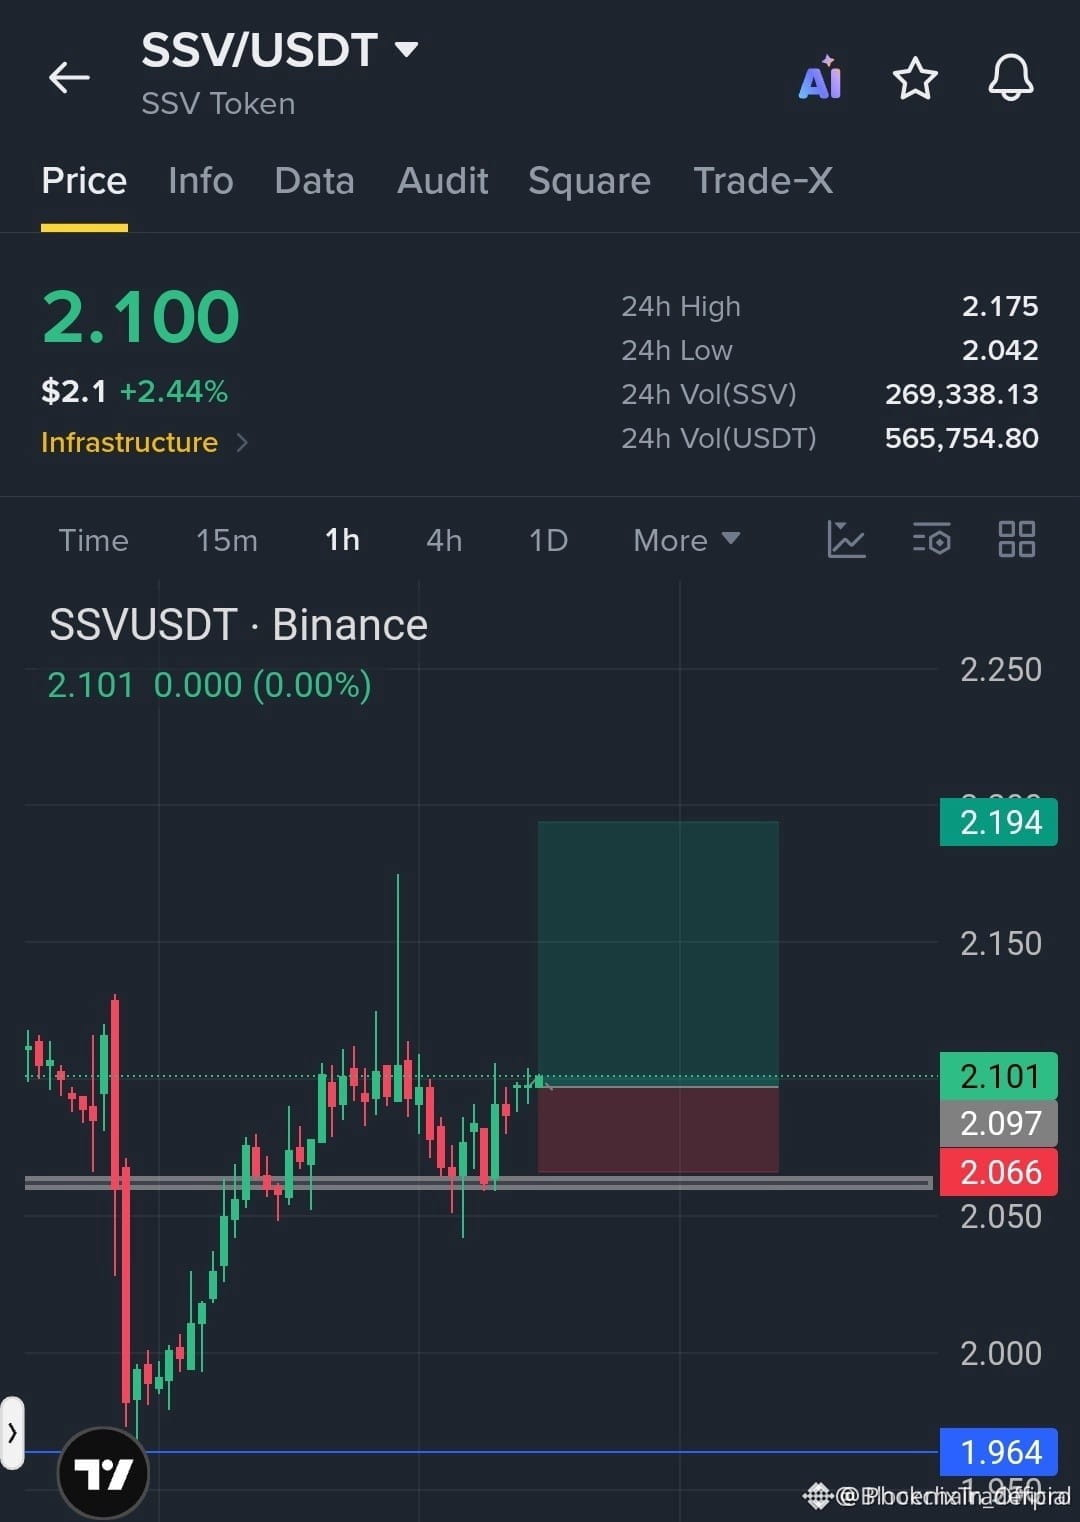
⚡ $SSV COMPRADORES DEFENDEM O SUPORTE ENQUANTO O MOMENTUM GANHA FORÇA PARA UMA RUPTURA LIMPA! 🚀
Entrada: 2.090 - 2.100 ⚡
Alvo: 2.194 🚀
Stop Loss: 2.066 ⚠️
A ação do preço está formando uma defesa sólida logo acima do piso de 2.066, enquanto compradores persistentes absorvem cada onda de pressão vendedora. 📊 Os perfis de volume mostram uma acumulação cada vez mais concentrada, como uma mola comprimida, pronta para se soltar.
Se o momentum se mantiver acima desta zona de demanda, espere uma rápida subida através das resistências intermediárias, diretamente em direção ao nosso objetivo principal. 💡 Você está se posicionando antes da expansão ou esperando a confirmação no reteste? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #SSV #LongSetup #Breakout #Crypto
🔥 💎
⚡ $SSV COMPRADORES DEFENDEM O SUPORTE ENQUANTO O MOMENTUM GANHA FORÇA PARA UMA RUPTURA LIMPA! 🚀
Entrada: 2.090 - 2.100 ⚡
Alvo: 2.194 🚀
Stop Loss: 2.066 ⚠️
A ação do preço está formando uma defesa sólida logo acima do piso de 2.066, enquanto compradores persistentes absorvem cada onda de pressão vendedora. 📊 Os perfis de volume mostram uma acumulação cada vez mais concentrada, como uma mola comprimida, pronta para se soltar.
Se o momentum se mantiver acima desta zona de demanda, espere uma rápida subida através das resistências intermediárias, diretamente em direção ao nosso objetivo principal. 💡 Você está se posicionando antes da expansão ou esperando a confirmação no reteste? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #SSV #LongSetup #Breakout #Crypto
🔥 💎
Entrada: 2.090 - 2.100 ⚡
Alvo: 2.194 🚀
Stop Loss: 2.066 ⚠️
A ação do preço está formando uma defesa sólida logo acima do piso de 2.066, enquanto compradores persistentes absorvem cada onda de pressão vendedora. 📊 Os perfis de volume mostram uma acumulação cada vez mais concentrada, como uma mola comprimida, pronta para se soltar.
Se o momentum se mantiver acima desta zona de demanda, espere uma rápida subida através das resistências intermediárias, diretamente em direção ao nosso objetivo principal. 💡 Você está se posicionando antes da expansão ou esperando a confirmação no reteste? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #SSV #LongSetup #Breakout #Crypto
🔥 💎
24
·
--
Em Baixa
Ver tradução
SSV has seen another pocket of long liquidity cleared.
Watch how price responds around this level.
$SSV
{future}(SSVUSDT)
$AKE
{future}(AKEUSDT)
$ONE
{future}(ONEUSDT)
🔴 LIQUIDITY ZONE HIT 🔴
Long liquidation spotted 🧨
$1.0323K cleared at $2.25897
Downside liquidity swept — watch reaction 👀
🎯 TP Targets:
$2.247675
$2.236380
$2.225085
#SSV
SSV has seen another pocket of long liquidity cleared.
Watch how price responds around this level.
$SSV
$AKE
$ONE
🔴 LIQUIDITY ZONE HIT 🔴
Long liquidation spotted 🧨
$1.0323K cleared at $2.25897
Downside liquidity swept — watch reaction 👀
🎯 TP Targets:
$2.247675
$2.236380
$2.225085
#SSV
Watch how price responds around this level.
$SSV
$AKE
$ONE
🔴 LIQUIDITY ZONE HIT 🔴
Long liquidation spotted 🧨
$1.0323K cleared at $2.25897
Downside liquidity swept — watch reaction 👀
🎯 TP Targets:
$2.247675
$2.236380
$2.225085
#SSV
47

920 mil SSV foram transferidos de uma só vez para um contrato de staking, e o endereço de origem aponta para a Kraken. Essa informação on-chain diz muito mais do que “uma baleia comprou tudo” — porque não se trata de comprar, mas de bloquear.
Antes de tudo, vamos esclarecer como interpretar isso. A mesma movimentação de “920 mil tokens para staking” pode ter duas explicações completamente diferentes.
A primeira é simplesmente bloqueio de tokens. Os tokens passam do estado de livre circulação para um contrato, reduzindo a pressão vendedora e deslocando a curva de oferta para a esquerda. Essa é a interpretação mais superficial.
A segunda é a prestação de garantias por um operador. Na rede SSV, os nós operadores precisam fazer staking de SSV como garantia. Quando um endereço acumula de repente uma garantia tão grande, isso normalmente indica que está se preparando para assumir uma parcela maior de validadores.
Atribuo mais peso à segunda hipótese, por um motivo simples: o staking de ETH da Kraken já funciona na rede SSV. Para esse protocolo, ela não é uma “usuária” comum, mas uma cliente e também uma fornecedora de capacidade. Como segunda maior corretora dos EUA, para ampliar seu negócio de staking, o que ela precisa fazer não é comprar tokens, mas expandir as garantias dos seus operadores e seu cluster DVT. Em outras palavras, esse dinheiro não está apostando no preço; está comprando capacidade.
Vale acrescentar um mecanismo que muita gente ignora: por padrão, o DVT da SSV divide o trabalho entre 4 nós, e bastam 3 assinaturas para produzir um bloco. Para uma corretora, isso não é exibicionismo tecnológico; é uma necessidade de gestão de risco — se um único nó sair do ar, a operação continua, e a ação maliciosa de um único ponto não leva à perda de fundos por penalização. O volume de ETH em staking da corretora é enorme; uma única penalização por slashing seria um desastre de relações públicas. Por isso, ela está disposta a pagar continuamente um prêmio pela “distribuição”. Esse é o argumento mais sólido da tese da SSV: a demanda vem de orçamentos de conformidade e gestão de risco, não do sentimento do mercado.
Mas entre a atividade on-chain e o preço existe um intervalo de tempo. O staking é uma variável lenta; a taxa de financiamento é uma variável rápida. É comum que um grande bloqueio faça o preço subir naquele dia, mas para saber se a alta vai continuar, é preciso observar duas coisas: se o saldo do contrato de staking está subindo de forma contínua — um movimento isolado é um evento; só a continuidade é uma tendência — e se o open interest dos contratos perpétuos aumenta ou diminui durante a alta. Se o OI não acompanhar e a taxa continuar em território negativo, há grandes chances de ser apenas um impulso causado pela notícia, não uma reprecificação. Por outro lado, se o saldo continuar subindo e o OI crescer ao mesmo tempo, aí sim há capital apostando na tese de que “o bloqueio reduz a oferta em circulação”.
Também é preciso falar dos riscos com franqueza.
Uma única transação não significa demanda adicional. O remanejamento de endereços internos de uma corretora, a troca de posições e as migrações podem gerar transferências de grande valor. Não interprete uma única movimentação como uma mudança de tendência na demanda.
A concentração de clientes é uma faca de dois gumes. Se a Kraken, sozinha, representa uma parcela significativa, o aumento da sua participação é positivo; se ela mudar de solução, a tese precisa ser reescrita.
A transmissão de valor para o token é o elo mais lento dessa cadeia. O que foi bloqueado é SSV como garantia, não um “reflexo direto do volume de ETH em staking”. O que realmente determina o valor de longo prazo são as taxas da rede e o efeito multiplicador do número de validadores. Essa transmissão é muito mais lenta do que a narrativa.
Minha leitura, portanto, é que a contradição na precificação desse ativo está bem clara: a demanda fundamental é institucional, lenta e persistente; a precificação no mercado secundário é de varejo, rápida e emocional. O bloqueio de 920 mil tokens reflete a primeira; o gráfico de velas, a segunda. Daqui para a frente, prefiro acompanhar a continuidade do saldo do contrato de staking, em vez da alta desta única vela.
A aposta nessa tese é, essencialmente, apostar que “as corretoras continuarão terceirizando a segurança do staking”. Se um dia a Kraken construir sua própria solução ou mudar de protocolo, a tese terá de ser reescrita.
#区块链 #Crypto #SSV
920 mil SSV foram transferidos de uma só vez para um contrato de staking, e o endereço de origem aponta para a Kraken. Essa informação on-chain diz muito mais do que “uma baleia comprou tudo” — porque não se trata de comprar, mas de bloquear.
Antes de tudo, vamos esclarecer como interpretar isso. A mesma movimentação de “920 mil tokens para staking” pode ter duas explicações completamente diferentes.
A primeira é simplesmente bloqueio de tokens. Os tokens passam do estado de livre circulação para um contrato, reduzindo a pressão vendedora e deslocando a curva de oferta para a esquerda. Essa é a interpretação mais superficial.
A segunda é a prestação de garantias por um operador. Na rede SSV, os nós operadores precisam fazer staking de SSV como garantia. Quando um endereço acumula de repente uma garantia tão grande, isso normalmente indica que está se preparando para assumir uma parcela maior de validadores.
Atribuo mais peso à segunda hipótese, por um motivo simples: o staking de ETH da Kraken já funciona na rede SSV. Para esse protocolo, ela não é uma “usuária” comum, mas uma cliente e também uma fornecedora de capacidade. Como segunda maior corretora dos EUA, para ampliar seu negócio de staking, o que ela precisa fazer não é comprar tokens, mas expandir as garantias dos seus operadores e seu cluster DVT. Em outras palavras, esse dinheiro não está apostando no preço; está comprando capacidade.
Vale acrescentar um mecanismo que muita gente ignora: por padrão, o DVT da SSV divide o trabalho entre 4 nós, e bastam 3 assinaturas para produzir um bloco. Para uma corretora, isso não é exibicionismo tecnológico; é uma necessidade de gestão de risco — se um único nó sair do ar, a operação continua, e a ação maliciosa de um único ponto não leva à perda de fundos por penalização. O volume de ETH em staking da corretora é enorme; uma única penalização por slashing seria um desastre de relações públicas. Por isso, ela está disposta a pagar continuamente um prêmio pela “distribuição”. Esse é o argumento mais sólido da tese da SSV: a demanda vem de orçamentos de conformidade e gestão de risco, não do sentimento do mercado.
Mas entre a atividade on-chain e o preço existe um intervalo de tempo. O staking é uma variável lenta; a taxa de financiamento é uma variável rápida. É comum que um grande bloqueio faça o preço subir naquele dia, mas para saber se a alta vai continuar, é preciso observar duas coisas: se o saldo do contrato de staking está subindo de forma contínua — um movimento isolado é um evento; só a continuidade é uma tendência — e se o open interest dos contratos perpétuos aumenta ou diminui durante a alta. Se o OI não acompanhar e a taxa continuar em território negativo, há grandes chances de ser apenas um impulso causado pela notícia, não uma reprecificação. Por outro lado, se o saldo continuar subindo e o OI crescer ao mesmo tempo, aí sim há capital apostando na tese de que “o bloqueio reduz a oferta em circulação”.
Também é preciso falar dos riscos com franqueza.
Uma única transação não significa demanda adicional. O remanejamento de endereços internos de uma corretora, a troca de posições e as migrações podem gerar transferências de grande valor. Não interprete uma única movimentação como uma mudança de tendência na demanda.
A concentração de clientes é uma faca de dois gumes. Se a Kraken, sozinha, representa uma parcela significativa, o aumento da sua participação é positivo; se ela mudar de solução, a tese precisa ser reescrita.
A transmissão de valor para o token é o elo mais lento dessa cadeia. O que foi bloqueado é SSV como garantia, não um “reflexo direto do volume de ETH em staking”. O que realmente determina o valor de longo prazo são as taxas da rede e o efeito multiplicador do número de validadores. Essa transmissão é muito mais lenta do que a narrativa.
Minha leitura, portanto, é que a contradição na precificação desse ativo está bem clara: a demanda fundamental é institucional, lenta e persistente; a precificação no mercado secundário é de varejo, rápida e emocional. O bloqueio de 920 mil tokens reflete a primeira; o gráfico de velas, a segunda. Daqui para a frente, prefiro acompanhar a continuidade do saldo do contrato de staking, em vez da alta desta única vela.
A aposta nessa tese é, essencialmente, apostar que “as corretoras continuarão terceirizando a segurança do staking”. Se um dia a Kraken construir sua própria solução ou mudar de protocolo, a tese terá de ser reescrita.
#区块链 #Crypto #SSV
Antes de tudo, vamos esclarecer como interpretar isso. A mesma movimentação de “920 mil tokens para staking” pode ter duas explicações completamente diferentes.
A primeira é simplesmente bloqueio de tokens. Os tokens passam do estado de livre circulação para um contrato, reduzindo a pressão vendedora e deslocando a curva de oferta para a esquerda. Essa é a interpretação mais superficial.
A segunda é a prestação de garantias por um operador. Na rede SSV, os nós operadores precisam fazer staking de SSV como garantia. Quando um endereço acumula de repente uma garantia tão grande, isso normalmente indica que está se preparando para assumir uma parcela maior de validadores.
Atribuo mais peso à segunda hipótese, por um motivo simples: o staking de ETH da Kraken já funciona na rede SSV. Para esse protocolo, ela não é uma “usuária” comum, mas uma cliente e também uma fornecedora de capacidade. Como segunda maior corretora dos EUA, para ampliar seu negócio de staking, o que ela precisa fazer não é comprar tokens, mas expandir as garantias dos seus operadores e seu cluster DVT. Em outras palavras, esse dinheiro não está apostando no preço; está comprando capacidade.
Vale acrescentar um mecanismo que muita gente ignora: por padrão, o DVT da SSV divide o trabalho entre 4 nós, e bastam 3 assinaturas para produzir um bloco. Para uma corretora, isso não é exibicionismo tecnológico; é uma necessidade de gestão de risco — se um único nó sair do ar, a operação continua, e a ação maliciosa de um único ponto não leva à perda de fundos por penalização. O volume de ETH em staking da corretora é enorme; uma única penalização por slashing seria um desastre de relações públicas. Por isso, ela está disposta a pagar continuamente um prêmio pela “distribuição”. Esse é o argumento mais sólido da tese da SSV: a demanda vem de orçamentos de conformidade e gestão de risco, não do sentimento do mercado.
Mas entre a atividade on-chain e o preço existe um intervalo de tempo. O staking é uma variável lenta; a taxa de financiamento é uma variável rápida. É comum que um grande bloqueio faça o preço subir naquele dia, mas para saber se a alta vai continuar, é preciso observar duas coisas: se o saldo do contrato de staking está subindo de forma contínua — um movimento isolado é um evento; só a continuidade é uma tendência — e se o open interest dos contratos perpétuos aumenta ou diminui durante a alta. Se o OI não acompanhar e a taxa continuar em território negativo, há grandes chances de ser apenas um impulso causado pela notícia, não uma reprecificação. Por outro lado, se o saldo continuar subindo e o OI crescer ao mesmo tempo, aí sim há capital apostando na tese de que “o bloqueio reduz a oferta em circulação”.
Também é preciso falar dos riscos com franqueza.
Uma única transação não significa demanda adicional. O remanejamento de endereços internos de uma corretora, a troca de posições e as migrações podem gerar transferências de grande valor. Não interprete uma única movimentação como uma mudança de tendência na demanda.
A concentração de clientes é uma faca de dois gumes. Se a Kraken, sozinha, representa uma parcela significativa, o aumento da sua participação é positivo; se ela mudar de solução, a tese precisa ser reescrita.
A transmissão de valor para o token é o elo mais lento dessa cadeia. O que foi bloqueado é SSV como garantia, não um “reflexo direto do volume de ETH em staking”. O que realmente determina o valor de longo prazo são as taxas da rede e o efeito multiplicador do número de validadores. Essa transmissão é muito mais lenta do que a narrativa.
Minha leitura, portanto, é que a contradição na precificação desse ativo está bem clara: a demanda fundamental é institucional, lenta e persistente; a precificação no mercado secundário é de varejo, rápida e emocional. O bloqueio de 920 mil tokens reflete a primeira; o gráfico de velas, a segunda. Daqui para a frente, prefiro acompanhar a continuidade do saldo do contrato de staking, em vez da alta desta única vela.
A aposta nessa tese é, essencialmente, apostar que “as corretoras continuarão terceirizando a segurança do staking”. Se um dia a Kraken construir sua própria solução ou mudar de protocolo, a tese terá de ser reescrita.
#区块链 #Crypto #SSV
101


·
--
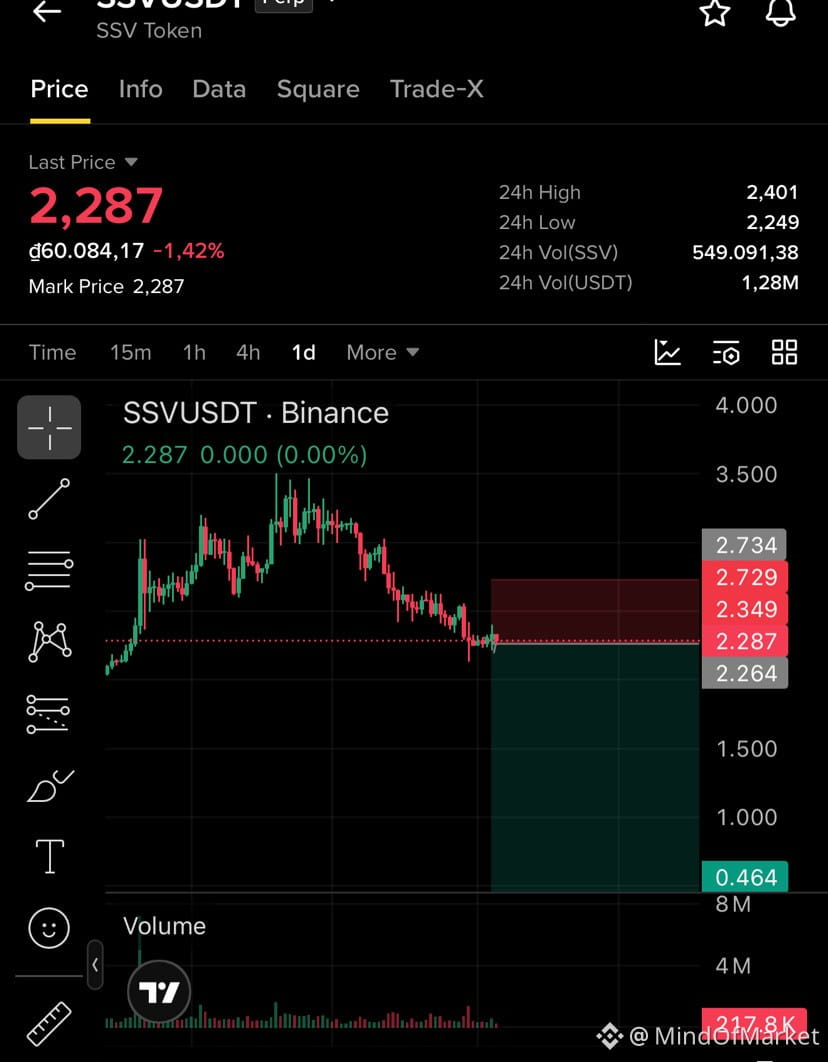
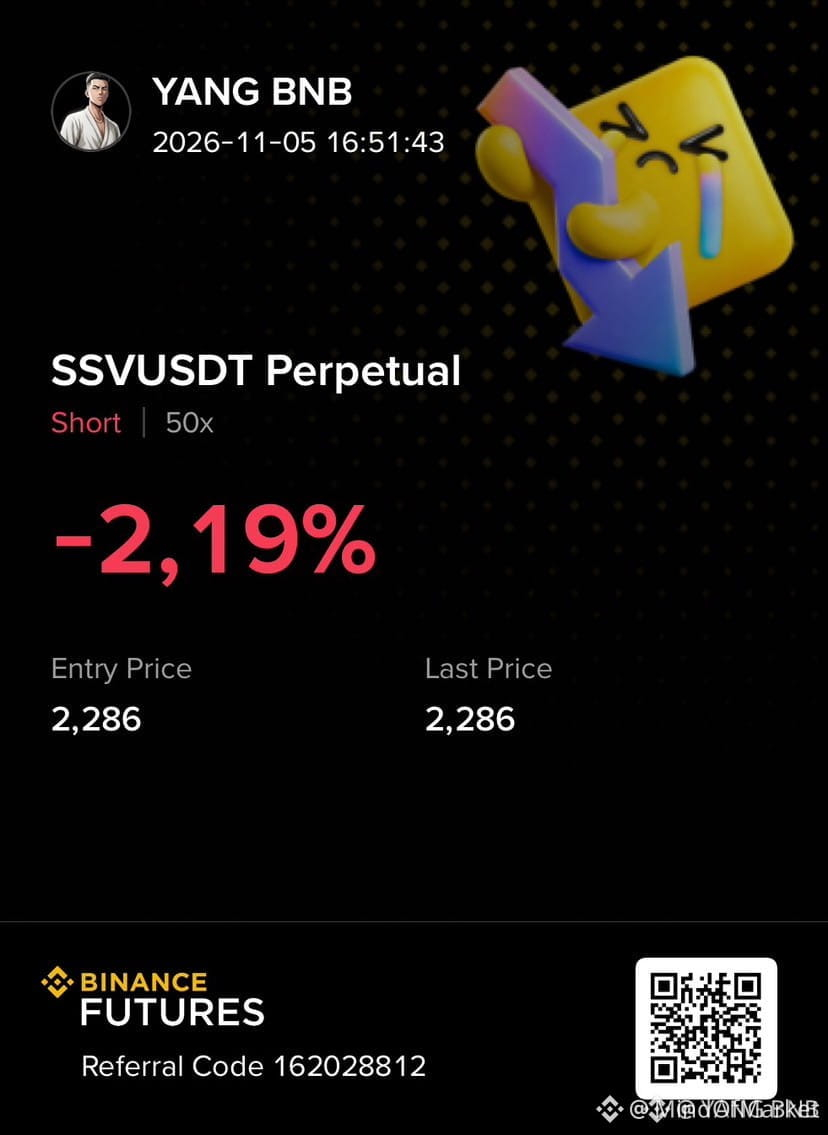
🚨 $SSV POSIÇÃO VENDIDA APÓS VARREDURA DE LIQUIDEZ – ALVO 0.464 💥
Entrada: 2.349-2.729 ⚡
Alvo: 0.464 🚀
Stop Loss: 2.729 ⚠️
📊 A zona de 2.7‑2.35 atuou como um robusto bloco de ordens, absorvendo a pressão vendedora três vezes esta semana — uma clássica captura de liquidez por investidores institucionais. 🌊 Agora, os vendedores são forçados a uma queda acentuada, e o preço está prestes a desabar em direção à próxima zona de demanda, perto de 0.46.
⚡ O volume no gráfico de 4H dispara enquanto os vendedores consolidam suas posições, proporcionando uma relação risco-retorno de 1:5, caso o alvo se mantenha. 💡 O stop fica no limite superior do bloco, protegendo contra um falso rompimento.
💬 Essa varredura de liquidez está alinhada com sua tese de venda para $SSV ? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #SSV #ShortSetup #LiquiditySweep #Crypto
🔥 💎
🚨 $SSV POSIÇÃO VENDIDA APÓS VARREDURA DE LIQUIDEZ – ALVO 0.464 💥
Entrada: 2.349-2.729 ⚡
Alvo: 0.464 🚀
Stop Loss: 2.729 ⚠️
📊 A zona de 2.7‑2.35 atuou como um robusto bloco de ordens, absorvendo a pressão vendedora três vezes esta semana — uma clássica captura de liquidez por investidores institucionais. 🌊 Agora, os vendedores são forçados a uma queda acentuada, e o preço está prestes a desabar em direção à próxima zona de demanda, perto de 0.46.
⚡ O volume no gráfico de 4H dispara enquanto os vendedores consolidam suas posições, proporcionando uma relação risco-retorno de 1:5, caso o alvo se mantenha. 💡 O stop fica no limite superior do bloco, protegendo contra um falso rompimento.
💬 Essa varredura de liquidez está alinhada com sua tese de venda para $SSV ? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #SSV #ShortSetup #LiquiditySweep #Crypto
🔥 💎
Entrada: 2.349-2.729 ⚡
Alvo: 0.464 🚀
Stop Loss: 2.729 ⚠️
📊 A zona de 2.7‑2.35 atuou como um robusto bloco de ordens, absorvendo a pressão vendedora três vezes esta semana — uma clássica captura de liquidez por investidores institucionais. 🌊 Agora, os vendedores são forçados a uma queda acentuada, e o preço está prestes a desabar em direção à próxima zona de demanda, perto de 0.46.
⚡ O volume no gráfico de 4H dispara enquanto os vendedores consolidam suas posições, proporcionando uma relação risco-retorno de 1:5, caso o alvo se mantenha. 💡 O stop fica no limite superior do bloco, protegendo contra um falso rompimento.
💬 Essa varredura de liquidez está alinhada com sua tese de venda para $SSV ? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #SSV #ShortSetup #LiquiditySweep #Crypto
🔥 💎
30

Ver tradução
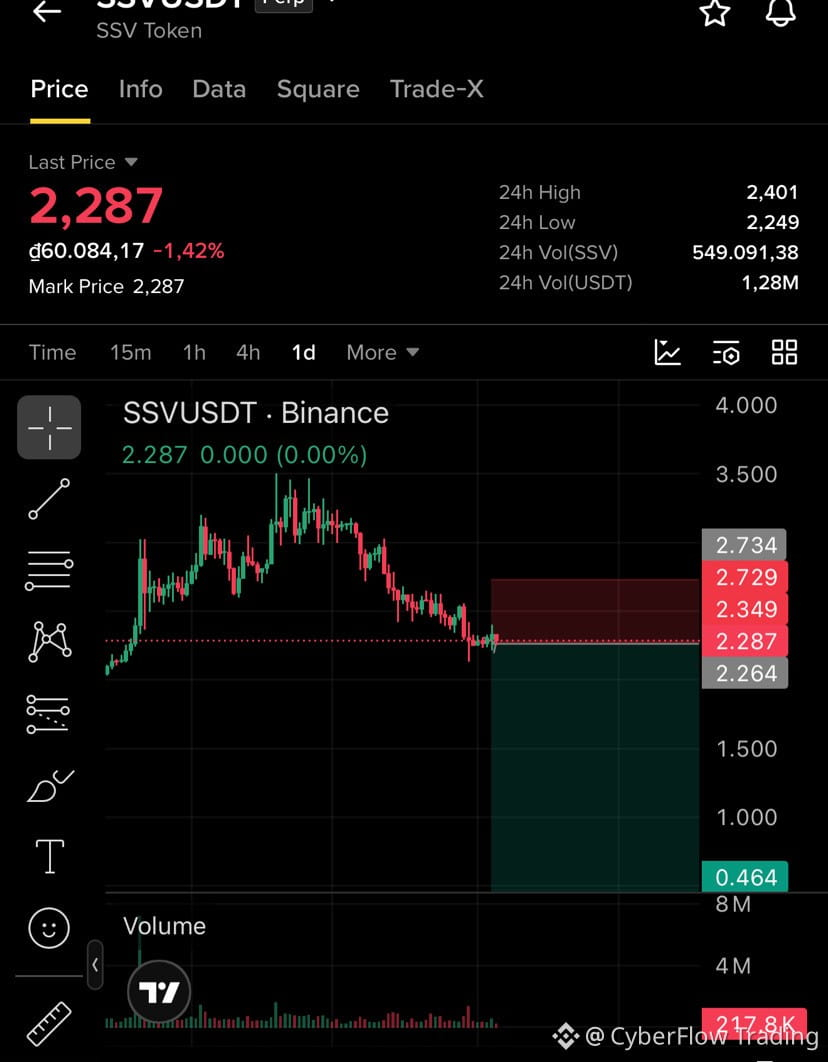
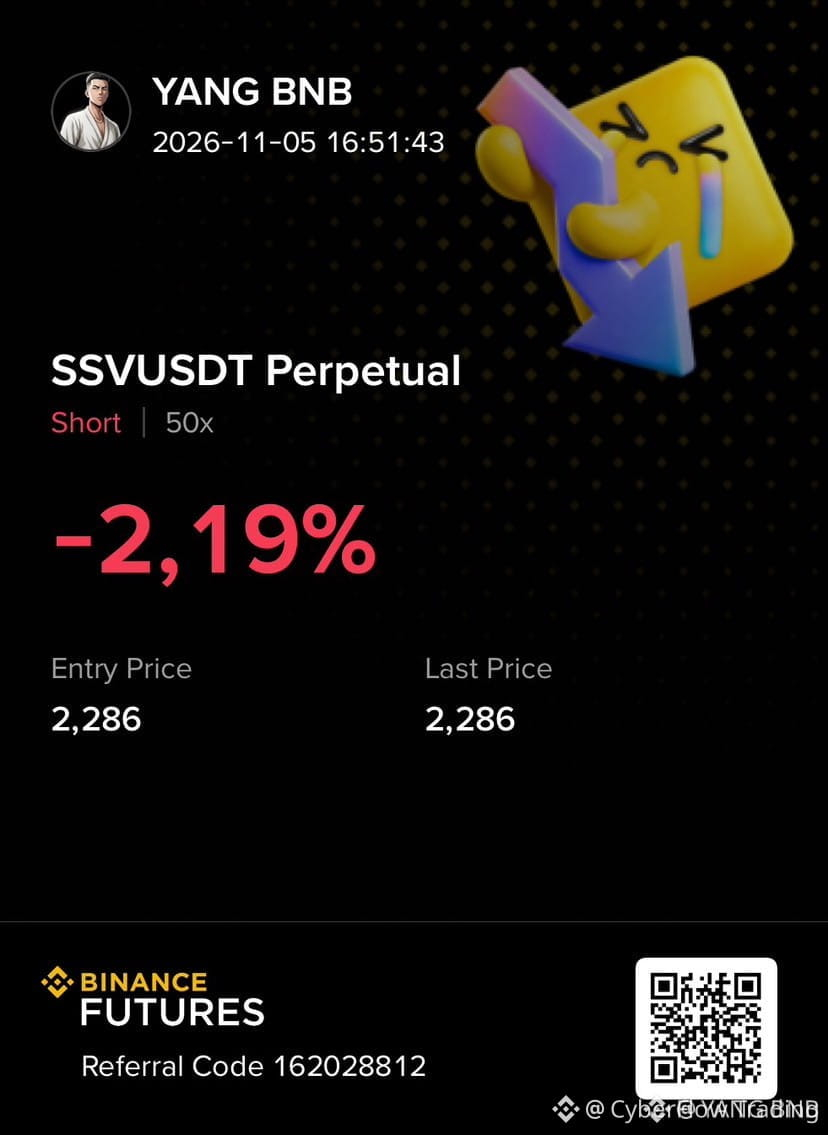
🔴 $SSV BIG SHORT ALERT – SELL NOW, REBUY AT $0.464! 🚀
Entry: 2.349–2.729 ⚡
Stop Loss: 2.729 ⚠️
📊 Smart money is carving a deep liquidity pocket around the 2.70 zone, and sellers are hammering the order block with relentless pressure. 🌊 The 4‑hour volume spike signals a decisive sweep, setting the stage for a rapid drop toward the $0.464 buy‑back level. 🦈 Keep eyes on the order flow; a break below 2.70 could unleash another wave of short‑term bearish thrusts.
💬 Do you see the next liquidity grab coming before the rebound? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #SSV #ShortSetup #Crypto #LiquiditySweep #TradeAlert
🔥 💎
🔴 $SSV BIG SHORT ALERT – SELL NOW, REBUY AT $0.464! 🚀
Entry: 2.349–2.729 ⚡
Stop Loss: 2.729 ⚠️
📊 Smart money is carving a deep liquidity pocket around the 2.70 zone, and sellers are hammering the order block with relentless pressure. 🌊 The 4‑hour volume spike signals a decisive sweep, setting the stage for a rapid drop toward the $0.464 buy‑back level. 🦈 Keep eyes on the order flow; a break below 2.70 could unleash another wave of short‑term bearish thrusts.
💬 Do you see the next liquidity grab coming before the rebound? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #SSV #ShortSetup #Crypto #LiquiditySweep #TradeAlert
🔥 💎
Entry: 2.349–2.729 ⚡
Stop Loss: 2.729 ⚠️
📊 Smart money is carving a deep liquidity pocket around the 2.70 zone, and sellers are hammering the order block with relentless pressure. 🌊 The 4‑hour volume spike signals a decisive sweep, setting the stage for a rapid drop toward the $0.464 buy‑back level. 🦈 Keep eyes on the order flow; a break below 2.70 could unleash another wave of short‑term bearish thrusts.
💬 Do you see the next liquidity grab coming before the rebound? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #SSV #ShortSetup #Crypto #LiquiditySweep #TradeAlert
🔥 💎
29
·
--
⚡ $SSV ESTÁ EM ALTA! NÃO IGNORE ESTE PROJETO
A SSV Network está chamando a atenção dos entusiastas de criptomoedas.
Por que $SSV é importante?
🔹 Tecnologia de validadores distribuídos
🔹 Infraestrutura de staking da Ethereum
🔹 Ecossistema focado na descentralização
🔹 Potencial de crescimento à medida que a adoção do staking avança.
📊 O ranking de tendências de hoje coloca a SSV no topo da lista da Binance voltada para a comunidade.
Será que a SSV pode se tornar uma das altcoins interessantes para acompanhar este mês?
{spot}(SSVUSDT)
Qual é a sua meta para $SSV ?
#SSV #Staking #DeFi #CryptoGems #BinanceSquare
⚡ $SSV ESTÁ EM ALTA! NÃO IGNORE ESTE PROJETO
A SSV Network está chamando a atenção dos entusiastas de criptomoedas.
Por que $SSV é importante?
🔹 Tecnologia de validadores distribuídos
🔹 Infraestrutura de staking da Ethereum
🔹 Ecossistema focado na descentralização
🔹 Potencial de crescimento à medida que a adoção do staking avança.
📊 O ranking de tendências de hoje coloca a SSV no topo da lista da Binance voltada para a comunidade.
Será que a SSV pode se tornar uma das altcoins interessantes para acompanhar este mês?
Qual é a sua meta para $SSV ?
#SSV #Staking #DeFi #CryptoGems #BinanceSquare
A SSV Network está chamando a atenção dos entusiastas de criptomoedas.
Por que $SSV é importante?
🔹 Tecnologia de validadores distribuídos
🔹 Infraestrutura de staking da Ethereum
🔹 Ecossistema focado na descentralização
🔹 Potencial de crescimento à medida que a adoção do staking avança.
📊 O ranking de tendências de hoje coloca a SSV no topo da lista da Binance voltada para a comunidade.
Será que a SSV pode se tornar uma das altcoins interessantes para acompanhar este mês?
Qual é a sua meta para $SSV ?
#SSV #Staking #DeFi #CryptoGems #BinanceSquare
1
1.2k
·
--
Ver tradução
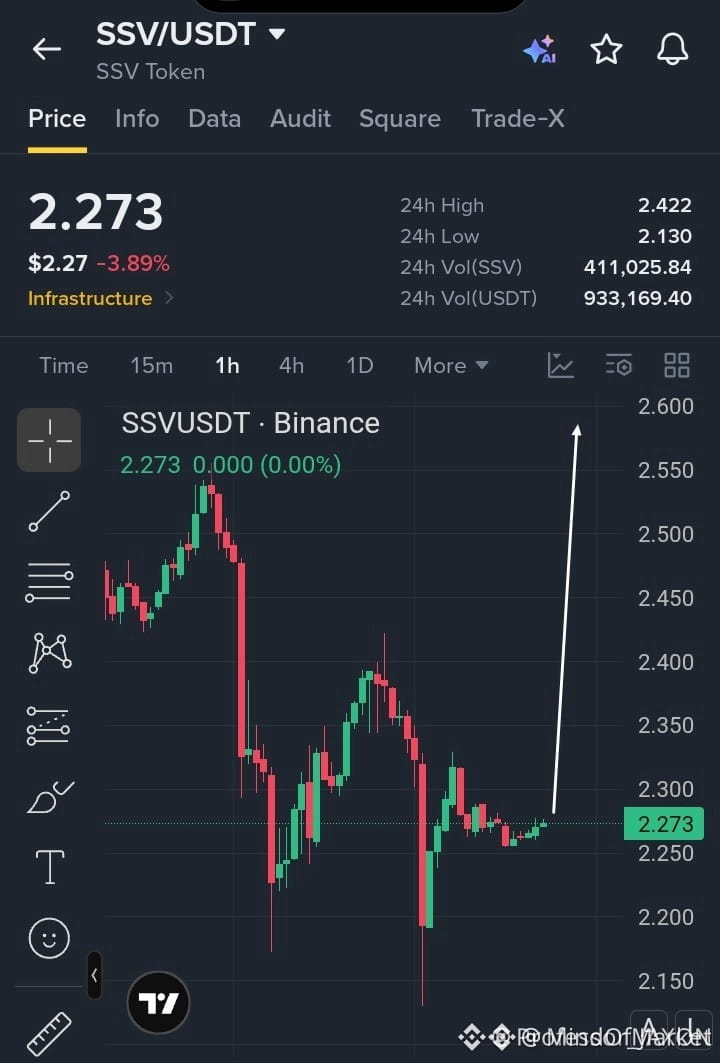
⚡ $SSV SIGNALS SYSTEMATIC ACCUMULATION AS BUYERS DEFEND DISCOUNT PRICING! 🦈
Entry: 2.250 - 2.280 ⚡
Target: 2.350 - 2.550 🎯
Stop Loss: 2.190 ⚠️
📌 Following a clean absorption at structural support, $SSV is establishing an accumulation base around 2.273. Order flow indicates deliberate supply absorption, setting the stage for an expansion phase once 2.300 is cleared with conviction.
🌊 A confirmed liquidity push through local resistance would flip market structure decisively bullish toward the upper distribution targets. Institutional participants are closely monitoring buying volume confirmation before expanding sizing.
💬 Are you positioning inside this consolidation base or waiting for structural confirmation above 2.300? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #SSV #LongSetup #Crypto #MarketStructure
🎯 🦈
⚡ $SSV SIGNALS SYSTEMATIC ACCUMULATION AS BUYERS DEFEND DISCOUNT PRICING! 🦈
Entry: 2.250 - 2.280 ⚡
Target: 2.350 - 2.550 🎯
Stop Loss: 2.190 ⚠️
📌 Following a clean absorption at structural support, $SSV is establishing an accumulation base around 2.273. Order flow indicates deliberate supply absorption, setting the stage for an expansion phase once 2.300 is cleared with conviction.
🌊 A confirmed liquidity push through local resistance would flip market structure decisively bullish toward the upper distribution targets. Institutional participants are closely monitoring buying volume confirmation before expanding sizing.
💬 Are you positioning inside this consolidation base or waiting for structural confirmation above 2.300? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #SSV #LongSetup #Crypto #MarketStructure
🎯 🦈
Entry: 2.250 - 2.280 ⚡
Target: 2.350 - 2.550 🎯
Stop Loss: 2.190 ⚠️
📌 Following a clean absorption at structural support, $SSV is establishing an accumulation base around 2.273. Order flow indicates deliberate supply absorption, setting the stage for an expansion phase once 2.300 is cleared with conviction.
🌊 A confirmed liquidity push through local resistance would flip market structure decisively bullish toward the upper distribution targets. Institutional participants are closely monitoring buying volume confirmation before expanding sizing.
💬 Are you positioning inside this consolidation base or waiting for structural confirmation above 2.300? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #SSV #LongSetup #Crypto #MarketStructure
🎯 🦈
21
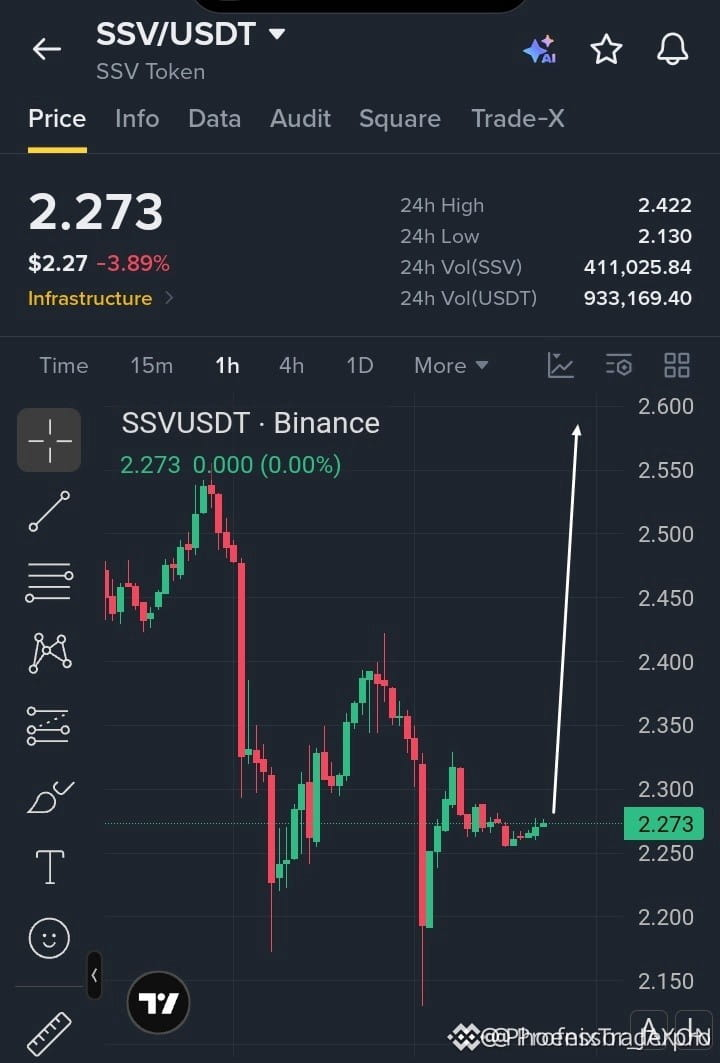
⚡ $SSV CONSOLIDAÇÃO ESTREITA EM SUPORTE-CHAVE ENQUANTO OS COMPRADORES SE PREPARAM PARA RETOMAR! 💥
Entrada: 2.250 - 2.280 ⚡
Alvo: 2.350 / 2.450 / 2.550 🎯
Stop Loss: 2.190 ⚠️
📌 Os compradores defenderam firmemente a base, mantendo o preço em torno de 2.273 enquanto a oferta diminui após a recuperação recente. 🌊 A estrutura de consolidação mostra uma acumulação exemplar, com ordens passivas de compra absorvendo gradualmente os vendedores atrasados na parte inferior do intervalo.
⚡ Assim que o fluxo de negociações confirmar o volume acima do pivô de 2.300, o momentum deverá impulsionar uma rápida alta até as zonas de resistência acima. 💡
💬 Você está se antecipando à retomada dos 2.300 ou esperando o fechamento do candle de rompimento? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #SSV #CryptoTrading #Altcoins #Breakout
🎯 🦈
⚡ $SSV CONSOLIDAÇÃO ESTREITA EM SUPORTE-CHAVE ENQUANTO OS COMPRADORES SE PREPARAM PARA RETOMAR! 💥
Entrada: 2.250 - 2.280 ⚡
Alvo: 2.350 / 2.450 / 2.550 🎯
Stop Loss: 2.190 ⚠️
📌 Os compradores defenderam firmemente a base, mantendo o preço em torno de 2.273 enquanto a oferta diminui após a recuperação recente. 🌊 A estrutura de consolidação mostra uma acumulação exemplar, com ordens passivas de compra absorvendo gradualmente os vendedores atrasados na parte inferior do intervalo.
⚡ Assim que o fluxo de negociações confirmar o volume acima do pivô de 2.300, o momentum deverá impulsionar uma rápida alta até as zonas de resistência acima. 💡
💬 Você está se antecipando à retomada dos 2.300 ou esperando o fechamento do candle de rompimento? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #SSV #CryptoTrading #Altcoins #Breakout
🎯 🦈
Entrada: 2.250 - 2.280 ⚡
Alvo: 2.350 / 2.450 / 2.550 🎯
Stop Loss: 2.190 ⚠️
📌 Os compradores defenderam firmemente a base, mantendo o preço em torno de 2.273 enquanto a oferta diminui após a recuperação recente. 🌊 A estrutura de consolidação mostra uma acumulação exemplar, com ordens passivas de compra absorvendo gradualmente os vendedores atrasados na parte inferior do intervalo.
⚡ Assim que o fluxo de negociações confirmar o volume acima do pivô de 2.300, o momentum deverá impulsionar uma rápida alta até as zonas de resistência acima. 💡
💬 Você está se antecipando à retomada dos 2.300 ou esperando o fechamento do candle de rompimento? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #SSV #CryptoTrading #Altcoins #Breakout
🎯 🦈
15

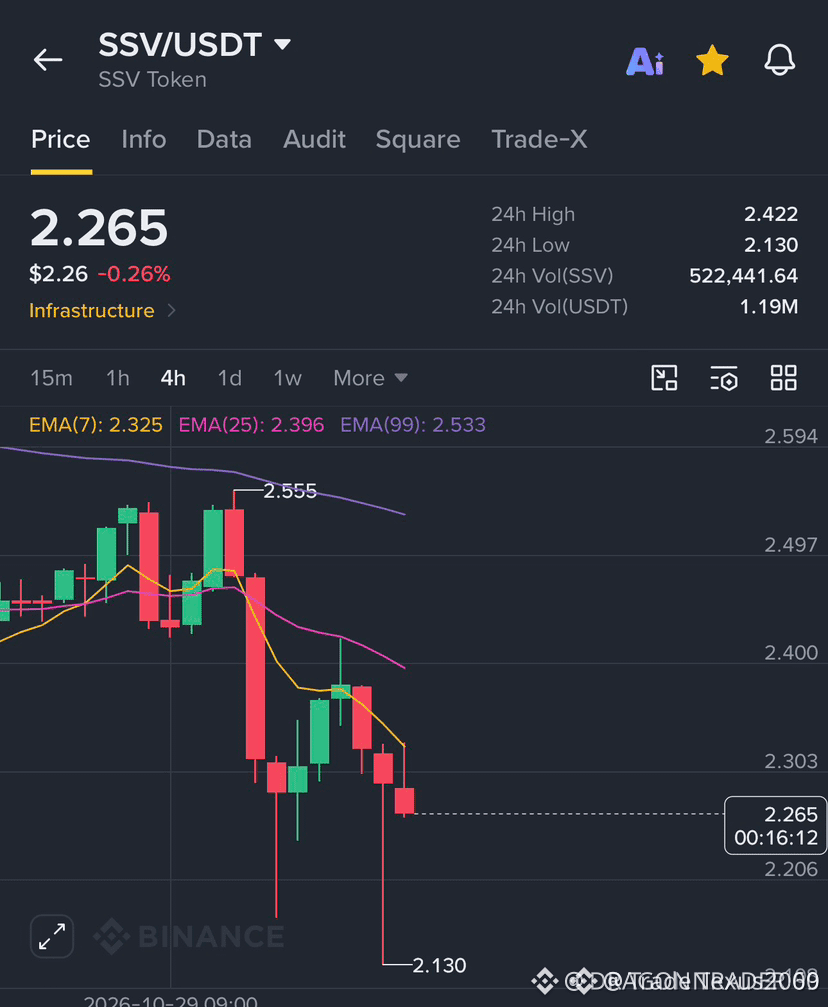
🔻 $SSV ENTREGA UMA EXPANSÃO COMPLETA DAS POSIÇÕES VENDIDAS, ENQUANTO OS ALVOS INSTITUCIONAIS SÃO TOTALMENTE ATINGIDOS! 📉
A quebra estrutural em $SSV foi executada com precisão cirúrgica, eliminando a exposição compradora pendente antes de atravessar diretamente todos os objetivos de desconto em queda. 🌊 A distribuição institucional deixou desequilíbrios clássicos nos períodos gráficos mais longos, alimentando uma entrega vendedora implacável ao longo da sessão. 📉
📊 Com os alvos finais de entrega atingidos, a liquidez vendedora pendente foi efetivamente varrida. Agora estamos monitorando como o fluxo de ordens se estabiliza em torno desta zona de exaustão para avaliar se os compradores institucionais entram em ação ou permitem a formação de outra máxima estrutural mais baixa. 🔍
💬 Você está garantindo os ganhos aqui ou aguardando um reteste estrutural para entrar novamente? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #SSV #ShortSetup #Crypto #MarketStructure #PriceAction
🎯 🦈
🔻 $SSV ENTREGA UMA EXPANSÃO COMPLETA DAS POSIÇÕES VENDIDAS, ENQUANTO OS ALVOS INSTITUCIONAIS SÃO TOTALMENTE ATINGIDOS! 📉
A quebra estrutural em $SSV foi executada com precisão cirúrgica, eliminando a exposição compradora pendente antes de atravessar diretamente todos os objetivos de desconto em queda. 🌊 A distribuição institucional deixou desequilíbrios clássicos nos períodos gráficos mais longos, alimentando uma entrega vendedora implacável ao longo da sessão. 📉
📊 Com os alvos finais de entrega atingidos, a liquidez vendedora pendente foi efetivamente varrida. Agora estamos monitorando como o fluxo de ordens se estabiliza em torno desta zona de exaustão para avaliar se os compradores institucionais entram em ação ou permitem a formação de outra máxima estrutural mais baixa. 🔍
💬 Você está garantindo os ganhos aqui ou aguardando um reteste estrutural para entrar novamente? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #SSV #ShortSetup #Crypto #MarketStructure #PriceAction
🎯 🦈
A quebra estrutural em $SSV foi executada com precisão cirúrgica, eliminando a exposição compradora pendente antes de atravessar diretamente todos os objetivos de desconto em queda. 🌊 A distribuição institucional deixou desequilíbrios clássicos nos períodos gráficos mais longos, alimentando uma entrega vendedora implacável ao longo da sessão. 📉
📊 Com os alvos finais de entrega atingidos, a liquidez vendedora pendente foi efetivamente varrida. Agora estamos monitorando como o fluxo de ordens se estabiliza em torno desta zona de exaustão para avaliar se os compradores institucionais entram em ação ou permitem a formação de outra máxima estrutural mais baixa. 🔍
💬 Você está garantindo os ganhos aqui ou aguardando um reteste estrutural para entrar novamente? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #SSV #ShortSetup #Crypto #MarketStructure #PriceAction
🎯 🦈
9

·
--
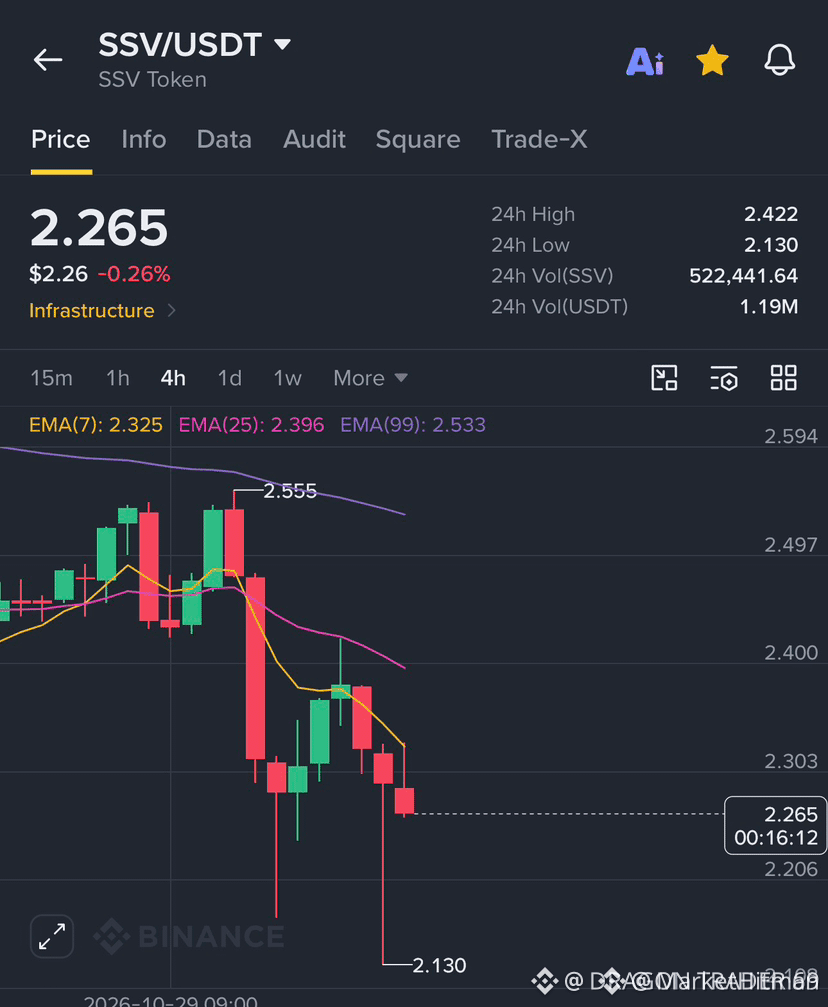
🎯 $SSV A VENDA A DESCOBERTO ATRAVESSOU CADA ALVO ENQUANTO OS VENDEDORES DOMINAM O LIVRO DE OFERTAS! 📉
Os ursos executaram essa expansão de baixa com precisão cirúrgica. ⚡ Quando a liquidez secou nas máximas, a distribuição tomou conta e desencadeou uma cascata limpa, direto pelas nossas zonas de baixa.
📊 O volume confirmou o rompimento, com as ofertas de compra evaporando completamente por todo o mercado. A verdadeira vantagem vem de se posicionar antes do movimento do mercado, em vez de perseguir candles vermelhos em desvantagem.
💬 Você garantiu os ganhos nessa queda ou está esperando uma base se formar antes de mudar sua tendência? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #SSV #ShortSetup #TakeProfit #PriceAction
🎯 🦈
🎯 $SSV A VENDA A DESCOBERTO ATRAVESSOU CADA ALVO ENQUANTO OS VENDEDORES DOMINAM O LIVRO DE OFERTAS! 📉
Os ursos executaram essa expansão de baixa com precisão cirúrgica. ⚡ Quando a liquidez secou nas máximas, a distribuição tomou conta e desencadeou uma cascata limpa, direto pelas nossas zonas de baixa.
📊 O volume confirmou o rompimento, com as ofertas de compra evaporando completamente por todo o mercado. A verdadeira vantagem vem de se posicionar antes do movimento do mercado, em vez de perseguir candles vermelhos em desvantagem.
💬 Você garantiu os ganhos nessa queda ou está esperando uma base se formar antes de mudar sua tendência? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #SSV #ShortSetup #TakeProfit #PriceAction
🎯 🦈
Os ursos executaram essa expansão de baixa com precisão cirúrgica. ⚡ Quando a liquidez secou nas máximas, a distribuição tomou conta e desencadeou uma cascata limpa, direto pelas nossas zonas de baixa.
📊 O volume confirmou o rompimento, com as ofertas de compra evaporando completamente por todo o mercado. A verdadeira vantagem vem de se posicionar antes do movimento do mercado, em vez de perseguir candles vermelhos em desvantagem.
💬 Você garantiu os ganhos nessa queda ou está esperando uma base se formar antes de mudar sua tendência? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #SSV #ShortSetup #TakeProfit #PriceAction
🎯 🦈
7

·
--
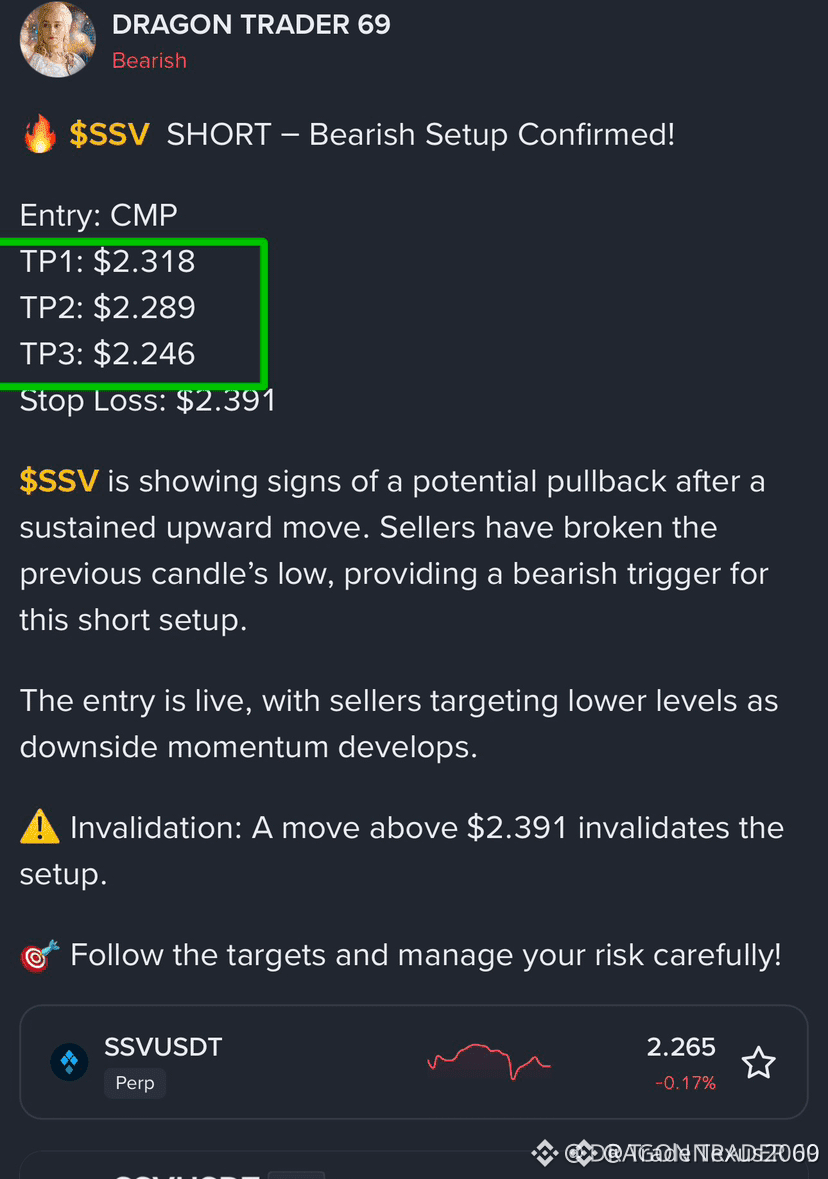
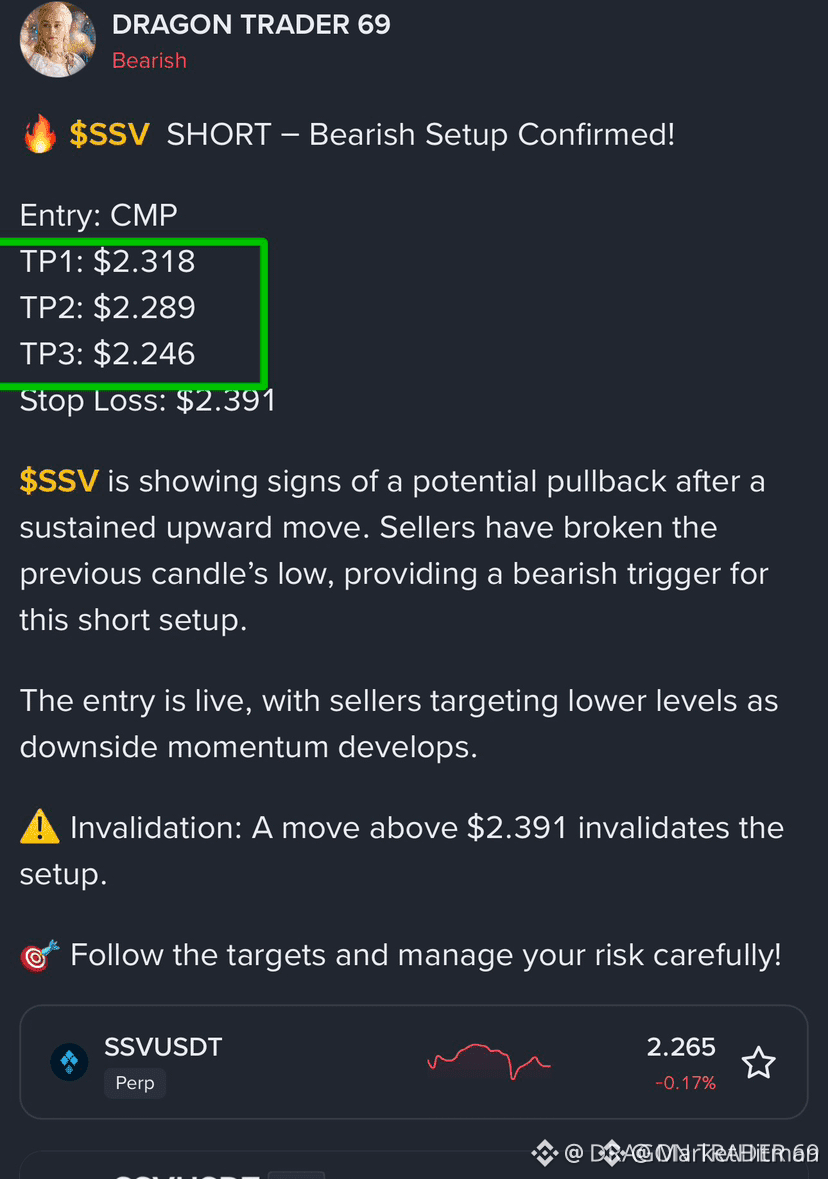
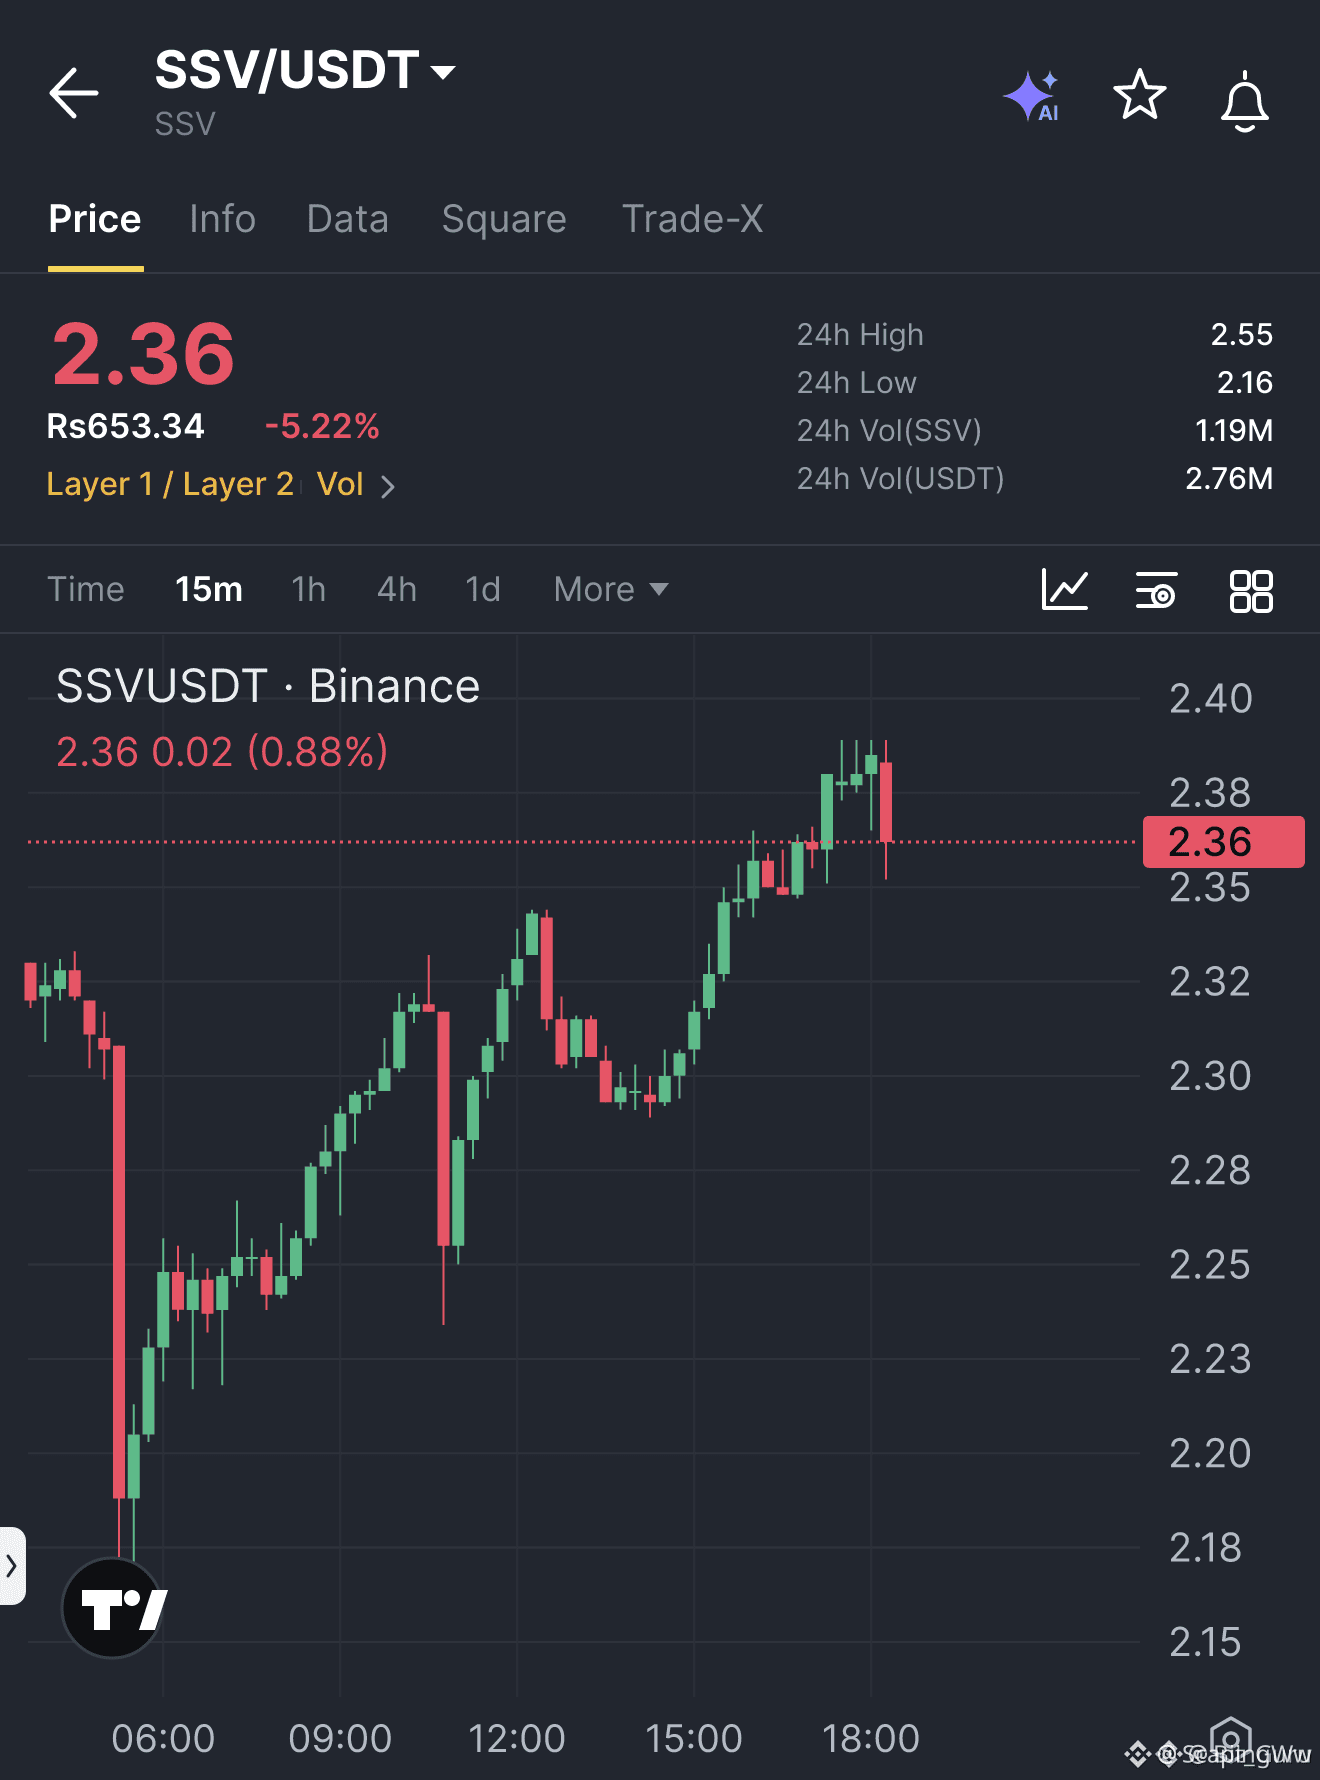
🚨 $SSV REJEIÇÃO CONFIRMADA ENQUANTO OS VENDEDORES ROMPEM A ESTRUTURA DO MERCADO PARA UMA CORREÇÃO! 📉
Entrada: 2.362 ⚡
Alvos: 2.318, 2.289, 2.246 🎯
Stop loss: 2.391 🛑
📌 O esgotamento nas máximas locais acabou de provocar uma mudança de momentum digna de manual. Após uma longa subida, os vendedores romperam a mínima do candle anterior, sinalizando que a distribuição está em andamento.
📊 A liquidez na ponta vendedora está agora exposta, enquanto o suporte das ordens de compra começa a enfraquecer. Com um nível claro de invalidação logo acima de 2.391, o perfil de risco desta rotação para baixo oferece uma janela de execução excepcionalmente favorável.
💬 Você vai operar vendido neste rompimento em direção ao suporte principal ou esperar que os compradores tentem defender o nível de 2.318? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #SSV #ShortSetup #Altcoins #CryptoTrading
🎯 🐻
🚨 $SSV REJEIÇÃO CONFIRMADA ENQUANTO OS VENDEDORES ROMPEM A ESTRUTURA DO MERCADO PARA UMA CORREÇÃO! 📉
Entrada: 2.362 ⚡
Alvos: 2.318, 2.289, 2.246 🎯
Stop loss: 2.391 🛑
📌 O esgotamento nas máximas locais acabou de provocar uma mudança de momentum digna de manual. Após uma longa subida, os vendedores romperam a mínima do candle anterior, sinalizando que a distribuição está em andamento.
📊 A liquidez na ponta vendedora está agora exposta, enquanto o suporte das ordens de compra começa a enfraquecer. Com um nível claro de invalidação logo acima de 2.391, o perfil de risco desta rotação para baixo oferece uma janela de execução excepcionalmente favorável.
💬 Você vai operar vendido neste rompimento em direção ao suporte principal ou esperar que os compradores tentem defender o nível de 2.318? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #SSV #ShortSetup #Altcoins #CryptoTrading
🎯 🐻
Entrada: 2.362 ⚡
Alvos: 2.318, 2.289, 2.246 🎯
Stop loss: 2.391 🛑
📌 O esgotamento nas máximas locais acabou de provocar uma mudança de momentum digna de manual. Após uma longa subida, os vendedores romperam a mínima do candle anterior, sinalizando que a distribuição está em andamento.
📊 A liquidez na ponta vendedora está agora exposta, enquanto o suporte das ordens de compra começa a enfraquecer. Com um nível claro de invalidação logo acima de 2.391, o perfil de risco desta rotação para baixo oferece uma janela de execução excepcionalmente favorável.
💬 Você vai operar vendido neste rompimento em direção ao suporte principal ou esperar que os compradores tentem defender o nível de 2.318? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #SSV #ShortSetup #Altcoins #CryptoTrading
🎯 🐻
10
·
--
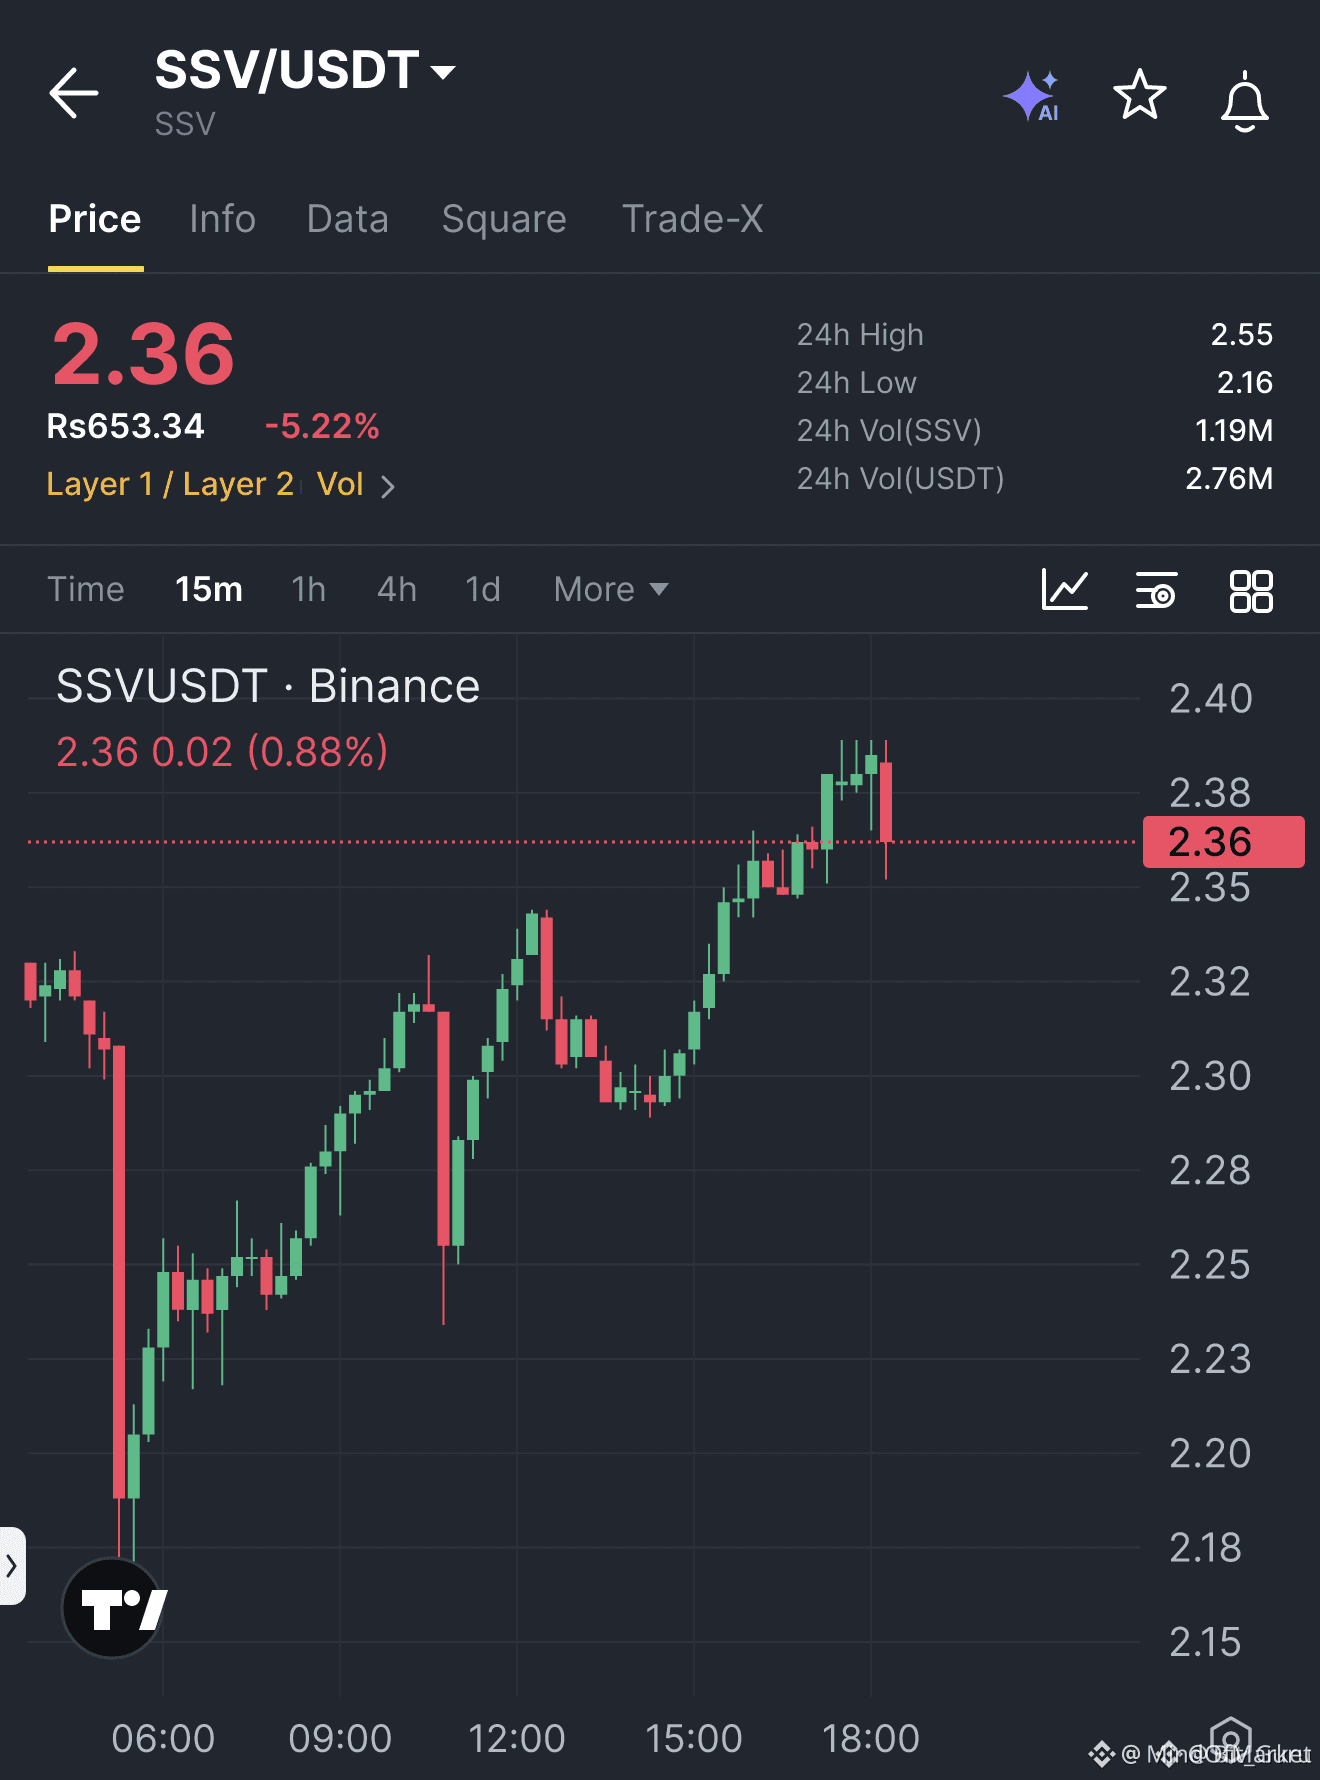
🚨 $SSV CONFIRMA QUEBRA BAIXISTA DA ESTRUTURA APÓS UMA ALTA PROLONGADA! 📉
Entrada: 2.362 ⚡
Alvo: 2.318 / 2.289 / 2.246 🎯
Stop Loss: 2.391 🛑
📌 A oferta institucional entrou de forma decisiva em $SSV , rompendo a estrutura local dos candles após uma expansão prolongada. 🌊 Essa mudança técnica confirma uma distribuição imediata, à medida que vendedores agressivos assumem o controle do fluxo de ordens no curto prazo.
💡 A quebra estrutural abre um caminho claro para os pools de liquidez ainda não alcançados em 2.318 e 2.246, com a invalidação da operação claramente definida acima de 2.391. 💬 Você está mirando a cascata completa de liquidez até 2.246 ou garantindo os lucros no primeiro suporte?
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #SSV #ShortSetup #PriceAction #Crypto #MarketStructure
🎯 🦈
🚨 $SSV CONFIRMA QUEBRA BAIXISTA DA ESTRUTURA APÓS UMA ALTA PROLONGADA! 📉
Entrada: 2.362 ⚡
Alvo: 2.318 / 2.289 / 2.246 🎯
Stop Loss: 2.391 🛑
📌 A oferta institucional entrou de forma decisiva em $SSV , rompendo a estrutura local dos candles após uma expansão prolongada. 🌊 Essa mudança técnica confirma uma distribuição imediata, à medida que vendedores agressivos assumem o controle do fluxo de ordens no curto prazo.
💡 A quebra estrutural abre um caminho claro para os pools de liquidez ainda não alcançados em 2.318 e 2.246, com a invalidação da operação claramente definida acima de 2.391. 💬 Você está mirando a cascata completa de liquidez até 2.246 ou garantindo os lucros no primeiro suporte?
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #SSV #ShortSetup #PriceAction #Crypto #MarketStructure
🎯 🦈
Entrada: 2.362 ⚡
Alvo: 2.318 / 2.289 / 2.246 🎯
Stop Loss: 2.391 🛑
📌 A oferta institucional entrou de forma decisiva em $SSV , rompendo a estrutura local dos candles após uma expansão prolongada. 🌊 Essa mudança técnica confirma uma distribuição imediata, à medida que vendedores agressivos assumem o controle do fluxo de ordens no curto prazo.
💡 A quebra estrutural abre um caminho claro para os pools de liquidez ainda não alcançados em 2.318 e 2.246, com a invalidação da operação claramente definida acima de 2.391. 💬 Você está mirando a cascata completa de liquidez até 2.246 ou garantindo os lucros no primeiro suporte?
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #SSV #ShortSetup #PriceAction #Crypto #MarketStructure
🎯 🦈
11

·
--
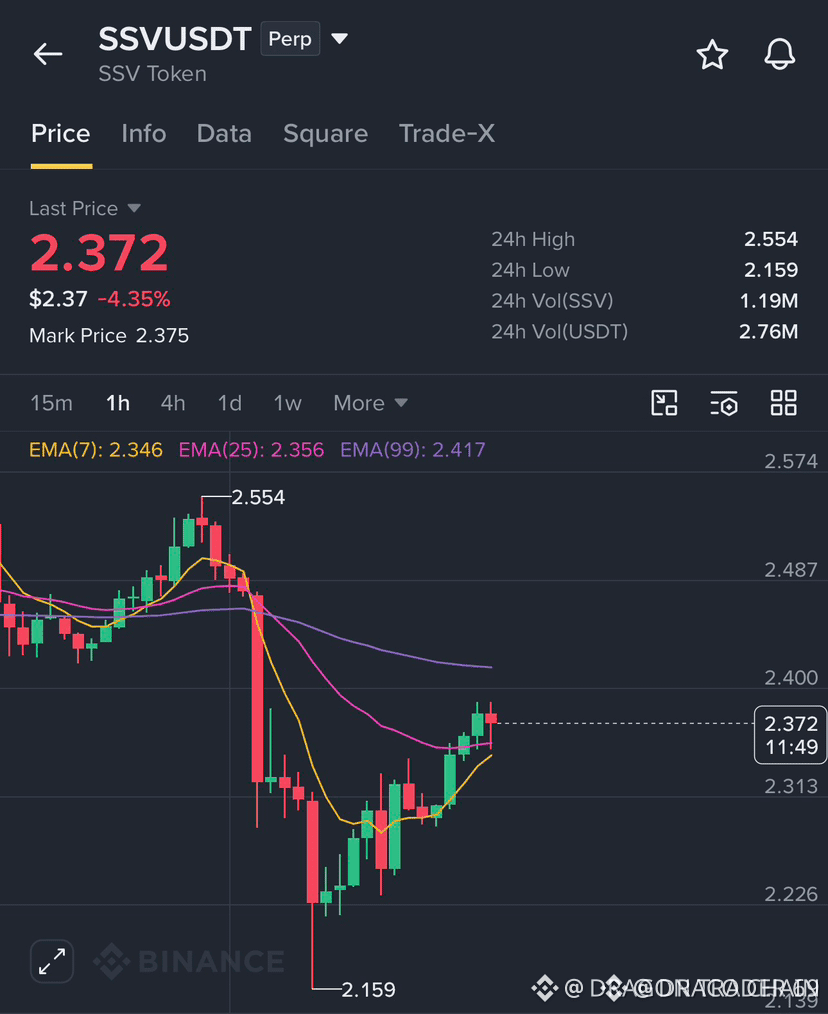
🚨 $SSV PERDE A ESTRUTURA LOCAL À MEDIDA QUE VENDEDORES ENTRAM PARA APROVEITAR A LIQUIDEZ EXCESSIVAMENTE ESTENDIDA 📉
Entrada: CMP ⚡
Alvo: 2.318 🎯
Stop Loss: 2.391 ⚠️
🔍 Após um movimento de expansão prolongado, $SSV está mostrando sinais claros de exaustão estrutural. A quebra abaixo da mínima do candle anterior confirma uma mudança imediata no fluxo de ordens em períodos menores, indicando distribuição institucional nas máximas locais.
📌 O momentum está claramente perdendo força enquanto os vendedores buscam pools de liquidez de baixa ainda não negociados, em direção a alvos-chave de eficiência. Com a invalidação estrutural claramente definida em 2.391, a assimetria favorece posições vendidas defensivas.
🤔 Os ursos vão avançar direto até a região de 2.246 ou você espera um reteste corretivo primeiro? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #SSV #ShortSetup #PriceAction #CryptoTrading #Bearish
🎯 🦈
🚨 $SSV PERDE A ESTRUTURA LOCAL À MEDIDA QUE VENDEDORES ENTRAM PARA APROVEITAR A LIQUIDEZ EXCESSIVAMENTE ESTENDIDA 📉
Entrada: CMP ⚡
Alvo: 2.318 🎯
Stop Loss: 2.391 ⚠️
🔍 Após um movimento de expansão prolongado, $SSV está mostrando sinais claros de exaustão estrutural. A quebra abaixo da mínima do candle anterior confirma uma mudança imediata no fluxo de ordens em períodos menores, indicando distribuição institucional nas máximas locais.
📌 O momentum está claramente perdendo força enquanto os vendedores buscam pools de liquidez de baixa ainda não negociados, em direção a alvos-chave de eficiência. Com a invalidação estrutural claramente definida em 2.391, a assimetria favorece posições vendidas defensivas.
🤔 Os ursos vão avançar direto até a região de 2.246 ou você espera um reteste corretivo primeiro? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #SSV #ShortSetup #PriceAction #CryptoTrading #Bearish
🎯 🦈
Entrada: CMP ⚡
Alvo: 2.318 🎯
Stop Loss: 2.391 ⚠️
🔍 Após um movimento de expansão prolongado, $SSV está mostrando sinais claros de exaustão estrutural. A quebra abaixo da mínima do candle anterior confirma uma mudança imediata no fluxo de ordens em períodos menores, indicando distribuição institucional nas máximas locais.
📌 O momentum está claramente perdendo força enquanto os vendedores buscam pools de liquidez de baixa ainda não negociados, em direção a alvos-chave de eficiência. Com a invalidação estrutural claramente definida em 2.391, a assimetria favorece posições vendidas defensivas.
🤔 Os ursos vão avançar direto até a região de 2.246 ou você espera um reteste corretivo primeiro? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #SSV #ShortSetup #PriceAction #CryptoTrading #Bearish
🎯 🦈
13
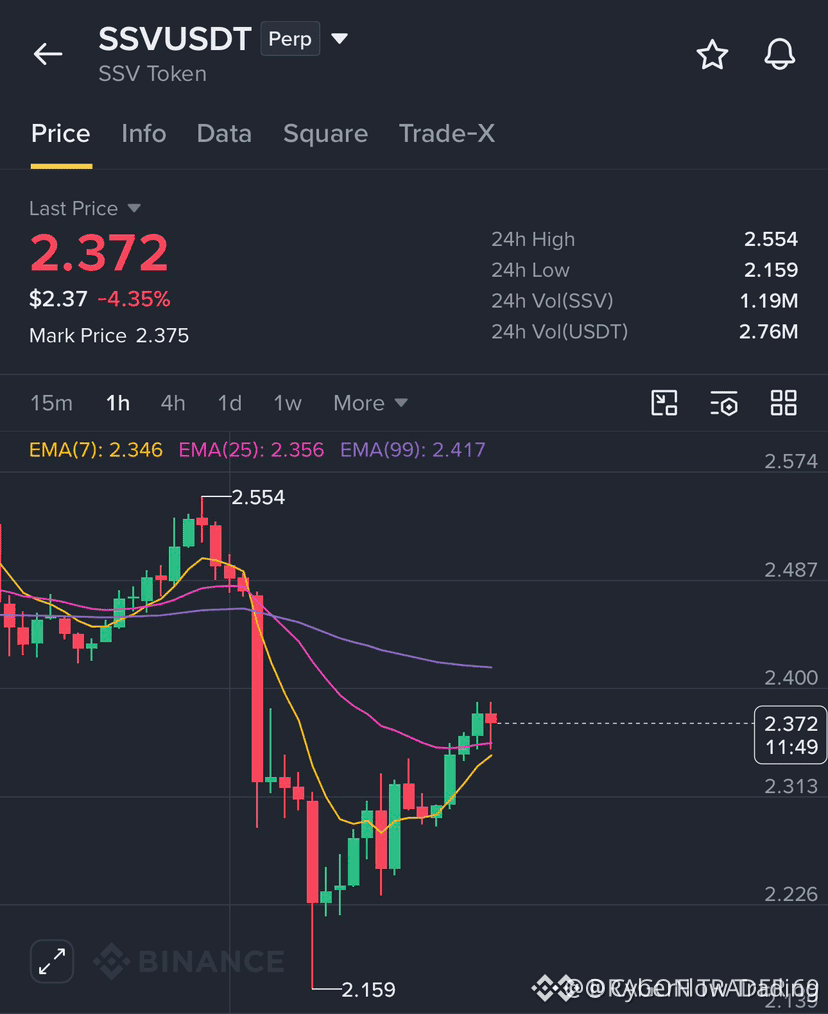
🚨 $SSV PICO DE EXAUSTÃO FALHA ENQUANTO VENDEDORES AGRESSIVOS ATINGEM O BID 📉
Entrada: CMP ⚡
Alvos: 2.318 / 2.289 / 2.246 🎯
Stop Loss: 2.391 ⚠️
📌 O movimento de várias sessões em $SSV perdeu força bem na zona de distribuição. Os vendedores entraram com forte determinação, rompendo a mínima do candle anterior e desencadeando um novo impulso de baixa, enquanto os comprados que entraram tarde e ficaram presos tentam sair às pressas.
🔍 O fluxo de ordens revela uma demanda em queda nos níveis atuais, deixando um caminho livre em direção às zonas de liquidez abaixo. Qualquer movimento acima de 2.391 invalida completamente essa tendência, tornando o perfil de risco extremamente definido.
💬 Você vai acompanhar esse impulso até as zonas de suporte ou tentar pegar uma faca caindo? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #SSV #ShortSetup #PriceAction #CryptoTrading #Bearish
🎯 📉
🚨 $SSV PICO DE EXAUSTÃO FALHA ENQUANTO VENDEDORES AGRESSIVOS ATINGEM O BID 📉
Entrada: CMP ⚡
Alvos: 2.318 / 2.289 / 2.246 🎯
Stop Loss: 2.391 ⚠️
📌 O movimento de várias sessões em $SSV perdeu força bem na zona de distribuição. Os vendedores entraram com forte determinação, rompendo a mínima do candle anterior e desencadeando um novo impulso de baixa, enquanto os comprados que entraram tarde e ficaram presos tentam sair às pressas.
🔍 O fluxo de ordens revela uma demanda em queda nos níveis atuais, deixando um caminho livre em direção às zonas de liquidez abaixo. Qualquer movimento acima de 2.391 invalida completamente essa tendência, tornando o perfil de risco extremamente definido.
💬 Você vai acompanhar esse impulso até as zonas de suporte ou tentar pegar uma faca caindo? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #SSV #ShortSetup #PriceAction #CryptoTrading #Bearish
🎯 📉
Entrada: CMP ⚡
Alvos: 2.318 / 2.289 / 2.246 🎯
Stop Loss: 2.391 ⚠️
📌 O movimento de várias sessões em $SSV perdeu força bem na zona de distribuição. Os vendedores entraram com forte determinação, rompendo a mínima do candle anterior e desencadeando um novo impulso de baixa, enquanto os comprados que entraram tarde e ficaram presos tentam sair às pressas.
🔍 O fluxo de ordens revela uma demanda em queda nos níveis atuais, deixando um caminho livre em direção às zonas de liquidez abaixo. Qualquer movimento acima de 2.391 invalida completamente essa tendência, tornando o perfil de risco extremamente definido.
💬 Você vai acompanhar esse impulso até as zonas de suporte ou tentar pegar uma faca caindo? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #SSV #ShortSetup #PriceAction #CryptoTrading #Bearish
🎯 📉
22
·
--
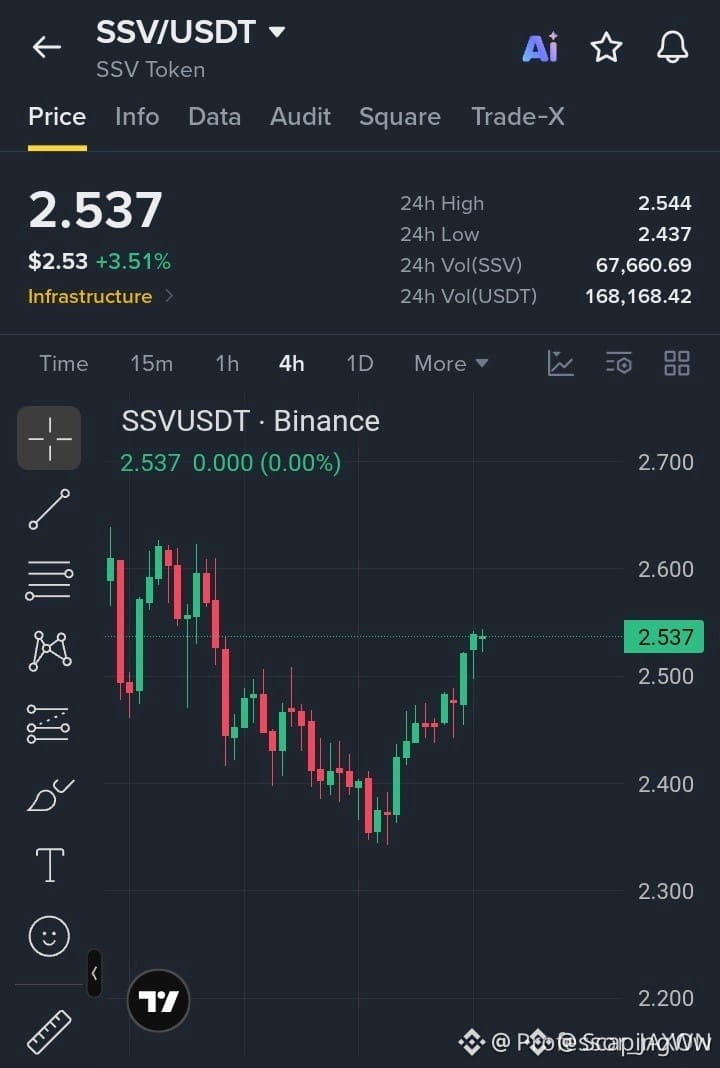
🚀 $SSV DISPARA RUMO À RESISTÊNCIA DE $2.54 – ALERTA DE RECUPERAÇÃO DE ALTA!
Entrada: 2.510-2.535 ⚡
Alvos: 2.570 / 2.600 / 2.640 🚀
Stop Loss: 2.485 ⚠️
📊 O preço saiu da zona de suporte em 2.350, formando fundos cada vez mais altos que sinalizam que os grandes investidores estão voltando a acumular. ⚡ O volume no gráfico de 4H está aumentando, e cada novo teste absorve a liquidez vendedora como um tubarão. 🌊 Um rompimento claro do teto em 2.540 pode nos levar direto ao próximo grupo de alvos, enquanto uma rejeição nos empurraria de volta à zona de segurança.
💬 Você está pronto para surfar a próxima onda de alta ou vai esperar pela próxima armadilha de liquidez? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #SSV #LongSetup #Breakout #Crypto
🔥 💎
🚀 $SSV DISPARA RUMO À RESISTÊNCIA DE $2.54 – ALERTA DE RECUPERAÇÃO DE ALTA!
Entrada: 2.510-2.535 ⚡
Alvos: 2.570 / 2.600 / 2.640 🚀
Stop Loss: 2.485 ⚠️
📊 O preço saiu da zona de suporte em 2.350, formando fundos cada vez mais altos que sinalizam que os grandes investidores estão voltando a acumular. ⚡ O volume no gráfico de 4H está aumentando, e cada novo teste absorve a liquidez vendedora como um tubarão. 🌊 Um rompimento claro do teto em 2.540 pode nos levar direto ao próximo grupo de alvos, enquanto uma rejeição nos empurraria de volta à zona de segurança.
💬 Você está pronto para surfar a próxima onda de alta ou vai esperar pela próxima armadilha de liquidez? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #SSV #LongSetup #Breakout #Crypto
🔥 💎
Entrada: 2.510-2.535 ⚡
Alvos: 2.570 / 2.600 / 2.640 🚀
Stop Loss: 2.485 ⚠️
📊 O preço saiu da zona de suporte em 2.350, formando fundos cada vez mais altos que sinalizam que os grandes investidores estão voltando a acumular. ⚡ O volume no gráfico de 4H está aumentando, e cada novo teste absorve a liquidez vendedora como um tubarão. 🌊 Um rompimento claro do teto em 2.540 pode nos levar direto ao próximo grupo de alvos, enquanto uma rejeição nos empurraria de volta à zona de segurança.
💬 Você está pronto para surfar a próxima onda de alta ou vai esperar pela próxima armadilha de liquidez? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #SSV #LongSetup #Breakout #Crypto
🔥 💎
21
·
--
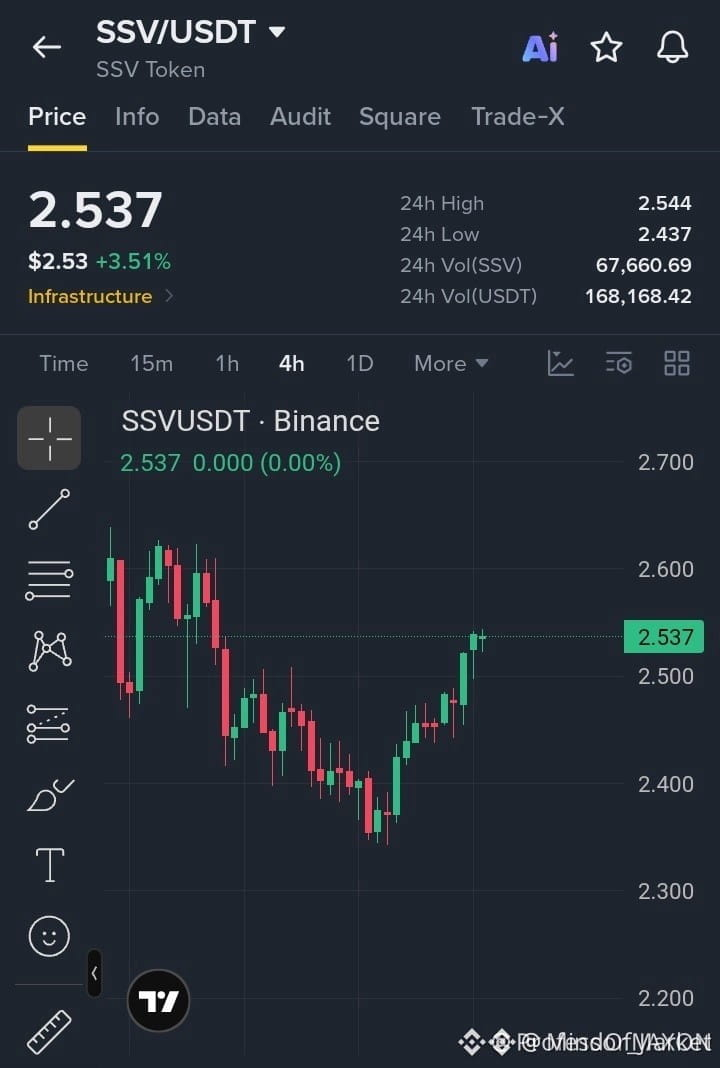
🚀 $SSV DISPARA DO SUPORTE ATÉ O ROMPIMENTO DA RESISTÊNCIA-CHAVE 📈
Entrada: 2.510-2.535 ⚡
Alvo: 2.570 🎯
Alvo: 2.600 🎯
Alvo: 2.640 🎯
Stop loss: 2.485 ⚠️
📊 O preço tem formado mínimos cada vez mais altos desde o fundo em 2.350, sinalizando uma recuperação clássica impulsionada pelo smart money. 📌 Um rompimento claro acima da resistência em 2.540 libertaria a próxima zona de liquidez, impulsionando a subida em direção aos vários alvos. 🌊 Caso o rompimento perca força, o bloco de ordens em 2.485 está pronto para absorver os vendedores e voltar a testar a zona de suporte. 💡 É provável que os investidores institucionais estejam a posicionar-se agora, tornando a zona de entrada um ponto especialmente atrativo. 💬 Acha que a próxima onda vai romper os 2.540 ou haverá uma correção para testar a base? 👇
⚠️ Isto não é aconselhamento financeiro. Faça sempre uma gestão de risco adequada. 🛡️
🏷️ #SSV #LongSetup #Breakout #Crypto
🔥 💎
🚀 $SSV DISPARA DO SUPORTE ATÉ O ROMPIMENTO DA RESISTÊNCIA-CHAVE 📈
Entrada: 2.510-2.535 ⚡
Alvo: 2.570 🎯
Alvo: 2.600 🎯
Alvo: 2.640 🎯
Stop loss: 2.485 ⚠️
📊 O preço tem formado mínimos cada vez mais altos desde o fundo em 2.350, sinalizando uma recuperação clássica impulsionada pelo smart money. 📌 Um rompimento claro acima da resistência em 2.540 libertaria a próxima zona de liquidez, impulsionando a subida em direção aos vários alvos. 🌊 Caso o rompimento perca força, o bloco de ordens em 2.485 está pronto para absorver os vendedores e voltar a testar a zona de suporte. 💡 É provável que os investidores institucionais estejam a posicionar-se agora, tornando a zona de entrada um ponto especialmente atrativo. 💬 Acha que a próxima onda vai romper os 2.540 ou haverá uma correção para testar a base? 👇
⚠️ Isto não é aconselhamento financeiro. Faça sempre uma gestão de risco adequada. 🛡️
🏷️ #SSV #LongSetup #Breakout #Crypto
🔥 💎
Entrada: 2.510-2.535 ⚡
Alvo: 2.570 🎯
Alvo: 2.600 🎯
Alvo: 2.640 🎯
Stop loss: 2.485 ⚠️
📊 O preço tem formado mínimos cada vez mais altos desde o fundo em 2.350, sinalizando uma recuperação clássica impulsionada pelo smart money. 📌 Um rompimento claro acima da resistência em 2.540 libertaria a próxima zona de liquidez, impulsionando a subida em direção aos vários alvos. 🌊 Caso o rompimento perca força, o bloco de ordens em 2.485 está pronto para absorver os vendedores e voltar a testar a zona de suporte. 💡 É provável que os investidores institucionais estejam a posicionar-se agora, tornando a zona de entrada um ponto especialmente atrativo. 💬 Acha que a próxima onda vai romper os 2.540 ou haverá uma correção para testar a base? 👇
⚠️ Isto não é aconselhamento financeiro. Faça sempre uma gestão de risco adequada. 🛡️
🏷️ #SSV #LongSetup #Breakout #Crypto
🔥 💎
17
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#BTCRemainsUnderPressureAfterHawkishFOMCMinutes
43,302 visualizações
589 a discutir
2
#AnthropicToDebutAfter$83IPOPricing
11,349 visualizações
64 a discutir
3
#NvidiaBoardReportedlySplitOverHuang’sReturn
14,430 visualizações
241 a discutir
4
#CanGTA6'sLaunchLiftTTWOShares?
7,608 visualizações
169 a discutir
5
#FOMCMinutesHighlightAIDebtRisks
14,916 visualizações
221 a discutir
6
#SouthKoreaPlansToLet3500ListedFirmsBuyBitcoin
15,798 visualizações
263 a discutir
7
#AnthropicGrayMarketSharesPointTo22%To26%Gains
1,759 visualizações
43 a discutir
8
#BitcoinSpotETFsSee$306MNetOutflows
1 visualizações
2 a discutir
9
#TrumpAdministrationLaunchesProjectToCombatCybercrime
24 visualizações
5 a discutir
10
#FedMinutesShowAlmostAllOfficialsExpectMoreHikes
4,528 visualizações
61 a discutir