

#nvdab
nvdab
54,142 visualizações
1,366 a discutir
Popular
Mais recente
·
--
Ver tradução
$NVDAB NVDAB SURGES PAST $208 AS TRADING VOLUME SPIKES
NVIDIA Tokenized bStocks (NVDAB) continues to grab headline attention as its live price holds steady at $208.98, marking a solid intraday recovery. Investor interest in this asset-backed token—which bridges traditional tech equity with the digital asset market—is hitting new highs, with its 24-hour trading volume skyrocketing past $34 million. Driven by growing institutional and retail demand for tokenized stocks, market analysts suggest NVDAB's steady performance could signal further upward momentum. Keep watch
#NVDAB #cryptouniverseofficial #Binance #Square
{spot}(NVDABUSDT)
$NVDAB NVDAB SURGES PAST $208 AS TRADING VOLUME SPIKES
NVIDIA Tokenized bStocks (NVDAB) continues to grab headline attention as its live price holds steady at $208.98, marking a solid intraday recovery. Investor interest in this asset-backed token—which bridges traditional tech equity with the digital asset market—is hitting new highs, with its 24-hour trading volume skyrocketing past $34 million. Driven by growing institutional and retail demand for tokenized stocks, market analysts suggest NVDAB's steady performance could signal further upward momentum. Keep watch
#NVDAB #cryptouniverseofficial #Binance #Square
11
·
--
Pulso da alta da IA: as ações da NVIDIA se preparam para uma disparada 🚀
Ação do preço: $NVDAB está sendo negociado a US$ 203,01 no mercado à vista da Binance (NVDAB/USDT), com queda de 1,88 % nas últimas 24 horas. O volume continua sólido, refletindo o interesse contínuo apesar da modesta retração.
Níveis importantes: o suporte imediato está em US$ 200,00 — um piso de número redondo que se manteve na última correção. Um suporte mais profundo fica próximo de US$ 195,00, onde historicamente a pressão compradora voltou a aparecer. A resistência limita a alta atual em torno de US$ 210,00, com um teto secundário em US$ 215,00. O ponto médio da faixa fica perto de US$ 207,50, nível que o mercado está testando enquanto mira um rompimento.
Por que isso importa: a NVIDIA continua sendo a espinha dorsal da infraestrutura de IA, e espera-se que o próximo relatório de resultados do terceiro trimestre destaque a aceleração da demanda por suas GPUs em data centers e na computação de borda.
Perspectiva de curto prazo (continuação da alta): o impulso está ganhando força com o entusiasmo generalizado do setor pela IA. A recente queda parece uma oportunidade de compra, e um rompimento acima de US$ 210,00 pode desencadear um movimento em direção à zona de resistência de US$ 215,00, mantendo intacta a tendência de alta.
#NVDAB #Stocks #BinanceSquare

·
--
Ver tradução
Volume cooling near $203.29 asks if this pullback is stabilizing.
$NVDAB traded down 2.40% over 24 hours on $11.52M volume, with hourly activity shrinking to 0.13x the 23-hour average. The recent range spanning 201.26 to 209.25 provides structural boundaries to monitor.
If buyers defend the lower end near 201.26 as momentum flattens, a rotation back toward the 209.25 midpoint becomes a logical scenario. Conversely, a sustained break beneath 201.26 invalidates the stabilization setup entirely.
Are you watching for a successful range defense at 201.26, or preparing for a deeper breakdown below it?
Tap $NVDAB for the live chart. #NVDAB #BinanceSquare
2
·
--
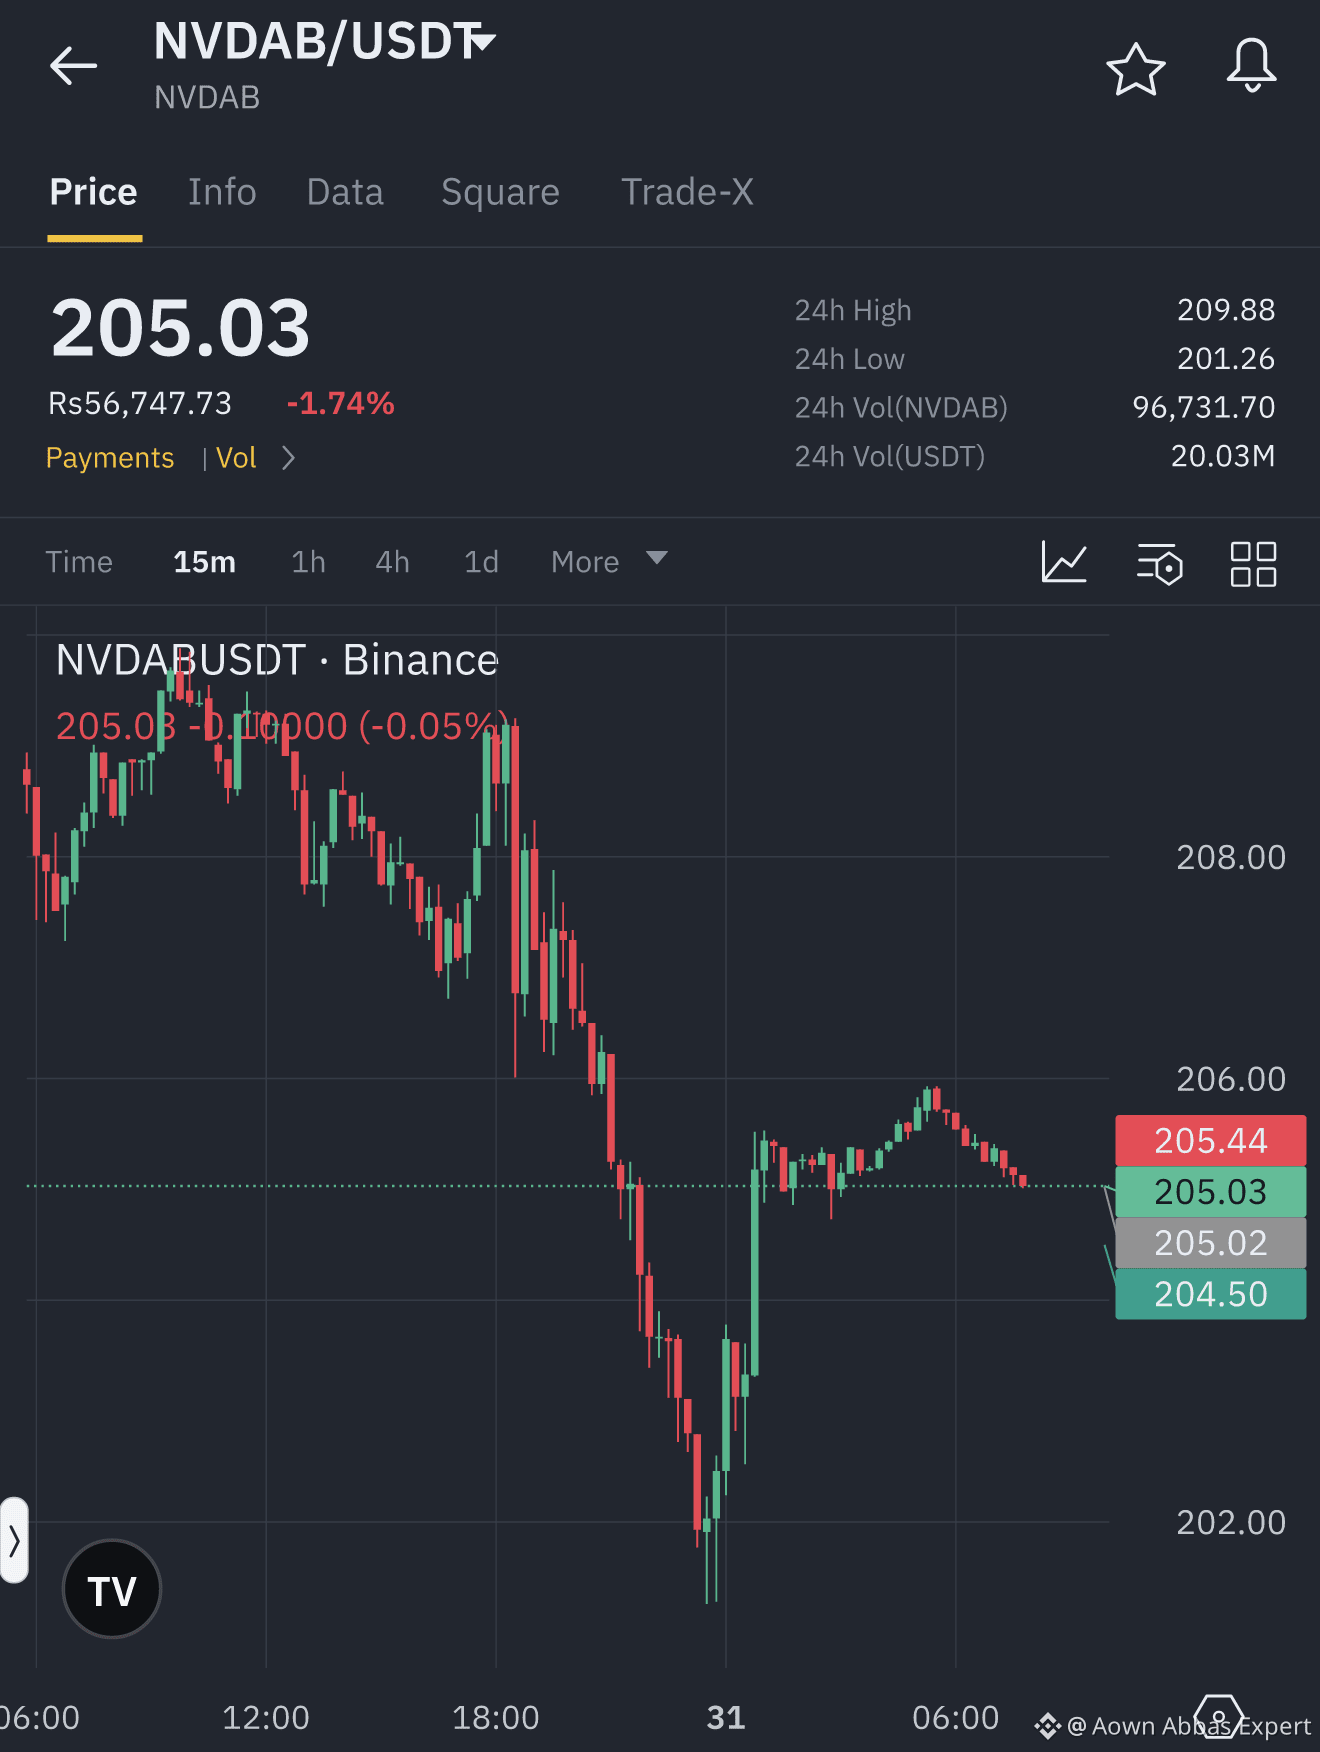
$NVDAB negocia a $205.29, com volume de $20.06M, após uma queda diária de 1.40%.
O momentum de curto prazo arrefeceu à medida que o volume horário diminuiu. Um cenário de alta exige recuperar a máxima das últimas 23 horas, de $209.88, para sinalizar um renovado interesse comprador.
Por outro lado, uma queda abaixo da mínima das últimas 23 horas, de $201.26, invalidaria esta tentativa de estabilização e exporia o ativo a um risco maior de queda. Gerencie o risco com cuidado.
Uma subida acima de $209.88 confirmará uma mudança de momentum ou uma queda abaixo de $201.26 invalidará a configuração? O que mostra o seu gráfico?
Toque em $NVDAB para ver o gráfico ao vivo. #NVDAB #BinanceSquare
28

$NVDAB: O mito do volume e a intenção dos participantes
O volume elevado sempre confirma uma direção do preço? Muitos traders acreditam que um candle expressivo valida automaticamente um movimento. Quando vemos a direção horária de $NVDAB apontando para baixo enquanto o volume permanece acima da linha de base, é fácil presumir que a tendência é imparável. No entanto, o volume representa atividade, não um resultado garantido. A atividade elevada costuma sinalizar um encontro de forças opostas, em vez de um controle unilateral.
Pense no volume como o combustível de um motor. Embora o combustível seja necessário para o movimento, ele não determina o destino. Se $NVDAB registrar um volume elevado durante uma queda, isso pode indicar que os compradores estão entrando para absorver a pressão vendedora. O preço atual é 207.16, com um RSI de 44.0491. Essas métricas refletem a velocidade e a força do movimento, mas não levam em conta as ordens ocultas à espera perto de 206.01. Um equívoco comum é pensar que um rompimento acompanhado de volume é certo. Na realidade, picos de volume costumam ocorrer em pontos de exaustão, quando os últimos participantes finalmente entram na disputa.
Podemos reavaliar isso observando como o preço reage após o impulso inicial. Se o preço não conseguir permanecer abaixo de 207.98 ou 208.615, apesar da atividade elevada, a suposta quebra pode, na verdade, ser uma armadilha. Em vez de tratar o volume como confirmação de certeza, considere-o um sinal de que há muito em jogo. O processo de absorção pode transformar uma queda de alto volume em uma reversão, se a liquidez em 206.01 se mantiver firme. O volume elevado é simplesmente um convite para prestar mais atenção.
Pesquisa de mercado probabilística, não é uma recomendação nem garante retorno.
Qual suposição de negociação você gostaria de questionar em seguida?
#NVDAB #AprendizadoSobreCriptomoedas
$NVDAB : O mito do volume e a intenção dos participantes
O volume elevado sempre confirma uma direção do preço? Muitos traders acreditam que um candle expressivo valida automaticamente um movimento. Quando vemos a direção horária de $NVDAB apontando para baixo enquanto o volume permanece acima da linha de base, é fácil presumir que a tendência é imparável. No entanto, o volume representa atividade, não um resultado garantido. A atividade elevada costuma sinalizar um encontro de forças opostas, em vez de um controle unilateral.
Pense no volume como o combustível de um motor. Embora o combustível seja necessário para o movimento, ele não determina o destino. Se $NVDAB registrar um volume elevado durante uma queda, isso pode indicar que os compradores estão entrando para absorver a pressão vendedora. O preço atual é 207.16, com um RSI de 44.0491. Essas métricas refletem a velocidade e a força do movimento, mas não levam em conta as ordens ocultas à espera perto de 206.01. Um equívoco comum é pensar que um rompimento acompanhado de volume é certo. Na realidade, picos de volume costumam ocorrer em pontos de exaustão, quando os últimos participantes finalmente entram na disputa.
Podemos reavaliar isso observando como o preço reage após o impulso inicial. Se o preço não conseguir permanecer abaixo de 207.98 ou 208.615, apesar da atividade elevada, a suposta quebra pode, na verdade, ser uma armadilha. Em vez de tratar o volume como confirmação de certeza, considere-o um sinal de que há muito em jogo. O processo de absorção pode transformar uma queda de alto volume em uma reversão, se a liquidez em 206.01 se mantiver firme. O volume elevado é simplesmente um convite para prestar mais atenção.
Pesquisa de mercado probabilística, não é uma recomendação nem garante retorno.
Qual suposição de negociação você gostaria de questionar em seguida?
#NVDAB #AprendizadoSobreCriptomoedas
43
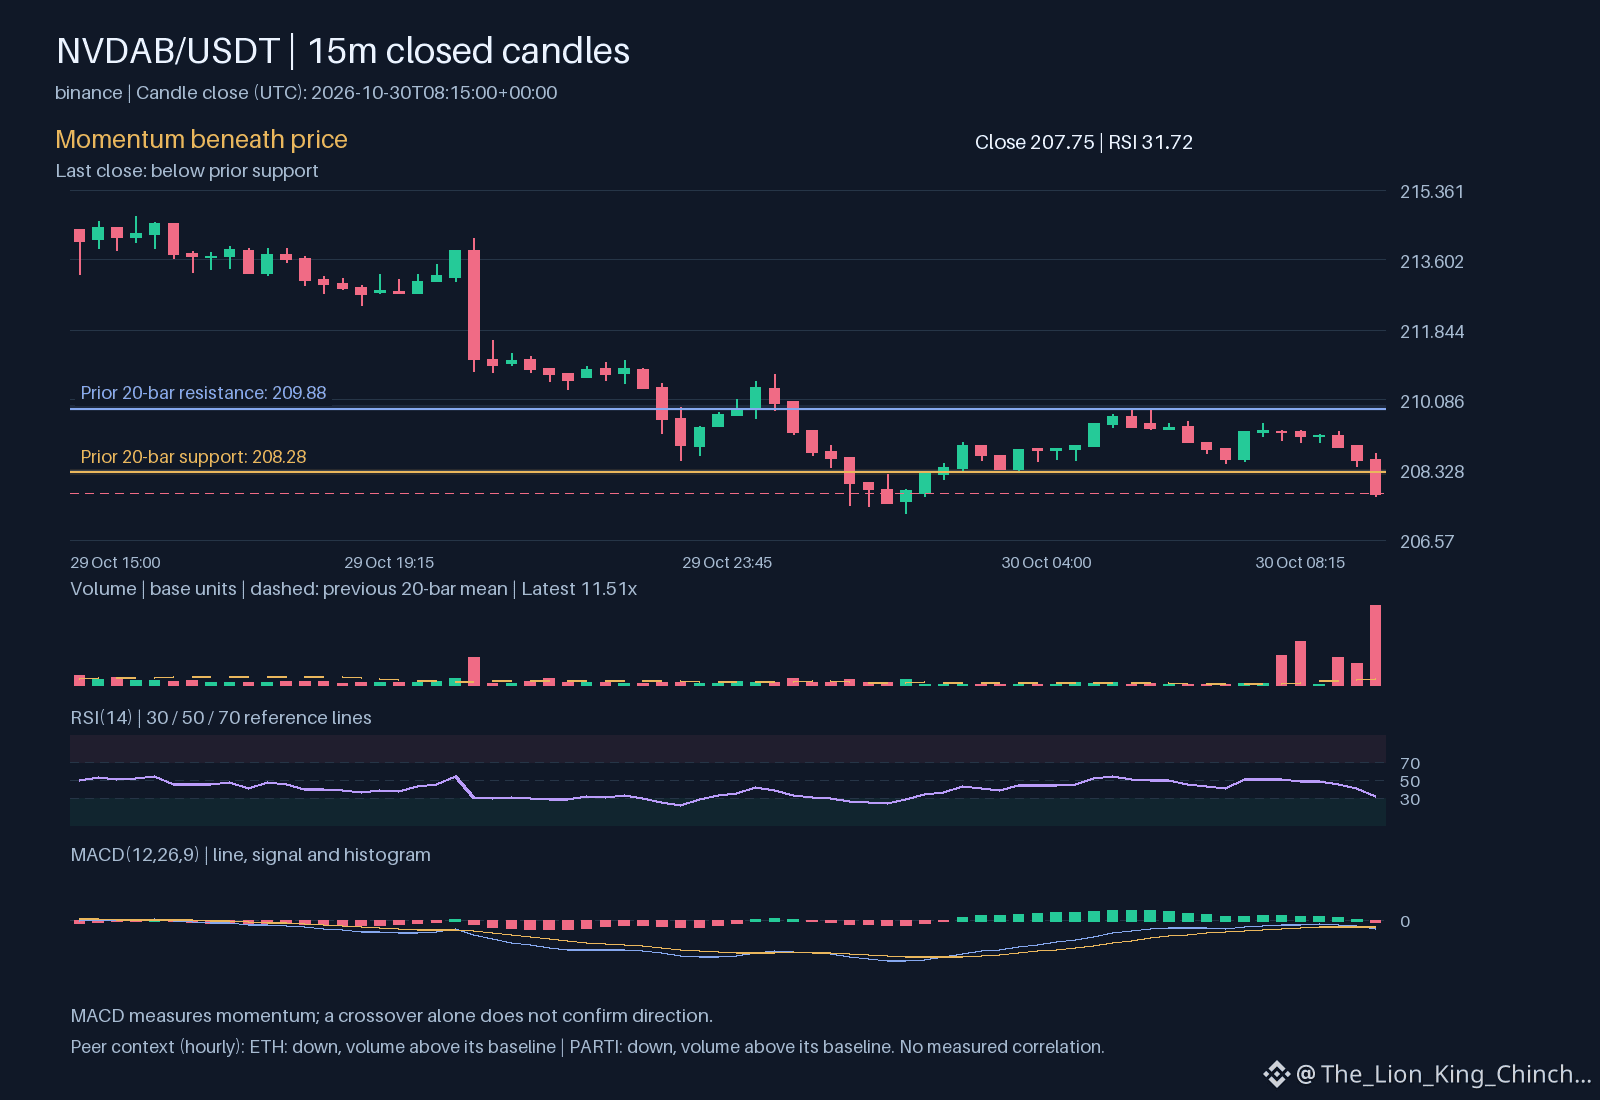
O $NVDAB consegue sustentar a pressão?
Entender a distinção entre uma queda repentina de preço e uma tendência sustentada é essencial para a gestão de risco. Para $NVDAB, a direção horária é de queda, enquanto o volume negociado permanece acima da linha de base. Isso sugere participação ativa durante a queda, mas é preciso perguntar se o movimento vai se manter ou se apenas sinaliza uma captura temporária de liquidez. Comparar o $NVDAB com ativos semelhantes ajuda a esclarecer o contexto mais amplo, sem presumir uma causa comum. Tanto ETH quanto PARTI também apresentam direção horária de queda e volume acima das respetivas linhas de base. Embora os três ativos se movam na mesma direção na mesma plataforma, isso não comprova uma correlação mensurada nem um impulso setorial comum.
Um mecanismo a observar é a reação do preço quando fica abaixo do suporte em 208.28. Num exercício hipotético, se o $NVDAB permanecer abaixo desse nível enquanto o RSI estiver em 31.7206, a pressão descendente pode estar a consolidar-se, em vez de se esgotar. Ao contrário de uma simples classificação em tabela, estas observações exigem analisar o MACD de -0.236617 e o sinal MACD de -0.183441 para perceber se o impulso de baixa está a acelerar. Para reavaliar esta interpretação, observe se a variação diária de -2.83884 começa a estabilizar perto do VWAP de 211.099. As diferenças horárias entre estes ativos lembram-nos que a direção, por si só, é secundária em relação à forma como o preço acaba por se estabilizar.
Análise probabilística de mercado, não constitui uma recomendação nem garante retornos.
A comparação a ter em conta: $ETH apresenta direção horária de queda e volume acima da respetiva linha de base; $PARTI apresenta direção horária de queda e volume acima da respetiva linha de base. Isto, por si só, não comprova uma correlação.
O que importa mais nesta comparação: a direção ou a forma como o movimento se mantém?
#NVDAB #ETH #PARTI
O $NVDAB consegue sustentar a pressão?
Entender a distinção entre uma queda repentina de preço e uma tendência sustentada é essencial para a gestão de risco. Para $NVDAB , a direção horária é de queda, enquanto o volume negociado permanece acima da linha de base. Isso sugere participação ativa durante a queda, mas é preciso perguntar se o movimento vai se manter ou se apenas sinaliza uma captura temporária de liquidez. Comparar o $NVDAB com ativos semelhantes ajuda a esclarecer o contexto mais amplo, sem presumir uma causa comum. Tanto ETH quanto PARTI também apresentam direção horária de queda e volume acima das respetivas linhas de base. Embora os três ativos se movam na mesma direção na mesma plataforma, isso não comprova uma correlação mensurada nem um impulso setorial comum.
Um mecanismo a observar é a reação do preço quando fica abaixo do suporte em 208.28. Num exercício hipotético, se o $NVDAB permanecer abaixo desse nível enquanto o RSI estiver em 31.7206, a pressão descendente pode estar a consolidar-se, em vez de se esgotar. Ao contrário de uma simples classificação em tabela, estas observações exigem analisar o MACD de -0.236617 e o sinal MACD de -0.183441 para perceber se o impulso de baixa está a acelerar. Para reavaliar esta interpretação, observe se a variação diária de -2.83884 começa a estabilizar perto do VWAP de 211.099. As diferenças horárias entre estes ativos lembram-nos que a direção, por si só, é secundária em relação à forma como o preço acaba por se estabilizar.
Análise probabilística de mercado, não constitui uma recomendação nem garante retornos.
A comparação a ter em conta: $ETH apresenta direção horária de queda e volume acima da respetiva linha de base; $PARTI apresenta direção horária de queda e volume acima da respetiva linha de base. Isto, por si só, não comprova uma correlação.
O que importa mais nesta comparação: a direção ou a forma como o movimento se mantém?
#NVDAB #ETH #PARTI
56
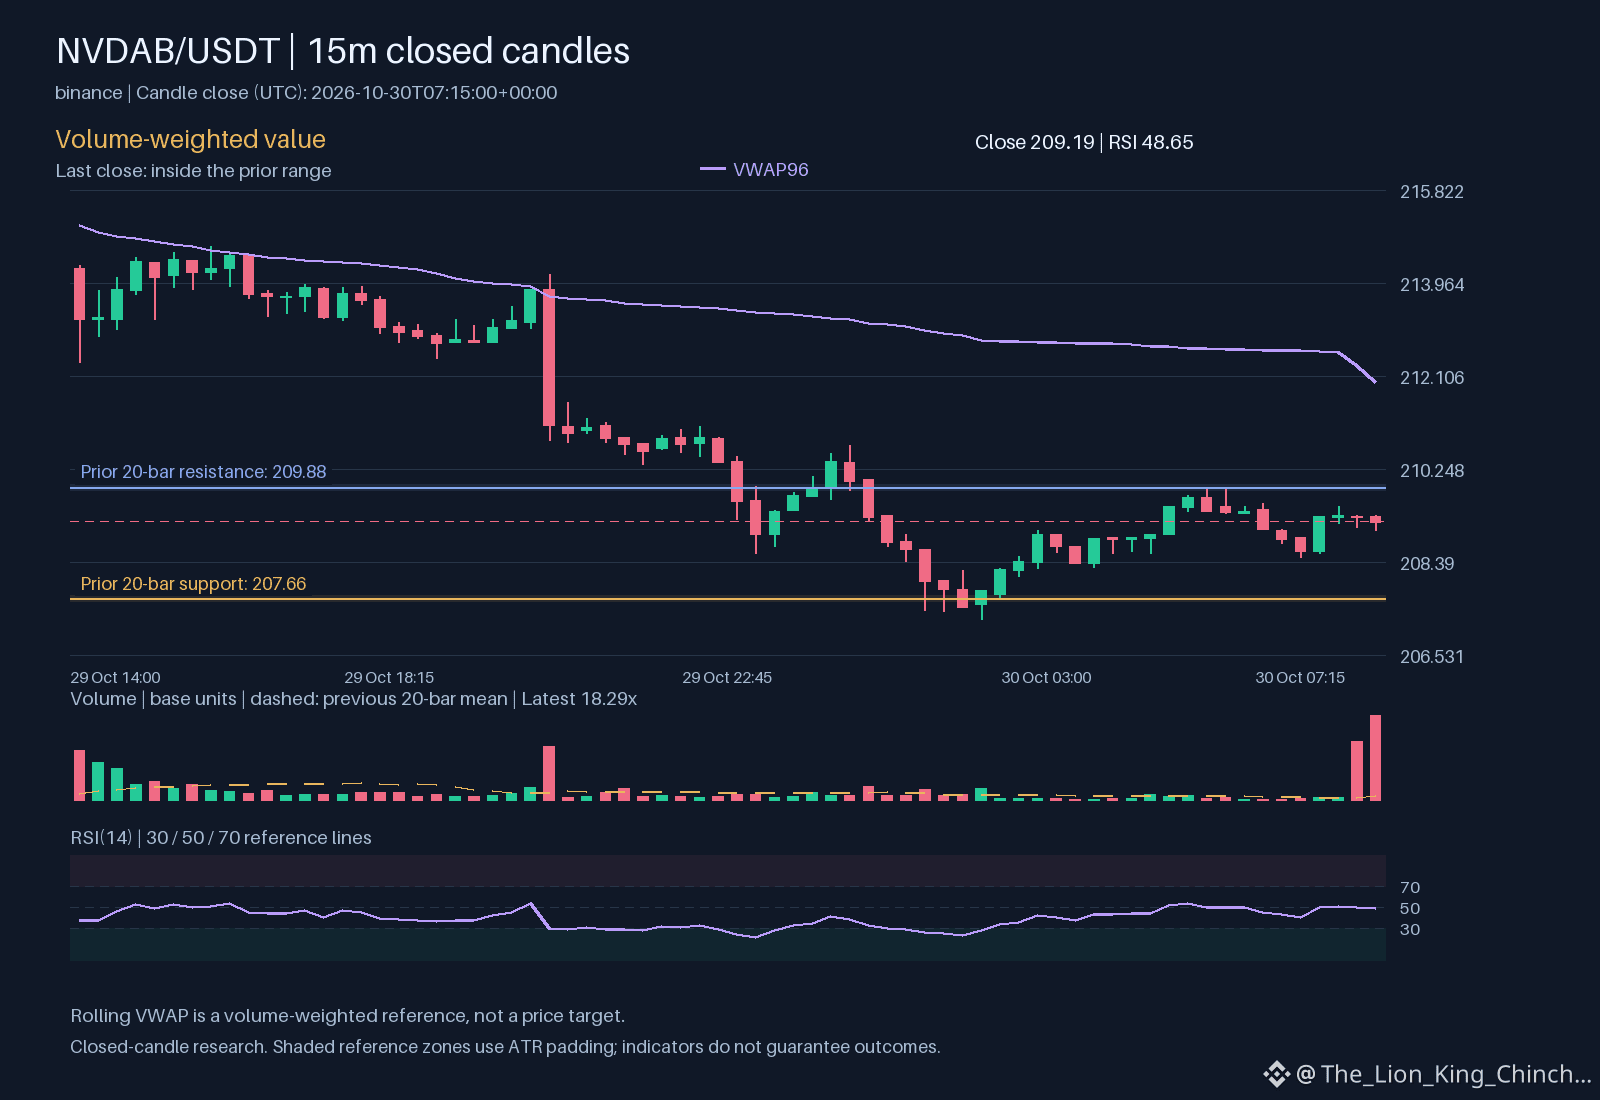
$NVDAB: Velas de grande volume garantem o sucesso?
Mito: Um volume elevado prova que um rompimento é real.
Pergunta
Os traders costumam presumir que, quando o volume dispara, o movimento do preço é permanente. Para $NVDAB, a direção horária é de alta e o volume está acima do nível de referência. Muitos veem essa atividade intensa e esperam uma tendência tranquila. Mas a participação garante a direção?
Mecanismo
O volume mede o esforço, não apenas o resultado. Um pico significa que mais traders estão ativos, mas não revela quem está vencendo. Os vendedores podem gerar um volume elevado enquanto o preço permanece dentro da faixa registrada. Se o fechamento continuar abaixo da resistência, a pressão foi neutralizada pela oposição. O indicador de volume relativo confirma a atividade, mas não confirma, por si só, a pressão compradora.
Observe onde o preço fecha. Se ele se mantiver próximo da máxima da vela com volume sustentado, o movimento tem convicção. Se fechar perto do meio, o mercado está indeciso. Essa distinção separa um rompimento de uma armadilha.
Limitações
Essa lógica falha em períodos de baixa liquidez. Mercados pouco líquidos podem apresentar picos falsos causados por poucas negociações. Acompanhe a VWAP diária. Se as velas horárias ficarem acima dela, a tendência tem sustentação estrutural. Se ficarem abaixo, o otimismo inicial se dissipa. Não confunda velocidade com segurança. Um movimento rápido com volume elevado pode se reverter rapidamente se o suporte ceder. Reavalie sempre o fechamento em relação à faixa. Uma energia elevada cria oportunidades, mas apenas a estrutura traz confiabilidade. Concentre-se em onde o preço se estabiliza, não apenas na intensidade do movimento. Os dados mostram a atividade; o gráfico mostra o resultado. Confie na estrutura, não no ruído. 📊
Pesquisa de mercado probabilística; não constitui recomendação nem garante retorno.
Que suposição de trading você gostaria de questionar a seguir?
#NVDAB #CryptoLearning
$NVDAB : Velas de grande volume garantem o sucesso?
Mito: Um volume elevado prova que um rompimento é real.
Pergunta
Os traders costumam presumir que, quando o volume dispara, o movimento do preço é permanente. Para $NVDAB , a direção horária é de alta e o volume está acima do nível de referência. Muitos veem essa atividade intensa e esperam uma tendência tranquila. Mas a participação garante a direção?
Mecanismo
O volume mede o esforço, não apenas o resultado. Um pico significa que mais traders estão ativos, mas não revela quem está vencendo. Os vendedores podem gerar um volume elevado enquanto o preço permanece dentro da faixa registrada. Se o fechamento continuar abaixo da resistência, a pressão foi neutralizada pela oposição. O indicador de volume relativo confirma a atividade, mas não confirma, por si só, a pressão compradora.
Observe onde o preço fecha. Se ele se mantiver próximo da máxima da vela com volume sustentado, o movimento tem convicção. Se fechar perto do meio, o mercado está indeciso. Essa distinção separa um rompimento de uma armadilha.
Limitações
Essa lógica falha em períodos de baixa liquidez. Mercados pouco líquidos podem apresentar picos falsos causados por poucas negociações. Acompanhe a VWAP diária. Se as velas horárias ficarem acima dela, a tendência tem sustentação estrutural. Se ficarem abaixo, o otimismo inicial se dissipa. Não confunda velocidade com segurança. Um movimento rápido com volume elevado pode se reverter rapidamente se o suporte ceder. Reavalie sempre o fechamento em relação à faixa. Uma energia elevada cria oportunidades, mas apenas a estrutura traz confiabilidade. Concentre-se em onde o preço se estabiliza, não apenas na intensidade do movimento. Os dados mostram a atividade; o gráfico mostra o resultado. Confie na estrutura, não no ruído. 📊
Pesquisa de mercado probabilística; não constitui recomendação nem garante retorno.
Que suposição de trading você gostaria de questionar a seguir?
#NVDAB #CryptoLearning
26
·
--
O volume disparou para 5.73x acima da média, enquanto $NVDAB recuava 1.91%, chegando a US$ 214.02.
Os fechamentos por hora estão oscilando perto de 213.26, após testar o limite inferior da faixa entre 212.70 e 218.70.
Se os compradores defenderem o limite inferior e recuperarem 218.70 com volume sustentado, o momentum poderá mudar para uma tendência de alta. Por outro lado, uma queda sustentada abaixo de 212.70 invalida o cenário de estabilização.
Você vai esperar a recuperação de 218.70 para confirmar a força, ou uma queda abaixo de 212.70 invalida sua estratégia?
Toque em $NVDAB para ver o gráfico ao vivo. #NVDAB #BinanceSquare
Ver tradução
Breaking this down real quick...
ATH/ATL Watch 🎯
Getting close to all-time highs:
$BFUSD - 0.1% away
$NVDAB - 11.9% away
Near all-time lows:
$XUSD - 0.2% away
ATH breakouts often signal strong momentum. ATL bounces can be interesting reversal plays. Always DYOR.
Bookmark this one
#NVDAB #XUSD #BFUSD #CryptoNews #Trending
📱 Follow @PoorCryptoMan

No momento em que o New York Times publicou o nome de Huang Le, o que foi reavaliado não foi a tabela de embarques de chips da Nvidia, mas sim a variável humana. Uma empresa observa milhares de executivos por ano, mas são poucos os que conseguem permanecer por muito tempo ao lado de Jensen Huang — uma raridade que, no mercado acionário tradicional dos EUA, é absorvida pelas equipes de compliance e relações públicas ao longo de alguns dias. Em ativos tokenizados como o NVDAB, porém, essa janela de absorção se reduz a um único pavio na cadeia.
Comecemos pelo aspecto mais fácil de ignorar: o relógio das negociações de eventos de risco mudou. Quando o mercado acionário tradicional dos EUA se depara com acusações geopolíticas envolvendo um executivo, há um intervalo entre a divulgação da notícia e a abertura do mercado. As negociações pré-mercado, as cotações dos formadores de mercado e as respostas da empresa filtram as emoções camada por camada. As ações tokenizadas dos EUA são cotadas continuamente, e a madrugada no horário asiático coincide justamente com algumas das horas de menor liquidez. Uma única notícia de última hora pode provocar no livro de ofertas um desvio muito maior do que os fundamentos justificariam. Diante do mesmo acontecimento, o primeiro impacto sobre os detentores de NVDAB não é uma reavaliação do valor, mas um desconto de liquidez.
Vejamos agora a estrutura on-chain. As ordens de ações tokenizadas tendem, por natureza, a se concentrar em poucos níveis de preço, e a faixa de cotação dos formadores de mercado é muito mais estreita do que a das ações subjacentes. Quando essa baixa profundidade se depara com narrativas geopolíticas, o slippage se multiplica; já o capital institucional de verdade não vai à cadeia para reagir a notícias naquele momento: espera o posicionamento de compliance do emissor e a resposta oficial da empresa em questão. Portanto, aquele pavio da madrugada reflete o sentimento, não uma reavaliação institucional da Nvidia. Confundir um impulso com uma tendência é uma das formas mais comuns de perder dinheiro com esse tipo de ativo.
Há um detalhe que merece atenção: uma publicação na Praça dizendo “quando recuperar o investimento, vou migrar para ações dos EUA” recebeu 57 curtidas e 59 comentários; outra, que mencionava Huang Le, teve 17 curtidas e 17 comentários. Quando o número de comentários iguala ou até supera o de curtidas, temos uma típica dinâmica de espectadores: as pessoas estão conversando, mas o dinheiro não se mexeu. Sem novo capital para sustentar a narrativa geopolítica, ela quase sempre gera um impulso, não uma tendência — sobretudo quando o protagonista é uma variável humana sem relação com o ciclo dos chips.
Por fim, eis o verdadeiro valor informativo desse episódio: trata-se de um teste de estresse, e o objeto do teste não é a Nvidia, mas o emissor. As ações tokenizadas dos EUA não conferem status de acionista nem direito a voto. Diante de turbulências envolvendo a administração da empresa em questão, investigações jurídicas ou suspensões temporárias das negociações, as regras que determinam em que momento se calcula o valor patrimonial líquido, se os resgates e as subscrições devem ser suspensos e quem garante as cotações em condições extremas são ignoradas em tempos normais — mas, no dia em que algo acontece, determinam quem fica preso no prejuízo.
Minha conclusão é direta: não persiga esses impulsos geopolíticos. Espere o comunicado do emissor e a retomada da formação de preços das ações subjacentes; depois, observe se o prêmio do NVDAB volta ao normal. Os sinais que realmente importam no livro de ofertas são o status dos resgates e das subscrições e a faixa de cotação dos formadores de mercado, não as manchetes do New York Times. As manchetes sempre se espalham mais rápido do que os esclarecimentos; não monte uma posição com base nelas.
#NVDAB #Cripto
3
·
--
📊 NVDAB – Recomendação de negociação
🟢 LONG – Possível recuperação
Preço atual: 205.36
Análise: O indicador RSI está em 29.9 no gráfico de 1 hora, o que indica que entrou na zona de sobrevenda. O preço pode estar próximo de uma recuperação de alta, especialmente com o surgimento de sinais de retorno da força compradora. É preferível aguardar a confirmação da reversão antes de entrar.
🎯 Alvos:
* Primeiro alvo: 209.00
* Segundo alvo: 213.00
* Terceiro alvo: 218.00
🛑 Stop-loss: 201.50
⚠️ Observe o movimento do preço antes de entrar, pois a sobrevenda não garante uma recuperação.
🔥 Procure oportunidades
$NVDAB #NVDAB
46
·
--
📊 NVDAB | Recomendação LONG 🟢
Preço: 206.82 | Período de uma hora
📈 Análise técnica:
* O indicador RSI está em 29.9, indicando entrada na zona de sobrevenda.
* Há possibilidade de uma recuperação de alta após uma onda de pressão vendedora.
* A aproximação do indicador dos níveis de sobrevenda pode atrair compradores.
* Para confirmar a recuperação, é necessário o surgimento de um candle de alta e uma melhora do momentum.
🎯 Alvos da operação:
* TP1: 209.00
* TP2: 212.00
* TP3: 215.00
⛔ Stop loss: 204.00
Entrada: LONG após a confirmação da recuperação na região de 206–207.
⚠️ A sobrevenda não garante uma alta; aguarde a confirmação antes de entrar.
🔥 Procure oportunidades
$NVDAB #NVDAB
38
·
--
📉 NVDAB | Recomendação de VENDA 🔴
Preço de referência: 207.3 USDT | Período de 30 minutos
📊 Análise técnica:
* Cruzamento de MACD baixista, indicando uma mudança do momentum a favor dos vendedores.
* O preço está sob pressão vendedora após recuar dos níveis de 215.
* A zona de 207.2 representa atualmente um suporte importante.
* A quebra do suporte pode acelerar a queda em direção aos próximos níveis. Investing.com +1
🎯 Alvos da operação:
* TP1: 205.5
* TP2: 203.5
* TP3: 200.0
⛔ Stop loss: 210.5
Entrada: VENDA após confirmação da quebra de 207.2.
⚠️ Caso o preço se recupere e se mantenha acima de 210.5, a ideia de venda fica invalidada.
🔥 Procure oportunidades
$NVDAB #NVDAB
78
·
--
Ao analisar $NVDAB , vamos falar não só dos números em si, mas também de como se lê.
No mercado à vista da Binance, entre 17:05 e 18:05 de 30/10 (horário de Pequim), o preço caiu 0,31% nessa hora, com um volume negociado de 237 mil USDT, equivalente a 0,09 vez o da hora anterior. O preço de fechamento do período foi de 208,04 USDT.
É importante distinguir o cronograma de desbloqueio das vendas efetivas: o desbloqueio de tokens geralmente descreve uma mudança nas restrições originalmente estabelecidas, mas não significa que esses tokens tenham sido vendidos imediatamente. A circulação efetiva, as transferências e as negociações são etapas posteriores e distintas, que precisam ser confirmadas com dados próprios. Os planos divulgados também podem estar sujeitos a condições específicas ou alterações. Apresentar diretamente a quantidade prevista no plano como uma pressão vendedora que certamente ocorrerá em determinada data ignora essas etapas ainda não confirmadas.
Ao acompanhar informações sobre desbloqueios, registre separadamente o que foi planejado, o que realmente aconteceu, a movimentação on-chain e as negociações, sem condensar tudo em uma única conclusão.
#NVDAB #PapoCripto
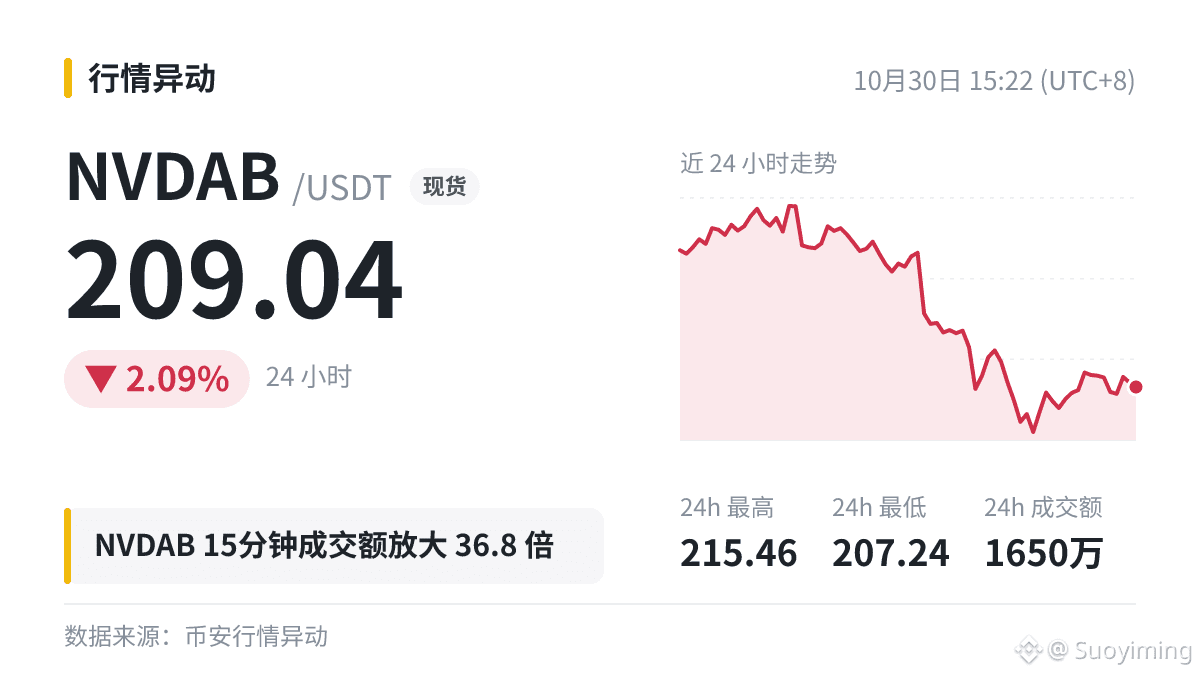
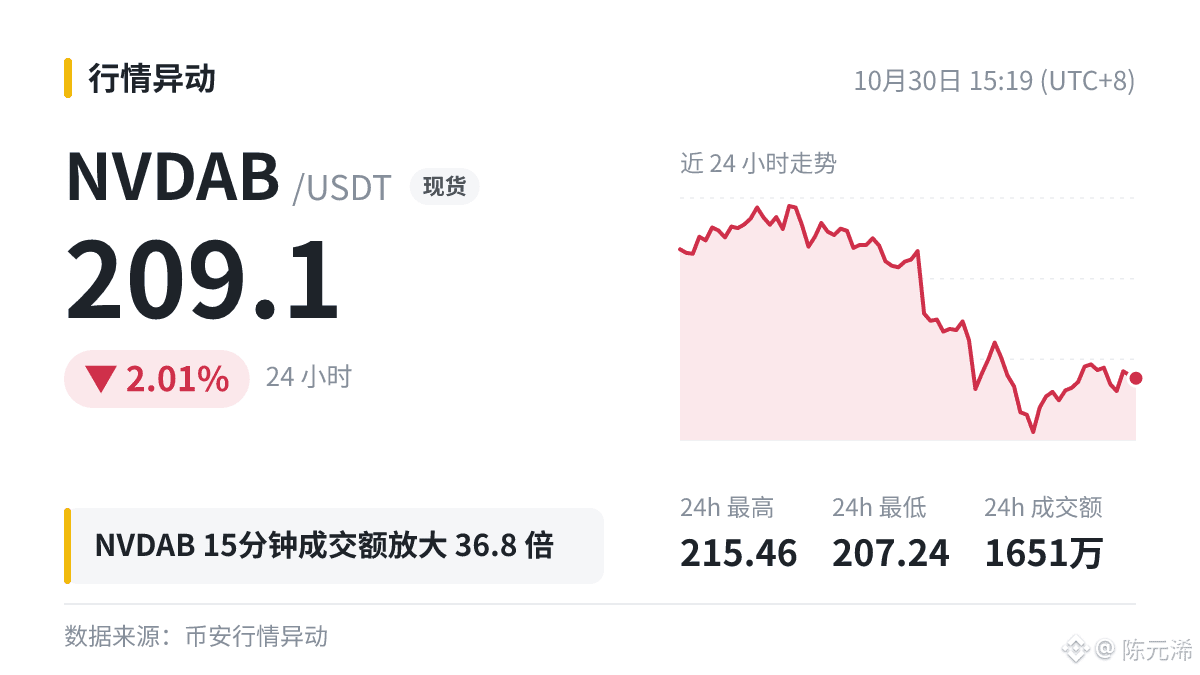

Pessoal!!
$NVDAB Em 15 minutos, o volume negociado aumentou 36,8 vezes!
O preço mal se mexeu. Será que vem uma mudança de tendência?
A divergência entre volume e preço geralmente indica uma forte rotatividade. Vamos observar qual direção o mercado escolhe. Onde vocês acham que vai chegar?
#NVDAB
Pessoal!!
$NVDAB Em 15 minutos, o volume negociado aumentou 36,8 vezes!
O preço mal se mexeu. Será que vem uma mudança de tendência?
A divergência entre volume e preço geralmente indica uma forte rotatividade. Vamos observar qual direção o mercado escolhe. Onde vocês acham que vai chegar?
#NVDAB
$NVDAB Em 15 minutos, o volume negociado aumentou 36,8 vezes!
O preço mal se mexeu. Será que vem uma mudança de tendência?
A divergência entre volume e preço geralmente indica uma forte rotatividade. Vamos observar qual direção o mercado escolhe. Onde vocês acham que vai chegar?
#NVDAB
29

·
--
Ver tradução
🐋 $NVDAB 15分钟成交额约 257万美元,是此前均值的 36.8 倍;同期价格基本没动。
量起来的时候,很多人下意识就觉得是大资金来了,其实没这么简单。
分钟级的成交放大噪音不小,单根 K线的放量也可能仅仅是某一笔大单,连续几根都放量才更有参考价值。
放量有时来自成片强平:强平单是被动成交,这种放量和自愿的买卖含义不同,得对照强平情况看。
杠杆交易要先算好最差的情况是否承受得了,再考虑指标怎么说。
#NVDAB
🐋 $NVDAB 15分钟成交额约 257万美元,是此前均值的 36.8 倍;同期价格基本没动。
量起来的时候,很多人下意识就觉得是大资金来了,其实没这么简单。
分钟级的成交放大噪音不小,单根 K线的放量也可能仅仅是某一笔大单,连续几根都放量才更有参考价值。
放量有时来自成片强平:强平单是被动成交,这种放量和自愿的买卖含义不同,得对照强平情况看。
杠杆交易要先算好最差的情况是否承受得了,再考虑指标怎么说。
#NVDAB
量起来的时候,很多人下意识就觉得是大资金来了,其实没这么简单。
分钟级的成交放大噪音不小,单根 K线的放量也可能仅仅是某一笔大单,连续几根都放量才更有参考价值。
放量有时来自成片强平:强平单是被动成交,这种放量和自愿的买卖含义不同,得对照强平情况看。
杠杆交易要先算好最差的情况是否承受得了,再考虑指标怎么说。
#NVDAB
3
Agora...
Monitoramento de ATH/ATL 🎯
Se aproximando das máximas históricas:
$INIT - a 9,4% de distância
$NVDAB - a 10,1% de distância
Perto das mínimas históricas:
$XUSD - a 0,2% de distância
Rompimentos de ATH geralmente sinalizam forte momentum. Repicadas a partir de ATL podem ser oportunidades interessantes de reversão. Sempre faça sua própria pesquisa.
Você está comprando, vendendo ou mantendo?
#NVDAB #XUSD #INIT #Breaking #EmAlta
📱 Siga @PoorCryptoMan
2
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#BinanceSAFUFundTransferCompleted7499BTC
22,418 visualizações
605 a discutir
2
#BinanceRecovery90% of stolen assets
94,303 visualizações
146 a discutir
3
#YiHe:ProofOfReserves:10TokensAt100%Backing
107,618 visualizações
635 a discutir
4
#BackedNotBroken:RichardTengSaysUsersBearNoLoss
21,033 visualizações
396 a discutir
5
#CZSaysCompensationIsinPlaceUsersAreProtected
104,810 visualizações
1,296 a discutir
6
#IntelHasItsWorstDaySince1974
36,831 visualizações
644 a discutir
7
#TRMCambodianCasinosReceived$1.07BInCrypto
9,453 visualizações
66 a discutir
8
#USDCCirculationFallsAbout800MInSevenDays
59,221 visualizações
681 a discutir
9
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
13,282 visualizações
94 a discutir
10
#OpenAICutsFundraisingTargetBy$10B
3,043 visualizações
72 a discutir