
#moneybasics
moneybasics
1,022 visualizações
5 a discutir
Popular
Mais recente

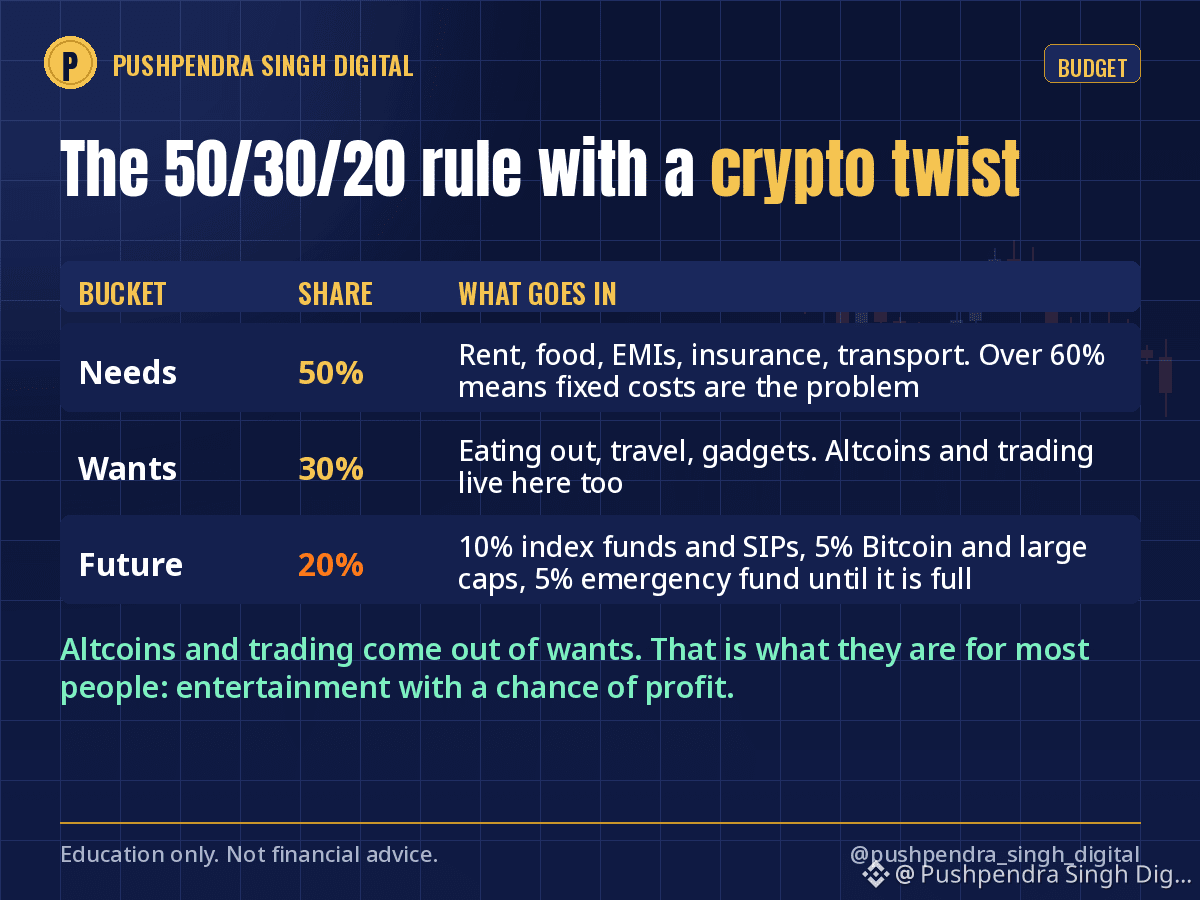
A regra 50/30/20 é o orçamento mais simples que conheço. Eis como a adapto para alguém que também tem criptomoedas.
50% para necessidades: renda, alimentação, prestações, seguros, transporte. Se isso ultrapassar 60%, o problema não está nos seus investimentos, mas nos seus custos fixos.
30% para desejos: comer fora, viajar, gadgets, subscrições. Sem culpa, desde que não ultrapasse o limite.
20% para o futuro: é aqui que entra a reviravolta.
Divido esses 20% assim:
10% para investimentos entediantes que crescem com juros compostos: fundos de índice, EPF ou PPF, SIPs.
5% para Bitcoin e criptomoedas de grande capitalização, comprados mensalmente, sem tentar acertar o momento.
5% para o fundo de emergência até atingir o equivalente a 6 meses de despesas; depois, vai para a categoria que mais precisar.
As altcoins e o trading não têm uma categoria própria no orçamento. Saem dos 30% para desejos, porque, para a maioria das pessoas, é isso que são: entretenimento com uma hipótese de lucro.
Talvez seja duro. Mas assim um mês mau não toca no dinheiro que realmente constrói a sua vida.
Como está a sua divisão neste momento, sinceramente?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #PersonalFinance #Budgeting #MoneyBasics
A regra 50/30/20 é o orçamento mais simples que conheço. Eis como a adapto para alguém que também tem criptomoedas.
50% para necessidades: renda, alimentação, prestações, seguros, transporte. Se isso ultrapassar 60%, o problema não está nos seus investimentos, mas nos seus custos fixos.
30% para desejos: comer fora, viajar, gadgets, subscrições. Sem culpa, desde que não ultrapasse o limite.
20% para o futuro: é aqui que entra a reviravolta.
Divido esses 20% assim:
10% para investimentos entediantes que crescem com juros compostos: fundos de índice, EPF ou PPF, SIPs.
5% para Bitcoin e criptomoedas de grande capitalização, comprados mensalmente, sem tentar acertar o momento.
5% para o fundo de emergência até atingir o equivalente a 6 meses de despesas; depois, vai para a categoria que mais precisar.
As altcoins e o trading não têm uma categoria própria no orçamento. Saem dos 30% para desejos, porque, para a maioria das pessoas, é isso que são: entretenimento com uma hipótese de lucro.
Talvez seja duro. Mas assim um mês mau não toca no dinheiro que realmente constrói a sua vida.
Como está a sua divisão neste momento, sinceramente?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #PersonalFinance #Budgeting #MoneyBasics
50% para necessidades: renda, alimentação, prestações, seguros, transporte. Se isso ultrapassar 60%, o problema não está nos seus investimentos, mas nos seus custos fixos.
30% para desejos: comer fora, viajar, gadgets, subscrições. Sem culpa, desde que não ultrapasse o limite.
20% para o futuro: é aqui que entra a reviravolta.
Divido esses 20% assim:
10% para investimentos entediantes que crescem com juros compostos: fundos de índice, EPF ou PPF, SIPs.
5% para Bitcoin e criptomoedas de grande capitalização, comprados mensalmente, sem tentar acertar o momento.
5% para o fundo de emergência até atingir o equivalente a 6 meses de despesas; depois, vai para a categoria que mais precisar.
As altcoins e o trading não têm uma categoria própria no orçamento. Saem dos 30% para desejos, porque, para a maioria das pessoas, é isso que são: entretenimento com uma hipótese de lucro.
Talvez seja duro. Mas assim um mês mau não toca no dinheiro que realmente constrói a sua vida.
Como está a sua divisão neste momento, sinceramente?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #PersonalFinance #Budgeting #MoneyBasics
1
244
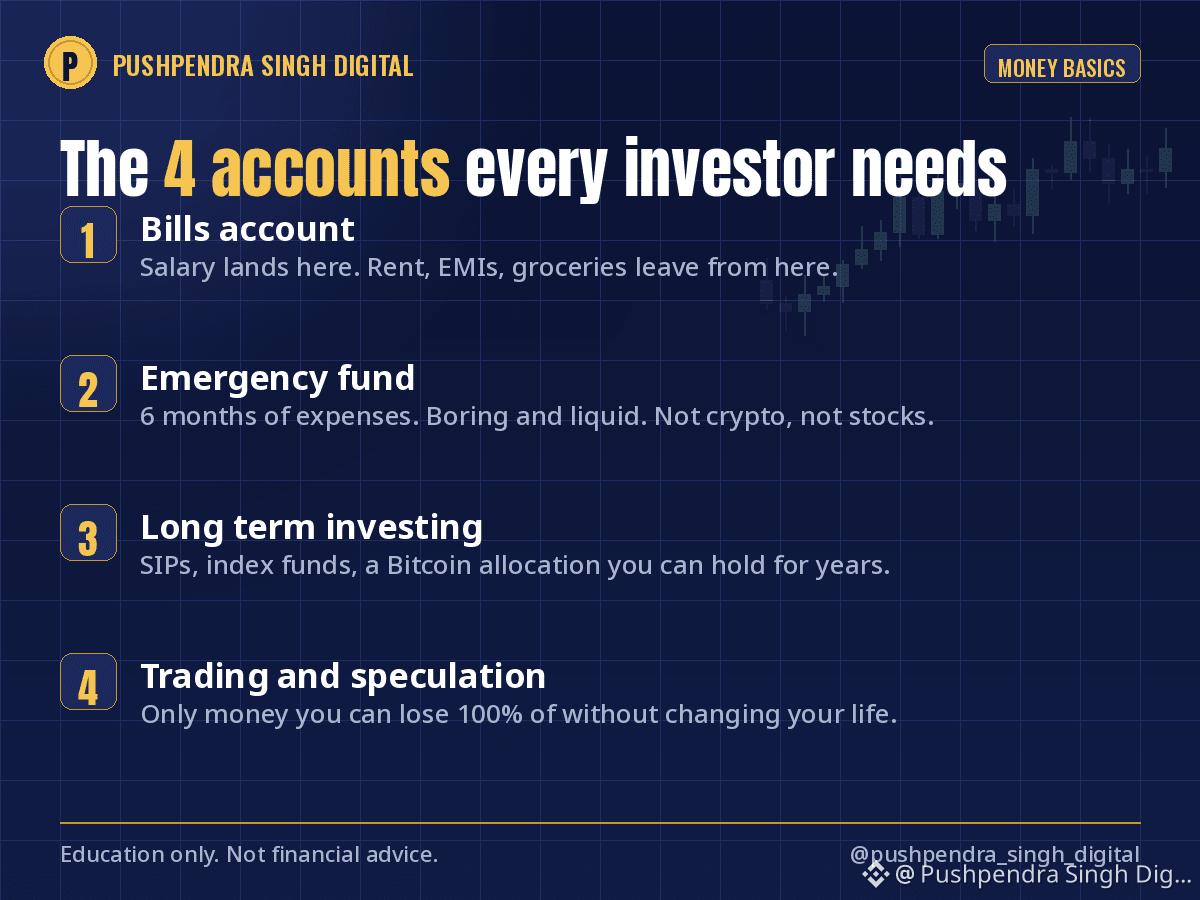
Antes de comprar sua próxima moeda ou ação, verifique se seu dinheiro tem um lar.
Aqui está a estrutura simples que eu compartilho com todo iniciante:
1. Conta de contas (Bills): aluguel, parcelas (EMIs), supermercado. O salário cai aqui; os custos fixos saem daqui.
2. Fundo de emergência: 6 meses de despesas, mantido chato e líquido. Não fica em cripto, não fica em ações.
3. Investimento de longo prazo: aportes (SIPs), fundos de índice e uma alocação em Bitcoin que você pode manter por anos.
4. Trading e especulação: dinheiro que você pode perder 100% sem mudar sua vida.
A maioria das pessoas pula o passo 2 e vai direto para o passo 4. Então um mês ruim força que elas vendam boas posições no pior momento possível.
Qual destes quatro está faltando na sua configuração agora? Responda com honestidade; eu leio todos os comentários.
Somente educação, não é aconselhamento financeiro.
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
Antes de comprar sua próxima moeda ou ação, verifique se seu dinheiro tem um lar.
Aqui está a estrutura simples que eu compartilho com todo iniciante:
1. Conta de contas (Bills): aluguel, parcelas (EMIs), supermercado. O salário cai aqui; os custos fixos saem daqui.
2. Fundo de emergência: 6 meses de despesas, mantido chato e líquido. Não fica em cripto, não fica em ações.
3. Investimento de longo prazo: aportes (SIPs), fundos de índice e uma alocação em Bitcoin que você pode manter por anos.
4. Trading e especulação: dinheiro que você pode perder 100% sem mudar sua vida.
A maioria das pessoas pula o passo 2 e vai direto para o passo 4. Então um mês ruim força que elas vendam boas posições no pior momento possível.
Qual destes quatro está faltando na sua configuração agora? Responda com honestidade; eu leio todos os comentários.
Somente educação, não é aconselhamento financeiro.
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
Aqui está a estrutura simples que eu compartilho com todo iniciante:
1. Conta de contas (Bills): aluguel, parcelas (EMIs), supermercado. O salário cai aqui; os custos fixos saem daqui.
2. Fundo de emergência: 6 meses de despesas, mantido chato e líquido. Não fica em cripto, não fica em ações.
3. Investimento de longo prazo: aportes (SIPs), fundos de índice e uma alocação em Bitcoin que você pode manter por anos.
4. Trading e especulação: dinheiro que você pode perder 100% sem mudar sua vida.
A maioria das pessoas pula o passo 2 e vai direto para o passo 4. Então um mês ruim força que elas vendam boas posições no pior momento possível.
Qual destes quatro está faltando na sua configuração agora? Responda com honestidade; eu leio todos os comentários.
Somente educação, não é aconselhamento financeiro.
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
2
2
848
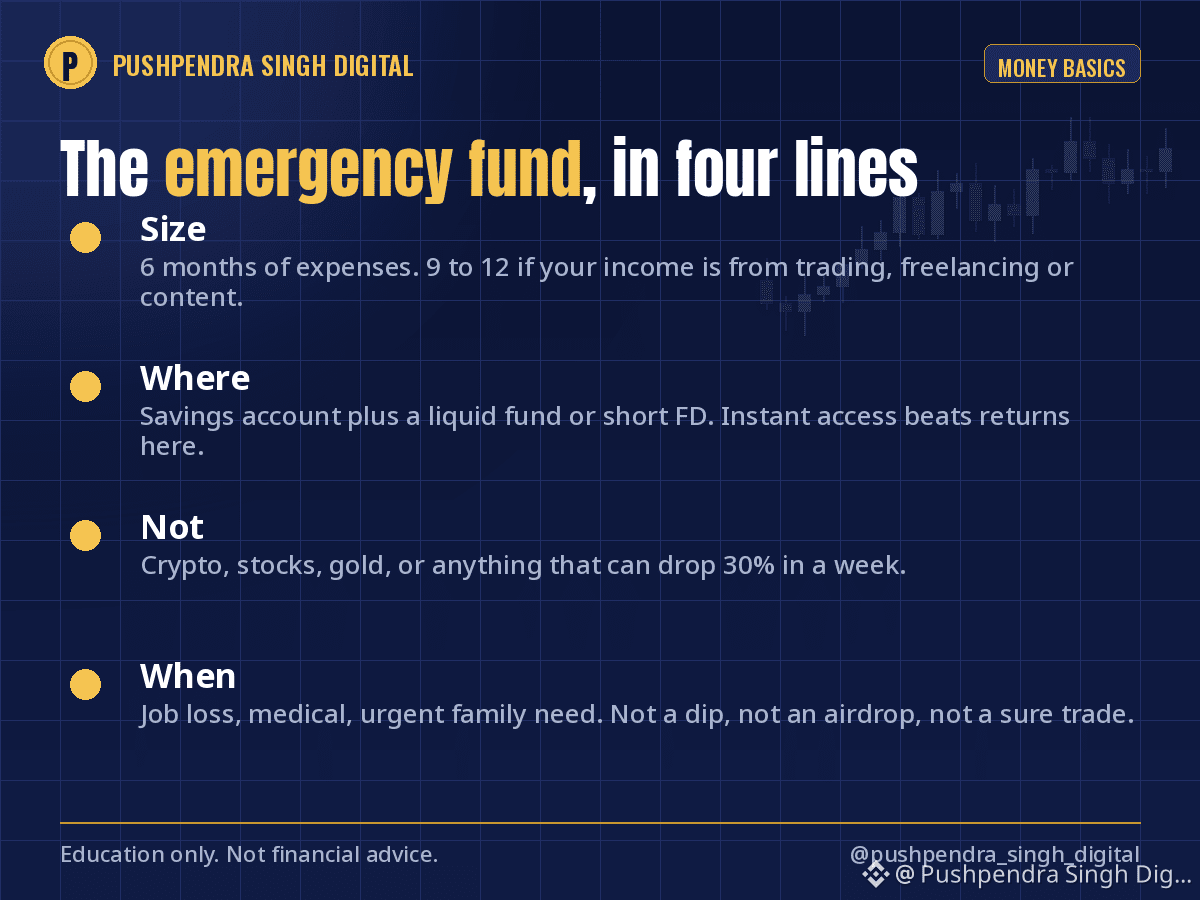
O fundo de emergência é a coisa menos empolgante das finanças pessoais. Ele também é o motivo pelo qual algumas pessoas sobrevivem a um acidente e outras não.
Regras que eu sigo:
Tamanho: 6 meses de despesas. Se sua renda vem de trading, freelancing ou conteúdo, faça de 9 a 12.
Onde: dividido entre uma conta de poupança e um fundo líquido ou CDB de curto prazo (liquidez imediata). O acesso instantâneo importa mais do que os retornos.
Não: cripto, ações, ouro ou qualquer coisa que possa cair 30% em uma semana.
Quando usar: perda de emprego, questões médicas, necessidade urgente da família. Não é para aproveitar uma queda, nem um “airdrop”, nem uma negociação “garantida”.
Quando o fundo de emergência está cheio, você para de tomar decisões baseadas no medo no mercado. Você consegue atravessar um mês vermelho porque o aluguel não depende disso.
Quantos meses de despesas você já separou hoje? Seja honesto, sem julgamento aqui.
#EmergencyFund #PersonalFinance #MoneyBasics
O fundo de emergência é a coisa menos empolgante das finanças pessoais. Ele também é o motivo pelo qual algumas pessoas sobrevivem a um acidente e outras não.
Regras que eu sigo:
Tamanho: 6 meses de despesas. Se sua renda vem de trading, freelancing ou conteúdo, faça de 9 a 12.
Onde: dividido entre uma conta de poupança e um fundo líquido ou CDB de curto prazo (liquidez imediata). O acesso instantâneo importa mais do que os retornos.
Não: cripto, ações, ouro ou qualquer coisa que possa cair 30% em uma semana.
Quando usar: perda de emprego, questões médicas, necessidade urgente da família. Não é para aproveitar uma queda, nem um “airdrop”, nem uma negociação “garantida”.
Quando o fundo de emergência está cheio, você para de tomar decisões baseadas no medo no mercado. Você consegue atravessar um mês vermelho porque o aluguel não depende disso.
Quantos meses de despesas você já separou hoje? Seja honesto, sem julgamento aqui.
#EmergencyFund #PersonalFinance #MoneyBasics
Regras que eu sigo:
Tamanho: 6 meses de despesas. Se sua renda vem de trading, freelancing ou conteúdo, faça de 9 a 12.
Onde: dividido entre uma conta de poupança e um fundo líquido ou CDB de curto prazo (liquidez imediata). O acesso instantâneo importa mais do que os retornos.
Não: cripto, ações, ouro ou qualquer coisa que possa cair 30% em uma semana.
Quando usar: perda de emprego, questões médicas, necessidade urgente da família. Não é para aproveitar uma queda, nem um “airdrop”, nem uma negociação “garantida”.
Quando o fundo de emergência está cheio, você para de tomar decisões baseadas no medo no mercado. Você consegue atravessar um mês vermelho porque o aluguel não depende disso.
Quantos meses de despesas você já separou hoje? Seja honesto, sem julgamento aqui.
#EmergencyFund #PersonalFinance #MoneyBasics
1
850
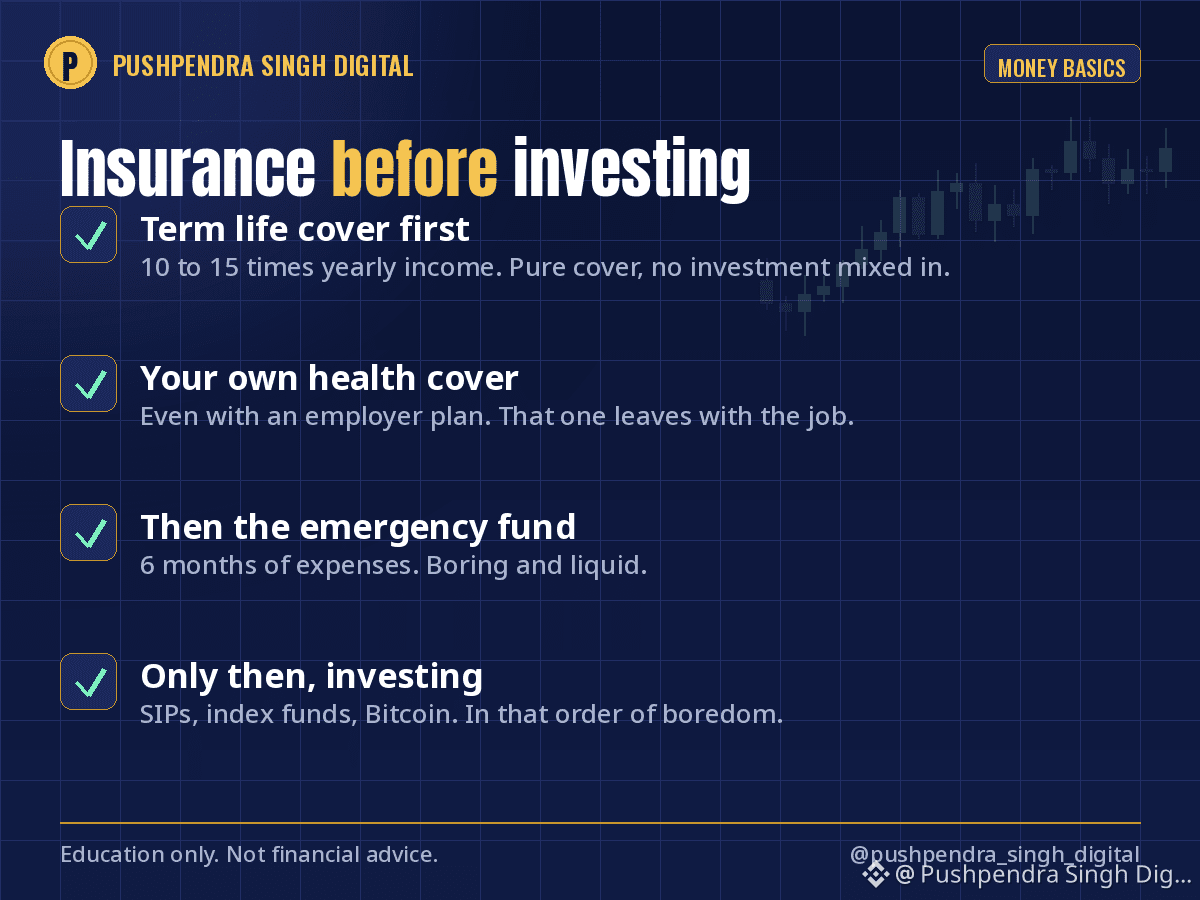
Antes do seu primeiro SIP, antes do seu primeiro Bitcoin, há duas coisas que vêm primeiro. Nenhuma delas vai fazer você ganhar dinheiro, e ambas determinam se seus investimentos vão sobreviver.
Seguro de vida temporário. Apenas cobertura, sem investimento associado. Regra geral: de 10 a 15 vezes sua renda anual, válido até que seus dependentes não dependam mais de você. Uma pessoa saudável de 30 anos geralmente consegue uma cobertura de 1 crore por mais ou menos o preço de dois jantares em restaurantes por mês.
Seguro de saúde. Um em seu próprio nome, mesmo que seu empregador ofereça um, porque esse desaparece junto com o emprego. Uma cobertura básica de 10 lakh com cobertura complementar é o ponto de partida mais comum para uma família, e custa bem menos do que as pessoas imaginam.
Por que isso vem primeiro: uma conta hospitalar sem cobertura não sai da sua conta poupança. Sai dos seus investimentos, seja qual for o preço do mercado naquele dia. Já vi pessoas venderem Bitcoin no pior momento para pagar uma conta hospitalar. O seguro é o que impede essa venda.
Evite os planos que misturam seguro com investimento. Mantenha as duas funções separadas e ambas serão cumpridas melhor.
Você tem seu próprio seguro de saúde ou só o oferecido pelo trabalho?
Apenas para fins educacionais; não é aconselhamento financeiro nem sobre seguros.
$BTC #Insurance #PersonalFinance #MoneyBasics
Antes do seu primeiro SIP, antes do seu primeiro Bitcoin, há duas coisas que vêm primeiro. Nenhuma delas vai fazer você ganhar dinheiro, e ambas determinam se seus investimentos vão sobreviver.
Seguro de vida temporário. Apenas cobertura, sem investimento associado. Regra geral: de 10 a 15 vezes sua renda anual, válido até que seus dependentes não dependam mais de você. Uma pessoa saudável de 30 anos geralmente consegue uma cobertura de 1 crore por mais ou menos o preço de dois jantares em restaurantes por mês.
Seguro de saúde. Um em seu próprio nome, mesmo que seu empregador ofereça um, porque esse desaparece junto com o emprego. Uma cobertura básica de 10 lakh com cobertura complementar é o ponto de partida mais comum para uma família, e custa bem menos do que as pessoas imaginam.
Por que isso vem primeiro: uma conta hospitalar sem cobertura não sai da sua conta poupança. Sai dos seus investimentos, seja qual for o preço do mercado naquele dia. Já vi pessoas venderem Bitcoin no pior momento para pagar uma conta hospitalar. O seguro é o que impede essa venda.
Evite os planos que misturam seguro com investimento. Mantenha as duas funções separadas e ambas serão cumpridas melhor.
Você tem seu próprio seguro de saúde ou só o oferecido pelo trabalho?
Apenas para fins educacionais; não é aconselhamento financeiro nem sobre seguros.
$BTC #Insurance #PersonalFinance #MoneyBasics
Seguro de vida temporário. Apenas cobertura, sem investimento associado. Regra geral: de 10 a 15 vezes sua renda anual, válido até que seus dependentes não dependam mais de você. Uma pessoa saudável de 30 anos geralmente consegue uma cobertura de 1 crore por mais ou menos o preço de dois jantares em restaurantes por mês.
Seguro de saúde. Um em seu próprio nome, mesmo que seu empregador ofereça um, porque esse desaparece junto com o emprego. Uma cobertura básica de 10 lakh com cobertura complementar é o ponto de partida mais comum para uma família, e custa bem menos do que as pessoas imaginam.
Por que isso vem primeiro: uma conta hospitalar sem cobertura não sai da sua conta poupança. Sai dos seus investimentos, seja qual for o preço do mercado naquele dia. Já vi pessoas venderem Bitcoin no pior momento para pagar uma conta hospitalar. O seguro é o que impede essa venda.
Evite os planos que misturam seguro com investimento. Mantenha as duas funções separadas e ambas serão cumpridas melhor.
Você tem seu próprio seguro de saúde ou só o oferecido pelo trabalho?
Apenas para fins educacionais; não é aconselhamento financeiro nem sobre seguros.
$BTC #Insurance #PersonalFinance #MoneyBasics
443
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#WhoWillSucceedJensenHuangatNvidia?
34,469 visualizações
487 a discutir
2
#WhatWillDriveCryptoandStocks’NextRebound?
344,061 visualizações
2,454 a discutir
3
#USPPIMissMayEaseBTCPressure
156,527 visualizações
1,718 a discutir
4
#TONStrategyReports$23.97MQ3NetLoss
1,173 visualizações
24 a discutir
5
#PolkadotCommunityApprovesNewStrategyWith97%Vote
6,746 visualizações
120 a discutir
6
#dYdXPlansV9.9UpgradeToShiftUSDCToInjective
3,193 visualizações
102 a discutir
7
#TradFiForBeginners
673,345 visualizações
4,375 a discutir
8
#MANTRAPausesUnstakingFor7DaysAfterKeplrSecurityIncident
2,861 visualizações
43 a discutir
9
#BitcoinCoreDisclosesTorTrafficVulnerability
69,116 visualizações
943 a discutir
10
#BitcoinBreaksBelow200WeekMovingAverage
157,311 visualizações
974 a discutir