
#coreweave
coreweave
11,086 visualizações
112 a discutir
Popular
Mais recente

💸 Aumento das despesas de juros da CoreWeave para 640 milhões de dólares
A empresa CoreWeave, fornecedora líder de infraestrutura para inteligência artificial, registrou despesas de juros no valor de 640 milhões de dólares. Esse aumento é de 2,4 vezes em relação ao ano anterior, destacando as pressões financeiras associadas à rápida expansão da empresa no mercado de IA.
━━━━━━━━━━━━━━
📊 Impacto: 📊 Médio
🏷️ OTHER
#CoreWeave #AIInfrastructure #FinancialNews #TechCompany #MarketInsights
📰 Fonte: cryptobriefing.com
💸 Aumento das despesas de juros da CoreWeave para 640 milhões de dólares
A empresa CoreWeave, fornecedora líder de infraestrutura para inteligência artificial, registrou despesas de juros no valor de 640 milhões de dólares. Esse aumento é de 2,4 vezes em relação ao ano anterior, destacando as pressões financeiras associadas à rápida expansão da empresa no mercado de IA.
━━━━━━━━━━━━━━
📊 Impacto: 📊 Médio
🏷️ OTHER
#CoreWeave #AIInfrastructure #FinancialNews #TechCompany #MarketInsights
📰 Fonte: cryptobriefing.com
A empresa CoreWeave, fornecedora líder de infraestrutura para inteligência artificial, registrou despesas de juros no valor de 640 milhões de dólares. Esse aumento é de 2,4 vezes em relação ao ano anterior, destacando as pressões financeiras associadas à rápida expansão da empresa no mercado de IA.
━━━━━━━━━━━━━━
📊 Impacto: 📊 Médio
🏷️ OTHER
#CoreWeave #AIInfrastructure #FinancialNews #TechCompany #MarketInsights
📰 Fonte: cryptobriefing.com
2
·
--
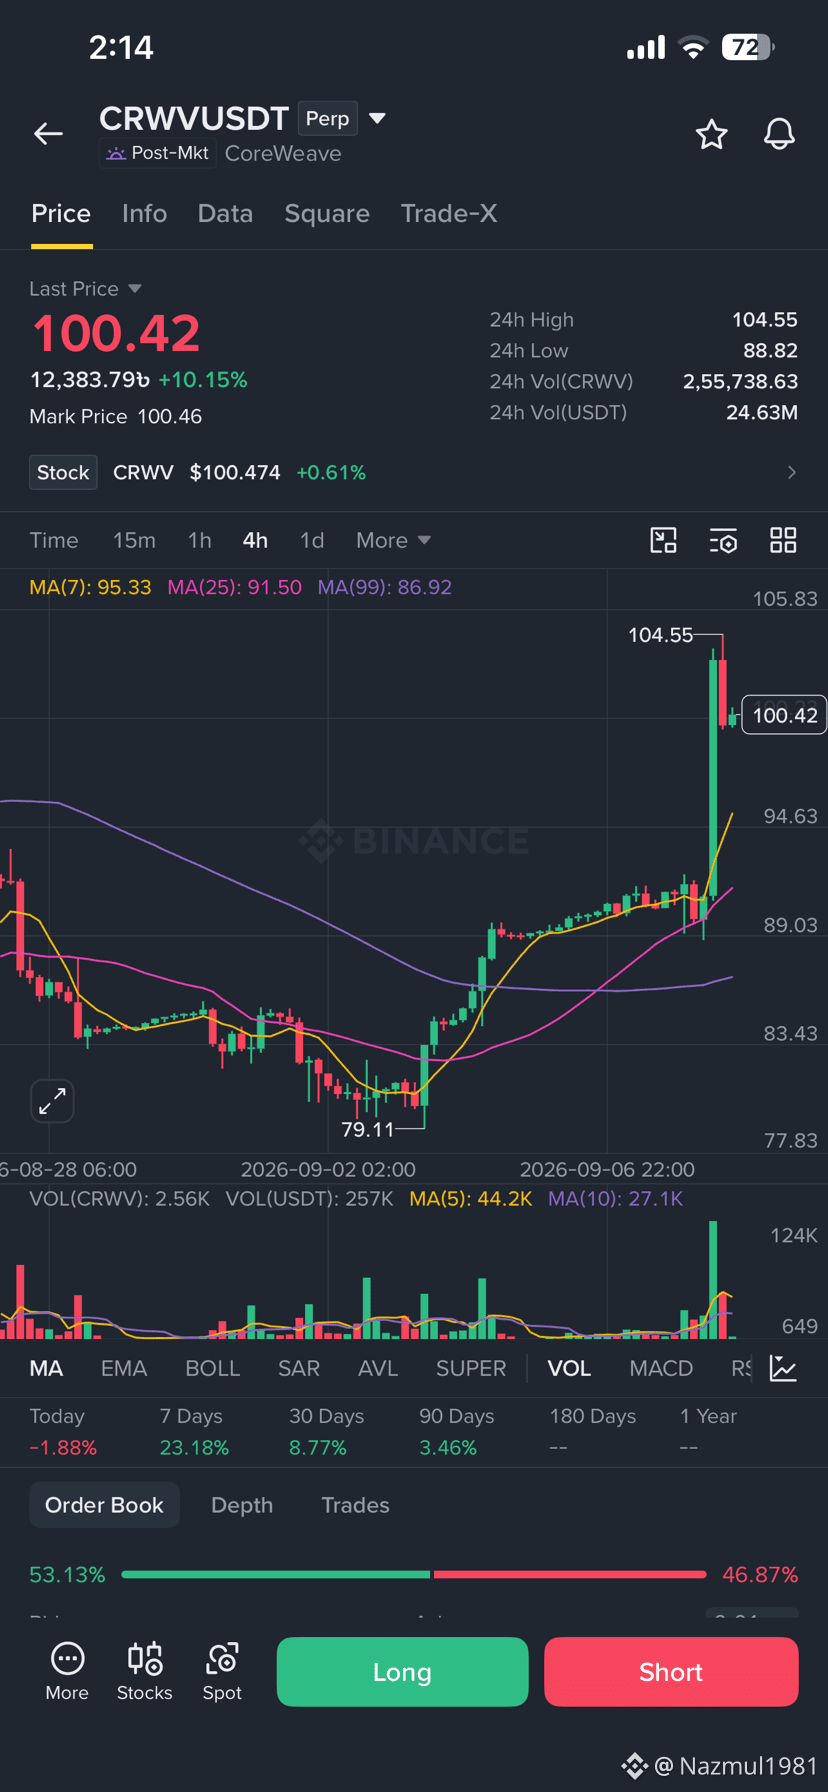
🔥 Configuração CRWV/USDT (4H)
CRWV está mostrando forte momentum de alta, atualmente em torno de 100,42 (+10,15%) com um grande pico de volume. O preço permanece acima da MA(7) 95,33, MA(25) 91,50 e MA(99) 86,92.
📌 Resistência: 104,55 → 106 → 110
📌 Suporte: 100 → 94,6 → 91,5
📈 Alta: mantenha acima de 100 e recupere 104,55
⚠️ Pode ocorrer uma correção após o rompimento brusco.
Momentum forte, mas evite correr atrás do pico. Controle o risco e faça sua própria pesquisa (DYOR).
#CRWV #CoreWeave #Crypto #Binance #Trading
{future}(CRWVUSDT)
🔥 Configuração CRWV/USDT (4H)
CRWV está mostrando forte momentum de alta, atualmente em torno de 100,42 (+10,15%) com um grande pico de volume. O preço permanece acima da MA(7) 95,33, MA(25) 91,50 e MA(99) 86,92.
📌 Resistência: 104,55 → 106 → 110
📌 Suporte: 100 → 94,6 → 91,5
📈 Alta: mantenha acima de 100 e recupere 104,55
⚠️ Pode ocorrer uma correção após o rompimento brusco.
Momentum forte, mas evite correr atrás do pico. Controle o risco e faça sua própria pesquisa (DYOR).
#CRWV #CoreWeave #Crypto #Binance #Trading
CRWV está mostrando forte momentum de alta, atualmente em torno de 100,42 (+10,15%) com um grande pico de volume. O preço permanece acima da MA(7) 95,33, MA(25) 91,50 e MA(99) 86,92.
📌 Resistência: 104,55 → 106 → 110
📌 Suporte: 100 → 94,6 → 91,5
📈 Alta: mantenha acima de 100 e recupere 104,55
⚠️ Pode ocorrer uma correção após o rompimento brusco.
Momentum forte, mas evite correr atrás do pico. Controle o risco e faça sua própria pesquisa (DYOR).
#CRWV #CoreWeave #Crypto #Binance #Trading
11


·
--
A precificação pelo mercado da reunião de setembro mudou de direção inteira após a última sexta-feira da semana passada. Antes, ainda se discutia se o banco central iria reduzir juros; agora, o debate é se vai aumentar. Os dados de emprego vieram bem acima das expectativas. Na quinta-feira houve o PPI e na sexta-feira o CPI — esses dois números colocaram pressão diretamente antes da reunião. Nesta semana, não houve resultados trimestrais dignos de nota, então a taxa de juros é a única linha mestra.
Nos futuros de juros, a probabilidade de alta em setembro está agora em torno de 60%. Hoje é feriado do Dia do Trabalho nos EUA e a cotação do $CRWVB basicamente continua a da última sexta-feira; não dá para enxergar muita coisa. Aproveitando essa pausa, vou revirar as contas da CoreWeave novamente.
A empresa era originalmente um minerador que explorava Ethereum; hoje, o negócio é montar clusters com placas da Nvidia e alugá-los como capacidade. Na lista de clientes constam OpenAI, Meta, Anthropic e Google. Até o fim de junho, as reservas de contratos eram de cerca de 104 bilhões de dólares. Do lado da demanda, não há muito o que discutir.
O problema está em como essas placas foram compradas de volta.
No fim do segundo trimestre, na demonstração de balanço patrimonial dela, somando a dívida com direito de regresso e sem direito de regresso, dá aproximadamente 35,1 bilhões de dólares. No mesmo trimestre, o gasto líquido com juros foi de 640 milhões. Nas orientações para o terceiro trimestre, a empresa estima que o gasto com juros vá para 860 a 940 milhões, enquanto o lucro operacional ajustado nas mesmas orientações seria de 200 a 260 milhões. Só de juros, é algo como três ou quatro vezes o lucro operacional. Essa proporção não é especialmente ruim em um único trimestre; ela tem sido assim o tempo todo.
Levando para o ano inteiro, a proporção fica ainda mais absurda. A orientação de capex de capital da administração é de 35 a 39 bilhões de dólares; as orientações de receita para o mesmo ano são de apenas um pouco mais que um terço disso. A diferença é totalmente coberta por financiamento. A cada trimestre, os juros pagos pela CoreWeave são dinheiro de verdade; a variação nas taxas cai diretamente na demonstração de resultados e não precisa esperar um modelo de avaliação para se transmitir.
Quando as altas de juros caem sobre ela, eu inicialmente pensava que seria a camada de valuation. O anúncio do novo empréstimo de 10 de agosto mudou essa ideia: havia algo mais duro na estrutura do passivo.
Foi um empréstimo de prazo fixo com saque diferido de 2,6 bilhões de dólares, com preço SOFR + 550 pontos-base, vencimento em cerca de cinco anos. No próprio comunicado, está escrito que, por trás desse dinheiro, os contratos com clientes têm prazo médio de cerca de três anos.
No ativo, vencem em três anos; no passivo, só terminam em cinco. Os dois anos “vazios” no meio precisam ser cobertos por renovações ou por novos clientes. Em um cenário de mercado favorável, isso não é um grande problema: as placas são um bem escasso e as renovações entram em fila. Mas se o ritmo da demanda mudar, aqueles dois anos viram um “descoberto”.
Como a empresa explica esse dinheiro versus como os termos “soam” ao ler o contrato são duas coisas diferentes. A explicação do CEO na teleconferência foi que essa estrutura permite à empresa atender clientes corporativos que só querem assinar por dois a três anos — o que, segundo ele, abriria um novo mercado. O analista da Truist, Arvind Ramnani, deu razões de alta em finais de agosto, e o foco dele está exatamente nos contratos de longo prazo. Ele argumenta que a elevação de preços será repassada primeiro aos contratos com clientes; os aumentos de custo na Nvidia só aparecerão nas máquinas que forem expedidas no começo do próximo ano. Nos meses intermediários, a margem bruta de contratos longos deve subir de forma bem evidente.
A empresa está abrindo espaço para contratos curtos; a lógica otimista, porém, se baseia na margem bruta dos longos. Essas duas coisas podem coexistir, mas apontam para dois negócios diferentes.
Como essa linha de juros realmente “bate” nela, o CFO já deu um marco. Ele disse que, no ano passado, reduziu o custo médio ponderado da dívida em cerca de 300 pontos-base; considerando o tamanho da dívida no fim de cada trimestre, isso representa uma economia de aproximadamente 1,1 bilhão de dólares em juros por ano. Esses 300 pontos-base vieram de melhores condições de crédito e da abertura de canais de financiamento, sem relação com a taxa de referência. Invertendo esse critério: com o mesmo volume de dívida, a taxa de referência subir 25 pontos-base a mais significa que a despesa anual com juros cresce em quase 100 milhões de dólares. Com duas ou três altas, uma grande parte do que a administração economizou com esforço é engolida.
Então, se esta rodada de fato entrar no ciclo de alta de juros, o que o mercado precisa recalcular primeiro é a capacidade de renovação/refinanciamento da CoreWeave e a curva de custo de financiamento; o P/E vem depois. No lado da demanda, não tenho dúvidas: as quatro maiores empresas de modelos assinaram, e não dá para “desenhar” esse tipo de pedido. O que eu suspeito é que, num ambiente em que pedir dinheiro fica mais caro, a lacuna de três contra cinco anos pode deixar de ser um arranjo técnico e virar um problema real.
As coisas que refutam esse entendimento aparecem nesta semana. Se o PPI de quinta e o CPI de sexta desacelerarem ao mesmo tempo — e a aposta de alta de juros recuar para abaixo de 40% — todo esse cálculo de estresse no topo sofrerá um desconto. No caso inverso, se ambos os dados vierem mais quentes, a reunião da semana que vem é que colocará essa lógica na mesa.
Para uma empresa de IA com muitos ativos, o número de reservas contratuais é grande demais e facilmente faz as pessoas relaxarem a vigilância. #CoreWeave na próxima divulgação de resultados, vale verificar se a distância entre o gasto com juros e o lucro operacional ajustado continua aumentando. Essa distância, mais do que o quanto o backlog cresceu, é o que explica até que ano ela consegue aguentar.
A precificação pelo mercado da reunião de setembro mudou de direção inteira após a última sexta-feira da semana passada. Antes, ainda se discutia se o banco central iria reduzir juros; agora, o debate é se vai aumentar. Os dados de emprego vieram bem acima das expectativas. Na quinta-feira houve o PPI e na sexta-feira o CPI — esses dois números colocaram pressão diretamente antes da reunião. Nesta semana, não houve resultados trimestrais dignos de nota, então a taxa de juros é a única linha mestra.
Nos futuros de juros, a probabilidade de alta em setembro está agora em torno de 60%. Hoje é feriado do Dia do Trabalho nos EUA e a cotação do $CRWVB basicamente continua a da última sexta-feira; não dá para enxergar muita coisa. Aproveitando essa pausa, vou revirar as contas da CoreWeave novamente.
A empresa era originalmente um minerador que explorava Ethereum; hoje, o negócio é montar clusters com placas da Nvidia e alugá-los como capacidade. Na lista de clientes constam OpenAI, Meta, Anthropic e Google. Até o fim de junho, as reservas de contratos eram de cerca de 104 bilhões de dólares. Do lado da demanda, não há muito o que discutir.
O problema está em como essas placas foram compradas de volta.
No fim do segundo trimestre, na demonstração de balanço patrimonial dela, somando a dívida com direito de regresso e sem direito de regresso, dá aproximadamente 35,1 bilhões de dólares. No mesmo trimestre, o gasto líquido com juros foi de 640 milhões. Nas orientações para o terceiro trimestre, a empresa estima que o gasto com juros vá para 860 a 940 milhões, enquanto o lucro operacional ajustado nas mesmas orientações seria de 200 a 260 milhões. Só de juros, é algo como três ou quatro vezes o lucro operacional. Essa proporção não é especialmente ruim em um único trimestre; ela tem sido assim o tempo todo.
Levando para o ano inteiro, a proporção fica ainda mais absurda. A orientação de capex de capital da administração é de 35 a 39 bilhões de dólares; as orientações de receita para o mesmo ano são de apenas um pouco mais que um terço disso. A diferença é totalmente coberta por financiamento. A cada trimestre, os juros pagos pela CoreWeave são dinheiro de verdade; a variação nas taxas cai diretamente na demonstração de resultados e não precisa esperar um modelo de avaliação para se transmitir.
Quando as altas de juros caem sobre ela, eu inicialmente pensava que seria a camada de valuation. O anúncio do novo empréstimo de 10 de agosto mudou essa ideia: havia algo mais duro na estrutura do passivo.
Foi um empréstimo de prazo fixo com saque diferido de 2,6 bilhões de dólares, com preço SOFR + 550 pontos-base, vencimento em cerca de cinco anos. No próprio comunicado, está escrito que, por trás desse dinheiro, os contratos com clientes têm prazo médio de cerca de três anos.
No ativo, vencem em três anos; no passivo, só terminam em cinco. Os dois anos “vazios” no meio precisam ser cobertos por renovações ou por novos clientes. Em um cenário de mercado favorável, isso não é um grande problema: as placas são um bem escasso e as renovações entram em fila. Mas se o ritmo da demanda mudar, aqueles dois anos viram um “descoberto”.
Como a empresa explica esse dinheiro versus como os termos “soam” ao ler o contrato são duas coisas diferentes. A explicação do CEO na teleconferência foi que essa estrutura permite à empresa atender clientes corporativos que só querem assinar por dois a três anos — o que, segundo ele, abriria um novo mercado. O analista da Truist, Arvind Ramnani, deu razões de alta em finais de agosto, e o foco dele está exatamente nos contratos de longo prazo. Ele argumenta que a elevação de preços será repassada primeiro aos contratos com clientes; os aumentos de custo na Nvidia só aparecerão nas máquinas que forem expedidas no começo do próximo ano. Nos meses intermediários, a margem bruta de contratos longos deve subir de forma bem evidente.
A empresa está abrindo espaço para contratos curtos; a lógica otimista, porém, se baseia na margem bruta dos longos. Essas duas coisas podem coexistir, mas apontam para dois negócios diferentes.
Como essa linha de juros realmente “bate” nela, o CFO já deu um marco. Ele disse que, no ano passado, reduziu o custo médio ponderado da dívida em cerca de 300 pontos-base; considerando o tamanho da dívida no fim de cada trimestre, isso representa uma economia de aproximadamente 1,1 bilhão de dólares em juros por ano. Esses 300 pontos-base vieram de melhores condições de crédito e da abertura de canais de financiamento, sem relação com a taxa de referência. Invertendo esse critério: com o mesmo volume de dívida, a taxa de referência subir 25 pontos-base a mais significa que a despesa anual com juros cresce em quase 100 milhões de dólares. Com duas ou três altas, uma grande parte do que a administração economizou com esforço é engolida.
Então, se esta rodada de fato entrar no ciclo de alta de juros, o que o mercado precisa recalcular primeiro é a capacidade de renovação/refinanciamento da CoreWeave e a curva de custo de financiamento; o P/E vem depois. No lado da demanda, não tenho dúvidas: as quatro maiores empresas de modelos assinaram, e não dá para “desenhar” esse tipo de pedido. O que eu suspeito é que, num ambiente em que pedir dinheiro fica mais caro, a lacuna de três contra cinco anos pode deixar de ser um arranjo técnico e virar um problema real.
As coisas que refutam esse entendimento aparecem nesta semana. Se o PPI de quinta e o CPI de sexta desacelerarem ao mesmo tempo — e a aposta de alta de juros recuar para abaixo de 40% — todo esse cálculo de estresse no topo sofrerá um desconto. No caso inverso, se ambos os dados vierem mais quentes, a reunião da semana que vem é que colocará essa lógica na mesa.
Para uma empresa de IA com muitos ativos, o número de reservas contratuais é grande demais e facilmente faz as pessoas relaxarem a vigilância. #CoreWeave na próxima divulgação de resultados, vale verificar se a distância entre o gasto com juros e o lucro operacional ajustado continua aumentando. Essa distância, mais do que o quanto o backlog cresceu, é o que explica até que ano ela consegue aguentar.
Nos futuros de juros, a probabilidade de alta em setembro está agora em torno de 60%. Hoje é feriado do Dia do Trabalho nos EUA e a cotação do $CRWVB basicamente continua a da última sexta-feira; não dá para enxergar muita coisa. Aproveitando essa pausa, vou revirar as contas da CoreWeave novamente.
A empresa era originalmente um minerador que explorava Ethereum; hoje, o negócio é montar clusters com placas da Nvidia e alugá-los como capacidade. Na lista de clientes constam OpenAI, Meta, Anthropic e Google. Até o fim de junho, as reservas de contratos eram de cerca de 104 bilhões de dólares. Do lado da demanda, não há muito o que discutir.
O problema está em como essas placas foram compradas de volta.
No fim do segundo trimestre, na demonstração de balanço patrimonial dela, somando a dívida com direito de regresso e sem direito de regresso, dá aproximadamente 35,1 bilhões de dólares. No mesmo trimestre, o gasto líquido com juros foi de 640 milhões. Nas orientações para o terceiro trimestre, a empresa estima que o gasto com juros vá para 860 a 940 milhões, enquanto o lucro operacional ajustado nas mesmas orientações seria de 200 a 260 milhões. Só de juros, é algo como três ou quatro vezes o lucro operacional. Essa proporção não é especialmente ruim em um único trimestre; ela tem sido assim o tempo todo.
Levando para o ano inteiro, a proporção fica ainda mais absurda. A orientação de capex de capital da administração é de 35 a 39 bilhões de dólares; as orientações de receita para o mesmo ano são de apenas um pouco mais que um terço disso. A diferença é totalmente coberta por financiamento. A cada trimestre, os juros pagos pela CoreWeave são dinheiro de verdade; a variação nas taxas cai diretamente na demonstração de resultados e não precisa esperar um modelo de avaliação para se transmitir.
Quando as altas de juros caem sobre ela, eu inicialmente pensava que seria a camada de valuation. O anúncio do novo empréstimo de 10 de agosto mudou essa ideia: havia algo mais duro na estrutura do passivo.
Foi um empréstimo de prazo fixo com saque diferido de 2,6 bilhões de dólares, com preço SOFR + 550 pontos-base, vencimento em cerca de cinco anos. No próprio comunicado, está escrito que, por trás desse dinheiro, os contratos com clientes têm prazo médio de cerca de três anos.
No ativo, vencem em três anos; no passivo, só terminam em cinco. Os dois anos “vazios” no meio precisam ser cobertos por renovações ou por novos clientes. Em um cenário de mercado favorável, isso não é um grande problema: as placas são um bem escasso e as renovações entram em fila. Mas se o ritmo da demanda mudar, aqueles dois anos viram um “descoberto”.
Como a empresa explica esse dinheiro versus como os termos “soam” ao ler o contrato são duas coisas diferentes. A explicação do CEO na teleconferência foi que essa estrutura permite à empresa atender clientes corporativos que só querem assinar por dois a três anos — o que, segundo ele, abriria um novo mercado. O analista da Truist, Arvind Ramnani, deu razões de alta em finais de agosto, e o foco dele está exatamente nos contratos de longo prazo. Ele argumenta que a elevação de preços será repassada primeiro aos contratos com clientes; os aumentos de custo na Nvidia só aparecerão nas máquinas que forem expedidas no começo do próximo ano. Nos meses intermediários, a margem bruta de contratos longos deve subir de forma bem evidente.
A empresa está abrindo espaço para contratos curtos; a lógica otimista, porém, se baseia na margem bruta dos longos. Essas duas coisas podem coexistir, mas apontam para dois negócios diferentes.
Como essa linha de juros realmente “bate” nela, o CFO já deu um marco. Ele disse que, no ano passado, reduziu o custo médio ponderado da dívida em cerca de 300 pontos-base; considerando o tamanho da dívida no fim de cada trimestre, isso representa uma economia de aproximadamente 1,1 bilhão de dólares em juros por ano. Esses 300 pontos-base vieram de melhores condições de crédito e da abertura de canais de financiamento, sem relação com a taxa de referência. Invertendo esse critério: com o mesmo volume de dívida, a taxa de referência subir 25 pontos-base a mais significa que a despesa anual com juros cresce em quase 100 milhões de dólares. Com duas ou três altas, uma grande parte do que a administração economizou com esforço é engolida.
Então, se esta rodada de fato entrar no ciclo de alta de juros, o que o mercado precisa recalcular primeiro é a capacidade de renovação/refinanciamento da CoreWeave e a curva de custo de financiamento; o P/E vem depois. No lado da demanda, não tenho dúvidas: as quatro maiores empresas de modelos assinaram, e não dá para “desenhar” esse tipo de pedido. O que eu suspeito é que, num ambiente em que pedir dinheiro fica mais caro, a lacuna de três contra cinco anos pode deixar de ser um arranjo técnico e virar um problema real.
As coisas que refutam esse entendimento aparecem nesta semana. Se o PPI de quinta e o CPI de sexta desacelerarem ao mesmo tempo — e a aposta de alta de juros recuar para abaixo de 40% — todo esse cálculo de estresse no topo sofrerá um desconto. No caso inverso, se ambos os dados vierem mais quentes, a reunião da semana que vem é que colocará essa lógica na mesa.
Para uma empresa de IA com muitos ativos, o número de reservas contratuais é grande demais e facilmente faz as pessoas relaxarem a vigilância. #CoreWeave na próxima divulgação de resultados, vale verificar se a distância entre o gasto com juros e o lucro operacional ajustado continua aumentando. Essa distância, mais do que o quanto o backlog cresceu, é o que explica até que ano ela consegue aguentar.
89
Todo mundo está falando sobre tokens de IA, mas ninguém
está olhando para o verdadeiro gargalo físico:
A CoreWeave acabou de se flexibilizar com um enorme backlog de receita de US$ 104 bilhões! 🤯
A discussão do novo ETF neocloud da Yahoo Finance colocou a CRWV em destaque, reportando receita do 2T atingindo US$ 2,6 bi (alta de 112% YoY) com mais de US$ 25 bi em novos compromissos de clientes no 3T.
Por que isso importa:
IA não é apenas código — é hardware pesado, aluguel de computação e uma quantidade massiva de energia. A margem de EBITDA ajustado de 59% mostra que a escala está se convertendo em alavancagem operacional real.
O verdadeiro desafio pela frente:
Converter um backlog de US$ 104 bi em fluxo de caixa real. Os mercados vão observar:
Acesso a GPUs e disponibilidade de energia
Taxas de financiamento e expansões
Concentração de clientes
Se eles executarem, a aposta de aluguel de computação vence. Se o financiamento atrasar, o sentimento muda rápido.
#binancesquareofficial #BTCETH #CoreWeave #Neocloud #BinanceSquare
$CRWV
{future}(CRWVUSDT)
Onde está o verdadeiro futuro da computação de IA? Vote abaixo! 👇
Todo mundo está falando sobre tokens de IA, mas ninguém
está olhando para o verdadeiro gargalo físico:
A CoreWeave acabou de se flexibilizar com um enorme backlog de receita de US$ 104 bilhões! 🤯
A discussão do novo ETF neocloud da Yahoo Finance colocou a CRWV em destaque, reportando receita do 2T atingindo US$ 2,6 bi (alta de 112% YoY) com mais de US$ 25 bi em novos compromissos de clientes no 3T.
Por que isso importa:
IA não é apenas código — é hardware pesado, aluguel de computação e uma quantidade massiva de energia. A margem de EBITDA ajustado de 59% mostra que a escala está se convertendo em alavancagem operacional real.
O verdadeiro desafio pela frente:
Converter um backlog de US$ 104 bi em fluxo de caixa real. Os mercados vão observar:
Acesso a GPUs e disponibilidade de energia
Taxas de financiamento e expansões
Concentração de clientes
Se eles executarem, a aposta de aluguel de computação vence. Se o financiamento atrasar, o sentimento muda rápido.
#binancesquareofficial #BTCETH #CoreWeave #Neocloud #BinanceSquare
$CRWV
Onde está o verdadeiro futuro da computação de IA? Vote abaixo! 👇
está olhando para o verdadeiro gargalo físico:
A CoreWeave acabou de se flexibilizar com um enorme backlog de receita de US$ 104 bilhões! 🤯
A discussão do novo ETF neocloud da Yahoo Finance colocou a CRWV em destaque, reportando receita do 2T atingindo US$ 2,6 bi (alta de 112% YoY) com mais de US$ 25 bi em novos compromissos de clientes no 3T.
Por que isso importa:
IA não é apenas código — é hardware pesado, aluguel de computação e uma quantidade massiva de energia. A margem de EBITDA ajustado de 59% mostra que a escala está se convertendo em alavancagem operacional real.
O verdadeiro desafio pela frente:
Converter um backlog de US$ 104 bi em fluxo de caixa real. Os mercados vão observar:
Acesso a GPUs e disponibilidade de energia
Taxas de financiamento e expansões
Concentração de clientes
Se eles executarem, a aposta de aluguel de computação vence. Se o financiamento atrasar, o sentimento muda rápido.
#binancesquareofficial #BTCETH #CoreWeave #Neocloud #BinanceSquare
$CRWV
Onde está o verdadeiro futuro da computação de IA? Vote abaixo! 👇
Traditional Cloud
100%
DePIN / Crypto AI
0%
1 Votos • Votação encerrada
2
990
·
--
Em Alta
CoreWeave diante de uma oportunidade de forte alta?
Analistas da Truist veem a ação da CoreWeave podendo se aproximar de um ponto fraco, apesar do aumento dos custos dos chips.
A aposta principal: a continuidade da forte demanda por infraestrutura de IA e computação em nuvem pode compensar a alta dos custos da infraestrutura.
A IA ainda é um motor-chave para as ações de data centers.
{future}(CRWVUSDT)
#CoreWeave #AI #Stocks #tech
CoreWeave diante de uma oportunidade de forte alta?
Analistas da Truist veem a ação da CoreWeave podendo se aproximar de um ponto fraco, apesar do aumento dos custos dos chips.
A aposta principal: a continuidade da forte demanda por infraestrutura de IA e computação em nuvem pode compensar a alta dos custos da infraestrutura.
A IA ainda é um motor-chave para as ações de data centers.
#CoreWeave #AI #Stocks #tech
Analistas da Truist veem a ação da CoreWeave podendo se aproximar de um ponto fraco, apesar do aumento dos custos dos chips.
A aposta principal: a continuidade da forte demanda por infraestrutura de IA e computação em nuvem pode compensar a alta dos custos da infraestrutura.
A IA ainda é um motor-chave para as ações de data centers.
#CoreWeave #AI #Stocks #tech
1
522
🇮🇩 A CoreWeave expande-se pela Ásia com centros de dados na Indonésia
A CoreWeave, empresa especializada em serviços de computação em nuvem voltados para inteligência artificial, anunciou sua entrada no mercado asiático com a criação de novos centros de dados na Indonésia. A iniciativa tem como objetivo atender à crescente demanda por serviços de computação em nuvem especializados na região.
━━━━━━━━━━━━━━
📊 Impacto: 📈 Alto
🏷️ OUTRO
#CoreWeave #AI #CloudComputing #Indonesia #TechExpansion
📰 Fonte: cryptobriefing.com
🇮🇩 A CoreWeave expande-se pela Ásia com centros de dados na Indonésia
A CoreWeave, empresa especializada em serviços de computação em nuvem voltados para inteligência artificial, anunciou sua entrada no mercado asiático com a criação de novos centros de dados na Indonésia. A iniciativa tem como objetivo atender à crescente demanda por serviços de computação em nuvem especializados na região.
━━━━━━━━━━━━━━
📊 Impacto: 📈 Alto
🏷️ OUTRO
#CoreWeave #AI #CloudComputing #Indonesia #TechExpansion
📰 Fonte: cryptobriefing.com
A CoreWeave, empresa especializada em serviços de computação em nuvem voltados para inteligência artificial, anunciou sua entrada no mercado asiático com a criação de novos centros de dados na Indonésia. A iniciativa tem como objetivo atender à crescente demanda por serviços de computação em nuvem especializados na região.
━━━━━━━━━━━━━━
📊 Impacto: 📈 Alto
🏷️ OUTRO
#CoreWeave #AI #CloudComputing #Indonesia #TechExpansion
📰 Fonte: cryptobriefing.com
12

·
--
CoreWeave queda forte no mesmo dia: -13%, e ações ligadas a HPC e a “new cloud” enfraquecem em conjunto.
O estopim foi uma notícia que veio da Meta — o mercado começou a questionar se o cronograma de compras de capacidade de computação por parte de gigantes do setor vai desacelerar. Assim que as expectativas de pedidos de clientes líderes forem revistas para baixo, as “new cloud stocks”, cujas avaliações dependem em grande parte da “narrativa de computação de IA”, terão um espaço de correção maior do que se imagina.
Minha visão: o que está sendo “abatido” nesta rodada não é o fundamento, mas a diferença entre expectativas. As receitas da CoreWeave concentram-se em poucos clientes grandes; o risco de concentração de clientes não é muito discutido durante o mercado em alta e, quando surge qualquer sinal, a realização de lucros se concentra.
Quanto ao mercado cripto, também não é totalmente irrelevante — o sentimento no setor de “IA + Cripto” tende, em algum grau, a ser transmitido por essa cadeia. No curto prazo, dá para observar o fluxo de capital de tokens relacionados a capacidade de computação; se o pessimismo do mercado tradicional se espalhar, ativos como $TAO $RENDER podem sofrer primeiro pressão.
#AI算力 #CoreWeave #ações de new cloud
CoreWeave queda forte no mesmo dia: -13%, e ações ligadas a HPC e a “new cloud” enfraquecem em conjunto.
O estopim foi uma notícia que veio da Meta — o mercado começou a questionar se o cronograma de compras de capacidade de computação por parte de gigantes do setor vai desacelerar. Assim que as expectativas de pedidos de clientes líderes forem revistas para baixo, as “new cloud stocks”, cujas avaliações dependem em grande parte da “narrativa de computação de IA”, terão um espaço de correção maior do que se imagina.
Minha visão: o que está sendo “abatido” nesta rodada não é o fundamento, mas a diferença entre expectativas. As receitas da CoreWeave concentram-se em poucos clientes grandes; o risco de concentração de clientes não é muito discutido durante o mercado em alta e, quando surge qualquer sinal, a realização de lucros se concentra.
Quanto ao mercado cripto, também não é totalmente irrelevante — o sentimento no setor de “IA + Cripto” tende, em algum grau, a ser transmitido por essa cadeia. No curto prazo, dá para observar o fluxo de capital de tokens relacionados a capacidade de computação; se o pessimismo do mercado tradicional se espalhar, ativos como $TAO $RENDER podem sofrer primeiro pressão.
#AI算力 #CoreWeave #ações de new cloud
O estopim foi uma notícia que veio da Meta — o mercado começou a questionar se o cronograma de compras de capacidade de computação por parte de gigantes do setor vai desacelerar. Assim que as expectativas de pedidos de clientes líderes forem revistas para baixo, as “new cloud stocks”, cujas avaliações dependem em grande parte da “narrativa de computação de IA”, terão um espaço de correção maior do que se imagina.
Minha visão: o que está sendo “abatido” nesta rodada não é o fundamento, mas a diferença entre expectativas. As receitas da CoreWeave concentram-se em poucos clientes grandes; o risco de concentração de clientes não é muito discutido durante o mercado em alta e, quando surge qualquer sinal, a realização de lucros se concentra.
Quanto ao mercado cripto, também não é totalmente irrelevante — o sentimento no setor de “IA + Cripto” tende, em algum grau, a ser transmitido por essa cadeia. No curto prazo, dá para observar o fluxo de capital de tokens relacionados a capacidade de computação; se o pessimismo do mercado tradicional se espalhar, ativos como $TAO $RENDER podem sofrer primeiro pressão.
#AI算力 #CoreWeave #ações de new cloud
52
·
--
CoreWeave supera as expectativas no desempenho do 2º trimestre, com o preço das ações disparando 17% antes da abertura, impulsionando diretamente o sentimento de todo o setor de software. A Nebius Group subiu junto, 9,4%, e as ações ligadas a computação de IA voltaram a ser o foco do mercado.
Principais destaques deste relatório:
1. Receita e carteira de pedidos acima do esperado, validando um crescimento real da demanda por computação de IA
2. A estrutura de grandes clientes e o avanço da expansão de capacidade receberam a aprovação do mercado, aliviando preocupações anteriores com gastos de capital
3. Efeito de sinergia entre setores é evidente: $CRWV e $NBIS avançam em conjunto, com o dinheiro voltando para o segmento de software de IA
No curto prazo, a tendência de resultados costuma oferecer um “prêmio” de sentimento por 1 a 3 dias, sendo adequado observar a força de continuação após o aumento de volume. Mas também é preciso ter cuidado: quando a alta antes da abertura é grande, a probabilidade de recuo após a abertura não é baixa, então perseguir a alta deve ser feito com cautela.
No médio e longo prazo, o que vale mais a pena acompanhar é a velocidade real com que a oferta e a demanda de capacidade de GPU, bem como a demanda no lado de inferência, são efetivamente atendidas; se os resultados conseguirem continuar acima das expectativas é o suporte fundamental para o setor seguir em alta.
#AI算力 #CoreWeave #Nebius
CoreWeave supera as expectativas no desempenho do 2º trimestre, com o preço das ações disparando 17% antes da abertura, impulsionando diretamente o sentimento de todo o setor de software. A Nebius Group subiu junto, 9,4%, e as ações ligadas a computação de IA voltaram a ser o foco do mercado.
Principais destaques deste relatório:
1. Receita e carteira de pedidos acima do esperado, validando um crescimento real da demanda por computação de IA
2. A estrutura de grandes clientes e o avanço da expansão de capacidade receberam a aprovação do mercado, aliviando preocupações anteriores com gastos de capital
3. Efeito de sinergia entre setores é evidente: $CRWV e $NBIS avançam em conjunto, com o dinheiro voltando para o segmento de software de IA
No curto prazo, a tendência de resultados costuma oferecer um “prêmio” de sentimento por 1 a 3 dias, sendo adequado observar a força de continuação após o aumento de volume. Mas também é preciso ter cuidado: quando a alta antes da abertura é grande, a probabilidade de recuo após a abertura não é baixa, então perseguir a alta deve ser feito com cautela.
No médio e longo prazo, o que vale mais a pena acompanhar é a velocidade real com que a oferta e a demanda de capacidade de GPU, bem como a demanda no lado de inferência, são efetivamente atendidas; se os resultados conseguirem continuar acima das expectativas é o suporte fundamental para o setor seguir em alta.
#AI算力 #CoreWeave #Nebius
Principais destaques deste relatório:
1. Receita e carteira de pedidos acima do esperado, validando um crescimento real da demanda por computação de IA
2. A estrutura de grandes clientes e o avanço da expansão de capacidade receberam a aprovação do mercado, aliviando preocupações anteriores com gastos de capital
3. Efeito de sinergia entre setores é evidente: $CRWV e $NBIS avançam em conjunto, com o dinheiro voltando para o segmento de software de IA
No curto prazo, a tendência de resultados costuma oferecer um “prêmio” de sentimento por 1 a 3 dias, sendo adequado observar a força de continuação após o aumento de volume. Mas também é preciso ter cuidado: quando a alta antes da abertura é grande, a probabilidade de recuo após a abertura não é baixa, então perseguir a alta deve ser feito com cautela.
No médio e longo prazo, o que vale mais a pena acompanhar é a velocidade real com que a oferta e a demanda de capacidade de GPU, bem como a demanda no lado de inferência, são efetivamente atendidas; se os resultados conseguirem continuar acima das expectativas é o suporte fundamental para o setor seguir em alta.
#AI算力 #CoreWeave #Nebius
162

CoreWeave despenca 13%, e as ações ligadas a HPC e a serviços de nuvem mais novos enfraquecem em bloco. O estopim foi o impacto nas manchetes da Meta — o mercado começa a reavaliar a lógica de valuation do setor de locação de poder computacional para IA.
Minha opinião: essa correção talvez não seja necessariamente ruim. No ano passado, sempre que alguém era rotulado como “nuvem de IA”, o papel era bombado pelos recursos. Porém, o ritmo de conversão em fluxo de caixa real era bem mais lento do que o movimento do preço das ações. Quando os gigantes emitem sinais de construção própria ou de negociação direta, o espaço de prêmio dos intermediários tende a ser comprimido.
Vale também observar o paralelo com o mercado de criptos: a narrativa de poder computacional on-chain e de aluguel descentralizado de GPUs vinha acompanhando o fortalecimento das ações tradicionais de HPC; no curto prazo, o sentimento provavelmente deve sofrer pressão. Mas, em uma perspectiva mais longa, se o poder de precificação da nuvem tradicional for realmente enfraquecido, a computação descentralizada ganha uma nova janela de diferenciação.
Sem correr atrás do topo, sem tentar “pegar facas voando”; espere o padrão estrutural se formar.
#CoreWeave #AI算力 #HPC
CoreWeave despenca 13%, e as ações ligadas a HPC e a serviços de nuvem mais novos enfraquecem em bloco. O estopim foi o impacto nas manchetes da Meta — o mercado começa a reavaliar a lógica de valuation do setor de locação de poder computacional para IA.
Minha opinião: essa correção talvez não seja necessariamente ruim. No ano passado, sempre que alguém era rotulado como “nuvem de IA”, o papel era bombado pelos recursos. Porém, o ritmo de conversão em fluxo de caixa real era bem mais lento do que o movimento do preço das ações. Quando os gigantes emitem sinais de construção própria ou de negociação direta, o espaço de prêmio dos intermediários tende a ser comprimido.
Vale também observar o paralelo com o mercado de criptos: a narrativa de poder computacional on-chain e de aluguel descentralizado de GPUs vinha acompanhando o fortalecimento das ações tradicionais de HPC; no curto prazo, o sentimento provavelmente deve sofrer pressão. Mas, em uma perspectiva mais longa, se o poder de precificação da nuvem tradicional for realmente enfraquecido, a computação descentralizada ganha uma nova janela de diferenciação.
Sem correr atrás do topo, sem tentar “pegar facas voando”; espere o padrão estrutural se formar.
#CoreWeave #AI算力 #HPC
Minha opinião: essa correção talvez não seja necessariamente ruim. No ano passado, sempre que alguém era rotulado como “nuvem de IA”, o papel era bombado pelos recursos. Porém, o ritmo de conversão em fluxo de caixa real era bem mais lento do que o movimento do preço das ações. Quando os gigantes emitem sinais de construção própria ou de negociação direta, o espaço de prêmio dos intermediários tende a ser comprimido.
Vale também observar o paralelo com o mercado de criptos: a narrativa de poder computacional on-chain e de aluguel descentralizado de GPUs vinha acompanhando o fortalecimento das ações tradicionais de HPC; no curto prazo, o sentimento provavelmente deve sofrer pressão. Mas, em uma perspectiva mais longa, se o poder de precificação da nuvem tradicional for realmente enfraquecido, a computação descentralizada ganha uma nova janela de diferenciação.
Sem correr atrás do topo, sem tentar “pegar facas voando”; espere o padrão estrutural se formar.
#CoreWeave #AI算力 #HPC
101
·
--
CoreWeave cai 13% de uma só noite; ações de HPC e do novo tema de computação em nuvem enfraquecem em conjunto, e o estopim foi uma notícia relacionada à Meta.
O mercado começou a afrouxar a precificação da narrativa de capacidade computacional de IA. Recentemente, esses ativos foram perseguidos de forma absurda pelo dinheiro, e a valuation já antecipou as expectativas de demanda por capacidade de computação para vários anos à frente; qualquer fator negativo pode ser amplificado. O que a notícia da Meta revela? A dependência de clientes de hiperescala por nuvem de GPU de terceiros não é algo “imutável”. Se eles construírem capacidade própria ou ajustarem o ritmo de compras, a história dos “vendedores de água” perde força.
A lição também é clara para o setor cripto: a narrativa de capacidade computacional on-chain e projetos descentralizados de GPU também entraram nessa mesma onda beta. Se as ações tradicionais de HPC começarem a retornar a patamares de valuation mais racionais, a lógica de prêmio de valor (premium) dos tokens relacionados precisa ser reavaliada. Não trate a narrativa de IA como um “passe livre”; fluxo de caixa e concentração de clientes são os indicadores definitivos.
No curto prazo, vale continuar observando se mais fabricantes de hiperescala seguem ações semelhantes; isso determinará se esta queda foi uma “morte por sentimento” ou uma “morte por fundamentos”.
#AI #HPC #CoreWeave
CoreWeave cai 13% de uma só noite; ações de HPC e do novo tema de computação em nuvem enfraquecem em conjunto, e o estopim foi uma notícia relacionada à Meta.
O mercado começou a afrouxar a precificação da narrativa de capacidade computacional de IA. Recentemente, esses ativos foram perseguidos de forma absurda pelo dinheiro, e a valuation já antecipou as expectativas de demanda por capacidade de computação para vários anos à frente; qualquer fator negativo pode ser amplificado. O que a notícia da Meta revela? A dependência de clientes de hiperescala por nuvem de GPU de terceiros não é algo “imutável”. Se eles construírem capacidade própria ou ajustarem o ritmo de compras, a história dos “vendedores de água” perde força.
A lição também é clara para o setor cripto: a narrativa de capacidade computacional on-chain e projetos descentralizados de GPU também entraram nessa mesma onda beta. Se as ações tradicionais de HPC começarem a retornar a patamares de valuation mais racionais, a lógica de prêmio de valor (premium) dos tokens relacionados precisa ser reavaliada. Não trate a narrativa de IA como um “passe livre”; fluxo de caixa e concentração de clientes são os indicadores definitivos.
No curto prazo, vale continuar observando se mais fabricantes de hiperescala seguem ações semelhantes; isso determinará se esta queda foi uma “morte por sentimento” ou uma “morte por fundamentos”.
#AI #HPC #CoreWeave
O mercado começou a afrouxar a precificação da narrativa de capacidade computacional de IA. Recentemente, esses ativos foram perseguidos de forma absurda pelo dinheiro, e a valuation já antecipou as expectativas de demanda por capacidade de computação para vários anos à frente; qualquer fator negativo pode ser amplificado. O que a notícia da Meta revela? A dependência de clientes de hiperescala por nuvem de GPU de terceiros não é algo “imutável”. Se eles construírem capacidade própria ou ajustarem o ritmo de compras, a história dos “vendedores de água” perde força.
A lição também é clara para o setor cripto: a narrativa de capacidade computacional on-chain e projetos descentralizados de GPU também entraram nessa mesma onda beta. Se as ações tradicionais de HPC começarem a retornar a patamares de valuation mais racionais, a lógica de prêmio de valor (premium) dos tokens relacionados precisa ser reavaliada. Não trate a narrativa de IA como um “passe livre”; fluxo de caixa e concentração de clientes são os indicadores definitivos.
No curto prazo, vale continuar observando se mais fabricantes de hiperescala seguem ações semelhantes; isso determinará se esta queda foi uma “morte por sentimento” ou uma “morte por fundamentos”.
#AI #HPC #CoreWeave
69
·
--
$CRWVB #CoreWeave #NewListing #TradingVolume
{spot}(CRWVBUSDT)
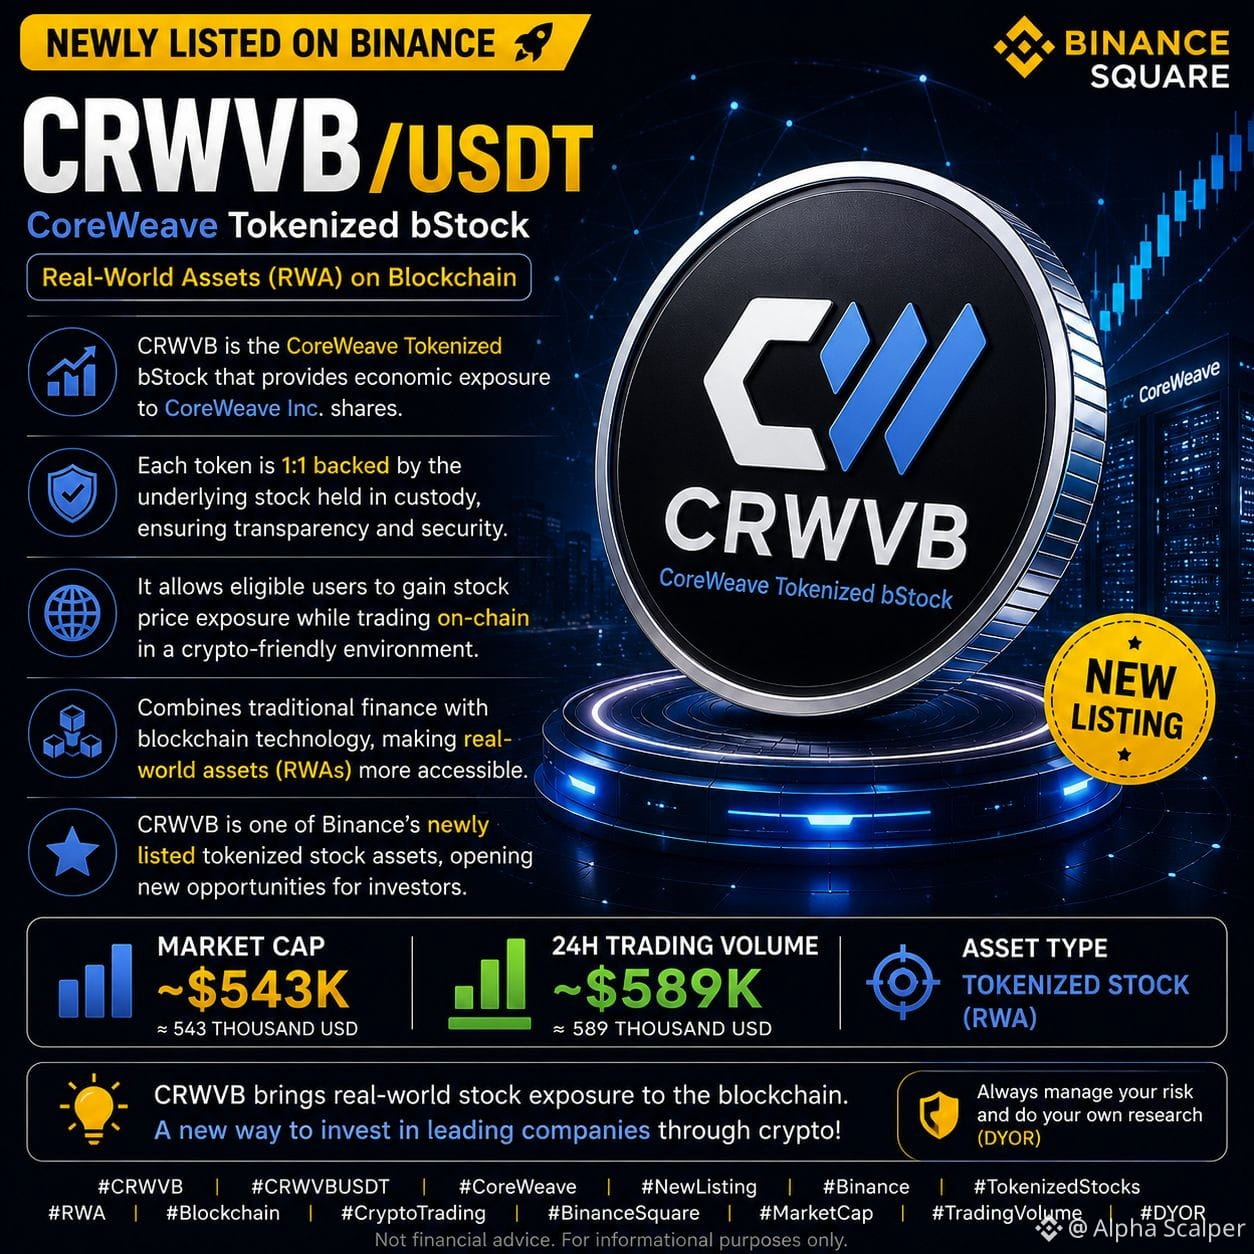
🚀 CRWVB/USDT – Listado Recém no Binance
CRWVB é o CoreWeave Tokenized bStock, um token baseado em blockchain que oferece exposição econômica às ações da CoreWeave Inc. Cada token é lastreado 1:1 pela ação subjacente mantida em custódia, permitindo que usuários elegíveis ganhem exposição ao preço das ações enquanto negociam on-chain. Ele combina finanças tradicionais com tecnologia blockchain, tornando ativos do mundo real (RWAs) acessíveis em um formato amigável para cripto. CRWVB é um dos novos ativos de “ações tokenizadas” listados na Binance, o que o torna um produto interessante para acompanhar.
📊 Market Cap: ~$543K
📈 Volume de Negociação 24H: ~$589K
💡 Como um ativo listado recentemente, a CRWVB pode apresentar maior volatilidade. Use sempre uma gestão de risco adequada e faça sua própria pesquisa (DYOR).
$CRWVB #CoreWeave #NewListing #TradingVolume
🚀 CRWVB/USDT – Listado Recém no Binance
CRWVB é o CoreWeave Tokenized bStock, um token baseado em blockchain que oferece exposição econômica às ações da CoreWeave Inc. Cada token é lastreado 1:1 pela ação subjacente mantida em custódia, permitindo que usuários elegíveis ganhem exposição ao preço das ações enquanto negociam on-chain. Ele combina finanças tradicionais com tecnologia blockchain, tornando ativos do mundo real (RWAs) acessíveis em um formato amigável para cripto. CRWVB é um dos novos ativos de “ações tokenizadas” listados na Binance, o que o torna um produto interessante para acompanhar.
📊 Market Cap: ~$543K
📈 Volume de Negociação 24H: ~$589K
💡 Como um ativo listado recentemente, a CRWVB pode apresentar maior volatilidade. Use sempre uma gestão de risco adequada e faça sua própria pesquisa (DYOR).
🚀 CRWVB/USDT – Listado Recém no Binance
CRWVB é o CoreWeave Tokenized bStock, um token baseado em blockchain que oferece exposição econômica às ações da CoreWeave Inc. Cada token é lastreado 1:1 pela ação subjacente mantida em custódia, permitindo que usuários elegíveis ganhem exposição ao preço das ações enquanto negociam on-chain. Ele combina finanças tradicionais com tecnologia blockchain, tornando ativos do mundo real (RWAs) acessíveis em um formato amigável para cripto. CRWVB é um dos novos ativos de “ações tokenizadas” listados na Binance, o que o torna um produto interessante para acompanhar.
📊 Market Cap: ~$543K
📈 Volume de Negociação 24H: ~$589K
💡 Como um ativo listado recentemente, a CRWVB pode apresentar maior volatilidade. Use sempre uma gestão de risco adequada e faça sua própria pesquisa (DYOR).
86
·
--
CoreWeave queda 13% em um único dia, ações do HPC e de conceitos emergentes de computação em nuvem enfraquecem em bloco, e o estopim é a mais recente movimentação da Meta.
A preocupação do mercado é, na verdade, bem simples: quando clientes de hiperescala começam a reavaliar o ritmo de gastos com capacidade de IA, as empresas do tipo “nova nuvem” que dependem fortemente de pedidos de um único grande cliente têm seus fundamentos de valuation reprecificados instantaneamente. A CoreWeave, assim como outras desse tipo de empresa, era vista nos últimos 12 meses como uma simples aposta-beta pura na infraestrutura de IA; agora também precisa encarar a realidade quanto à concentração de clientes e ao ciclo de retorno do investimento em capital (capex).
O que vale observar é que esse ajuste não é apenas do ponto de vista do sentimento. O setor de HPC cai junto, indicando que o mercado está colocando um ponto de interrogação na narrativa de “capacidade de IA sempre será insuficiente” — ao menos no ritmo de curto prazo.
Para a indústria cripto, esse sinal não é de pouca importância. As vertentes de DePIN e computação descentralizada têm usado o alto prêmio de valuation da nuvem GPU centralizada como um ponto de referência. Se as avaliações da nuvem tradicional continuarem a afrouxar, os pilares narrativos dos projetos de computação na cadeia também podem ser abalados.
Pontos para observar no curto prazo: a orientação de capex da Meta daqui para frente, se outros provedores de nuvem vão ajustar a estratégia de forma semelhante e a nova precificação do rótulo “infraestrutura de IA” no mercado secundário.
#AI算力 #CoreWeave #DePIN
CoreWeave queda 13% em um único dia, ações do HPC e de conceitos emergentes de computação em nuvem enfraquecem em bloco, e o estopim é a mais recente movimentação da Meta.
A preocupação do mercado é, na verdade, bem simples: quando clientes de hiperescala começam a reavaliar o ritmo de gastos com capacidade de IA, as empresas do tipo “nova nuvem” que dependem fortemente de pedidos de um único grande cliente têm seus fundamentos de valuation reprecificados instantaneamente. A CoreWeave, assim como outras desse tipo de empresa, era vista nos últimos 12 meses como uma simples aposta-beta pura na infraestrutura de IA; agora também precisa encarar a realidade quanto à concentração de clientes e ao ciclo de retorno do investimento em capital (capex).
O que vale observar é que esse ajuste não é apenas do ponto de vista do sentimento. O setor de HPC cai junto, indicando que o mercado está colocando um ponto de interrogação na narrativa de “capacidade de IA sempre será insuficiente” — ao menos no ritmo de curto prazo.
Para a indústria cripto, esse sinal não é de pouca importância. As vertentes de DePIN e computação descentralizada têm usado o alto prêmio de valuation da nuvem GPU centralizada como um ponto de referência. Se as avaliações da nuvem tradicional continuarem a afrouxar, os pilares narrativos dos projetos de computação na cadeia também podem ser abalados.
Pontos para observar no curto prazo: a orientação de capex da Meta daqui para frente, se outros provedores de nuvem vão ajustar a estratégia de forma semelhante e a nova precificação do rótulo “infraestrutura de IA” no mercado secundário.
#AI算力 #CoreWeave #DePIN
A preocupação do mercado é, na verdade, bem simples: quando clientes de hiperescala começam a reavaliar o ritmo de gastos com capacidade de IA, as empresas do tipo “nova nuvem” que dependem fortemente de pedidos de um único grande cliente têm seus fundamentos de valuation reprecificados instantaneamente. A CoreWeave, assim como outras desse tipo de empresa, era vista nos últimos 12 meses como uma simples aposta-beta pura na infraestrutura de IA; agora também precisa encarar a realidade quanto à concentração de clientes e ao ciclo de retorno do investimento em capital (capex).
O que vale observar é que esse ajuste não é apenas do ponto de vista do sentimento. O setor de HPC cai junto, indicando que o mercado está colocando um ponto de interrogação na narrativa de “capacidade de IA sempre será insuficiente” — ao menos no ritmo de curto prazo.
Para a indústria cripto, esse sinal não é de pouca importância. As vertentes de DePIN e computação descentralizada têm usado o alto prêmio de valuation da nuvem GPU centralizada como um ponto de referência. Se as avaliações da nuvem tradicional continuarem a afrouxar, os pilares narrativos dos projetos de computação na cadeia também podem ser abalados.
Pontos para observar no curto prazo: a orientação de capex da Meta daqui para frente, se outros provedores de nuvem vão ajustar a estratégia de forma semelhante e a nova precificação do rótulo “infraestrutura de IA” no mercado secundário.
#AI算力 #CoreWeave #DePIN
77
·
--
Em Alta
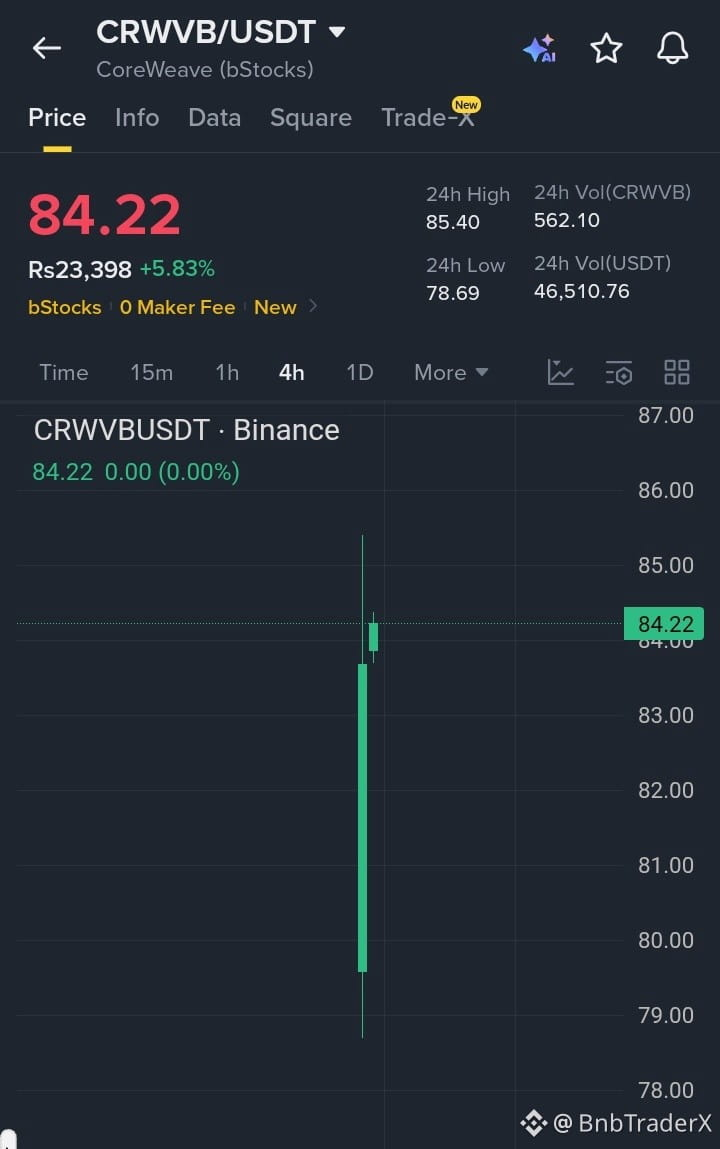
$CRWVB está mantendo uma forte estrutura de alta após recuperar níveis mais elevados com pressão de compra constante. Permanecer acima da zona de suporte atual mantém o momento positivo, e uma ruptura acima da máxima recente pode desencadear mais uma alta.
Alvos:
• $86.00
• $89.00
• $94.00
#CRWVB #CoreWeave #A #Stocks
{spot}(CRWVBUSDT)
$CRWVB está mantendo uma forte estrutura de alta após recuperar níveis mais elevados com pressão de compra constante. Permanecer acima da zona de suporte atual mantém o momento positivo, e uma ruptura acima da máxima recente pode desencadear mais uma alta.
Alvos:
• $86.00
• $89.00
• $94.00
#CRWVB #CoreWeave #A #Stocks
Alvos:
• $86.00
• $89.00
• $94.00
#CRWVB #CoreWeave #A #Stocks
2
67
CoreWeave despenca 13% em um único dia; ações ligadas a HPC e a novos serviços em nuvem enfraquecem em conjunto, e o estopim foi uma mensagem divulgada pela Meta.
O principal receio do mercado é, na verdade, bem simples: quando o maior comprador de capacidade de computação para IA passa a ser questionado quanto ao ritmo dos gastos de capital (capex), toda a lógica de valuation da cadeia da “venda de pás” (fornecedores para escavação) começa a ser reavaliada. Empresas como a CoreWeave — com alta alavancagem e forte dependência de grandes clientes — estão entre as primeiras a serem afetadas.
Alguns pontos que vale observar:
1) A narrativa de capacidade computacional para IA sai da fase de “expansão sem contestação” e entra no estágio de “validar ROI”; o risco de concentração de clientes volta a ser precificado;
2) O setor de nuvem nova e de HPC havia subido demais anteriormente; qualquer notícia ou pequena variação tende a disparar a realização de lucros;
3) Essa rodada de correção também funciona como um teste de estresse para a tendência de computação no mercado cripto na linha “IA + DePIN”; se os projetos de computação on-chain conseguem contar histórias diferenciadas, isso determinará se eles conseguem ou não avançar em uma tendência independente.
No curto prazo, o sentimento é mais cauteloso, mas se for apenas uma perturbação pontual da Meta e não uma virada estrutural do setor, a supercorreção pode ser uma oportunidade para montar posições em ativos de qualidade.
#AI算力 #CoreWeave #DePIN
CoreWeave despenca 13% em um único dia; ações ligadas a HPC e a novos serviços em nuvem enfraquecem em conjunto, e o estopim foi uma mensagem divulgada pela Meta.
O principal receio do mercado é, na verdade, bem simples: quando o maior comprador de capacidade de computação para IA passa a ser questionado quanto ao ritmo dos gastos de capital (capex), toda a lógica de valuation da cadeia da “venda de pás” (fornecedores para escavação) começa a ser reavaliada. Empresas como a CoreWeave — com alta alavancagem e forte dependência de grandes clientes — estão entre as primeiras a serem afetadas.
Alguns pontos que vale observar:
1) A narrativa de capacidade computacional para IA sai da fase de “expansão sem contestação” e entra no estágio de “validar ROI”; o risco de concentração de clientes volta a ser precificado;
2) O setor de nuvem nova e de HPC havia subido demais anteriormente; qualquer notícia ou pequena variação tende a disparar a realização de lucros;
3) Essa rodada de correção também funciona como um teste de estresse para a tendência de computação no mercado cripto na linha “IA + DePIN”; se os projetos de computação on-chain conseguem contar histórias diferenciadas, isso determinará se eles conseguem ou não avançar em uma tendência independente.
No curto prazo, o sentimento é mais cauteloso, mas se for apenas uma perturbação pontual da Meta e não uma virada estrutural do setor, a supercorreção pode ser uma oportunidade para montar posições em ativos de qualidade.
#AI算力 #CoreWeave #DePIN
O principal receio do mercado é, na verdade, bem simples: quando o maior comprador de capacidade de computação para IA passa a ser questionado quanto ao ritmo dos gastos de capital (capex), toda a lógica de valuation da cadeia da “venda de pás” (fornecedores para escavação) começa a ser reavaliada. Empresas como a CoreWeave — com alta alavancagem e forte dependência de grandes clientes — estão entre as primeiras a serem afetadas.
Alguns pontos que vale observar:
1) A narrativa de capacidade computacional para IA sai da fase de “expansão sem contestação” e entra no estágio de “validar ROI”; o risco de concentração de clientes volta a ser precificado;
2) O setor de nuvem nova e de HPC havia subido demais anteriormente; qualquer notícia ou pequena variação tende a disparar a realização de lucros;
3) Essa rodada de correção também funciona como um teste de estresse para a tendência de computação no mercado cripto na linha “IA + DePIN”; se os projetos de computação on-chain conseguem contar histórias diferenciadas, isso determinará se eles conseguem ou não avançar em uma tendência independente.
No curto prazo, o sentimento é mais cauteloso, mas se for apenas uma perturbação pontual da Meta e não uma virada estrutural do setor, a supercorreção pode ser uma oportunidade para montar posições em ativos de qualidade.
#AI算力 #CoreWeave #DePIN
65

·
--
Em Alta
🚀 $CRWV Acelerações à medida que a demanda por IA impulsiona receita recorde:
A CoreWeave ($CRWV ) está se destacando como uma das principais beneficiárias da acelerada alta do boom de infraestrutura de IA.
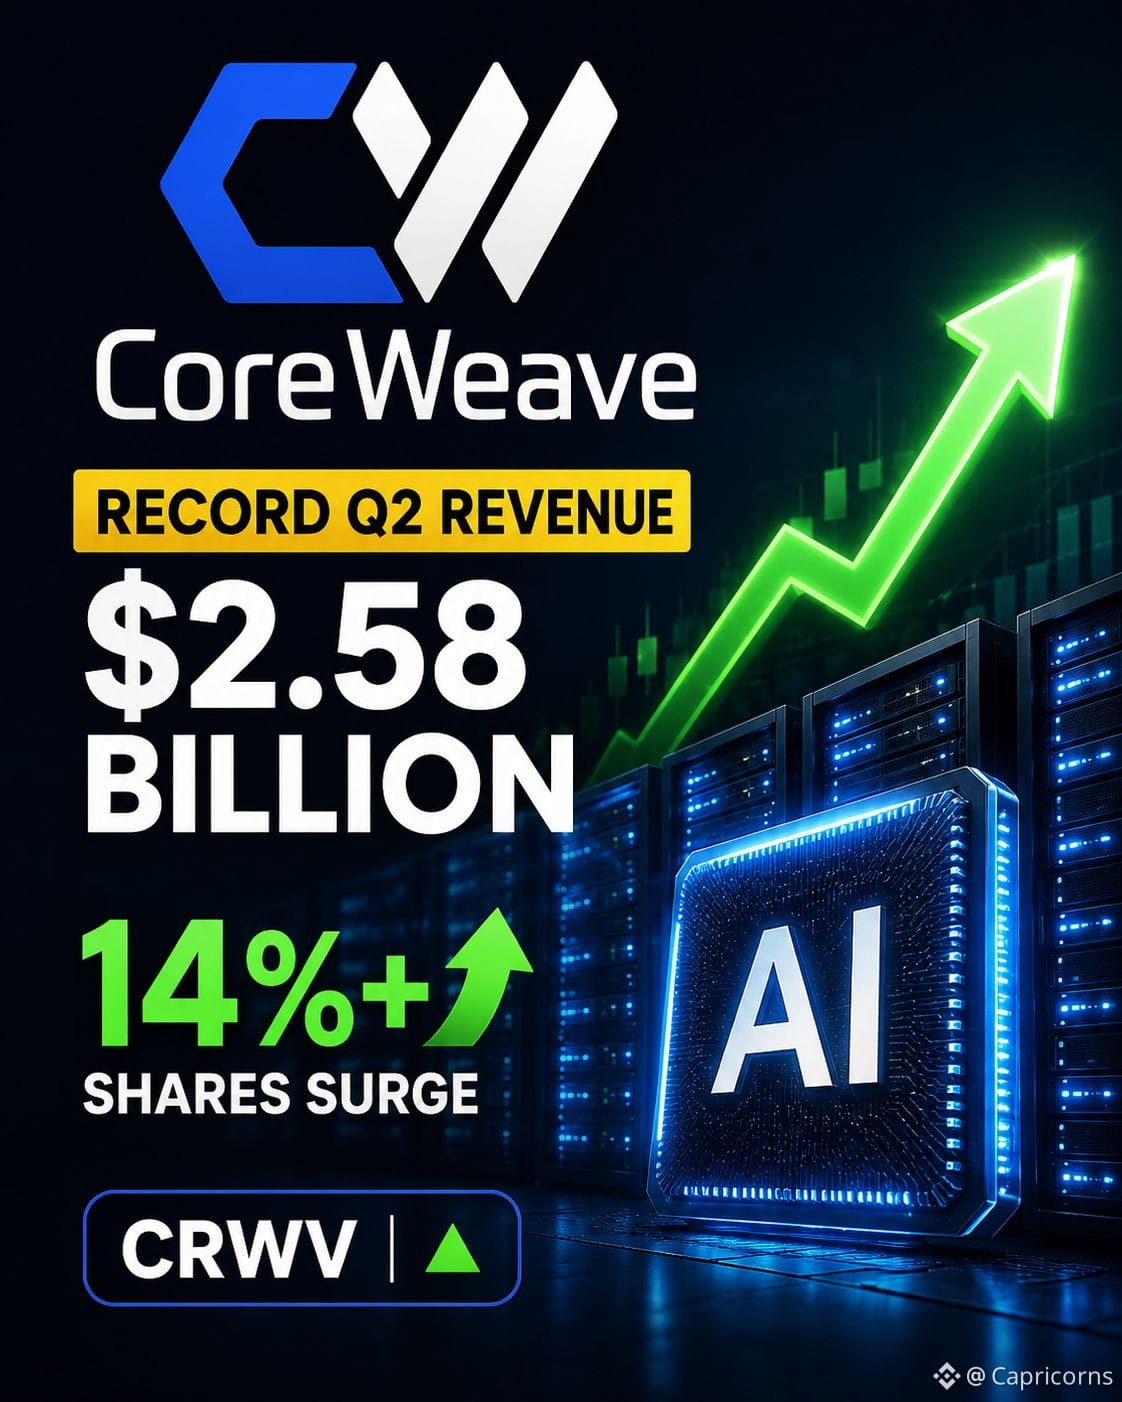
A provedora de nuvem focada em IA reportou US$ 2,58 bilhões em receita no 2T 2026, alta de cerca de 112% ano contra ano, superando as expectativas do mercado. Seu backlog de receitas alcançou aproximadamente US$ 104,2 bilhões, ressaltando uma forte demanda de longo prazo por capacidade de computação para IA.
A reação dos investidores foi imediata:
As ações da CRWV subiram mais de 14% no pregão estendido após a divulgação dos resultados. A empresa também elevou sua projeção de receita para 2026 para US$ 12,4–US$ 13,2 bilhões e aumentou sua previsão de investimentos (capex) para US$ 35–$39 bilhões enquanto continua expandindo sua infraestrutura de IA.
No entanto, o quadro não é totalmente otimista. A CoreWeave reportou uma perda líquida de US$ 626 milhões, destacando o custo enorme de ampliar data centers e capacidade de computação para IA.
📊 Por que isso importa para a cripto?
O ponto-chave para investidores em ativos digitais é a crescente concorrência por GPUs, eletricidade e capacidade de data center.
A infraestrutura de IA está atraindo volumes massivos de capital, criando uma tese de investimento poderosa que cada vez mais se sobrepõe aos mesmos recursos de computação e energia relevantes para mineração de cripto e infraestrutura de blockchain.
A demanda por IA está acelerando — mas essa mudança de capital se tornará um obstáculo de longo prazo para a cripto, ou IA e blockchain poderiam, eventualmente, se beneficiar do mesmo boom de infraestrutura?
#CoreWeave #CryptoNewss #topnews
🚀 $CRWV Acelerações à medida que a demanda por IA impulsiona receita recorde:
A CoreWeave ($CRWV ) está se destacando como uma das principais beneficiárias da acelerada alta do boom de infraestrutura de IA.
A provedora de nuvem focada em IA reportou US$ 2,58 bilhões em receita no 2T 2026, alta de cerca de 112% ano contra ano, superando as expectativas do mercado. Seu backlog de receitas alcançou aproximadamente US$ 104,2 bilhões, ressaltando uma forte demanda de longo prazo por capacidade de computação para IA.
A reação dos investidores foi imediata:
As ações da CRWV subiram mais de 14% no pregão estendido após a divulgação dos resultados. A empresa também elevou sua projeção de receita para 2026 para US$ 12,4–US$ 13,2 bilhões e aumentou sua previsão de investimentos (capex) para US$ 35–$39 bilhões enquanto continua expandindo sua infraestrutura de IA.
No entanto, o quadro não é totalmente otimista. A CoreWeave reportou uma perda líquida de US$ 626 milhões, destacando o custo enorme de ampliar data centers e capacidade de computação para IA.
📊 Por que isso importa para a cripto?
O ponto-chave para investidores em ativos digitais é a crescente concorrência por GPUs, eletricidade e capacidade de data center.
A infraestrutura de IA está atraindo volumes massivos de capital, criando uma tese de investimento poderosa que cada vez mais se sobrepõe aos mesmos recursos de computação e energia relevantes para mineração de cripto e infraestrutura de blockchain.
A demanda por IA está acelerando — mas essa mudança de capital se tornará um obstáculo de longo prazo para a cripto, ou IA e blockchain poderiam, eventualmente, se beneficiar do mesmo boom de infraestrutura?
#CoreWeave #CryptoNewss #topnews
A CoreWeave ($CRWV ) está se destacando como uma das principais beneficiárias da acelerada alta do boom de infraestrutura de IA.
A provedora de nuvem focada em IA reportou US$ 2,58 bilhões em receita no 2T 2026, alta de cerca de 112% ano contra ano, superando as expectativas do mercado. Seu backlog de receitas alcançou aproximadamente US$ 104,2 bilhões, ressaltando uma forte demanda de longo prazo por capacidade de computação para IA.
A reação dos investidores foi imediata:
As ações da CRWV subiram mais de 14% no pregão estendido após a divulgação dos resultados. A empresa também elevou sua projeção de receita para 2026 para US$ 12,4–US$ 13,2 bilhões e aumentou sua previsão de investimentos (capex) para US$ 35–$39 bilhões enquanto continua expandindo sua infraestrutura de IA.
No entanto, o quadro não é totalmente otimista. A CoreWeave reportou uma perda líquida de US$ 626 milhões, destacando o custo enorme de ampliar data centers e capacidade de computação para IA.
📊 Por que isso importa para a cripto?
O ponto-chave para investidores em ativos digitais é a crescente concorrência por GPUs, eletricidade e capacidade de data center.
A infraestrutura de IA está atraindo volumes massivos de capital, criando uma tese de investimento poderosa que cada vez mais se sobrepõe aos mesmos recursos de computação e energia relevantes para mineração de cripto e infraestrutura de blockchain.
A demanda por IA está acelerando — mas essa mudança de capital se tornará um obstáculo de longo prazo para a cripto, ou IA e blockchain poderiam, eventualmente, se beneficiar do mesmo boom de infraestrutura?
#CoreWeave #CryptoNewss #topnews
141

CoreWeave queda 13% em um único dia, ações ligadas à tese de HPC e de “novas nuvens” caem em bloco, e o gatilho foi uma informação relacionada divulgada pela Meta.
Alguns sinais dessa correção merecem atenção:
1) O “risco do lado do contratante” na narrativa de capacidade de computação para IA começa a aparecer. Empresas de “nova nuvem”, como a CoreWeave, dependem fortemente do ritmo de investimentos (capex) dos principais clientes. Assim que a Meta ou a Microsoft — pelo menos uma delas — mostrar desaceleração ou sinal de negociação, a avaliação (valuation) será reprecificada.
2) No ganho recente do setor de HPC, havia muitas premissas de “expansão perpétua”. Se a compra de capacidade de clientes de escala gigantesca sair do modo “corrida para garantir” e passar para uma compra mais criteriosa, a margem de lucro dos intermediários tende a ser comprimida de forma evidente.
3) Não ignore a ligação com o mercado cripto. A narrativa de computação on-chain, DePIN e tokens de IA, em grande medida, se apoiou na escassez de GPUs. Agora é hora de reavaliar: se o lado da oferta tradicional de HPC começar a afrouxar, por quanto tempo ainda a “premium” de capacidade do lado cripto conseguirá se sustentar?
No curto prazo, parece uma “morte por sentimento” (venda por emoção); no médio prazo, é o ponto de virada em que a infraestrutura de IA sai do modo “impulsionado por histórias” e entra no modo “impulsionado por fluxo de caixa”. Quem consegue acompanhar os resultados fica; quem fala de valuation, precisa esvaziar.
#AI算力 #HPC #CoreWeave
CoreWeave queda 13% em um único dia, ações ligadas à tese de HPC e de “novas nuvens” caem em bloco, e o gatilho foi uma informação relacionada divulgada pela Meta.
Alguns sinais dessa correção merecem atenção:
1) O “risco do lado do contratante” na narrativa de capacidade de computação para IA começa a aparecer. Empresas de “nova nuvem”, como a CoreWeave, dependem fortemente do ritmo de investimentos (capex) dos principais clientes. Assim que a Meta ou a Microsoft — pelo menos uma delas — mostrar desaceleração ou sinal de negociação, a avaliação (valuation) será reprecificada.
2) No ganho recente do setor de HPC, havia muitas premissas de “expansão perpétua”. Se a compra de capacidade de clientes de escala gigantesca sair do modo “corrida para garantir” e passar para uma compra mais criteriosa, a margem de lucro dos intermediários tende a ser comprimida de forma evidente.
3) Não ignore a ligação com o mercado cripto. A narrativa de computação on-chain, DePIN e tokens de IA, em grande medida, se apoiou na escassez de GPUs. Agora é hora de reavaliar: se o lado da oferta tradicional de HPC começar a afrouxar, por quanto tempo ainda a “premium” de capacidade do lado cripto conseguirá se sustentar?
No curto prazo, parece uma “morte por sentimento” (venda por emoção); no médio prazo, é o ponto de virada em que a infraestrutura de IA sai do modo “impulsionado por histórias” e entra no modo “impulsionado por fluxo de caixa”. Quem consegue acompanhar os resultados fica; quem fala de valuation, precisa esvaziar.
#AI算力 #HPC #CoreWeave
Alguns sinais dessa correção merecem atenção:
1) O “risco do lado do contratante” na narrativa de capacidade de computação para IA começa a aparecer. Empresas de “nova nuvem”, como a CoreWeave, dependem fortemente do ritmo de investimentos (capex) dos principais clientes. Assim que a Meta ou a Microsoft — pelo menos uma delas — mostrar desaceleração ou sinal de negociação, a avaliação (valuation) será reprecificada.
2) No ganho recente do setor de HPC, havia muitas premissas de “expansão perpétua”. Se a compra de capacidade de clientes de escala gigantesca sair do modo “corrida para garantir” e passar para uma compra mais criteriosa, a margem de lucro dos intermediários tende a ser comprimida de forma evidente.
3) Não ignore a ligação com o mercado cripto. A narrativa de computação on-chain, DePIN e tokens de IA, em grande medida, se apoiou na escassez de GPUs. Agora é hora de reavaliar: se o lado da oferta tradicional de HPC começar a afrouxar, por quanto tempo ainda a “premium” de capacidade do lado cripto conseguirá se sustentar?
No curto prazo, parece uma “morte por sentimento” (venda por emoção); no médio prazo, é o ponto de virada em que a infraestrutura de IA sai do modo “impulsionado por histórias” e entra no modo “impulsionado por fluxo de caixa”. Quem consegue acompanhar os resultados fica; quem fala de valuation, precisa esvaziar.
#AI算力 #HPC #CoreWeave
108
·
--
CoreWeave despenca 13% em um dia; ações de HPC e “novas nuvens” enfraquecem em conjunto. O estopim foi uma mensagem da Meta.
O que o mercado teme? Se a cadência de compras de capacidade de computação por parte de clientes de escala ultra-grande desacelerar, ou se aumentar a proporção de self-built (autoconstrução), então os players de “vender pá para o grande” ligados à nova nuvem ficam imediatamente expostos ao risco de concentração — já que a receita da CoreWeave depende fortemente de grandes clientes como Microsoft e Meta. Qualquer vento ou mudança tende a ser amplificado.
Vale notar que este não é um problema apenas da CoreWeave: é um teste de estresse da lógica de valuation do setor inteiro de infraestrutura de IA. No início, o mercado tratou “escassez de capacidade” como uma narrativa de continuidade, mas a estrutura de clientes excessivamente concentrada, a sustentabilidade de contratos de longo prazo e a pressão de depreciação são riscos que não dá para contornar.
A correlação com o mercado cripto também merece atenção: a narrativa DePIN e de computação descentralizada, em essência, pertence à mesma cadeia industrial que a nova nuvem — apenas com posições concorrenciais diferentes. Se ações tradicionais ligadas a HPC começarem a ser reavaliadas, o “ponto-âncora” de valuation da computação distribuída também pode afrouxar. No curto prazo, o sentimento tende a sofrer pressão; porém, no médio e longo prazo, isso pode realçar a vantagem de uma oferta descentralizada em resistir ao risco de concentração.
O risco não está no desaparecimento da demanda por IA, mas em quem conseguirá capturar essa demanda.
#AI #DePIN #CoreWeave
CoreWeave despenca 13% em um dia; ações de HPC e “novas nuvens” enfraquecem em conjunto. O estopim foi uma mensagem da Meta.
O que o mercado teme? Se a cadência de compras de capacidade de computação por parte de clientes de escala ultra-grande desacelerar, ou se aumentar a proporção de self-built (autoconstrução), então os players de “vender pá para o grande” ligados à nova nuvem ficam imediatamente expostos ao risco de concentração — já que a receita da CoreWeave depende fortemente de grandes clientes como Microsoft e Meta. Qualquer vento ou mudança tende a ser amplificado.
Vale notar que este não é um problema apenas da CoreWeave: é um teste de estresse da lógica de valuation do setor inteiro de infraestrutura de IA. No início, o mercado tratou “escassez de capacidade” como uma narrativa de continuidade, mas a estrutura de clientes excessivamente concentrada, a sustentabilidade de contratos de longo prazo e a pressão de depreciação são riscos que não dá para contornar.
A correlação com o mercado cripto também merece atenção: a narrativa DePIN e de computação descentralizada, em essência, pertence à mesma cadeia industrial que a nova nuvem — apenas com posições concorrenciais diferentes. Se ações tradicionais ligadas a HPC começarem a ser reavaliadas, o “ponto-âncora” de valuation da computação distribuída também pode afrouxar. No curto prazo, o sentimento tende a sofrer pressão; porém, no médio e longo prazo, isso pode realçar a vantagem de uma oferta descentralizada em resistir ao risco de concentração.
O risco não está no desaparecimento da demanda por IA, mas em quem conseguirá capturar essa demanda.
#AI #DePIN #CoreWeave
O que o mercado teme? Se a cadência de compras de capacidade de computação por parte de clientes de escala ultra-grande desacelerar, ou se aumentar a proporção de self-built (autoconstrução), então os players de “vender pá para o grande” ligados à nova nuvem ficam imediatamente expostos ao risco de concentração — já que a receita da CoreWeave depende fortemente de grandes clientes como Microsoft e Meta. Qualquer vento ou mudança tende a ser amplificado.
Vale notar que este não é um problema apenas da CoreWeave: é um teste de estresse da lógica de valuation do setor inteiro de infraestrutura de IA. No início, o mercado tratou “escassez de capacidade” como uma narrativa de continuidade, mas a estrutura de clientes excessivamente concentrada, a sustentabilidade de contratos de longo prazo e a pressão de depreciação são riscos que não dá para contornar.
A correlação com o mercado cripto também merece atenção: a narrativa DePIN e de computação descentralizada, em essência, pertence à mesma cadeia industrial que a nova nuvem — apenas com posições concorrenciais diferentes. Se ações tradicionais ligadas a HPC começarem a ser reavaliadas, o “ponto-âncora” de valuation da computação distribuída também pode afrouxar. No curto prazo, o sentimento tende a sofrer pressão; porém, no médio e longo prazo, isso pode realçar a vantagem de uma oferta descentralizada em resistir ao risco de concentração.
O risco não está no desaparecimento da demanda por IA, mas em quem conseguirá capturar essa demanda.
#AI #DePIN #CoreWeave
99
·
--
Em Alta
$CRWV no gráfico de 1 hora mostra uma forte recuperação em forma de V após testar um fundo local perto de $95,00. O preço recuperou com sucesso o nível psicológico de $100,00 e está mostrando um forte momentum bullish com velas verdes consecutivas levando até $102,07. Se os compradores conseguirem manter essa pressão, o ativo tem grande chance de desafiar o cluster de resistência imediata em torno de $104,00, abrindo a porta para um movimento ascendente prolongado. No entanto, se o preço for rejeitado na resistência local atual, um breve reteste do nível de suporte de $100,00 pode ser esperado antes da próxima expansão direcional.
Meta 1: $103,80
Meta 2: $106,00
Meta 3: $108,50
#CRWV #CoreWeave #CryptoTrading
{future}(CRWVUSDT)
$CRWV no gráfico de 1 hora mostra uma forte recuperação em forma de V após testar um fundo local perto de $95,00. O preço recuperou com sucesso o nível psicológico de $100,00 e está mostrando um forte momentum bullish com velas verdes consecutivas levando até $102,07. Se os compradores conseguirem manter essa pressão, o ativo tem grande chance de desafiar o cluster de resistência imediata em torno de $104,00, abrindo a porta para um movimento ascendente prolongado. No entanto, se o preço for rejeitado na resistência local atual, um breve reteste do nível de suporte de $100,00 pode ser esperado antes da próxima expansão direcional.
Meta 1: $103,80
Meta 2: $106,00
Meta 3: $108,50
#CRWV #CoreWeave #CryptoTrading
Meta 1: $103,80
Meta 2: $106,00
Meta 3: $108,50
#CRWV #CoreWeave #CryptoTrading
1
114
CoreWeave Tokenized Stock ($CRWV) tendência recente é bastante impressionante. Em uma semana, subiu mais de 26%, com uma sustentação fundamental bem sólida.
Primeiro, vamos olhar para os resultados: a receita do Q2 praticamente dobrou, chegando a US$ 257 milhões — um ritmo de crescimento que não é comum no ambiente macro atual. Ainda mais importante é a carteira de pedidos: o backlog de US$ 104,2 bilhões ainda não inclui os US$ 25 bilhões de pedidos adicionais do Q3. Do lado da demanda, a sensação é de que “não há teto à vista”.
O lado da oferta também tem boas histórias: os contratos existentes de A100 foram estendidos até 2029, indicando que os principais clientes ficam com parcerias de longo prazo garantidas. Além disso, as cotações das GPUs das séries Black Gold e Vera Rubin atingiram máximas históricas, melhorando continuamente a viabilidade econômica por placa.
Em dados de mercado, o preço atual do $CRWV é US$ 82,53; o volume negociado em 24 horas é de US$ 36,26. Embora a base seja pequena, a liquidez é suficiente para garantir boa elasticidade de oscilação. Carteira de pedidos, aceleração de receitas e precificação dos produtos entram em sintonia, e o impulso de alta no curto prazo continua relativamente forte.
O que vale observar é que essas “ações tokenizadas” ainda sofrem influência dos horários de negociação do mercado de ações dos EUA e da liquidez subjacente. No after-market ou em horários da Ásia, podem ocorrer desvios; portanto, controlar o tamanho da posição e definir stop-loss ainda é fundamental.
#CoreWeave #代币化股票 #AI算力
CoreWeave Tokenized Stock ($CRWV ) tendência recente é bastante impressionante. Em uma semana, subiu mais de 26%, com uma sustentação fundamental bem sólida.
Primeiro, vamos olhar para os resultados: a receita do Q2 praticamente dobrou, chegando a US$ 257 milhões — um ritmo de crescimento que não é comum no ambiente macro atual. Ainda mais importante é a carteira de pedidos: o backlog de US$ 104,2 bilhões ainda não inclui os US$ 25 bilhões de pedidos adicionais do Q3. Do lado da demanda, a sensação é de que “não há teto à vista”.
O lado da oferta também tem boas histórias: os contratos existentes de A100 foram estendidos até 2029, indicando que os principais clientes ficam com parcerias de longo prazo garantidas. Além disso, as cotações das GPUs das séries Black Gold e Vera Rubin atingiram máximas históricas, melhorando continuamente a viabilidade econômica por placa.
Em dados de mercado, o preço atual do $CRWV é US$ 82,53; o volume negociado em 24 horas é de US$ 36,26. Embora a base seja pequena, a liquidez é suficiente para garantir boa elasticidade de oscilação. Carteira de pedidos, aceleração de receitas e precificação dos produtos entram em sintonia, e o impulso de alta no curto prazo continua relativamente forte.
O que vale observar é que essas “ações tokenizadas” ainda sofrem influência dos horários de negociação do mercado de ações dos EUA e da liquidez subjacente. No after-market ou em horários da Ásia, podem ocorrer desvios; portanto, controlar o tamanho da posição e definir stop-loss ainda é fundamental.
#CoreWeave #代币化股票 #AI算力
Primeiro, vamos olhar para os resultados: a receita do Q2 praticamente dobrou, chegando a US$ 257 milhões — um ritmo de crescimento que não é comum no ambiente macro atual. Ainda mais importante é a carteira de pedidos: o backlog de US$ 104,2 bilhões ainda não inclui os US$ 25 bilhões de pedidos adicionais do Q3. Do lado da demanda, a sensação é de que “não há teto à vista”.
O lado da oferta também tem boas histórias: os contratos existentes de A100 foram estendidos até 2029, indicando que os principais clientes ficam com parcerias de longo prazo garantidas. Além disso, as cotações das GPUs das séries Black Gold e Vera Rubin atingiram máximas históricas, melhorando continuamente a viabilidade econômica por placa.
Em dados de mercado, o preço atual do $CRWV é US$ 82,53; o volume negociado em 24 horas é de US$ 36,26. Embora a base seja pequena, a liquidez é suficiente para garantir boa elasticidade de oscilação. Carteira de pedidos, aceleração de receitas e precificação dos produtos entram em sintonia, e o impulso de alta no curto prazo continua relativamente forte.
O que vale observar é que essas “ações tokenizadas” ainda sofrem influência dos horários de negociação do mercado de ações dos EUA e da liquidez subjacente. No after-market ou em horários da Ásia, podem ocorrer desvios; portanto, controlar o tamanho da posição e definir stop-loss ainda é fundamental.
#CoreWeave #代币化股票 #AI算力
103
CoreWeave despenca 13% em um único dia, enquanto as ações ligadas a HPC e ao emergente setor de computação em nuvem enfraquecem coletivamente.
O estopim foi a ação mais recente da Meta — a interpretação do mercado é que o ritmo de aquisição de capacidade de computação de um cliente em escala supergrande poderá desacelerar, atingindo diretamente esse grupo de papéis que tem como narrativa central a "locação de poder de computação de IA".
Alguns pontos que merecem atenção:
Em primeiro lugar, a avaliação de empresas como a CoreWeave depende fortemente da previsibilidade dos pedidos de capacidade de computação no longo prazo; caso qualquer sinal de ajuste venha de clientes líderes, a sensibilidade é extremamente alta;
Em segundo lugar, as ações ligadas ao conceito de HPC haviam subido bastante anteriormente, já acumulando ganhos — as notícias relacionadas à Meta viraram o gatilho para realização concentrada de lucros;
Em terceiro lugar, é necessário diferenciar "desaceleração dos gastos com investimentos" de "reallocação dos gastos de capital" — se for a segunda hipótese, a pressão tende a se concentrar mais nos locadores do que nos provedores de capacidade de computação upstream.
Também vale notar o paralelo com o mercado cripto: a narrativa de computação de IA sempre foi a interseção comum entre Web2 e Web3; quando a nuvem tradicional de IA tem sua avaliação reestimada, a lógica de precificação do setor de computação descentralizada pode ser reavaliada de forma passiva.
No curto prazo, o sentimento é mais pessimista, mas o verdadeiro divisor de águas ainda depende de a orientação de investimentos de capital da Meta se materializar.
#CoreWeave #AI算力 #HPC
CoreWeave despenca 13% em um único dia, enquanto as ações ligadas a HPC e ao emergente setor de computação em nuvem enfraquecem coletivamente.
O estopim foi a ação mais recente da Meta — a interpretação do mercado é que o ritmo de aquisição de capacidade de computação de um cliente em escala supergrande poderá desacelerar, atingindo diretamente esse grupo de papéis que tem como narrativa central a "locação de poder de computação de IA".
Alguns pontos que merecem atenção:
Em primeiro lugar, a avaliação de empresas como a CoreWeave depende fortemente da previsibilidade dos pedidos de capacidade de computação no longo prazo; caso qualquer sinal de ajuste venha de clientes líderes, a sensibilidade é extremamente alta;
Em segundo lugar, as ações ligadas ao conceito de HPC haviam subido bastante anteriormente, já acumulando ganhos — as notícias relacionadas à Meta viraram o gatilho para realização concentrada de lucros;
Em terceiro lugar, é necessário diferenciar "desaceleração dos gastos com investimentos" de "reallocação dos gastos de capital" — se for a segunda hipótese, a pressão tende a se concentrar mais nos locadores do que nos provedores de capacidade de computação upstream.
Também vale notar o paralelo com o mercado cripto: a narrativa de computação de IA sempre foi a interseção comum entre Web2 e Web3; quando a nuvem tradicional de IA tem sua avaliação reestimada, a lógica de precificação do setor de computação descentralizada pode ser reavaliada de forma passiva.
No curto prazo, o sentimento é mais pessimista, mas o verdadeiro divisor de águas ainda depende de a orientação de investimentos de capital da Meta se materializar.
#CoreWeave #AI算力 #HPC
O estopim foi a ação mais recente da Meta — a interpretação do mercado é que o ritmo de aquisição de capacidade de computação de um cliente em escala supergrande poderá desacelerar, atingindo diretamente esse grupo de papéis que tem como narrativa central a "locação de poder de computação de IA".
Alguns pontos que merecem atenção:
Em primeiro lugar, a avaliação de empresas como a CoreWeave depende fortemente da previsibilidade dos pedidos de capacidade de computação no longo prazo; caso qualquer sinal de ajuste venha de clientes líderes, a sensibilidade é extremamente alta;
Em segundo lugar, as ações ligadas ao conceito de HPC haviam subido bastante anteriormente, já acumulando ganhos — as notícias relacionadas à Meta viraram o gatilho para realização concentrada de lucros;
Em terceiro lugar, é necessário diferenciar "desaceleração dos gastos com investimentos" de "reallocação dos gastos de capital" — se for a segunda hipótese, a pressão tende a se concentrar mais nos locadores do que nos provedores de capacidade de computação upstream.
Também vale notar o paralelo com o mercado cripto: a narrativa de computação de IA sempre foi a interseção comum entre Web2 e Web3; quando a nuvem tradicional de IA tem sua avaliação reestimada, a lógica de precificação do setor de computação descentralizada pode ser reavaliada de forma passiva.
No curto prazo, o sentimento é mais pessimista, mas o verdadeiro divisor de águas ainda depende de a orientação de investimentos de capital da Meta se materializar.
#CoreWeave #AI算力 #HPC
78
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#FedRateWatch
1.7M visualizações
7,264 a discutir
2
#DotPlotSignalsOneMoreHikeIn2026
710 visualizações
30 a discutir
3
#FedHikes25BpsUSStocksClose
3,353 visualizações
72 a discutir
4
#AaveToLaunchRWAMarketOnAvalanche
0 visualizações
2 a discutir
5
#CryptoVCFundingRebounds$5.6BInQ2
1,906 visualizações
18 a discutir
6
#RevolutHackersDemand$3MInMonero
207 visualizações
3 a discutir
7
#ZcashRises6%
91,897 visualizações
855 a discutir
8
#XRPSinks10%
56,643 visualizações
561 a discutir
9
#BitcoinETFsShed$450M
10,120 visualizações
111 a discutir
10
#CircleOpensArcMainnet
25,096 visualizações
355 a discutir