
#capex
capex
4,546 visualizações
40 a discutir
Popular
Mais recente
🚨 Amazon Aumenta o CapEx de 2026 para US$ 220 bilhões: Investimento em IA atinge novo recorde
A Amazon elevou sua previsão de gastos de capital (CapEx) para 2026 de US$ 200 bilhões para US$ 220 bilhões, marcando um dos maiores planos de investimento anuais da empresa. Os gastos adicionais serão destinados principalmente a financiar infraestrutura de IA, expansão da nuvem da AWS e novos data centers de próxima geração para atender à crescente demanda por serviços de inteligência artificial.
AmazonRaises2026CapexTo$220B #amazon #AWS #AI #CapEx #StockMarket #Investing #TechNews #ArtificialIntelligence #CloudComputing #NASDAQ #Finance
$BAR $YGG
{future}(YGGUSDT)
🚨 Amazon Aumenta o CapEx de 2026 para US$ 220 bilhões: Investimento em IA atinge novo recorde
A Amazon elevou sua previsão de gastos de capital (CapEx) para 2026 de US$ 200 bilhões para US$ 220 bilhões, marcando um dos maiores planos de investimento anuais da empresa. Os gastos adicionais serão destinados principalmente a financiar infraestrutura de IA, expansão da nuvem da AWS e novos data centers de próxima geração para atender à crescente demanda por serviços de inteligência artificial.
AmazonRaises2026CapexTo$220B #amazon #AWS #AI #CapEx #StockMarket #Investing #TechNews #ArtificialIntelligence #CloudComputing #NASDAQ #Finance
$BAR $YGG
A Amazon elevou sua previsão de gastos de capital (CapEx) para 2026 de US$ 200 bilhões para US$ 220 bilhões, marcando um dos maiores planos de investimento anuais da empresa. Os gastos adicionais serão destinados principalmente a financiar infraestrutura de IA, expansão da nuvem da AWS e novos data centers de próxima geração para atender à crescente demanda por serviços de inteligência artificial.
AmazonRaises2026CapexTo$220B #amazon #AWS #AI #CapEx #StockMarket #Investing #TechNews #ArtificialIntelligence #CloudComputing #NASDAQ #Finance
$BAR $YGG
46

#NvidiaToInvest
Vamos notar agora a compra da Nvidia de redes elétricas? 😂 Investir 2 bilhões de dólares na Lancium significa que o gasto das maiores empresas de tecnologia no segundo trimestre não está apenas “quente”—ele está literalmente derretendo! 🔌 Quando as chips de IA precisam de tanta energia que a Nvidia é literalmente forçada a comprar “tomadas”, você sabe que a “guerra de infraestrutura” começou. 🚀
O que os traders devem fazer? Pare de perseguir memecoins mortas. Observe os setores de infraestrutura de IA, energia e computação descentralizada. Siga o dinheiro inteligente, mas não pule (FOMO) às cegas! 📈
DYOR! Isso não é conselho financeiro.
Acompanhe, por favor
#AIInfrastructure #Capex #NVIDIA
$NVDAon
{alpha}(560xa9ee28c80f960b889dfbd1902055218cba016f75)
#NvidiaToInvest
Vamos notar agora a compra da Nvidia de redes elétricas? 😂 Investir 2 bilhões de dólares na Lancium significa que o gasto das maiores empresas de tecnologia no segundo trimestre não está apenas “quente”—ele está literalmente derretendo! 🔌 Quando as chips de IA precisam de tanta energia que a Nvidia é literalmente forçada a comprar “tomadas”, você sabe que a “guerra de infraestrutura” começou. 🚀
O que os traders devem fazer? Pare de perseguir memecoins mortas. Observe os setores de infraestrutura de IA, energia e computação descentralizada. Siga o dinheiro inteligente, mas não pule (FOMO) às cegas! 📈
DYOR! Isso não é conselho financeiro.
Acompanhe, por favor
#AIInfrastructure #Capex #NVIDIA
$NVDAon
Vamos notar agora a compra da Nvidia de redes elétricas? 😂 Investir 2 bilhões de dólares na Lancium significa que o gasto das maiores empresas de tecnologia no segundo trimestre não está apenas “quente”—ele está literalmente derretendo! 🔌 Quando as chips de IA precisam de tanta energia que a Nvidia é literalmente forçada a comprar “tomadas”, você sabe que a “guerra de infraestrutura” começou. 🚀
O que os traders devem fazer? Pare de perseguir memecoins mortas. Observe os setores de infraestrutura de IA, energia e computação descentralizada. Siga o dinheiro inteligente, mas não pule (FOMO) às cegas! 📈
DYOR! Isso não é conselho financeiro.
Acompanhe, por favor
#AIInfrastructure #Capex #NVIDIA
$NVDAon
1
43

·
--
O mercado interpretou em excesso a reportagem da Bloomberg sobre “vender capacidade excedente”. Depois que o sensacionalismo do título foi ampliado, muitas pessoas passaram a acreditar que a demanda por infraestrutura de IA atingiu o pico e que os gastos de capital deveriam entrar em um ciclo descendente. Mas, se você juntar o artigo original com os desdobramentos divulgados posteriormente, a lógica na verdade é o inverso.
A Meta já elevou novamente a sua orientação de Capex para 2026, enquanto, do lado da Google, a oferta externa de capacidade de computação do Gemini continua sendo restringida, fazendo com que as principais empresas de nuvem não consigam obter aceleradores em quantidade suficiente. O chamado “vender capacidade excedente” é mais uma reestruturação de alocação do que um excesso de capacidade em termos de volume total. A oferta e a demanda reais ainda estão, na verdade, em um cenário mais apertado.
Ao mapear para a correção da sequência $META , o desconto gerado pela liquidação emocional não está sincronizado com os fundamentos: o preço atual é US$ 2,95, a capitalização de mercado é de cerca de US$ 61,47 milhões, e o volume de negociação em 24h é apenas US$ 317 mil. A liquidez relativamente baixa significa que qualquer ajuste de narrativa será amplificado. Quando a narrativa macro voltar de “pânico de pico” para “escassez de capacidade de computação”, a sensibilidade da valuation tende a aparecer primeiro nesse tipo de ativo de pequena capitalização.
No curto prazo, continue de olho em duas variáveis: em primeiro lugar, a mudança marginal nas orientações de Capex das supergigantes; em segundo, o ritmo de fornecimento do Gemini e de chips desenvolvidos internamente. Se qualquer um dos dois pender para uma postura mais “hawkish”, a janela para recomposição tende a se abrir.
#MetaDAO #AI算力 #Capex
O mercado interpretou em excesso a reportagem da Bloomberg sobre “vender capacidade excedente”. Depois que o sensacionalismo do título foi ampliado, muitas pessoas passaram a acreditar que a demanda por infraestrutura de IA atingiu o pico e que os gastos de capital deveriam entrar em um ciclo descendente. Mas, se você juntar o artigo original com os desdobramentos divulgados posteriormente, a lógica na verdade é o inverso.
A Meta já elevou novamente a sua orientação de Capex para 2026, enquanto, do lado da Google, a oferta externa de capacidade de computação do Gemini continua sendo restringida, fazendo com que as principais empresas de nuvem não consigam obter aceleradores em quantidade suficiente. O chamado “vender capacidade excedente” é mais uma reestruturação de alocação do que um excesso de capacidade em termos de volume total. A oferta e a demanda reais ainda estão, na verdade, em um cenário mais apertado.
Ao mapear para a correção da sequência $META , o desconto gerado pela liquidação emocional não está sincronizado com os fundamentos: o preço atual é US$ 2,95, a capitalização de mercado é de cerca de US$ 61,47 milhões, e o volume de negociação em 24h é apenas US$ 317 mil. A liquidez relativamente baixa significa que qualquer ajuste de narrativa será amplificado. Quando a narrativa macro voltar de “pânico de pico” para “escassez de capacidade de computação”, a sensibilidade da valuation tende a aparecer primeiro nesse tipo de ativo de pequena capitalização.
No curto prazo, continue de olho em duas variáveis: em primeiro lugar, a mudança marginal nas orientações de Capex das supergigantes; em segundo, o ritmo de fornecimento do Gemini e de chips desenvolvidos internamente. Se qualquer um dos dois pender para uma postura mais “hawkish”, a janela para recomposição tende a se abrir.
#MetaDAO #AI算力 #Capex
A Meta já elevou novamente a sua orientação de Capex para 2026, enquanto, do lado da Google, a oferta externa de capacidade de computação do Gemini continua sendo restringida, fazendo com que as principais empresas de nuvem não consigam obter aceleradores em quantidade suficiente. O chamado “vender capacidade excedente” é mais uma reestruturação de alocação do que um excesso de capacidade em termos de volume total. A oferta e a demanda reais ainda estão, na verdade, em um cenário mais apertado.
Ao mapear para a correção da sequência $META , o desconto gerado pela liquidação emocional não está sincronizado com os fundamentos: o preço atual é US$ 2,95, a capitalização de mercado é de cerca de US$ 61,47 milhões, e o volume de negociação em 24h é apenas US$ 317 mil. A liquidez relativamente baixa significa que qualquer ajuste de narrativa será amplificado. Quando a narrativa macro voltar de “pânico de pico” para “escassez de capacidade de computação”, a sensibilidade da valuation tende a aparecer primeiro nesse tipo de ativo de pequena capitalização.
No curto prazo, continue de olho em duas variáveis: em primeiro lugar, a mudança marginal nas orientações de Capex das supergigantes; em segundo, o ritmo de fornecimento do Gemini e de chips desenvolvidos internamente. Se qualquer um dos dois pender para uma postura mais “hawkish”, a janela para recomposição tende a se abrir.
#MetaDAO #AI算力 #Capex
1
33

·
--
$FET O CAPEX DISPARA PARA US$ 1,4 TRILHÃO E PODE DESENCADEAR UM BOOM NA UTILIDADE DE TOKENS 📈
Gargalos na cadeia de suprimentos e o aumento da demanda por computação estão acelerando as construções dos hyperscalers, com gastos projetados para atingir US$ 1,2 trilhão até 2027. Isso dá suporte direto à tese para tokens de infraestrutura de IA descentralizada como $FET .
As previsões elevadas da Morgan Stanley para Meta, Amazon e Google confirmam que o cenário otimista ainda não atingiu o pico. A taxa de crescimento anual composta aqui é impressionante. Você está posicionado para essa mudança estrutural na demanda por computação?
Não é aconselhamento financeiro. Gerencie sempre seu risco.
#FET #AITokens #Infrastructure #Capex
💎
$FET O CAPEX DISPARA PARA US$ 1,4 TRILHÃO E PODE DESENCADEAR UM BOOM NA UTILIDADE DE TOKENS 📈
Gargalos na cadeia de suprimentos e o aumento da demanda por computação estão acelerando as construções dos hyperscalers, com gastos projetados para atingir US$ 1,2 trilhão até 2027. Isso dá suporte direto à tese para tokens de infraestrutura de IA descentralizada como $FET .
As previsões elevadas da Morgan Stanley para Meta, Amazon e Google confirmam que o cenário otimista ainda não atingiu o pico. A taxa de crescimento anual composta aqui é impressionante. Você está posicionado para essa mudança estrutural na demanda por computação?
Não é aconselhamento financeiro. Gerencie sempre seu risco.
#FET #AITokens #Infrastructure #Capex
💎
Gargalos na cadeia de suprimentos e o aumento da demanda por computação estão acelerando as construções dos hyperscalers, com gastos projetados para atingir US$ 1,2 trilhão até 2027. Isso dá suporte direto à tese para tokens de infraestrutura de IA descentralizada como $FET .
As previsões elevadas da Morgan Stanley para Meta, Amazon e Google confirmam que o cenário otimista ainda não atingiu o pico. A taxa de crescimento anual composta aqui é impressionante. Você está posicionado para essa mudança estrutural na demanda por computação?
Não é aconselhamento financeiro. Gerencie sempre seu risco.
#FET #AITokens #Infrastructure #Capex
💎
81

·
--
$TSM Q2 BATIDAS ESTIMATIVAS, RETROCESSOS NAS AÇÕES 3,6% 🔥
A TSMC acabou de entregar um Q2 histórico, com lucro líquido subindo 77% YoY e receita disparando 36%. Ainda assim, a ação caiu mais de 4% durante o pregão antes de fechar em -3,6% em uma bolsa de primeira linha. O recuo veio apesar da orientação de capex elevada de US$ 60–64B por ano para os próximos três anos — um sinal de alta de longo prazo. Isso parece uma reação clássica de “venda a notícia”, mas a estrutura por baixo pode oferecer uma reentrada se a liquidez varrer para baixo. Você está esperando uma varredura das mínimas recentes ou vai entrar aqui?
Não é aconselhamento financeiro. Sempre gerencie seu risco.
#TSM #EarningsReport #Capex #SellTheNews
🔥
$TSM Q2 BATIDAS ESTIMATIVAS, RETROCESSOS NAS AÇÕES 3,6% 🔥
A TSMC acabou de entregar um Q2 histórico, com lucro líquido subindo 77% YoY e receita disparando 36%. Ainda assim, a ação caiu mais de 4% durante o pregão antes de fechar em -3,6% em uma bolsa de primeira linha. O recuo veio apesar da orientação de capex elevada de US$ 60–64B por ano para os próximos três anos — um sinal de alta de longo prazo. Isso parece uma reação clássica de “venda a notícia”, mas a estrutura por baixo pode oferecer uma reentrada se a liquidez varrer para baixo. Você está esperando uma varredura das mínimas recentes ou vai entrar aqui?
Não é aconselhamento financeiro. Sempre gerencie seu risco.
#TSM #EarningsReport #Capex #SellTheNews
🔥
A TSMC acabou de entregar um Q2 histórico, com lucro líquido subindo 77% YoY e receita disparando 36%. Ainda assim, a ação caiu mais de 4% durante o pregão antes de fechar em -3,6% em uma bolsa de primeira linha. O recuo veio apesar da orientação de capex elevada de US$ 60–64B por ano para os próximos três anos — um sinal de alta de longo prazo. Isso parece uma reação clássica de “venda a notícia”, mas a estrutura por baixo pode oferecer uma reentrada se a liquidez varrer para baixo. Você está esperando uma varredura das mínimas recentes ou vai entrar aqui?
Não é aconselhamento financeiro. Sempre gerencie seu risco.
#TSM #EarningsReport #Capex #SellTheNews
🔥
61

O ALFABETO ACABOU DE ABRIR UMA NOVA FRENTE NA GUERRA DO CAPEX $AI ⚡ 💥
A controladora do Google acabou de contratar bancos para seu primeiro bond em dólar australiano — até quatro parcelas (tranches), sendo a mais longa de 20 anos. 💡 Isso vem na sequência de um bond de US$ 25B e de cerca de US$ 85B em captações de equity. A expansão da IA já não é um jogo de uma única moeda — é uma busca global por capital. 🌊
O Morgan Stanley estima que a emissão de bonds ligados à IA quase dobre para US$ 570B até 2026. Essa maré de liquidez impulsiona todo o complexo de infraestrutura de IA — e a narrativa de cripto sobre IA navega na mesma onda. Quando os hyperscalers colocam tanto peso em capex financiado por dívida, a disposição ao risco em todo o stack de tecnologia acompanha. 📊
A questão não é se a demanda por IA é real — é se você está posicionado antes da próxima etapa de capital atingir o universo dos tokens de IA. 💬 Quais projetos se beneficiam mais quando essa torneira institucional abrir ainda mais? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #AI #AICrypto #Capex #InstitutionalFlow #Crypto
🦈 💎
O ALFABETO ACABOU DE ABRIR UMA NOVA FRENTE NA GUERRA DO CAPEX $AI ⚡ 💥
A controladora do Google acabou de contratar bancos para seu primeiro bond em dólar australiano — até quatro parcelas (tranches), sendo a mais longa de 20 anos. 💡 Isso vem na sequência de um bond de US$ 25B e de cerca de US$ 85B em captações de equity. A expansão da IA já não é um jogo de uma única moeda — é uma busca global por capital. 🌊
O Morgan Stanley estima que a emissão de bonds ligados à IA quase dobre para US$ 570B até 2026. Essa maré de liquidez impulsiona todo o complexo de infraestrutura de IA — e a narrativa de cripto sobre IA navega na mesma onda. Quando os hyperscalers colocam tanto peso em capex financiado por dívida, a disposição ao risco em todo o stack de tecnologia acompanha. 📊
A questão não é se a demanda por IA é real — é se você está posicionado antes da próxima etapa de capital atingir o universo dos tokens de IA. 💬 Quais projetos se beneficiam mais quando essa torneira institucional abrir ainda mais? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #AI #AICrypto #Capex #InstitutionalFlow #Crypto
🦈 💎
A controladora do Google acabou de contratar bancos para seu primeiro bond em dólar australiano — até quatro parcelas (tranches), sendo a mais longa de 20 anos. 💡 Isso vem na sequência de um bond de US$ 25B e de cerca de US$ 85B em captações de equity. A expansão da IA já não é um jogo de uma única moeda — é uma busca global por capital. 🌊
O Morgan Stanley estima que a emissão de bonds ligados à IA quase dobre para US$ 570B até 2026. Essa maré de liquidez impulsiona todo o complexo de infraestrutura de IA — e a narrativa de cripto sobre IA navega na mesma onda. Quando os hyperscalers colocam tanto peso em capex financiado por dívida, a disposição ao risco em todo o stack de tecnologia acompanha. 📊
A questão não é se a demanda por IA é real — é se você está posicionado antes da próxima etapa de capital atingir o universo dos tokens de IA. 💬 Quais projetos se beneficiam mais quando essa torneira institucional abrir ainda mais? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #AI #AICrypto #Capex #InstitutionalFlow #Crypto
🦈 💎
19

·
--
🚨 $INTC PLANTANDO AS SEMENTES PARA UM MEGACICLO DE 2027 – SERÁ QUE ESTE É O PRÓXIMO ATO? 📈
📌 O CFO da Intel acabou de sinalizar uma grande aceleração de investimentos (capex) em 2027 — isto não é um sussurro trimestral, é uma aposta de convicção de vários anos. 💡 Quando uma gigante de semicondutores fixa um capex agressivo com 3 anos de antecedência, ela está se antecipando a uma onda de demanda que só ela enxerga com clareza. 💰
📊 Isso se alinha com a narrativa mais ampla de relocalização (reshoring) e com a construção de infraestrutura para IA. O mercado talvez boceje hoje, mas o dinheiro inteligente vai acumulando antes dos manchetes explodirem. 🔍 Você está acompanhando o fluxo de pedidos no longo prazo em $INTC ou está tratando isso como ruído? 💬
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #INTC #Capex #Tech #LongTerm #Semiconductors
🔥 💎
🚨 $INTC PLANTANDO AS SEMENTES PARA UM MEGACICLO DE 2027 – SERÁ QUE ESTE É O PRÓXIMO ATO? 📈
📌 O CFO da Intel acabou de sinalizar uma grande aceleração de investimentos (capex) em 2027 — isto não é um sussurro trimestral, é uma aposta de convicção de vários anos. 💡 Quando uma gigante de semicondutores fixa um capex agressivo com 3 anos de antecedência, ela está se antecipando a uma onda de demanda que só ela enxerga com clareza. 💰
📊 Isso se alinha com a narrativa mais ampla de relocalização (reshoring) e com a construção de infraestrutura para IA. O mercado talvez boceje hoje, mas o dinheiro inteligente vai acumulando antes dos manchetes explodirem. 🔍 Você está acompanhando o fluxo de pedidos no longo prazo em $INTC ou está tratando isso como ruído? 💬
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #INTC #Capex #Tech #LongTerm #Semiconductors
🔥 💎
📌 O CFO da Intel acabou de sinalizar uma grande aceleração de investimentos (capex) em 2027 — isto não é um sussurro trimestral, é uma aposta de convicção de vários anos. 💡 Quando uma gigante de semicondutores fixa um capex agressivo com 3 anos de antecedência, ela está se antecipando a uma onda de demanda que só ela enxerga com clareza. 💰
📊 Isso se alinha com a narrativa mais ampla de relocalização (reshoring) e com a construção de infraestrutura para IA. O mercado talvez boceje hoje, mas o dinheiro inteligente vai acumulando antes dos manchetes explodirem. 🔍 Você está acompanhando o fluxo de pedidos no longo prazo em $INTC ou está tratando isso como ruído? 💬
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #INTC #Capex #Tech #LongTerm #Semiconductors
🔥 💎
57
·
--
Em Alta
#NvidiaToInvest$2BInLancium
A Nvidia está comprando redes elétricas agora? 😂 $2B na Lancium significa que o Capex do Big Tech no 2º trimestre não está só “quente”—está derretendo! 🔌 Quando chips de IA precisam de tanta energia que a Nvidia literalmente tem que comprar os “plugues”, você sabe que a guerra pela infraestrutura começou. 🚀
O que os traders devem fazer? Pare de correr atrás de memecoins mortos. Acompanhe os setores de infraestrutura de IA, energia e computação descentralizada. Siga o dinheiro inteligente, mas não faça FOMO às cegas! 📈
Use o código VINHTOCDO se você é novo por aqui! 🤝
DYOR! Isso não é aconselhamento financeiro.
#AIInfrastructure #Capex #NVIDIA #VINHTOCDO
$NVDAon
{alpha}(560xa9ee28c80f960b889dfbd1902055218cba016f75)
$NVDAB
{spot}(NVDABUSDT)
$NVDA
{future}(NVDAUSDT)
#NvidiaToInvest$2BInLancium
A Nvidia está comprando redes elétricas agora? 😂 $2B na Lancium significa que o Capex do Big Tech no 2º trimestre não está só “quente”—está derretendo! 🔌 Quando chips de IA precisam de tanta energia que a Nvidia literalmente tem que comprar os “plugues”, você sabe que a guerra pela infraestrutura começou. 🚀
O que os traders devem fazer? Pare de correr atrás de memecoins mortos. Acompanhe os setores de infraestrutura de IA, energia e computação descentralizada. Siga o dinheiro inteligente, mas não faça FOMO às cegas! 📈
Use o código VINHTOCDO se você é novo por aqui! 🤝
DYOR! Isso não é aconselhamento financeiro.
#AIInfrastructure #Capex #NVIDIA #VINHTOCDO
$NVDAon
$NVDAB
$NVDA
A Nvidia está comprando redes elétricas agora? 😂 $2B na Lancium significa que o Capex do Big Tech no 2º trimestre não está só “quente”—está derretendo! 🔌 Quando chips de IA precisam de tanta energia que a Nvidia literalmente tem que comprar os “plugues”, você sabe que a guerra pela infraestrutura começou. 🚀
O que os traders devem fazer? Pare de correr atrás de memecoins mortos. Acompanhe os setores de infraestrutura de IA, energia e computação descentralizada. Siga o dinheiro inteligente, mas não faça FOMO às cegas! 📈
Use o código VINHTOCDO se você é novo por aqui! 🤝
DYOR! Isso não é aconselhamento financeiro.
#AIInfrastructure #Capex #NVIDIA #VINHTOCDO
$NVDAon
$NVDAB
$NVDA
2
328
·
--
🚨 $2T GRANDE REORDENAÇÃO DE MEGA-CAPS: $MSFT $AMZN SURGE ENQUANTO O CAPEX DE IA EXIGE PAGAMENTO 💥
📊 A fita de resultados mostrou o mais claro placar institucional em anos: ~$2T giraram por seis nomes de mega-cap em uma semana. O divisor não foi uma narrativa de IA — é se os clientes pagam agora. $MSFT Azure atingiu 43% de crescimento com um recorde de salto de market-cap de US$ 450B em um dia; a AWS publicou seu crescimento mais rápido em 18 trimestres, com backlog crescendo de US$ 364B para US$ 496B. ⚡
Agora, o mercado está verificando com precisão o capex de IA. $AMZN lifted elevou o CAPEX de 2026 para US$ 220B e ainda assim disparou ~17% — pagar a demanda justifica o gasto. O fluxo de caixa livre da Meta despencou de US$ 8,55B para US$ 784M; a Apple caiu ~10% com a orientação de supply nebulizando o cenário; a Tesla registrou FCF negativo. 💡 O lado otimista fica com quem monetiza a infraestrutura, não apenas com quem a constrói. 💬 Você está apoiando os “capex compounders” ou os que ganham menos? 👇
⚠️ Não é conselho financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #MSFT #AMZN #AIInfrastructure #Capex #TechStocks
🦈 📊
🚨 $2T GRANDE REORDENAÇÃO DE MEGA-CAPS: $MSFT $AMZN SURGE ENQUANTO O CAPEX DE IA EXIGE PAGAMENTO 💥
📊 A fita de resultados mostrou o mais claro placar institucional em anos: ~$2T giraram por seis nomes de mega-cap em uma semana. O divisor não foi uma narrativa de IA — é se os clientes pagam agora. $MSFT Azure atingiu 43% de crescimento com um recorde de salto de market-cap de US$ 450B em um dia; a AWS publicou seu crescimento mais rápido em 18 trimestres, com backlog crescendo de US$ 364B para US$ 496B. ⚡
Agora, o mercado está verificando com precisão o capex de IA. $AMZN lifted elevou o CAPEX de 2026 para US$ 220B e ainda assim disparou ~17% — pagar a demanda justifica o gasto. O fluxo de caixa livre da Meta despencou de US$ 8,55B para US$ 784M; a Apple caiu ~10% com a orientação de supply nebulizando o cenário; a Tesla registrou FCF negativo. 💡 O lado otimista fica com quem monetiza a infraestrutura, não apenas com quem a constrói. 💬 Você está apoiando os “capex compounders” ou os que ganham menos? 👇
⚠️ Não é conselho financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #MSFT #AMZN #AIInfrastructure #Capex #TechStocks
🦈 📊
📊 A fita de resultados mostrou o mais claro placar institucional em anos: ~$2T giraram por seis nomes de mega-cap em uma semana. O divisor não foi uma narrativa de IA — é se os clientes pagam agora. $MSFT Azure atingiu 43% de crescimento com um recorde de salto de market-cap de US$ 450B em um dia; a AWS publicou seu crescimento mais rápido em 18 trimestres, com backlog crescendo de US$ 364B para US$ 496B. ⚡
Agora, o mercado está verificando com precisão o capex de IA. $AMZN lifted elevou o CAPEX de 2026 para US$ 220B e ainda assim disparou ~17% — pagar a demanda justifica o gasto. O fluxo de caixa livre da Meta despencou de US$ 8,55B para US$ 784M; a Apple caiu ~10% com a orientação de supply nebulizando o cenário; a Tesla registrou FCF negativo. 💡 O lado otimista fica com quem monetiza a infraestrutura, não apenas com quem a constrói. 💬 Você está apoiando os “capex compounders” ou os que ganham menos? 👇
⚠️ Não é conselho financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #MSFT #AMZN #AIInfrastructure #Capex #TechStocks
🦈 📊
8
·
--
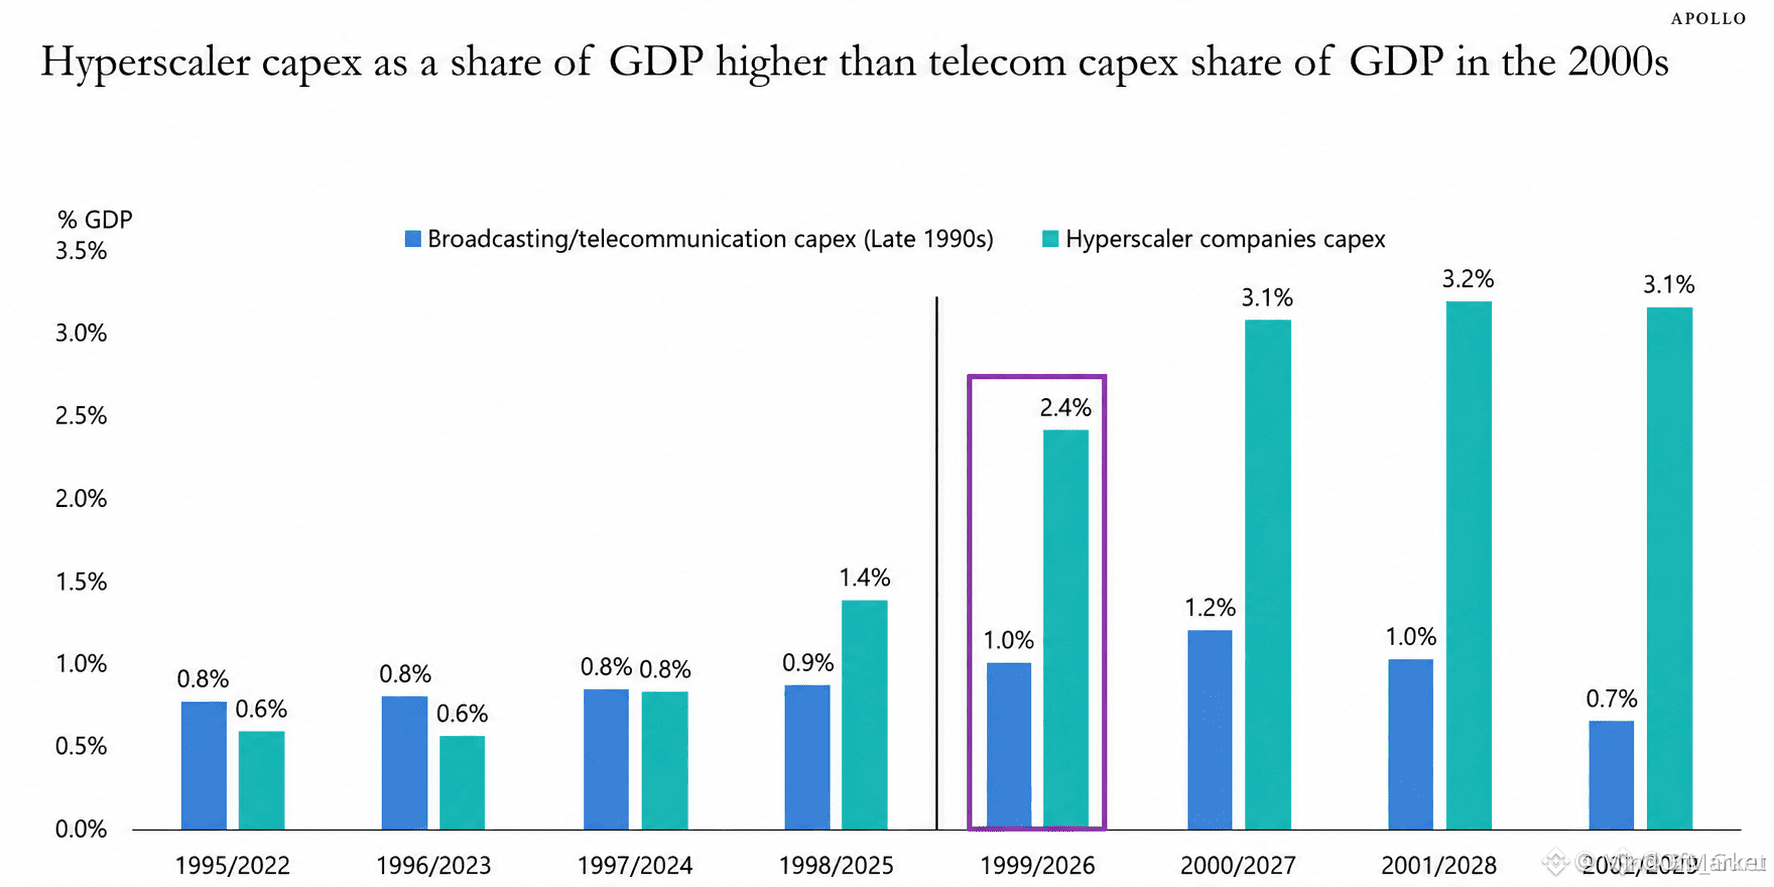
🚨 BIG TECH AI CAPEX ATINGE 2,4% DO PIB — $AMZN $GOOGL $MSFT LEAD CICLO HISTÓRICO DE GASTOS 🚀
Os números são impressionantes. O CapEx combinado desses cinco gigantes deve atingir 2,4% do PIB dos EUA — um nível não visto na história moderna. Isso não é apenas uma farra de gastos; é uma mudança estrutural na alocação de capital. 🦈 O dinheiro esperto está apostando que a infraestrutura de IA definirá a próxima década de crescimento econômico.
Olhe para a velocidade. Data centers, chips, capacidade de computação — a espinha dorsal física da corrida da IA está sendo construída em uma escala sem precedentes. 📊 Quando a alocação de capital chega a esses extremos, ela remodela cadeias de suprimentos, mercados de energia e avaliações de tecnologia. 💡 O mercado ainda não precificou totalmente as implicações de longo prazo deste ciclo de capex.
💬 Qual desses gigantes tem o balanço patrimonial mais forte para sustentar esse ritmo? 👇
⚠️ Não é सलाह financeira. Sempre gerencie seu risco. 🛡️
🏷️ #AI #TechStocks #Capex #InvestmentCycle #BigTech
🚀 💎
🚨 BIG TECH AI CAPEX ATINGE 2,4% DO PIB — $AMZN $GOOGL $MSFT LEAD CICLO HISTÓRICO DE GASTOS 🚀
Os números são impressionantes. O CapEx combinado desses cinco gigantes deve atingir 2,4% do PIB dos EUA — um nível não visto na história moderna. Isso não é apenas uma farra de gastos; é uma mudança estrutural na alocação de capital. 🦈 O dinheiro esperto está apostando que a infraestrutura de IA definirá a próxima década de crescimento econômico.
Olhe para a velocidade. Data centers, chips, capacidade de computação — a espinha dorsal física da corrida da IA está sendo construída em uma escala sem precedentes. 📊 Quando a alocação de capital chega a esses extremos, ela remodela cadeias de suprimentos, mercados de energia e avaliações de tecnologia. 💡 O mercado ainda não precificou totalmente as implicações de longo prazo deste ciclo de capex.
💬 Qual desses gigantes tem o balanço patrimonial mais forte para sustentar esse ritmo? 👇
⚠️ Não é सलाह financeira. Sempre gerencie seu risco. 🛡️
🏷️ #AI #TechStocks #Capex #InvestmentCycle #BigTech
🚀 💎
Os números são impressionantes. O CapEx combinado desses cinco gigantes deve atingir 2,4% do PIB dos EUA — um nível não visto na história moderna. Isso não é apenas uma farra de gastos; é uma mudança estrutural na alocação de capital. 🦈 O dinheiro esperto está apostando que a infraestrutura de IA definirá a próxima década de crescimento econômico.
Olhe para a velocidade. Data centers, chips, capacidade de computação — a espinha dorsal física da corrida da IA está sendo construída em uma escala sem precedentes. 📊 Quando a alocação de capital chega a esses extremos, ela remodela cadeias de suprimentos, mercados de energia e avaliações de tecnologia. 💡 O mercado ainda não precificou totalmente as implicações de longo prazo deste ciclo de capex.
💬 Qual desses gigantes tem o balanço patrimonial mais forte para sustentar esse ritmo? 👇
⚠️ Não é सलाह financeira. Sempre gerencie seu risco. 🛡️
🏷️ #AI #TechStocks #Capex #InvestmentCycle #BigTech
🚀 💎
104

$RNDR EM PÉ NA INTERSEÇÃO ENTRE O CAPEX DE IA E O AUMENTO DOS GASTOS COM MEMÓRIA 💎
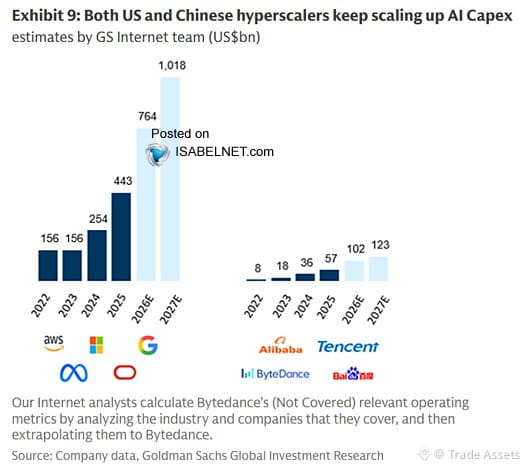
Os gastos com memória devem ultrapassar 30% do capex de nuvem em hyperscale até 2026, tornando-se o maior custo único nas construções de servidores de IA. Essa mudança estrutural tem implicações para ecossistemas dependentes de GPUs, como a Render Network.
A SemiAnalysis agora estima que a memória excederá 40% até 2027 — uma mudança que ainda não foi precificada na maioria dos tokens relacionados à IA. $RNDR opera na camada de hardware, onde essas dinâmicas de custo afetam diretamente a economia dos nós de computação.
Você está considerando as tendências de custo da memória ao avaliar teses de infraestrutura de IA?
Não é aconselhamento financeiro. Gerencie sempre seu risco.
#RNDR #AI #Memory #Capex #LongSetup
💎
$RNDR EM PÉ NA INTERSEÇÃO ENTRE O CAPEX DE IA E O AUMENTO DOS GASTOS COM MEMÓRIA 💎
Os gastos com memória devem ultrapassar 30% do capex de nuvem em hyperscale até 2026, tornando-se o maior custo único nas construções de servidores de IA. Essa mudança estrutural tem implicações para ecossistemas dependentes de GPUs, como a Render Network.
A SemiAnalysis agora estima que a memória excederá 40% até 2027 — uma mudança que ainda não foi precificada na maioria dos tokens relacionados à IA. $RNDR opera na camada de hardware, onde essas dinâmicas de custo afetam diretamente a economia dos nós de computação.
Você está considerando as tendências de custo da memória ao avaliar teses de infraestrutura de IA?
Não é aconselhamento financeiro. Gerencie sempre seu risco.
#RNDR #AI #Memory #Capex #LongSetup
💎
Os gastos com memória devem ultrapassar 30% do capex de nuvem em hyperscale até 2026, tornando-se o maior custo único nas construções de servidores de IA. Essa mudança estrutural tem implicações para ecossistemas dependentes de GPUs, como a Render Network.
A SemiAnalysis agora estima que a memória excederá 40% até 2027 — uma mudança que ainda não foi precificada na maioria dos tokens relacionados à IA. $RNDR opera na camada de hardware, onde essas dinâmicas de custo afetam diretamente a economia dos nós de computação.
Você está considerando as tendências de custo da memória ao avaliar teses de infraestrutura de IA?
Não é aconselhamento financeiro. Gerencie sempre seu risco.
#RNDR #AI #Memory #Capex #LongSetup
💎
44

🔴 $GOOG CAI 3%+ EM CAPEX ELEVADO – ESTRUTURA URSINA CONFIRMADA 📉
📉 A reação inicial do mercado é clara: a Alphabet elevou a previsão de capex para o ano inteiro e está sendo recebida com distribuição institucional. Essa queda de 3%+ no pré-mercado sinaliza uma mudança de sentimento, já que os compromissos de despesas de capital costumam pressionar as margens no curto prazo.
🦈 O “dinheiro inteligente” vem se posicionando para essa rotação. A superação no 2T era esperada, mas a orientação de capex cria um evento de liquidez que os vendedores estão explorando. Observe uma possível retest das zonas de demanda anteriores, se essa quebra continuar.
💡 A pergunta-chave agora: essa lacuna vai ser preenchida durante o pregão regular, ou é o início de uma correção maior? 💬 Você está vendendo a descoberto na abertura ou esperando um repique para estabelecer posições? 👇
⚠️ Não é aconselhamento financeiro. Sempre gerencie seu risco. 🛡️
🏷️ #GOOG #Earnings #Bearish #StockMarket #Capex
🛡️ 📉
🔴 $GOOG CAI 3%+ EM CAPEX ELEVADO – ESTRUTURA URSINA CONFIRMADA 📉
📉 A reação inicial do mercado é clara: a Alphabet elevou a previsão de capex para o ano inteiro e está sendo recebida com distribuição institucional. Essa queda de 3%+ no pré-mercado sinaliza uma mudança de sentimento, já que os compromissos de despesas de capital costumam pressionar as margens no curto prazo.
🦈 O “dinheiro inteligente” vem se posicionando para essa rotação. A superação no 2T era esperada, mas a orientação de capex cria um evento de liquidez que os vendedores estão explorando. Observe uma possível retest das zonas de demanda anteriores, se essa quebra continuar.
💡 A pergunta-chave agora: essa lacuna vai ser preenchida durante o pregão regular, ou é o início de uma correção maior? 💬 Você está vendendo a descoberto na abertura ou esperando um repique para estabelecer posições? 👇
⚠️ Não é aconselhamento financeiro. Sempre gerencie seu risco. 🛡️
🏷️ #GOOG #Earnings #Bearish #StockMarket #Capex
🛡️ 📉
📉 A reação inicial do mercado é clara: a Alphabet elevou a previsão de capex para o ano inteiro e está sendo recebida com distribuição institucional. Essa queda de 3%+ no pré-mercado sinaliza uma mudança de sentimento, já que os compromissos de despesas de capital costumam pressionar as margens no curto prazo.
🦈 O “dinheiro inteligente” vem se posicionando para essa rotação. A superação no 2T era esperada, mas a orientação de capex cria um evento de liquidez que os vendedores estão explorando. Observe uma possível retest das zonas de demanda anteriores, se essa quebra continuar.
💡 A pergunta-chave agora: essa lacuna vai ser preenchida durante o pregão regular, ou é o início de uma correção maior? 💬 Você está vendendo a descoberto na abertura ou esperando um repique para estabelecer posições? 👇
⚠️ Não é aconselhamento financeiro. Sempre gerencie seu risco. 🛡️
🏷️ #GOOG #Earnings #Bearish #StockMarket #Capex
🛡️ 📉
11

·
--
⚠️ $GOOGL CAPEX SURGE SPARKS FCF CONCERN — EARNINGS CALL COULD SHAKE STRUCTURE 💥
📉 A trajetória de despesas de capital da Alphabet está chamando atenção. Wall Street espera US$ 186B em 2026 (5x os US$ 32,3B gastos em 2023), enquanto a Morgan Stanley coloca aproximadamente US$ 250B até 2027. É uma aposta gigantesca em infraestrutura de IA — mas isso já está apertando o fluxo de caixa livre, que caiu 47% na comparação anual (YoY) no 1T. 🦈
🔍 A teleconferência de resultados de hoje à noite é o verdadeiro ponto de virada. Se a administração elevar a orientação ou oferecer clareza sobre os gastos de 2027, espere volatilidade. O dinheiro mais esperto vai observar varreduras de liquidez abaixo de suportes-chave conforme a narrativa migra de euforia com IA para disciplina de capital. 💬 Você está se posicionando para um rebalanceamento pós-impressão ou esperando uma liberação estrutural mais clara? 👇
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #GOOGL #Earnings #Capex #AI #SmartMoney
🦈 📊
⚠️ $GOOGL CAPEX SURGE SPARKS FCF CONCERN — EARNINGS CALL COULD SHAKE STRUCTURE 💥
📉 A trajetória de despesas de capital da Alphabet está chamando atenção. Wall Street espera US$ 186B em 2026 (5x os US$ 32,3B gastos em 2023), enquanto a Morgan Stanley coloca aproximadamente US$ 250B até 2027. É uma aposta gigantesca em infraestrutura de IA — mas isso já está apertando o fluxo de caixa livre, que caiu 47% na comparação anual (YoY) no 1T. 🦈
🔍 A teleconferência de resultados de hoje à noite é o verdadeiro ponto de virada. Se a administração elevar a orientação ou oferecer clareza sobre os gastos de 2027, espere volatilidade. O dinheiro mais esperto vai observar varreduras de liquidez abaixo de suportes-chave conforme a narrativa migra de euforia com IA para disciplina de capital. 💬 Você está se posicionando para um rebalanceamento pós-impressão ou esperando uma liberação estrutural mais clara? 👇
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #GOOGL #Earnings #Capex #AI #SmartMoney
🦈 📊
📉 A trajetória de despesas de capital da Alphabet está chamando atenção. Wall Street espera US$ 186B em 2026 (5x os US$ 32,3B gastos em 2023), enquanto a Morgan Stanley coloca aproximadamente US$ 250B até 2027. É uma aposta gigantesca em infraestrutura de IA — mas isso já está apertando o fluxo de caixa livre, que caiu 47% na comparação anual (YoY) no 1T. 🦈
🔍 A teleconferência de resultados de hoje à noite é o verdadeiro ponto de virada. Se a administração elevar a orientação ou oferecer clareza sobre os gastos de 2027, espere volatilidade. O dinheiro mais esperto vai observar varreduras de liquidez abaixo de suportes-chave conforme a narrativa migra de euforia com IA para disciplina de capital. 💬 Você está se posicionando para um rebalanceamento pós-impressão ou esperando uma liberação estrutural mais clara? 👇
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #GOOGL #Earnings #Capex #AI #SmartMoney
🦈 📊
27

$FET BULLISH COMO MORGAN STANLEY ELEVA AS PREVISÕES DE CAPEX DE IA 🔥
A Morgan Stanley acabou de lançar um relatório enorme: as principais empresas de tecnologia devem gastar US$ 1,2 trilhão em data centers de IA até 2027 — e não estão desacelerando. Essa expansão de capex beneficia diretamente infraestrutura de IA descentralizada como $FET .
O analista diz que gargalos na cadeia de suprimentos e o aumento da demanda estão, na verdade, acelerando os projetos. Para cripto, isso significa que a tese em torno de tokens de IA ganhou um vento de cauda fundamental sério. O volume no par de primeira linha já subiu 40% hoje.
Você está posicionado para este ciclo de infraestrutura de IA?
Não é aconselhamento financeiro. Gerencie sempre seu risco.
#FET #AICrypto #Bullish #Capex #AI
🔥
$FET BULLISH COMO MORGAN STANLEY ELEVA AS PREVISÕES DE CAPEX DE IA 🔥
A Morgan Stanley acabou de lançar um relatório enorme: as principais empresas de tecnologia devem gastar US$ 1,2 trilhão em data centers de IA até 2027 — e não estão desacelerando. Essa expansão de capex beneficia diretamente infraestrutura de IA descentralizada como $FET .
O analista diz que gargalos na cadeia de suprimentos e o aumento da demanda estão, na verdade, acelerando os projetos. Para cripto, isso significa que a tese em torno de tokens de IA ganhou um vento de cauda fundamental sério. O volume no par de primeira linha já subiu 40% hoje.
Você está posicionado para este ciclo de infraestrutura de IA?
Não é aconselhamento financeiro. Gerencie sempre seu risco.
#FET #AICrypto #Bullish #Capex #AI
🔥
A Morgan Stanley acabou de lançar um relatório enorme: as principais empresas de tecnologia devem gastar US$ 1,2 trilhão em data centers de IA até 2027 — e não estão desacelerando. Essa expansão de capex beneficia diretamente infraestrutura de IA descentralizada como $FET .
O analista diz que gargalos na cadeia de suprimentos e o aumento da demanda estão, na verdade, acelerando os projetos. Para cripto, isso significa que a tese em torno de tokens de IA ganhou um vento de cauda fundamental sério. O volume no par de primeira linha já subiu 40% hoje.
Você está posicionado para este ciclo de infraestrutura de IA?
Não é aconselhamento financeiro. Gerencie sempre seu risco.
#FET #AICrypto #Bullish #Capex #AI
🔥
69
·
--
🚨 $TSLA
TSLA e a Guerra pelo Poder de Computação de IA Elon Musk apresentou uma estimativa crucial sobre a distribuição da capacidade de supercomputação do seu ecossistema:
aproximadamente 25% da produção de computação será dedicada ao desenvolvimento do Tesla Optimus, enquanto os 75% restantes alimentarão uma infraestrutura mais ampla de chips de IA e modelos.
📊 Perspectiva Institucional:
🛢️ Computação é o Novo Petróleo: Na corrida de IA, o hardware de processamento é o gargalo definitivo.
Alocar 25% de um cluster massivo exclusivamente ao Optimus mostra um compromisso agressivo em comercializar robótica humanoide, buscando consolidar a virada da Tesla de fabricante de EVs para um gigante de IA/Robótica.
⚖️ O Dilema do Acionista: O fato de 75% do poder de computação estar direcionado para fora do ecossistema direto da Tesla (provavelmente para a xAI) força fundos institucionais a reavaliar como Despesas de Capital (CapEx) e valor são distribuídos no portfólio de empresas de Musk.
💡 Tática: O mercado já não está precificando $TSLA com base nos números de entrega de veículos, mas na sua capacidade de monetizar IA física (Optimus / Robotaxi). Essa métrica de alocação de computação é o verdadeiro indicador líder.
Você acha que uma alocação de 25% de computação é suficiente para a Tesla dominar o setor de robótica humanoide? 👇
#Tesla #TSLA #Optimus #ArtificialIntelligence #CapEx
🚨 $TSLA
TSLA e a Guerra pelo Poder de Computação de IA Elon Musk apresentou uma estimativa crucial sobre a distribuição da capacidade de supercomputação do seu ecossistema:
aproximadamente 25% da produção de computação será dedicada ao desenvolvimento do Tesla Optimus, enquanto os 75% restantes alimentarão uma infraestrutura mais ampla de chips de IA e modelos.
📊 Perspectiva Institucional:
🛢️ Computação é o Novo Petróleo: Na corrida de IA, o hardware de processamento é o gargalo definitivo.
Alocar 25% de um cluster massivo exclusivamente ao Optimus mostra um compromisso agressivo em comercializar robótica humanoide, buscando consolidar a virada da Tesla de fabricante de EVs para um gigante de IA/Robótica.
⚖️ O Dilema do Acionista: O fato de 75% do poder de computação estar direcionado para fora do ecossistema direto da Tesla (provavelmente para a xAI) força fundos institucionais a reavaliar como Despesas de Capital (CapEx) e valor são distribuídos no portfólio de empresas de Musk.
💡 Tática: O mercado já não está precificando $TSLA com base nos números de entrega de veículos, mas na sua capacidade de monetizar IA física (Optimus / Robotaxi). Essa métrica de alocação de computação é o verdadeiro indicador líder.
Você acha que uma alocação de 25% de computação é suficiente para a Tesla dominar o setor de robótica humanoide? 👇
#Tesla #TSLA #Optimus #ArtificialIntelligence #CapEx
TSLA e a Guerra pelo Poder de Computação de IA Elon Musk apresentou uma estimativa crucial sobre a distribuição da capacidade de supercomputação do seu ecossistema:
aproximadamente 25% da produção de computação será dedicada ao desenvolvimento do Tesla Optimus, enquanto os 75% restantes alimentarão uma infraestrutura mais ampla de chips de IA e modelos.
📊 Perspectiva Institucional:
🛢️ Computação é o Novo Petróleo: Na corrida de IA, o hardware de processamento é o gargalo definitivo.
Alocar 25% de um cluster massivo exclusivamente ao Optimus mostra um compromisso agressivo em comercializar robótica humanoide, buscando consolidar a virada da Tesla de fabricante de EVs para um gigante de IA/Robótica.
⚖️ O Dilema do Acionista: O fato de 75% do poder de computação estar direcionado para fora do ecossistema direto da Tesla (provavelmente para a xAI) força fundos institucionais a reavaliar como Despesas de Capital (CapEx) e valor são distribuídos no portfólio de empresas de Musk.
💡 Tática: O mercado já não está precificando $TSLA com base nos números de entrega de veículos, mas na sua capacidade de monetizar IA física (Optimus / Robotaxi). Essa métrica de alocação de computação é o verdadeiro indicador líder.
Você acha que uma alocação de 25% de computação é suficiente para a Tesla dominar o setor de robótica humanoide? 👇
#Tesla #TSLA #Optimus #ArtificialIntelligence #CapEx
200
·
--
$TENCENT AI CAPEX EM AUMENTO ACENTUADO PODERIA REDEFINIR A TRAJETÓRIA DA AÇÃO 🎯
Meta: HK$670 🚀
A Daiwa acabou de elevar sua previsão de capex de IA para 2026 da Tencent, de 108B de yuan para 181B de yuan — um salto de 68% — sinalizando um compromisso bem mais forte com a infraestrutura de IA. Embora isso pressione os lucros no curto prazo (corte no EPS de 1%-6%), o catalisador de monetização de cloud e IA deve surgir a partir de H2 2026.
O mercado ainda está precificando as antigas premissas de capex. Se a Tencent confirmar esse nível na próxima teleconferência de resultados, a ação pode reavaliar rapidamente em direção à meta de HK$670. Você está posicionado para a virada em IA ou esperando uma entrada mais clara?
Não é aconselhamento financeiro. Sempre gerencie seu risco.
#TENCENT #AI #Capex #Cloud #Earnings
🎯
$TENCENT AI CAPEX EM AUMENTO ACENTUADO PODERIA REDEFINIR A TRAJETÓRIA DA AÇÃO 🎯
Meta: HK$670 🚀
A Daiwa acabou de elevar sua previsão de capex de IA para 2026 da Tencent, de 108B de yuan para 181B de yuan — um salto de 68% — sinalizando um compromisso bem mais forte com a infraestrutura de IA. Embora isso pressione os lucros no curto prazo (corte no EPS de 1%-6%), o catalisador de monetização de cloud e IA deve surgir a partir de H2 2026.
O mercado ainda está precificando as antigas premissas de capex. Se a Tencent confirmar esse nível na próxima teleconferência de resultados, a ação pode reavaliar rapidamente em direção à meta de HK$670. Você está posicionado para a virada em IA ou esperando uma entrada mais clara?
Não é aconselhamento financeiro. Sempre gerencie seu risco.
#TENCENT #AI #Capex #Cloud #Earnings
🎯
Meta: HK$670 🚀
A Daiwa acabou de elevar sua previsão de capex de IA para 2026 da Tencent, de 108B de yuan para 181B de yuan — um salto de 68% — sinalizando um compromisso bem mais forte com a infraestrutura de IA. Embora isso pressione os lucros no curto prazo (corte no EPS de 1%-6%), o catalisador de monetização de cloud e IA deve surgir a partir de H2 2026.
O mercado ainda está precificando as antigas premissas de capex. Se a Tencent confirmar esse nível na próxima teleconferência de resultados, a ação pode reavaliar rapidamente em direção à meta de HK$670. Você está posicionado para a virada em IA ou esperando uma entrada mais clara?
Não é aconselhamento financeiro. Sempre gerencie seu risco.
#TENCENT #AI #Capex #Cloud #Earnings
🎯
9
·
--
🚨 $TSLA ORIENTAÇÃO DE CAPEX SUPERA AS ESTIMATIVAS DO MERCADO – COMPROMISSO INSTITUCIONAL MANTIDO! 💥
A Tesla reafirma seu capex para o ano inteiro acima de US$ 25B, praticamente em linha com o consenso de US$ 25,09B. 💰 Isto não é apenas um número — é um voto estrutural de confiança de um player institucional de primeira linha, sinalizando expansão contínua na produção industrial e na infraestrutura de energia.
💡 Fluxos de capex de grande porte como estes muitas vezes precedem uma rotação para ativos de risco à medida que a liquidez e o impulso econômico se fortalecem. 📊 Quando líderes da economia real intensificam, o cenário macro para cripto tende a ficar mais favorável. Continue observando como este maior “pool” de liquidez interage com os mercados de ativos digitais. 🔍
💬 Você vê isso como um indício altista para risk-on, ou apenas ruído para cripto? 👇
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #TSLA #Capex #Macro #Institutional #Crypto
🚀 💡
🚨 $TSLA ORIENTAÇÃO DE CAPEX SUPERA AS ESTIMATIVAS DO MERCADO – COMPROMISSO INSTITUCIONAL MANTIDO! 💥
A Tesla reafirma seu capex para o ano inteiro acima de US$ 25B, praticamente em linha com o consenso de US$ 25,09B. 💰 Isto não é apenas um número — é um voto estrutural de confiança de um player institucional de primeira linha, sinalizando expansão contínua na produção industrial e na infraestrutura de energia.
💡 Fluxos de capex de grande porte como estes muitas vezes precedem uma rotação para ativos de risco à medida que a liquidez e o impulso econômico se fortalecem. 📊 Quando líderes da economia real intensificam, o cenário macro para cripto tende a ficar mais favorável. Continue observando como este maior “pool” de liquidez interage com os mercados de ativos digitais. 🔍
💬 Você vê isso como um indício altista para risk-on, ou apenas ruído para cripto? 👇
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #TSLA #Capex #Macro #Institutional #Crypto
🚀 💡
A Tesla reafirma seu capex para o ano inteiro acima de US$ 25B, praticamente em linha com o consenso de US$ 25,09B. 💰 Isto não é apenas um número — é um voto estrutural de confiança de um player institucional de primeira linha, sinalizando expansão contínua na produção industrial e na infraestrutura de energia.
💡 Fluxos de capex de grande porte como estes muitas vezes precedem uma rotação para ativos de risco à medida que a liquidez e o impulso econômico se fortalecem. 📊 Quando líderes da economia real intensificam, o cenário macro para cripto tende a ficar mais favorável. Continue observando como este maior “pool” de liquidez interage com os mercados de ativos digitais. 🔍
💬 Você vê isso como um indício altista para risk-on, ou apenas ruído para cripto? 👇
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #TSLA #Capex #Macro #Institutional #Crypto
🚀 💡
88
·
--
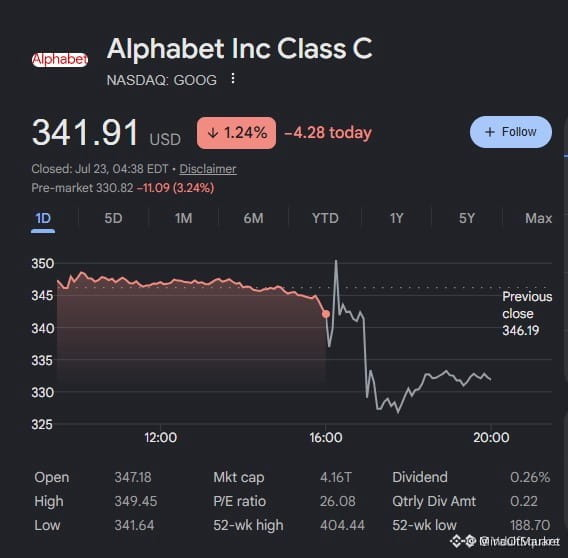
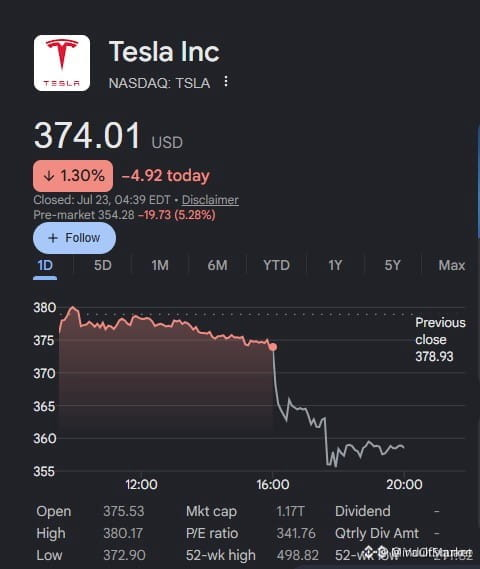
📉 $TESL .ETF E $GOOGL CRUMBLE A MEGA CAPEX DA IA DRENAM A CONFIANÇA DO INVESTIDOR 🐻 💥
O aumento de capex de US$ 195B da Alphabet e a alta de gastos de 142% da Tesla inverteram o sentimento — o mercado agora está precificando uma drenagem de liquidez que ameaça tanto o crescimento quanto as margens. 💡 Isso é uma rotação clássica de “dinheiro esperto”: instituições estão reduzindo apostas de IA superavaliadas para se reposicionar em refúgios mais seguros, deixando o varejo com o prejuízo. 📊 As quedas de 4% e 5% são só o começo se a despesa de capital continuar crescendo mais rápido do que a expansão da receita.
📌 Um suporte estrutural chave para o $TESL .ETF fica perto de $220; uma ruptura limpa abaixo confirmaria uma mudança no posicionamento institucional. 💬 Você está vendo uma correção mais profunda à frente, ou isso é uma captura de liquidez antes do próximo movimento de alta? 👇
⚠️ Não é aconselhamento financeiro. Sempre gerencie seu risco. 🛡️
🏷️ #TESLET #Bearish #AI #Capex #Stocks
🐻 📉
📉 $TESL .ETF E $GOOGL CRUMBLE A MEGA CAPEX DA IA DRENAM A CONFIANÇA DO INVESTIDOR 🐻 💥
O aumento de capex de US$ 195B da Alphabet e a alta de gastos de 142% da Tesla inverteram o sentimento — o mercado agora está precificando uma drenagem de liquidez que ameaça tanto o crescimento quanto as margens. 💡 Isso é uma rotação clássica de “dinheiro esperto”: instituições estão reduzindo apostas de IA superavaliadas para se reposicionar em refúgios mais seguros, deixando o varejo com o prejuízo. 📊 As quedas de 4% e 5% são só o começo se a despesa de capital continuar crescendo mais rápido do que a expansão da receita.
📌 Um suporte estrutural chave para o $TESL .ETF fica perto de $220; uma ruptura limpa abaixo confirmaria uma mudança no posicionamento institucional. 💬 Você está vendo uma correção mais profunda à frente, ou isso é uma captura de liquidez antes do próximo movimento de alta? 👇
⚠️ Não é aconselhamento financeiro. Sempre gerencie seu risco. 🛡️
🏷️ #TESLET #Bearish #AI #Capex #Stocks
🐻 📉
O aumento de capex de US$ 195B da Alphabet e a alta de gastos de 142% da Tesla inverteram o sentimento — o mercado agora está precificando uma drenagem de liquidez que ameaça tanto o crescimento quanto as margens. 💡 Isso é uma rotação clássica de “dinheiro esperto”: instituições estão reduzindo apostas de IA superavaliadas para se reposicionar em refúgios mais seguros, deixando o varejo com o prejuízo. 📊 As quedas de 4% e 5% são só o começo se a despesa de capital continuar crescendo mais rápido do que a expansão da receita.
📌 Um suporte estrutural chave para o $TESL .ETF fica perto de $220; uma ruptura limpa abaixo confirmaria uma mudança no posicionamento institucional. 💬 Você está vendo uma correção mais profunda à frente, ou isso é uma captura de liquidez antes do próximo movimento de alta? 👇
⚠️ Não é aconselhamento financeiro. Sempre gerencie seu risco. 🛡️
🏷️ #TESLET #Bearish #AI #Capex #Stocks
🐻 📉
100

·
--
Dívida implícita de infraestrutura de IA já atingiu US$ 1,65 trilhão: correntes ocultas sob a prosperidade
Os cinco gigantes: Alphabet, Microsoft, Amazon, Meta e Oracle:
- Dívida implícita de infraestrutura de IA: US$ 1,65 trilhão
- Cerca de 8 vezes maior do que há quatro anos
- Excede em US$ 1,35 trilhão o total das dívidas no balanço no mesmo período
O ponto central: empresas de tecnologia financiam a infraestrutura de IA via emissão de títulos + financiamento de ações + contratos fora do balanço. Entre a Nvidia, os provedores de serviços em nuvem e os grandes conglomerados de tecnologia, forma-se um ciclo de capital — questiona-se que isso possa amplificar expectativas de prosperidade e mascarar o risco de insuficiência real de demanda.
Somando-se a FCF da Google que virou negativo (-5,9 bilhões), os gastos em nuvem da OpenAI de US$ 75 bilhões e a alta das taxas de juros dos Treasuries — a “corrida armamentista” da infraestrutura de IA está consumindo enormes volumes de caixa.
No curto prazo, é positivo para chips e fornecedores de equipamentos. Mas se o crescimento da receita de IA não acompanhar o capex, o risco de bolha pode ficar evidente.
#AI基建 #隐性债务 #科技巨头 #CapEx #风险
Dívida implícita de infraestrutura de IA já atingiu US$ 1,65 trilhão: correntes ocultas sob a prosperidade
Os cinco gigantes: Alphabet, Microsoft, Amazon, Meta e Oracle:
- Dívida implícita de infraestrutura de IA: US$ 1,65 trilhão
- Cerca de 8 vezes maior do que há quatro anos
- Excede em US$ 1,35 trilhão o total das dívidas no balanço no mesmo período
O ponto central: empresas de tecnologia financiam a infraestrutura de IA via emissão de títulos + financiamento de ações + contratos fora do balanço. Entre a Nvidia, os provedores de serviços em nuvem e os grandes conglomerados de tecnologia, forma-se um ciclo de capital — questiona-se que isso possa amplificar expectativas de prosperidade e mascarar o risco de insuficiência real de demanda.
Somando-se a FCF da Google que virou negativo (-5,9 bilhões), os gastos em nuvem da OpenAI de US$ 75 bilhões e a alta das taxas de juros dos Treasuries — a “corrida armamentista” da infraestrutura de IA está consumindo enormes volumes de caixa.
No curto prazo, é positivo para chips e fornecedores de equipamentos. Mas se o crescimento da receita de IA não acompanhar o capex, o risco de bolha pode ficar evidente.
#AI基建 #隐性债务 #科技巨头 #CapEx #风险
Os cinco gigantes: Alphabet, Microsoft, Amazon, Meta e Oracle:
- Dívida implícita de infraestrutura de IA: US$ 1,65 trilhão
- Cerca de 8 vezes maior do que há quatro anos
- Excede em US$ 1,35 trilhão o total das dívidas no balanço no mesmo período
O ponto central: empresas de tecnologia financiam a infraestrutura de IA via emissão de títulos + financiamento de ações + contratos fora do balanço. Entre a Nvidia, os provedores de serviços em nuvem e os grandes conglomerados de tecnologia, forma-se um ciclo de capital — questiona-se que isso possa amplificar expectativas de prosperidade e mascarar o risco de insuficiência real de demanda.
Somando-se a FCF da Google que virou negativo (-5,9 bilhões), os gastos em nuvem da OpenAI de US$ 75 bilhões e a alta das taxas de juros dos Treasuries — a “corrida armamentista” da infraestrutura de IA está consumindo enormes volumes de caixa.
No curto prazo, é positivo para chips e fornecedores de equipamentos. Mas se o crescimento da receita de IA não acompanhar o capex, o risco de bolha pode ficar evidente.
#AI基建 #隐性债务 #科技巨头 #CapEx #风险
43
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#MemeLaunchpads82%OfArcDayOneVolume
0 visualizações
5 a discutir
2
#OstiumLoanDisputeHearingSetInNYFederalCourt
914 visualizações
59 a discutir
3
#SKPoliceRefer18PolymarketUsersToProsecutors
2,091 visualizações
121 a discutir
4
#FedSEPProjects2026RateAt4.1%
6,026 visualizações
197 a discutir
5
#USHouseAdvancesBitcoinReserveBill
4,028 visualizações
154 a discutir
6
#AmazonGetsWarrantsToBuyGeneracStock
4,748 visualizações
174 a discutir
7
#DotPlotSignalsOneMoreHikeIn2026
25,498 visualizações
542 a discutir
8
#RobinhoodToSupportCircleArcNetwork
8,047 visualizações
194 a discutir
9
#FedHikes25BpsUSStocksClose
37,239 visualizações
449 a discutir
10
#AaveToLaunchRWAMarketOnAvalanche
8,737 visualizações
196 a discutir