

#asst
asst
4,874 visualizações
40 a discutir
Popular
Mais recente

🦈 $ASST DISPARA COM AQUISIÇÃO DE 6.182 BTC – MOVIMENTAÇÃO DE UMA BALEIA CORPORATIVA! 📈
📊 A compra mais recente de 6.182 BTC pela Strive elevou sua tesouraria para 43.000 BTC, um salto de 470% no acumulado do ano que catapulta a empresa para o grupo de elite dos detentores públicos de Bitcoin. A captação agressiva de recursos por meio de seu veículo de ações preferenciais SATS sinaliza uma confiança crescente no BTC como ativo de balanço, ecoando o movimento de liquidez institucional que temos acompanhado em todo o mercado. 🌊 Essa entrada não apenas torna mais acirrada a dinâmica entre oferta e demanda on-chain, como também cria um novo bloco de ordens que pode servir de trampolim para novas altas em uma grande exchange. 💡
💬 Como você acha que a expansão da tesouraria da Strive influenciará a narrativa mais ampla sobre Bitcoin corporativo? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seus riscos. 🛡️
🏷️ #ASST #CorporateBitcoin #WhaleMove #Treasury #Crypto
🦈 🔥
5

·
--
🦈 $ASST ABAOCA 6.182 BTC, FAZENDO A TESOURARIA DISPARAR PARA 43.000! 🚀
📊 A Strive acaba de turbinar seu balanço com mais 6.182 BTC, elevando suas reservas para 43.000 BTC — uma alta de 470% no acumulado do ano. Essa movimentação de proporções colossais consolida a posição da $ASST entre as principais tesourarias públicas de Bitcoin, atrás apenas da Strategy, da Metaplanet e da Twenty One Capital. 🐋 A nova aquisição foi financiada por meio de suas ações preferenciais perpétuas SATS, um mecanismo de captação de recursos criado para garantir mais criptoativos.
💰 O dinheiro inteligente está reescrevendo as regras do mundo corporativo: estruturas de financiamento dedicadas, recompras agressivas e uma busca incessante por liquidez on-chain. O mercado está a todo vapor, e cada novo bloco fortalece o fosso competitivo de longo prazo do BTC. 💬 Como você está posicionando sua exposição enquanto as empresas de capital aberto redobram suas apostas em Bitcoin? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seus riscos. 🛡️
🏷️ #ASST #WhaleMove #BitcoinTreasury #Crypto
🔥 💎
11

·
--
Verificado
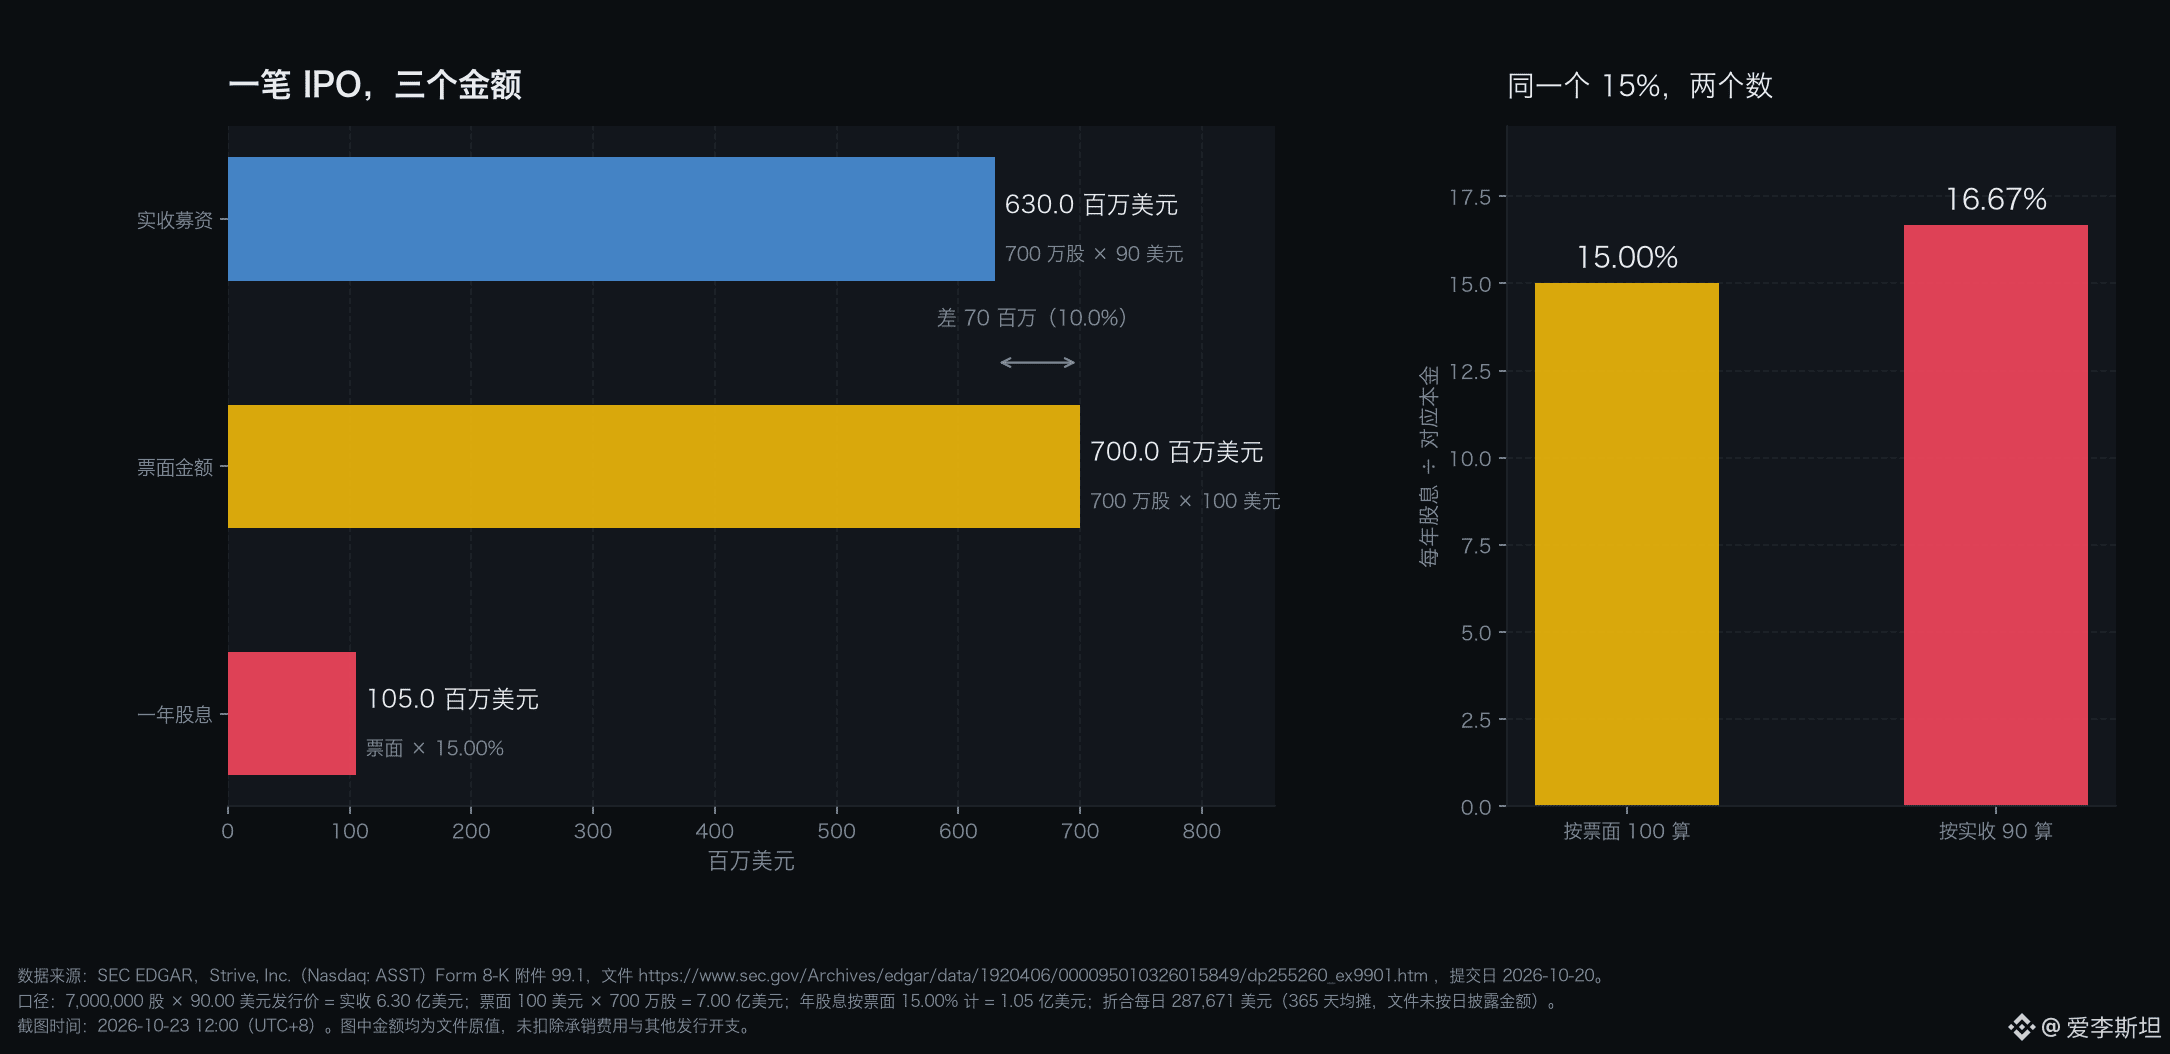
Uma única IPO rendeu 630 milhões de dólares; o valor nominal devido é 15% de 700 milhões
As três barras do gráfico representam três valores da mesma captação. Todos vêm do Anexo 99.1 do formulário 8-K apresentado pela Strive (Nasdaq: ASST) em 20 de outubro de 2026. 7.000.000 de ações, a 90 dólares cada, renderam 630 milhões de dólares. O mesmo número de ações, ao valor nominal de 100 dólares cada, totaliza 700 milhões. 15,00% desse valor nominal são 105 milhões por ano. São esses três números.
A relação cabe em uma frase. O preço de emissão é 90, o valor nominal é 100, e a diferença entre eles é de 10 dólares. O dividendo é calculado sobre o valor nominal. Portanto, o custo anual real é 105 dividido por 630, ou 16,67%, e não os 15,00% estampados no título do comunicado de imprensa. Uma diferença de 1,67 ponto percentual. Se fossem pagos 15% do valor efetivamente recebido, seriam 94,5 milhões por ano; pelo valor nominal, são 105 milhões. Os 10,5 milhões a mais são o custo anualizado do desconto de 10%. Não é barato. Nem um pouco.
Muita gente pensa que 15% numa ação preferencial significa «juros de 15% ao ano sobre o dinheiro emprestado»: pega-se emprestado um valor e paga-se sobre esse mesmo valor. Na verdade, esse percentual incide sobre o valor nominal, independentemente de quanto a empresa efetivamente recebe. Quanto mais baixo o preço de emissão, maior o custo real. O mesmo vale para títulos de dívida; a diferença é que, nas ações preferenciais, não se chama juros, mas dividendos.
As três barras correspondem a três demonstrações financeiras. A barra azul representa o dinheiro que a empresa recebe, registrado na demonstração dos fluxos de caixa. A amarela é o valor que ela reconhece, registrado no balanço patrimonial. A vermelha é o que precisa pagar em um ano, refletido na demonstração do resultado. Calcular o retorno com o valor de qualquer uma dessas barras dá conclusões que diferem em 1,67 ponto percentual; a diferença na base do principal é de 70 milhões de dólares. É por isso que uma única captação pode ter três «tamanhos».
Há alguns detalhes nos documentos que vale a pena registrar. Os dividendos são cumulativos e calculados sobre o valor nominal de 100 dólares, à taxa anual de 15,00%. As datas de declaração estão previstas para cada dia útil; a primeira data de pagamento de dividendos foi fixada para 9 de novembro de 2026, e o primeiro pagamento incluirá também o valor acumulado desde a data de fechamento. Isso dá 287.671 dólares por dia para 7.000.000 de ações, ou 0,0411 dólar por ação por dia. A própria empresa enfatiza que não há dívida nem data de vencimento; resta uma obrigação: os dividendos. Nas palavras do diretor de riscos: «Não temos nenhuma dívida nem qualquer vencimento previsto».
A hierarquia também precisa ficar clara. É fácil deixar isso passar. O comunicado de imprensa diz que a SATS acrescenta uma camada de capital subordinado à SATA, cujos direitos de crédito têm prioridade. No mesmo balanço patrimonial de bitcoin há dois instrumentos de rendimento: um voltado à estabilidade de preço, o outro à estabilidade de rendimento. A prioridade entre eles não é igual. O documento dessa estrutura, porém, apresenta apenas a conclusão; não detalha a ordem de liquidação nem as cláusulas restritivas. Não diz uma palavra sobre isso.
Uma nota sobre o contexto da empresa. A Strive trata o bitcoin como a taxa mínima de retorno para alocação de capital. Sua subsidiária Strive Asset Management é uma consultora de investimentos registrada na SEC, e esta emissão foi realizada por meio de um registro S-3. Em outras palavras, os dividendos da SATS dependerão, em última instância, desse balanço patrimonial de bitcoin.
Há três coisas que não se pode concluir a partir disso. Os dividendos são descritos como «quando, conforme e se declarados»; cabe ao conselho decidir se serão declarados. Não são uma dívida que obrigatoriamente precisa ser paga no vencimento, então usá-los como se fossem cupons para calcular a probabilidade de inadimplência levaria a uma conclusão distorcida. Os 630 milhões são o valor bruto; as taxas de subscrição e outras despesas da emissão ainda não foram deduzidas, então o valor líquido será menor e o custo real, um pouco maior. O anexo é um comunicado de imprensa, não uma demonstração financeira; os valores em circulação da SATS e da SATA, assim como o número total de ações, não foram divulgados. Só com esse documento, não dá para calcular a alavancagem total. Na verdade, ambas são perpétuas, sem data de vencimento; esse dinheiro não desaparecerá do balanço, apenas continuará a acumular encargos. O documento simplesmente não informa o valor nominal total das duas.
Há ainda uma coisa que realmente não sei: por que a emissão foi feita a 90 dólares, 10% abaixo do valor nominal de 100 dólares. O documento inteiro não explica a razão do preço nem o uso específico dos recursos captados; menciona apenas «uso previsto». O desconto pode refletir um retorno maior exigido pelo mercado para ações preferenciais perpétuas, ou pode ser uma concessão de preço após o aumento do tamanho da emissão. As duas explicações fazem sentido. Mas não há nenhuma evidência no documento. Não é possível distinguir entre elas. Classificado como não confirmado.
O próximo ponto de observação é bem específico; não é preciso esperar pelas demonstrações financeiras. Na primeira data de pagamento de dividendos, em 9 de novembro, é preciso observar duas coisas: se a declaração realmente ocorre em dias úteis e se o valor por ação fica perto de 0,0411 dólar. Um valor muito diferente indicaria que as regras de declaração não são como as interpretei. Se não houver declaração, os 16,67% serão apenas um custo no papel. Essa verificação pode ser feita em uma semana.
Fontes:
https://www.sec.gov/Archives/edgar/data/1920406/000095010326015849/dp255260_ex9901.htm
https://www.sec.gov/cgi-bin/browse-edgar?action=getcompany\u0026CIK=0001920406\u0026type=8-K
$ASST $SATS #ASST #优先股 #SEC文件 #Infográfico das demonstrações financeiras
629
·
--
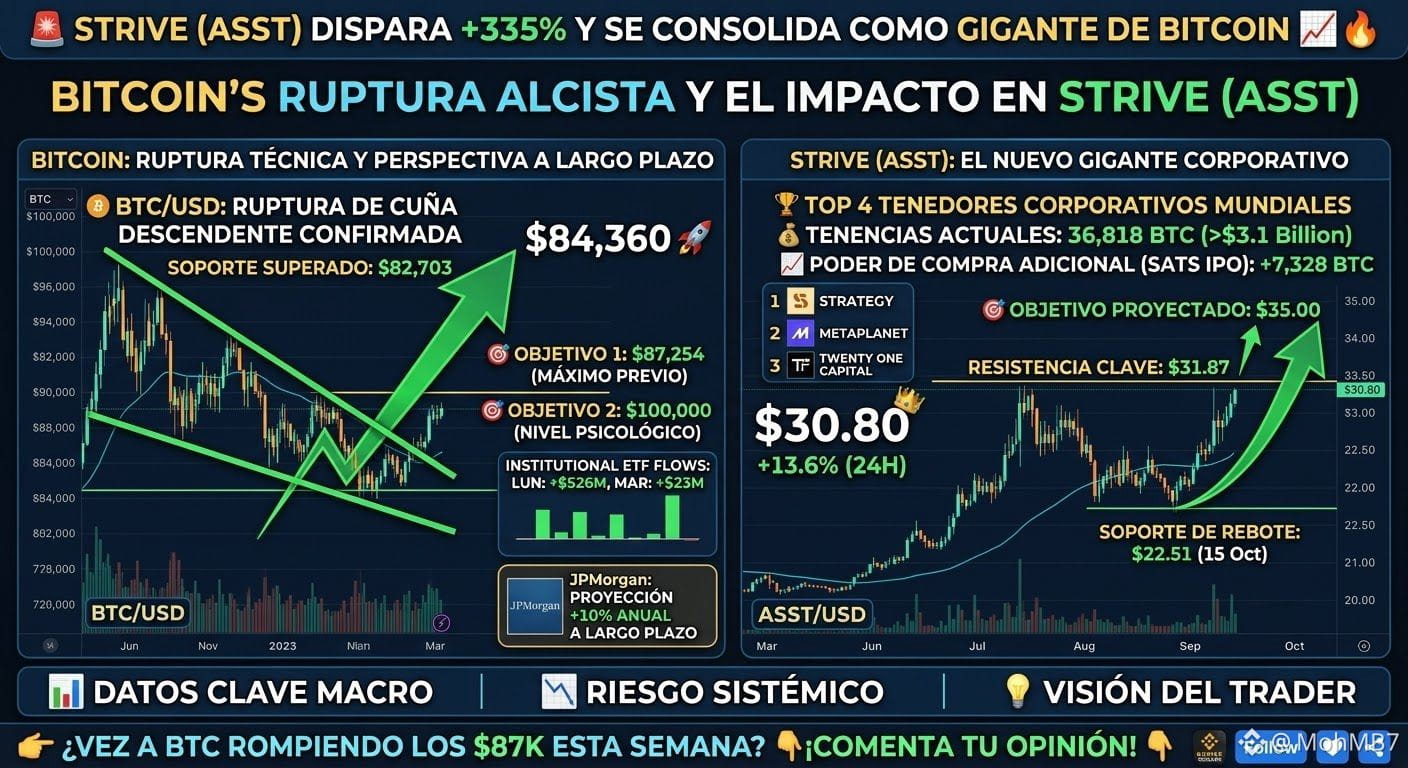
🚀 A Strive (ASST) dispara +335% e se consolida como gigante corporativa do Bitcoin: próxima parada, $100K? 📈🔥
As ações da Strive (ASST) voltam a decolar com força (+13.6%), impulsionadas pela sólida recuperação do Bitcoin ($84,360 USD) e pela acumulação institucional em massa.
Confira o panorama completo do mercado para sua análise:
📊 Principais destaques da notícia
🏢 Strive entra no Top 4 Global: A empresa ligada a Vivek Ramaswamy já possui 36,818 BTC (mais de $3.1 bilhões de dólares), posicionando-se como a 4.ª maior detentora corporativa do mundo (atrás da Strategy, Metaplanet e Twenty One Capital).
💰 Poder de compra ativado: Após o IPO de seu ativo preferencial SATS, a empresa tem dinheiro disponível para adicionar outros 7,328 BTC ao seu tesouro.
🏛️ JPMorgan prevê +10% ao ano: A JPMorgan Asset Management afirmou que o Bitcoin superará o ouro, as ações e os títulos, com um retorno anualizado projetado de 10% no longo prazo.
📥 Fluxos institucionais no positivo: Os ETFs spot nos EUA receberam $526M na segunda-feira e $23M na terça-feira, mantendo a sequência positiva que somou $3.5B em agosto e $2.6B em setembro.
📈 Análise técnica e níveis-chave
🪙 Bitcoin ($BTC):
Rompimento confirmado: O BTC rompeu para cima um padrão de cunha descendente e superou a resistência crítica de $82,703 USD, mantendo-se acima do indicador Supertrend.
Alvo 1: $87,254 USD (máxima anterior).
Alvo 2 (psicológico): $100,000 USD (o que elevaria as reservas da Strive para $3.6B).
📊 Strive ($ASST):
Reagiu fortemente a partir do piso de $22.51 (15 de out.) até ser negociada a $30.80 USD, com um RSI forte de 63.
Se romper a resistência de $31.87 USD, projeta-se um avanço direto até $35.00 USD.
💡 Conclusão: O apetite institucional e o rompimento técnico do padrão de cunha devolvem o momentum de alta ao mercado cripto.
Você acha que o Bitcoin vai romper os $87K ainda esta semana ou teremos uma consolidação antes dos $100K? Deixe sua opinião nos comentários! 👇💬$BTC #binance #ASST #CryptoNews
🚀 A Strive (ASST) dispara +335% e se consolida como gigante corporativa do Bitcoin: próxima parada, $100K? 📈🔥
As ações da Strive (ASST) voltam a decolar com força (+13.6%), impulsionadas pela sólida recuperação do Bitcoin ($84,360 USD) e pela acumulação institucional em massa.
Confira o panorama completo do mercado para sua análise:
📊 Principais destaques da notícia
🏢 Strive entra no Top 4 Global: A empresa ligada a Vivek Ramaswamy já possui 36,818 BTC (mais de $3.1 bilhões de dólares), posicionando-se como a 4.ª maior detentora corporativa do mundo (atrás da Strategy, Metaplanet e Twenty One Capital).
💰 Poder de compra ativado: Após o IPO de seu ativo preferencial SATS, a empresa tem dinheiro disponível para adicionar outros 7,328 BTC ao seu tesouro.
🏛️ JPMorgan prevê +10% ao ano: A JPMorgan Asset Management afirmou que o Bitcoin superará o ouro, as ações e os títulos, com um retorno anualizado projetado de 10% no longo prazo.
📥 Fluxos institucionais no positivo: Os ETFs spot nos EUA receberam $526M na segunda-feira e $23M na terça-feira, mantendo a sequência positiva que somou $3.5B em agosto e $2.6B em setembro.
📈 Análise técnica e níveis-chave
🪙 Bitcoin ($BTC ):
Rompimento confirmado: O BTC rompeu para cima um padrão de cunha descendente e superou a resistência crítica de $82,703 USD, mantendo-se acima do indicador Supertrend.
Alvo 1: $87,254 USD (máxima anterior).
Alvo 2 (psicológico): $100,000 USD (o que elevaria as reservas da Strive para $3.6B).
📊 Strive ($ASST):
Reagiu fortemente a partir do piso de $22.51 (15 de out.) até ser negociada a $30.80 USD, com um RSI forte de 63.
Se romper a resistência de $31.87 USD, projeta-se um avanço direto até $35.00 USD.
💡 Conclusão: O apetite institucional e o rompimento técnico do padrão de cunha devolvem o momentum de alta ao mercado cripto.
Você acha que o Bitcoin vai romper os $87K ainda esta semana ou teremos uma consolidação antes dos $100K? Deixe sua opinião nos comentários! 👇💬$BTC #binance #ASST #CryptoNews
54
·
--
🚨 ÚLTIMA HORA: AÇÕES PREFERENCIAIS DA STRIVE REGISTRAM US$ 89 MILHÕES EM NEGOCIAÇÕES NO PRIMEIRO DIA! 🤯🔥 $JCT
💰 US$ 630 MILHÕES captados em seu IPO!
📈 Taxa anual de dividendos de 15% anunciada!
₿ Mais capital pode significar MAIS Bitcoin para a tesouraria corporativa da $ASST! $DOOD
🐂 A STRIVE ESTÁ AMPLIANDO SUA ESTRATÉGIA DE BITCOIN! $IOST
🔥 A $ASST se tornará uma grande player no segmento de tesourarias de Bitcoin?
#Bitcoin #BTC #ASST #Crypto
249

#StriveCompra3311BTCPor$280M
🚨 URGENTE: A STRIVE COMPRA 3.311 BTC POR US$ 280 MILHÕES! 🟠
💰 Segundo relatos, a Strive comprou 3.311 Bitcoins (BTC) por aproximadamente US$ 280 milhões, ampliando sua reserva corporativa de Bitcoin para 32.773 BTC. A compra foi feita ao preço médio de cerca de US$ 84.500 por Bitcoin, incluindo taxas. <Link url="https://www.theblock.co/news/business/2026-10-13-strive-buys-3311-bitcoin-280-million-largest-acquisition-since-january-418430" title="Source: The Block"/>
📈 Destaques:
🔸 Bitcoins adquiridos: 3.311 BTC
🔸 Valor informado da compra: US$ 280 milhões
🔸 Total em carteira: 32.773 BTC
🔸 Ticker da empresa: $ASST
🔥 O movimento mais recente da Strive destaca o interesse contínuo das empresas em Bitcoin, apesar da volatilidade do mercado.
💬 O que você acha? Mais empresas seguirão a estratégia de acumulação de Bitcoin da Strive?
#Bitcoin #BTC #CryptoNews #Strive #CryptoMarket #BitcoinTreasury #ASST
10
·
--
Strive comprou mais Bitcoin em uma semana do que a Strategy?
A Strive Inc. (ASST) investiu 50 milhões de dólares na última semana, adquirindo 759 BTC, com um custo médio de 65.850 dólares, elevando sua posição total para 19.864 BTC. Durante o mesmo período, a Strategy comprou apenas 520 BTC — a compra da Strive em uma única semana raramente supera o "cofre de Bitcoin" da Strategy. Mas calma, a Strategy ainda detém um total de 847K BTC, a diferença é abissal. A Strive está se financiando através de ações preferenciais SATA, com um objetivo de 4,2 bilhões de dólares para deploy, mas atualmente o preço do BTC está em cerca de 62K, abaixo do seu custo médio, levando a uma perda flutuante. O índice de medo do mercado está em 23, e durante esta correção, as empresas continuam a aumentar suas posições. Você acha que isso é fé ou apenas uma aposta? #BTC #ASST
#BTC #ASST
181

Esforce-se para se tornar a 5ª maior empresa em reservas de Bitcoin após comprar 1.800 BTC
• A Strive (ASST) compra mais 1.800 BTC, tornando-se a empresa com a 5ª maior reserva de Bitcoin.
• A TD Cowen prevê que a ASST encerrará 2026 com 27.156 BTC, um aumento de quase 4.300 BTC em relação à previsão anterior.
• Essas informações são apresentadas no contexto de a TD Cowen ter ajustado para cima a meta de preço para a ASST.
#BinanceSquare #CryptoNews #ASST #BTC
$asst $btc
#vlikevn Titanbot
Fonte: The Block
109
A Strive ampliou sua tesouraria corporativa com a compra de mais 469 Bitcoins, chegando à marca de 25 mil BTC acumulados.
A compra saiu a um preço médio de US$ 77.954 por unidade. Com a cotação atual do ativo, o valor total guardado pela empresa já bate perto de US$ 2 bilhões.
Com esse volume, a Strive assume a quinta colocação entre as companhias de capital aberto com maiores reservas de Bitcoin — ficando atrás apenas de Strategy, Twenty One, Metaplanet e MARA.
Um ponto que merece destaque é como a compra foi bancada. De acordo com o CEO Matt Cole, todo o capital veio da venda de SATA, uma ação preferencial perpétua emitida pela própria empresa. Ou seja: nada de dívida, nada de chamada de margem, e os Bitcoins da tesouraria não entram como garantia em lugar nenhum.
A resposta do mercado foi imediata: os papéis da Strive na Nasdaq (ticker ASST) subiram mais de 6% após o anúncio.
#ASST #bitcoin #criptonews #Strive #TesourariaCorporativa
BTC-0,81%
ASSTUS-1,51%
104
·
--
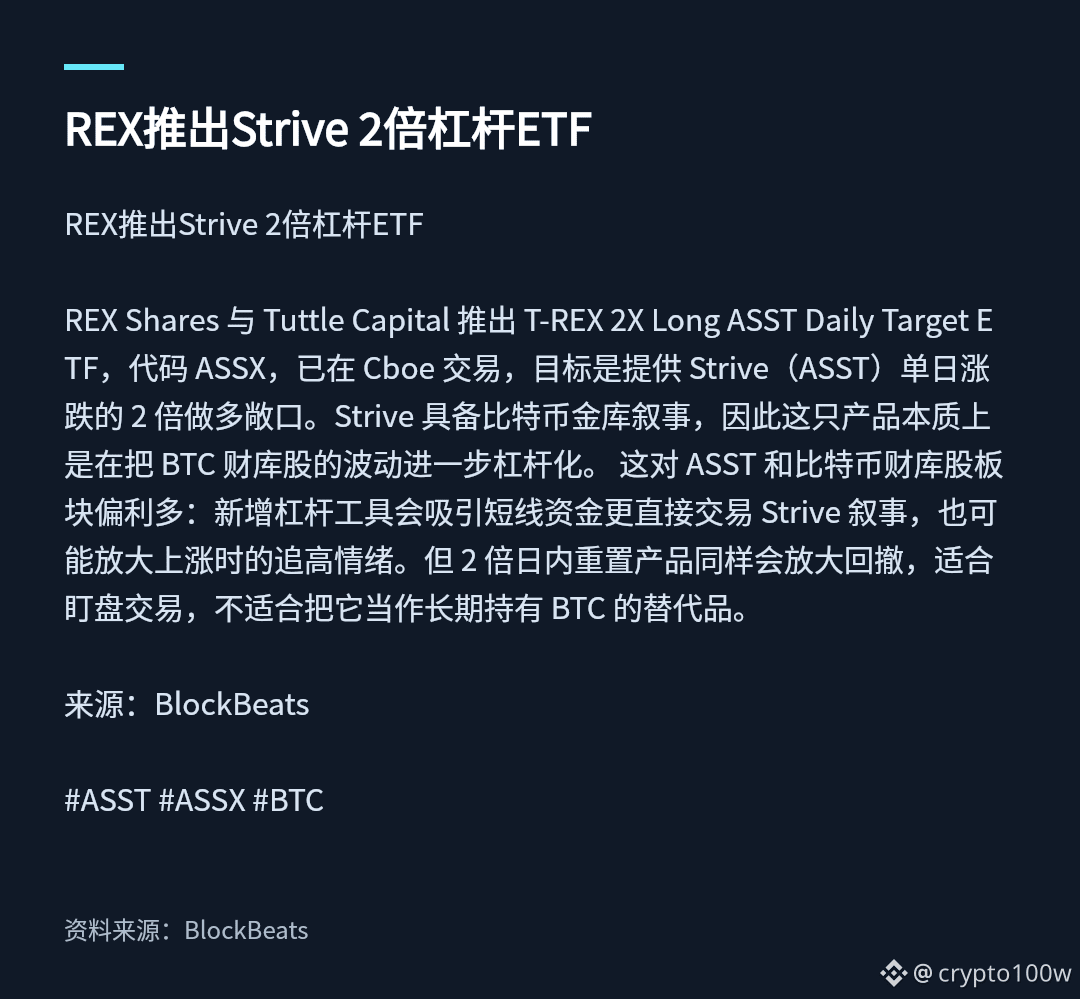
A REX lança o ETF de Alavancagem 2x do Strive
A REX Shares e a Tuttle Capital lançaram o T-REX 2X Long ASST Daily Target ETF, código ASSX, que já está sendo negociado na Cboe. O objetivo é oferecer uma exposição comprada de 2x para as altas e quedas diárias do Strive (ASST). O Strive tem a narrativa de “tesouraria de Bitcoin”, portanto, este produto é essencialmente uma forma de alavancar ainda mais a volatilidade das ações da tesouraria de BTC. Isso favorece tanto o ASST quanto o setor das ações da tesouraria de Bitcoin: a introdução de um novo instrumento com alavancagem pode atrair capital de curto prazo para negociar de forma mais direta a narrativa do Strive e também pode amplificar o sentimento de perseguição aos preços durante a alta. Porém, produtos com reset diário de 2x também amplificam os retornos negativos (drawdowns), sendo mais adequados para acompanhamento em tempo real (trading), não para tratá-los como substituto de uma posição de longo prazo em BTC.
Fonte: BlockBeats
#ASST #ASSX #BTC
Imagem 1: A REX lança o ETF de Alavancagem 2x do Strive · Pontos-chave da notícia
Fonte da imagem: https://www.theblockbeats.info/flash/367844
BTC-0,81%
ASSTUS-1,51%
322

·
--
Michael Saylor pode ter destacado a próxima fase da evolução do Bitcoin dentro dos mercados de capital global.
"A história mais interessante no Bitcoin agora é a ascensão do $SATA nos mercados de crédito e a aceitação do $ASST pelos mercados de capital próprio." Michael Saylor
Isso vai muito além da antiga narrativa do tesouro BTC.
O Bitcoin está começando a se aprofundar na infraestrutura financeira através de estruturas que geram rendimento, ações preferenciais e integração de mercados de capital.
O $SATA está emergindo como um instrumento de crédito vinculado ao Bitcoin, enquanto o $ASST é cada vez mais visto como um veículo de capital próprio para exposição ao Bitcoin. Juntos, eles refletem uma transição de simplesmente manter BTC → para construir uma camada inteira de capital nativo do Bitcoin ao redor dele.
O mercado está começando a valorizar o Bitcoin não apenas como um ativo, mas também como colateral, infraestrutura de balanço e alavancagem financeira para a próxima geração de formação de capital.$ZEC $PEPE $SUI
#Bitcoin #SATA #ASST
4
367

·
--
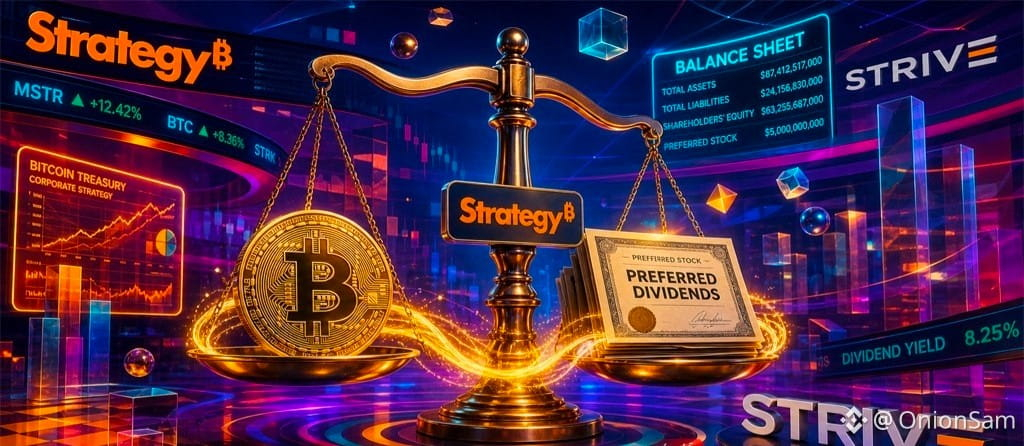
🚨 **Corporativo #bitcoin #strategy : estratégia e esforço para equilibrar dividendos diários!** 🚨
📊 **A verificação da realidade:**
A inteligência corporativa em 25 de outubro de 2026 confirma que os titãs da tesouraria de Bitcoin Strategy (#MSTR ) e Strive (#ASST ) estão a executar manobras altamente sofisticadas de gestão de liquidez. Ambas as empresas estão a aumentar as suas enormes reservas de #BTC , enquanto gerem obrigações intensivas de pagamento de dividendos sobre ações preferenciais denominadas em dólares (12% para STRC e 15% para SATS).
⚠️ **Como funciona:**
Para preservar integralmente o capital e proteger a sua tesouraria conjunta de quase 900.000 BTC, ambas as entidades constituíram reservas de caixa específicas. A Strategy detém mais de 3,7 mil milhões de dólares em liquidez fiduciária, enquanto a Strive reservou 157,5 milhões de dólares para dividendos, garantindo até 2 anos de pagamentos diários ininterruptos sem vender um único Satoshi.
💡 **Veredito do dinheiro inteligente:** Esta engenharia institucional de dívida e capital próprio elimina por completo os riscos de liquidação forçada durante as correções do mercado. Ao separar os passivos em moeda fiduciária dos ativos digitais sem rendimento, estes grandes detentores criam uma base estrutural sólida para a acumulação corporativa de Bitcoin.
🎯 **Ativos relacionados:** $BTC
{spot}(BTCUSDT)
| $MSTRB
{spot}(MSTRBUSDT)
| $ASST.US
{stock_us}(ASST.US)
🚨 **Corporativo #bitcoin #strategy : estratégia e esforço para equilibrar dividendos diários!** 🚨
📊 **A verificação da realidade:**
A inteligência corporativa em 25 de outubro de 2026 confirma que os titãs da tesouraria de Bitcoin Strategy (#MSTR ) e Strive (#ASST ) estão a executar manobras altamente sofisticadas de gestão de liquidez. Ambas as empresas estão a aumentar as suas enormes reservas de #BTC , enquanto gerem obrigações intensivas de pagamento de dividendos sobre ações preferenciais denominadas em dólares (12% para STRC e 15% para SATS).
⚠️ **Como funciona:**
Para preservar integralmente o capital e proteger a sua tesouraria conjunta de quase 900.000 BTC, ambas as entidades constituíram reservas de caixa específicas. A Strategy detém mais de 3,7 mil milhões de dólares em liquidez fiduciária, enquanto a Strive reservou 157,5 milhões de dólares para dividendos, garantindo até 2 anos de pagamentos diários ininterruptos sem vender um único Satoshi.
💡 **Veredito do dinheiro inteligente:** Esta engenharia institucional de dívida e capital próprio elimina por completo os riscos de liquidação forçada durante as correções do mercado. Ao separar os passivos em moeda fiduciária dos ativos digitais sem rendimento, estes grandes detentores criam uma base estrutural sólida para a acumulação corporativa de Bitcoin.
🎯 **Ativos relacionados:** $BTC
| $MSTRB
| $ASST.US

Good luck 🍀
De OnionSam
Osama Al-Muntasir:
tanks
2
5
151

Verificado
✅ENORME! 👀
US$ 2,9 bilhões: a Strive adquiriu 6.182 Bitcoins, no valor de US$ 510 milhões
Agora possui 43.000 BTC
A posição de caixa aumentou para US$ 555 milhões, ante US$ 188 milhões
$ASST
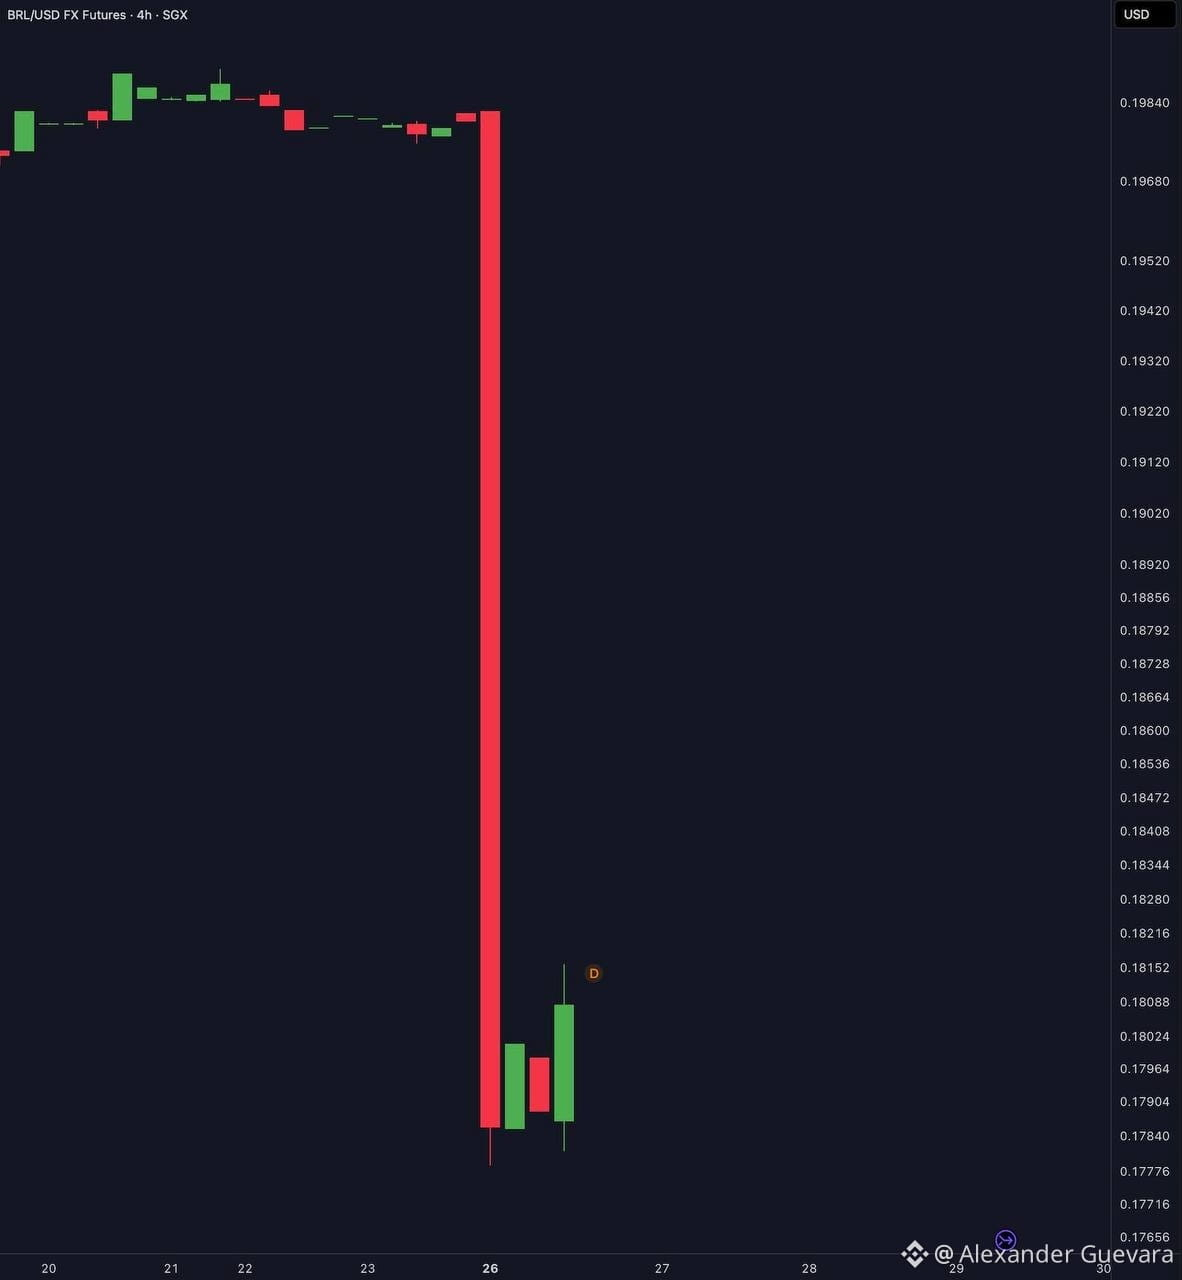
✅Não, isto NÃO é um “rug pull” de criptomoedas.
Esta é a moeda nacional do Brasil, o real brasileiro.
Caiu mais de 10% HOJE.
#brasil #BTC #bitcoin #real #ASST $BTC
{future}(USDBRLUSDT)
✅ENORME! 👀
US$ 2,9 bilhões: a Strive adquiriu 6.182 Bitcoins, no valor de US$ 510 milhões
Agora possui 43.000 BTC
A posição de caixa aumentou para US$ 555 milhões, ante US$ 188 milhões
$ASST
✅Não, isto NÃO é um “rug pull” de criptomoedas.
Esta é a moeda nacional do Brasil, o real brasileiro.
Caiu mais de 10% HOJE.
#brasil #BTC #bitcoin #real #ASST $BTC
2
5.2k

·
--
Strive aumenta as posições em 3.311 $BTC numa semana: total chega a 32.773, cerca de 13 vezes mais compras do que a Strategy no mesmo períodoNa mesma semana, a Strategy (MSTR) comprou 250 $BTC; a Strive (Nasdaq: ASST), ligada a Vivek Ramaswamy, comprou 3.311.
Não é uma disputa de slogans, são números do formulário 8-K da SEC.
O CEO Matt Cole publicou também no X em 13 de outubro: na semana passada (5/10–9/10), comprámos 3.311 $BTC a um preço médio de cerca de US$ 84.500 (incluindo taxas), elevando as participações totais para 32.773; ao preço de fecho de 9 de outubro, cerca de US$ 82.300, o valor de mercado era de aproximadamente US$ 2,7 mil milhões. No mesmo período, foram exercidos warrants no valor de cerca de US$ 208 milhões; os cerca de 15,3 milhões restantes expiraram nesse dia às 17h00, hora da costa leste dos EUA. O preço mínimo de emissão de US$ 100 das ações preferenciais SATA também foi incluído nos documentos de governança, tornando-se uma restrição vinculativa.
Strive aumenta as posições em 3.311 $BTC numa semana: total chega a 32.773, cerca de 13 vezes mais compras do que a Strategy no mesmo período
Na mesma semana, a Strategy (MSTR) comprou 250 $BTC ; a Strive (Nasdaq: ASST), ligada a Vivek Ramaswamy, comprou 3.311.
Não é uma disputa de slogans, são números do formulário 8-K da SEC.
O CEO Matt Cole publicou também no X em 13 de outubro: na semana passada (5/10–9/10), comprámos 3.311 $BTC a um preço médio de cerca de US$ 84.500 (incluindo taxas), elevando as participações totais para 32.773; ao preço de fecho de 9 de outubro, cerca de US$ 82.300, o valor de mercado era de aproximadamente US$ 2,7 mil milhões. No mesmo período, foram exercidos warrants no valor de cerca de US$ 208 milhões; os cerca de 15,3 milhões restantes expiraram nesse dia às 17h00, hora da costa leste dos EUA. O preço mínimo de emissão de US$ 100 das ações preferenciais SATA também foi incluído nos documentos de governança, tornando-se uma restrição vinculativa.
88
·
--
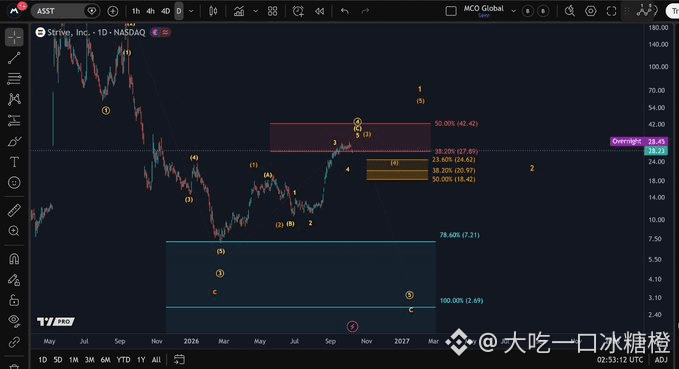
#ASST : A atual tendência de alta pode estar se aproximando do fim. Em seguida, será necessária uma correção da 4ª onda para confirmar melhor os movimentos futuros.
#ASST : A atual tendência de alta pode estar se aproximando do fim. Em seguida, será necessária uma correção da 4ª onda para confirmar melhor os movimentos futuros.
12
Artigo
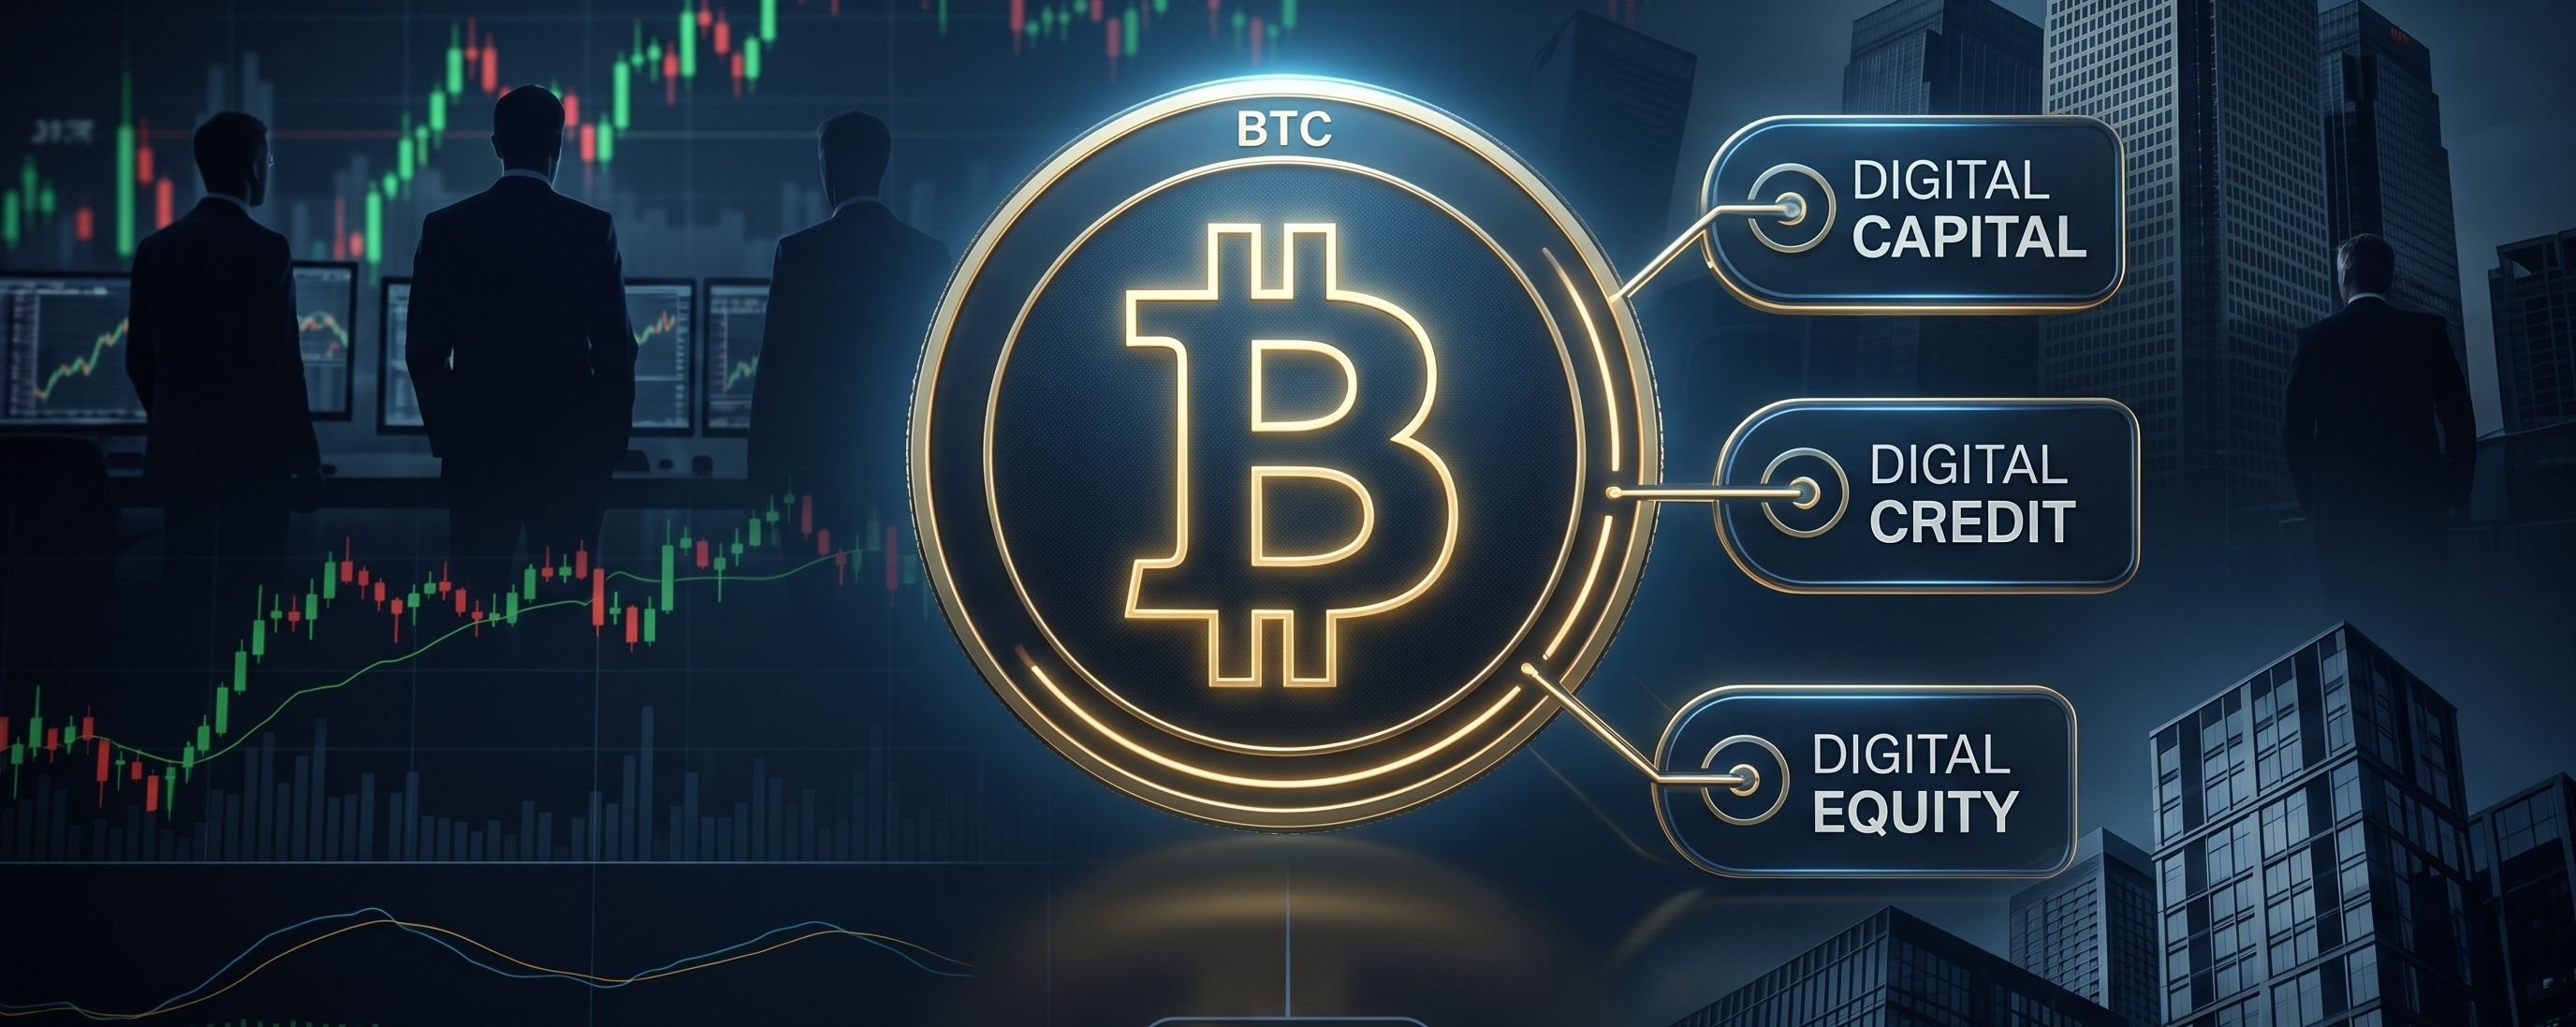
🚨 A GRANDE APOSTA DE CRÉDITO EM BITCOIN DE MICHAEL SAYLOR: POR QUE $MSTR E $ASST PODEM NÃO SER RIVAIS VERDADEIROSStatus do mercado: 🟡 MISTO
Michael Saylor está apresentando uma ideia maior do que simplesmente competir com empresas de tesouraria de Bitcoin.
Ele diz que quer que a Strive e outros emissores bem geridos de “Crédito Digital” baseado em Bitcoin tenham sucesso, porque players mais fortes poderiam ajudar a expandir toda a categoria.
₿ Bitcoin = “Capital Digital”
💳 $STRC e $SATA = “Crédito Digital”
📈 $MSTR e $ASST = “Equidade Digital”
De acordo com Saylor, essas camadas podem se reforçar mutuamente.
O primeiro amplificador é o próprio Bitcoin.
🚨 A GRANDE APOSTA DE CRÉDITO EM BITCOIN DE MICHAEL SAYLOR: POR QUE $MSTR E $ASST PODEM NÃO SER RIVAIS VERDADEIROS
Status do mercado: 🟡 MISTO
Michael Saylor está apresentando uma ideia maior do que simplesmente competir com empresas de tesouraria de Bitcoin.
Ele diz que quer que a Strive e outros emissores bem geridos de “Crédito Digital” baseado em Bitcoin tenham sucesso, porque players mais fortes poderiam ajudar a expandir toda a categoria.
₿ Bitcoin = “Capital Digital”
💳 $STRC e $SATA = “Crédito Digital”
📈 $MSTR e $ASST = “Equidade Digital”
De acordo com Saylor, essas camadas podem se reforçar mutuamente.
O primeiro amplificador é o próprio Bitcoin.
154
Esforce-se para comprar 1.110 BTC a US$ 81,5 milhões, total de ativos chegando a 21.356 BTC; ações da ASST sobem 11%
- Esforce-se para comprar 1.110 BTC a uma média de US$ 73.409/BTC, gasto de US$ 81,5 milhões
- Total de BTCs após a negociação: 21.356 BTC
- Ações da ASST (Nasdaq) sobem mais de 11%
#BinanceSquare #CryptoNews #BTC #ASST
$btc
#vlikevn Titanbot
Fonte: CoinTelegraph
- Esforce-se para comprar 1.110 BTC a uma média de US$ 73.409/BTC, gasto de US$ 81,5 milhões
- Total de BTCs após a negociação: 21.356 BTC
- Ações da ASST (Nasdaq) sobem mais de 11%
#BinanceSquare #CryptoNews #BTC #ASST
$btc
#vlikevn Titanbot
Fonte: CoinTelegraph
162

🦈 APESAR DO “INSIDER” EM JOGOS: US$ 199,4 MIL EM JOGADAS INTELIGENTES ENQUANTO A STRIVE EXPANDE SEU COFRE-TESOURARIA DE 20.246 $BTC ! ⚡
Entrada: 12,54 ⚡
O diretor do conselho da Strive, Pierre Rochard, acabou de colocar quase US$ 199.400 para dar lance em 15.900 ações ASST a US$ 12,54. 🦈 O dinheiro inteligente está acumulando de forma agressiva, enquanto a Strive, em silêncio, ajusta um enorme balanço de 20.246 $BTC , transformando capital societário em uma aposta cripto de alta octanagem.
O volume diário de negociações disparou imediatamente 12% à medida que as ações preferenciais SATA avançam em direção ao seu valor nominal de US$ 100. 📊 Capital de insiders fluindo para balanços pesados em convicção cria ventos favoráveis imediatos, acionando novo impulso para setups alinhados como $HEMI . ⚡
💬 Você está acompanhando as ofertas de insiders em tesourarias de bitcoin ou esperando o mercado mais amplo acordar? 👇
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #BTC #ASST #CryptoTreasury #SmartMoney #Crypto
🔥 💎
137
🚨 A STRIVE ACABOU DE COMPRAR US$ 109 MILHÕES EM BITCOIN
🇺🇸 A corrida pela tesouraria de Bitcoin está esquentando.
A Strive (ASST) comprou mais 1.375 BTC por aproximadamente US$ 109 milhões, pagando em média US$ 79.281 por Bitcoin.
🔥 PONTOS PRINCIPAIS
• 🟠 1.375 BTC adicionados
• 💰 Valor da compra: ~US$ 109M
• 📊 Preço médio: US$ 79.281/BTC
• ₿ Total de holdings: 24.531 BTC
• 💵 Cerca de 70% do capital levantado da semana passada veio via ações preferenciais da SATA
• 🏦 O valor nocional em aberto da SATA agora está quase em US$ 1 BILHÃO.
📈 POR QUE ISSO IMPORTA
A Strive está expandindo agressivamente sua tesouraria de Bitcoin enquanto compete para se tornar um dos maiores detentores públicos de Bitcoin do mundo.
A compra mais recente também acontece enquanto empresas de tesouraria de Bitcoin continuam usando financiamento por ações preferenciais para captar capital visando o acúmulo de BTC.
⚔️ CORRIDA DA TESOURARIA
Agora, a Strive detém 24.531 BTC e afirma que sua estratégia pode, potencialmente, colocá-la no caminho de se tornar o segundo maior detentor público de Bitcoin ainda este ano.
Enquanto isso, a Strategy reportou zero BTC comprados ou vendidos durante a última semana — criando um contraste interessante entre as duas principais estratégias de tesouraria de Bitcoin.
#Bitcoin #Strive #ASST #BitcoinTreasury #InstitutionalBitcoin $BTC
{future}(BTCUSDT)
🚨 A STRIVE ACABOU DE COMPRAR US$ 109 MILHÕES EM BITCOIN
🇺🇸 A corrida pela tesouraria de Bitcoin está esquentando.
A Strive (ASST) comprou mais 1.375 BTC por aproximadamente US$ 109 milhões, pagando em média US$ 79.281 por Bitcoin.
🔥 PONTOS PRINCIPAIS
• 🟠 1.375 BTC adicionados
• 💰 Valor da compra: ~US$ 109M
• 📊 Preço médio: US$ 79.281/BTC
• ₿ Total de holdings: 24.531 BTC
• 💵 Cerca de 70% do capital levantado da semana passada veio via ações preferenciais da SATA
• 🏦 O valor nocional em aberto da SATA agora está quase em US$ 1 BILHÃO.
📈 POR QUE ISSO IMPORTA
A Strive está expandindo agressivamente sua tesouraria de Bitcoin enquanto compete para se tornar um dos maiores detentores públicos de Bitcoin do mundo.
A compra mais recente também acontece enquanto empresas de tesouraria de Bitcoin continuam usando financiamento por ações preferenciais para captar capital visando o acúmulo de BTC.
⚔️ CORRIDA DA TESOURARIA
Agora, a Strive detém 24.531 BTC e afirma que sua estratégia pode, potencialmente, colocá-la no caminho de se tornar o segundo maior detentor público de Bitcoin ainda este ano.
Enquanto isso, a Strategy reportou zero BTC comprados ou vendidos durante a última semana — criando um contraste interessante entre as duas principais estratégias de tesouraria de Bitcoin.
#Bitcoin #Strive #ASST #BitcoinTreasury #InstitutionalBitcoin $BTC
27

A Strive garantiu sua posição como o quinto maior tesouro público de Bitcoin após adquirir 1800 BTC. Essa medida levou a TD Cowen a aumentar sua projeção de preço para a empresa.
#BitcoinTreasury #ASST
A Strive garantiu sua posição como o quinto maior tesouro público de Bitcoin após adquirir 1800 BTC. Essa medida levou a TD Cowen a aumentar sua projeção de preço para a empresa.
#BitcoinTreasury #ASST
#BitcoinTreasury #ASST
1
19
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#CanMicrosoftDeliverOnAI
607,646 visualizações
3,946 a discutir
2
#CanGoogleDefindItsCore
372,899 visualizações
2,795 a discutir
3
#FedWatch
16.1M visualizações
37,114 a discutir
4
#BitcoinCore32.1RaisesPeerConnectionLimit
625 visualizações
28 a discutir
5
#EarningsSeason
6.1M visualizações
30,191 a discutir
6
#BitcoinCoreIdentifiesThreeVulnerabilities
10,330 visualizações
201 a discutir
7
#RippleExpects$900MAnnualizedProductRevenueRunRate
688 visualizações
10 a discutir
8
#GoogleToPreviewCryptoCustodySecuritySystem
2,940 visualizações
81 a discutir
9
#FedToBeginShrinkingRateSettingCalendarIn2027
4,021 visualizações
54 a discutir
10
#StrategyShareholdersApproveDailyDividends
3,820 visualizações
75 a discutir