

#afrique
afrique
14,341 visualizações
198 a discutir
Popular
Mais recente

·
--
Ver tradução
🇬🇭 Payer un fournisseur en Chine depuis Accra… en stablecoin, mais via sa banque ? C'est le projet annoncé au Ghana.
📌 Les faits (20 octobre 2026)
• Stanbic Bank Ghana et RD Technologies (Hong Kong) étudient un règlement des paiements commerciaux Ghana → Asie appuyé sur la technologie des stablecoins
• Cible : les paiements entre entreprises (importateurs ghanéens vers fournisseurs asiatiques)
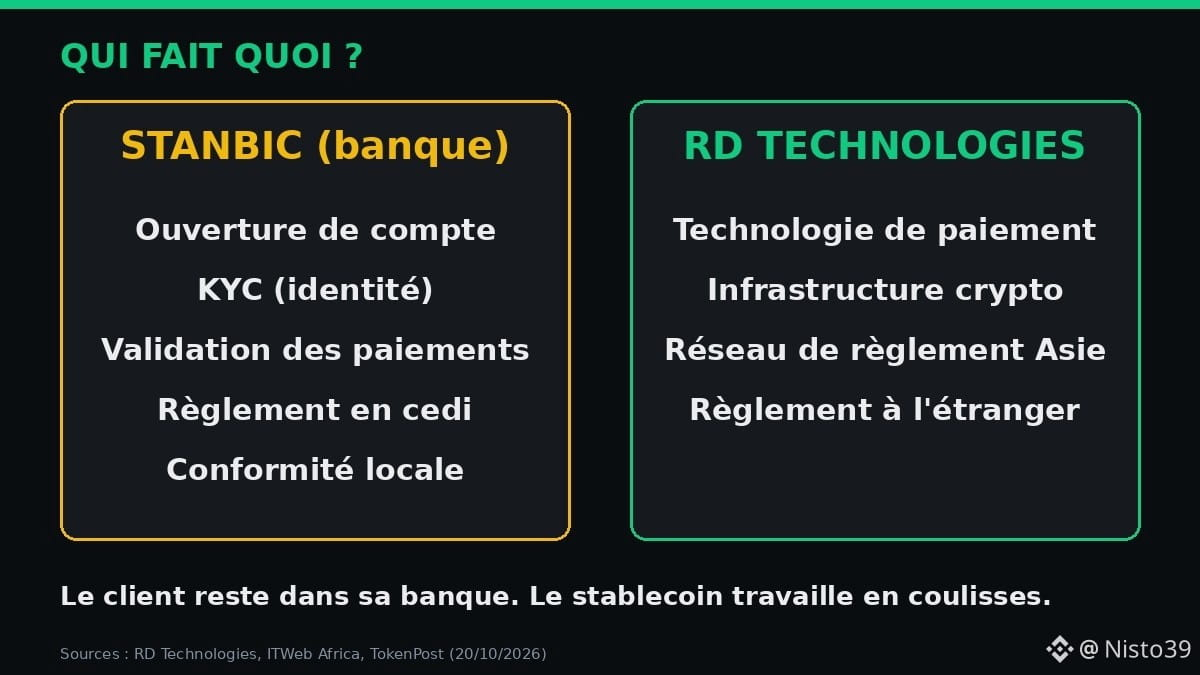
• La banque garde le client : ouverture de compte, KYC (vérification d'identité), validation des paiements, règlement en cedi
• RD Technologies fournit l'infrastructure crypto et son réseau de règlement en Asie
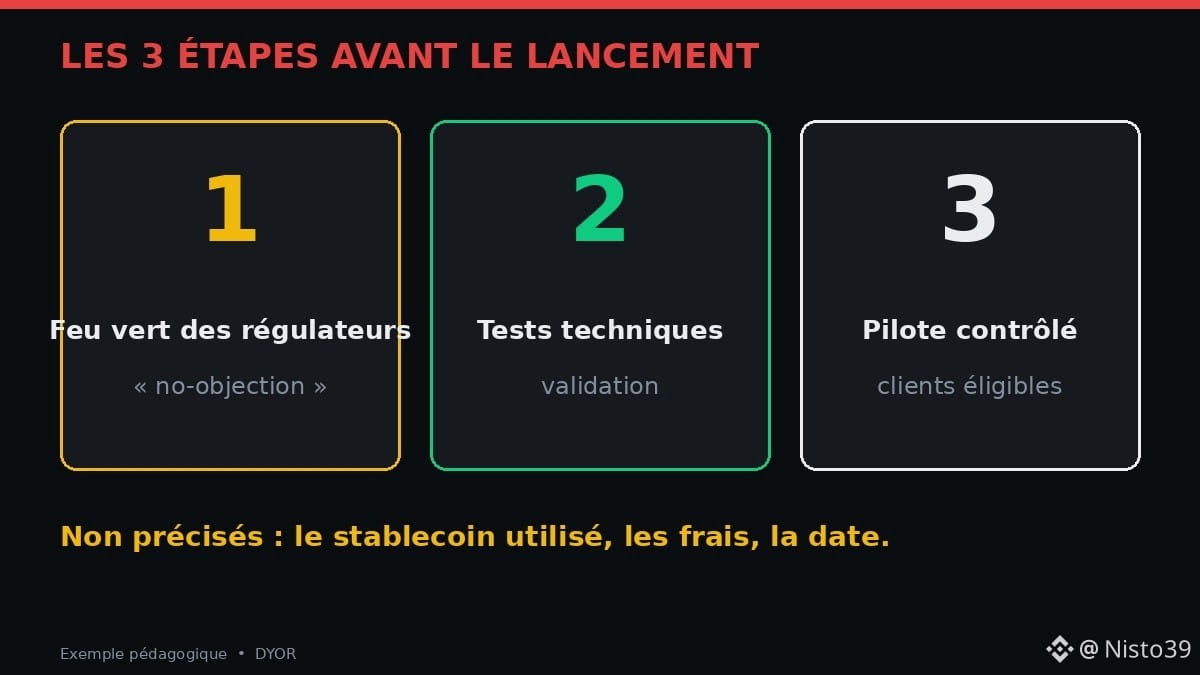
• Pas encore lancé : il faut d'abord un « no-objection » (feu vert) des régulateurs, puis des tests et un pilote contrôlé
🔍 Pourquoi ça compte ?
Aujourd'hui, un virement Accra → Guangzhou passe souvent par plusieurs banques intermédiaires (correspondants), souvent en dollars. Chaque étape prend du temps, des frais et rend le suivi flou. Un stablecoin (jeton qui suit la valeur d'une monnaie comme le dollar) peut faire le trajet en une seule étape, 24h/24.
⚖️ Nuance
• Le stablecoin utilisé n'a pas été précisé
• Aucun chiffre de frais ou de délai n'a été annoncé
• Ce n'est pas un service pour les particuliers, ni une date de lancement
👤 Akosua (personnage fictif) importe des pièces de moto à Kumasi. Si le pilote voit le jour, elle paierait toujours depuis son compte bancaire en cedis, sans toucher elle-même à la crypto. La blockchain travaillerait en coulisses.
💡 Le vrai changement : la crypto qui entre dans la banque, au lieu de rester dans l'informel.
💬 Vous préférez payer vos fournisseurs étrangers 🏦 par la banque ou 📱 en stablecoin direct ? 👇
Pas un conseil financier. DYOR.
Sources : communiqué RD Technologies / PR Newswire (20/10), ITWeb Africa (20/10), TokenPost (20/10).
$USDT #CryptoNews #Ghana #Afrique
🇬🇭 Payer un fournisseur en Chine depuis Accra… en stablecoin, mais via sa banque ? C'est le projet annoncé au Ghana.
📌 Les faits (20 octobre 2026)
• Stanbic Bank Ghana et RD Technologies (Hong Kong) étudient un règlement des paiements commerciaux Ghana → Asie appuyé sur la technologie des stablecoins
• Cible : les paiements entre entreprises (importateurs ghanéens vers fournisseurs asiatiques)
• La banque garde le client : ouverture de compte, KYC (vérification d'identité), validation des paiements, règlement en cedi
• RD Technologies fournit l'infrastructure crypto et son réseau de règlement en Asie
• Pas encore lancé : il faut d'abord un « no-objection » (feu vert) des régulateurs, puis des tests et un pilote contrôlé
🔍 Pourquoi ça compte ?
Aujourd'hui, un virement Accra → Guangzhou passe souvent par plusieurs banques intermédiaires (correspondants), souvent en dollars. Chaque étape prend du temps, des frais et rend le suivi flou. Un stablecoin (jeton qui suit la valeur d'une monnaie comme le dollar) peut faire le trajet en une seule étape, 24h/24.
⚖️ Nuance
• Le stablecoin utilisé n'a pas été précisé
• Aucun chiffre de frais ou de délai n'a été annoncé
• Ce n'est pas un service pour les particuliers, ni une date de lancement
👤 Akosua (personnage fictif) importe des pièces de moto à Kumasi. Si le pilote voit le jour, elle paierait toujours depuis son compte bancaire en cedis, sans toucher elle-même à la crypto. La blockchain travaillerait en coulisses.
💡 Le vrai changement : la crypto qui entre dans la banque, au lieu de rester dans l'informel.
💬 Vous préférez payer vos fournisseurs étrangers 🏦 par la banque ou 📱 en stablecoin direct ? 👇
Pas un conseil financier. DYOR.
Sources : communiqué RD Technologies / PR Newswire (20/10), ITWeb Africa (20/10), TokenPost (20/10).
$USDT #CryptoNews #Ghana #Afrique
📌 Les faits (20 octobre 2026)
• Stanbic Bank Ghana et RD Technologies (Hong Kong) étudient un règlement des paiements commerciaux Ghana → Asie appuyé sur la technologie des stablecoins
• Cible : les paiements entre entreprises (importateurs ghanéens vers fournisseurs asiatiques)
• La banque garde le client : ouverture de compte, KYC (vérification d'identité), validation des paiements, règlement en cedi
• RD Technologies fournit l'infrastructure crypto et son réseau de règlement en Asie
• Pas encore lancé : il faut d'abord un « no-objection » (feu vert) des régulateurs, puis des tests et un pilote contrôlé
🔍 Pourquoi ça compte ?
Aujourd'hui, un virement Accra → Guangzhou passe souvent par plusieurs banques intermédiaires (correspondants), souvent en dollars. Chaque étape prend du temps, des frais et rend le suivi flou. Un stablecoin (jeton qui suit la valeur d'une monnaie comme le dollar) peut faire le trajet en une seule étape, 24h/24.
⚖️ Nuance
• Le stablecoin utilisé n'a pas été précisé
• Aucun chiffre de frais ou de délai n'a été annoncé
• Ce n'est pas un service pour les particuliers, ni une date de lancement
👤 Akosua (personnage fictif) importe des pièces de moto à Kumasi. Si le pilote voit le jour, elle paierait toujours depuis son compte bancaire en cedis, sans toucher elle-même à la crypto. La blockchain travaillerait en coulisses.
💡 Le vrai changement : la crypto qui entre dans la banque, au lieu de rester dans l'informel.
💬 Vous préférez payer vos fournisseurs étrangers 🏦 par la banque ou 📱 en stablecoin direct ? 👇
Pas un conseil financier. DYOR.
Sources : communiqué RD Technologies / PR Newswire (20/10), ITWeb Africa (20/10), TokenPost (20/10).
$USDT #CryptoNews #Ghana #Afrique
14
·
--
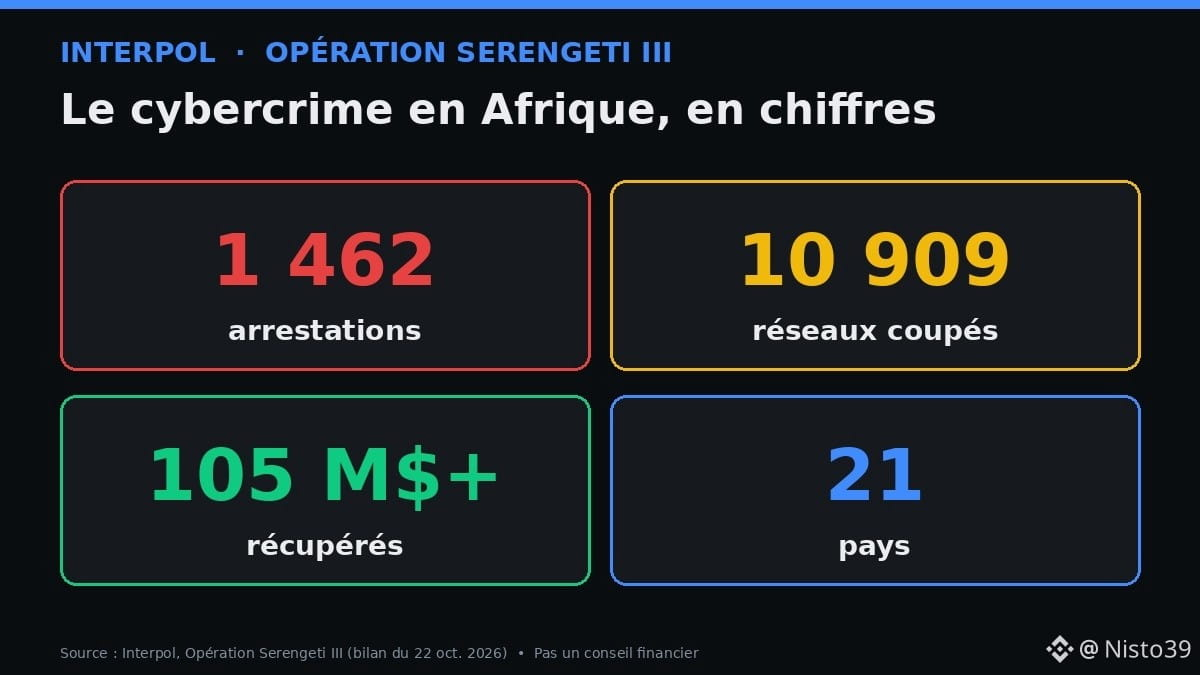
🚨 1 462 detenções, 10 909 redes maliciosas desmanteladas e mais de 105 milhões $ recuperados. A Interpol acaba de publicar o balanço de uma das maiores operações contra o cibercrime já realizadas em África.
📌 Os factos (Operação Serengeti III, balanço publicado em 22 de out. de 2026)
• 21 países, de 29 de junho a 31 de agosto de 2026
• 65 929 vítimas identificadas, mais de 385 M$ em perdas associadas
• Uganda: 365 estrangeiros detidos, sites de trading falsos que visavam reformados na Ásia
• Angola: 2 centros ilegais de mineração de criptomoedas encerrados, mais de 2 000 máquinas apreendidas (eletricidade roubada através de 6 transformadores clandestinos)
• Nigéria: um esquema de investimento através de aplicações de mensagens, mais de 2,4 M$ transferidos, em grande parte branqueados em criptomoedas
🧠 Como funcionam estes esquemas?
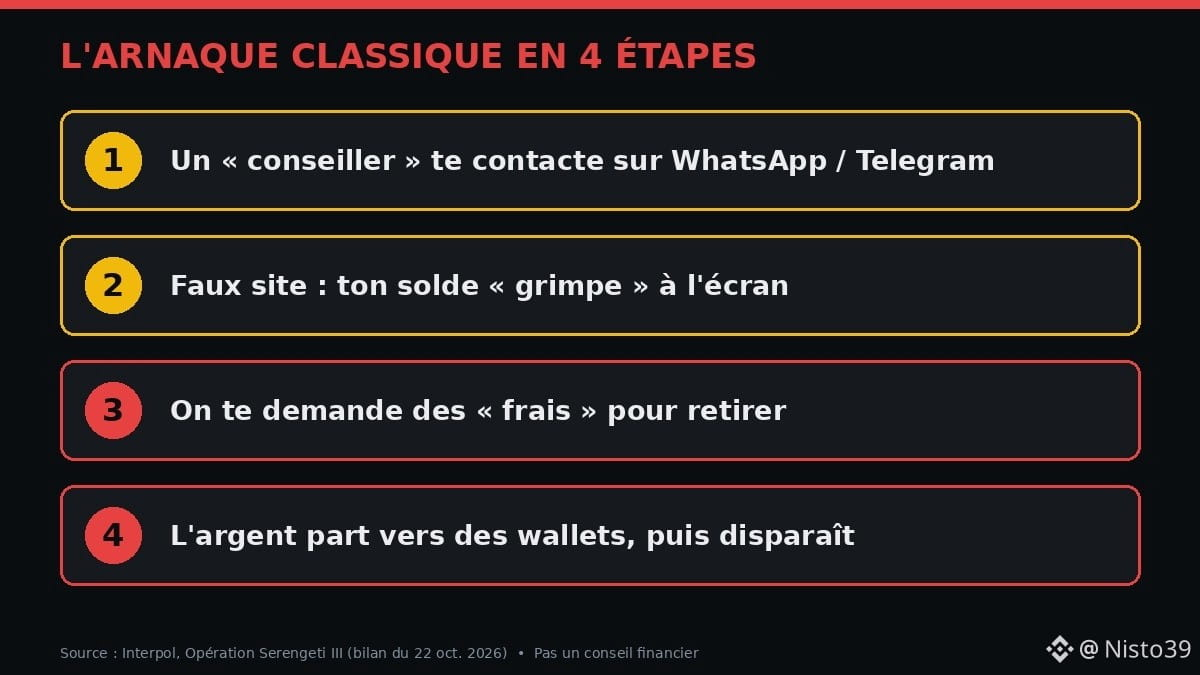
Um «consultor» entra em contacto contigo pelo WhatsApp ou Telegram, mostra-te um site falso onde o teu saldo aumenta e, depois, pede-te «taxas» para fazeres o levantamento. O dinheiro vai para uma carteira e, em seguida, as criptomoedas são usadas para o fazer circular rapidamente entre vários endereços.
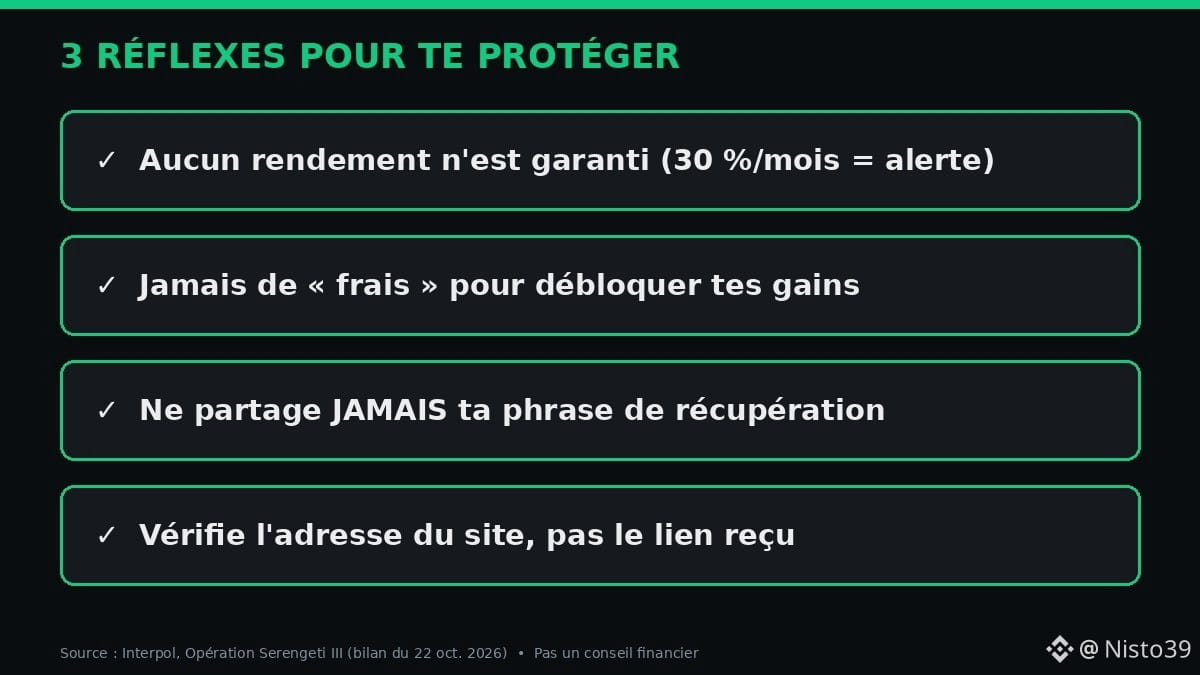
👤 Imagina a Grâce (personagem fictícia), comerciante em Pointe-Noire. Prometem-lhe 30 % ao mês em $USDT. O ecrã mostra-lhe ganhos… que ela nunca poderá levantar. A blockchain não é o esquema: o falso intermediário é.
⚖️ Algumas ressalvas
• A detenção de suspeitos não significa que as vítimas serão reembolsadas
• As transações são públicas: isso também ajuda os investigadores a seguir o rasto dos fundos
• Várias investigações continuam em aberto; os números podem mudar
🛡️ Regra simples: nenhum rendimento é garantido, nunca pagues «taxas para desbloquear» os teus ganhos e nunca partilhes a tua frase de recuperação.
💬 Já recebeste uma mensagem deste género? 🟢 Sim / 🔴 Nunca 👇
Isto não é aconselhamento financeiro. DYOR.
Fontes: Interpol (22 de out. de 2026), Decrypt, Group-IB.
#CryptoNews #Afrique #Fraude
🚨 1 462 detenções, 10 909 redes maliciosas desmanteladas e mais de 105 milhões $ recuperados. A Interpol acaba de publicar o balanço de uma das maiores operações contra o cibercrime já realizadas em África.
📌 Os factos (Operação Serengeti III, balanço publicado em 22 de out. de 2026)
• 21 países, de 29 de junho a 31 de agosto de 2026
• 65 929 vítimas identificadas, mais de 385 M$ em perdas associadas
• Uganda: 365 estrangeiros detidos, sites de trading falsos que visavam reformados na Ásia
• Angola: 2 centros ilegais de mineração de criptomoedas encerrados, mais de 2 000 máquinas apreendidas (eletricidade roubada através de 6 transformadores clandestinos)
• Nigéria: um esquema de investimento através de aplicações de mensagens, mais de 2,4 M$ transferidos, em grande parte branqueados em criptomoedas
🧠 Como funcionam estes esquemas?
Um «consultor» entra em contacto contigo pelo WhatsApp ou Telegram, mostra-te um site falso onde o teu saldo aumenta e, depois, pede-te «taxas» para fazeres o levantamento. O dinheiro vai para uma carteira e, em seguida, as criptomoedas são usadas para o fazer circular rapidamente entre vários endereços.
👤 Imagina a Grâce (personagem fictícia), comerciante em Pointe-Noire. Prometem-lhe 30 % ao mês em $USDT. O ecrã mostra-lhe ganhos… que ela nunca poderá levantar. A blockchain não é o esquema: o falso intermediário é.
⚖️ Algumas ressalvas
• A detenção de suspeitos não significa que as vítimas serão reembolsadas
• As transações são públicas: isso também ajuda os investigadores a seguir o rasto dos fundos
• Várias investigações continuam em aberto; os números podem mudar
🛡️ Regra simples: nenhum rendimento é garantido, nunca pagues «taxas para desbloquear» os teus ganhos e nunca partilhes a tua frase de recuperação.
💬 Já recebeste uma mensagem deste género? 🟢 Sim / 🔴 Nunca 👇
Isto não é aconselhamento financeiro. DYOR.
Fontes: Interpol (22 de out. de 2026), Decrypt, Group-IB.
#CryptoNews #Afrique #Fraude
📌 Os factos (Operação Serengeti III, balanço publicado em 22 de out. de 2026)
• 21 países, de 29 de junho a 31 de agosto de 2026
• 65 929 vítimas identificadas, mais de 385 M$ em perdas associadas
• Uganda: 365 estrangeiros detidos, sites de trading falsos que visavam reformados na Ásia
• Angola: 2 centros ilegais de mineração de criptomoedas encerrados, mais de 2 000 máquinas apreendidas (eletricidade roubada através de 6 transformadores clandestinos)
• Nigéria: um esquema de investimento através de aplicações de mensagens, mais de 2,4 M$ transferidos, em grande parte branqueados em criptomoedas
🧠 Como funcionam estes esquemas?
Um «consultor» entra em contacto contigo pelo WhatsApp ou Telegram, mostra-te um site falso onde o teu saldo aumenta e, depois, pede-te «taxas» para fazeres o levantamento. O dinheiro vai para uma carteira e, em seguida, as criptomoedas são usadas para o fazer circular rapidamente entre vários endereços.
👤 Imagina a Grâce (personagem fictícia), comerciante em Pointe-Noire. Prometem-lhe 30 % ao mês em $USDT. O ecrã mostra-lhe ganhos… que ela nunca poderá levantar. A blockchain não é o esquema: o falso intermediário é.
⚖️ Algumas ressalvas
• A detenção de suspeitos não significa que as vítimas serão reembolsadas
• As transações são públicas: isso também ajuda os investigadores a seguir o rasto dos fundos
• Várias investigações continuam em aberto; os números podem mudar
🛡️ Regra simples: nenhum rendimento é garantido, nunca pagues «taxas para desbloquear» os teus ganhos e nunca partilhes a tua frase de recuperação.
💬 Já recebeste uma mensagem deste género? 🟢 Sim / 🔴 Nunca 👇
Isto não é aconselhamento financeiro. DYOR.
Fontes: Interpol (22 de out. de 2026), Decrypt, Group-IB.
#CryptoNews #Afrique #Fraude
18
·
--
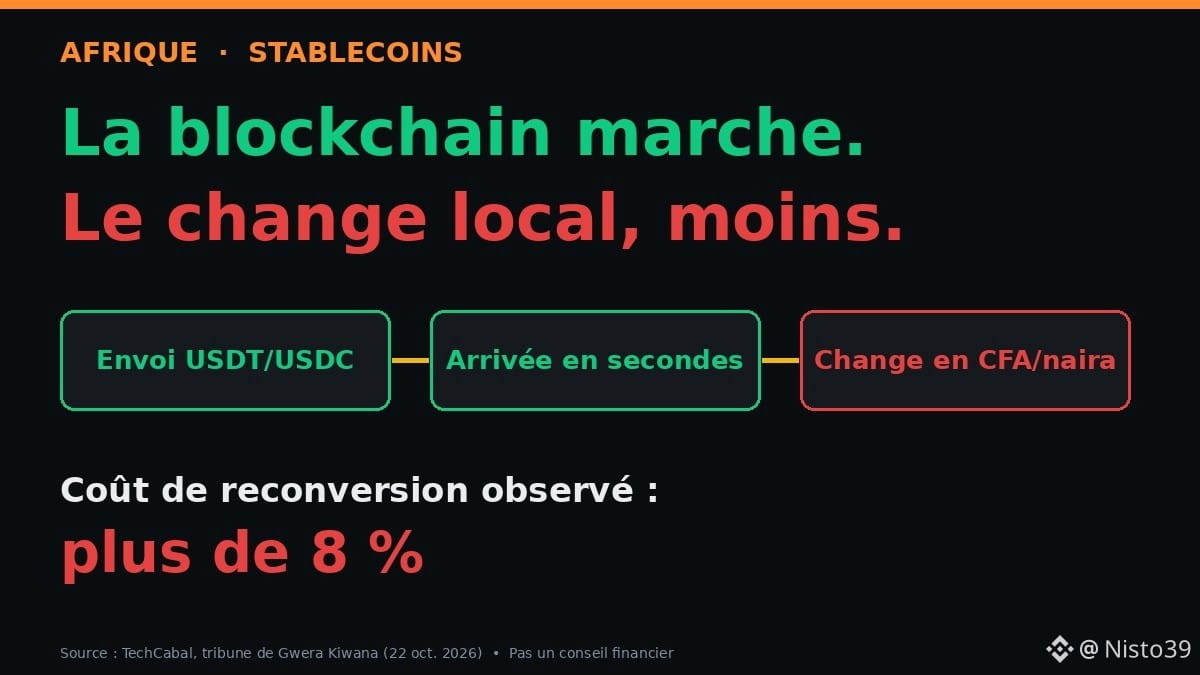
🌍 A stablecoin chega em poucos segundos… mas a parte mais cara começa quando é preciso convertê-la em francos CFA, nairas ou xelins.
📌 O que foi observado (TechCabal, 22 out. 2026)
• Três grandes provedores de pagamento africanos testaram sistemas de stablecoins durante três anos
• A promessa: reduzir em 10 vezes o custo das transferências internacionais
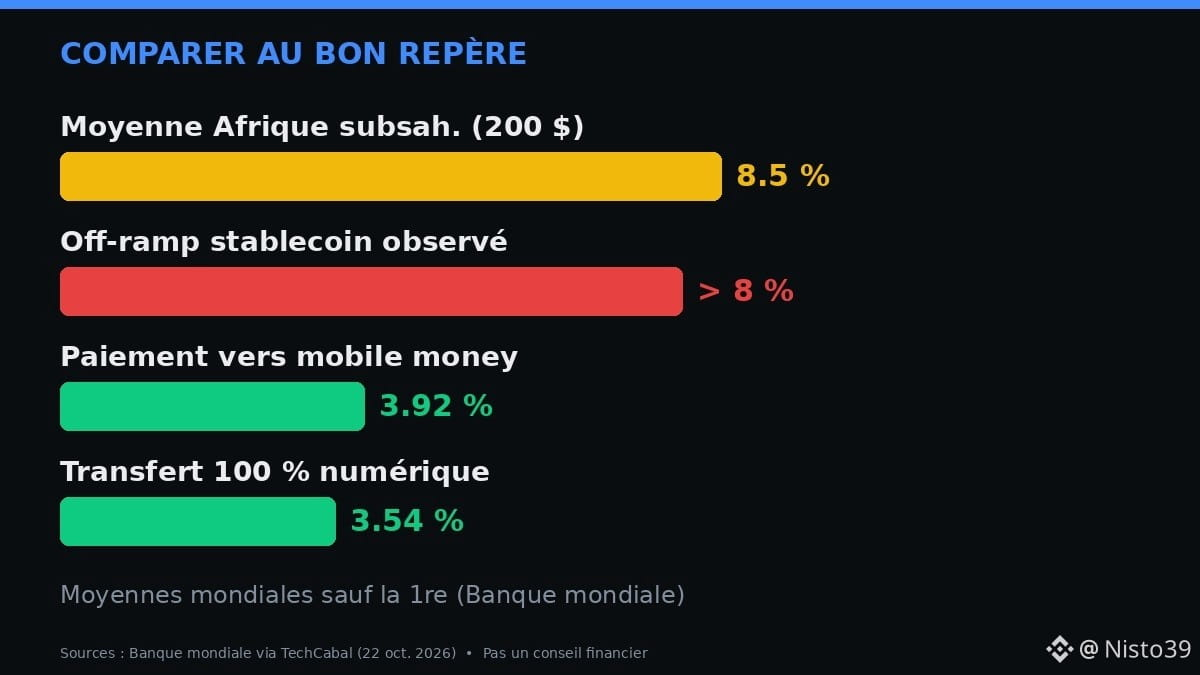
• O resultado: a blockchain funciona, mas a conversão para moeda local (« off-ramp ») custa mais de 8 %
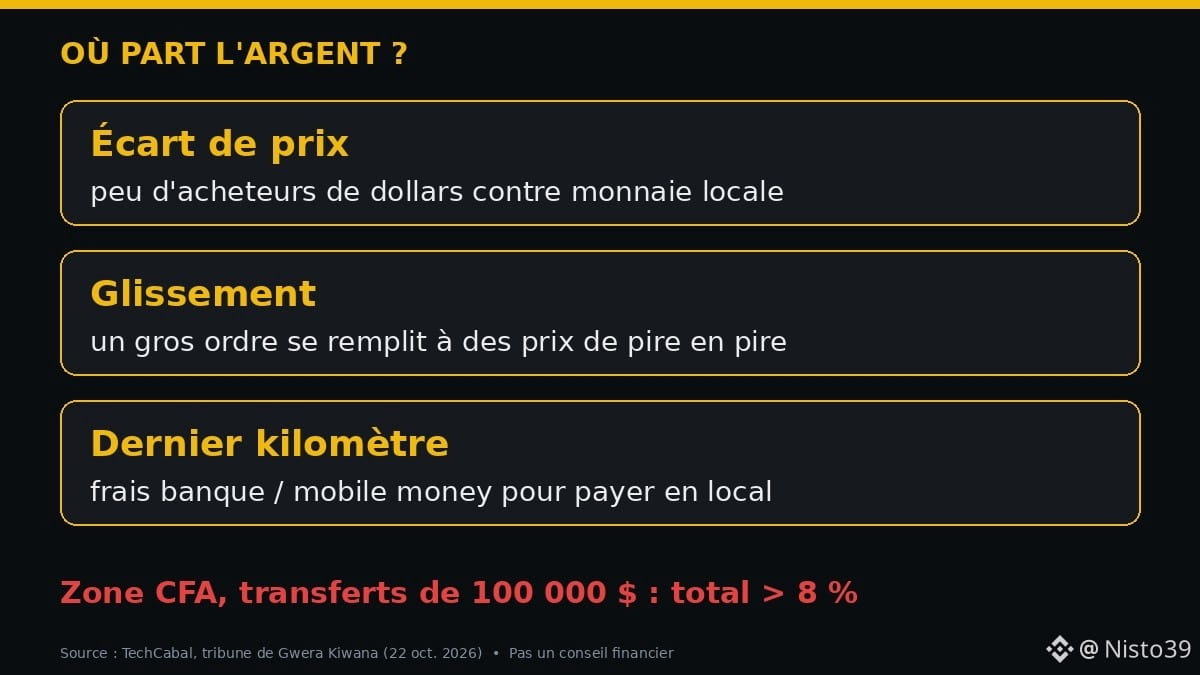
• Na zona CFA, em transferências de 100 000 $, a diferença de preço + a derrapagem + as taxas de pagamento ultrapassaram 8 %
• No fim, os três acabaram combinando stablecoins com transferências bancárias tradicionais
🧠 Como funciona
Um $USDT ou um $USDC é « final » em poucos segundos, mas não se paga o aluguel em USDT. É preciso encontrar alguém que tenha francos CFA, queira dólares e possa fazer a troca na hora, pelo volume certo. Quando há poucos compradores, o preço real fica muito abaixo do preço anunciado. Some a isso as taxas da última etapa (dinheiro móvel, banco) e a economia desaparece.
👤 Imagine Aminata (personagem fictícia), comerciante em Bamaco, que recebe o pagamento de um cliente europeu. A transferência chega rápido, mas, se ela perder 8 % na conversão, às vezes teria sido melhor usar um simples serviço de transferência para dinheiro móvel (cerca de 3,9 % em média mundial, segundo o Banco Mundial).
⚖️ Uma ressalva: trata-se de um artigo de opinião (Gwera Kiwana, Morse), não de um estudo oficial. As stablecoins continuam sendo úteis para poupar em dólares ou em corredores onde há bastante liquidez local.
✅ O verdadeiro desafio das stablecoins na África é a blockchain 🔵 ou o câmbio local 🟠? 👇
Isto não é aconselhamento financeiro. DYOR.
Fontes: TechCabal (artigo de opinião de Gwera Kiwana, 22 out. 2026), Banco Mundial, Chainalysis.
#Stablecoins #Afrique #CryptoNews
🌍 A stablecoin chega em poucos segundos… mas a parte mais cara começa quando é preciso convertê-la em francos CFA, nairas ou xelins.
📌 O que foi observado (TechCabal, 22 out. 2026)
• Três grandes provedores de pagamento africanos testaram sistemas de stablecoins durante três anos
• A promessa: reduzir em 10 vezes o custo das transferências internacionais
• O resultado: a blockchain funciona, mas a conversão para moeda local (« off-ramp ») custa mais de 8 %
• Na zona CFA, em transferências de 100 000 $, a diferença de preço + a derrapagem + as taxas de pagamento ultrapassaram 8 %
• No fim, os três acabaram combinando stablecoins com transferências bancárias tradicionais
🧠 Como funciona
Um $USDT ou um $USDC é « final » em poucos segundos, mas não se paga o aluguel em USDT. É preciso encontrar alguém que tenha francos CFA, queira dólares e possa fazer a troca na hora, pelo volume certo. Quando há poucos compradores, o preço real fica muito abaixo do preço anunciado. Some a isso as taxas da última etapa (dinheiro móvel, banco) e a economia desaparece.
👤 Imagine Aminata (personagem fictícia), comerciante em Bamaco, que recebe o pagamento de um cliente europeu. A transferência chega rápido, mas, se ela perder 8 % na conversão, às vezes teria sido melhor usar um simples serviço de transferência para dinheiro móvel (cerca de 3,9 % em média mundial, segundo o Banco Mundial).
⚖️ Uma ressalva: trata-se de um artigo de opinião (Gwera Kiwana, Morse), não de um estudo oficial. As stablecoins continuam sendo úteis para poupar em dólares ou em corredores onde há bastante liquidez local.
✅ O verdadeiro desafio das stablecoins na África é a blockchain 🔵 ou o câmbio local 🟠? 👇
Isto não é aconselhamento financeiro. DYOR.
Fontes: TechCabal (artigo de opinião de Gwera Kiwana, 22 out. 2026), Banco Mundial, Chainalysis.
#Stablecoins #Afrique #CryptoNews
📌 O que foi observado (TechCabal, 22 out. 2026)
• Três grandes provedores de pagamento africanos testaram sistemas de stablecoins durante três anos
• A promessa: reduzir em 10 vezes o custo das transferências internacionais
• O resultado: a blockchain funciona, mas a conversão para moeda local (« off-ramp ») custa mais de 8 %
• Na zona CFA, em transferências de 100 000 $, a diferença de preço + a derrapagem + as taxas de pagamento ultrapassaram 8 %
• No fim, os três acabaram combinando stablecoins com transferências bancárias tradicionais
🧠 Como funciona
Um $USDT ou um $USDC é « final » em poucos segundos, mas não se paga o aluguel em USDT. É preciso encontrar alguém que tenha francos CFA, queira dólares e possa fazer a troca na hora, pelo volume certo. Quando há poucos compradores, o preço real fica muito abaixo do preço anunciado. Some a isso as taxas da última etapa (dinheiro móvel, banco) e a economia desaparece.
👤 Imagine Aminata (personagem fictícia), comerciante em Bamaco, que recebe o pagamento de um cliente europeu. A transferência chega rápido, mas, se ela perder 8 % na conversão, às vezes teria sido melhor usar um simples serviço de transferência para dinheiro móvel (cerca de 3,9 % em média mundial, segundo o Banco Mundial).
⚖️ Uma ressalva: trata-se de um artigo de opinião (Gwera Kiwana, Morse), não de um estudo oficial. As stablecoins continuam sendo úteis para poupar em dólares ou em corredores onde há bastante liquidez local.
✅ O verdadeiro desafio das stablecoins na África é a blockchain 🔵 ou o câmbio local 🟠? 👇
Isto não é aconselhamento financeiro. DYOR.
Fontes: TechCabal (artigo de opinião de Gwera Kiwana, 22 out. 2026), Banco Mundial, Chainalysis.
#Stablecoins #Afrique #CryptoNews
62
·
--
🌍 Um pagamento de Adis Abeba a Lagos em 120 segundos, em moedas africanas, sem passar por Nova York. A Etiópia acaba de aderir à rede que promete isso.
📌 Os fatos
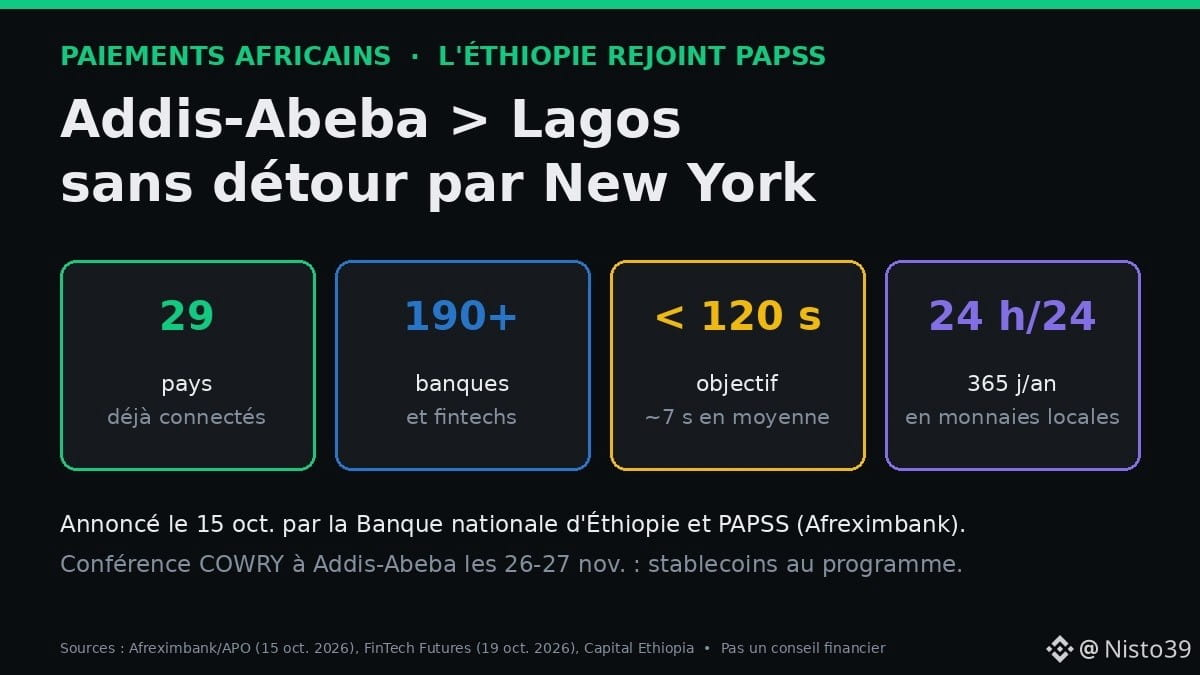
• 15 de out.: o Banco Nacional da Etiópia anuncia sua entrada no PAPSS, o sistema pan-africano de pagamentos lançado em 2022 pelo Afreximbank, pela União Africana e pela ZCLCA
• O PAPSS já conecta 29 países e mais de 190 bancos e fintechs (FinTech Futures, 19 de out.)
• Objetivo declarado: liquidação em menos de 120 s, em média cerca de 7 s, 24 horas por dia
• As carteiras móveis (telebirr, M-Pesa) estão se preparando para se conectar por meio da EthSwitch, com aprovação prévia do banco central
• Adis Abeba sediará a conferência COWRY nos dias 26 e 27 de nov., com stablecoins e ativos digitais na programação
🧠 O mecanismo
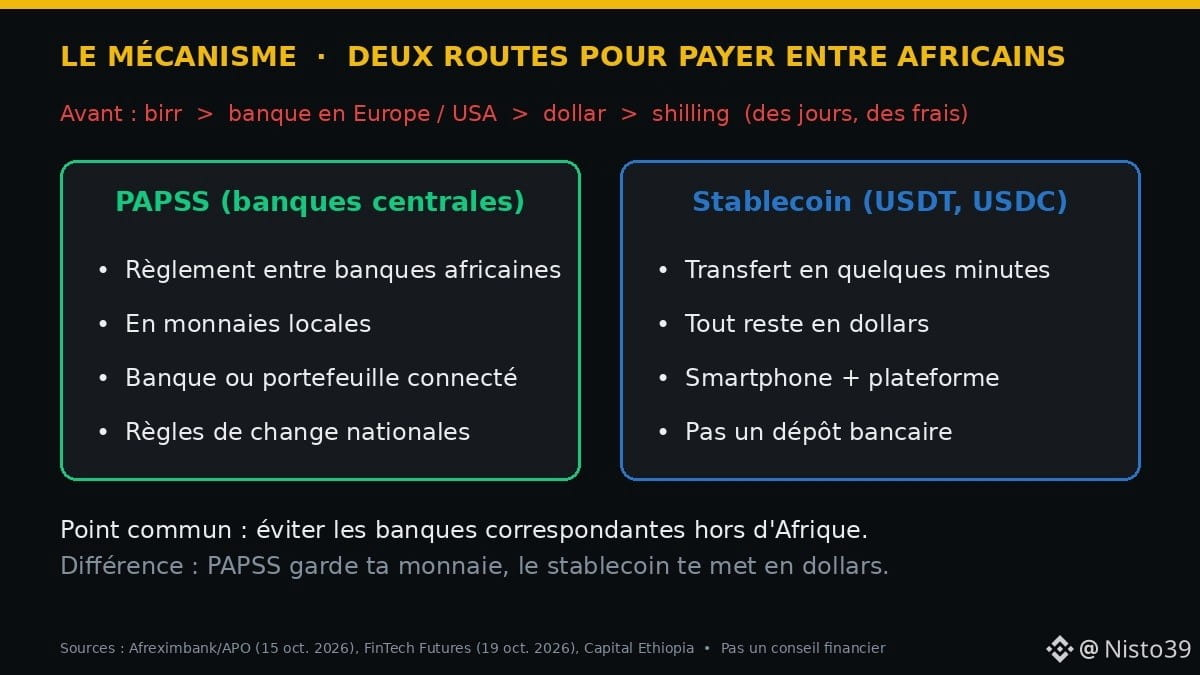
Hoje, um pagamento entre dois países africanos costuma passar por um banco na Europa ou nos Estados Unidos, com dupla conversão para dólares. O PAPSS liquida diretamente entre bancos africanos, em moedas locais. Uma stablecoin como $USDT também é rápida, mas tudo continua em dólares.
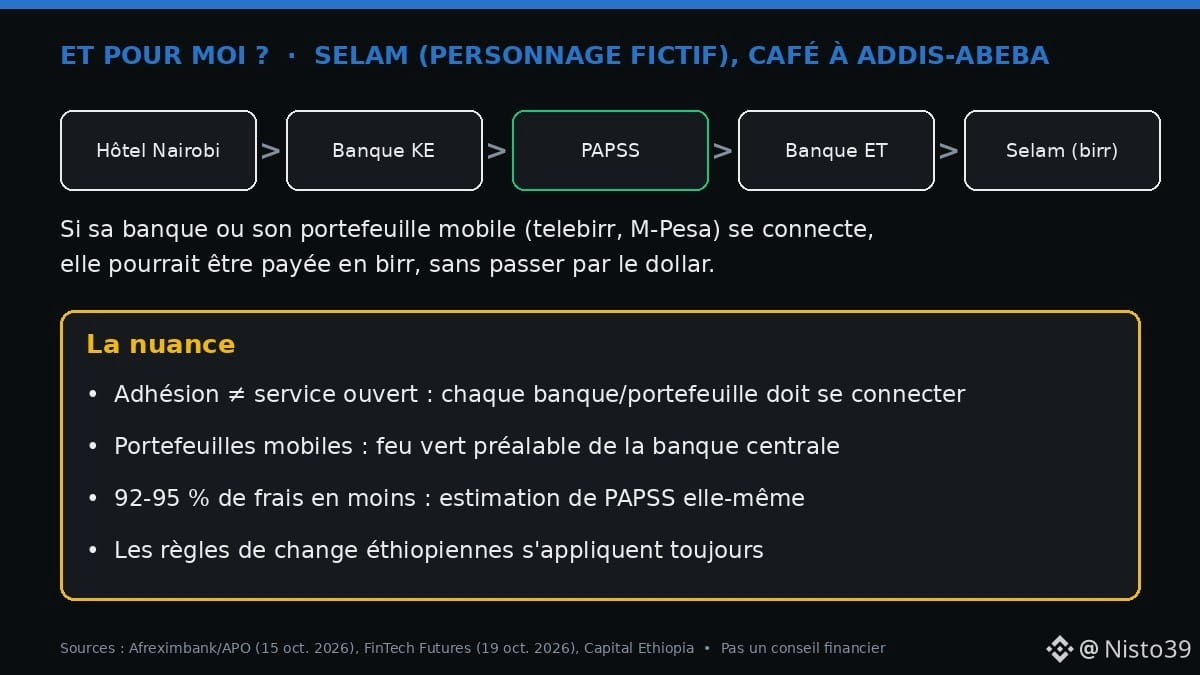
👤 Selam (personagem fictícia) torra café em Adis Abeba e vende para um hotel em Nairóbi. Se o banco ou a carteira móvel dela se conectar, ela poderá receber em birr sem passar pelo dólar.
⚖️ A ressalva
• Adesão ≠ serviço disponível: cada banco e cada carteira ainda precisa se conectar
• A economia de 92–95% nas taxas é uma estimativa do próprio PAPSS
• As regras cambiais da Etiópia continuam em vigor
✅ Duas rotas estão surgindo para fazer pagamentos entre africanos: os trilhos dos bancos centrais e as stablecoins.
Qual delas você escolheria para receber? 👇
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
Fontes: Afreximbank/APO (15 de out.), FinTech Futures (19 de out.), Capital Ethiopia.
#Afrique #Paiements #Stablecoins #Etiópia
🌍 Um pagamento de Adis Abeba a Lagos em 120 segundos, em moedas africanas, sem passar por Nova York. A Etiópia acaba de aderir à rede que promete isso.
📌 Os fatos
• 15 de out.: o Banco Nacional da Etiópia anuncia sua entrada no PAPSS, o sistema pan-africano de pagamentos lançado em 2022 pelo Afreximbank, pela União Africana e pela ZCLCA
• O PAPSS já conecta 29 países e mais de 190 bancos e fintechs (FinTech Futures, 19 de out.)
• Objetivo declarado: liquidação em menos de 120 s, em média cerca de 7 s, 24 horas por dia
• As carteiras móveis (telebirr, M-Pesa) estão se preparando para se conectar por meio da EthSwitch, com aprovação prévia do banco central
• Adis Abeba sediará a conferência COWRY nos dias 26 e 27 de nov., com stablecoins e ativos digitais na programação
🧠 O mecanismo
Hoje, um pagamento entre dois países africanos costuma passar por um banco na Europa ou nos Estados Unidos, com dupla conversão para dólares. O PAPSS liquida diretamente entre bancos africanos, em moedas locais. Uma stablecoin como $USDT também é rápida, mas tudo continua em dólares.
👤 Selam (personagem fictícia) torra café em Adis Abeba e vende para um hotel em Nairóbi. Se o banco ou a carteira móvel dela se conectar, ela poderá receber em birr sem passar pelo dólar.
⚖️ A ressalva
• Adesão ≠ serviço disponível: cada banco e cada carteira ainda precisa se conectar
• A economia de 92–95% nas taxas é uma estimativa do próprio PAPSS
• As regras cambiais da Etiópia continuam em vigor
✅ Duas rotas estão surgindo para fazer pagamentos entre africanos: os trilhos dos bancos centrais e as stablecoins.
Qual delas você escolheria para receber? 👇
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
Fontes: Afreximbank/APO (15 de out.), FinTech Futures (19 de out.), Capital Ethiopia.
#Afrique #Paiements #Stablecoins #Etiópia
📌 Os fatos
• 15 de out.: o Banco Nacional da Etiópia anuncia sua entrada no PAPSS, o sistema pan-africano de pagamentos lançado em 2022 pelo Afreximbank, pela União Africana e pela ZCLCA
• O PAPSS já conecta 29 países e mais de 190 bancos e fintechs (FinTech Futures, 19 de out.)
• Objetivo declarado: liquidação em menos de 120 s, em média cerca de 7 s, 24 horas por dia
• As carteiras móveis (telebirr, M-Pesa) estão se preparando para se conectar por meio da EthSwitch, com aprovação prévia do banco central
• Adis Abeba sediará a conferência COWRY nos dias 26 e 27 de nov., com stablecoins e ativos digitais na programação
🧠 O mecanismo
Hoje, um pagamento entre dois países africanos costuma passar por um banco na Europa ou nos Estados Unidos, com dupla conversão para dólares. O PAPSS liquida diretamente entre bancos africanos, em moedas locais. Uma stablecoin como $USDT também é rápida, mas tudo continua em dólares.
👤 Selam (personagem fictícia) torra café em Adis Abeba e vende para um hotel em Nairóbi. Se o banco ou a carteira móvel dela se conectar, ela poderá receber em birr sem passar pelo dólar.
⚖️ A ressalva
• Adesão ≠ serviço disponível: cada banco e cada carteira ainda precisa se conectar
• A economia de 92–95% nas taxas é uma estimativa do próprio PAPSS
• As regras cambiais da Etiópia continuam em vigor
✅ Duas rotas estão surgindo para fazer pagamentos entre africanos: os trilhos dos bancos centrais e as stablecoins.
Qual delas você escolheria para receber? 👇
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
Fontes: Afreximbank/APO (15 de out.), FinTech Futures (19 de out.), Capital Ethiopia.
#Afrique #Paiements #Stablecoins #Etiópia
48
·
--
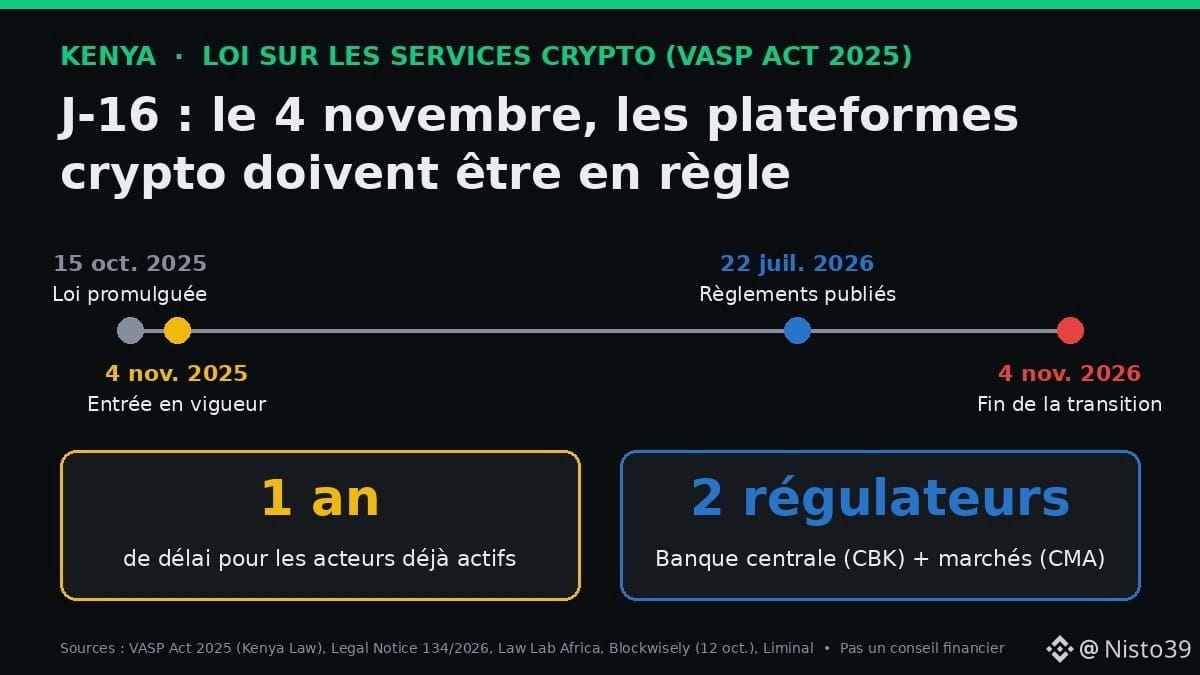
🇰🇪 D-16. Em 4 de novembro de 2026, as plataformas de cripto já ativas no Quénia terão de cumprir a nova lei. Depois, acaba a tolerância.
📌 Os factos (VASP Act 2025, Law Lab Africa, Blockwisely)
• A lei sobre os serviços de ativos virtuais (VASP) está em vigor desde 4 de nov. de 2025
• O artigo 47 dá 1 ano aos operadores já existentes: o prazo termina a 4 de nov. de 2026
• Os regulamentos detalhados só foram publicados a 22 de jul. de 2026, deixando cerca de 15 semanas para preparar os processos
• Até à data, não foi anunciado publicamente qualquer adiamento
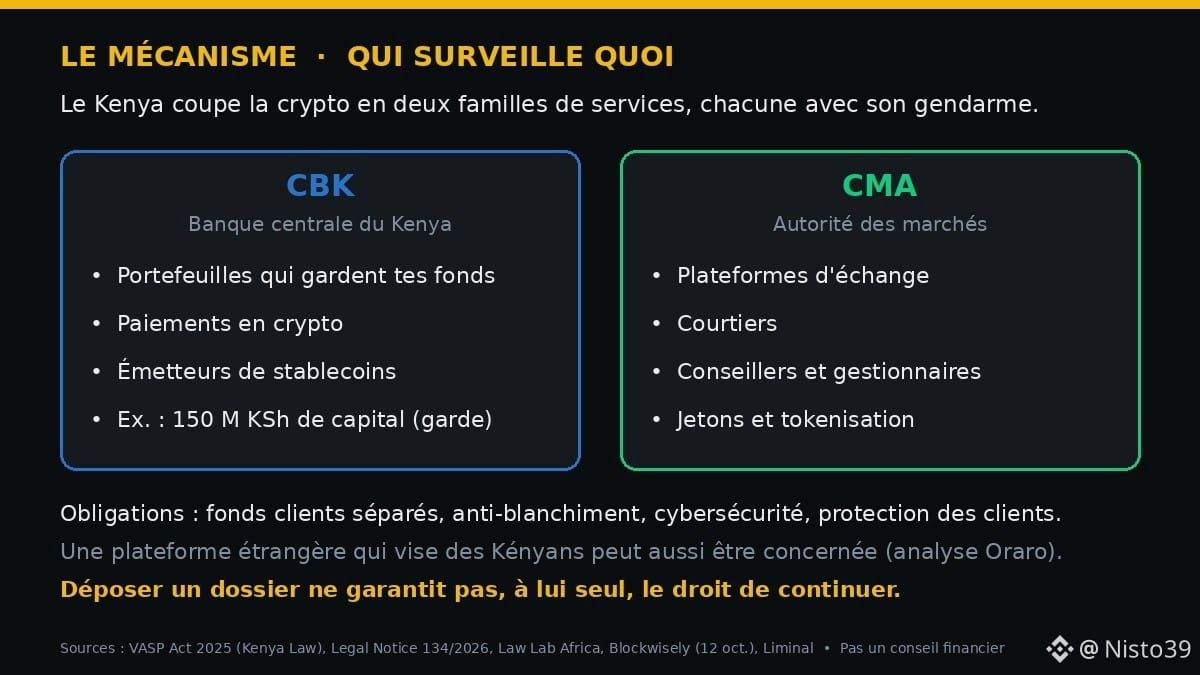
🧠 O mecanismo
Dois tipos de serviços, dois reguladores:
• Banco Central (CBK): carteiras que guardam os teus fundos, pagamentos, emissores de stablecoins como $USDT. Ex.: 150 milhões de xelins de capital para custódia
• Autoridade dos Mercados de Capitais (CMA): plataformas de negociação, corretores, consultores
Obrigações: fundos dos clientes separados, combate ao branqueamento de capitais, cibersegurança. Segundo o escritório de advogados Oraro, uma plataforma estrangeira que se dirija a quenianos também pode estar abrangida.
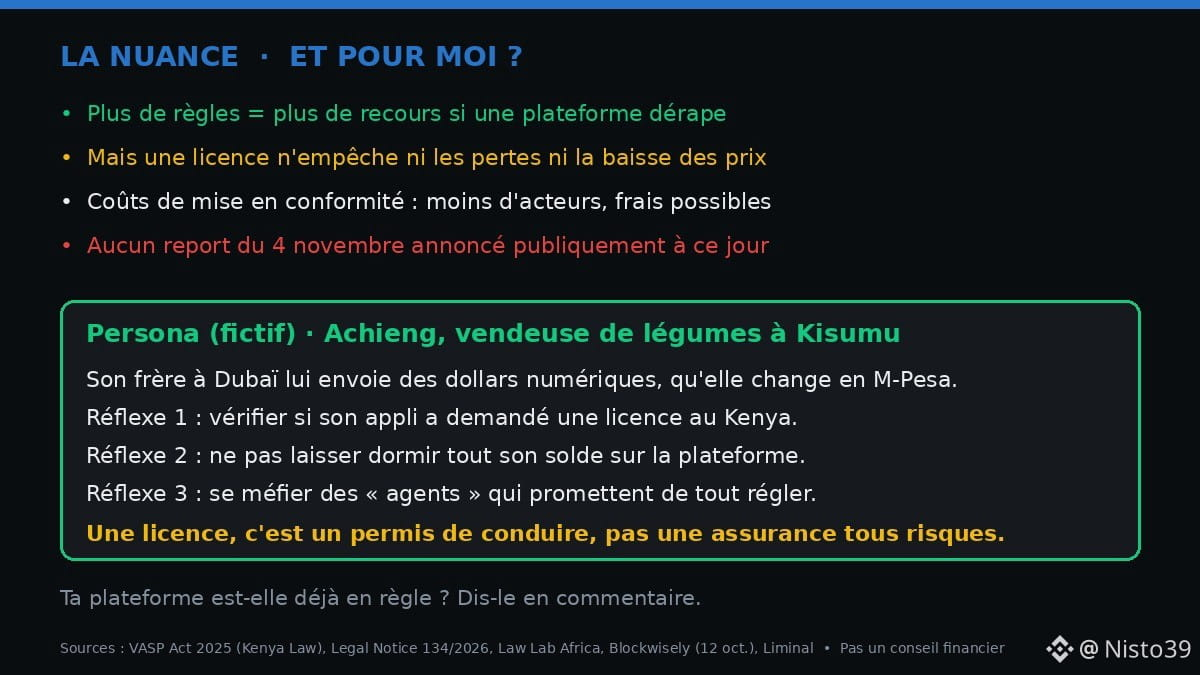
⚖️ A nuance
• Mais regras e mais recursos se uma plataforma agir mal
• Mas uma licença não impede perdas nem a queda dos preços
• É caro: alguns operadores mais pequenos poderão sair do mercado ou aumentar as comissões
• Apresentar um pedido, por si só, não garante o direito de continuar a operar
👤 Achieng (personagem fictícia), vendedora de legumes em Kisumu, recebe dólares digitais do irmão, no Dubai, e troca-os por M-Pesa. Os seus cuidados: verificar se a sua aplicação pediu uma licença no Quénia, não deixar todo o saldo parado nela e ignorar os «agentes» que prometem tratar de tudo em troca dos seus códigos.
✅ Uma licença é uma carta de condução, não um seguro contra todos os riscos.
O teu país deveria adotar este modelo? 👇
Isto não é aconselhamento financeiro. DYOR.
Fontes: VASP Act 2025, Legal Notice 134/2026, Law Lab Africa, Blockwisely, Liminal.
#Kenya #Régulation #Crypto #África
🇰🇪 D-16. Em 4 de novembro de 2026, as plataformas de cripto já ativas no Quénia terão de cumprir a nova lei. Depois, acaba a tolerância.
📌 Os factos (VASP Act 2025, Law Lab Africa, Blockwisely)
• A lei sobre os serviços de ativos virtuais (VASP) está em vigor desde 4 de nov. de 2025
• O artigo 47 dá 1 ano aos operadores já existentes: o prazo termina a 4 de nov. de 2026
• Os regulamentos detalhados só foram publicados a 22 de jul. de 2026, deixando cerca de 15 semanas para preparar os processos
• Até à data, não foi anunciado publicamente qualquer adiamento
🧠 O mecanismo
Dois tipos de serviços, dois reguladores:
• Banco Central (CBK): carteiras que guardam os teus fundos, pagamentos, emissores de stablecoins como $USDT. Ex.: 150 milhões de xelins de capital para custódia
• Autoridade dos Mercados de Capitais (CMA): plataformas de negociação, corretores, consultores
Obrigações: fundos dos clientes separados, combate ao branqueamento de capitais, cibersegurança. Segundo o escritório de advogados Oraro, uma plataforma estrangeira que se dirija a quenianos também pode estar abrangida.
⚖️ A nuance
• Mais regras e mais recursos se uma plataforma agir mal
• Mas uma licença não impede perdas nem a queda dos preços
• É caro: alguns operadores mais pequenos poderão sair do mercado ou aumentar as comissões
• Apresentar um pedido, por si só, não garante o direito de continuar a operar
👤 Achieng (personagem fictícia), vendedora de legumes em Kisumu, recebe dólares digitais do irmão, no Dubai, e troca-os por M-Pesa. Os seus cuidados: verificar se a sua aplicação pediu uma licença no Quénia, não deixar todo o saldo parado nela e ignorar os «agentes» que prometem tratar de tudo em troca dos seus códigos.
✅ Uma licença é uma carta de condução, não um seguro contra todos os riscos.
O teu país deveria adotar este modelo? 👇
Isto não é aconselhamento financeiro. DYOR.
Fontes: VASP Act 2025, Legal Notice 134/2026, Law Lab Africa, Blockwisely, Liminal.
#Kenya #Régulation #Crypto #África
📌 Os factos (VASP Act 2025, Law Lab Africa, Blockwisely)
• A lei sobre os serviços de ativos virtuais (VASP) está em vigor desde 4 de nov. de 2025
• O artigo 47 dá 1 ano aos operadores já existentes: o prazo termina a 4 de nov. de 2026
• Os regulamentos detalhados só foram publicados a 22 de jul. de 2026, deixando cerca de 15 semanas para preparar os processos
• Até à data, não foi anunciado publicamente qualquer adiamento
🧠 O mecanismo
Dois tipos de serviços, dois reguladores:
• Banco Central (CBK): carteiras que guardam os teus fundos, pagamentos, emissores de stablecoins como $USDT. Ex.: 150 milhões de xelins de capital para custódia
• Autoridade dos Mercados de Capitais (CMA): plataformas de negociação, corretores, consultores
Obrigações: fundos dos clientes separados, combate ao branqueamento de capitais, cibersegurança. Segundo o escritório de advogados Oraro, uma plataforma estrangeira que se dirija a quenianos também pode estar abrangida.
⚖️ A nuance
• Mais regras e mais recursos se uma plataforma agir mal
• Mas uma licença não impede perdas nem a queda dos preços
• É caro: alguns operadores mais pequenos poderão sair do mercado ou aumentar as comissões
• Apresentar um pedido, por si só, não garante o direito de continuar a operar
👤 Achieng (personagem fictícia), vendedora de legumes em Kisumu, recebe dólares digitais do irmão, no Dubai, e troca-os por M-Pesa. Os seus cuidados: verificar se a sua aplicação pediu uma licença no Quénia, não deixar todo o saldo parado nela e ignorar os «agentes» que prometem tratar de tudo em troca dos seus códigos.
✅ Uma licença é uma carta de condução, não um seguro contra todos os riscos.
O teu país deveria adotar este modelo? 👇
Isto não é aconselhamento financeiro. DYOR.
Fontes: VASP Act 2025, Legal Notice 134/2026, Law Lab Africa, Blockwisely, Liminal.
#Kenya #Régulation #Crypto #África
28
·
--
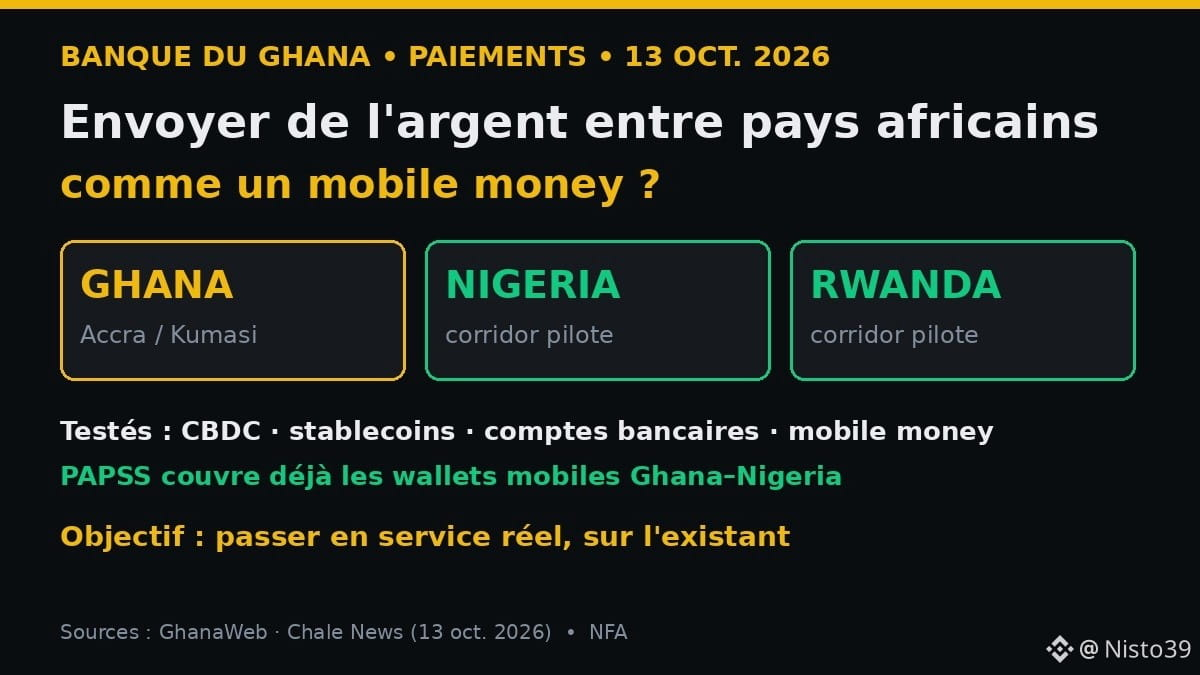
🌍 Enviar dinheiro do Gana para a Nigéria tão facilmente quanto usar dinheiro móvel? O Banco do Gana está testando isso agora, com stablecoins entre as ferramentas.
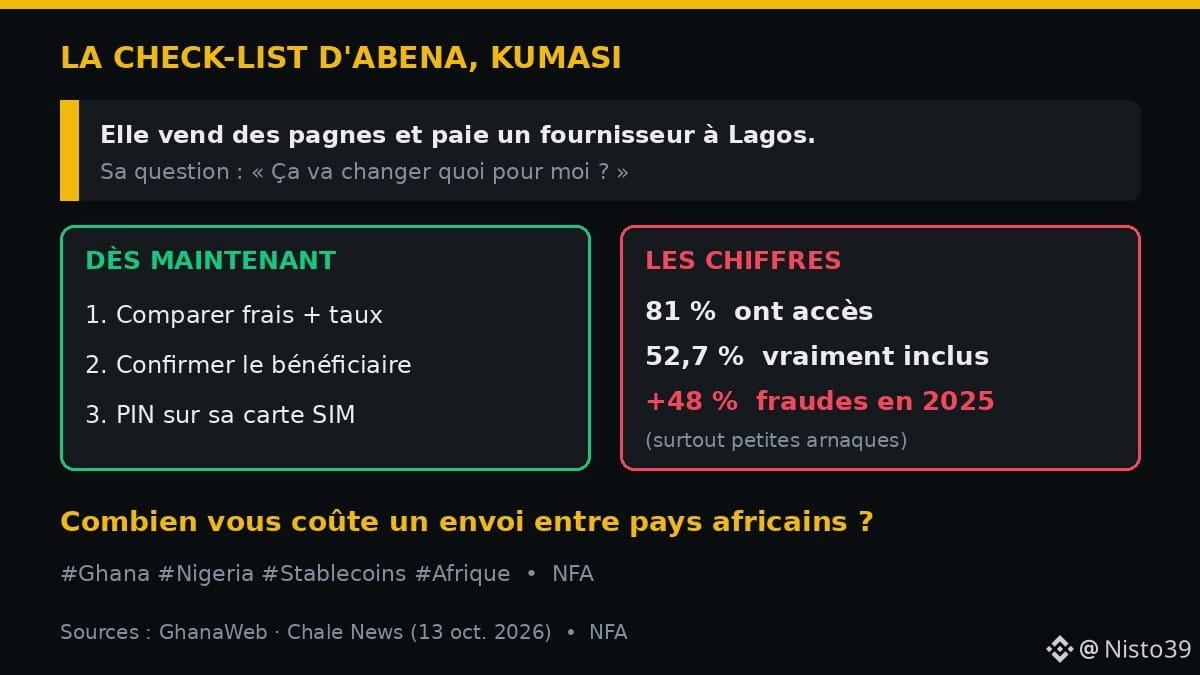
Abena vende tecidos tradicionais em Kumasi e paga seu fornecedor em Lagos. Hoje: uma transferência bancária cara ou um intermediário informal. A pergunta dela: «O que isso vai mudar para mim?»
📌 Os fatos (BoG, 13 out. 2026, reuniões do FMI e do Banco Mundial em Banguecoque)
• Dois corredores-piloto: Gana–Ruanda e Gana–Nigéria.
• Ferramentas testadas: moedas digitais de bancos centrais (CBDCs), stablecoins, contas bancárias e carteiras de dinheiro móvel.
• O sistema pan-africano PAPSS já abrange carteiras móveis no corredor Gana–Nigéria.
• Objetivo do governador Asiama: entrar em operação usando o que já existe, sem criar novos sistemas.
🧠 Como funciona
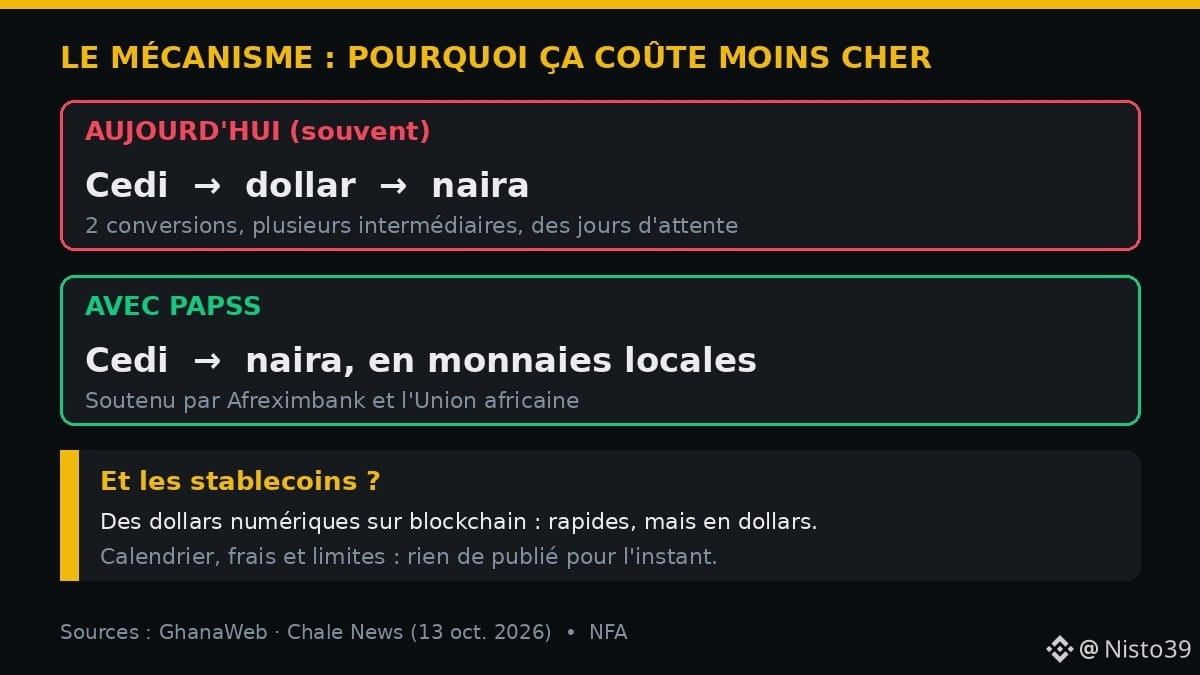
O PAPSS (apoiado pelo Afreximbank e pela União Africana) liquida pagamentos em moedas locais, sem passar pelo dólar. Menos conversões = menos taxas e menos espera. Uma stablecoin como $USDT faz algo parecido, mas por meio de uma blockchain e em dólares digitais.
⚖️ O que é preciso ter em conta
• Até ao momento, não foram divulgados cronogramas, taxas nem limites.
• 81 % dos adultos ganeses têm acesso a serviços financeiros, mas apenas 52,7 % estão realmente incluídos (uso efetivo).
• Fraudes denunciadas: +48 % em 2025, sobretudo pequenos golpes que visam pessoas comuns.
👉 O que Abena pode fazer desde já
1. Comparar as taxas e a taxa de câmbio antes de cada envio.
2. Confirmar o nome do beneficiário antes de confirmar a operação.
3. Proteger o cartão SIM (código PIN): a troca de SIM é um golpe clássico.
Envia dinheiro entre países africanos? Quanto isso lhe custa? 👇
Isto não é aconselhamento financeiro. Faça a sua própria pesquisa (DYOR).
Fontes: GhanaWeb; Chale News (13 out. 2026).
#Ghana #Nigeria #Stablecoins #Afrique
🌍 Enviar dinheiro do Gana para a Nigéria tão facilmente quanto usar dinheiro móvel? O Banco do Gana está testando isso agora, com stablecoins entre as ferramentas.
Abena vende tecidos tradicionais em Kumasi e paga seu fornecedor em Lagos. Hoje: uma transferência bancária cara ou um intermediário informal. A pergunta dela: «O que isso vai mudar para mim?»
📌 Os fatos (BoG, 13 out. 2026, reuniões do FMI e do Banco Mundial em Banguecoque)
• Dois corredores-piloto: Gana–Ruanda e Gana–Nigéria.
• Ferramentas testadas: moedas digitais de bancos centrais (CBDCs), stablecoins, contas bancárias e carteiras de dinheiro móvel.
• O sistema pan-africano PAPSS já abrange carteiras móveis no corredor Gana–Nigéria.
• Objetivo do governador Asiama: entrar em operação usando o que já existe, sem criar novos sistemas.
🧠 Como funciona
O PAPSS (apoiado pelo Afreximbank e pela União Africana) liquida pagamentos em moedas locais, sem passar pelo dólar. Menos conversões = menos taxas e menos espera. Uma stablecoin como $USDT faz algo parecido, mas por meio de uma blockchain e em dólares digitais.
⚖️ O que é preciso ter em conta
• Até ao momento, não foram divulgados cronogramas, taxas nem limites.
• 81 % dos adultos ganeses têm acesso a serviços financeiros, mas apenas 52,7 % estão realmente incluídos (uso efetivo).
• Fraudes denunciadas: +48 % em 2025, sobretudo pequenos golpes que visam pessoas comuns.
👉 O que Abena pode fazer desde já
1. Comparar as taxas e a taxa de câmbio antes de cada envio.
2. Confirmar o nome do beneficiário antes de confirmar a operação.
3. Proteger o cartão SIM (código PIN): a troca de SIM é um golpe clássico.
Envia dinheiro entre países africanos? Quanto isso lhe custa? 👇
Isto não é aconselhamento financeiro. Faça a sua própria pesquisa (DYOR).
Fontes: GhanaWeb; Chale News (13 out. 2026).
#Ghana #Nigeria #Stablecoins #Afrique
Abena vende tecidos tradicionais em Kumasi e paga seu fornecedor em Lagos. Hoje: uma transferência bancária cara ou um intermediário informal. A pergunta dela: «O que isso vai mudar para mim?»
📌 Os fatos (BoG, 13 out. 2026, reuniões do FMI e do Banco Mundial em Banguecoque)
• Dois corredores-piloto: Gana–Ruanda e Gana–Nigéria.
• Ferramentas testadas: moedas digitais de bancos centrais (CBDCs), stablecoins, contas bancárias e carteiras de dinheiro móvel.
• O sistema pan-africano PAPSS já abrange carteiras móveis no corredor Gana–Nigéria.
• Objetivo do governador Asiama: entrar em operação usando o que já existe, sem criar novos sistemas.
🧠 Como funciona
O PAPSS (apoiado pelo Afreximbank e pela União Africana) liquida pagamentos em moedas locais, sem passar pelo dólar. Menos conversões = menos taxas e menos espera. Uma stablecoin como $USDT faz algo parecido, mas por meio de uma blockchain e em dólares digitais.
⚖️ O que é preciso ter em conta
• Até ao momento, não foram divulgados cronogramas, taxas nem limites.
• 81 % dos adultos ganeses têm acesso a serviços financeiros, mas apenas 52,7 % estão realmente incluídos (uso efetivo).
• Fraudes denunciadas: +48 % em 2025, sobretudo pequenos golpes que visam pessoas comuns.
👉 O que Abena pode fazer desde já
1. Comparar as taxas e a taxa de câmbio antes de cada envio.
2. Confirmar o nome do beneficiário antes de confirmar a operação.
3. Proteger o cartão SIM (código PIN): a troca de SIM é um golpe clássico.
Envia dinheiro entre países africanos? Quanto isso lhe custa? 👇
Isto não é aconselhamento financeiro. Faça a sua própria pesquisa (DYOR).
Fontes: GhanaWeb; Chale News (13 out. 2026).
#Ghana #Nigeria #Stablecoins #Afrique
52
·
--
Artigo
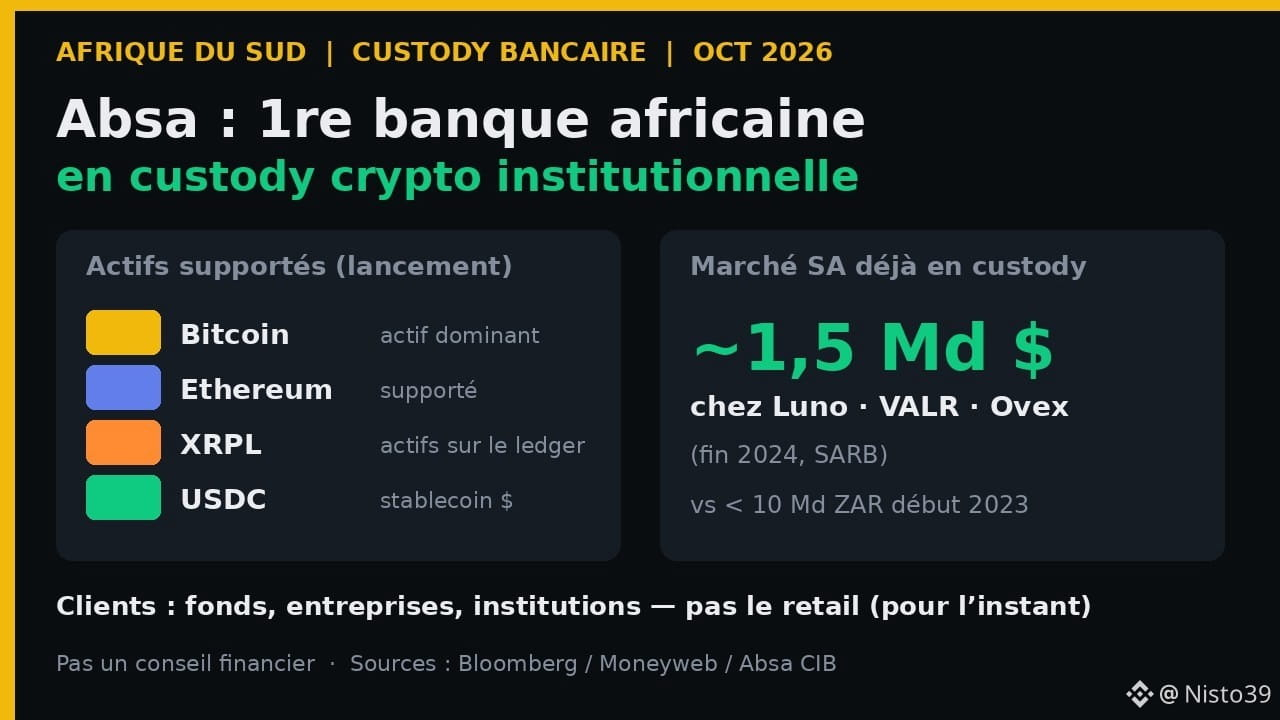
Absa: 1º banco africano a oferecer custódia de cripto (BTC, ETH, XRPL, USDC)A Absa acaba de cruzar uma linha simbólica: **o primeiro banco africano** a oferecer **custódia de ativos digitais** a clientes institucionais na África do Sul. A ideia principal: **um banco do continente agora pode custodiar Bitcoin, Ether, ativos XRPL e USDC em um cofre regulamentado** — mas, por enquanto, **não para pessoas físicas** que usam a Luno ou uma carteira digital.
📋 Os fatos (Bloomberg / Moneyweb / Absa CIB, 2 out. 2026; plataforma lançada no fim de set.)
Absa: 1º banco africano a oferecer custódia de cripto (BTC, ETH, XRPL, USDC)
A Absa acaba de cruzar uma linha simbólica: **o primeiro banco africano** a oferecer **custódia de ativos digitais** a clientes institucionais na África do Sul. A ideia principal: **um banco do continente agora pode custodiar Bitcoin, Ether, ativos XRPL e USDC em um cofre regulamentado** — mas, por enquanto, **não para pessoas físicas** que usam a Luno ou uma carteira digital.
📋 Os fatos (Bloomberg / Moneyweb / Absa CIB, 2 out. 2026; plataforma lançada no fim de set.)
📋 Os fatos (Bloomberg / Moneyweb / Absa CIB, 2 out. 2026; plataforma lançada no fim de set.)
21
·
--
Absa: primeiro banco africano a oferecer custódia de criptoNa África do Sul, a Absa torna-se o primeiro banco africano a oferecer custódia de ativos digitais a clientes institucionais. A ideia central não é «amanhã toda a gente poderá comprar Bitcoin na Absa». É uma mudança na infraestrutura: as chaves privadas dos grandes intervenientes (fundos, empresas, tesourarias) podem ser guardadas sob supervisão bancária — e não apenas em empresas de tecnologia financeira cripto.
📋 O que foi anunciado (final de setembro / início de outubro de 2026)
• Absa Digital Asset Custody: custódia, administração e transferências para clientes institucionais e grandes empresas na África do Sul
Absa: primeiro banco africano a oferecer custódia de cripto
Na África do Sul, a Absa torna-se o primeiro banco africano a oferecer custódia de ativos digitais a clientes institucionais. A ideia central não é «amanhã toda a gente poderá comprar Bitcoin na Absa». É uma mudança na infraestrutura: as chaves privadas dos grandes intervenientes (fundos, empresas, tesourarias) podem ser guardadas sob supervisão bancária — e não apenas em empresas de tecnologia financeira cripto.
📋 O que foi anunciado (final de setembro / início de outubro de 2026)
• Absa Digital Asset Custody: custódia, administração e transferências para clientes institucionais e grandes empresas na África do Sul
📋 O que foi anunciado (final de setembro / início de outubro de 2026)
• Absa Digital Asset Custody: custódia, administração e transferências para clientes institucionais e grandes empresas na África do Sul
44
·
--
Artigo
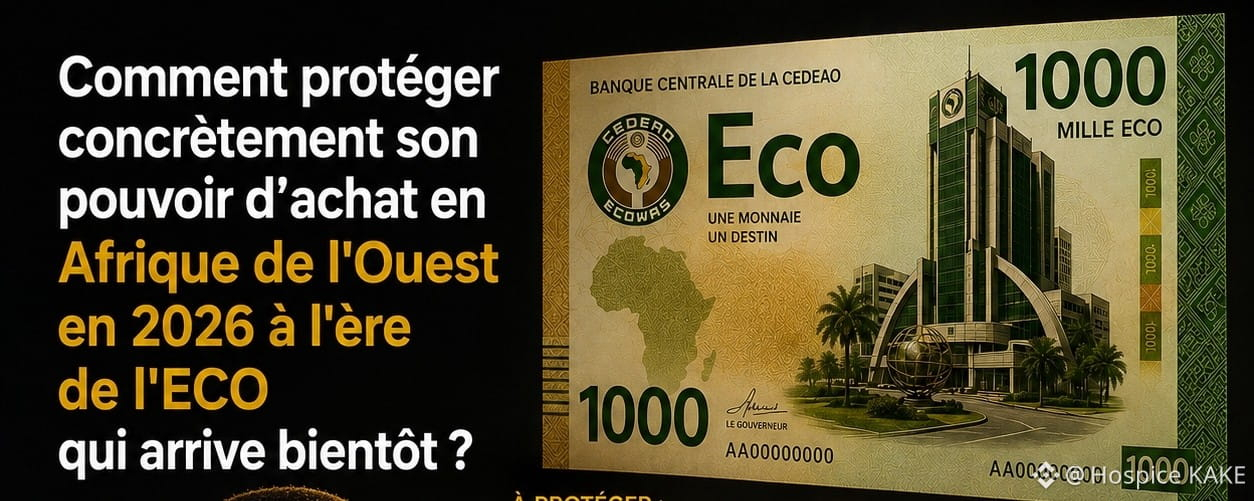
Como proteger concretamente o teu poder de compra na África Ocidental na era da L'ECO?Com a ECO a chegar e a inflação a corroer todas as moedas do mundo, uma pergunta torna-se urgente: como proteger concretamente o teu poder de compra na África Ocidental em 2026?
Aqui vai um quadro simples em 4 etapas.
Etapa 1 — Entender o que tu realmente tens.
A tua conta bancária não é riqueza.
Isso é dinheiro — que se desvaloriza.
A verdadeira riqueza é aquilo que tu tens em ativos: imóveis, ouro, ações, cripto.
Primeira pergunta que deves te fazer:
Que proporção do teu património está em moeda fiduciária — e que proporção está em ativos reais?
Como proteger concretamente o teu poder de compra na África Ocidental na era da L'ECO?
Com a ECO a chegar e a inflação a corroer todas as moedas do mundo, uma pergunta torna-se urgente: como proteger concretamente o teu poder de compra na África Ocidental em 2026?
Aqui vai um quadro simples em 4 etapas.
Etapa 1 — Entender o que tu realmente tens.
A tua conta bancária não é riqueza.
Isso é dinheiro — que se desvaloriza.
A verdadeira riqueza é aquilo que tu tens em ativos: imóveis, ouro, ações, cripto.
Primeira pergunta que deves te fazer:
Que proporção do teu património está em moeda fiduciária — e que proporção está em ativos reais?
Aqui vai um quadro simples em 4 etapas.
Etapa 1 — Entender o que tu realmente tens.
A tua conta bancária não é riqueza.
Isso é dinheiro — que se desvaloriza.
A verdadeira riqueza é aquilo que tu tens em ativos: imóveis, ouro, ações, cripto.
Primeira pergunta que deves te fazer:
Que proporção do teu património está em moeda fiduciária — e que proporção está em ativos reais?
1
175

Artigo
A África, futura superpotência mundial: O ouro e os recursos mudam o jogoO cenário financeiro global está em plena transformação. Enquanto o dólar americano perde força, o ouro se estabelece mais do que nunca como o ativo de refúgio definitivo. Não é mais uma tendência, é uma realidade matemática: o mundo está mudando.
A virada: O ouro destrona o dólar
Pela primeira vez em três décadas, a dominância do dólar está sendo desafiada. Se o dólar continua sendo uma moeda de transação importante, o ouro voltou a ser o ativo de reserva preferido dos bancos centrais.
A África, futura superpotência mundial: O ouro e os recursos mudam o jogo
O cenário financeiro global está em plena transformação. Enquanto o dólar americano perde força, o ouro se estabelece mais do que nunca como o ativo de refúgio definitivo. Não é mais uma tendência, é uma realidade matemática: o mundo está mudando.
A virada: O ouro destrona o dólar
Pela primeira vez em três décadas, a dominância do dólar está sendo desafiada. Se o dólar continua sendo uma moeda de transação importante, o ouro voltou a ser o ativo de reserva preferido dos bancos centrais.
A virada: O ouro destrona o dólar
Pela primeira vez em três décadas, a dominância do dólar está sendo desafiada. Se o dólar continua sendo uma moeda de transação importante, o ouro voltou a ser o ativo de reserva preferido dos bancos centrais.
112
·
--

Artigo
A África não está sem capital.Falta estrutura para fazer isso render. Não é a mesma coisa — e essa distinção muda absolutamente tudo.
Eis as provas.
O capital existe.
→ A diáspora africana envia mais de 100 bilhões de dólares para o continente todos os anos
→ Empreendedores africanos geram bilhões de FCFA de lucro a cada trimestre
→ PMEs africanas sentadas sobre tesourarias de dezenas de milhões de dólares sem saber o que fazer com isso
→ Famílias que herdam terras, imóveis, dinheiro em espécie — sem infraestrutura para otimizar isso
A África não está sem capital.
Falta estrutura para fazer isso render. Não é a mesma coisa — e essa distinção muda absolutamente tudo.
Eis as provas.
O capital existe.
→ A diáspora africana envia mais de 100 bilhões de dólares para o continente todos os anos
→ Empreendedores africanos geram bilhões de FCFA de lucro a cada trimestre
→ PMEs africanas sentadas sobre tesourarias de dezenas de milhões de dólares sem saber o que fazer com isso
→ Famílias que herdam terras, imóveis, dinheiro em espécie — sem infraestrutura para otimizar isso
Eis as provas.
O capital existe.
→ A diáspora africana envia mais de 100 bilhões de dólares para o continente todos os anos
→ Empreendedores africanos geram bilhões de FCFA de lucro a cada trimestre
→ PMEs africanas sentadas sobre tesourarias de dezenas de milhões de dólares sem saber o que fazer com isso
→ Famílias que herdam terras, imóveis, dinheiro em espécie — sem infraestrutura para otimizar isso
365
·
--
#MT Tecnologia Abidjan 😊
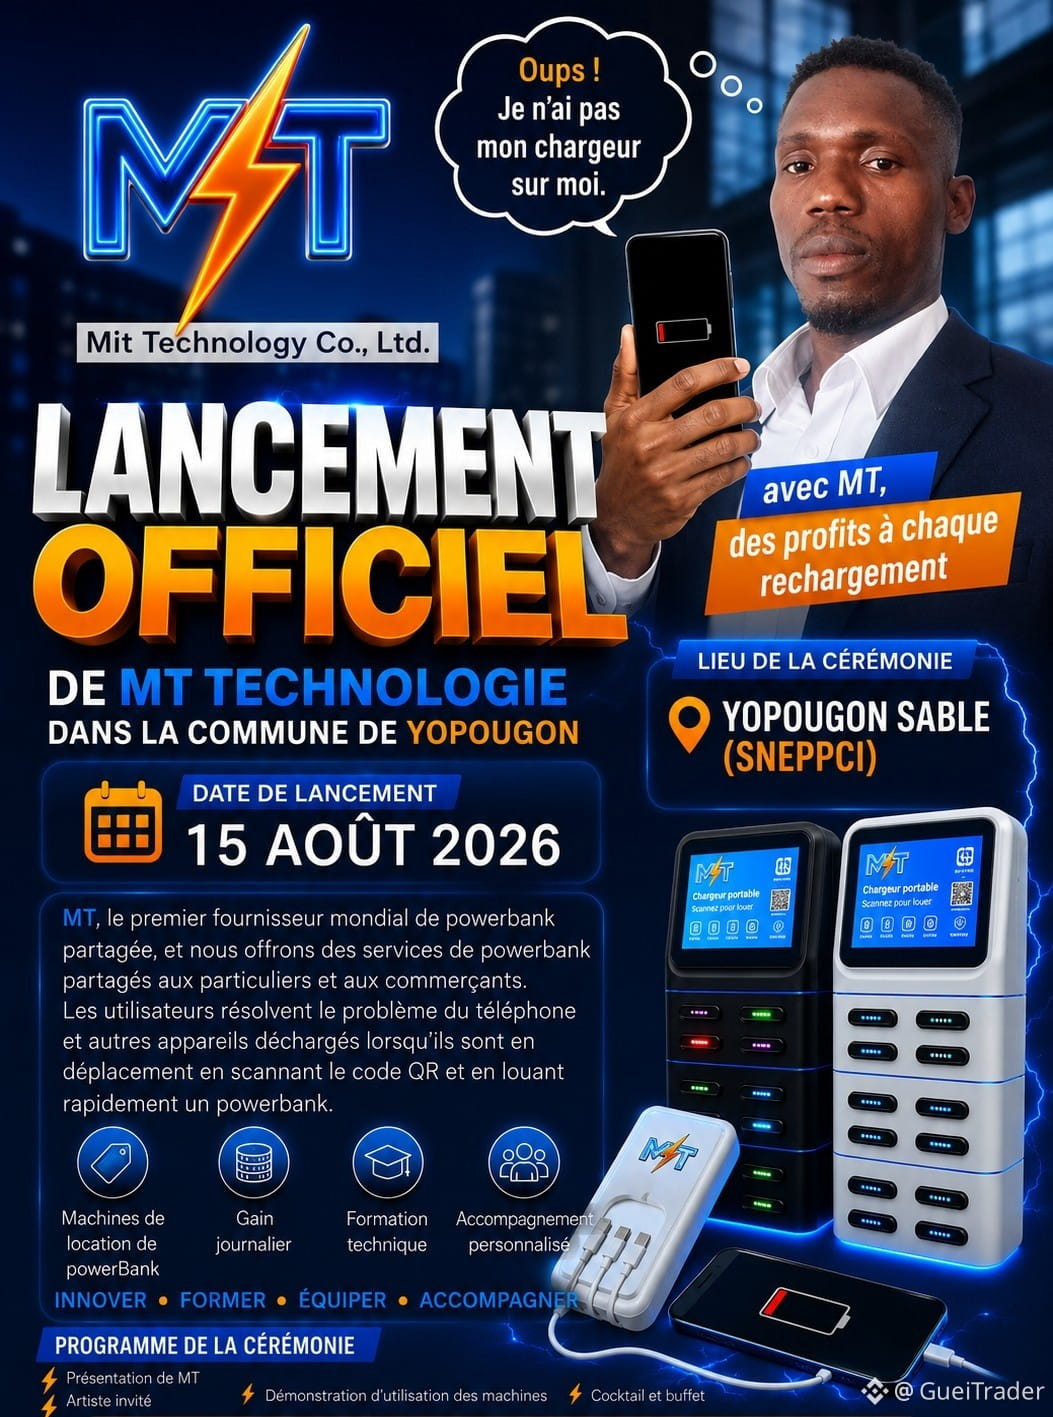
A MT TECHNOLOGY CHEGA A ABIDJAN! 🇨🇮
Uma nova dinâmica está sendo estabelecida na Costa do Marfim com a MT Technology.
Nossa ambição: contribuir para o desenvolvimento de uma rede moderna de serviços de recarga e criar novas oportunidades para parceiros e empreendedores marfinenses.
📍 Abidjan – Costa do Marfim
🚀 Uma visão voltada para a inovação
🤝 Oportunidades para descobrir
🌍 Uma ambição para a Costa do Marfim e a África Ocidental
MT Technology: construamos juntos o futuro.
📲 Para mais informações, fale conosco e descubra como participar dessa aventura.
#MTTechnology #Abidjan #CotedIvoire #Innovation #Entrepreneuriat #Opportunités #Afrique
#MT Tecnologia Abidjan 😊
A MT TECHNOLOGY CHEGA A ABIDJAN! 🇨🇮
Uma nova dinâmica está sendo estabelecida na Costa do Marfim com a MT Technology.
Nossa ambição: contribuir para o desenvolvimento de uma rede moderna de serviços de recarga e criar novas oportunidades para parceiros e empreendedores marfinenses.
📍 Abidjan – Costa do Marfim
🚀 Uma visão voltada para a inovação
🤝 Oportunidades para descobrir
🌍 Uma ambição para a Costa do Marfim e a África Ocidental
MT Technology: construamos juntos o futuro.
📲 Para mais informações, fale conosco e descubra como participar dessa aventura.
#MTTechnology #Abidjan #CotedIvoire #Innovation #Entrepreneuriat #Opportunités #Afrique
A MT TECHNOLOGY CHEGA A ABIDJAN! 🇨🇮
Uma nova dinâmica está sendo estabelecida na Costa do Marfim com a MT Technology.
Nossa ambição: contribuir para o desenvolvimento de uma rede moderna de serviços de recarga e criar novas oportunidades para parceiros e empreendedores marfinenses.
📍 Abidjan – Costa do Marfim
🚀 Uma visão voltada para a inovação
🤝 Oportunidades para descobrir
🌍 Uma ambição para a Costa do Marfim e a África Ocidental
MT Technology: construamos juntos o futuro.
📲 Para mais informações, fale conosco e descubra como participar dessa aventura.
#MTTechnology #Abidjan #CotedIvoire #Innovation #Entrepreneuriat #Opportunités #Afrique
1
220
·
--

Artigo
Binance investe na África. Coinbase abre escritórios em Lagos.A BlackRock observa o continente com interesse. Quando os gigantes globais chegam, isso significa uma coisa: o mercado existe. A questão é quem o vai estruturar localmente.
Vamos ver o que fazem esses gigantes.
Binance:
→ A Binance Academy expande seus programas educacionais no continente
→ As Binance Angels organizam-se em dezenas de países africanos
→ Turnês universitárias como a de Parakou em junho de 2026 e outras dezenas em Cotonou e Porto-Novo desde 2023.
→ Objetivo: captar o mercado africano de cripto durante a fase de adoção
Binance investe na África. Coinbase abre escritórios em Lagos.
A BlackRock observa o continente com interesse. Quando os gigantes globais chegam, isso significa uma coisa: o mercado existe. A questão é quem o vai estruturar localmente.
Vamos ver o que fazem esses gigantes.
Binance:
→ A Binance Academy expande seus programas educacionais no continente
→ As Binance Angels organizam-se em dezenas de países africanos
→ Turnês universitárias como a de Parakou em junho de 2026 e outras dezenas em Cotonou e Porto-Novo desde 2023.
→ Objetivo: captar o mercado africano de cripto durante a fase de adoção
Vamos ver o que fazem esses gigantes.
Binance:
→ A Binance Academy expande seus programas educacionais no continente
→ As Binance Angels organizam-se em dezenas de países africanos
→ Turnês universitárias como a de Parakou em junho de 2026 e outras dezenas em Cotonou e Porto-Novo desde 2023.
→ Objetivo: captar o mercado africano de cripto durante a fase de adoção
174
·
--
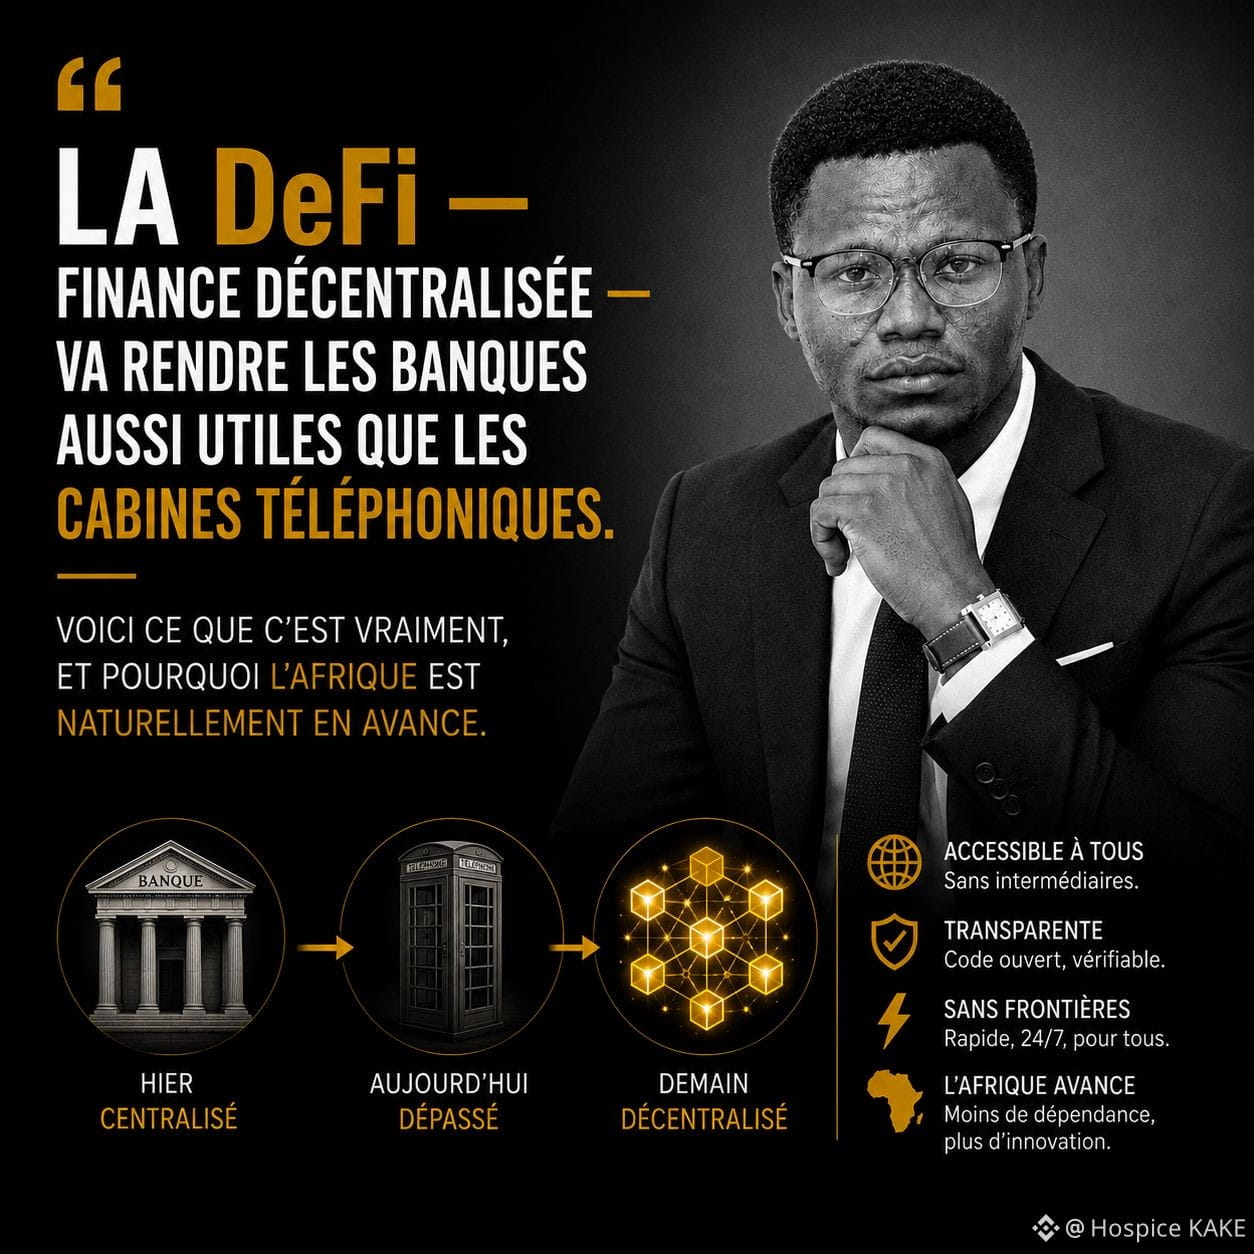
A DeFi — finanças descentralizadas — vai tornar os bancos tão úteis quanto cabines telefônicas. Aqui está o que realmente é, e por que a África está naturalmente à frente.
DeFi: definição simples.
A DeFi é o conjunto de serviços financeiros — empréstimos, poupança, trading, seguros —
que funcionam na blockchain, sem bancos, sem intermediários, sem permissão.
Tudo é gerido por contratos inteligentes. O código substitui o banqueiro.
Exemplos concretos do que você pode fazer em DeFi hoje.
Pegar emprestado sem banco.
Você deposita 1 milhão FCFA em Bitcoin como garantia.
Você pega emprestado 500 000 FCFA em stablecoin — imediatamente, sem documentação, sem comprovantes.
Taxa de juros definida pelo mercado em tempo real. Não por um comitê de crédito.
Emprestar e ganhar juros.
Você deposita suas criptos em um protocolo de empréstimo.
Outros usuários as pegam emprestadas. Você recebe juros — frequentemente entre 4 e 15% ao ano.
Trader sem intermediário.
Os DEX (exchanges descentralizados) permitem que você troque criptos
diretamente de wallet para wallet, sem uma plataforma centralizada que pode congelar seus fundos.
Por que a África está naturalmente à frente.
Na África, a desconfiança em relação às instituições financeiras tradicionais já é estrutural.
Os africanos desenvolveram reflexos de desintermediação com o mobile money.
Centenas de milhões de contas de moeda eletrônica — sem banco tradicional.
A DeFi é o próximo passo natural.
Não uma substituição drástica — uma evolução lógica.
O futuro das finanças africanas não está nas torres de vidro dos bancos centrais.
Está em protocolos que funcionam às 3 da manhã, sem nunca parar.
Você já tinha ouvido falar de DeFi? O que te atrai ou te preocupa nisso?
👇 Eu leio tudo.
#DeFi #Blockchain #Bitcoin #GoldenBridge #FinanceDecentralisée #Afrique #Web3Africa #Finanças #Crypto #Inovação
A DeFi — finanças descentralizadas — vai tornar os bancos tão úteis quanto cabines telefônicas. Aqui está o que realmente é, e por que a África está naturalmente à frente.
DeFi: definição simples.
A DeFi é o conjunto de serviços financeiros — empréstimos, poupança, trading, seguros —
que funcionam na blockchain, sem bancos, sem intermediários, sem permissão.
Tudo é gerido por contratos inteligentes. O código substitui o banqueiro.
Exemplos concretos do que você pode fazer em DeFi hoje.
Pegar emprestado sem banco.
Você deposita 1 milhão FCFA em Bitcoin como garantia.
Você pega emprestado 500 000 FCFA em stablecoin — imediatamente, sem documentação, sem comprovantes.
Taxa de juros definida pelo mercado em tempo real. Não por um comitê de crédito.
Emprestar e ganhar juros.
Você deposita suas criptos em um protocolo de empréstimo.
Outros usuários as pegam emprestadas. Você recebe juros — frequentemente entre 4 e 15% ao ano.
Trader sem intermediário.
Os DEX (exchanges descentralizados) permitem que você troque criptos
diretamente de wallet para wallet, sem uma plataforma centralizada que pode congelar seus fundos.
Por que a África está naturalmente à frente.
Na África, a desconfiança em relação às instituições financeiras tradicionais já é estrutural.
Os africanos desenvolveram reflexos de desintermediação com o mobile money.
Centenas de milhões de contas de moeda eletrônica — sem banco tradicional.
A DeFi é o próximo passo natural.
Não uma substituição drástica — uma evolução lógica.
O futuro das finanças africanas não está nas torres de vidro dos bancos centrais.
Está em protocolos que funcionam às 3 da manhã, sem nunca parar.
Você já tinha ouvido falar de DeFi? O que te atrai ou te preocupa nisso?
👇 Eu leio tudo.
#DeFi #Blockchain #Bitcoin #GoldenBridge #FinanceDecentralisée #Afrique #Web3Africa #Finanças #Crypto #Inovação
DeFi: definição simples.
A DeFi é o conjunto de serviços financeiros — empréstimos, poupança, trading, seguros —
que funcionam na blockchain, sem bancos, sem intermediários, sem permissão.
Tudo é gerido por contratos inteligentes. O código substitui o banqueiro.
Exemplos concretos do que você pode fazer em DeFi hoje.
Pegar emprestado sem banco.
Você deposita 1 milhão FCFA em Bitcoin como garantia.
Você pega emprestado 500 000 FCFA em stablecoin — imediatamente, sem documentação, sem comprovantes.
Taxa de juros definida pelo mercado em tempo real. Não por um comitê de crédito.
Emprestar e ganhar juros.
Você deposita suas criptos em um protocolo de empréstimo.
Outros usuários as pegam emprestadas. Você recebe juros — frequentemente entre 4 e 15% ao ano.
Trader sem intermediário.
Os DEX (exchanges descentralizados) permitem que você troque criptos
diretamente de wallet para wallet, sem uma plataforma centralizada que pode congelar seus fundos.
Por que a África está naturalmente à frente.
Na África, a desconfiança em relação às instituições financeiras tradicionais já é estrutural.
Os africanos desenvolveram reflexos de desintermediação com o mobile money.
Centenas de milhões de contas de moeda eletrônica — sem banco tradicional.
A DeFi é o próximo passo natural.
Não uma substituição drástica — uma evolução lógica.
O futuro das finanças africanas não está nas torres de vidro dos bancos centrais.
Está em protocolos que funcionam às 3 da manhã, sem nunca parar.
Você já tinha ouvido falar de DeFi? O que te atrai ou te preocupa nisso?
👇 Eu leio tudo.
#DeFi #Blockchain #Bitcoin #GoldenBridge #FinanceDecentralisée #Afrique #Web3Africa #Finanças #Crypto #Inovação
168
·
--
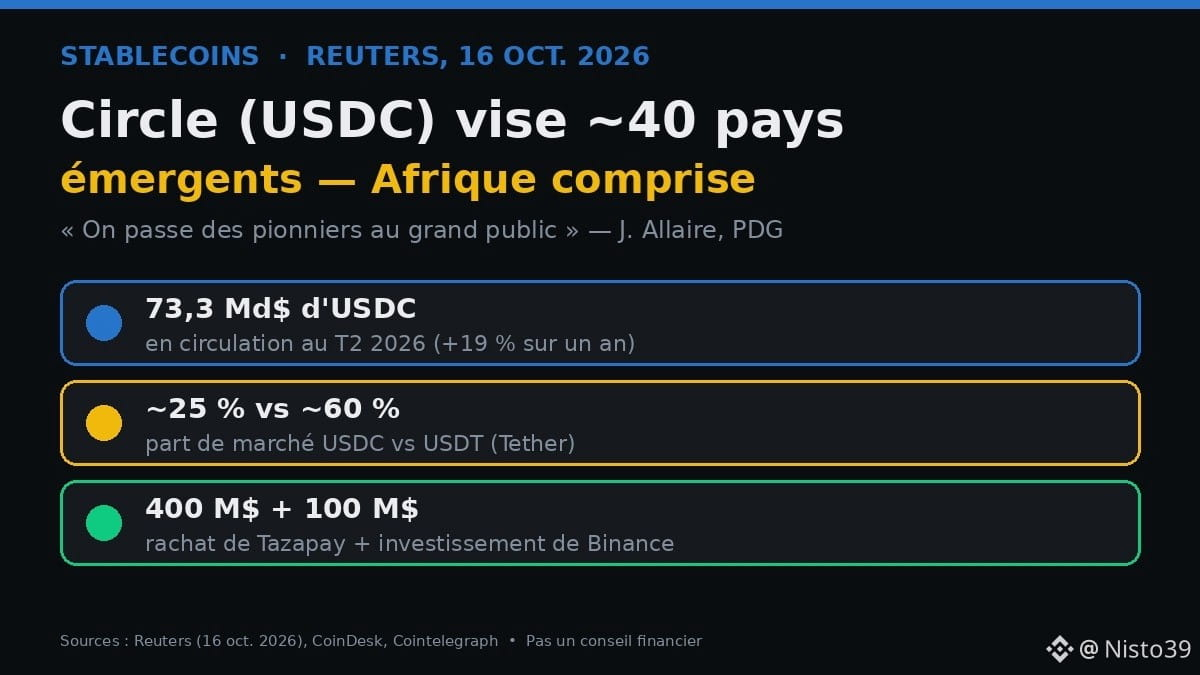
🌍 A Circle (emissora do $USDC) quer se estabelecer em cerca de 40 países emergentes, incluindo os da África. Mas o que isso muda para um comerciante de Douala ou Dakar?
📌 Os fatos (Reuters, 16 de out. de 2026, reuniões do FMI/Banco Mundial em Bangkok)
• Alvo: cerca de 40 mercados (Sudeste Asiático, América Latina, África, Oriente Médio)
• Jeremy Allaire (CEO): estamos passando dos «pioneiros» para o «grande público»
• USDC: US$ 73,3 bi em circulação no T2 (+19% em um ano), cerca de 25% do mercado, contra cerca de 60% do USDT
• Estratégias: aquisição da Tazapay (US$ 400 mi, redes de pagamento locais) + investimento de US$ 100 mi da Binance
• O GENIUS Act americano deve entrar em vigor em janeiro
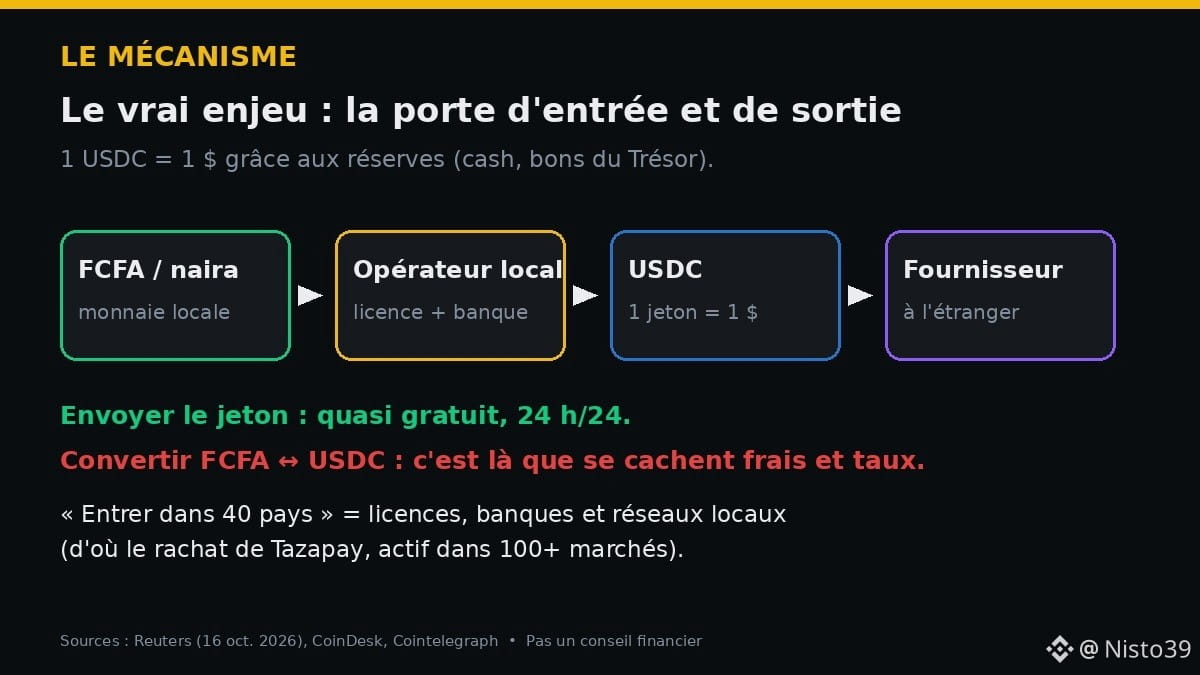
🧠 Como funciona
Uma stablecoin vale US$ 1 porque a emissora mantém o equivalente em reservas (dinheiro, títulos do Tesouro). «Entrar em um país» significa, acima de tudo, conseguir licenças, bancos e operadores locais para converter USDC ↔ FCFA, naira, cedi… É aí que tudo se decide.
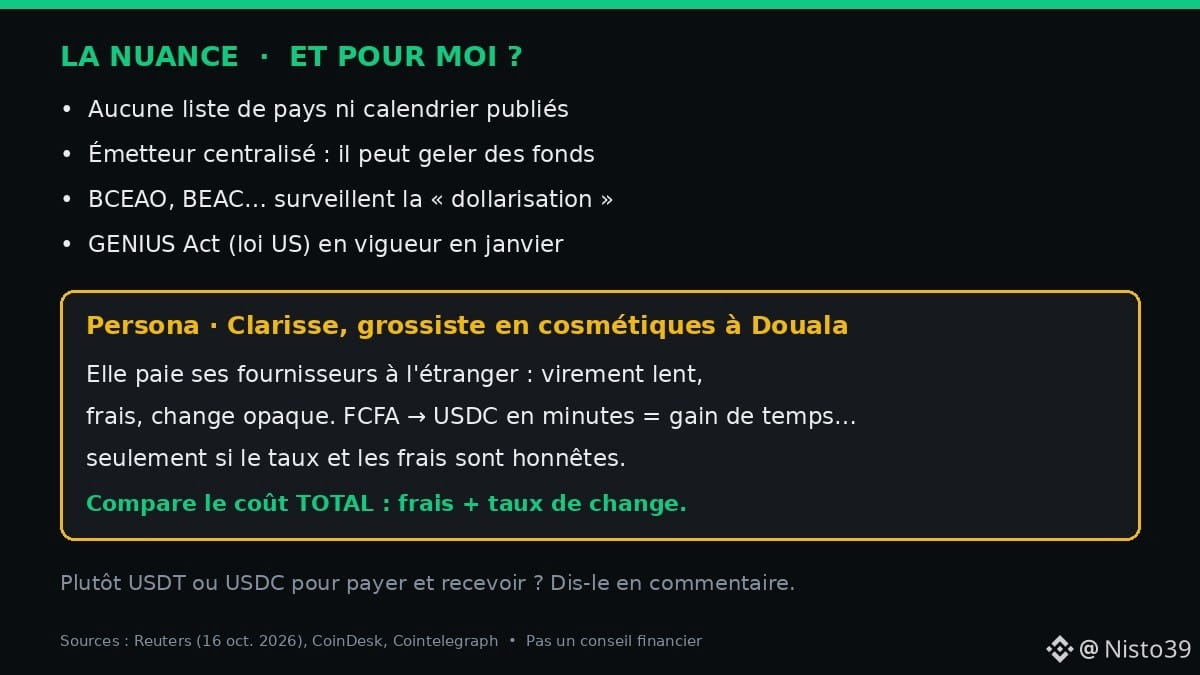
⚖️ A ressalva
• Nenhuma lista de países ou cronograma foi divulgada
• Enviar o token custa pouco; convertê-lo para a moeda local, não
• Emissor centralizado: pode congelar fundos
• BCEAO, BEAC… monitoram a «dolarização»
👤 Clarisse, atacadista de cosméticos em Douala, paga fornecedores no exterior: transferência lenta, tarifas, câmbio pouco transparente. Converter FCFA → USDC em poucos minutos significa ganhar tempo… mas só se a taxa de câmbio e as tarifas forem justas.
✅ Sempre compare o custo total (tarifas + taxa de câmbio).
Você já paga ou recebe em stablecoins? Prefere USDT ou USDC? 👇
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
Fontes: Reuters, CoinDesk, Cointelegraph (16–17 de out. de 2026).
#Stablecoins #USDC #Afrique #Cripto
🌍 A Circle (emissora do $USDC ) quer se estabelecer em cerca de 40 países emergentes, incluindo os da África. Mas o que isso muda para um comerciante de Douala ou Dakar?
📌 Os fatos (Reuters, 16 de out. de 2026, reuniões do FMI/Banco Mundial em Bangkok)
• Alvo: cerca de 40 mercados (Sudeste Asiático, América Latina, África, Oriente Médio)
• Jeremy Allaire (CEO): estamos passando dos «pioneiros» para o «grande público»
• USDC: US$ 73,3 bi em circulação no T2 (+19% em um ano), cerca de 25% do mercado, contra cerca de 60% do USDT
• Estratégias: aquisição da Tazapay (US$ 400 mi, redes de pagamento locais) + investimento de US$ 100 mi da Binance
• O GENIUS Act americano deve entrar em vigor em janeiro
🧠 Como funciona
Uma stablecoin vale US$ 1 porque a emissora mantém o equivalente em reservas (dinheiro, títulos do Tesouro). «Entrar em um país» significa, acima de tudo, conseguir licenças, bancos e operadores locais para converter USDC ↔ FCFA, naira, cedi… É aí que tudo se decide.
⚖️ A ressalva
• Nenhuma lista de países ou cronograma foi divulgada
• Enviar o token custa pouco; convertê-lo para a moeda local, não
• Emissor centralizado: pode congelar fundos
• BCEAO, BEAC… monitoram a «dolarização»
👤 Clarisse, atacadista de cosméticos em Douala, paga fornecedores no exterior: transferência lenta, tarifas, câmbio pouco transparente. Converter FCFA → USDC em poucos minutos significa ganhar tempo… mas só se a taxa de câmbio e as tarifas forem justas.
✅ Sempre compare o custo total (tarifas + taxa de câmbio).
Você já paga ou recebe em stablecoins? Prefere USDT ou USDC? 👇
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
Fontes: Reuters, CoinDesk, Cointelegraph (16–17 de out. de 2026).
#Stablecoins #USDC #Afrique #Cripto
📌 Os fatos (Reuters, 16 de out. de 2026, reuniões do FMI/Banco Mundial em Bangkok)
• Alvo: cerca de 40 mercados (Sudeste Asiático, América Latina, África, Oriente Médio)
• Jeremy Allaire (CEO): estamos passando dos «pioneiros» para o «grande público»
• USDC: US$ 73,3 bi em circulação no T2 (+19% em um ano), cerca de 25% do mercado, contra cerca de 60% do USDT
• Estratégias: aquisição da Tazapay (US$ 400 mi, redes de pagamento locais) + investimento de US$ 100 mi da Binance
• O GENIUS Act americano deve entrar em vigor em janeiro
🧠 Como funciona
Uma stablecoin vale US$ 1 porque a emissora mantém o equivalente em reservas (dinheiro, títulos do Tesouro). «Entrar em um país» significa, acima de tudo, conseguir licenças, bancos e operadores locais para converter USDC ↔ FCFA, naira, cedi… É aí que tudo se decide.
⚖️ A ressalva
• Nenhuma lista de países ou cronograma foi divulgada
• Enviar o token custa pouco; convertê-lo para a moeda local, não
• Emissor centralizado: pode congelar fundos
• BCEAO, BEAC… monitoram a «dolarização»
👤 Clarisse, atacadista de cosméticos em Douala, paga fornecedores no exterior: transferência lenta, tarifas, câmbio pouco transparente. Converter FCFA → USDC em poucos minutos significa ganhar tempo… mas só se a taxa de câmbio e as tarifas forem justas.
✅ Sempre compare o custo total (tarifas + taxa de câmbio).
Você já paga ou recebe em stablecoins? Prefere USDT ou USDC? 👇
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
Fontes: Reuters, CoinDesk, Cointelegraph (16–17 de out. de 2026).
#Stablecoins #USDC #Afrique #Cripto
93
·
--
Artigo
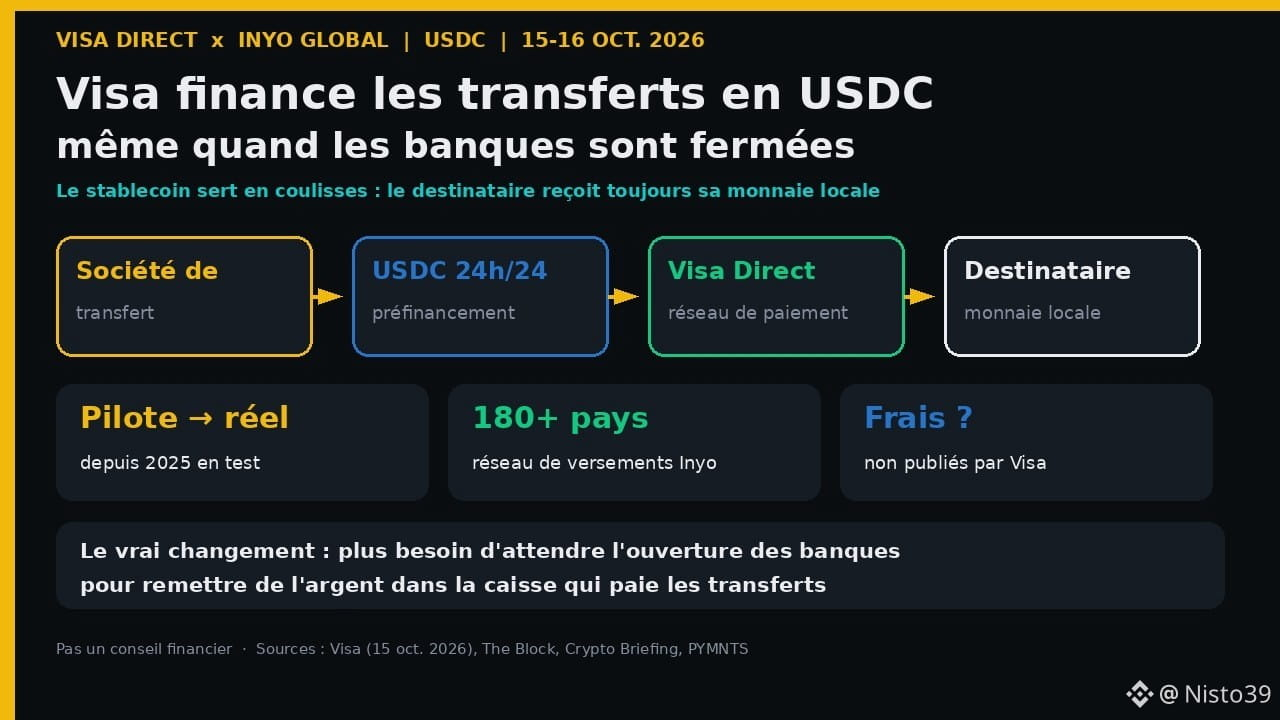
A Visa agora usa USDC nos bastidores: o que isso muda nas transferências para a ÁfricaQuando você envia dinheiro para sua família do exterior, imagina que seu dinheiro «viaja». Na realidade, a empresa de transferência muitas vezes paga seu familiar com dinheiro que já tinha depositado no país. E é justamente essa etapa, invisível para você, que a Visa acaba de conectar a uma stablecoin, o $USDC. Não é mais um experimento: é um serviço em operação. Vamos explicar o que isso realmente muda — e o que não muda.
📋 Os fatos (comunicado da Visa de 15 out. 2026; The Block, Crypto Briefing, PYMNTS, 15–16 out. 2026)
A Visa agora usa USDC nos bastidores: o que isso muda nas transferências para a África
Quando você envia dinheiro para sua família do exterior, imagina que seu dinheiro «viaja». Na realidade, a empresa de transferência muitas vezes paga seu familiar com dinheiro que já tinha depositado no país. E é justamente essa etapa, invisível para você, que a Visa acaba de conectar a uma stablecoin, o $USDC . Não é mais um experimento: é um serviço em operação. Vamos explicar o que isso realmente muda — e o que não muda.
📋 Os fatos (comunicado da Visa de 15 out. 2026; The Block, Crypto Briefing, PYMNTS, 15–16 out. 2026)
📋 Os fatos (comunicado da Visa de 15 out. 2026; The Block, Crypto Briefing, PYMNTS, 15–16 out. 2026)
22
·
--
Artigo
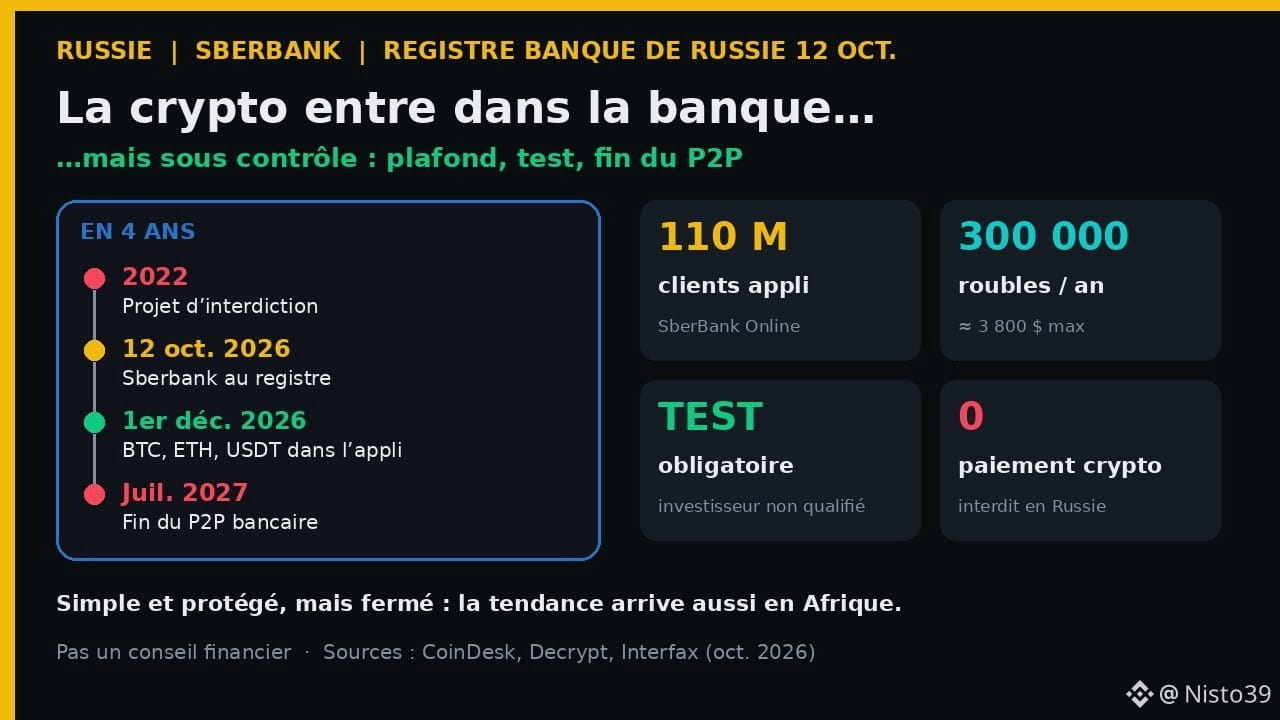
Sberbank vende bitcoin: a cripto entra no banco, mas sob controleEm 2022, o Banco da Rússia queria proibir as criptomoedas. Em outubro de 2026, autoriza o maior banco do país, o Sberbank, a vendê-las aos seus clientes. Não é uma abertura total: é uma cripto «dentro do banco», com limites, teste obrigatório e fim do P2P. E este modelo se parece com o que vários países africanos estão começando a desenhar.
📋 Os fatos (CoinDesk, Decrypt, Interfax, Banco da Rússia)
• Em 12 de outubro de 2026, o Banco da Rússia incluiu o Sberbank em seu registro de operadores de câmbio de criptomoedas. O banco já havia sido incluído como «depositário digital» alguns dias antes.
Sberbank vende bitcoin: a cripto entra no banco, mas sob controle
Em 2022, o Banco da Rússia queria proibir as criptomoedas. Em outubro de 2026, autoriza o maior banco do país, o Sberbank, a vendê-las aos seus clientes. Não é uma abertura total: é uma cripto «dentro do banco», com limites, teste obrigatório e fim do P2P. E este modelo se parece com o que vários países africanos estão começando a desenhar.
📋 Os fatos (CoinDesk, Decrypt, Interfax, Banco da Rússia)
• Em 12 de outubro de 2026, o Banco da Rússia incluiu o Sberbank em seu registro de operadores de câmbio de criptomoedas. O banco já havia sido incluído como «depositário digital» alguns dias antes.
📋 Os fatos (CoinDesk, Decrypt, Interfax, Banco da Rússia)
• Em 12 de outubro de 2026, o Banco da Rússia incluiu o Sberbank em seu registro de operadores de câmbio de criptomoedas. O banco já havia sido incluído como «depositário digital» alguns dias antes.
83
·
--
Artigo
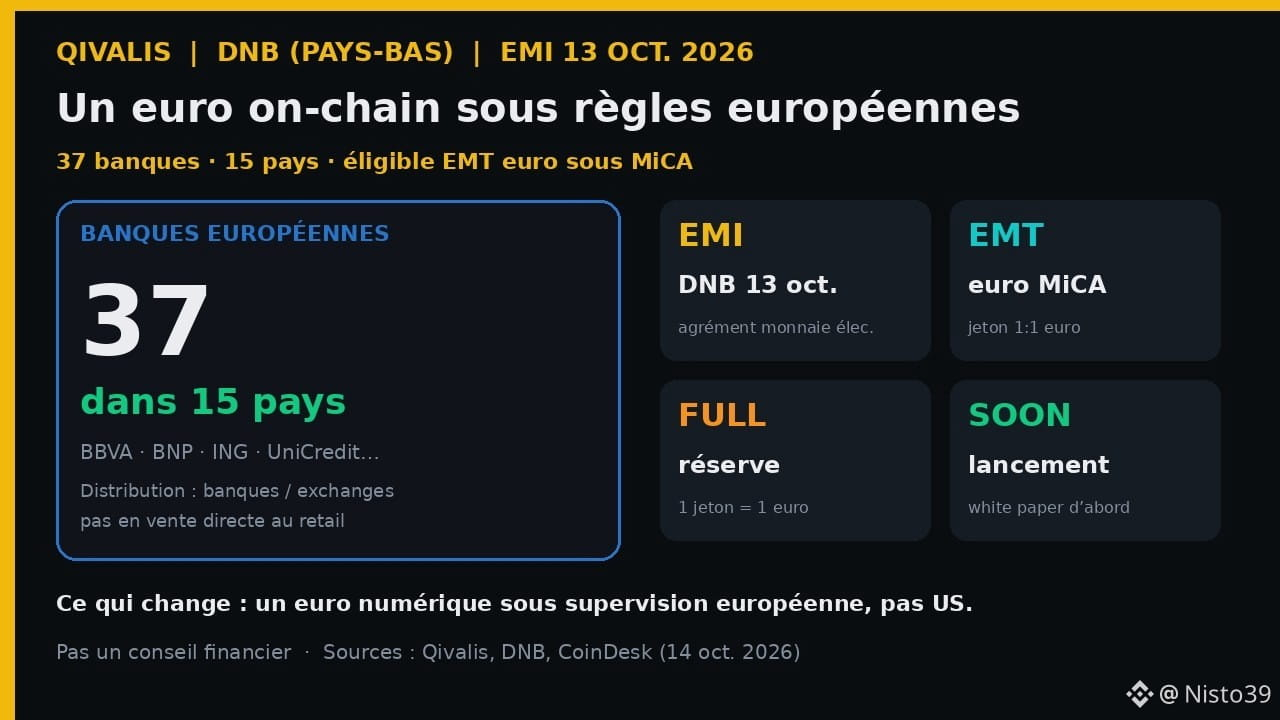
Qivalis: 37 bancos apostam num euro on-chain ao abrigo do MiCAEnquanto o dólar ainda domina as stablecoins em África, um projeto europeu acaba de ultrapassar uma etapa rara: a Qivalis B.V. (Amesterdão) obteve, a 13 de outubro de 2026, a autorização de instituição de moeda eletrónica (EMI) junto do banco central neerlandês (DNB). Para um exportador em Abidjan que recebe euros de um cliente em Lyon, a ideia não é «mais uma cripto» — é um euro digital sujeito às regras europeias, em vez das regras americanas.
📋 Os factos (comunicado da Qivalis de 14 de outubro de 2026)
Qivalis: 37 bancos apostam num euro on-chain ao abrigo do MiCA
Enquanto o dólar ainda domina as stablecoins em África, um projeto europeu acaba de ultrapassar uma etapa rara: a Qivalis B.V. (Amesterdão) obteve, a 13 de outubro de 2026, a autorização de instituição de moeda eletrónica (EMI) junto do banco central neerlandês (DNB). Para um exportador em Abidjan que recebe euros de um cliente em Lyon, a ideia não é «mais uma cripto» — é um euro digital sujeito às regras europeias, em vez das regras americanas.
📋 Os factos (comunicado da Qivalis de 14 de outubro de 2026)
📋 Os factos (comunicado da Qivalis de 14 de outubro de 2026)
91
·
--
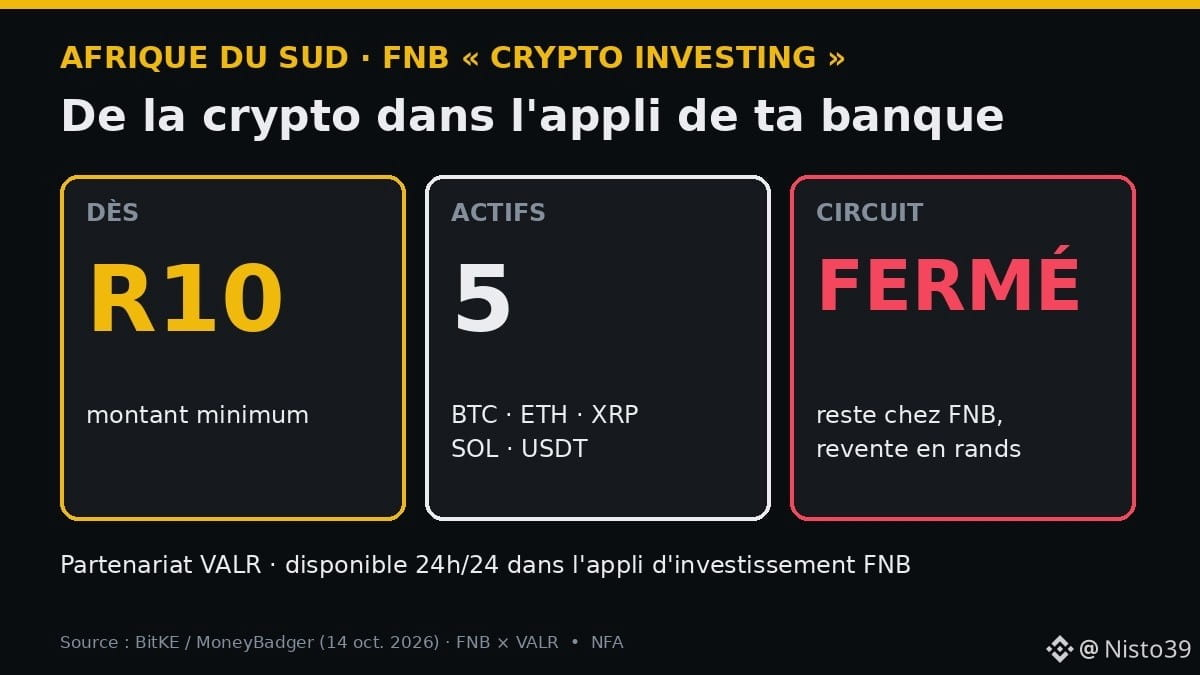
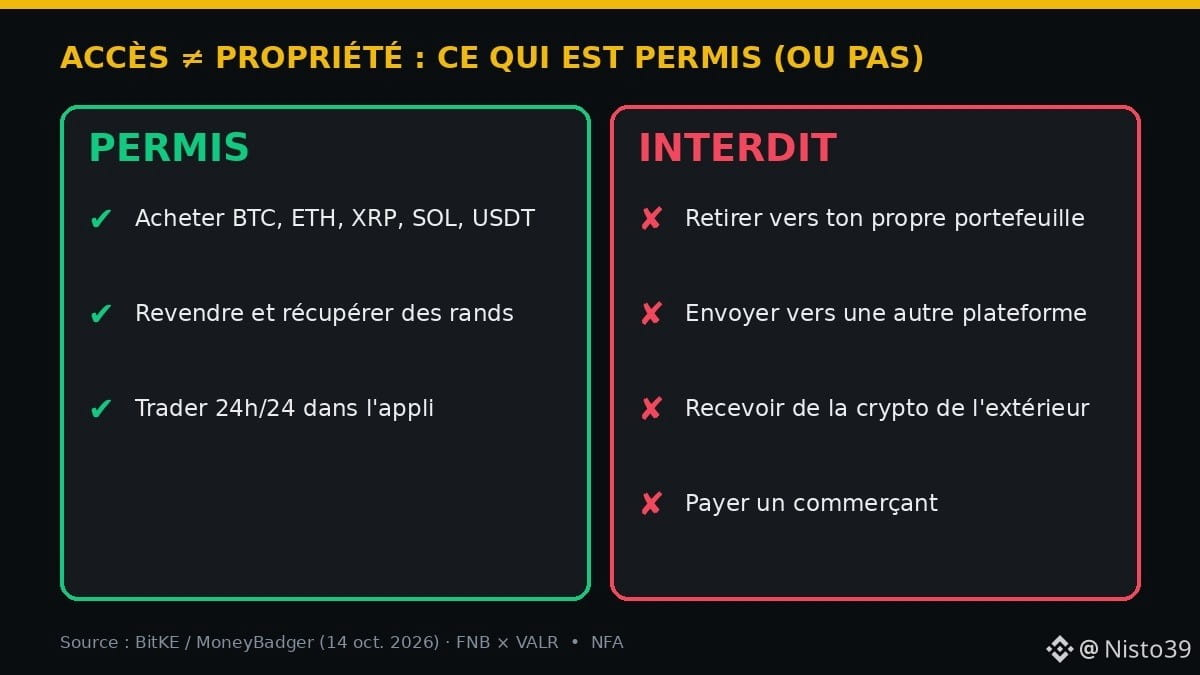
🏦 Compre bitcoin no app do seu banco a partir de 10 rands… mas sem poder sacar. Esse é o novo “Crypto Investing” do FNB na África do Sul.
📌 Os fatos
• Serviço lançado pelo banco FNB em parceria com a plataforma VALR
• 5 ativos: Bitcoin, Ethereum, XRP, Solana e USDT, a partir de R10
• Disponível 24 horas por dia no app de investimentos do FNB, que milhões de clientes já usam
🚫 O que você NÃO pode fazer: sacar para sua própria carteira, enviar para outra plataforma, receber criptomoedas de fora ou pagar um comerciante. Você só pode vender de volta por rands.
🧠 Como funciona
É um “circuito fechado”: o banco guarda as criptomoedas para você (custódia). A autocustódia é o oposto: VOCÊ controla as chaves privadas e, por isso, pode enviar suas moedas para onde quiser — mas é o único responsável pela segurança delas.
⚖️ A nuance
Acesso ≠ propriedade. Você ganha praticidade, mas perde o direito de movimentar suas criptomoedas. Segundo a BitKE/MoneyBadger (uma empresa de pagamentos em cripto, portanto, não é imparcial), a incerteza em torno das regras de fluxo de capitais do Tesouro e do SARB pode explicar essa escolha.
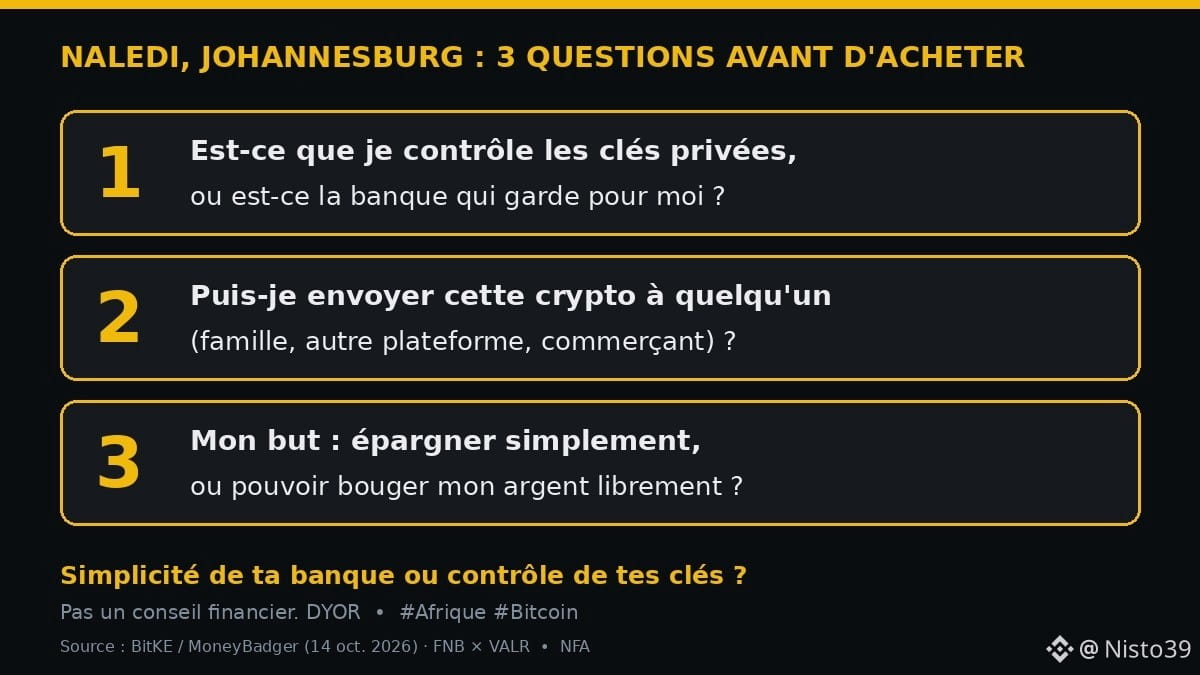
👤 Naledi, em Joanesburgo, investe R10 por semana pelo app do banco. Para poupar, é simples. Mas, se um dia ela quiser enviar USDT para o irmão em Maputo, esse produto não permite.
E você: prefere a praticidade do seu banco ou o controle das suas chaves? 👇
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
Fontes: BitKE / MoneyBadger (14 out. 2026), FNB × VALR.
#Afrique #Bitcoin
🏦 Compre bitcoin no app do seu banco a partir de 10 rands… mas sem poder sacar. Esse é o novo “Crypto Investing” do FNB na África do Sul.
📌 Os fatos
• Serviço lançado pelo banco FNB em parceria com a plataforma VALR
• 5 ativos: Bitcoin, Ethereum, XRP, Solana e USDT, a partir de R10
• Disponível 24 horas por dia no app de investimentos do FNB, que milhões de clientes já usam
🚫 O que você NÃO pode fazer: sacar para sua própria carteira, enviar para outra plataforma, receber criptomoedas de fora ou pagar um comerciante. Você só pode vender de volta por rands.
🧠 Como funciona
É um “circuito fechado”: o banco guarda as criptomoedas para você (custódia). A autocustódia é o oposto: VOCÊ controla as chaves privadas e, por isso, pode enviar suas moedas para onde quiser — mas é o único responsável pela segurança delas.
⚖️ A nuance
Acesso ≠ propriedade. Você ganha praticidade, mas perde o direito de movimentar suas criptomoedas. Segundo a BitKE/MoneyBadger (uma empresa de pagamentos em cripto, portanto, não é imparcial), a incerteza em torno das regras de fluxo de capitais do Tesouro e do SARB pode explicar essa escolha.
👤 Naledi, em Joanesburgo, investe R10 por semana pelo app do banco. Para poupar, é simples. Mas, se um dia ela quiser enviar USDT para o irmão em Maputo, esse produto não permite.
E você: prefere a praticidade do seu banco ou o controle das suas chaves? 👇
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
Fontes: BitKE / MoneyBadger (14 out. 2026), FNB × VALR.
#Afrique #Bitcoin
📌 Os fatos
• Serviço lançado pelo banco FNB em parceria com a plataforma VALR
• 5 ativos: Bitcoin, Ethereum, XRP, Solana e USDT, a partir de R10
• Disponível 24 horas por dia no app de investimentos do FNB, que milhões de clientes já usam
🚫 O que você NÃO pode fazer: sacar para sua própria carteira, enviar para outra plataforma, receber criptomoedas de fora ou pagar um comerciante. Você só pode vender de volta por rands.
🧠 Como funciona
É um “circuito fechado”: o banco guarda as criptomoedas para você (custódia). A autocustódia é o oposto: VOCÊ controla as chaves privadas e, por isso, pode enviar suas moedas para onde quiser — mas é o único responsável pela segurança delas.
⚖️ A nuance
Acesso ≠ propriedade. Você ganha praticidade, mas perde o direito de movimentar suas criptomoedas. Segundo a BitKE/MoneyBadger (uma empresa de pagamentos em cripto, portanto, não é imparcial), a incerteza em torno das regras de fluxo de capitais do Tesouro e do SARB pode explicar essa escolha.
👤 Naledi, em Joanesburgo, investe R10 por semana pelo app do banco. Para poupar, é simples. Mas, se um dia ela quiser enviar USDT para o irmão em Maputo, esse produto não permite.
E você: prefere a praticidade do seu banco ou o controle das suas chaves? 👇
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
Fontes: BitKE / MoneyBadger (14 out. 2026), FNB × VALR.
#Afrique #Bitcoin
1
68
·
--
Artigo
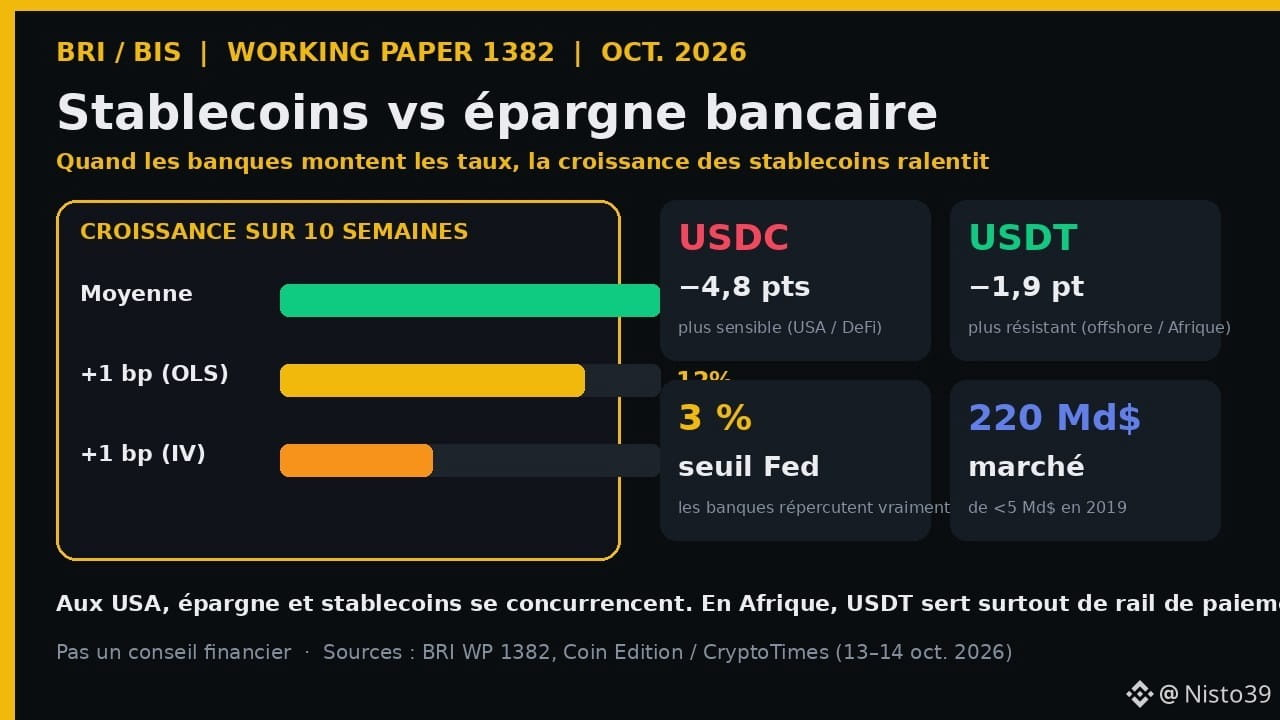
Stablecoins vs. poupança bancária: o que diz o BIS (e porque é que o USDT resiste melhor em África)Colocas parte do teu dinheiro numa conta poupança no banco. Um amigo teu guarda dólares digitais (as «stablecoins») numa aplicação de criptomoedas. Quando o banco aumenta um pouco a taxa de juro da poupança, quem ganha? Um estudo do Banco de Compensações Internacionais (BIS), publicado recentemente, dá uma resposta quantificada: os dois concorrem entre si. E o $USDT, muito utilizado em África e na diáspora, resiste melhor do que o $USDC.
📋 Os factos (BIS Working Paper 1382, divulgação de 13–14 out. 2026)
Stablecoins vs. poupança bancária: o que diz o BIS (e porque é que o USDT resiste melhor em África)
Colocas parte do teu dinheiro numa conta poupança no banco. Um amigo teu guarda dólares digitais (as «stablecoins») numa aplicação de criptomoedas. Quando o banco aumenta um pouco a taxa de juro da poupança, quem ganha? Um estudo do Banco de Compensações Internacionais (BIS), publicado recentemente, dá uma resposta quantificada: os dois concorrem entre si. E o $USDT, muito utilizado em África e na diáspora, resiste melhor do que o $USDC .
📋 Os factos (BIS Working Paper 1382, divulgação de 13–14 out. 2026)
📋 Os factos (BIS Working Paper 1382, divulgação de 13–14 out. 2026)
11
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#BinancePick
2.8M visualizações
148,727 a discutir
2
#EarningsSeason
5.1M visualizações
25,397 a discutir
3
#AnthropicTTMRevenueGrewAbout1200%
6,276 visualizações
188 a discutir
4
#AnthropicS1ExpectedToday
8,946 visualizações
181 a discutir
5
#SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
18,136 visualizações
329 a discutir
6
#FranklinTempletonFilesForTwoDividendToBitcoinETFs
24,337 visualizações
446 a discutir
7
#StrategyMSTRSurpassesNasdaqInMarketCap
18,804 visualizações
329 a discutir
8
#CanadaProposesStablecoinRedemptionWithin3BusinessDays
850 visualizações
32 a discutir
9
#ElectrumWalletBugLetRogueServersStealFunds
22,616 visualizações
415 a discutir
10
#ArgentineCourtDismissesLIBRACaseAgainstMilei
33,882 visualizações
509 a discutir