

#velo
velo
311,960 visualizações
1,014 a discutir
Popular
Mais recente

Ver tradução
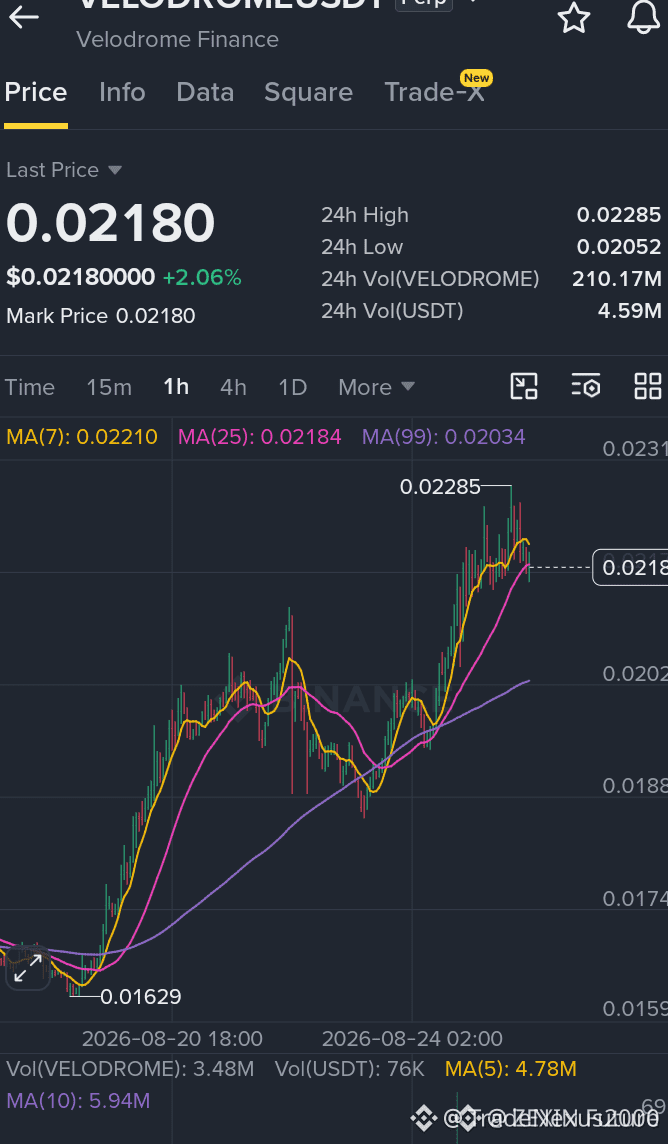
🚨 $VELO REJECTS HEAVY RESISTANCE AS INSTITUTIONAL LIQUIDITY SWEEP FLIPS STRUCTURE BEARISH! 🐻
Entry: 0.02170 - 0.02190 ⚡
Target: 0.02120 / 0.02070 / 0.02020 🎯
Stop Loss: 0.02280 ⚠️
📌 Institutional sell-side volume stepped in heavily at the 0.02250 supply zone, rejecting price aggressively and leaving late buyers trapped. Sellers are maintaining firm control of local market structure, transforming retail longs into downside liquidity. 🔍
📉 A decisive breakdown below the key 0.02150 pivot level will open the floodgates for a deeper inefficiency fill. Risk-to-reward strongly favors short-side continuation as institutional order flow trends downward. 📊
🤔 Are you positioning with smart money on this structural breakdown or waiting for a secondary sweep? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #VELO #ShortSetup #MarketStructure #Crypto
🎯 🐻
11
·
--
$VELO +17.42% | $FIGHT +17.22% | $CT +16.57%
#VELO na BSC empurrado para US$ 0.00627265, em alta de +17.42% com US$ 764.0K negociados e US$ 110.2M de market cap.
FIGHT na BSC subiu para US$ 0.00435656, ganhando +17.22% em volume de US$ 513.9K e market cap de US$ 13.2M.
CT na BSC subiu para US$ 0.4740, em alta de +16.57% sustentado por um volumoso volume de US$ 103.3M e market cap de US$ 90.1M.
⚠️ Essas altas de dois dígitos em tokens Alpha com baixa liquidez podem reverter rapidamente se a pressão de compra diminuir.
#BinanceAlpha #TopGainers #Write2Earn #Binance
26
·
--
Aerodrome + Velodrome se unem para formar a Aero; lançamento único em 21 de outubro de 7 cadeias EVM (Base, Ethereum mainnet, OP mainnet, Arbitrum, Ink, Arc da Circle e Robinhood Chain)
Primeiro, os números: • AERO US$ 0,79, market cap de US$ 787 milhões, 24h −7,9% (no dia da notícia chegou a +26%) • VELO US$ 0,034, market cap de US$ 45,40 milhões, 24h −6,7% • Market cap do VELO ÷ market cap do AERO = 5,76%, enquanto o split para a fusão é 5,5% / 94,5% = 5,82%
Minha visão:
1)A arbitragem via fusão já acabou. O VELO está apenas ~1% abaixo do valor justo relativo; descontando slippage e custos de migração, basicamente não há lucro. Se a ideia era apostar em “o VELO vai recuperar após a divulgação da taxa de conversão”, as probabilidades já não compensam
2)O verdadeiro destaque não é a fusão em si, e sim se “100% da receita para quem faz staking + liquidez unificada via cross-chain” vai mesmo se concretizar. A Aero hoje responde por cerca de 17% do volume de negociação EVM spot — a meta oficial é triplicar isso: é narrativa, não é fato já ocorrido
3)Lista de riscos: lançar 7 cadeias ao mesmo tempo é uma grande prova de execução; o VELO foi removido da Binance em 13 de setembro, então a liquidez do período de migração deve ficar mais fina; o aumento do AERO aqui é expectativa, não receita
Em uma frase: a fusão é certa, a arbitragem é incerta, a concretização da receita é desconhecida. Não trate narrativa como fundamentos.
$AERO $VELODROME
#Aero #Velo
{spot}(AEROUSDT)
Aerodrome + Velodrome se unem para formar a Aero; lançamento único em 21 de outubro de 7 cadeias EVM (Base, Ethereum mainnet, OP mainnet, Arbitrum, Ink, Arc da Circle e Robinhood Chain)
Primeiro, os números: • AERO US$ 0,79, market cap de US$ 787 milhões, 24h −7,9% (no dia da notícia chegou a +26%) • VELO US$ 0,034, market cap de US$ 45,40 milhões, 24h −6,7% • Market cap do VELO ÷ market cap do AERO = 5,76%, enquanto o split para a fusão é 5,5% / 94,5% = 5,82%
Minha visão:
1)A arbitragem via fusão já acabou. O VELO está apenas ~1% abaixo do valor justo relativo; descontando slippage e custos de migração, basicamente não há lucro. Se a ideia era apostar em “o VELO vai recuperar após a divulgação da taxa de conversão”, as probabilidades já não compensam
2)O verdadeiro destaque não é a fusão em si, e sim se “100% da receita para quem faz staking + liquidez unificada via cross-chain” vai mesmo se concretizar. A Aero hoje responde por cerca de 17% do volume de negociação EVM spot — a meta oficial é triplicar isso: é narrativa, não é fato já ocorrido
3)Lista de riscos: lançar 7 cadeias ao mesmo tempo é uma grande prova de execução; o VELO foi removido da Binance em 13 de setembro, então a liquidez do período de migração deve ficar mais fina; o aumento do AERO aqui é expectativa, não receita
Em uma frase: a fusão é certa, a arbitragem é incerta, a concretização da receita é desconhecida. Não trate narrativa como fundamentos.
$AERO $VELODROME
#Aero #Velo
213

·
--
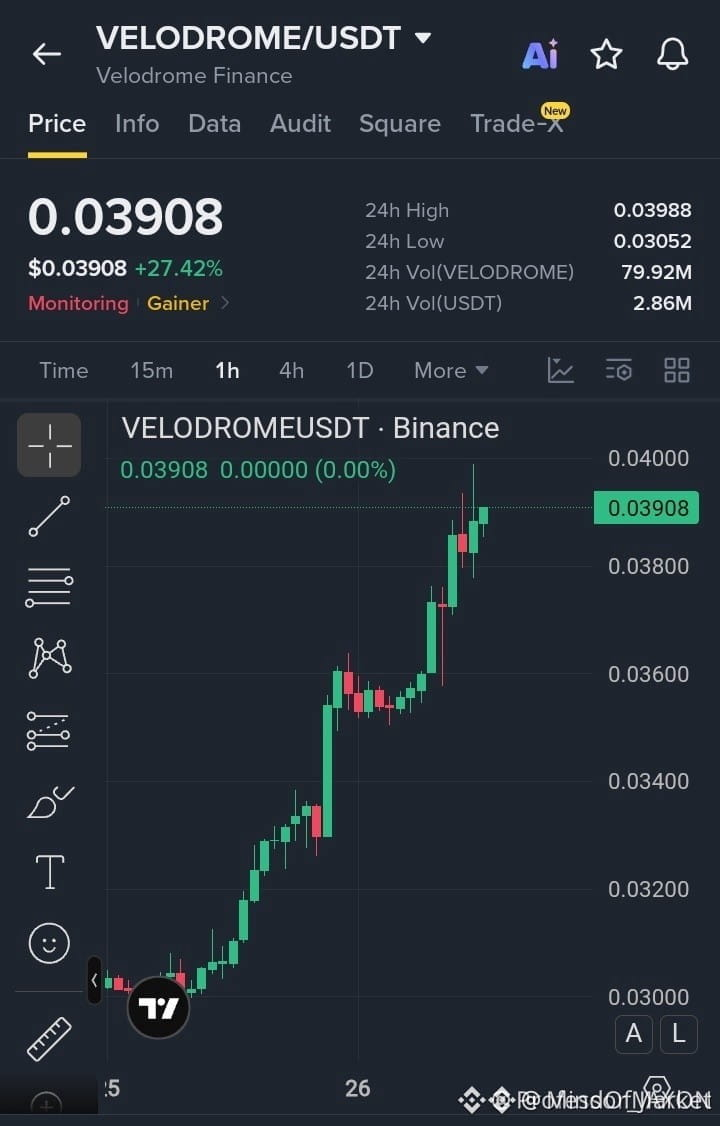
⚡ $VELO STRUTURAL RECLAIM DEFINE POTENCIAL DE IMPULSO EM DIREÇÃO À INEFICIÊNCIA DE 0.040! 📈
Entrada: 0.0385 - 0.0391 ⚡
Alvo: 0.0400 / 0.0415 / 0.0430 🚀
Stop Loss: 0.0376 ⚠️
$VELO está mantendo uma estrutura de mercado bullish limpa no timeframe de 1H, imprimindo topos mais altos em sequência enquanto permanece firme acima da zona de demanda do rompimento recente. 📊 A dinâmica do fluxo de ordens indica uma acumulação institucional constante abaixo da barreira imediata de liquidez em US$ 0.0400.
💡 Uma expansão de volume decisiva além de US$ 0.0400 abre um caminho direto para metas estruturais superiores até US$ 0.0430. 🔍 Enquanto o preço respeitar a invalidação estrutural em US$ 0.0376, os compradores mantêm o controle firme do momentum.
💬 Você está se posicionando dentro desta zona de demanda ou esperando um fechamento de candle confirmado acima da resistência? 👇
⚠️ Não é aconselhamento financeiro. Sempre gerencie seu risco. 🛡️
🏷️ #VELO #LongSetup #Crypto #Breakout
🦈 🎯
6
·
--
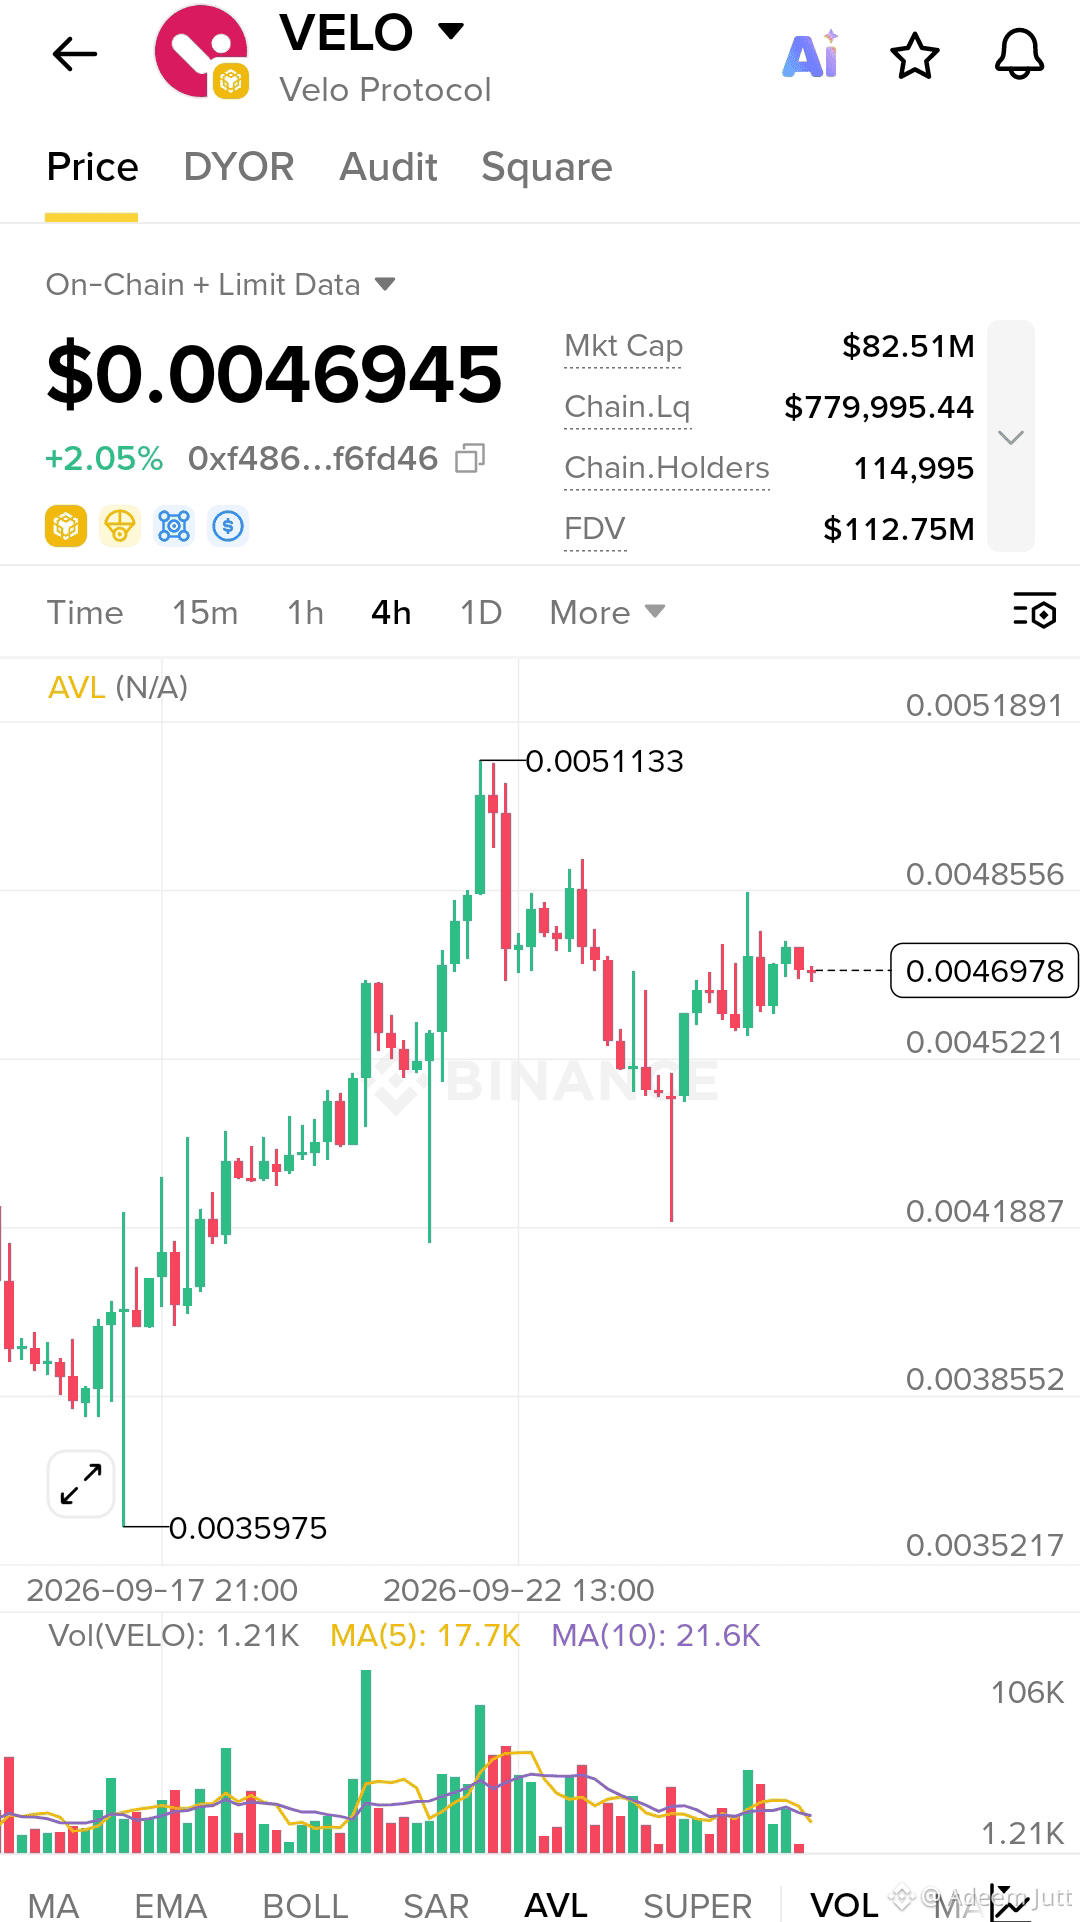
🚨 $VELO Está Silencioso… Mas Não Por Muito Tempo. 👀
$VELO está segurando acima de um suporte importante após um forte repique. Os touros estão defendendo a tendência, e uma ruptura acima de US$ 0.00474 pode disparar a próxima perna de alta. 📈$PHA
Acompanhe: Suporte US$ 0.00460 | Resistência US$ 0.00474 | Uma ruptura limpa pode trazer novo impulso. 🔥
#Velo #ALPHA🔥 #BinanceSquare #PolymarketBankFailureBetsDrawFDICConcern #CircleMints500MUSDCOnSolana
{alpha}(560xf486ad071f3bee968384d2e39e2d8af0fcf6fd46)
🚨 $VELO Está Silencioso… Mas Não Por Muito Tempo. 👀
$VELO está segurando acima de um suporte importante após um forte repique. Os touros estão defendendo a tendência, e uma ruptura acima de US$ 0.00474 pode disparar a próxima perna de alta. 📈$PHA
Acompanhe: Suporte US$ 0.00460 | Resistência US$ 0.00474 | Uma ruptura limpa pode trazer novo impulso. 🔥
#Velo #ALPHA🔥 #BinanceSquare #PolymarketBankFailureBetsDrawFDICConcern #CircleMints500MUSDCOnSolana
1
1
81
·
--
🚀 #VELODROMEUSDT +27% EXPLOSÃO! Previsão dentro 📈
$VELO disparando para 0.03929 com volume de 358M! Vela verde parabólica destruiu a Banda de Bollinger superior (0.03564), esmagando as médias EMA8/13/21. RSI(14) 80.4 + KDJ J 104 = sobrecomprado extremo e esgotamento após a alta vertical saindo das mínimas de 0.030.
⚡ SETUP SHORT:
Entrada: 0.0393
TP1: 0.0355 | TP2: 0.0330
SL: 0.0415
Momentum forte, mas um setup clássico de reversão à média, já que o preço está bem acima das bandas. Observe rejeição na máxima de 0.0395.
Negocie $VELOUSDT Perp AGORA na Binance! Siga & ative 🔔 ✅ Não ignore este movimento!
#VELO #VELODROME #BinanceFutures #CryptoSignal #AltcoinPump #DeFi #ShortSetup #TradingAlert #BinanceSquare #CryptoTrading
6
309

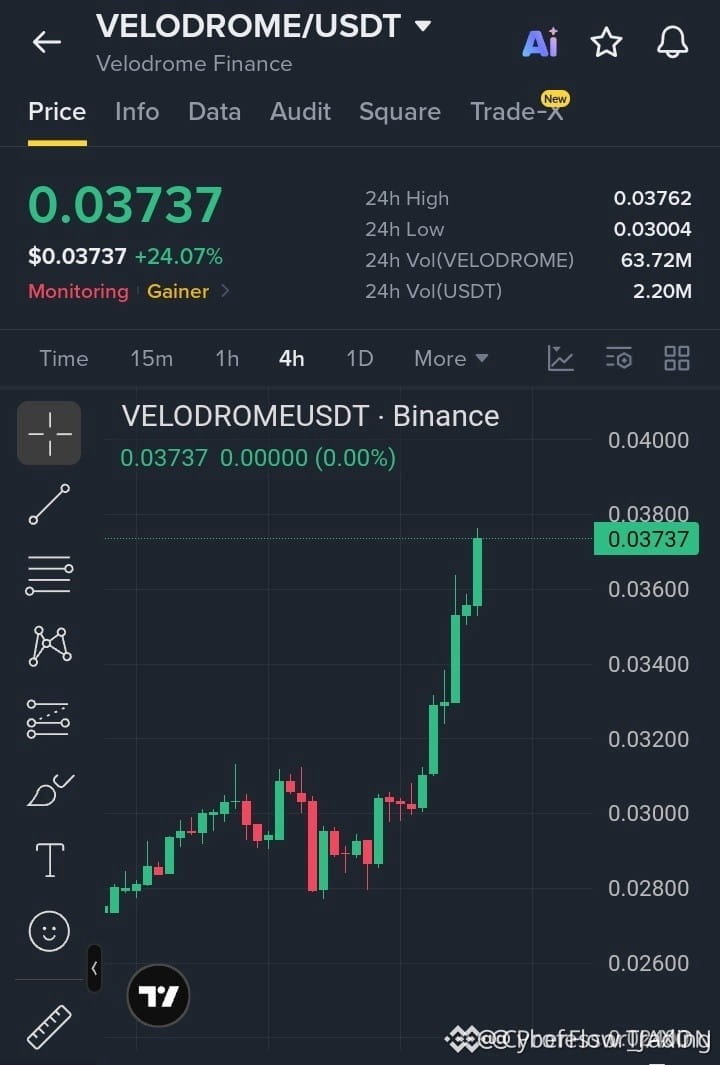
💥 $VELO EXPLODE ATRAVÉS DE UMA RESISTÊNCIA MAIOR PARA ABRIR UM CAMINHO DE CONTINUAÇÃO COM ALTA CONVICÇÃO! 📈
Entrada: 0.0365 - 0.0374 ⚡
Alvo: 0.0390, 0.0410, 0.0435 🚀
Stop Loss: 0.0345 ⚠️
📌 Os compradores acabaram de romper o pesado teto de oferta entre 0.034 e 0.036, transformando a resistência de antes em um novo ponto de lançamento. 📊 Enquanto a estrutura do mercado se mantiver acima desta zona de recuperação no timeframe de 4H, o momento permanece firmemente sob controle para uma onda limpa para cima.
💡 O fluxo de ordens favorece a expansão em direção a pools de liquidez superiores, enquanto as ordens de compra se acumulam de forma consistente nas pequenas retrações. 💬 Você está colocando suas ordens nesta retest da ruptura ou esperando os 0.040 para confirmar primeiro? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #VELO #LongSetup #Breakout #Altcoins #Crypto
🔥 ⚡
5
·
--
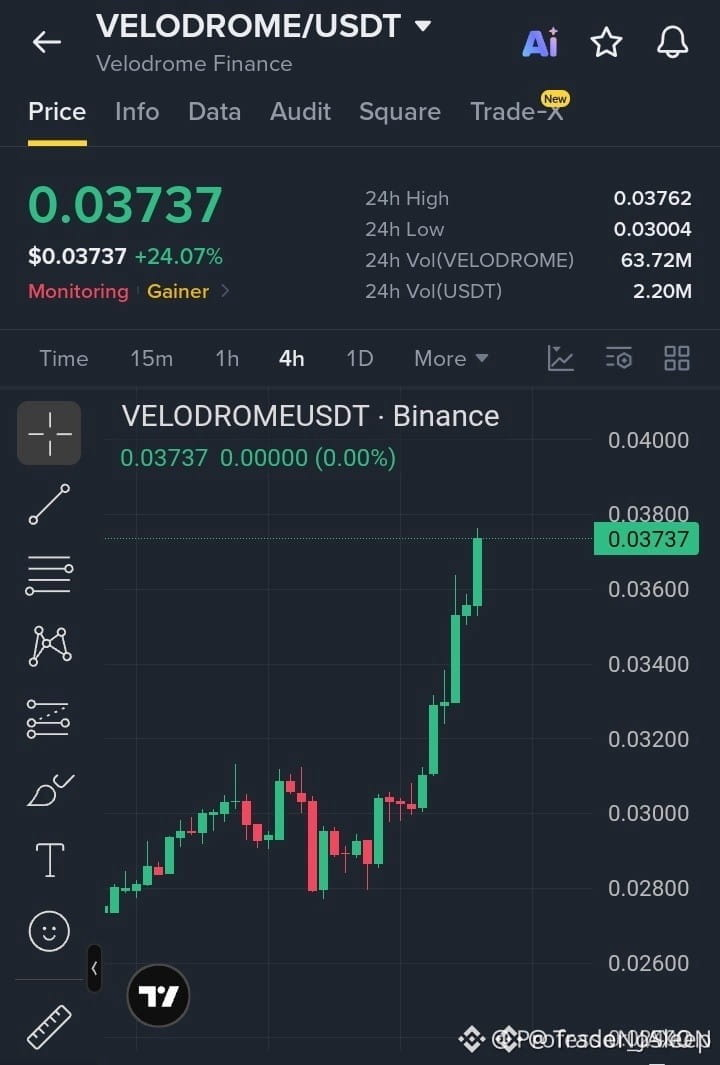
⚡ O $VELO REIVINDICA A ZONA DE RESISTÊNCIA COMO DEMANDA INSTITUCIONAL QUE ALIMENTA UMA EXPANSÃO DE ROMPIMENTO 📈
Entrada: $0.0365 - $0.0374 ⚡
Alvo: $0.0390 / $0.0410 / $0.0435 🚀
Stop Loss: $0.0345 ⚠️
📌 O dinheiro inteligente eliminou o excesso de oferta entre $0.034 e $0.036, estabelecendo uma base estrutural forte no timeframe de 4H. 🔍 Enquanto o preço se mantiver acima desta antiga zona de resistência que agora virou suporte, o fluxo de ordens continua decisivamente inclinado para o controle do comprador.
📊 A fase atual de expansão aponta para preenchimentos de liquidez limpos acima das máximas estruturais locais. 💡 Garantir aceitação de fundo mais alto em timeframes menores fornece o gatilho ideal para uma continuação progressiva em direção a alvos macro mais elevados. 💬 Você está esperando um reteste do bloco de ordens, ou acompanhando o momentum diretamente rumo aos níveis superiores? 👇
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #VELO #Breakout #Altcoins #Crypto
🎯 🦈
3
·
--
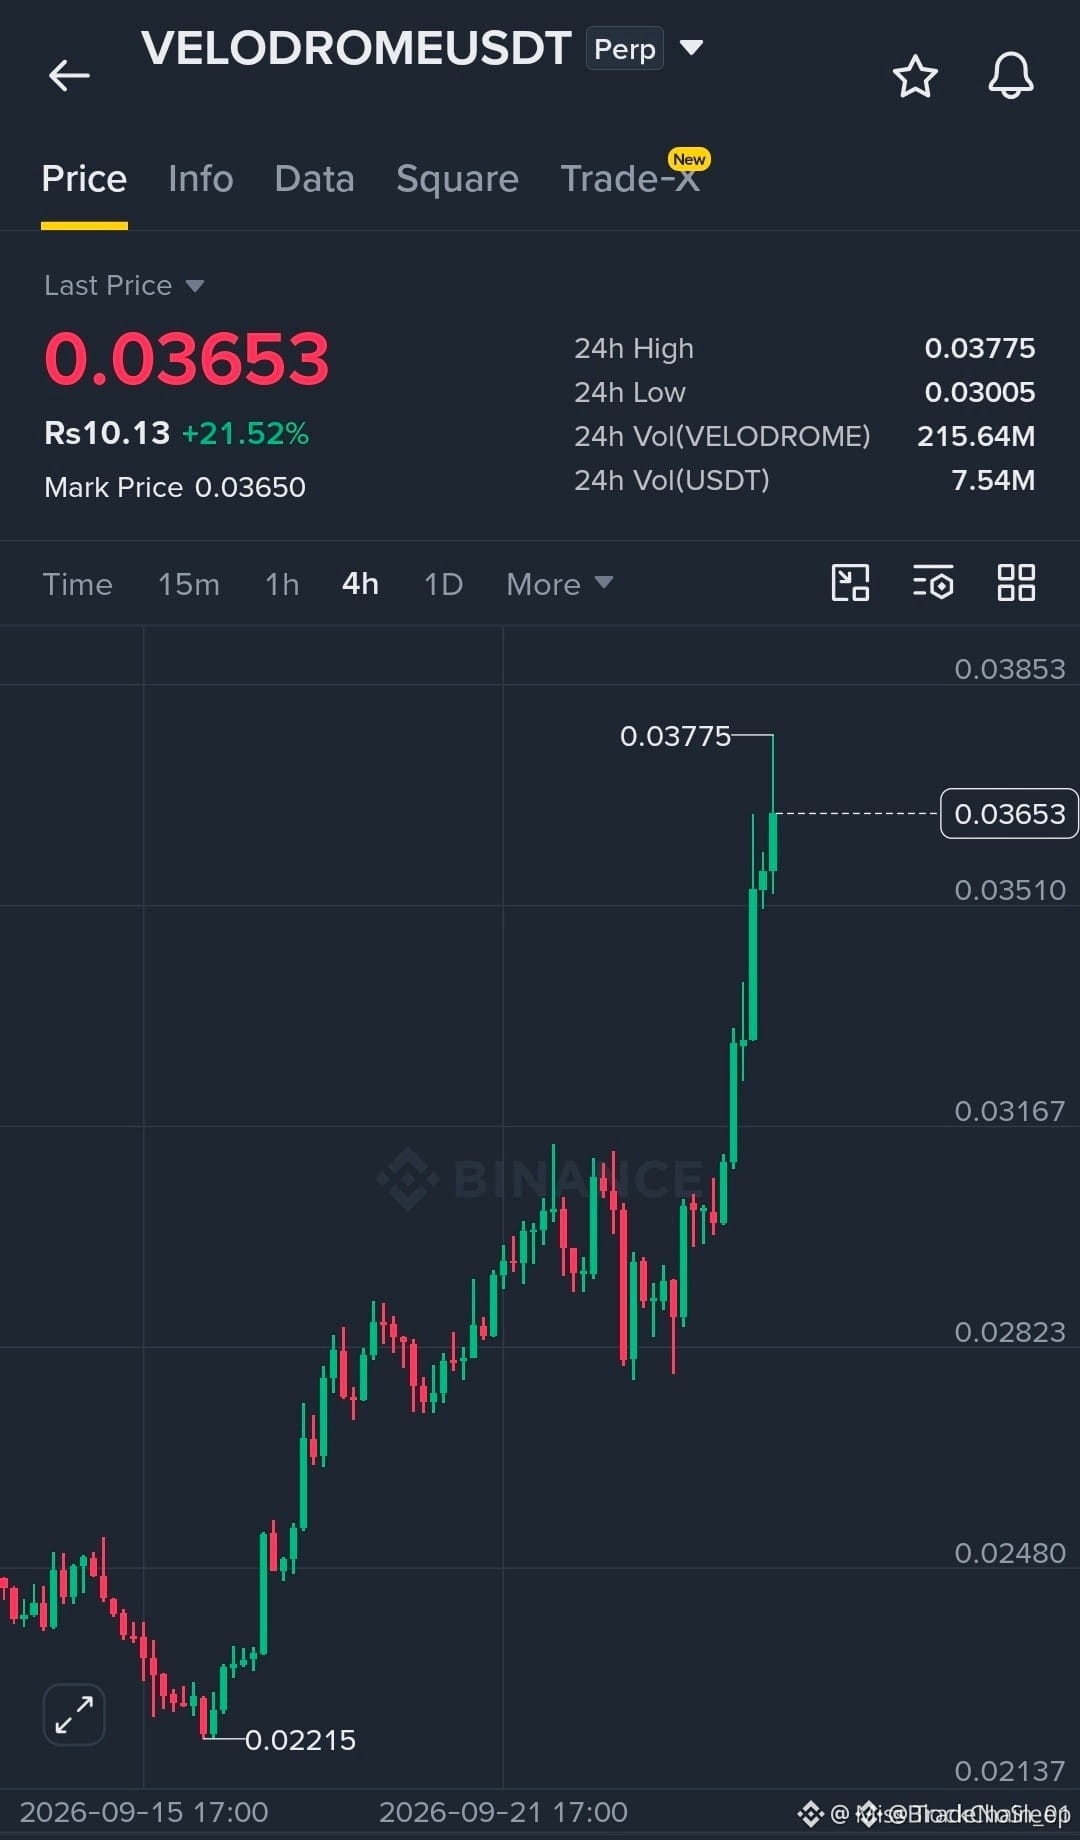
🚨 $VELO REIVINDICA A ESTRUTURA DA FAIXA DE PREÇOS COMO “SMART MONEY” ACUMULA PARA EXPANSÃO 💥
Entrada: 0.0352 - 0.0365 ⚡
Alvo: 0.0420 🚀
Stop Loss: 0.0338 ⚠️
A estrutura de mercado em 4H do $VELO mostra uma continuação bullish “de livro” após recuperar a máxima anterior da faixa. Compradores institucionais estão defendendo ativamente esta zona de demanda, estabelecendo topos mais altos com absorção sustentada do fluxo de ordens. 📊
Enquanto o preço se mantiver acima do suporte, o momentum estrutural favorece uma expansão em direção a pools de liquidez acima da resistência até 0.0420. 💡 A validação principal depende de uma ruptura limpa acima do pivot de resistência 0.03775 para liberar a velocidade total da continuação. 🔍
💬 Você está se posicionando para a ruptura acima de 0.03775 ou esperando um reteste mais profundo na demanda? 👇
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #VELO #Altcoins #MarketStructure #Crypto
🎯 🦈
·
--
Em Alta
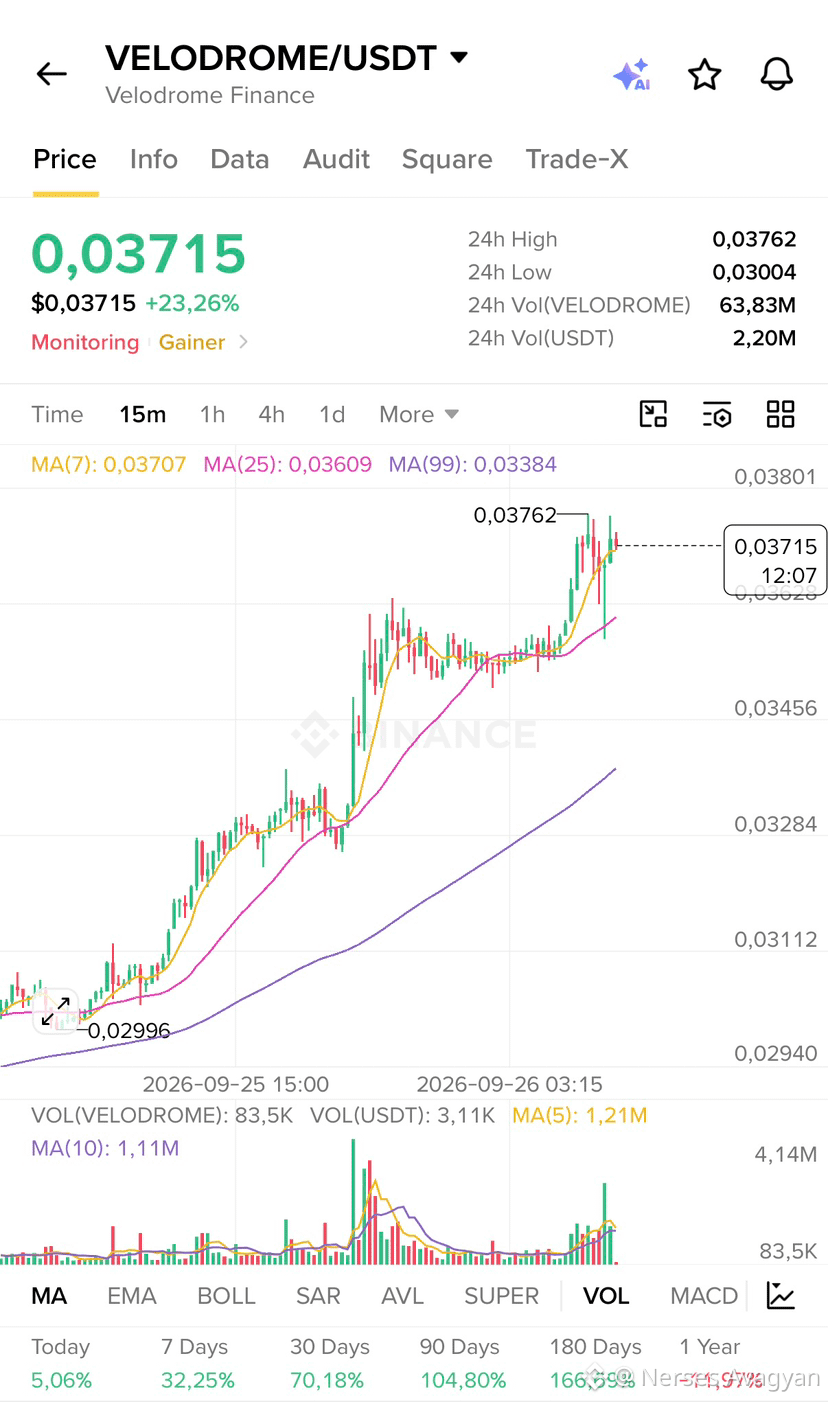
🔥 $VELODROME — LONG
Entrada: 0.03725
🎯 TP1: 0.0390
🎯 TP2: 0.0415
🎯 TP3: 0.0450
🛑 SL: 0.0350
📊 Análise: +23.47% em 24H 📈 Forte momentum de alta com compradores mantendo o controle. Segurar acima de 0.037 pode sustentar mais um rompimento. 🚀💥⚡
SINAL 🟢📈 LONG $VELODROME @ 0.03725 🔥🚀
#VELO #Crypto
Clique aqui para negociar👇
{spot}(VELODROMEUSDT)
🔥 $VELODROME — LONG
Entrada: 0.03725
🎯 TP1: 0.0390
🎯 TP2: 0.0415
🎯 TP3: 0.0450
🛑 SL: 0.0350
📊 Análise: +23.47% em 24H 📈 Forte momentum de alta com compradores mantendo o controle. Segurar acima de 0.037 pode sustentar mais um rompimento. 🚀💥⚡
SINAL 🟢📈 LONG $VELODROME @ 0.03725 🔥🚀
#VELO #Crypto
Clique aqui para negociar👇
1
11

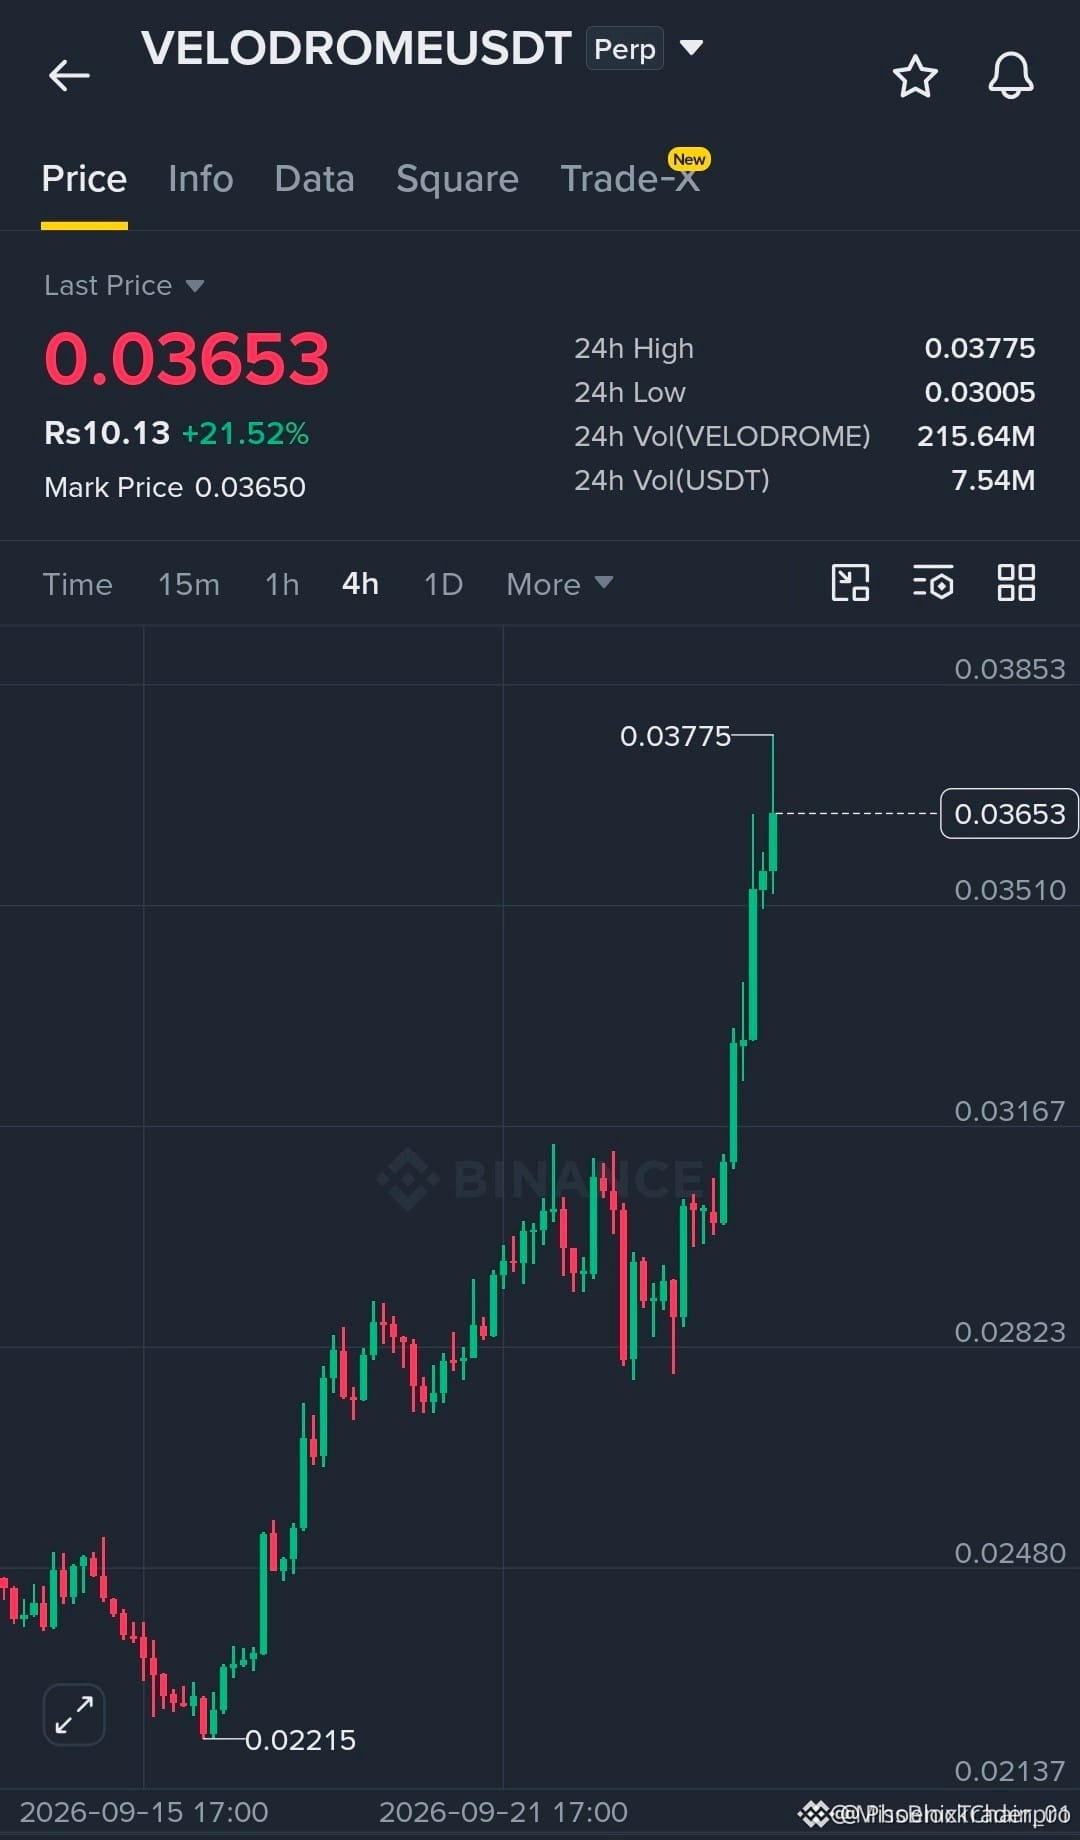
⚡ $VELO EXPANDINDO FORA DA FAIXA À MEDIDA QUE TOUROS DE 4H SE TRAVAM NA ESTRUTURA DO ROMPIMENTO! 📈
Entrada: 0.0365 - 0.0352 🟢
Alvo: 0.0378 - 0.0420 🚀
Stop Loss: 0.0338 ⚠️
📌 A virada estrutural de 4H em $VELO está exibindo sinais clássicos de continuação após romper a resistência local e transformar a oferta anterior acima da cabeça em base sólida. 📊 Os compradores estão absorvendo firmemente quedas perto da máxima da faixa, preparando o terreno para uma expansão de volatilidade em direção a pools de liquidez superiores.
💡 Enquanto o suporte se mantiver, este perfil de fluxo de ordens favorece uma deriva limpa para alvos mais altos, enquanto os vendedores ficam sem munição. 💬 Você espera que $VELO atravesse direto o nível de 0.03775 ou construa uma base aqui primeiro? 👇
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #VELO #LongSetup #Breakout #Crypto
🔥 ⚡
23
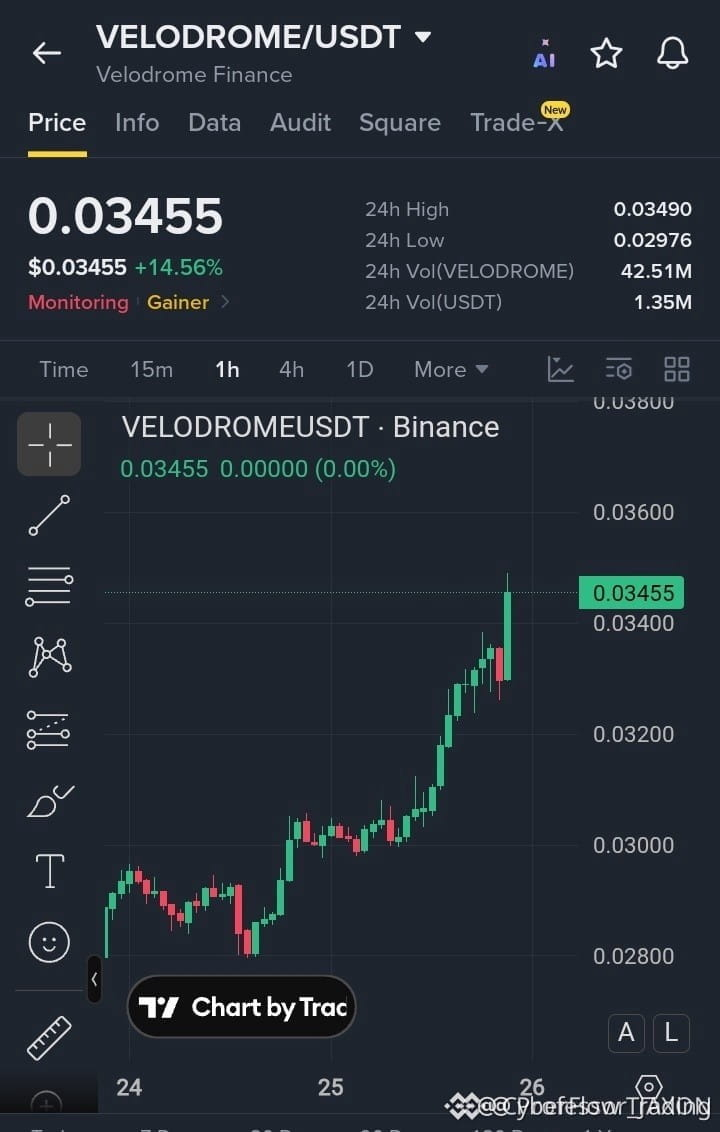
⚡ $VELO EXPANDINDO A PARTIR DE UMA QUEBRA LIMPA EM DIREÇÃO A NÍVEIS DE RESISTÊNCIA SUPERIORES! 🚀
Entrada: $0.03420 - $0.03460 ⚡
Alvo 1: $0.03600 🚀
Alvo 2: $0.03800 🎯
Alvo 3: $0.04050 💥
Stop Loss: $0.03280 ⚠️
📌 $VELO está esticado em uma estrutura clássica de máxima mais alta após limpar uma oferta (supply) importante acima da cabeça. Os compradores estão defendendo agressivamente a zona da ruptura, sinalizando uma forte velocidade de expansão rumo aos próximos bolsões de liquidez. 📊
💡 Enquanto a demanda permanecer firme acima do suporte, o caminho de menor resistência aponta diretamente para níveis de resistência superiores. O momentum do mercado favorece fortemente compras agressivas nesta sequência de continuação. 🤔 Você está acompanhando essa continuação de tendência ou esperando uma correção mais profunda? 👇
⚠️ Não é aconselhamento financeiro. Sempre gerencie seu risco. 🛡️
🏷️ #VELO #LongSetup #Breakout #Crypto #Altcoins
🔥 ⚡
4
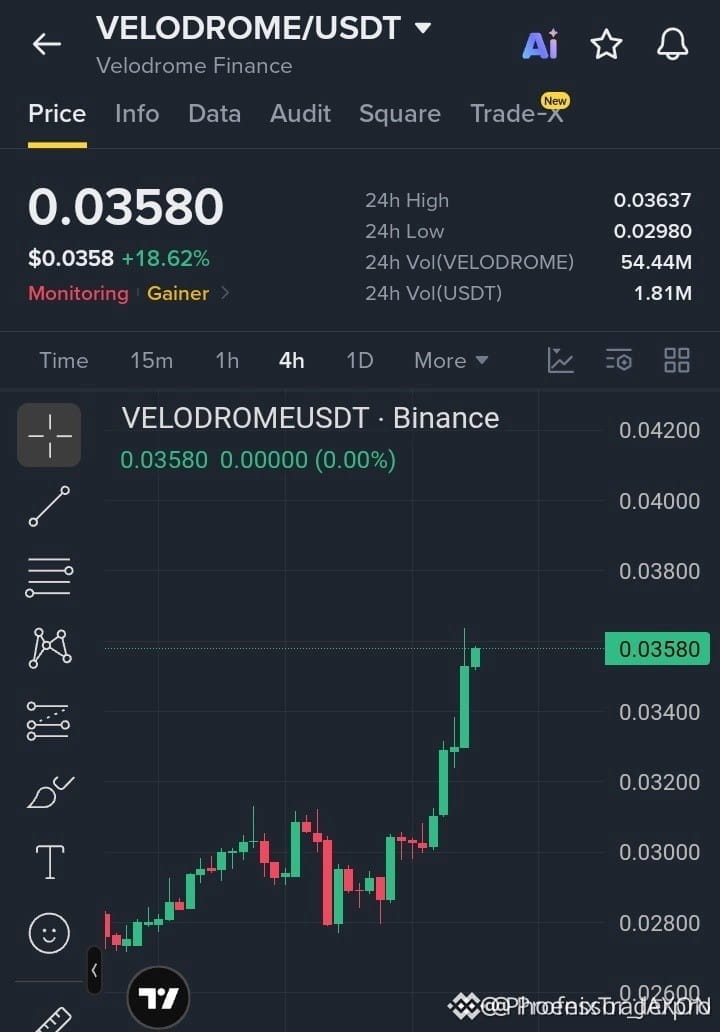
⚡ RUPTURA DA RESISTÊNCIA DO $VELO COM FORTE MOMENTUM ENQUANTO COMPRADORES AFIRMAM A ZONA DE 0.0340! 💥
Entrada: 0.0352 - 0.0358 ⚡
Alvo: 0.0380 - 0.0420 🚀
Stop Loss: 0.0338 ⚠️
📌 Os vendedores acabaram de perder o controle do muro de oferta em 0.0340, pois ordens de mercado agressivas empurraram o preço para cima com expansão pura no timeframe de 4H. 📊 A virada estrutural sugere que o fluxo de ordens mudou de forma decisiva para alta, transformando a resistência anterior em um novo suporte.
💡 Enquanto os touros defenderem este piso da ruptura, a velocidade permanece intacta para uma expansão com múltiplos alvos em direção aos níveis mais altos de resistência. 💬 Você está acompanhando essa onda de momentum ou esperando para ver se o suporte será retestado primeiro? 👇
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #VELO #LongSetup #Breakout #Crypto
🔥 💎
26
·
--
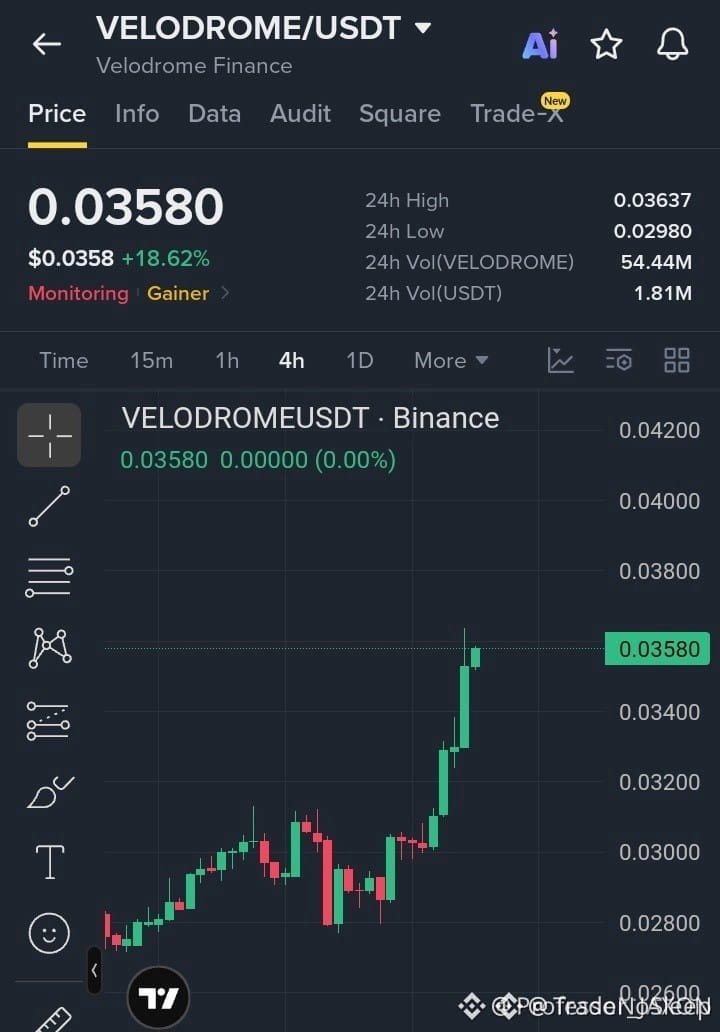
🚨 $VELO QUEBRA A ESTRUTURA-CHAVE COM FORÇA INSTITUCIONAL PESADA DENTRO DA ZONA DE DEMANDA! 📈
Entrada: 0.0352 - 0.0358 ⚡
Alvo: 0.0380 - 0.0420 🚀
Stop Loss: 0.0338 ⚠️
O fluxo de ordens institucionais virou e transformou a resistência de 0.0340 em um suporte bem definido. 📊 Fechamentos de candle 4H fortes confirmam a acumulação de “smart money” enquanto a estrutura do mercado se expande em direção a pools de liquidez superiores.
📌 Enquanto o preço respeitar este bloco de demanda recém-formado, os compradores permanecem no controle total da tendência. 🌊 Estamos buscando impulso para absorver a liquidez acima (overhead) pendente dentro dos nossos alvos. 💬 $VELO está liderando sua lista de monitoramento de rompimento nesta sessão, ou você está esperando um reteste mais profundo? 👇
⚠️ Isto não é aconselhamento financeiro. Sempre gerencie seu risco. 🛡️
🏷️ #VELO #Breakout #Altcoins #Crypto #MarketStructure
🎯 🦈
2

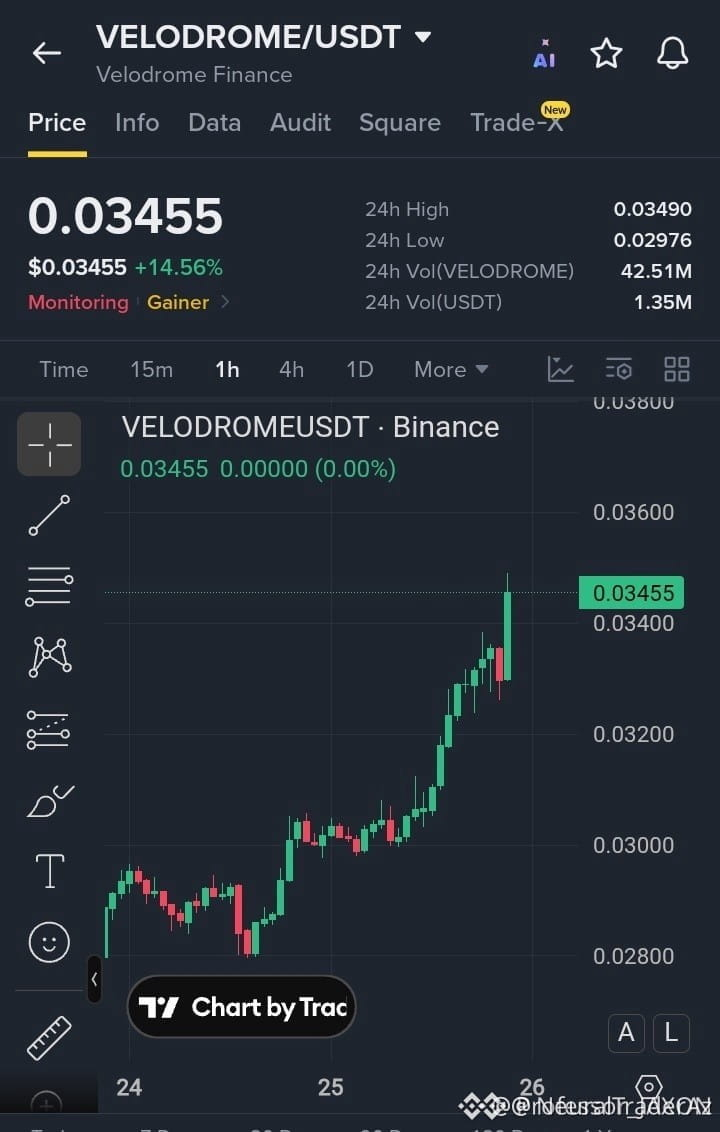
⚡ $VELODROME IMPRIME UMA ESTRUTURA LIMPA DE “BREAKOUT” À MEDIDA QUE A LIQUIDEZ DO LADO COMPRADOR SE EXPANDE ACIMA DA RESISTÊNCIA! 📈
Entrada: US$ 0.03420 - US$ 0.03460 ⚡
Alvo: US$ 0.03600 - US$ 0.04050 🚀
Stop Loss: US$ 0.03280 ⚠️
O fluxo de ordens institucional por trás do $VELO está mostrando uma expansão estrutural limpa, imprimindo máximas mais altas enquanto absorve a liquidez do lado vendedor na resistência. 📊 Enquanto a origem desse rompimento se mantiver firme antes do reteste de demanda, a estrutura do mercado favorece fortemente a continuação para cima.
🔍 Com a liquidez do lado comprador descansando acima das máximas recentes do swing, a manutenção sustentada acima do pivô-chave valida o impulso em direção às ineficiências superiores. 💡 O risco está bem definido contra o nível estrutural inferior, fornecendo um local de trade institucional limpo. 💬 Você está esperando um reteste mais profundo da faixa de entrada ou comprando agora o rompimento do momentum? 👇
⚠️ Isto não é aconselhamento financeiro. Sempre gerencie seu risco. 🛡️
🏷️ #VELO #VELODROME #LongSetup #Breakout #Crypto
🎯 🦈
1

·
--
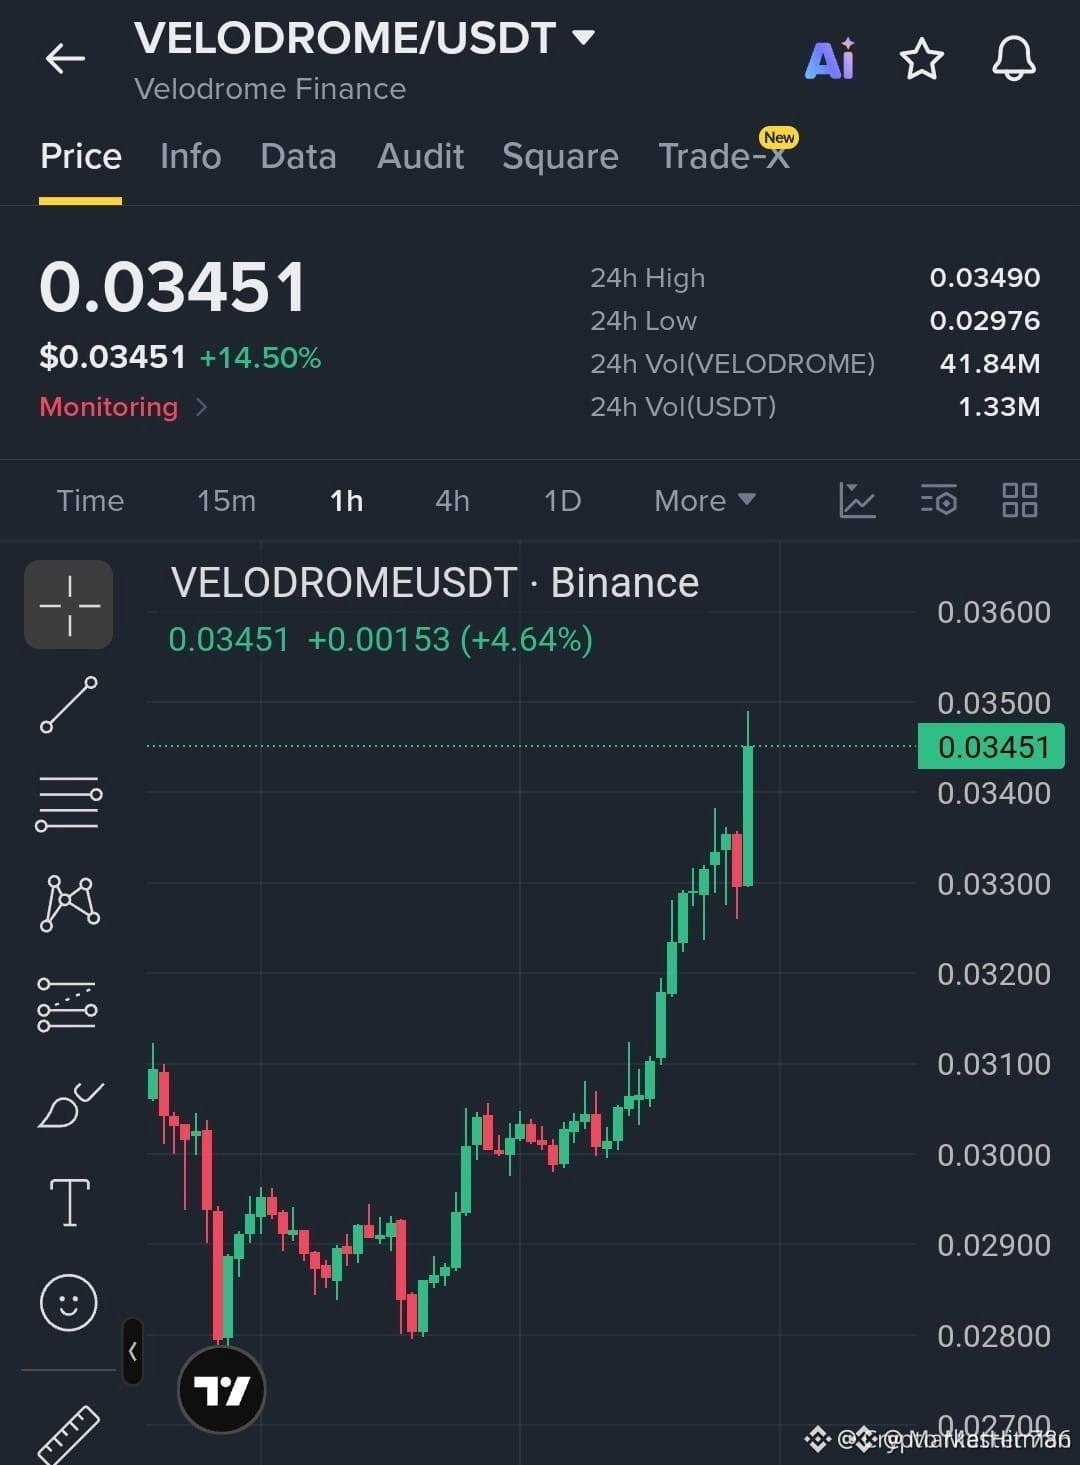
⚡ $VELODROME BREAKING OUT AS COMPRADORES ASSUMEM CONTROLE EM NOVAS MÁXIMAS LOCAIS FRESCAS! 🚀
Entrada: 0.0340 - 0.0345 ⚡
Alvo: 0.0355 / 0.0365 / 0.0380 🚀
Stop Loss: 0.0327 ⚠️
📌 O volume agressivo de ordens está absorvendo a resistência no topo em $VELODROME , sinalizando um padrão clássico de continuação. 📊 Os compradores estão defendendo mínimas mais altas com convicção real, preparando um caminho suave em direção a novas máximas locais.
💡 Com a ordem atual alinhada com os touros, a janela de acumulação no momento oferece um layout ideal de risco-recompensa antes de a liquidez varrer os alvos mais altos. 💬 Você está entrando neste impulso de continuação ou ficando de lado? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #VELO #LongSetup #Altcoins #Breakout #Crypto
🎯 ⚡
3
·
--
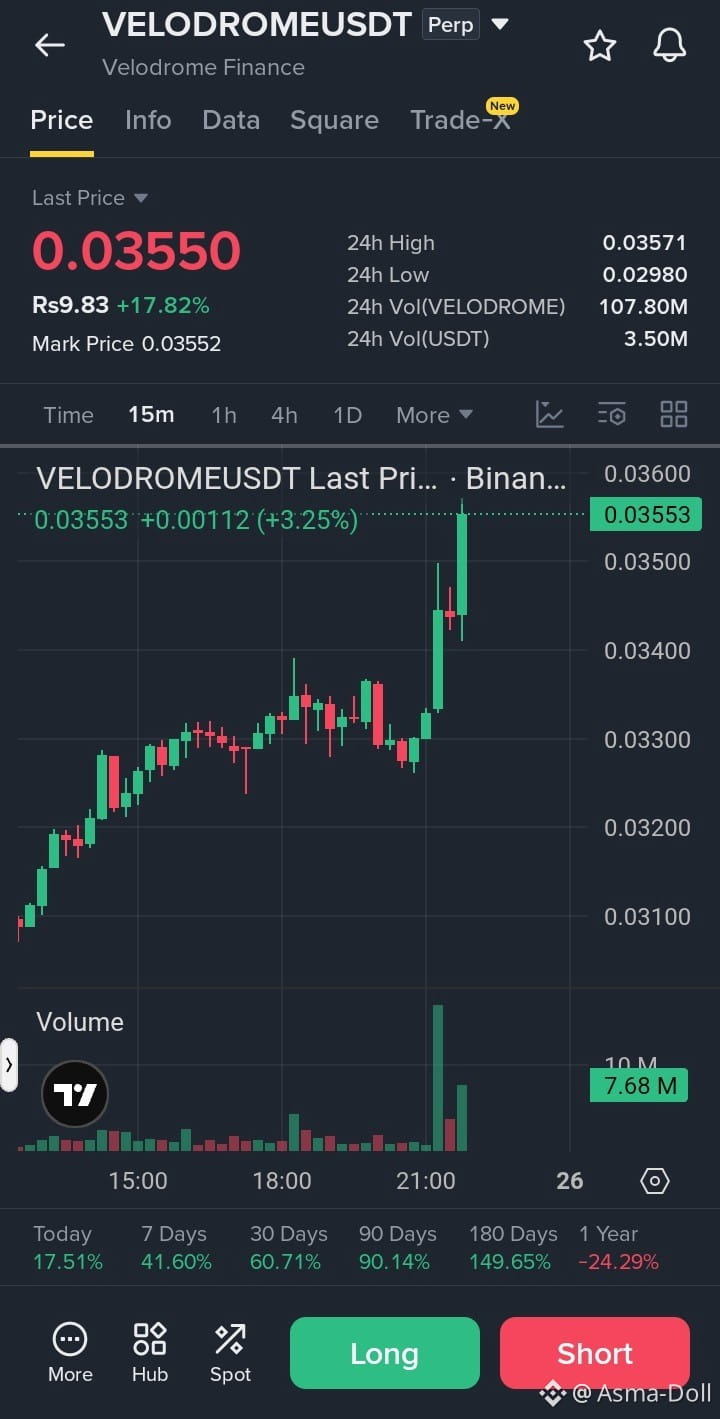
$VELODROME /USDT — SHORT 📉
Entrada: 0.03520 – 0.03560
Stop Loss: 0.03720
TP1: 0.03400
TP2: 0.03250
TP3: 0.03000
Negocie aqui $VELODROME
{future}(VELODROMEUSDT)
Análise:
O preço subiu forte +17,82% e está perto da máxima das últimas 24h em 0.03571.
O forte momentum pode gerar uma correção após a rejeição perto da máxima.
Os dados recentes da VELO também mostram um movimento relevante da região de ~0,025 para a região de ~0,03+.
Confirmação: Aguarde uma rejeição clara em torno de 0.0357 e a quebra abaixo de 0.0350.
Se 0.0340 romper com volume, a desvalorização pode acelerar em direção à TP2/TP3.
⚠️ Invalidação: Rompimento sustentado acima de 0.03720.
#VELODROME #VELO #USDT #CryptoShort #BinanceFutures
$VELODROME /USDT — SHORT 📉
Entrada: 0.03520 – 0.03560
Stop Loss: 0.03720
TP1: 0.03400
TP2: 0.03250
TP3: 0.03000
Negocie aqui $VELODROME
Análise:
O preço subiu forte +17,82% e está perto da máxima das últimas 24h em 0.03571.
O forte momentum pode gerar uma correção após a rejeição perto da máxima.
Os dados recentes da VELO também mostram um movimento relevante da região de ~0,025 para a região de ~0,03+.
Confirmação: Aguarde uma rejeição clara em torno de 0.0357 e a quebra abaixo de 0.0350.
Se 0.0340 romper com volume, a desvalorização pode acelerar em direção à TP2/TP3.
⚠️ Invalidação: Rompimento sustentado acima de 0.03720.
#VELODROME #VELO #USDT #CryptoShort #BinanceFutures
12

·
--
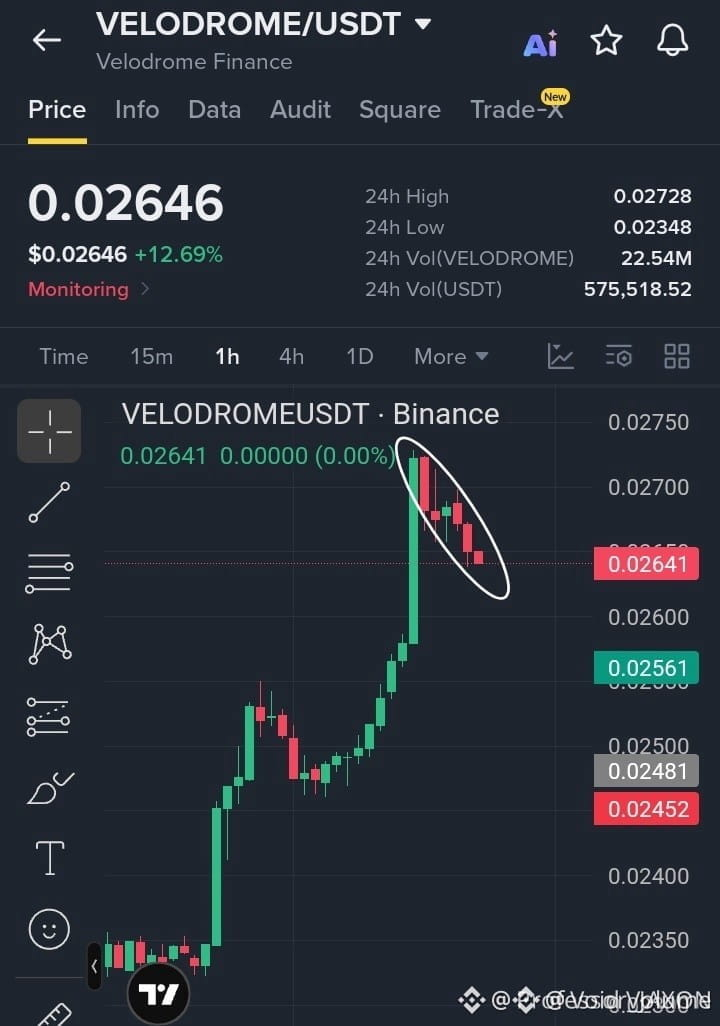
🚨 $VELO REJEITA LIQUIDEZ LOCAL ALTA COMO VARRIMENTO INSTITUCIONAL, ALIMENTANDO A CONTINUAÇÃO NO DOWNSTREAM 📉
Entrada: 0.02640 - 0.02655 🔴
Alvo: 0.02452 🎯
Stop Loss: 0.02735 🛑
O movimento de impulso em direção à liquidez superior encontrou distribuição imediata, deixando uma rejeição estrutural clara nos prazos menores. 📉 O dinheiro inteligente absorveu a compra do momentum na máxima local, imprimindo fechamentos de candles mais baixos e criando pressão diretamente acima do pivô crítico de 0.02640.
Uma quebra limpa abaixo dessa “prateleira” estrutural confirma a expansão do fluxo de ordens para baixo, em direção a ineficiências menores em 0.02561 e 0.02452. 🔍 Os parâmetros de risco permanecem extremamente precisos, com invalidação definida estritamente acima da máxima do varrimento. 💭 Você está antecipando essa quebra ou esperando pelo fechamento de confirmação abaixo de 0.02640? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #VELO #ShortSetup #Crypto #Trading #MarketStructure
📉 🔻
29
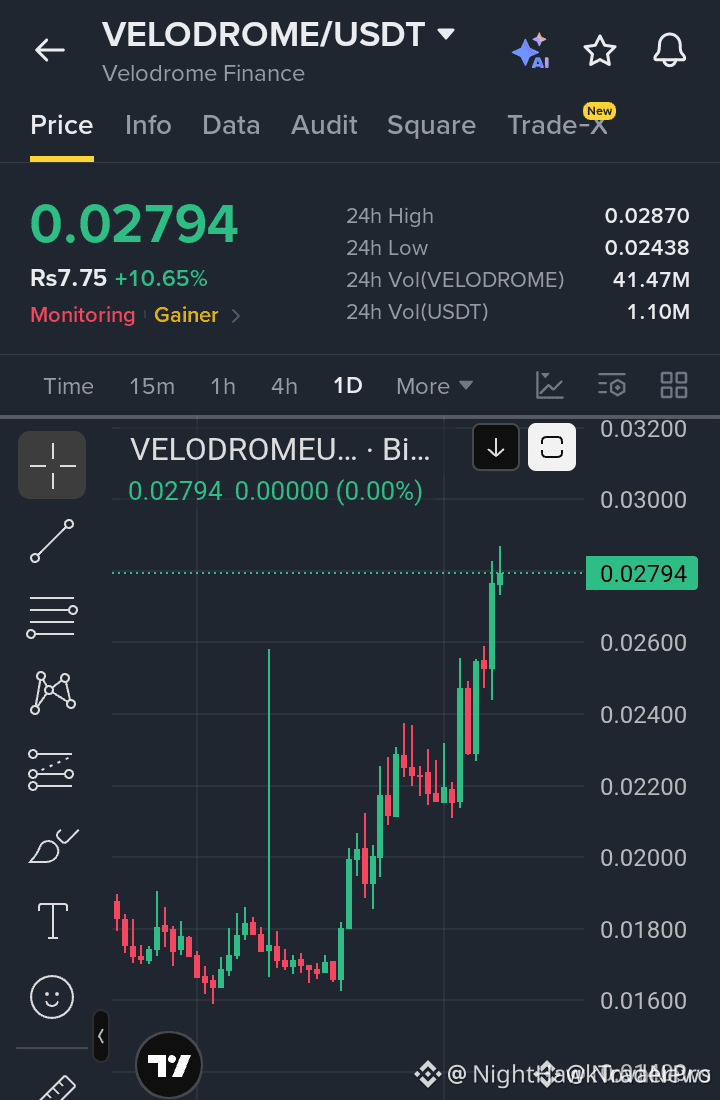
🚨 $VELO ROMPENDO A RESISTÊNCIA – O MOMENTUM FOI LIBERADO! 🟢
Alvo: 0.03200 🚀
Stop Loss: 0.02430 ⚠️
📊 O fluxo de ordens no gráfico de 4H mostra uma varredura decisiva de liquidez enquanto os compradores garantem a última zona de demanda. ⚡ O dinheiro inteligente está carregando posição, empurrando $VELO além do teto de $0.0305 e disparando uma nova onda de entradas do varejo no hub Optimism L2. 🌊 Com o volume disparando e o RSI subindo para fora do território sobrevendido, o próximo movimento pode disparar em direção ao próximo cluster de resistência.
💬 Quem está pronto para surfar essa aceleração ou aguardando o próximo pullback para reentrar? 👇
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #VELO #LongSetup #DeFi #Optimism #Crypto
🔥 💎
65

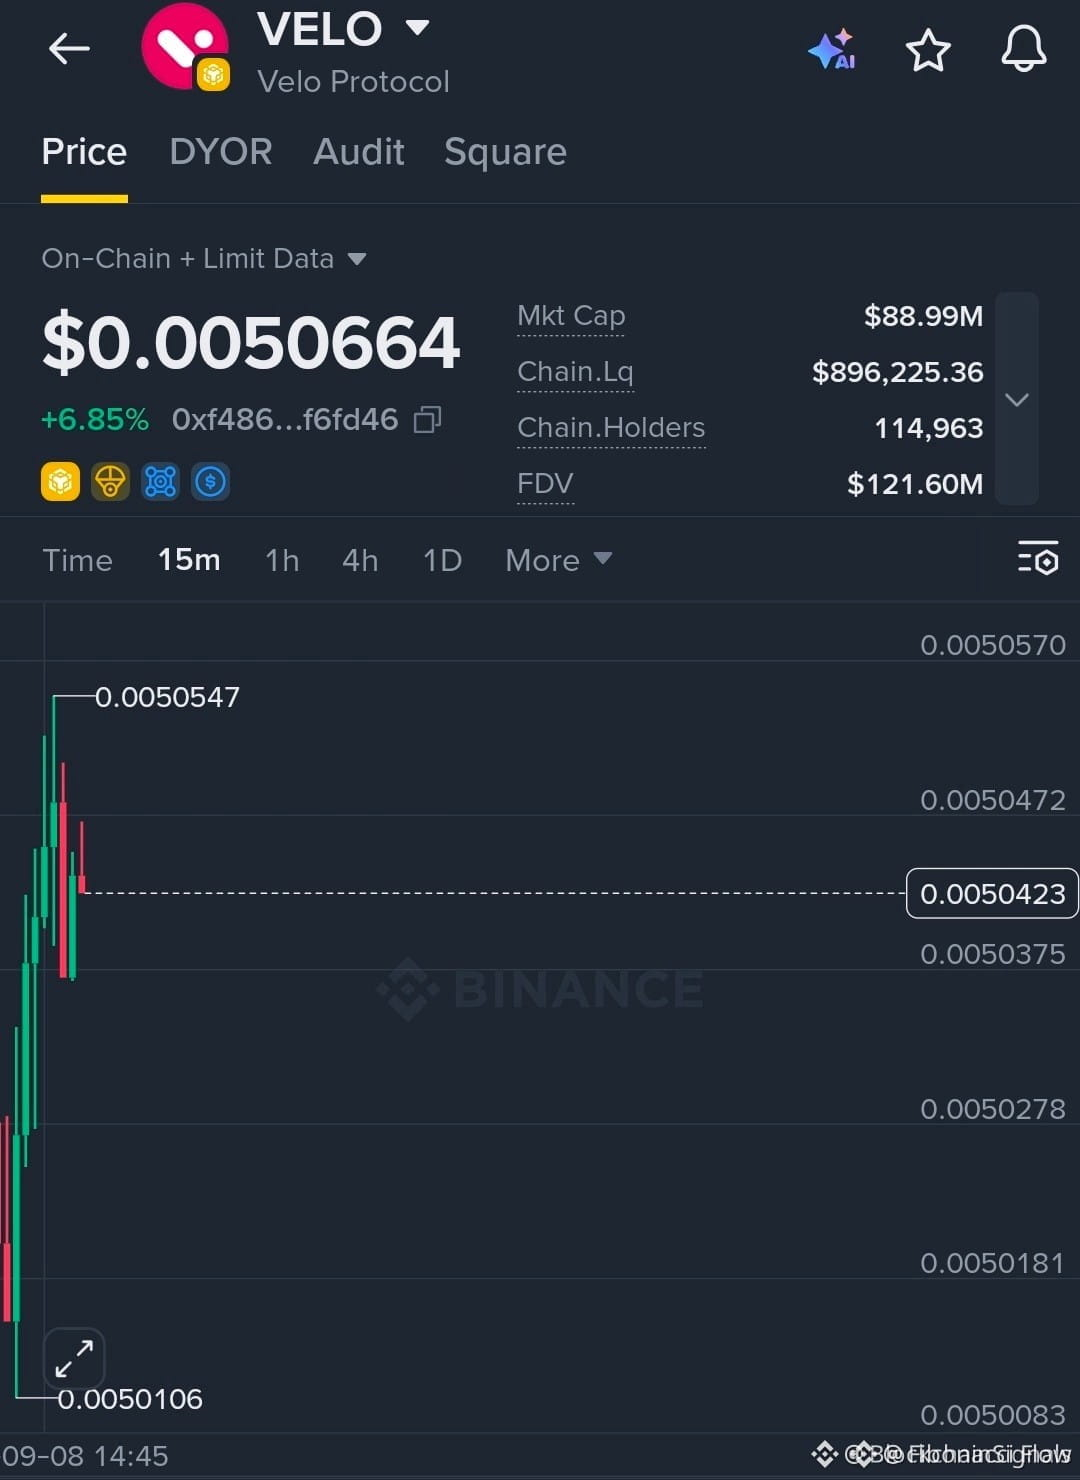
🔴 OS URSOS DO $VELO VARREM O SPIKE, A REJEIÇÃO SE APROXIMA! ⚡
Entrada: 0.00504–0.00507 ⚡
Alvo: 0.00503, 0.00502, 0.00501 🚀
Stop Loss: 0.00510 ⚠️
A liquidez ficou agressiva no pico, engolindo o último bloco de ordens bullish e virando a fita para uma rejeição forte. 📊 Picos de volume confirmam que os vendedores estão empilhando as peças, e o fluxo de ordens mostra uma clara varredura de liquidez abaixo da máxima recente.
A janela curta é estreita — a entrada fica entre 0.00504‑0.00507, com o stop apenas acima da última oscilação. 🦈 Fique de olho no gráfico de 4 horas; uma nova onda de pressão de venda pode empurrar o preço para baixo até o próximo agrupamento de demanda. ⚡
💬 Você está pronto para surfar o lado de baixo ou esperando pelo próximo golpe de liquidez?
⚠️ Não é conselho financeiro. Sempre gerencie seu risco. 🛡️
🏷️ #VELO #ShortSetup #LiquiditySweep #Crypto
🦈 🔥
18
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#NFPWatch
10.6M visualizações
18,152 a discutir
2
#BitcoinFundingRateTriplesTo10%
21,372 visualizações
409 a discutir
3
#BitcoinSurpasses$86KUp2.99%
6,682 visualizações
49 a discutir
4
#ZcashFalls21%FromSeptemberPeak
20,926 visualizações
395 a discutir
5
#USSeptemberPayrollsAdd29KUnemploymentRises4.2%
15,182 visualizações
201 a discutir
6
#XRPPostsFirstThreeGreenMonthsInQ3
19,342 visualizações
408 a discutir
7
#BNBChainTokenizedStocksTop$1BAt30%Share
288 visualizações
25 a discutir
8
#BitcoinRisesToward$85K
61,637 visualizações
124 a discutir
9
#AmazonPlansToSell$8BNvidiaChips
6,259 visualizações
82 a discutir
10
#NEARFallsToAround$4.70Down14%
41,711 visualizações
107 a discutir