
#palantir
palantir
69,111 visualizações
608 a discutir
Popular
Mais recente

Resultados robustos, mas ainda sob pressão: Palantir 👇
A Palantir apresentou resultados excelentes no terceiro trimestre e elevou suas projeções para o ano inteiro, mas suas ações caíram 6,9% antes da abertura do mercado. A onda de vendas se concentrou na desaceleração dos novos contratos comerciais nos EUA, embora a receita comercial no país tenha superado a receita do governo americano pela primeira vez.
{spot}(PLTRBUSDT)
{stock_us}(PLTR.US)
Essa mudança no mix de receitas é estrategicamente importante e demonstra uma adoção mais ampla do software de IA da Palantir pelo setor privado. Os investidores, no entanto, continuam atentos à capacidade de o ritmo de novos contratos comerciais justificar a avaliação premium das ações. As próximas atualizações sobre contratos conquistados, duração dos acordos e novos clientes determinarão se essa fraqueza é temporária ou sinaliza uma desaceleração mais ampla na demanda por IA corporativa.
$PLTRB $PLTR $PLTR.US #CoinVahini #Palantir #AIStocks #EarningsSeason
Resultados robustos, mas ainda sob pressão: Palantir 👇
A Palantir apresentou resultados excelentes no terceiro trimestre e elevou suas projeções para o ano inteiro, mas suas ações caíram 6,9% antes da abertura do mercado. A onda de vendas se concentrou na desaceleração dos novos contratos comerciais nos EUA, embora a receita comercial no país tenha superado a receita do governo americano pela primeira vez.
Essa mudança no mix de receitas é estrategicamente importante e demonstra uma adoção mais ampla do software de IA da Palantir pelo setor privado. Os investidores, no entanto, continuam atentos à capacidade de o ritmo de novos contratos comerciais justificar a avaliação premium das ações. As próximas atualizações sobre contratos conquistados, duração dos acordos e novos clientes determinarão se essa fraqueza é temporária ou sinaliza uma desaceleração mais ampla na demanda por IA corporativa.
$PLTRB $PLTR $PLTR.US #CoinVahini #Palantir #AIStocks #EarningsSeason
A Palantir apresentou resultados excelentes no terceiro trimestre e elevou suas projeções para o ano inteiro, mas suas ações caíram 6,9% antes da abertura do mercado. A onda de vendas se concentrou na desaceleração dos novos contratos comerciais nos EUA, embora a receita comercial no país tenha superado a receita do governo americano pela primeira vez.
Essa mudança no mix de receitas é estrategicamente importante e demonstra uma adoção mais ampla do software de IA da Palantir pelo setor privado. Os investidores, no entanto, continuam atentos à capacidade de o ritmo de novos contratos comerciais justificar a avaliação premium das ações. As próximas atualizações sobre contratos conquistados, duração dos acordos e novos clientes determinarão se essa fraqueza é temporária ou sinaliza uma desaceleração mais ampla na demanda por IA corporativa.
$PLTRB $PLTR $PLTR.US #CoinVahini #Palantir #AIStocks #EarningsSeason
PLTRUS-8,60%
PLTRB-11,19%
12

#PalantirSlides3PercentOn$2BRevenue
🚨 A PALANTIR ACABOU DE ULTRAPASSAR US$ 2 BILHÕES EM RECEITA — ENTÃO POR QUE SUAS AÇÕES ESTÃO CAINDO 3%? 👀📉
É aqui que as coisas ficam interessantes. A Palantir alcançou um marco importante em receita, mas os investidores ainda fizeram as ações caírem.
🔥 O que está acontecendo?
💰 A Palantir informou uma receita de aproximadamente US$ 2 bilhões.
📊 Apesar dos números impressionantes, suas ações caíram cerca de 3%.
🤖 A forte demanda por softwares com tecnologia de IA continua sendo um dos principais motores de crescimento.
👀 Os investidores estão analisando de perto as projeções futuras, as expectativas de crescimento e a avaliação da empresa.
📊 Por que isso importa?
A Palantir se tornou um dos nomes mais importantes da história dos investimentos em IA. Mas nem mesmo resultados financeiros sólidos garantem uma alta das ações.
Quando as expectativas são extremamente altas, os investidores querem mais do que uma receita impressionante — querem provas de que o crescimento pode continuar.
A grande pergunta: essa queda de 3% é apenas uma correção saudável ou os investidores estão começando a questionar a avaliação da Palantir ligada à IA?
#Palantir #artificialintelligence #stockmarket
#PalantirSlides3PercentOn$2BRevenue
🚨 A PALANTIR ACABOU DE ULTRAPASSAR US$ 2 BILHÕES EM RECEITA — ENTÃO POR QUE SUAS AÇÕES ESTÃO CAINDO 3%? 👀📉
É aqui que as coisas ficam interessantes. A Palantir alcançou um marco importante em receita, mas os investidores ainda fizeram as ações caírem.
🔥 O que está acontecendo?
💰 A Palantir informou uma receita de aproximadamente US$ 2 bilhões.
📊 Apesar dos números impressionantes, suas ações caíram cerca de 3%.
🤖 A forte demanda por softwares com tecnologia de IA continua sendo um dos principais motores de crescimento.
👀 Os investidores estão analisando de perto as projeções futuras, as expectativas de crescimento e a avaliação da empresa.
📊 Por que isso importa?
A Palantir se tornou um dos nomes mais importantes da história dos investimentos em IA. Mas nem mesmo resultados financeiros sólidos garantem uma alta das ações.
Quando as expectativas são extremamente altas, os investidores querem mais do que uma receita impressionante — querem provas de que o crescimento pode continuar.
A grande pergunta: essa queda de 3% é apenas uma correção saudável ou os investidores estão começando a questionar a avaliação da Palantir ligada à IA?
#Palantir #artificialintelligence #stockmarket
🚨 A PALANTIR ACABOU DE ULTRAPASSAR US$ 2 BILHÕES EM RECEITA — ENTÃO POR QUE SUAS AÇÕES ESTÃO CAINDO 3%? 👀📉
É aqui que as coisas ficam interessantes. A Palantir alcançou um marco importante em receita, mas os investidores ainda fizeram as ações caírem.
🔥 O que está acontecendo?
💰 A Palantir informou uma receita de aproximadamente US$ 2 bilhões.
📊 Apesar dos números impressionantes, suas ações caíram cerca de 3%.
🤖 A forte demanda por softwares com tecnologia de IA continua sendo um dos principais motores de crescimento.
👀 Os investidores estão analisando de perto as projeções futuras, as expectativas de crescimento e a avaliação da empresa.
📊 Por que isso importa?
A Palantir se tornou um dos nomes mais importantes da história dos investimentos em IA. Mas nem mesmo resultados financeiros sólidos garantem uma alta das ações.
Quando as expectativas são extremamente altas, os investidores querem mais do que uma receita impressionante — querem provas de que o crescimento pode continuar.
A grande pergunta: essa queda de 3% é apenas uma correção saudável ou os investidores estão começando a questionar a avaliação da Palantir ligada à IA?
#Palantir #artificialintelligence #stockmarket
1
140

·
--
Quanto melhores os resultados, mais a ação cai: chegou o julgamento das avaliações da inteligência artificial — os resultados do terceiro trimestre da Palantir Technologies mostram que a receita ultrapassou pela primeira vez US$ 2 bilhões, mas a ação caiu mesmo assim.
Vamos aos números concretos. A Palantir Technologies divulgou, após o fechamento do mercado em 2 de novembro, os resultados do terceiro trimestre de 2026: receita de US$ 2,31 bilhões, alta de 96% na comparação anual e acima dos US$ 2,18 bilhões esperados por Wall Street; pela primeira vez, a receita trimestral superou US$ 2 bilhões. O lucro ajustado por ação foi de US$ 0,44, acima dos US$ 0,41 esperados e mais que o dobro do registrado no mesmo período do ano anterior. A receita comercial nos Estados Unidos chegou a US$ 984 milhões, alta de 148%, superando pela primeira vez a receita do governo americano, de US$ 953 milhões. O fluxo de caixa livre ajustado foi de US$ 1,22 bilhão, com margem de 53%. O lucro operacional segundo os princípios contábeis geralmente aceitos (GAAP) foi de US$ 1,08 bilhão, ultrapassando pela primeira vez a marca de US$ 1 bilhão. A taxa de retenção líquida em dólares foi de 165%, o que significa que, em média, os clientes antigos gastaram este ano 65% a mais do que no ano passado.
As projeções também foram agressivas: a previsão de receita para o ano inteiro foi elevada para US$ 8,530 bilhões a US$ 8,534 bilhões, crescimento de cerca de 91%, ante a faixa anterior de US$ 8,150 bilhões a US$ 8,158 bilhões. Para o quarto trimestre, a previsão de receita é de US$ 2,649 bilhões a US$ 2,653 bilhões, acima dos US$ 2,456 bilhões esperados pelo mercado. A receita comercial nos Estados Unidos deve chegar a pelo menos US$ 3,559 bilhões no ano, crescimento de no mínimo 143%. Calculada com base no crescimento da receita mais a margem de lucro, a pontuação da Regra dos 40 é de 158 — sendo 40 considerada a linha de referência para uma empresa saudável. Olhando apenas para os números, é quase impossível encontrar defeitos nesses resultados.
Mas a reação da ação foi outra. Após a divulgação dos resultados, a ação caiu cerca de 3% no pregão após o fechamento. Em 3 de novembro, fechou a US$ 175,40, queda de 1,65%, e já recuava cerca de 16% em relação à máxima histórica. Durante o pregão, porém, houve um detalhe que vale registrar: depois de atingir o fundo pela manhã, a ação se recuperou cerca de 4%. Houve uma demanda compradora evidente na faixa de US$ 165 a US$ 170, indicando que não se tratava de uma onda generalizada de vendas, mas de uma disputa intensa entre otimistas e pessimistas em torno da avaliação.
Onde está o problema? Há apenas um ponto, mas ele atinge bem no nervo: o valor total dos contratos. Trata-se do valor integral dos novos contratos assinados no trimestre, uma espécie de reservatório de receitas futuras. No terceiro trimestre, foram assinados contratos no valor de apenas US$ 2,92 bilhões, crescimento de somente 6%, contra 49% no trimestre anterior. Na teleconferência, o diretor financeiro explicou que alguns contratos de grande porte foram assinados por períodos mais curtos do que o habitual porque os clientes começaram a adotar novas capacidades de inteligência artificial soberana. Essa explicação é, ao mesmo tempo, uma boa notícia e uma incógnita: é positivo que haja clientes disputando os novos produtos, mas contratos mais curtos significam trocar a previsibilidade futura pela flexibilidade no presente.
A cadeia de transmissão é bastante clara. O crescimento de 96% na receita reflete os resultados dos últimos três meses; o crescimento de 6% no valor total dos contratos é um indicador antecedente dos próximos trimestres. O mercado não está mais pagando pelo passado, e sim precificando o futuro. O problema é que a avaliação da Palantir Technologies já está tão elevada que não há margem para erros: o múltiplo preço/lucro projetado é de 108 vezes, e o múltiplo preço/lucro dos últimos 12 meses, excluindo itens não GAAP, é de 153 vezes, enquanto a mediana do setor é de apenas 23 vezes. O múltiplo preço/lucro projetado é o preço da ação dividido pelo lucro por ação esperado para os próximos 12 meses. Um múltiplo de 108 vezes significa que o mercado já antecipou no preço de hoje boa parte do crescimento elevado esperado para os próximos três ou quatro anos. A média dos preços-alvo de 25 analistas de Wall Street é de US$ 221,27, implicando um potencial de alta de cerca de 20%. São 19 recomendações de compra, 4 de manutenção e 2 de venda: a divergência está à vista de todos.
Este não é um caso isolado. Em 48 horas, três referências do setor de inteligência artificial apresentaram seus resultados: os números da Apple superaram as expectativas em todos os aspectos, mas a ação também caiu; a receita de data centers da AMD cresceu 97% no terceiro trimestre, e a ação subiu mais de 7% no pregão após o fechamento; a Palantir Technologies cresceu 96%, mas caiu. A mesma prova recebeu três notas diferentes, sinal de que o mercado já passou da fase em que “basta crescer para receber prêmio” e começou a auditar linha por linha a qualidade do crescimento — prazo dos contratos, fluxo de caixa e avaliação. Se qualquer um desses três pontos não estiver claro, a ação cai primeiro e as perguntas vêm depois.
Somam-se a isso dois fatores de contexto que aumentam a pressão. Primeiro, na segunda-feira, o Nasdaq 100 já havia recuado mais de 10% em relação à máxima histórica de 6 de outubro, entrando oficialmente em uma correção técnica; o mercado de inteligência artificial está eliminando excessos. Segundo, os democratas conquistaram as duas casas do Congresso nas eleições de meio de mandato nos Estados Unidos, e a possibilidade de mudanças nas políticas de construção de data centers de inteligência artificial tornou-se uma nova interrogação sobre as ações de tecnologia. Os dados dos operadores do Goldman Sachs são ainda mais preocupantes: o S&P 500 está a menos de 3% de sua máxima histórica, mas 60% de suas empresas já entraram em território de mercado baixista. O índice é sustentado por um pequeno grupo de gigantes, enquanto a maioria das ações já está caindo.
No fim das contas, os resultados da Palantir Technologies provam justamente que a demanda por inteligência artificial não desmoronou: o crescimento de 148% na receita comercial nos Estados Unidos, que pela primeira vez superou a receita do governo, mostra que clientes corporativos estão pagando com dinheiro de verdade, e não apenas comprando uma narrativa. O que desmoronou foi a lógica da avaliação: uma ação negociada a mais de 100 vezes o lucro não suporta as seis palavras “desaceleração do crescimento dos pedidos futuros”. No curto prazo, a faixa de US$ 165 a US$ 170 é a primeira linha de defesa. Se ela se mantiver, a ação poderá oscilar em uma faixa enquanto o mercado aguarda a confirmação do valor total dos contratos do quarto trimestre. O verdadeiro divisor de águas será o próximo resultado: se o crescimento do valor total dos contratos voltar a superar 20%, a queda de hoje terá sido uma oportunidade de entrada; se continuar na casa de um dígito, a compressão da avaliação ainda poderá avançar mais.
Acompanhe três sinais: se o crescimento do valor total dos contratos poderá se recuperar no quarto trimestre; se a receita comercial nos Estados Unidos conseguirá manter um crescimento de três dígitos; e se o relatório de emprego de outubro, divulgado na sexta-feira, mudará as expectativas sobre cortes de juros. Os riscos também são claros: a avaliação continua entre as mais caras do mercado; contratos mais curtos reduzem a visibilidade; a participação dos negócios com o governo ainda é alta e as políticas podem mudar após as eleições de meio de mandato; o Nasdaq 100 continua em correção técnica, e o risco sistêmico ainda não passou.
O crescimento é real, e o preço elevado também. Chegou o divisor de águas para esta rodada de valorização da inteligência artificial: a disputa não é por quem cresce mais rápido, mas por quem consegue crescer por mais tempo.
#Palantir #人工智能
Quanto melhores os resultados, mais a ação cai: chegou o julgamento das avaliações da inteligência artificial — os resultados do terceiro trimestre da Palantir Technologies mostram que a receita ultrapassou pela primeira vez US$ 2 bilhões, mas a ação caiu mesmo assim.
Vamos aos números concretos. A Palantir Technologies divulgou, após o fechamento do mercado em 2 de novembro, os resultados do terceiro trimestre de 2026: receita de US$ 2,31 bilhões, alta de 96% na comparação anual e acima dos US$ 2,18 bilhões esperados por Wall Street; pela primeira vez, a receita trimestral superou US$ 2 bilhões. O lucro ajustado por ação foi de US$ 0,44, acima dos US$ 0,41 esperados e mais que o dobro do registrado no mesmo período do ano anterior. A receita comercial nos Estados Unidos chegou a US$ 984 milhões, alta de 148%, superando pela primeira vez a receita do governo americano, de US$ 953 milhões. O fluxo de caixa livre ajustado foi de US$ 1,22 bilhão, com margem de 53%. O lucro operacional segundo os princípios contábeis geralmente aceitos (GAAP) foi de US$ 1,08 bilhão, ultrapassando pela primeira vez a marca de US$ 1 bilhão. A taxa de retenção líquida em dólares foi de 165%, o que significa que, em média, os clientes antigos gastaram este ano 65% a mais do que no ano passado.
As projeções também foram agressivas: a previsão de receita para o ano inteiro foi elevada para US$ 8,530 bilhões a US$ 8,534 bilhões, crescimento de cerca de 91%, ante a faixa anterior de US$ 8,150 bilhões a US$ 8,158 bilhões. Para o quarto trimestre, a previsão de receita é de US$ 2,649 bilhões a US$ 2,653 bilhões, acima dos US$ 2,456 bilhões esperados pelo mercado. A receita comercial nos Estados Unidos deve chegar a pelo menos US$ 3,559 bilhões no ano, crescimento de no mínimo 143%. Calculada com base no crescimento da receita mais a margem de lucro, a pontuação da Regra dos 40 é de 158 — sendo 40 considerada a linha de referência para uma empresa saudável. Olhando apenas para os números, é quase impossível encontrar defeitos nesses resultados.
Mas a reação da ação foi outra. Após a divulgação dos resultados, a ação caiu cerca de 3% no pregão após o fechamento. Em 3 de novembro, fechou a US$ 175,40, queda de 1,65%, e já recuava cerca de 16% em relação à máxima histórica. Durante o pregão, porém, houve um detalhe que vale registrar: depois de atingir o fundo pela manhã, a ação se recuperou cerca de 4%. Houve uma demanda compradora evidente na faixa de US$ 165 a US$ 170, indicando que não se tratava de uma onda generalizada de vendas, mas de uma disputa intensa entre otimistas e pessimistas em torno da avaliação.
Onde está o problema? Há apenas um ponto, mas ele atinge bem no nervo: o valor total dos contratos. Trata-se do valor integral dos novos contratos assinados no trimestre, uma espécie de reservatório de receitas futuras. No terceiro trimestre, foram assinados contratos no valor de apenas US$ 2,92 bilhões, crescimento de somente 6%, contra 49% no trimestre anterior. Na teleconferência, o diretor financeiro explicou que alguns contratos de grande porte foram assinados por períodos mais curtos do que o habitual porque os clientes começaram a adotar novas capacidades de inteligência artificial soberana. Essa explicação é, ao mesmo tempo, uma boa notícia e uma incógnita: é positivo que haja clientes disputando os novos produtos, mas contratos mais curtos significam trocar a previsibilidade futura pela flexibilidade no presente.
A cadeia de transmissão é bastante clara. O crescimento de 96% na receita reflete os resultados dos últimos três meses; o crescimento de 6% no valor total dos contratos é um indicador antecedente dos próximos trimestres. O mercado não está mais pagando pelo passado, e sim precificando o futuro. O problema é que a avaliação da Palantir Technologies já está tão elevada que não há margem para erros: o múltiplo preço/lucro projetado é de 108 vezes, e o múltiplo preço/lucro dos últimos 12 meses, excluindo itens não GAAP, é de 153 vezes, enquanto a mediana do setor é de apenas 23 vezes. O múltiplo preço/lucro projetado é o preço da ação dividido pelo lucro por ação esperado para os próximos 12 meses. Um múltiplo de 108 vezes significa que o mercado já antecipou no preço de hoje boa parte do crescimento elevado esperado para os próximos três ou quatro anos. A média dos preços-alvo de 25 analistas de Wall Street é de US$ 221,27, implicando um potencial de alta de cerca de 20%. São 19 recomendações de compra, 4 de manutenção e 2 de venda: a divergência está à vista de todos.
Este não é um caso isolado. Em 48 horas, três referências do setor de inteligência artificial apresentaram seus resultados: os números da Apple superaram as expectativas em todos os aspectos, mas a ação também caiu; a receita de data centers da AMD cresceu 97% no terceiro trimestre, e a ação subiu mais de 7% no pregão após o fechamento; a Palantir Technologies cresceu 96%, mas caiu. A mesma prova recebeu três notas diferentes, sinal de que o mercado já passou da fase em que “basta crescer para receber prêmio” e começou a auditar linha por linha a qualidade do crescimento — prazo dos contratos, fluxo de caixa e avaliação. Se qualquer um desses três pontos não estiver claro, a ação cai primeiro e as perguntas vêm depois.
Somam-se a isso dois fatores de contexto que aumentam a pressão. Primeiro, na segunda-feira, o Nasdaq 100 já havia recuado mais de 10% em relação à máxima histórica de 6 de outubro, entrando oficialmente em uma correção técnica; o mercado de inteligência artificial está eliminando excessos. Segundo, os democratas conquistaram as duas casas do Congresso nas eleições de meio de mandato nos Estados Unidos, e a possibilidade de mudanças nas políticas de construção de data centers de inteligência artificial tornou-se uma nova interrogação sobre as ações de tecnologia. Os dados dos operadores do Goldman Sachs são ainda mais preocupantes: o S&P 500 está a menos de 3% de sua máxima histórica, mas 60% de suas empresas já entraram em território de mercado baixista. O índice é sustentado por um pequeno grupo de gigantes, enquanto a maioria das ações já está caindo.
No fim das contas, os resultados da Palantir Technologies provam justamente que a demanda por inteligência artificial não desmoronou: o crescimento de 148% na receita comercial nos Estados Unidos, que pela primeira vez superou a receita do governo, mostra que clientes corporativos estão pagando com dinheiro de verdade, e não apenas comprando uma narrativa. O que desmoronou foi a lógica da avaliação: uma ação negociada a mais de 100 vezes o lucro não suporta as seis palavras “desaceleração do crescimento dos pedidos futuros”. No curto prazo, a faixa de US$ 165 a US$ 170 é a primeira linha de defesa. Se ela se mantiver, a ação poderá oscilar em uma faixa enquanto o mercado aguarda a confirmação do valor total dos contratos do quarto trimestre. O verdadeiro divisor de águas será o próximo resultado: se o crescimento do valor total dos contratos voltar a superar 20%, a queda de hoje terá sido uma oportunidade de entrada; se continuar na casa de um dígito, a compressão da avaliação ainda poderá avançar mais.
Acompanhe três sinais: se o crescimento do valor total dos contratos poderá se recuperar no quarto trimestre; se a receita comercial nos Estados Unidos conseguirá manter um crescimento de três dígitos; e se o relatório de emprego de outubro, divulgado na sexta-feira, mudará as expectativas sobre cortes de juros. Os riscos também são claros: a avaliação continua entre as mais caras do mercado; contratos mais curtos reduzem a visibilidade; a participação dos negócios com o governo ainda é alta e as políticas podem mudar após as eleições de meio de mandato; o Nasdaq 100 continua em correção técnica, e o risco sistêmico ainda não passou.
O crescimento é real, e o preço elevado também. Chegou o divisor de águas para esta rodada de valorização da inteligência artificial: a disputa não é por quem cresce mais rápido, mas por quem consegue crescer por mais tempo.
#Palantir #人工智能
Vamos aos números concretos. A Palantir Technologies divulgou, após o fechamento do mercado em 2 de novembro, os resultados do terceiro trimestre de 2026: receita de US$ 2,31 bilhões, alta de 96% na comparação anual e acima dos US$ 2,18 bilhões esperados por Wall Street; pela primeira vez, a receita trimestral superou US$ 2 bilhões. O lucro ajustado por ação foi de US$ 0,44, acima dos US$ 0,41 esperados e mais que o dobro do registrado no mesmo período do ano anterior. A receita comercial nos Estados Unidos chegou a US$ 984 milhões, alta de 148%, superando pela primeira vez a receita do governo americano, de US$ 953 milhões. O fluxo de caixa livre ajustado foi de US$ 1,22 bilhão, com margem de 53%. O lucro operacional segundo os princípios contábeis geralmente aceitos (GAAP) foi de US$ 1,08 bilhão, ultrapassando pela primeira vez a marca de US$ 1 bilhão. A taxa de retenção líquida em dólares foi de 165%, o que significa que, em média, os clientes antigos gastaram este ano 65% a mais do que no ano passado.
As projeções também foram agressivas: a previsão de receita para o ano inteiro foi elevada para US$ 8,530 bilhões a US$ 8,534 bilhões, crescimento de cerca de 91%, ante a faixa anterior de US$ 8,150 bilhões a US$ 8,158 bilhões. Para o quarto trimestre, a previsão de receita é de US$ 2,649 bilhões a US$ 2,653 bilhões, acima dos US$ 2,456 bilhões esperados pelo mercado. A receita comercial nos Estados Unidos deve chegar a pelo menos US$ 3,559 bilhões no ano, crescimento de no mínimo 143%. Calculada com base no crescimento da receita mais a margem de lucro, a pontuação da Regra dos 40 é de 158 — sendo 40 considerada a linha de referência para uma empresa saudável. Olhando apenas para os números, é quase impossível encontrar defeitos nesses resultados.
Mas a reação da ação foi outra. Após a divulgação dos resultados, a ação caiu cerca de 3% no pregão após o fechamento. Em 3 de novembro, fechou a US$ 175,40, queda de 1,65%, e já recuava cerca de 16% em relação à máxima histórica. Durante o pregão, porém, houve um detalhe que vale registrar: depois de atingir o fundo pela manhã, a ação se recuperou cerca de 4%. Houve uma demanda compradora evidente na faixa de US$ 165 a US$ 170, indicando que não se tratava de uma onda generalizada de vendas, mas de uma disputa intensa entre otimistas e pessimistas em torno da avaliação.
Onde está o problema? Há apenas um ponto, mas ele atinge bem no nervo: o valor total dos contratos. Trata-se do valor integral dos novos contratos assinados no trimestre, uma espécie de reservatório de receitas futuras. No terceiro trimestre, foram assinados contratos no valor de apenas US$ 2,92 bilhões, crescimento de somente 6%, contra 49% no trimestre anterior. Na teleconferência, o diretor financeiro explicou que alguns contratos de grande porte foram assinados por períodos mais curtos do que o habitual porque os clientes começaram a adotar novas capacidades de inteligência artificial soberana. Essa explicação é, ao mesmo tempo, uma boa notícia e uma incógnita: é positivo que haja clientes disputando os novos produtos, mas contratos mais curtos significam trocar a previsibilidade futura pela flexibilidade no presente.
A cadeia de transmissão é bastante clara. O crescimento de 96% na receita reflete os resultados dos últimos três meses; o crescimento de 6% no valor total dos contratos é um indicador antecedente dos próximos trimestres. O mercado não está mais pagando pelo passado, e sim precificando o futuro. O problema é que a avaliação da Palantir Technologies já está tão elevada que não há margem para erros: o múltiplo preço/lucro projetado é de 108 vezes, e o múltiplo preço/lucro dos últimos 12 meses, excluindo itens não GAAP, é de 153 vezes, enquanto a mediana do setor é de apenas 23 vezes. O múltiplo preço/lucro projetado é o preço da ação dividido pelo lucro por ação esperado para os próximos 12 meses. Um múltiplo de 108 vezes significa que o mercado já antecipou no preço de hoje boa parte do crescimento elevado esperado para os próximos três ou quatro anos. A média dos preços-alvo de 25 analistas de Wall Street é de US$ 221,27, implicando um potencial de alta de cerca de 20%. São 19 recomendações de compra, 4 de manutenção e 2 de venda: a divergência está à vista de todos.
Este não é um caso isolado. Em 48 horas, três referências do setor de inteligência artificial apresentaram seus resultados: os números da Apple superaram as expectativas em todos os aspectos, mas a ação também caiu; a receita de data centers da AMD cresceu 97% no terceiro trimestre, e a ação subiu mais de 7% no pregão após o fechamento; a Palantir Technologies cresceu 96%, mas caiu. A mesma prova recebeu três notas diferentes, sinal de que o mercado já passou da fase em que “basta crescer para receber prêmio” e começou a auditar linha por linha a qualidade do crescimento — prazo dos contratos, fluxo de caixa e avaliação. Se qualquer um desses três pontos não estiver claro, a ação cai primeiro e as perguntas vêm depois.
Somam-se a isso dois fatores de contexto que aumentam a pressão. Primeiro, na segunda-feira, o Nasdaq 100 já havia recuado mais de 10% em relação à máxima histórica de 6 de outubro, entrando oficialmente em uma correção técnica; o mercado de inteligência artificial está eliminando excessos. Segundo, os democratas conquistaram as duas casas do Congresso nas eleições de meio de mandato nos Estados Unidos, e a possibilidade de mudanças nas políticas de construção de data centers de inteligência artificial tornou-se uma nova interrogação sobre as ações de tecnologia. Os dados dos operadores do Goldman Sachs são ainda mais preocupantes: o S&P 500 está a menos de 3% de sua máxima histórica, mas 60% de suas empresas já entraram em território de mercado baixista. O índice é sustentado por um pequeno grupo de gigantes, enquanto a maioria das ações já está caindo.
No fim das contas, os resultados da Palantir Technologies provam justamente que a demanda por inteligência artificial não desmoronou: o crescimento de 148% na receita comercial nos Estados Unidos, que pela primeira vez superou a receita do governo, mostra que clientes corporativos estão pagando com dinheiro de verdade, e não apenas comprando uma narrativa. O que desmoronou foi a lógica da avaliação: uma ação negociada a mais de 100 vezes o lucro não suporta as seis palavras “desaceleração do crescimento dos pedidos futuros”. No curto prazo, a faixa de US$ 165 a US$ 170 é a primeira linha de defesa. Se ela se mantiver, a ação poderá oscilar em uma faixa enquanto o mercado aguarda a confirmação do valor total dos contratos do quarto trimestre. O verdadeiro divisor de águas será o próximo resultado: se o crescimento do valor total dos contratos voltar a superar 20%, a queda de hoje terá sido uma oportunidade de entrada; se continuar na casa de um dígito, a compressão da avaliação ainda poderá avançar mais.
Acompanhe três sinais: se o crescimento do valor total dos contratos poderá se recuperar no quarto trimestre; se a receita comercial nos Estados Unidos conseguirá manter um crescimento de três dígitos; e se o relatório de emprego de outubro, divulgado na sexta-feira, mudará as expectativas sobre cortes de juros. Os riscos também são claros: a avaliação continua entre as mais caras do mercado; contratos mais curtos reduzem a visibilidade; a participação dos negócios com o governo ainda é alta e as políticas podem mudar após as eleições de meio de mandato; o Nasdaq 100 continua em correção técnica, e o risco sistêmico ainda não passou.
O crescimento é real, e o preço elevado também. Chegou o divisor de águas para esta rodada de valorização da inteligência artificial: a disputa não é por quem cresce mais rápido, mas por quem consegue crescer por mais tempo.
#Palantir #人工智能
94

·
--
Palantir dispara 96% na receita do 3º trimestre, mas as ações caem: o que o mercado teme?
O balanço do 3º trimestre, divulgado após o fechamento em 11-02, superou as expectativas em todos os indicadores: receita de US$ 2,313 bilhões, alta anual de 96%, acima dos US$ 2,18 bilhões esperados pelo mercado; LPA ajustado de US$ 0,44, acima dos US$ 0,40 esperados; e lucro líquido de US$ 1,13 bilhão, que dobrou. O grande destaque foi a receita comercial nos EUA, de US$ 984 milhões, com alta expressiva de 148%, superando pela primeira vez na história os negócios com o governo — a monetização da IA é real. A empresa também elevou sua previsão de receita para o ano para mais de US$ 8,53 bilhões. A projeção de US$ 2,65 bilhões para o 4º trimestre também superou as expectativas.
Mas, no after-market, as ações chegaram a cair mais de 5%. Em 11-03, fecharam a US$ 175,4 (-1,65%), acumulando queda de quase 12% nos últimos cinco pregões. O problema não está no “presente”, mas no “futuro”: o valor dos novos contratos no trimestre foi de US$ 2,918 bilhões, alta anual de apenas 6%, ante +49% no 2º trimestre. A receita se concretiza com base em contratos antigos, enquanto a reposição da carteira de pedidos desacelerou drasticamente. A projeção para o 4º trimestre implica crescimento sequencial de cerca de 15%, abaixo dos 20% registrados no mesmo período do ano passado. Para uma empresa negociada a 146 vezes o lucro, o mercado não tolera desaceleração do crescimento.
A lógica é bem clara: ① a virada na comercialização é real (a receita comercial superar pela primeira vez a receita com o governo é um marco); ② mas a avaliação já embute uma “aceleração eterna”, e a desaceleração no crescimento da carteira de pedidos é o começo do enfraquecimento dessa âncora de valuation; ③ no curto prazo, o resultado dependerá de a carteira de pedidos se recuperar no 4º trimestre; no médio prazo, de a adoção de IA comercial nos EUA conseguir se expandir das grandes empresas para clientes de médio porte.
Riscos: a margem para erros na avaliação é muito baixa, e a desaceleração do crescimento será rapidamente precificada; os negócios com o governo continuam sujeitos a oscilações nos ciclos orçamentários; se houver alta concentração em grandes contratos comerciais, as variações trimestrais serão amplificadas.
$PLTR $NVDA
#Palantir #AI #TemporadaDeResultados
Pesquisa pessoal, apenas para referência; não constitui recomendação de investimento.
Palantir dispara 96% na receita do 3º trimestre, mas as ações caem: o que o mercado teme?
O balanço do 3º trimestre, divulgado após o fechamento em 11-02, superou as expectativas em todos os indicadores: receita de US$ 2,313 bilhões, alta anual de 96%, acima dos US$ 2,18 bilhões esperados pelo mercado; LPA ajustado de US$ 0,44, acima dos US$ 0,40 esperados; e lucro líquido de US$ 1,13 bilhão, que dobrou. O grande destaque foi a receita comercial nos EUA, de US$ 984 milhões, com alta expressiva de 148%, superando pela primeira vez na história os negócios com o governo — a monetização da IA é real. A empresa também elevou sua previsão de receita para o ano para mais de US$ 8,53 bilhões. A projeção de US$ 2,65 bilhões para o 4º trimestre também superou as expectativas.
Mas, no after-market, as ações chegaram a cair mais de 5%. Em 11-03, fecharam a US$ 175,4 (-1,65%), acumulando queda de quase 12% nos últimos cinco pregões. O problema não está no “presente”, mas no “futuro”: o valor dos novos contratos no trimestre foi de US$ 2,918 bilhões, alta anual de apenas 6%, ante +49% no 2º trimestre. A receita se concretiza com base em contratos antigos, enquanto a reposição da carteira de pedidos desacelerou drasticamente. A projeção para o 4º trimestre implica crescimento sequencial de cerca de 15%, abaixo dos 20% registrados no mesmo período do ano passado. Para uma empresa negociada a 146 vezes o lucro, o mercado não tolera desaceleração do crescimento.
A lógica é bem clara: ① a virada na comercialização é real (a receita comercial superar pela primeira vez a receita com o governo é um marco); ② mas a avaliação já embute uma “aceleração eterna”, e a desaceleração no crescimento da carteira de pedidos é o começo do enfraquecimento dessa âncora de valuation; ③ no curto prazo, o resultado dependerá de a carteira de pedidos se recuperar no 4º trimestre; no médio prazo, de a adoção de IA comercial nos EUA conseguir se expandir das grandes empresas para clientes de médio porte.
Riscos: a margem para erros na avaliação é muito baixa, e a desaceleração do crescimento será rapidamente precificada; os negócios com o governo continuam sujeitos a oscilações nos ciclos orçamentários; se houver alta concentração em grandes contratos comerciais, as variações trimestrais serão amplificadas.
$PLTR $NVDA
#Palantir #AI #TemporadaDeResultados
Pesquisa pessoal, apenas para referência; não constitui recomendação de investimento.
O balanço do 3º trimestre, divulgado após o fechamento em 11-02, superou as expectativas em todos os indicadores: receita de US$ 2,313 bilhões, alta anual de 96%, acima dos US$ 2,18 bilhões esperados pelo mercado; LPA ajustado de US$ 0,44, acima dos US$ 0,40 esperados; e lucro líquido de US$ 1,13 bilhão, que dobrou. O grande destaque foi a receita comercial nos EUA, de US$ 984 milhões, com alta expressiva de 148%, superando pela primeira vez na história os negócios com o governo — a monetização da IA é real. A empresa também elevou sua previsão de receita para o ano para mais de US$ 8,53 bilhões. A projeção de US$ 2,65 bilhões para o 4º trimestre também superou as expectativas.
Mas, no after-market, as ações chegaram a cair mais de 5%. Em 11-03, fecharam a US$ 175,4 (-1,65%), acumulando queda de quase 12% nos últimos cinco pregões. O problema não está no “presente”, mas no “futuro”: o valor dos novos contratos no trimestre foi de US$ 2,918 bilhões, alta anual de apenas 6%, ante +49% no 2º trimestre. A receita se concretiza com base em contratos antigos, enquanto a reposição da carteira de pedidos desacelerou drasticamente. A projeção para o 4º trimestre implica crescimento sequencial de cerca de 15%, abaixo dos 20% registrados no mesmo período do ano passado. Para uma empresa negociada a 146 vezes o lucro, o mercado não tolera desaceleração do crescimento.
A lógica é bem clara: ① a virada na comercialização é real (a receita comercial superar pela primeira vez a receita com o governo é um marco); ② mas a avaliação já embute uma “aceleração eterna”, e a desaceleração no crescimento da carteira de pedidos é o começo do enfraquecimento dessa âncora de valuation; ③ no curto prazo, o resultado dependerá de a carteira de pedidos se recuperar no 4º trimestre; no médio prazo, de a adoção de IA comercial nos EUA conseguir se expandir das grandes empresas para clientes de médio porte.
Riscos: a margem para erros na avaliação é muito baixa, e a desaceleração do crescimento será rapidamente precificada; os negócios com o governo continuam sujeitos a oscilações nos ciclos orçamentários; se houver alta concentração em grandes contratos comerciais, as variações trimestrais serão amplificadas.
$PLTR $NVDA
#Palantir #AI #TemporadaDeResultados
Pesquisa pessoal, apenas para referência; não constitui recomendação de investimento.
38
·
--
📉 Palantir cai 3% apesar de atingir US$ 2 bilhões em receita: correção ou oportunidade?
As ações da Palantir (PLTR) recuaram cerca de 3%, apesar de a empresa ter reportado uma receita superior a US$ 2 bilhões, mostrando que, nos mercados, não importam apenas os resultados atuais, mas também as expectativas futuras.
🤖 A empresa continua se beneficiando do avanço da inteligência artificial, da análise de dados e dos contratos com governos e grandes empresas.
✅ Crescimento sólido da receita
✅ Expansão das soluções de IA empresarial
✅ Forte presença nos setores governamental e de defesa
✅ Maior adoção de plataformas de análise avançada
No entanto, quando as expectativas do mercado são muito elevadas, até mesmo resultados positivos podem provocar vendas para garantir lucros ou devido a projeções mais conservadoras.
📊 Muitos investidores consideram que a Palantir continua sendo uma das empresas mais bem posicionadas para aproveitar a revolução da IA, embora a volatilidade no curto prazo continue sendo um fator importante.
💭 Você acha que a queda de 3% é apenas uma realização de lucros após a alta das ações ou um sinal de que a avaliação atual já reflete boa parte do seu potencial de crescimento?
#Palantir #PLTR #ArtificialIntelligence #AI #StockMarket #Investing #TechStocks #BinanceSquare #BigData #FinancialMarkets 🚀📈🤖
📉 Palantir cai 3% apesar de atingir US$ 2 bilhões em receita: correção ou oportunidade?
As ações da Palantir (PLTR) recuaram cerca de 3%, apesar de a empresa ter reportado uma receita superior a US$ 2 bilhões, mostrando que, nos mercados, não importam apenas os resultados atuais, mas também as expectativas futuras.
🤖 A empresa continua se beneficiando do avanço da inteligência artificial, da análise de dados e dos contratos com governos e grandes empresas.
✅ Crescimento sólido da receita
✅ Expansão das soluções de IA empresarial
✅ Forte presença nos setores governamental e de defesa
✅ Maior adoção de plataformas de análise avançada
No entanto, quando as expectativas do mercado são muito elevadas, até mesmo resultados positivos podem provocar vendas para garantir lucros ou devido a projeções mais conservadoras.
📊 Muitos investidores consideram que a Palantir continua sendo uma das empresas mais bem posicionadas para aproveitar a revolução da IA, embora a volatilidade no curto prazo continue sendo um fator importante.
💭 Você acha que a queda de 3% é apenas uma realização de lucros após a alta das ações ou um sinal de que a avaliação atual já reflete boa parte do seu potencial de crescimento?
#Palantir #PLTR #ArtificialIntelligence #AI #StockMarket #Investing #TechStocks #BinanceSquare #BigData #FinancialMarkets 🚀📈🤖
As ações da Palantir (PLTR) recuaram cerca de 3%, apesar de a empresa ter reportado uma receita superior a US$ 2 bilhões, mostrando que, nos mercados, não importam apenas os resultados atuais, mas também as expectativas futuras.
🤖 A empresa continua se beneficiando do avanço da inteligência artificial, da análise de dados e dos contratos com governos e grandes empresas.
✅ Crescimento sólido da receita
✅ Expansão das soluções de IA empresarial
✅ Forte presença nos setores governamental e de defesa
✅ Maior adoção de plataformas de análise avançada
No entanto, quando as expectativas do mercado são muito elevadas, até mesmo resultados positivos podem provocar vendas para garantir lucros ou devido a projeções mais conservadoras.
📊 Muitos investidores consideram que a Palantir continua sendo uma das empresas mais bem posicionadas para aproveitar a revolução da IA, embora a volatilidade no curto prazo continue sendo um fator importante.
💭 Você acha que a queda de 3% é apenas uma realização de lucros após a alta das ações ou um sinal de que a avaliação atual já reflete boa parte do seu potencial de crescimento?
#Palantir #PLTR #ArtificialIntelligence #AI #StockMarket #Investing #TechStocks #BinanceSquare #BigData #FinancialMarkets 🚀📈🤖
9
·
--
Verificado
#PalantirSlides3PercentOn$2BRevenue
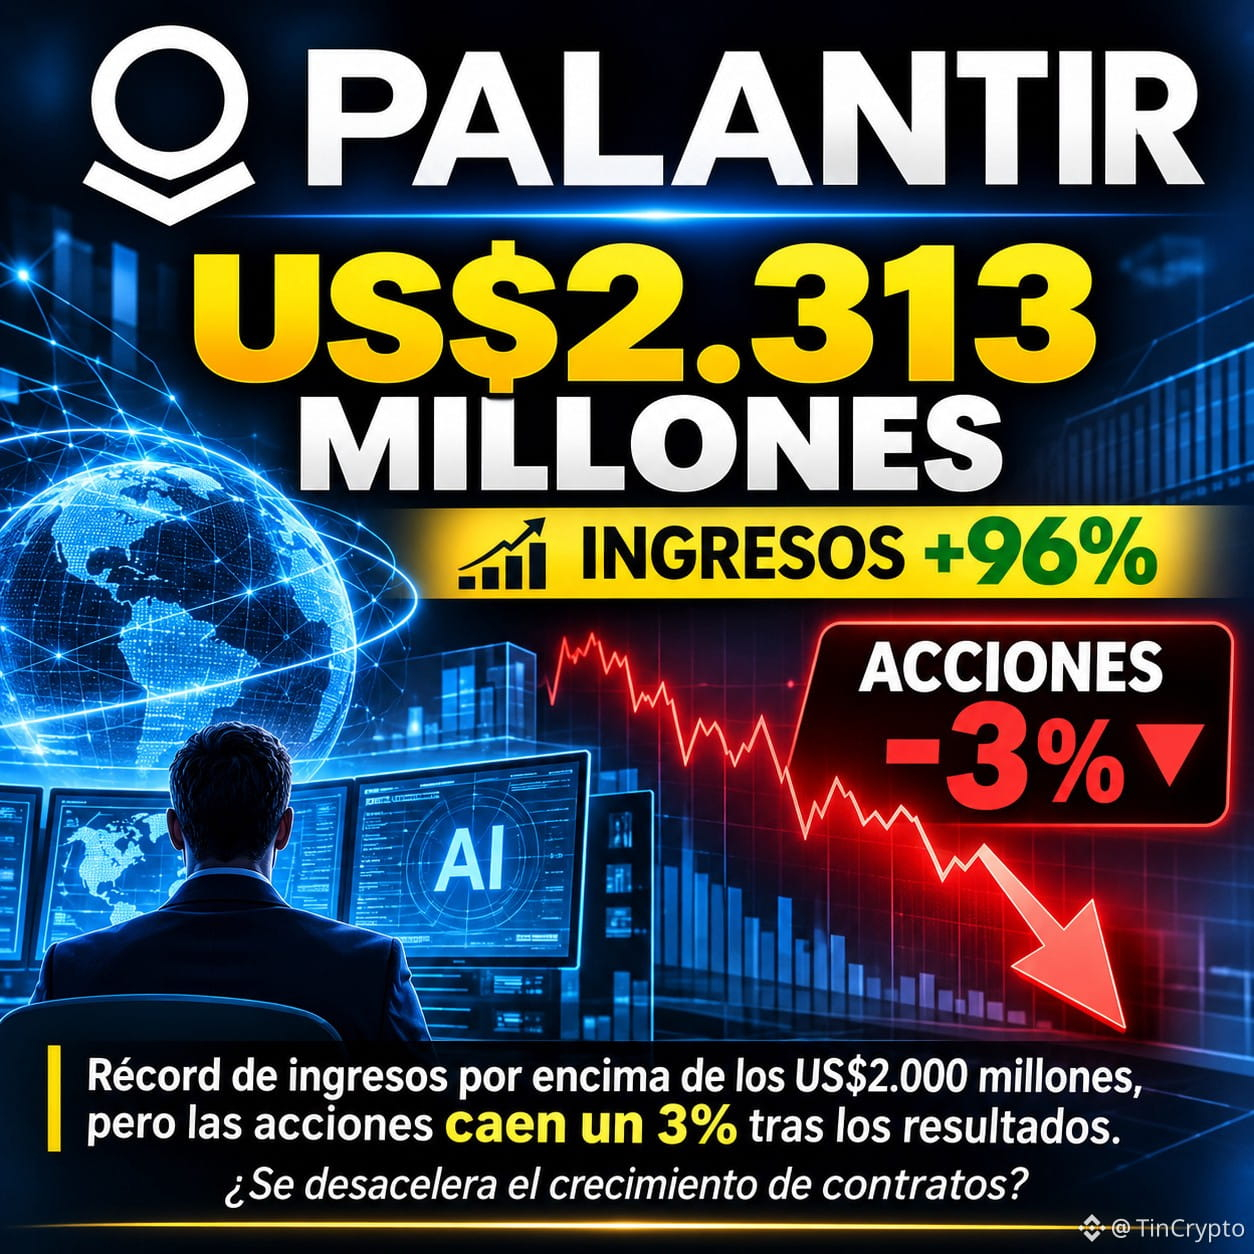
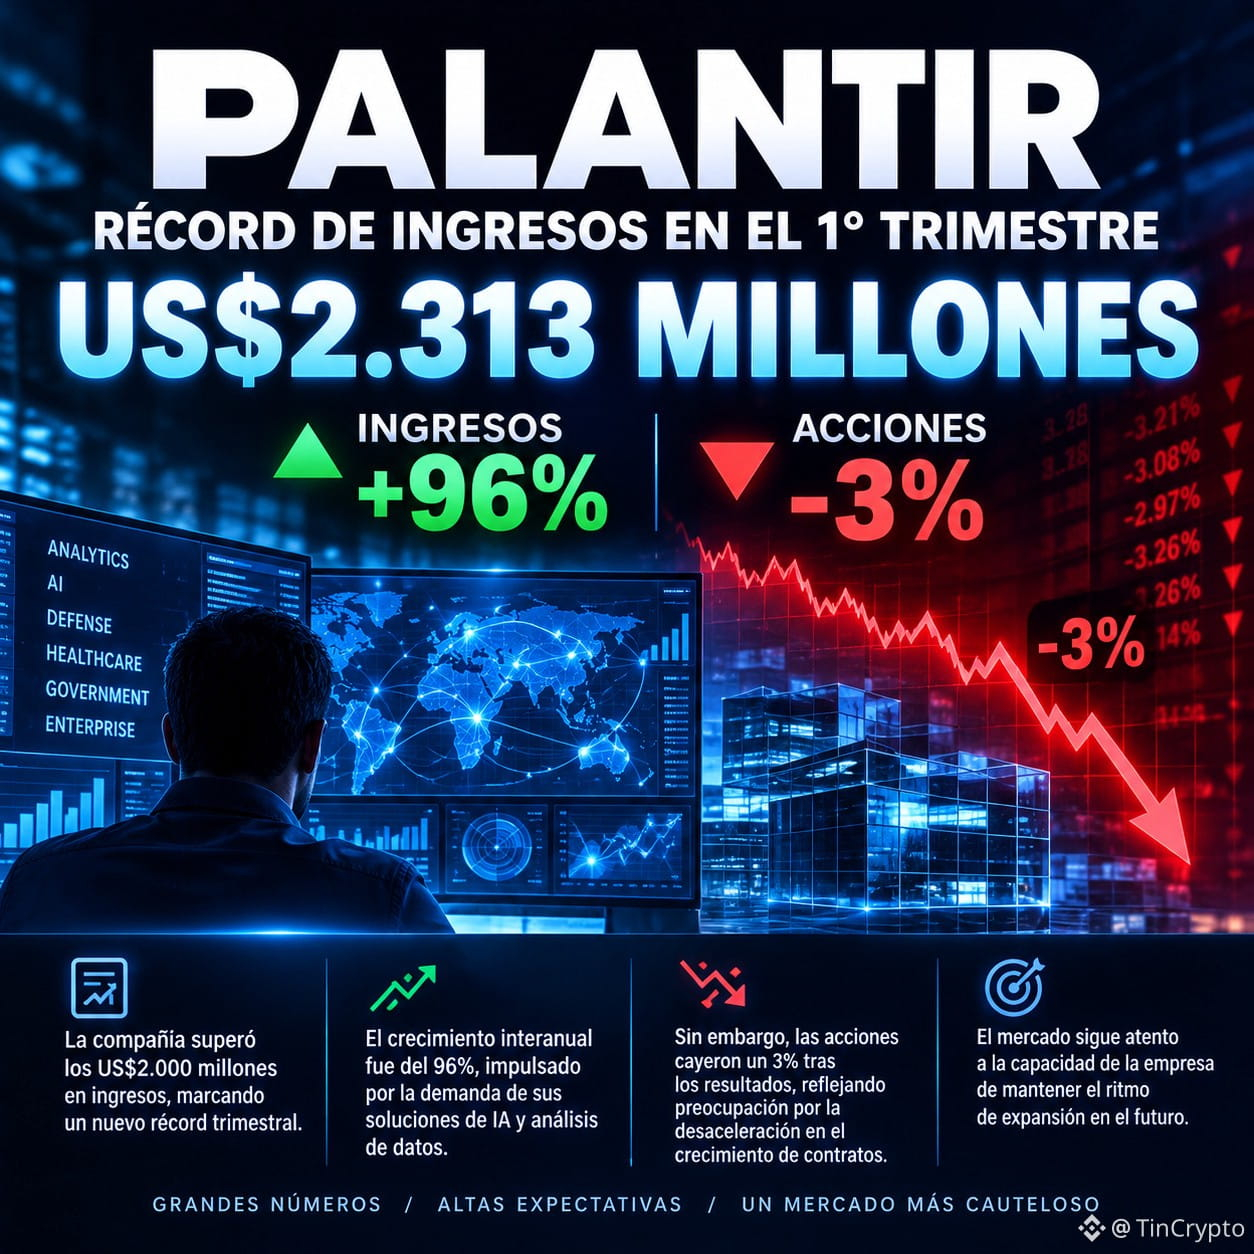
🚨 PALANTIR SUPERA US$ 2.000 MILHÕES EM RECEITA, MAS SUAS AÇÕES CAEM
A Palantir registrou receita trimestral recorde de US$ 2.313 milhões, um crescimento de 96% em relação ao ano anterior.
📈 Resultados extraordinários graças à demanda por inteligência artificial.
📉 No entanto, suas ações recuaram cerca de 3% após os resultados.
O mercado quer crescimento, mas também contratos sólidos que sustentem as expectativas.
Correção momentânea ou sinal de cautela no setor de IA?
#Palantir #PLTR #artificialintelligence $FET
{spot}(FETUSDT)
#PalantirSlides3PercentOn$2BRevenue
🚨 PALANTIR SUPERA US$ 2.000 MILHÕES EM RECEITA, MAS SUAS AÇÕES CAEM
A Palantir registrou receita trimestral recorde de US$ 2.313 milhões, um crescimento de 96% em relação ao ano anterior.
📈 Resultados extraordinários graças à demanda por inteligência artificial.
📉 No entanto, suas ações recuaram cerca de 3% após os resultados.
O mercado quer crescimento, mas também contratos sólidos que sustentem as expectativas.
Correção momentânea ou sinal de cautela no setor de IA?
#Palantir #PLTR #artificialintelligence $FET
🚨 PALANTIR SUPERA US$ 2.000 MILHÕES EM RECEITA, MAS SUAS AÇÕES CAEM
A Palantir registrou receita trimestral recorde de US$ 2.313 milhões, um crescimento de 96% em relação ao ano anterior.
📈 Resultados extraordinários graças à demanda por inteligência artificial.
📉 No entanto, suas ações recuaram cerca de 3% após os resultados.
O mercado quer crescimento, mas também contratos sólidos que sustentem as expectativas.
Correção momentânea ou sinal de cautela no setor de IA?
#Palantir #PLTR #artificialintelligence $FET
1
1
278
·
--
A Palantir divulgou resultados com receita dobrada, mas as ações caíram 3,13% inicialmente. Esse é o preço de expectativas no limite.
Após o fechamento de ontem, a receita do terceiro trimestre foi de US$ 2,313 bilhões, alta de 96% em relação ao ano anterior e acima dos US$ 2,18 bilhões esperados. O lucro ajustado por ação, de US$ 0,44, também superou a expectativa de US$ 0,41.
A receita comercial nos EUA foi de US$ 984 milhões, alta de 148% em relação ao ano anterior e, pela primeira vez na história, acima dos US$ 953 milhões do setor governamental. A projeção para o ano também foi elevada para US$ 8,53 bilhões.
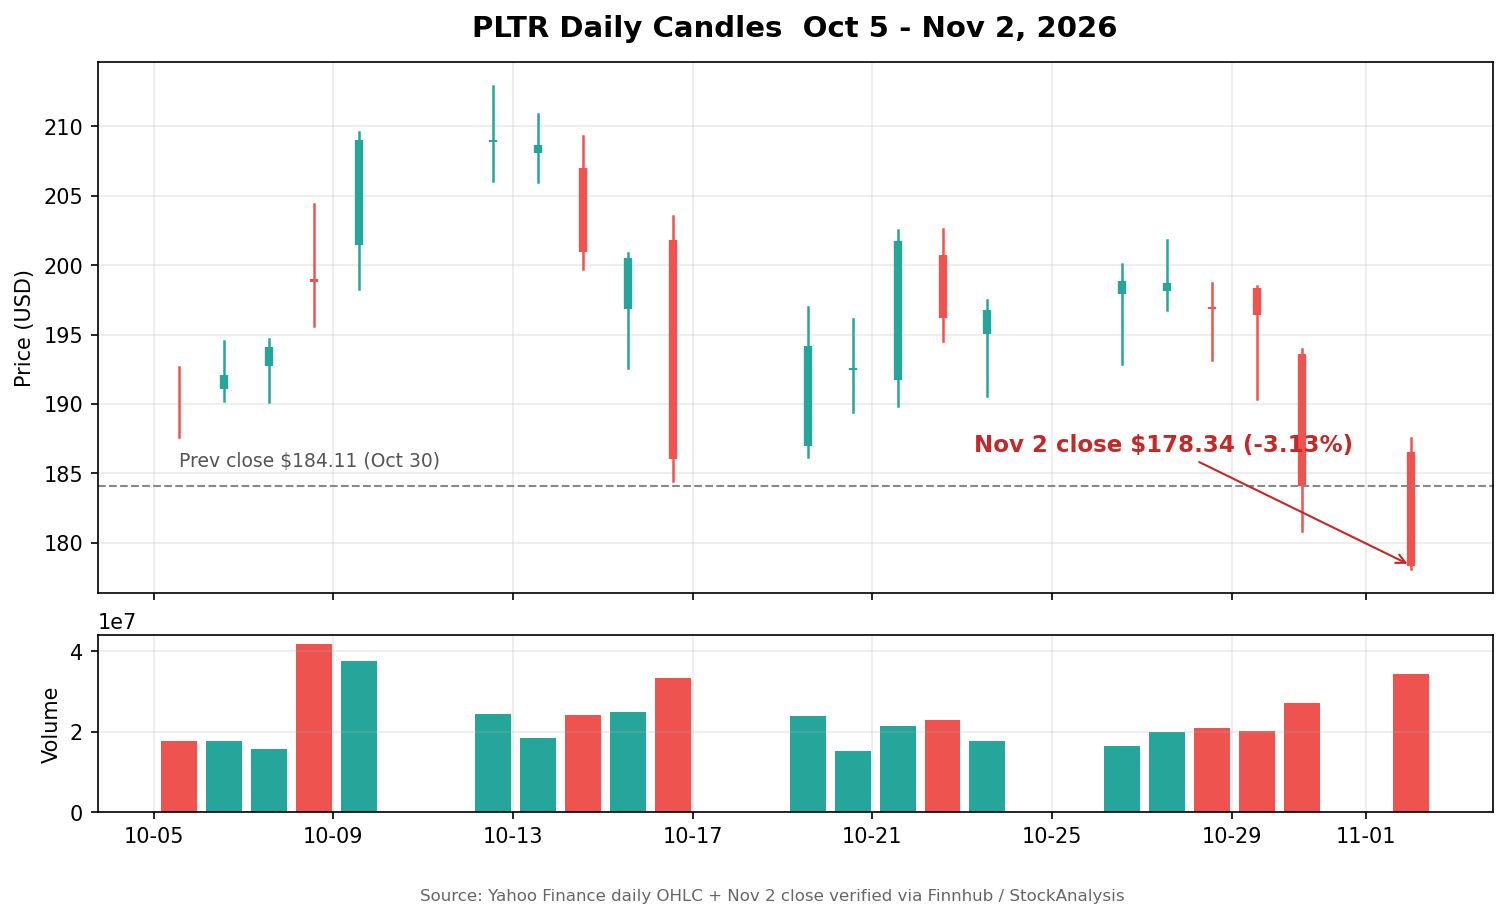
Mas o ponto fraco está nos contratos: o valor total dos contratos no trimestre foi de US$ 2,92 bilhões, um aumento de apenas 6%, bem abaixo dos 49% do segundo trimestre. Em 2 de novembro, as ações fecharam a US$ 178,34, com mínima intradiária de US$ 178,13.
Na minha opinião, os resultados em si estão bons. O problema é que o mercado já precificou a perfeição: como o crescimento dos contratos não acompanha o da receita, não está disposto a pagar mais.
O que vou fazer: só observar, sem tentar aparar a queda. Só volto a falar em estabilização se as ações recuperarem os US$ 184,11, cotação de fechamento antes dos resultados. Se romperem a mínima de US$ 178,13, a fraqueza ainda não terá acabado.
Você acha que isso é um sinal de que as avaliações das ações de IA chegaram ao topo ou apenas uma correção normal após os resultados?
$PLTR $NVDA $QQQ
#Palantir #ResultadosDasAçõesDosEUA
A Palantir divulgou resultados com receita dobrada, mas as ações caíram 3,13% inicialmente. Esse é o preço de expectativas no limite.
Após o fechamento de ontem, a receita do terceiro trimestre foi de US$ 2,313 bilhões, alta de 96% em relação ao ano anterior e acima dos US$ 2,18 bilhões esperados. O lucro ajustado por ação, de US$ 0,44, também superou a expectativa de US$ 0,41.
A receita comercial nos EUA foi de US$ 984 milhões, alta de 148% em relação ao ano anterior e, pela primeira vez na história, acima dos US$ 953 milhões do setor governamental. A projeção para o ano também foi elevada para US$ 8,53 bilhões.
Mas o ponto fraco está nos contratos: o valor total dos contratos no trimestre foi de US$ 2,92 bilhões, um aumento de apenas 6%, bem abaixo dos 49% do segundo trimestre. Em 2 de novembro, as ações fecharam a US$ 178,34, com mínima intradiária de US$ 178,13.
Na minha opinião, os resultados em si estão bons. O problema é que o mercado já precificou a perfeição: como o crescimento dos contratos não acompanha o da receita, não está disposto a pagar mais.
O que vou fazer: só observar, sem tentar aparar a queda. Só volto a falar em estabilização se as ações recuperarem os US$ 184,11, cotação de fechamento antes dos resultados. Se romperem a mínima de US$ 178,13, a fraqueza ainda não terá acabado.
Você acha que isso é um sinal de que as avaliações das ações de IA chegaram ao topo ou apenas uma correção normal após os resultados?
$PLTR $NVDA $QQQ
#Palantir #ResultadosDasAçõesDosEUA
Após o fechamento de ontem, a receita do terceiro trimestre foi de US$ 2,313 bilhões, alta de 96% em relação ao ano anterior e acima dos US$ 2,18 bilhões esperados. O lucro ajustado por ação, de US$ 0,44, também superou a expectativa de US$ 0,41.
A receita comercial nos EUA foi de US$ 984 milhões, alta de 148% em relação ao ano anterior e, pela primeira vez na história, acima dos US$ 953 milhões do setor governamental. A projeção para o ano também foi elevada para US$ 8,53 bilhões.
Mas o ponto fraco está nos contratos: o valor total dos contratos no trimestre foi de US$ 2,92 bilhões, um aumento de apenas 6%, bem abaixo dos 49% do segundo trimestre. Em 2 de novembro, as ações fecharam a US$ 178,34, com mínima intradiária de US$ 178,13.
Na minha opinião, os resultados em si estão bons. O problema é que o mercado já precificou a perfeição: como o crescimento dos contratos não acompanha o da receita, não está disposto a pagar mais.
O que vou fazer: só observar, sem tentar aparar a queda. Só volto a falar em estabilização se as ações recuperarem os US$ 184,11, cotação de fechamento antes dos resultados. Se romperem a mínima de US$ 178,13, a fraqueza ainda não terá acabado.
Você acha que isso é um sinal de que as avaliações das ações de IA chegaram ao topo ou apenas uma correção normal após os resultados?
$PLTR $NVDA $QQQ
#Palantir #ResultadosDasAçõesDosEUA
422
·
--
Nem resultados espetaculares da Palantir arrancam aplausos: ser cara é seu pecado originalApós o fechamento do mercado no mesmo dia, os números da Palantir explodiram.
A receita do terceiro trimestre foi de cerca de US$ 2,313 bilhões, aproximadamente 96% a mais na comparação anual, enquanto o mercado esperava pouco mais de US$ 2 bilhões. O EPS ajustado ficou em torno de US$ 0,44, também acima das expectativas. Mais impressionante ainda: a receita comercial nos EUA chegou a cerca de US$ 984 milhões (+148%), superando pela primeira vez os aproximadamente US$ 953 milhões do governo americano — o rótulo de “empresa de IA criada pelos contratos governamentais” ganhou uma brecha com o avanço do lado comercial.
A orientação também subiu: a receita anual foi ajustada para cerca de US$ 8,53 bilhões, com aproximadamente US$ 2,65 bilhões no quarto trimestre, e a previsão de fluxo de caixa livre ficou entre US$ 4,8 bilhões e US$ 5 bilhões. Em tese, era motivo para comemorar. Mas, após o fechamento do mercado, as ações caíram dois ou três pontos percentuais.
Nem resultados espetaculares da Palantir arrancam aplausos: ser cara é seu pecado original
Após o fechamento do mercado no mesmo dia, os números da Palantir explodiram.
A receita do terceiro trimestre foi de cerca de US$ 2,313 bilhões, aproximadamente 96% a mais na comparação anual, enquanto o mercado esperava pouco mais de US$ 2 bilhões. O EPS ajustado ficou em torno de US$ 0,44, também acima das expectativas. Mais impressionante ainda: a receita comercial nos EUA chegou a cerca de US$ 984 milhões (+148%), superando pela primeira vez os aproximadamente US$ 953 milhões do governo americano — o rótulo de “empresa de IA criada pelos contratos governamentais” ganhou uma brecha com o avanço do lado comercial.
A orientação também subiu: a receita anual foi ajustada para cerca de US$ 8,53 bilhões, com aproximadamente US$ 2,65 bilhões no quarto trimestre, e a previsão de fluxo de caixa livre ficou entre US$ 4,8 bilhões e US$ 5 bilhões. Em tese, era motivo para comemorar. Mas, após o fechamento do mercado, as ações caíram dois ou três pontos percentuais.
A receita do terceiro trimestre foi de cerca de US$ 2,313 bilhões, aproximadamente 96% a mais na comparação anual, enquanto o mercado esperava pouco mais de US$ 2 bilhões. O EPS ajustado ficou em torno de US$ 0,44, também acima das expectativas. Mais impressionante ainda: a receita comercial nos EUA chegou a cerca de US$ 984 milhões (+148%), superando pela primeira vez os aproximadamente US$ 953 milhões do governo americano — o rótulo de “empresa de IA criada pelos contratos governamentais” ganhou uma brecha com o avanço do lado comercial.
A orientação também subiu: a receita anual foi ajustada para cerca de US$ 8,53 bilhões, com aproximadamente US$ 2,65 bilhões no quarto trimestre, e a previsão de fluxo de caixa livre ficou entre US$ 4,8 bilhões e US$ 5 bilhões. Em tese, era motivo para comemorar. Mas, após o fechamento do mercado, as ações caíram dois ou três pontos percentuais.
42

·
--
A PLTR teve seu melhor trimestre — e o mercado ainda assim vendeu suas ações.
Fatos: a Palantir divulgou os resultados do 3º trimestre de 2026 em 2 de novembro, após o fechamento do mercado dos EUA (Morningstar/Dow Jones, Invezz): receita de US$ 2,313 bilhões, alta de 96% em relação ao ano anterior e acima da expectativa de US$ 2,18 bilhões; lucro por ação ajustado de US$ 0,44 contra US$ 0,41. Um marco: a receita comercial nos EUA, de US$ 984 milhões (+148%), superou pela primeira vez a receita do governo dos EUA, de US$ 953 milhões (+96%). A projeção para 2026 foi elevada para US$ 8,53 bilhões, e a previsão para o 4º trimestre ficou em US$ 2,649–2,653 bilhões, contra a expectativa de US$ 2,46 bilhões. Mas as ações caíram nas negociações após o fechamento.
Contexto de mercado: os mercados dos EUA estão prendendo a respiração antes das eleições de meio de mandato de hoje e dos dados de emprego desta semana. Por isso, superar as expectativas não foi suficiente para impulsionar as ações em meio ao sentimento defensivo.
O que estou acompanhando: a lacuna por trás desses resultados — o valor total dos novos contratos cresceu apenas 6% no ano, chegando a US$ 2,918 bilhões, após alta de 49% no 2º trimestre, e os novos contratos comerciais nos EUA avançaram apenas 11%. A pergunta é: a receita pode continuar crescendo quase 2 vezes se o ritmo de novos contratos desacelerar?
Minha opinião: isso prova que os gastos corporativos com IA são reais — o segmento comercial agora é o principal motor da Palantir, e não mais o governo. Mas o mercado valoriza o futuro, não o passado; a desaceleração dos contratos é um motivo válido para cautela, não para pânico.
Na opinião de vocês, o mercado está certo ao avaliar essa desaceleração dos contratos ou é uma reação exagerada a um trimestre que foi, na verdade, excepcional?
Esta é a minha análise, não uma recomendação financeira — sempre façam sua própria pesquisa (DYOR).
#Palantir #SahamUSA
A PLTR teve seu melhor trimestre — e o mercado ainda assim vendeu suas ações.
Fatos: a Palantir divulgou os resultados do 3º trimestre de 2026 em 2 de novembro, após o fechamento do mercado dos EUA (Morningstar/Dow Jones, Invezz): receita de US$ 2,313 bilhões, alta de 96% em relação ao ano anterior e acima da expectativa de US$ 2,18 bilhões; lucro por ação ajustado de US$ 0,44 contra US$ 0,41. Um marco: a receita comercial nos EUA, de US$ 984 milhões (+148%), superou pela primeira vez a receita do governo dos EUA, de US$ 953 milhões (+96%). A projeção para 2026 foi elevada para US$ 8,53 bilhões, e a previsão para o 4º trimestre ficou em US$ 2,649–2,653 bilhões, contra a expectativa de US$ 2,46 bilhões. Mas as ações caíram nas negociações após o fechamento.
Contexto de mercado: os mercados dos EUA estão prendendo a respiração antes das eleições de meio de mandato de hoje e dos dados de emprego desta semana. Por isso, superar as expectativas não foi suficiente para impulsionar as ações em meio ao sentimento defensivo.
O que estou acompanhando: a lacuna por trás desses resultados — o valor total dos novos contratos cresceu apenas 6% no ano, chegando a US$ 2,918 bilhões, após alta de 49% no 2º trimestre, e os novos contratos comerciais nos EUA avançaram apenas 11%. A pergunta é: a receita pode continuar crescendo quase 2 vezes se o ritmo de novos contratos desacelerar?
Minha opinião: isso prova que os gastos corporativos com IA são reais — o segmento comercial agora é o principal motor da Palantir, e não mais o governo. Mas o mercado valoriza o futuro, não o passado; a desaceleração dos contratos é um motivo válido para cautela, não para pânico.
Na opinião de vocês, o mercado está certo ao avaliar essa desaceleração dos contratos ou é uma reação exagerada a um trimestre que foi, na verdade, excepcional?
Esta é a minha análise, não uma recomendação financeira — sempre façam sua própria pesquisa (DYOR).
#Palantir #SahamUSA
Fatos: a Palantir divulgou os resultados do 3º trimestre de 2026 em 2 de novembro, após o fechamento do mercado dos EUA (Morningstar/Dow Jones, Invezz): receita de US$ 2,313 bilhões, alta de 96% em relação ao ano anterior e acima da expectativa de US$ 2,18 bilhões; lucro por ação ajustado de US$ 0,44 contra US$ 0,41. Um marco: a receita comercial nos EUA, de US$ 984 milhões (+148%), superou pela primeira vez a receita do governo dos EUA, de US$ 953 milhões (+96%). A projeção para 2026 foi elevada para US$ 8,53 bilhões, e a previsão para o 4º trimestre ficou em US$ 2,649–2,653 bilhões, contra a expectativa de US$ 2,46 bilhões. Mas as ações caíram nas negociações após o fechamento.
Contexto de mercado: os mercados dos EUA estão prendendo a respiração antes das eleições de meio de mandato de hoje e dos dados de emprego desta semana. Por isso, superar as expectativas não foi suficiente para impulsionar as ações em meio ao sentimento defensivo.
O que estou acompanhando: a lacuna por trás desses resultados — o valor total dos novos contratos cresceu apenas 6% no ano, chegando a US$ 2,918 bilhões, após alta de 49% no 2º trimestre, e os novos contratos comerciais nos EUA avançaram apenas 11%. A pergunta é: a receita pode continuar crescendo quase 2 vezes se o ritmo de novos contratos desacelerar?
Minha opinião: isso prova que os gastos corporativos com IA são reais — o segmento comercial agora é o principal motor da Palantir, e não mais o governo. Mas o mercado valoriza o futuro, não o passado; a desaceleração dos contratos é um motivo válido para cautela, não para pânico.
Na opinião de vocês, o mercado está certo ao avaliar essa desaceleração dos contratos ou é uma reação exagerada a um trimestre que foi, na verdade, excepcional?
Esta é a minha análise, não uma recomendação financeira — sempre façam sua própria pesquisa (DYOR).
#Palantir #SahamUSA
79
·
--
A Palantir quase dobrou a receita — mas o mercado está de olho justamente em um número que desacelerou.
Fatos: relatório do 3º trimestre de 2026 (divulgado na noite de segunda-feira nos EUA, 2 de novembro): receita de US$ 2,313 bilhões, alta de 96% em relação ao ano anterior, acima da expectativa de US$ 2,18 bilhões; EPS ajustado de US$ 0,44 contra US$ 0,41 (dados da LSEG, citados pela CNBC e por diversos veículos de imprensa). A receita comercial nos EUA foi de US$ 984 milhões (+148%), superando pela primeira vez a receita do governo dos EUA, de US$ 953 milhões (+96%). A projeção para 2026 foi elevada para US$ 8,530–8,534 bilhões, ante US$ 8,150–8,158 bilhões, e a previsão para o 4º trimestre ficou em US$ 2,649–2,653 bilhões. O ponto que chamou a atenção do mercado: o valor total dos novos contratos foi de apenas US$ 2,92 bilhões (+6% em relação ao ano anterior), uma forte desaceleração ante os +49% do 2º trimestre. As ações da PLTR já haviam caído 3,13%, para US$ 178,34, durante o pregão regular de segunda-feira.
Contexto de mercado: o S&P 500 caiu 0,51%, para 7.541,40, e o Nasdaq recuou 1,07%, para 25.164,32, enquanto o Dow subiu 0,41% — uma rotação para fora de tecnologia e IA. O setor de tecnologia caiu 2,66%, e o índice de semicondutores recuou 3,37%.
O que estou acompanhando: se a reação inicial no after-hours vai se sustentar quando o pregão regular abrir na terça-feira e se o valor dos contratos voltará a acelerar no 4º trimestre — porque a maior parte da receita de hoje vem de contratos antigos que estão sendo executados.
Minha opinião: o relatório comprova que a demanda corporativa por IA é real, mas agora o mercado exige provas de reposição: os novos contratos precisam acompanhar a receita; caso contrário, a avaliação da empresa é que vai sentir o peso. Para as criptomoedas, o que importa é o mesmo apetite por risco — superar as expectativas com ações de IA não garante uma comemoração quando o mercado questiona o financiamento dos investimentos em IA.
Esta é a minha análise, não uma recomendação financeira — façam sempre a própria pesquisa (DYOR).
Na opinião de vocês, o que será mais determinante para o futuro da PLTR: a projeção revisada para cima ou a desaceleração dos novos contratos?
#Palantir #Earnings #AçõesEUA
A Palantir quase dobrou a receita — mas o mercado está de olho justamente em um número que desacelerou.
Fatos: relatório do 3º trimestre de 2026 (divulgado na noite de segunda-feira nos EUA, 2 de novembro): receita de US$ 2,313 bilhões, alta de 96% em relação ao ano anterior, acima da expectativa de US$ 2,18 bilhões; EPS ajustado de US$ 0,44 contra US$ 0,41 (dados da LSEG, citados pela CNBC e por diversos veículos de imprensa). A receita comercial nos EUA foi de US$ 984 milhões (+148%), superando pela primeira vez a receita do governo dos EUA, de US$ 953 milhões (+96%). A projeção para 2026 foi elevada para US$ 8,530–8,534 bilhões, ante US$ 8,150–8,158 bilhões, e a previsão para o 4º trimestre ficou em US$ 2,649–2,653 bilhões. O ponto que chamou a atenção do mercado: o valor total dos novos contratos foi de apenas US$ 2,92 bilhões (+6% em relação ao ano anterior), uma forte desaceleração ante os +49% do 2º trimestre. As ações da PLTR já haviam caído 3,13%, para US$ 178,34, durante o pregão regular de segunda-feira.
Contexto de mercado: o S&P 500 caiu 0,51%, para 7.541,40, e o Nasdaq recuou 1,07%, para 25.164,32, enquanto o Dow subiu 0,41% — uma rotação para fora de tecnologia e IA. O setor de tecnologia caiu 2,66%, e o índice de semicondutores recuou 3,37%.
O que estou acompanhando: se a reação inicial no after-hours vai se sustentar quando o pregão regular abrir na terça-feira e se o valor dos contratos voltará a acelerar no 4º trimestre — porque a maior parte da receita de hoje vem de contratos antigos que estão sendo executados.
Minha opinião: o relatório comprova que a demanda corporativa por IA é real, mas agora o mercado exige provas de reposição: os novos contratos precisam acompanhar a receita; caso contrário, a avaliação da empresa é que vai sentir o peso. Para as criptomoedas, o que importa é o mesmo apetite por risco — superar as expectativas com ações de IA não garante uma comemoração quando o mercado questiona o financiamento dos investimentos em IA.
Esta é a minha análise, não uma recomendação financeira — façam sempre a própria pesquisa (DYOR).
Na opinião de vocês, o que será mais determinante para o futuro da PLTR: a projeção revisada para cima ou a desaceleração dos novos contratos?
#Palantir #Earnings #AçõesEUA
Fatos: relatório do 3º trimestre de 2026 (divulgado na noite de segunda-feira nos EUA, 2 de novembro): receita de US$ 2,313 bilhões, alta de 96% em relação ao ano anterior, acima da expectativa de US$ 2,18 bilhões; EPS ajustado de US$ 0,44 contra US$ 0,41 (dados da LSEG, citados pela CNBC e por diversos veículos de imprensa). A receita comercial nos EUA foi de US$ 984 milhões (+148%), superando pela primeira vez a receita do governo dos EUA, de US$ 953 milhões (+96%). A projeção para 2026 foi elevada para US$ 8,530–8,534 bilhões, ante US$ 8,150–8,158 bilhões, e a previsão para o 4º trimestre ficou em US$ 2,649–2,653 bilhões. O ponto que chamou a atenção do mercado: o valor total dos novos contratos foi de apenas US$ 2,92 bilhões (+6% em relação ao ano anterior), uma forte desaceleração ante os +49% do 2º trimestre. As ações da PLTR já haviam caído 3,13%, para US$ 178,34, durante o pregão regular de segunda-feira.
Contexto de mercado: o S&P 500 caiu 0,51%, para 7.541,40, e o Nasdaq recuou 1,07%, para 25.164,32, enquanto o Dow subiu 0,41% — uma rotação para fora de tecnologia e IA. O setor de tecnologia caiu 2,66%, e o índice de semicondutores recuou 3,37%.
O que estou acompanhando: se a reação inicial no after-hours vai se sustentar quando o pregão regular abrir na terça-feira e se o valor dos contratos voltará a acelerar no 4º trimestre — porque a maior parte da receita de hoje vem de contratos antigos que estão sendo executados.
Minha opinião: o relatório comprova que a demanda corporativa por IA é real, mas agora o mercado exige provas de reposição: os novos contratos precisam acompanhar a receita; caso contrário, a avaliação da empresa é que vai sentir o peso. Para as criptomoedas, o que importa é o mesmo apetite por risco — superar as expectativas com ações de IA não garante uma comemoração quando o mercado questiona o financiamento dos investimentos em IA.
Esta é a minha análise, não uma recomendação financeira — façam sempre a própria pesquisa (DYOR).
Na opinião de vocês, o que será mais determinante para o futuro da PLTR: a projeção revisada para cima ou a desaceleração dos novos contratos?
#Palantir #Earnings #AçõesEUA
110
·
--
Palantir divulga resultados na mesma noite: o foco não é o beat, mas a projeçãoNo mesmo dia, após o fechamento do mercado, a Palantir também divulgou seus resultados.
A projeção da própria empresa para a receita do terceiro trimestre ficou em cerca de US$ 2,160 bilhões a US$ 2,164 bilhões; o mercado esperava um pouco mais, com EPS de aproximadamente US$ 0,41. No trimestre passado, a receita cresceu cerca de 93% na comparação anual, chegando a US$ 1,935 bilhão, e a receita comercial nos EUA avançou cerca de 149% no trimestre, para US$ 764 milhões — é por isso que a empresa é celebrada como um exemplo de “IA que realmente gera dinheiro na prática”.
A avaliação sempre foi cara. Na sexta-feira, as ações já haviam caído cerca de 6%, fechando perto de 184. As opções estão precificando uma variação diária de cerca de 11% a 13%. O beat provavelmente já está embutido no preço; o que realmente pode mexer com as ações é saber se a projeção para o ano inteiro será elevada mais uma vez.
Palantir divulga resultados na mesma noite: o foco não é o beat, mas a projeção
No mesmo dia, após o fechamento do mercado, a Palantir também divulgou seus resultados.
A projeção da própria empresa para a receita do terceiro trimestre ficou em cerca de US$ 2,160 bilhões a US$ 2,164 bilhões; o mercado esperava um pouco mais, com EPS de aproximadamente US$ 0,41. No trimestre passado, a receita cresceu cerca de 93% na comparação anual, chegando a US$ 1,935 bilhão, e a receita comercial nos EUA avançou cerca de 149% no trimestre, para US$ 764 milhões — é por isso que a empresa é celebrada como um exemplo de “IA que realmente gera dinheiro na prática”.
A avaliação sempre foi cara. Na sexta-feira, as ações já haviam caído cerca de 6%, fechando perto de 184. As opções estão precificando uma variação diária de cerca de 11% a 13%. O beat provavelmente já está embutido no preço; o que realmente pode mexer com as ações é saber se a projeção para o ano inteiro será elevada mais uma vez.
A projeção da própria empresa para a receita do terceiro trimestre ficou em cerca de US$ 2,160 bilhões a US$ 2,164 bilhões; o mercado esperava um pouco mais, com EPS de aproximadamente US$ 0,41. No trimestre passado, a receita cresceu cerca de 93% na comparação anual, chegando a US$ 1,935 bilhão, e a receita comercial nos EUA avançou cerca de 149% no trimestre, para US$ 764 milhões — é por isso que a empresa é celebrada como um exemplo de “IA que realmente gera dinheiro na prática”.
A avaliação sempre foi cara. Na sexta-feira, as ações já haviam caído cerca de 6%, fechando perto de 184. As opções estão precificando uma variação diária de cerca de 11% a 13%. O beat provavelmente já está embutido no preço; o que realmente pode mexer com as ações é saber se a projeção para o ano inteiro será elevada mais uma vez.
5
·
--
Palantir e Apple divulgam resultados na mesma noiteNa segunda-feira, após o fechamento do mercado, a Palantir divulgará seus resultados na mesma noite que a Apple.
Por que falar especificamente da Palantir? Porque ela é uma das empresas de software mais representativas desta onda de IA. Enquanto as grandes empresas vendem as pás e constroem centros de dados, a Palantir é uma das poucas capazes de provar que «a IA pode realmente ser implementada e gerar receita nas empresas».
O sentimento do mercado nesta semana é: os gastos com IA são altos demais e o retorno demora demais. As ações de hardware e as empresas de computação em nuvem já levaram uma surra. Se, neste momento, a Palantir apresentar um forte crescimento no número de clientes comerciais, isso dirá ao mercado que «os usuários finais realmente estão usando e pagando», dando um impulso a todo o setor de IA.
Palantir e Apple divulgam resultados na mesma noite
Na segunda-feira, após o fechamento do mercado, a Palantir divulgará seus resultados na mesma noite que a Apple.
Por que falar especificamente da Palantir? Porque ela é uma das empresas de software mais representativas desta onda de IA. Enquanto as grandes empresas vendem as pás e constroem centros de dados, a Palantir é uma das poucas capazes de provar que «a IA pode realmente ser implementada e gerar receita nas empresas».
O sentimento do mercado nesta semana é: os gastos com IA são altos demais e o retorno demora demais. As ações de hardware e as empresas de computação em nuvem já levaram uma surra. Se, neste momento, a Palantir apresentar um forte crescimento no número de clientes comerciais, isso dirá ao mercado que «os usuários finais realmente estão usando e pagando», dando um impulso a todo o setor de IA.
Por que falar especificamente da Palantir? Porque ela é uma das empresas de software mais representativas desta onda de IA. Enquanto as grandes empresas vendem as pás e constroem centros de dados, a Palantir é uma das poucas capazes de provar que «a IA pode realmente ser implementada e gerar receita nas empresas».
O sentimento do mercado nesta semana é: os gastos com IA são altos demais e o retorno demora demais. As ações de hardware e as empresas de computação em nuvem já levaram uma surra. Se, neste momento, a Palantir apresentar um forte crescimento no número de clientes comerciais, isso dirá ao mercado que «os usuários finais realmente estão usando e pagando», dando um impulso a todo o setor de IA.
3
·
--
📊Palantir (PLTR): divulga resultados após o fechamento de segunda-feira; termômetro da narrativa de IA
Na sexta-feira, as ações de tecnologia sofreram uma liquidação intensa, e a PLTR caiu junto: -6,27%, fechando a US$ 184,11. O papel rompeu a média móvel de 50 dias (cerca de US$ 186,9) e recuou aproximadamente 14% em relação à máxima de 52 semanas, de US$ 212,94. Os resultados do 3º trimestre serão divulgados após o fechamento do mercado americano na segunda-feira (no início da manhã de terça-feira, horário de Pequim) — um timing perfeito.
Expectativas do mercado (verificadas por fontes cruzadas na manhã de 1º de novembro): lucro por ação ajustado de US$ 0,41 (quase o dobro dos US$ 0,21 do mesmo período do ano passado) e receita de US$ 2,18 bilhões (+85% na comparação anual). Atenção: a própria projeção da empresa para o 3º trimestre é de US$ 2,160–2,164 bilhões, apenas ligeiramente abaixo das expectativas — o mercado já está precificando uma surpresa positiva.
O verdadeiro teste tem duas partes: ① A empresa conseguirá elevar novamente suas projeções? No último balanço, aumentou a projeção para o ano inteiro em US$ 500 milhões (para US$ 8,15–8,158 bilhões), e a ação subiu 29,5% no dia seguinte. Pela mediana da projeção para o 3º trimestre, a receita do 4º trimestre teria de chegar a cerca de US$ 2,42 bilhões para cumprir a projeção anual. ② A área comercial nos EUA conseguirá manter o crescimento excepcional de ≥140%? A projeção para a receita comercial anual nos EUA é de US$ 3,424 bilhões ou mais (crescimento a partir de +134%).
O mercado de opções já precificou a volatilidade: para o vencimento de 6 de novembro, a combinação at-the-money implica uma oscilação de ±13,3% (cerca de ±US$ 24,5) — a aposta é na magnitude do movimento, não na direção.
Os analistas estão divididos: em 26 de outubro, o Goldman Sachs elevou a recomendação de neutra para compra (preço-alvo de US$ 230); a Rosenblatt recomenda compra, com preço-alvo de US$ 260 (o mais alto entre as corretoras); e o JPMorgan iniciou a cobertura com recomendação de overweight e preço-alvo de US$ 262, além de incluir a ação na lista Positive Catalyst Watch. Já o RBC mantém a recomendação de venda, com preço-alvo de US$ 90, alegando uma relação risco-retorno desfavorável. A recomendação consensual é Moderate Buy (cerca de 18 recomendações de compra, 4 de manutenção e 2 de venda), com preço-alvo médio de aproximadamente US$ 218 — ainda há potencial de alta de cerca de 18%.
Minha avaliação: a forte queda de sexta-feira reflete a ansiedade com os lucros da IA (Intel caiu 29%; Amazon e Alphabet também decepcionaram) e a própria avaliação elevada. O P/L futuro da PLTR está perto de 90 vezes, e o P/L dos últimos 12 meses, em torno de 156 vezes. Superar as expectativas não basta: é preciso superar as expectativas, elevar as projeções e manter a aceleração do crescimento por 13 trimestres consecutivos. A falta de qualquer um desses três elementos pode provocar uma forte queda. A região de US$ 186 é o suporte inferior; se perder esse nível, o próximo alvo é US$ 165. Só acima de US$ 210 a tendência estará retomando. Quem quiser apostar pode expressar sua visão usando instrumentos de volatilidade, sem se comprometer totalmente com uma posição comprada ou vendida.
Riscos: a volatilidade implícita das opções indica a "magnitude" do movimento, não sua direção; investimentos em capital para IA abaixo do esperado podem pressionar toda a cadeia de avaliações; e, logo após o balanço, vêm as eleições de meio de mandato (3 de novembro), a decisão de juros do Reino Unido (5 de novembro) e os dados de emprego dos EUA (6 de novembro) — eventos macroeconômicos que podem amplificar a volatilidade.
$PLTR $NVDA $AMD
#Palantir #财报季 #AI算力 #科技股 #Precificação de opções
Pesquisa pessoal, não constitui recomendação de investimento.
📊Palantir (PLTR): divulga resultados após o fechamento de segunda-feira; termômetro da narrativa de IA
Na sexta-feira, as ações de tecnologia sofreram uma liquidação intensa, e a PLTR caiu junto: -6,27%, fechando a US$ 184,11. O papel rompeu a média móvel de 50 dias (cerca de US$ 186,9) e recuou aproximadamente 14% em relação à máxima de 52 semanas, de US$ 212,94. Os resultados do 3º trimestre serão divulgados após o fechamento do mercado americano na segunda-feira (no início da manhã de terça-feira, horário de Pequim) — um timing perfeito.
Expectativas do mercado (verificadas por fontes cruzadas na manhã de 1º de novembro): lucro por ação ajustado de US$ 0,41 (quase o dobro dos US$ 0,21 do mesmo período do ano passado) e receita de US$ 2,18 bilhões (+85% na comparação anual). Atenção: a própria projeção da empresa para o 3º trimestre é de US$ 2,160–2,164 bilhões, apenas ligeiramente abaixo das expectativas — o mercado já está precificando uma surpresa positiva.
O verdadeiro teste tem duas partes: ① A empresa conseguirá elevar novamente suas projeções? No último balanço, aumentou a projeção para o ano inteiro em US$ 500 milhões (para US$ 8,15–8,158 bilhões), e a ação subiu 29,5% no dia seguinte. Pela mediana da projeção para o 3º trimestre, a receita do 4º trimestre teria de chegar a cerca de US$ 2,42 bilhões para cumprir a projeção anual. ② A área comercial nos EUA conseguirá manter o crescimento excepcional de ≥140%? A projeção para a receita comercial anual nos EUA é de US$ 3,424 bilhões ou mais (crescimento a partir de +134%).
O mercado de opções já precificou a volatilidade: para o vencimento de 6 de novembro, a combinação at-the-money implica uma oscilação de ±13,3% (cerca de ±US$ 24,5) — a aposta é na magnitude do movimento, não na direção.
Os analistas estão divididos: em 26 de outubro, o Goldman Sachs elevou a recomendação de neutra para compra (preço-alvo de US$ 230); a Rosenblatt recomenda compra, com preço-alvo de US$ 260 (o mais alto entre as corretoras); e o JPMorgan iniciou a cobertura com recomendação de overweight e preço-alvo de US$ 262, além de incluir a ação na lista Positive Catalyst Watch. Já o RBC mantém a recomendação de venda, com preço-alvo de US$ 90, alegando uma relação risco-retorno desfavorável. A recomendação consensual é Moderate Buy (cerca de 18 recomendações de compra, 4 de manutenção e 2 de venda), com preço-alvo médio de aproximadamente US$ 218 — ainda há potencial de alta de cerca de 18%.
Minha avaliação: a forte queda de sexta-feira reflete a ansiedade com os lucros da IA (Intel caiu 29%; Amazon e Alphabet também decepcionaram) e a própria avaliação elevada. O P/L futuro da PLTR está perto de 90 vezes, e o P/L dos últimos 12 meses, em torno de 156 vezes. Superar as expectativas não basta: é preciso superar as expectativas, elevar as projeções e manter a aceleração do crescimento por 13 trimestres consecutivos. A falta de qualquer um desses três elementos pode provocar uma forte queda. A região de US$ 186 é o suporte inferior; se perder esse nível, o próximo alvo é US$ 165. Só acima de US$ 210 a tendência estará retomando. Quem quiser apostar pode expressar sua visão usando instrumentos de volatilidade, sem se comprometer totalmente com uma posição comprada ou vendida.
Riscos: a volatilidade implícita das opções indica a "magnitude" do movimento, não sua direção; investimentos em capital para IA abaixo do esperado podem pressionar toda a cadeia de avaliações; e, logo após o balanço, vêm as eleições de meio de mandato (3 de novembro), a decisão de juros do Reino Unido (5 de novembro) e os dados de emprego dos EUA (6 de novembro) — eventos macroeconômicos que podem amplificar a volatilidade.
$PLTR $NVDA $AMD
#Palantir #财报季 #AI算力 #科技股 #Precificação de opções
Pesquisa pessoal, não constitui recomendação de investimento.
Na sexta-feira, as ações de tecnologia sofreram uma liquidação intensa, e a PLTR caiu junto: -6,27%, fechando a US$ 184,11. O papel rompeu a média móvel de 50 dias (cerca de US$ 186,9) e recuou aproximadamente 14% em relação à máxima de 52 semanas, de US$ 212,94. Os resultados do 3º trimestre serão divulgados após o fechamento do mercado americano na segunda-feira (no início da manhã de terça-feira, horário de Pequim) — um timing perfeito.
Expectativas do mercado (verificadas por fontes cruzadas na manhã de 1º de novembro): lucro por ação ajustado de US$ 0,41 (quase o dobro dos US$ 0,21 do mesmo período do ano passado) e receita de US$ 2,18 bilhões (+85% na comparação anual). Atenção: a própria projeção da empresa para o 3º trimestre é de US$ 2,160–2,164 bilhões, apenas ligeiramente abaixo das expectativas — o mercado já está precificando uma surpresa positiva.
O verdadeiro teste tem duas partes: ① A empresa conseguirá elevar novamente suas projeções? No último balanço, aumentou a projeção para o ano inteiro em US$ 500 milhões (para US$ 8,15–8,158 bilhões), e a ação subiu 29,5% no dia seguinte. Pela mediana da projeção para o 3º trimestre, a receita do 4º trimestre teria de chegar a cerca de US$ 2,42 bilhões para cumprir a projeção anual. ② A área comercial nos EUA conseguirá manter o crescimento excepcional de ≥140%? A projeção para a receita comercial anual nos EUA é de US$ 3,424 bilhões ou mais (crescimento a partir de +134%).
O mercado de opções já precificou a volatilidade: para o vencimento de 6 de novembro, a combinação at-the-money implica uma oscilação de ±13,3% (cerca de ±US$ 24,5) — a aposta é na magnitude do movimento, não na direção.
Os analistas estão divididos: em 26 de outubro, o Goldman Sachs elevou a recomendação de neutra para compra (preço-alvo de US$ 230); a Rosenblatt recomenda compra, com preço-alvo de US$ 260 (o mais alto entre as corretoras); e o JPMorgan iniciou a cobertura com recomendação de overweight e preço-alvo de US$ 262, além de incluir a ação na lista Positive Catalyst Watch. Já o RBC mantém a recomendação de venda, com preço-alvo de US$ 90, alegando uma relação risco-retorno desfavorável. A recomendação consensual é Moderate Buy (cerca de 18 recomendações de compra, 4 de manutenção e 2 de venda), com preço-alvo médio de aproximadamente US$ 218 — ainda há potencial de alta de cerca de 18%.
Minha avaliação: a forte queda de sexta-feira reflete a ansiedade com os lucros da IA (Intel caiu 29%; Amazon e Alphabet também decepcionaram) e a própria avaliação elevada. O P/L futuro da PLTR está perto de 90 vezes, e o P/L dos últimos 12 meses, em torno de 156 vezes. Superar as expectativas não basta: é preciso superar as expectativas, elevar as projeções e manter a aceleração do crescimento por 13 trimestres consecutivos. A falta de qualquer um desses três elementos pode provocar uma forte queda. A região de US$ 186 é o suporte inferior; se perder esse nível, o próximo alvo é US$ 165. Só acima de US$ 210 a tendência estará retomando. Quem quiser apostar pode expressar sua visão usando instrumentos de volatilidade, sem se comprometer totalmente com uma posição comprada ou vendida.
Riscos: a volatilidade implícita das opções indica a "magnitude" do movimento, não sua direção; investimentos em capital para IA abaixo do esperado podem pressionar toda a cadeia de avaliações; e, logo após o balanço, vêm as eleições de meio de mandato (3 de novembro), a decisão de juros do Reino Unido (5 de novembro) e os dados de emprego dos EUA (6 de novembro) — eventos macroeconômicos que podem amplificar a volatilidade.
$PLTR $NVDA $AMD
#Palantir #财报季 #AI算力 #科技股 #Precificação de opções
Pesquisa pessoal, não constitui recomendação de investimento.
279
·
--
Em Baixa
📉 MERCADO TRADICIONAL: PALANTIR RECUAR 6,27% NA VESPERA DE BALANÇO E PRESSÃO EM I.A. 🤖📊
O movimento de aversão ao risco no setor de inteligência artificial continua a repercutir nas ações de alta performance. A Palantir (PLTR) registrou retração no último fechamento, operando sob o escrutínio do mercado antes de sua divulgação de resultados.
📌 OS DADOS OFICIAIS DO MOVIMENTO:
1️⃣ Recuo no Valuation: As ações da Palantir recuaram 6,27% no pregão. 2️⃣ Contágio Setorial: O ativo acompanhou a correção generalizada que atingiu o bloco de empresas focadas em inteligência artificial. 3️⃣ Expectativa de Resultados: A queda ocorre a poucos dias da divulgação oficial do balanço da companhia, programada para o próximo dia 2 de novembro.
💡 ANÁLISE ALEXANDRE 8: Ativos de alto crescimento e voltados para tecnologias de ponta costumam sofrer forte volatilidade em períodos de ajuste macroeconômico e pré-divulgação de balanços. A proximidade de relatórios financeiros importantes eleva o nível de exigência do mercado por margens e lucros consistentes. No ecossistema cripto, a gestão de risco e o acompanhamento de prazos de eventos macro são fundamentais para evitar armadilhas de alavancagem. Leitura fria, dados reais e zero achismo. (DYOR) 🔐
📌 Visão macro, rigor técnico e inteligência de mercado todos os dias. Se você quer acompanhar o ecossistema com profundidade, clique em SEGUIR agora!
👇 Como você se posiciona em ativos de alta performance diante da divulgação de balanços e volatilidade macro? Deixe seu comentário! 👇💬
#Write2Earn
#BinanceSquare
#Palantir
#ArtificialIntelligence
#Earnings
📉 MERCADO TRADICIONAL: PALANTIR RECUAR 6,27% NA VESPERA DE BALANÇO E PRESSÃO EM I.A. 🤖📊
O movimento de aversão ao risco no setor de inteligência artificial continua a repercutir nas ações de alta performance. A Palantir (PLTR) registrou retração no último fechamento, operando sob o escrutínio do mercado antes de sua divulgação de resultados.
📌 OS DADOS OFICIAIS DO MOVIMENTO:
1️⃣ Recuo no Valuation: As ações da Palantir recuaram 6,27% no pregão. 2️⃣ Contágio Setorial: O ativo acompanhou a correção generalizada que atingiu o bloco de empresas focadas em inteligência artificial. 3️⃣ Expectativa de Resultados: A queda ocorre a poucos dias da divulgação oficial do balanço da companhia, programada para o próximo dia 2 de novembro.
💡 ANÁLISE ALEXANDRE 8: Ativos de alto crescimento e voltados para tecnologias de ponta costumam sofrer forte volatilidade em períodos de ajuste macroeconômico e pré-divulgação de balanços. A proximidade de relatórios financeiros importantes eleva o nível de exigência do mercado por margens e lucros consistentes. No ecossistema cripto, a gestão de risco e o acompanhamento de prazos de eventos macro são fundamentais para evitar armadilhas de alavancagem. Leitura fria, dados reais e zero achismo. (DYOR) 🔐
📌 Visão macro, rigor técnico e inteligência de mercado todos os dias. Se você quer acompanhar o ecossistema com profundidade, clique em SEGUIR agora!
👇 Como você se posiciona em ativos de alta performance diante da divulgação de balanços e volatilidade macro? Deixe seu comentário! 👇💬
#Write2Earn
#BinanceSquare
#Palantir
#ArtificialIntelligence
#Earnings
O movimento de aversão ao risco no setor de inteligência artificial continua a repercutir nas ações de alta performance. A Palantir (PLTR) registrou retração no último fechamento, operando sob o escrutínio do mercado antes de sua divulgação de resultados.
📌 OS DADOS OFICIAIS DO MOVIMENTO:
1️⃣ Recuo no Valuation: As ações da Palantir recuaram 6,27% no pregão. 2️⃣ Contágio Setorial: O ativo acompanhou a correção generalizada que atingiu o bloco de empresas focadas em inteligência artificial. 3️⃣ Expectativa de Resultados: A queda ocorre a poucos dias da divulgação oficial do balanço da companhia, programada para o próximo dia 2 de novembro.
💡 ANÁLISE ALEXANDRE 8: Ativos de alto crescimento e voltados para tecnologias de ponta costumam sofrer forte volatilidade em períodos de ajuste macroeconômico e pré-divulgação de balanços. A proximidade de relatórios financeiros importantes eleva o nível de exigência do mercado por margens e lucros consistentes. No ecossistema cripto, a gestão de risco e o acompanhamento de prazos de eventos macro são fundamentais para evitar armadilhas de alavancagem. Leitura fria, dados reais e zero achismo. (DYOR) 🔐
📌 Visão macro, rigor técnico e inteligência de mercado todos os dias. Se você quer acompanhar o ecossistema com profundidade, clique em SEGUIR agora!
👇 Como você se posiciona em ativos de alta performance diante da divulgação de balanços e volatilidade macro? Deixe seu comentário! 👇💬
#Write2Earn
#BinanceSquare
#Palantir
#ArtificialIntelligence
#Earnings
15
·
--
Palantir PLTR: presa à porta dos US$ 200, o balanço de 2 de novembro é o teste mais importante do ano.
Vamos à cotação: no fecho do mercado norte-americano em 26 de outubro, a PLTR estava a US$ 198.84, uma subida diária de US$ 2.09 (+1.06%); durante a sessão de 27 de outubro, continuava a oscilar perto dos US$ 199. O intervalo de 52 semanas vai de US$ 106.37 a US$ 212.94, e a cotação atual está cerca de 7% abaixo da máxima. A capitalização de mercado ronda os US$ 460 mil milhões. O verdadeiro obstáculo está logo acima: a faixa entre US$ 199.42 e US$ 200.83 é uma zona de resistência evidente. Se conseguir ultrapassá-la, poderá apontar para cerca de US$ 213; se não conseguir manter-se acima, o próximo nível a observar será perto dos US$ 184.
Por que razão este balanço tem tanto peso? Os resultados do terceiro trimestre serão divulgados após o fecho do mercado norte-americano em 2 de novembro (na madrugada de 3 de novembro, hora de Pequim). A empresa prevê receitas entre US$ 2.160 milhões e US$ 2.164 milhões e um lucro operacional ajustado entre US$ 1.290 milhões e US$ 1.300 milhões. O mercado espera um lucro por ação de cerca de US$ 0.41 e receitas de aproximadamente US$ 2.180 milhões — quase o dobro dos US$ 0.21 e dos US$ 1.180 milhões do mesmo período do ano passado. A própria expectativa já é uma fonte de pressão: no segundo trimestre, as receitas foram de US$ 1.940 milhões, um crescimento anual de 93%; as receitas comerciais nos EUA cresceram 149%, para US$ 764 milhões, e as receitas governamentais subiram 90%, para US$ 809 milhões. O lucro por ação de US$ 0.41 superou as expectativas, e o mercado já parte do princípio de que o terceiro trimestre vai repetir esse desempenho.
A atitude de Wall Street é de «otimismo, mas sem coragem para comprar a qualquer preço»: em 22 de outubro, o Citi manteve a recomendação de compra e elevou o preço-alvo de US$ 245 para US$ 250; no dia seguinte, a Piper Sandler manteve a recomendação de sobreponderar e elevou o preço-alvo para US$ 231. Ainda assim, o preço-alvo consensual é de apenas cerca de US$ 203 a US$ 206, praticamente em linha com a cotação atual. A principal divergência está na avaliação: o rácio preço/lucro ronda 170 vezes e o rácio futuro cerca de 95 vezes, muito acima dos valores de referência da Salesforce, perto de 22 vezes, e da ServiceNow, perto de 96 vezes. O crescimento é, de facto, rápido, mas o preço já incorpora antecipadamente o crescimento dos próximos anos. É por isso que alguns analistas dizem sem rodeios que, mesmo que os números do terceiro trimestre sejam bons, isso pode não ser suficiente para impulsionar uma forte subida; e, se o crescimento abrandar, o potencial de queda não é nada pequeno. No primeiro semestre deste ano, a ação chegou a cair cerca de 34% — uma volatilidade elevada é habitual neste título.
A minha tese: a PLTR não é uma «ação de IA», mas sim um teste para saber se a IA consegue transformar-se em encomendas de clientes e lucros. Em 2 de novembro, há três pontos a acompanhar: se o crescimento das receitas comerciais nos EUA consegue manter-se nos três dígitos; se há novas encomendas governamentais; e se a previsão de receitas para todo o ano de 2026 (entre US$ 8.150 milhões e US$ 8.160 milhões) volta a ser revista em alta. Se os três pontos se confirmarem, uma cotação sustentada acima dos US$ 200 terá mais credibilidade; basta um deles falhar para a avaliação elevada fazer o mercado reagir primeiro.
Riscos: resultados abaixo das expectativas, oscilações nos orçamentos governamentais, abrandamento do crescimento comercial, correção generalizada das ações de IA e compressão das avaliações elevadas.
$PLTR #Palantir #AI软件 #美股财报 #AnáliseDeDados
Investigação pessoal; não constitui aconselhamento de investimento.
Palantir PLTR: presa à porta dos US$ 200, o balanço de 2 de novembro é o teste mais importante do ano.
Vamos à cotação: no fecho do mercado norte-americano em 26 de outubro, a PLTR estava a US$ 198.84, uma subida diária de US$ 2.09 (+1.06%); durante a sessão de 27 de outubro, continuava a oscilar perto dos US$ 199. O intervalo de 52 semanas vai de US$ 106.37 a US$ 212.94, e a cotação atual está cerca de 7% abaixo da máxima. A capitalização de mercado ronda os US$ 460 mil milhões. O verdadeiro obstáculo está logo acima: a faixa entre US$ 199.42 e US$ 200.83 é uma zona de resistência evidente. Se conseguir ultrapassá-la, poderá apontar para cerca de US$ 213; se não conseguir manter-se acima, o próximo nível a observar será perto dos US$ 184.
Por que razão este balanço tem tanto peso? Os resultados do terceiro trimestre serão divulgados após o fecho do mercado norte-americano em 2 de novembro (na madrugada de 3 de novembro, hora de Pequim). A empresa prevê receitas entre US$ 2.160 milhões e US$ 2.164 milhões e um lucro operacional ajustado entre US$ 1.290 milhões e US$ 1.300 milhões. O mercado espera um lucro por ação de cerca de US$ 0.41 e receitas de aproximadamente US$ 2.180 milhões — quase o dobro dos US$ 0.21 e dos US$ 1.180 milhões do mesmo período do ano passado. A própria expectativa já é uma fonte de pressão: no segundo trimestre, as receitas foram de US$ 1.940 milhões, um crescimento anual de 93%; as receitas comerciais nos EUA cresceram 149%, para US$ 764 milhões, e as receitas governamentais subiram 90%, para US$ 809 milhões. O lucro por ação de US$ 0.41 superou as expectativas, e o mercado já parte do princípio de que o terceiro trimestre vai repetir esse desempenho.
A atitude de Wall Street é de «otimismo, mas sem coragem para comprar a qualquer preço»: em 22 de outubro, o Citi manteve a recomendação de compra e elevou o preço-alvo de US$ 245 para US$ 250; no dia seguinte, a Piper Sandler manteve a recomendação de sobreponderar e elevou o preço-alvo para US$ 231. Ainda assim, o preço-alvo consensual é de apenas cerca de US$ 203 a US$ 206, praticamente em linha com a cotação atual. A principal divergência está na avaliação: o rácio preço/lucro ronda 170 vezes e o rácio futuro cerca de 95 vezes, muito acima dos valores de referência da Salesforce, perto de 22 vezes, e da ServiceNow, perto de 96 vezes. O crescimento é, de facto, rápido, mas o preço já incorpora antecipadamente o crescimento dos próximos anos. É por isso que alguns analistas dizem sem rodeios que, mesmo que os números do terceiro trimestre sejam bons, isso pode não ser suficiente para impulsionar uma forte subida; e, se o crescimento abrandar, o potencial de queda não é nada pequeno. No primeiro semestre deste ano, a ação chegou a cair cerca de 34% — uma volatilidade elevada é habitual neste título.
A minha tese: a PLTR não é uma «ação de IA», mas sim um teste para saber se a IA consegue transformar-se em encomendas de clientes e lucros. Em 2 de novembro, há três pontos a acompanhar: se o crescimento das receitas comerciais nos EUA consegue manter-se nos três dígitos; se há novas encomendas governamentais; e se a previsão de receitas para todo o ano de 2026 (entre US$ 8.150 milhões e US$ 8.160 milhões) volta a ser revista em alta. Se os três pontos se confirmarem, uma cotação sustentada acima dos US$ 200 terá mais credibilidade; basta um deles falhar para a avaliação elevada fazer o mercado reagir primeiro.
Riscos: resultados abaixo das expectativas, oscilações nos orçamentos governamentais, abrandamento do crescimento comercial, correção generalizada das ações de IA e compressão das avaliações elevadas.
$PLTR #Palantir #AI软件 #美股财报 #AnáliseDeDados
Investigação pessoal; não constitui aconselhamento de investimento.
Vamos à cotação: no fecho do mercado norte-americano em 26 de outubro, a PLTR estava a US$ 198.84, uma subida diária de US$ 2.09 (+1.06%); durante a sessão de 27 de outubro, continuava a oscilar perto dos US$ 199. O intervalo de 52 semanas vai de US$ 106.37 a US$ 212.94, e a cotação atual está cerca de 7% abaixo da máxima. A capitalização de mercado ronda os US$ 460 mil milhões. O verdadeiro obstáculo está logo acima: a faixa entre US$ 199.42 e US$ 200.83 é uma zona de resistência evidente. Se conseguir ultrapassá-la, poderá apontar para cerca de US$ 213; se não conseguir manter-se acima, o próximo nível a observar será perto dos US$ 184.
Por que razão este balanço tem tanto peso? Os resultados do terceiro trimestre serão divulgados após o fecho do mercado norte-americano em 2 de novembro (na madrugada de 3 de novembro, hora de Pequim). A empresa prevê receitas entre US$ 2.160 milhões e US$ 2.164 milhões e um lucro operacional ajustado entre US$ 1.290 milhões e US$ 1.300 milhões. O mercado espera um lucro por ação de cerca de US$ 0.41 e receitas de aproximadamente US$ 2.180 milhões — quase o dobro dos US$ 0.21 e dos US$ 1.180 milhões do mesmo período do ano passado. A própria expectativa já é uma fonte de pressão: no segundo trimestre, as receitas foram de US$ 1.940 milhões, um crescimento anual de 93%; as receitas comerciais nos EUA cresceram 149%, para US$ 764 milhões, e as receitas governamentais subiram 90%, para US$ 809 milhões. O lucro por ação de US$ 0.41 superou as expectativas, e o mercado já parte do princípio de que o terceiro trimestre vai repetir esse desempenho.
A atitude de Wall Street é de «otimismo, mas sem coragem para comprar a qualquer preço»: em 22 de outubro, o Citi manteve a recomendação de compra e elevou o preço-alvo de US$ 245 para US$ 250; no dia seguinte, a Piper Sandler manteve a recomendação de sobreponderar e elevou o preço-alvo para US$ 231. Ainda assim, o preço-alvo consensual é de apenas cerca de US$ 203 a US$ 206, praticamente em linha com a cotação atual. A principal divergência está na avaliação: o rácio preço/lucro ronda 170 vezes e o rácio futuro cerca de 95 vezes, muito acima dos valores de referência da Salesforce, perto de 22 vezes, e da ServiceNow, perto de 96 vezes. O crescimento é, de facto, rápido, mas o preço já incorpora antecipadamente o crescimento dos próximos anos. É por isso que alguns analistas dizem sem rodeios que, mesmo que os números do terceiro trimestre sejam bons, isso pode não ser suficiente para impulsionar uma forte subida; e, se o crescimento abrandar, o potencial de queda não é nada pequeno. No primeiro semestre deste ano, a ação chegou a cair cerca de 34% — uma volatilidade elevada é habitual neste título.
A minha tese: a PLTR não é uma «ação de IA», mas sim um teste para saber se a IA consegue transformar-se em encomendas de clientes e lucros. Em 2 de novembro, há três pontos a acompanhar: se o crescimento das receitas comerciais nos EUA consegue manter-se nos três dígitos; se há novas encomendas governamentais; e se a previsão de receitas para todo o ano de 2026 (entre US$ 8.150 milhões e US$ 8.160 milhões) volta a ser revista em alta. Se os três pontos se confirmarem, uma cotação sustentada acima dos US$ 200 terá mais credibilidade; basta um deles falhar para a avaliação elevada fazer o mercado reagir primeiro.
Riscos: resultados abaixo das expectativas, oscilações nos orçamentos governamentais, abrandamento do crescimento comercial, correção generalizada das ações de IA e compressão das avaliações elevadas.
$PLTR #Palantir #AI软件 #美股财报 #AnáliseDeDados
Investigação pessoal; não constitui aconselhamento de investimento.
109

·
--
⚡ $PLTR DESBLOQUEIA A DEFESA DEFINITIVA POR MEIO DE UMA PARCERIA DE GRANDE PORTE COM A KNOX SYSTEMS! 🏦
A Palantir está construindo discretamente uma barreira impenetrável para a adoção de software pelo governo federal. Ao unir forças com a Knox Systems, $PLTR reduz efetivamente para apenas 90 dias os prazos de aprovação do FedRAMP, integrando diretamente fornecedores comerciais à infraestrutura credenciada da Palantir. 💡
Este é o posicionamento institucional em sua melhor forma — transformando entraves burocráticos em um canal exclusivo de distribuição com potencial de receita crescente. 📊 O capital inteligente busca barreiras operacionais semelhantes a monopólios, e esse alinhamento consolida firmemente seu domínio corporativo. 💬 Será que essa expansão federal desencadeará uma nova onda de acumulação institucional ou o mercado está subestimando essa narrativa? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seus riscos. 🛡️
🏷️ #PLTR #Palantir #TechMomentum #EnterpriseSoftware
🎯 🦈
⚡ $PLTR DESBLOQUEIA A DEFESA DEFINITIVA POR MEIO DE UMA PARCERIA DE GRANDE PORTE COM A KNOX SYSTEMS! 🏦
A Palantir está construindo discretamente uma barreira impenetrável para a adoção de software pelo governo federal. Ao unir forças com a Knox Systems, $PLTR reduz efetivamente para apenas 90 dias os prazos de aprovação do FedRAMP, integrando diretamente fornecedores comerciais à infraestrutura credenciada da Palantir. 💡
Este é o posicionamento institucional em sua melhor forma — transformando entraves burocráticos em um canal exclusivo de distribuição com potencial de receita crescente. 📊 O capital inteligente busca barreiras operacionais semelhantes a monopólios, e esse alinhamento consolida firmemente seu domínio corporativo. 💬 Será que essa expansão federal desencadeará uma nova onda de acumulação institucional ou o mercado está subestimando essa narrativa? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seus riscos. 🛡️
🏷️ #PLTR #Palantir #TechMomentum #EnterpriseSoftware
🎯 🦈
A Palantir está construindo discretamente uma barreira impenetrável para a adoção de software pelo governo federal. Ao unir forças com a Knox Systems, $PLTR reduz efetivamente para apenas 90 dias os prazos de aprovação do FedRAMP, integrando diretamente fornecedores comerciais à infraestrutura credenciada da Palantir. 💡
Este é o posicionamento institucional em sua melhor forma — transformando entraves burocráticos em um canal exclusivo de distribuição com potencial de receita crescente. 📊 O capital inteligente busca barreiras operacionais semelhantes a monopólios, e esse alinhamento consolida firmemente seu domínio corporativo. 💬 Será que essa expansão federal desencadeará uma nova onda de acumulação institucional ou o mercado está subestimando essa narrativa? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seus riscos. 🛡️
🏷️ #PLTR #Palantir #TechMomentum #EnterpriseSoftware
🎯 🦈
6
#Palantir caiu cerca de 7% na sexta-feira, fechando perto de US$ 186, como parte de uma liquidação mais ampla no setor de tecnologia.
A queda refletiu a diminuição do apetite por risco em ações de IA com avaliações elevadas, e não um resultado abaixo do esperado específico da empresa. Embora o negócio continue apresentando forte crescimento, os investidores estão adotando critérios de avaliação mais rigorosos em meio a custos de empréstimo mais altos e dúvidas sobre o retorno do investimento em IA.
{spot}(PLTRBUSDT)
Agora, a atenção se volta para os próximos resultados trimestrais, nos quais o crescimento da receita, as margens e a conquista de contratos de IA com resultados mensuráveis serão fundamentais para justificar o múltiplo de avaliação premium.
#PLTR #AI #Stocks #CoinVahini
#Palantir caiu cerca de 7% na sexta-feira, fechando perto de US$ 186, como parte de uma liquidação mais ampla no setor de tecnologia.
A queda refletiu a diminuição do apetite por risco em ações de IA com avaliações elevadas, e não um resultado abaixo do esperado específico da empresa. Embora o negócio continue apresentando forte crescimento, os investidores estão adotando critérios de avaliação mais rigorosos em meio a custos de empréstimo mais altos e dúvidas sobre o retorno do investimento em IA.
Agora, a atenção se volta para os próximos resultados trimestrais, nos quais o crescimento da receita, as margens e a conquista de contratos de IA com resultados mensuráveis serão fundamentais para justificar o múltiplo de avaliação premium.
#PLTR #AI #Stocks #CoinVahini
A queda refletiu a diminuição do apetite por risco em ações de IA com avaliações elevadas, e não um resultado abaixo do esperado específico da empresa. Embora o negócio continue apresentando forte crescimento, os investidores estão adotando critérios de avaliação mais rigorosos em meio a custos de empréstimo mais altos e dúvidas sobre o retorno do investimento em IA.
Agora, a atenção se volta para os próximos resultados trimestrais, nos quais o crescimento da receita, as margens e a conquista de contratos de IA com resultados mensuráveis serão fundamentais para justificar o múltiplo de avaliação premium.
#PLTR #AI #Stocks #CoinVahini
101
·
--
13:01|Cotações históricas|Ações de IA dos EUA|PLTR, a recuperação foi barrada em 201.00; volte a vender a descoberto. Se se mantiver acima, a tese de baixa fica invalidada; acompanhe o suporte em 199.60. $PLTR #Palantir
13:01|Cotações históricas|Ações de IA dos EUA|PLTR, a recuperação foi barrada em 201.00; volte a vender a descoberto. Se se mantiver acima, a tese de baixa fica invalidada; acompanhe o suporte em 199.60. $PLTR #Palantir
12
·
--
09:12|Cotações históricas|Ações de IA dos EUA|PLTR: a recuperação encontrou resistência em 201.10; voltar a operar vendido. Se se mantiver acima desse nível, a tese de baixa fica invalidada; atenção ao suporte em 196.78. $PLTR #Palantir
09:12|Cotações históricas|Ações de IA dos EUA|PLTR: a recuperação encontrou resistência em 201.10; voltar a operar vendido. Se se mantiver acima desse nível, a tese de baixa fica invalidada; atenção ao suporte em 196.78. $PLTR #Palantir
64
·
--
Em Alta
🤖 A IA É Mais do que Chatbots! $PLTR
{future}(PLTRUSDT)
A Palantir ajuda organizações a analisar dados e a apoiar decisões operacionais por meio de suas plataformas de software. À medida que as empresas exploram a IA, a verdadeira questão é quais delas conseguem transformar o entusiasmo em receitas recorrentes e lucros sustentáveis.
⚠️ Lembre-se: mesmo uma empresa promissora pode ser uma ação cara se estiver sendo negociada por um preço excessivo.
💬 Pergunta: A IA empresarial é a próxima grande oportunidade de investimento?
#Palantir #PLTR #artificialintelligence #stockmarket #Investing
🤖 A IA É Mais do que Chatbots! $PLTR
A Palantir ajuda organizações a analisar dados e a apoiar decisões operacionais por meio de suas plataformas de software. À medida que as empresas exploram a IA, a verdadeira questão é quais delas conseguem transformar o entusiasmo em receitas recorrentes e lucros sustentáveis.
⚠️ Lembre-se: mesmo uma empresa promissora pode ser uma ação cara se estiver sendo negociada por um preço excessivo.
💬 Pergunta: A IA empresarial é a próxima grande oportunidade de investimento?
#Palantir #PLTR #artificialintelligence #stockmarket #Investing
A Palantir ajuda organizações a analisar dados e a apoiar decisões operacionais por meio de suas plataformas de software. À medida que as empresas exploram a IA, a verdadeira questão é quais delas conseguem transformar o entusiasmo em receitas recorrentes e lucros sustentáveis.
⚠️ Lembre-se: mesmo uma empresa promissora pode ser uma ação cara se estiver sendo negociada por um preço excessivo.
💬 Pergunta: A IA empresarial é a próxima grande oportunidade de investimento?
#Palantir #PLTR #artificialintelligence #stockmarket #Investing
1
165
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#BinanceReopensWithdrawalsForMoreAssets
743,405 visualizações
3,957 a discutir
2
#Binance98PercentReplenished
125,341 visualizações
1,416 a discutir
3
#ADPUSPrivateEmployersAdd86000JobsInOctober
23,213 visualizações
405 a discutir
4
#KazakhstanReportedlyInvests$100MInCryptoFunds
734 visualizações
34 a discutir
5
#StrategySTRCResumesIssuanceAfterOver170Days
8,457 visualizações
204 a discutir
6
#SouthKoreaSeeksCryptoTaxDelayUntil2029
13,975 visualizações
151 a discutir
7
#USMidterms-WhatAreMarketsExpecting?
546,300 visualizações
2,695 a discutir
8
#US10YearTreasuryYieldFallsTo4.845%
14,304 visualizações
121 a discutir
9
#ZcashExpectsNU7ToMake$16MSproutZECInaccessible
922 visualizações
17 a discutir
10
#AsianChipStocksRetreat
6,064 visualizações
73 a discutir