

#cryptosupply
cryptosupply
47,953 visualizações
85 a discutir
Popular
Mais recente

·
--
Verificado
Como alguém que quer se manter à frente no mundo das criptomoedas, você sabia que as queimas trimestrais da BNB Chain são um mecanismo gigantesco para reduzir a oferta e aumentar o valor para os detentores? Hoje, a BNB Chain queimou 1,61 milhão de BNB, no valor de cerca de US$ 932 milhões, reduzindo a oferta total para 133,17 milhões de moedas.
#CryptoSupply #BNBChain
Imagine ter um item de colecionador de edição limitada, em que apenas um certo número é impresso. Quanto menor a oferta, maior o seu valor. É isso que está acontecendo com a BNB Chain — reduzindo a oferta e aumentando o potencial de valor.
Vamos ver um exemplo do mundo real com colecionáveis de arte. Um artista famoso imprime 100 peças únicas. Se 20 forem vendidas, as 80 restantes ficam ainda mais valiosas, já que é mais difícil encontrá-las. Da mesma forma, com menos moedas de BNB em circulação, o valor das que já existem pode subir.
#SupplyAndDemand
Então, o que você pode fazer agora que entende o impacto das queimas trimestrais da BNB Chain?
Você acha que o preço do BNB vai continuar subindo ou caindo nos próximos meses?
27

·
--
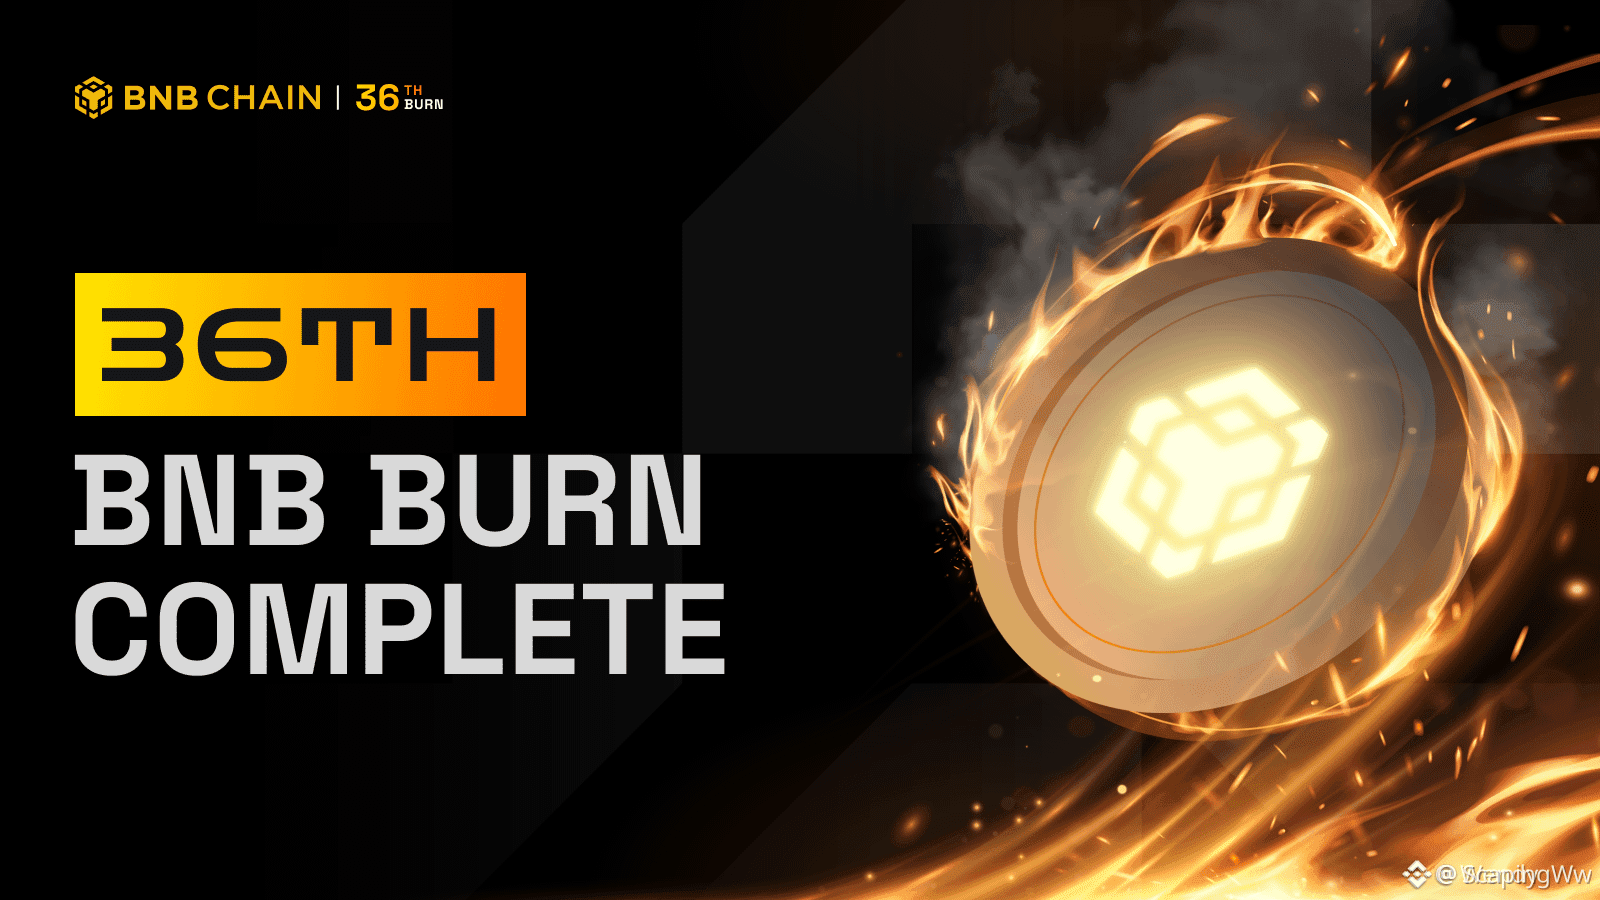
$BNB JUST QUEIMOU 1,62M TOKENS no valor de US$ 932M 🔥
Este foi o 36º Auto-Burn trimestral na BNB Smart Chain — removendo permanentemente mais de um milhão de moedas de circulação. Os ajustes de queima estão ligados ao preço e à atividade da rede, tornando este um evento transparente de choque de oferta.
Embora as queimas não garantam pumps, menos moedas significa uma oferta mais apertada em um mercado que acompanha os tokenomics de perto. A questão é se a demanda vai aumentar para absorver a liquidez reduzida.
Não é aconselhamento financeiro. Sempre gerencie seu risco.
#BNB #TokenBurn #BNBChain #CryptoSupply
🔥
10
🔥 Às 02:17 UTC, o ETF de Zcash disparou ultrapassando US$ 2 milhões em volume diário, bem quando a oferta protegida (shielded) de ZEC atingiu uma nova máxima histórica.
📊 Os traders viram o preço cair para US$ 1.2698, uma queda de 8,55% em 24 h, enquanto US$ 364 M de atividade on-chain inundaram a rede, o RSI despencou para 33,7 e a Banda de Bollinger ficou “colada” na borda inferior. Ainda assim, o #ZEC #ETF rompeu o silêncio, dobrando o fluxo e fazendo o sentimento neutro do mercado (51/100) oscilar. Enquanto isso, #CryptoSupply analistas notam que a alta de moedas protegidas é um exército silencioso se formando nos bastidores, mesmo com o interesse em aberto de #Bitcoin em US$ 8,13 B, sugerindo que instituições estão de olho na queda.
💡 Qual é a reviravolta? O mesmo “dinheiro inteligente” que se afastou do rali do Bitcoin agora está carregando os cofres de privacidade do ZEC, transformando um gráfico baixista em uma jogada discreta de acumulação.
❓ A oferta protegida recorde se tornará o catalisador que vira o ZEC de uma história de queda para o próximo rompimento impulsionado pela privacidade?
178
·
--
Artigo
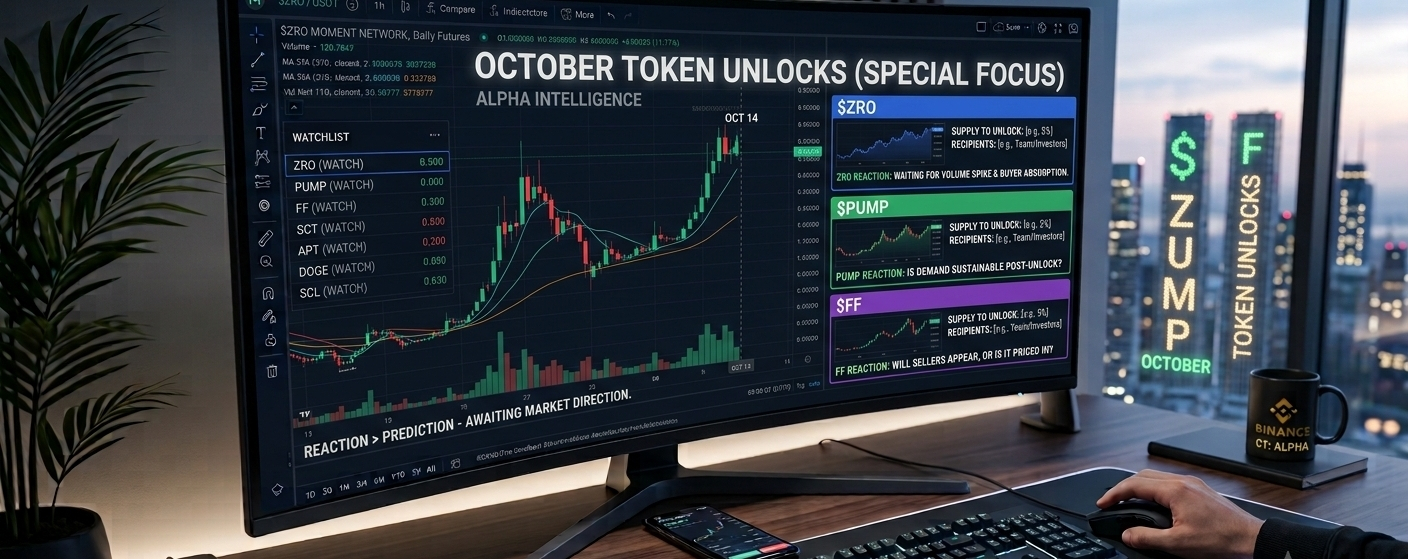
3 Liberações de Tokens que Estou Observando com Atenção Este Outubro 🔥Outubro começou com algumas liberações de tokens interessantes, e isso é algo que estou observando com mais atenção este mês. 👀
Quando novos tokens entram em circulação, muitos traders pensam imediatamente:
“Liberação = venda em massa.”
Mas eu não acho que seja sempre tão simples. O mercado ainda precisa absorver a nova oferta.
Se a demanda continuar forte, o preço pode se manter.
Se a demanda estiver fraca, a oferta adicional pode criar pressão vendedora.
Três liberações de outubro que eu estou de olho são:
$ZRO
$PUMP
$FF
O que me interessa não é simplesmente a data de liberação. Eu quero ver como o mercado reage quando esses tokens realmente ficam disponíveis.
3 Liberações de Tokens que Estou Observando com Atenção Este Outubro 🔥
Outubro começou com algumas liberações de tokens interessantes, e isso é algo que estou observando com mais atenção este mês. 👀
Quando novos tokens entram em circulação, muitos traders pensam imediatamente:
“Liberação = venda em massa.”
Mas eu não acho que seja sempre tão simples. O mercado ainda precisa absorver a nova oferta.
Se a demanda continuar forte, o preço pode se manter.
Se a demanda estiver fraca, a oferta adicional pode criar pressão vendedora.
Três liberações de outubro que eu estou de olho são:
$ZRO
$PUMP
$FF
O que me interessa não é simplesmente a data de liberação. Eu quero ver como o mercado reage quando esses tokens realmente ficam disponíveis.
1
494

·
--
O mecanismo de halving do Bitcoin é amplamente discutido, mas consistentemente subestimado — não pelo primeiro ciclo depois que ele acontece, e sim pelo efeito de capitalização ao longo de múltiplos halvings.
Aqui está a matemática que a maioria das pessoas ignora. Antes do halving de 2012, eram minerados 7.200 BTC por dia. Hoje, após o halving de 2024, esse número está em 450 BTC por dia. Em 2028, será 225. Diante de um cenário em que apenas ETFs spot absorveram mais de 10x essa emissão diária durante o primeiro ano de fluxos, o lado da oferta dessa equação se torna estruturalmente trivial.
Mas o ponto mais profundo é comportamental, não aritmético. Detentores de longo prazo — acompanhados on-chain por métricas de inatividade e dias de moedas destruídos — têm absorvido consistentemente a oferta recém-minerada e, mais do que isso, durante as fases de acumulação. O halving não causa aumentos de preço diretamente. Ele remove o “valvular” de pressão. Mineradores que antes venderiam metade para cobrir custos operacionais agora vendem apenas metade disso. Essa pressão marginal de venda desaparece silenciosamente, antes da maioria dos participantes do mercado perceber.
O padrão em 2013, 2017 e 2021: a descoberta de preço acontece após o halving, com defasagem de 12–18 meses, não imediatamente. O mecanismo é lento, estrutural e repetível — e é exatamente por isso que continua funcionando. Os mercados precificam narrativas rápidas, não uma matemática lenta.
Entender este ciclo é a única vantagem mais duradoura em $BTC posicionamento de longo prazo. Combine isso com $ETH mecânicas de queima e $BNB Auto-Burn, e você tem três ativos em que a redução de oferta é imposta pelo protocolo, não apenas guiada por narrativa.
A matemática da oferta lenta supera os manchetes rápidas, em todos os ciclos.
#Bitcoin #Halving #CryptoSupply #LongTermConviction #BinanceSquare
21

OFERTA ESCASSA IMPULSIONA O CASO DE ARMAZENAMENTO DE VALOR DO $BTC 📈
A oferta limitada de 21 milhões de Bitcoins, com cerca de 20 milhões minerados até 2025, reforça sua posição como ouro digital em meio a políticas monetárias restritivas. Os próximos ciclos de halving continuam a reduzir a nova emissão, um fator que é observado de perto pelos alocadores institucionais. O tempo de bloco mais rápido do Ethereum (~12 segundos) destaca sua camada de utilidade distinta, apoiando a adoção mais ampla de DeFi e empresas.
O modelo de oferta finita diferencia o Bitcoin do fiat, levando a um aumento da demanda das equipes de tesouraria que buscam proteções contra a inflação. À medida que os eventos de halving se aproximam, as métricas de escassez on-chain se estreitam, potencialmente apoiando a resiliência dos preços. Enquanto isso, a cadência rápida de blocos do Ethereum sustenta um maior throughput de transações, atraindo desenvolvedores e parceiros institucionais focados em infraestrutura de contratos inteligentes. Os participantes do mercado devem monitorar as curvas de emissão, a participação em staking e os fluxos entre ativos para avaliar a exposição ajustada ao risco.
Não é aconselhamento financeiro. Gerencie seu risco.
#Bitcoin #Ethereum #CryptoSupply #DigitalGold #Blockchain
🔒
{future}(BTCUSDT)
OFERTA ESCASSA IMPULSIONA O CASO DE ARMAZENAMENTO DE VALOR DO $BTC 📈
A oferta limitada de 21 milhões de Bitcoins, com cerca de 20 milhões minerados até 2025, reforça sua posição como ouro digital em meio a políticas monetárias restritivas. Os próximos ciclos de halving continuam a reduzir a nova emissão, um fator que é observado de perto pelos alocadores institucionais. O tempo de bloco mais rápido do Ethereum (~12 segundos) destaca sua camada de utilidade distinta, apoiando a adoção mais ampla de DeFi e empresas.
O modelo de oferta finita diferencia o Bitcoin do fiat, levando a um aumento da demanda das equipes de tesouraria que buscam proteções contra a inflação. À medida que os eventos de halving se aproximam, as métricas de escassez on-chain se estreitam, potencialmente apoiando a resiliência dos preços. Enquanto isso, a cadência rápida de blocos do Ethereum sustenta um maior throughput de transações, atraindo desenvolvedores e parceiros institucionais focados em infraestrutura de contratos inteligentes. Os participantes do mercado devem monitorar as curvas de emissão, a participação em staking e os fluxos entre ativos para avaliar a exposição ajustada ao risco.
Não é aconselhamento financeiro. Gerencie seu risco.
#Bitcoin #Ethereum #CryptoSupply #DigitalGold #Blockchain
🔒
24
·
--
A Halving não é só um catalisador de preço — é uma auditoria de oferta
A cada quatro anos, o Bitcoin obriga o mercado a responder uma pergunta simples: em que preço vender faz sentido?
Quando as recompensas de bloco são reduzidas pela metade, a receita dos mineradores cai aproximadamente 50% de uma noite para o dia. Mineradores ineficientes capitulam. A taxa de hash diminui por um breve período e depois volta a subir, à medida que apenas as operações mais competitivas em custos permanecem. O lado da oferta é “limpo”.
Mas a dinâmica mais interessante está do lado da demanda. Cada ciclo de halving atrai uma nova leva de detentores de longo prazo — investidores que acompanharam o ciclo anterior se desenrolar e estão se posicionando antes do próximo. Esses detentores retiram moedas de circulação. As reservas nas exchanges caem. A liquidez em oferta se aperta.
O resultado não é um aumento de preço garantido imediatamente após o halving. A história mostra que o movimento real acontece 6–18 meses depois, quando a oferta reduzida encontra uma onda de demanda que instituições, varejo e entradas de ETFs estão construindo silenciosamente.
$BTC is o único ativo no mundo com uma programação de oferta matematicamente imposta e publicamente verificável. Nenhum banco central pode sobrepor isso. Nenhum conselho pode votar para diluí-lo. Essa previsibilidade é subestimada como uma propriedade de tesouraria.
O mecanismo de queima do $ETH via EIP-1559 adiciona uma camada deflacionária sensível à demanda. A queima trimestral do $BNB espelha o conceito para tokens de utilidade.
O halving não é hype. É o evento de política monetária mais transparente da história financeira.
#Bitcoin #Halving #CryptoSupply #BullMarket #CryptoInvesting
70
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#BNBSurpasses$790
14,219 visualizações
120 a discutir
2
#ZamaRises15.99%ToIntradayHigh$0.09
10,381 visualizações
93 a discutir
3
#BitcoinSpotETFsDraw$6.34BInflowsInQ3
4,833 visualizações
79 a discutir
4
#EthereumValidatorExitQueueJumps392%
77,366 visualizações
852 a discutir
5
#IMFApprovesElSalvador$138MWithBitcoinWaiver
10,738 visualizações
55 a discutir
6
#SECHaltsCryptoETFReviewsAmidFundingLapse
235,227 visualizações
1,735 a discutir
7
#ZcashETFPostsFirstWeeklyOutflow$93.6M
92,439 visualizações
250 a discutir
8
#GreekPoliceBustCryptoScamRingArrest17
361,018 visualizações
2,396 a discutir
9
#BitcoinRejectedAt$87K
214,625 visualizações
317 a discutir
10
#FedOctoberRateHikeOddsFallTo17%
362,543 visualizações
2,508 a discutir