

Wanli一本万莉168
3.9k Publicações
Wanli一本万莉168
 Binance Square Verificação Plus
Denunciar
Bloquear usuário
最早广场直播建设者,加密圈学习者,活到老学到老,现布局Web3新赛道。北京时间每天15:00直播,欢迎来直播间一起探讨:共建广场、共建社区。喜欢的可加我币安聊天室:wanli168

Holder de BNB
Trader frequente
2.8 anos
650 Seguindo
88.4K+ Seguidores
90.2K+ Curtiu
Publicações
Todas
Citações
Vídeos
Live
·
--
Bullish
$ETH teve alta de 70% no terceiro trimestre. O Ethereum voltou novamente ao foco do mercado?
Nos últimos tempos, a presença do Ethereum voltou a ficar bem evidente.
No terceiro trimestre de 2026, $ETH subiu cerca de 70,8%, registrando o melhor desempenho em um 3º trimestre desde 2016.
Essa alta chama bastante atenção em todo o mercado cripto.
Mais importante: o Ethereum não está apenas acompanhando o Bitcoin com uma pequena alta.
No terceiro trimestre, ele mostrou um ciclo de força relativamente independente.
Por isso, agora o mercado começa a discutir de novo uma questão:
Será que o Ethereum vai voltar a ser a próxima linha principal?
Pelo desempenho de preço, $ETH está atualmente perto de US$ 2715, com alta de cerca de 1,45% nas últimas 24 horas, e com valor de mercado acima de US$ 330 bilhões.
Essa faixa já não pode ser considerada baixa.
Mas, em comparação com o Bitcoin, o sentimento do mercado em torno do Ethereum ainda não atingiu completamente um nível de euforia extrema.
É justamente isso que torna a situação mais interessante.
O Bitcoin costuma assumir mais o papel de ativo macro e de narrativa de busca por refúgio de capital.
Já a alta do Ethereum precisa se apoiar na atividade do ecossistema, na sedimentação de capital e nas expectativas de aplicações.
Se for apenas porque os dados trimestrais são bonitos, a tendência provavelmente entra em uma consolidação em patamar elevado.
Mas se o capital on-chain voltar a ficar ativo, com a expansão contínua da demanda por DeFi e stablecoins, então a lógica de valuation do Ethereum fica mais sólida.
Vale notar que o desempenho do Ethereum em outubro, historicamente, nem sempre foi especialmente forte.
Desde 2016, houve 6 altas e 4 quedas em outubro, com alta média de cerca de 3,29% e mediana de apenas 0,36%.
Isso mostra uma realidade:
a regra de outubro do Bitcoin não pode ser simplesmente aplicada ao Ethereum.
$ETH precisa de seus próprios catalisadores.
O mercado não vai premiá-lo automaticamente com uma nova sequência de altas só porque ele subiu muito no terceiro trimestre.
Especialmente depois de uma alta trimestral de 70%, os investidores que lucraram certamente ficarão mais sensíveis.
Se, no futuro, o Ethereum conseguir se manter perto de US$ 2700 e, ao mesmo tempo, aumentar ainda mais o volume de negociações e a entrada de capital, ele tem chance de se tornar um dos principais ativos do quarto trimestre.
Mas se o repique não for sustentado por apoio de capital, também pode haver consolidação em alta, ou até retrações em fases.
O Ethereum realmente voltou ao palco principal.
Mas a disputa na próxima etapa não será a história da alta.
E sim se o ecossistema consegue, de fato, gerar uma demanda real.
1
7
1.1k
·
--
Verificado
Solana está novamente a disputar a narrativa de ativos do mundo real — mas desta vez o foco não é “fazer trading de conceitos”
Recentemente, surgiu um progresso digno de atenção no ecossistema da Solana
A Metaplex lançou o novo padrão MPL-3643. O objetivo é dar suporte a ativos do mundo real tokenizados com licenças e também a ativos do tipo títulos
Muitas pessoas, ao ouvirem RWA, pensam logo que é mais um novo conceito
Mas desta vez não é exatamente igual
No passado, muitos projetos que falavam em RWA tinham como foco empacotar Títulos do Tesouro, fundos e ações em tokens on-chain — porém, na prática, o aterrissar costuma esbarrar em uma série de problemas
Quem pode deter
Quem pode transferir
O emissor do ativo pode congelar
Como lidar com exigências regulatórias de diferentes regiões
Sem um padrão que dê suporte a essas questões, a tokenização tende a ficar no nível do marketing
O valor do MPL-3643 está justamente em tentar colocar diretamente restrições de conformidade no próprio padrão do token
Ou seja, esse tipo de ativo não fica disponível para qualquer pessoa comprar livremente, nem qualquer endereço pode transferir sem restrições; em vez disso, as permissões podem ser configuradas conforme as regras do emissor e as exigências regulatórias
Isso pode soar menos “livre” do que um token comum, mas para instituições é exatamente o que é necessário
Bancos, corretoras e gestoras não podem colocar ativos financeiros reais em um ambiente totalmente sem gerenciamento de permissões
A Solana já tem vantagens claras em custo baixo e alta velocidade. Se também conseguir preencher a lacuna de emissão de ativos padronizados, no futuro pode se tornar uma infraestrutura essencial para que instituições façam negociação de títulos on-chain
Ainda assim, é importante enxergar com clareza
O lançamento de um padrão não significa que os ativos serão tokenizados em larga escala imediatamente
O ponto-chave é se existe um emissor, se há ativos reais e se existe demanda contínua por negociação
Por isso, esta notícia é mais um sinal de construção de infraestrutura do que um motivo para puxar o preço agora
Se, mais adiante, grandes instituições adotarem o MPL-3643, o seu significado tende a se ampliar
A verdadeira concorrência do RWA não é mais quem grita mais alto, e sim quem consegue conectar, de forma real, conformidade, emissão e liquidez $SOL
{spot}(SOLUSDT)
Solana está novamente a disputar a narrativa de ativos do mundo real — mas desta vez o foco não é “fazer trading de conceitos”
Recentemente, surgiu um progresso digno de atenção no ecossistema da Solana
A Metaplex lançou o novo padrão MPL-3643. O objetivo é dar suporte a ativos do mundo real tokenizados com licenças e também a ativos do tipo títulos
Muitas pessoas, ao ouvirem RWA, pensam logo que é mais um novo conceito
Mas desta vez não é exatamente igual
No passado, muitos projetos que falavam em RWA tinham como foco empacotar Títulos do Tesouro, fundos e ações em tokens on-chain — porém, na prática, o aterrissar costuma esbarrar em uma série de problemas
Quem pode deter
Quem pode transferir
O emissor do ativo pode congelar
Como lidar com exigências regulatórias de diferentes regiões
Sem um padrão que dê suporte a essas questões, a tokenização tende a ficar no nível do marketing
O valor do MPL-3643 está justamente em tentar colocar diretamente restrições de conformidade no próprio padrão do token
Ou seja, esse tipo de ativo não fica disponível para qualquer pessoa comprar livremente, nem qualquer endereço pode transferir sem restrições; em vez disso, as permissões podem ser configuradas conforme as regras do emissor e as exigências regulatórias
Isso pode soar menos “livre” do que um token comum, mas para instituições é exatamente o que é necessário
Bancos, corretoras e gestoras não podem colocar ativos financeiros reais em um ambiente totalmente sem gerenciamento de permissões
A Solana já tem vantagens claras em custo baixo e alta velocidade. Se também conseguir preencher a lacuna de emissão de ativos padronizados, no futuro pode se tornar uma infraestrutura essencial para que instituições façam negociação de títulos on-chain
Ainda assim, é importante enxergar com clareza
O lançamento de um padrão não significa que os ativos serão tokenizados em larga escala imediatamente
O ponto-chave é se existe um emissor, se há ativos reais e se existe demanda contínua por negociação
Por isso, esta notícia é mais um sinal de construção de infraestrutura do que um motivo para puxar o preço agora
Se, mais adiante, grandes instituições adotarem o MPL-3643, o seu significado tende a se ampliar
A verdadeira concorrência do RWA não é mais quem grita mais alto, e sim quem consegue conectar, de forma real, conformidade, emissão e liquidez $SOL
7
980
·
--
$SUI sobe 16% em um dia — o verdadeiro destaque não é só o preço
Hoje, uma das principais blockchains em alta no mercado é o $SUI
Os dados mostram que o $SUI registrou alta superior a 16% nas últimas 24 horas, com volume de negociações chegando a quase US$ 1,7 bilhão. A quantidade de transações na rede atingiu 41,44 milhões, endereços ativos de cerca de 125 mil, e o montante de ativos bloqueados on-chain também chegou a aproximadamente US$ 550 milhões
Ao juntar esses números, o argumento se torna mais convincente do que considerar apenas a alta do preço
Porque, quando um token dispara de repente, pode ser apenas impulso de capital de curto prazo. Mas se preço, volume, endereços ativos e fundos on-chain melhorarem ao mesmo tempo, isso indica que o mercado está aquecendo rapidamente o interesse por esse ecossistema
O $SUI passou antes por um período de ajuste, com o preço ficando pressionado por uma tendência de queda por um bom tempo. Agora, com a ruptura acompanhada de aumento de volume, isso sugere que o capital de curto prazo começou a reprecificar o ativo
A região-alvo que o mercado está discutindo atualmente fica perto de US$ 2, mas vale lembrar um ponto
Depois de uma alta rápida a partir de perto de US$ 1, o $SUI já acumulou uma quantidade considerável de ganhos para realização de lucro no curto prazo. Quanto mais rápido o preço dispara, maior a chance de ocorrer realização de lucros e um retorno. Especialmente quando o sentimento do mercado se concentra em um único token, o capital que corre atrás comprando tende a agir mais rápido do que se imagina
Portanto, agora é preciso observar três sinais
O primeiro: se o volume consegue continuar sustentando. Se o preço sobe mas o volume de negociação encolhe de forma evidente, a tendência pode entrar em uma fase de fraqueza no curto prazo
O segundo: se os endereços ativos conseguem manter a tendência de crescimento. Uma alta “de ecossistema” de verdade não deve ser só movimentação de contratos e de capital de curto prazo; os usuários on-chain também precisam acompanhar
O terceiro: se, durante uma correção (pullback), consegue manter a região de rompimento. Se após romper não houver falha no pullback, isso indica que o dinheiro está disposto a fazer a “ponte” em posições mais altas
Eu não vou concluir que o $SUI vai dobrar novamente só porque subiu 16% em um dia
Mas dá para afirmar que o $SUI voltou ao foco do mercado como linha principal
A seguir, se os dados das blockchains continuarem crescendo e os projetos do ecossistema continuarem aumentando, o cenário do $SUI pode deixar de ser apenas um repique curto e se tornar o início de uma nova rodada de rotação de capital
10
2.4k
·
--
Bullish
Verificado
SOL na faixa de 118 dólares na estação: o verdadeiro destaque não é só o preço
O desempenho do SOL hoje não é nada extraordinário: o preço está por volta de 118 dólares, com alta de cerca de 0,6% nas últimas 24 horas
Mas, se voltarmos no tempo para ontem, vemos que o SOL chegou a romper os 115 dólares e a alta nas 24 horas chegou a mais de 4%
Isso mostra que o mercado continua atento ao SOL e que os recursos ainda não saíram completamente da rota das blockchains públicas
O que chama ainda mais atenção é que os avanços tecnológicos recentes da Solana também estão avançando em paralelo
O tempo-alvo para a produção de blocos na rede foi reduzido de 300 ms para 250 ms; a velocidade de produção saiu de cerca de 3,3 blocos por segundo para algo em torno de 4
Aqui vale esclarecer: produzir blocos mais rápido não significa que a capacidade da rede dobre automaticamente. Esta atualização parece mais voltada a apertar o ritmo de confirmação, tornando a experiência para transações, carteiras e atividades on-chain mais fluida
Além disso, os movimentos de capital institucional no ecossistema Solana também são bem evidentes
A DeFi Development Corp aumentou sua participação na semana passada em mais de 100 mil SOL, elevando sua posição total para aproximadamente 2,49 milhões de SOL
Esse tipo de ação não indica que o SOL necessariamente vai subir imediatamente, mas ao menos mostra que parte do capital ainda está disposta a alocar o SOL como um ativo de ecossistema de longo prazo
A posição-chave do SOL está bem clara no momento
Se conseguir se manter acima de 115 dólares, a estrutura de alta continua intacta
Se voltar a romper os 120 dólares, o sentimento do mercado pode aquecer ainda mais
Mas se cair de volta para abaixo de 110 dólares, é preciso ficar atento para que o capital que comprou após a alta anterior possa começar a realizar lucros
A maior vantagem do SOL agora é a atividade e a narrativa do ecossistema
O maior risco, por outro lado, é que o preço já não está baixo; seguir comprando no impulso ainda exige cautela
Se estiver otimista, pode entrar aos poucos. Se não estiver, não fique com pressa para correr vendido. O mercado nunca muda de direção por causa do humor de uma única pessoa
6
751
·
--
ETH acima de US$ 2560. Desta vez, o ponto-chave não é a ruptura, e sim se conseguirá segurá-la
O desempenho do Ethereum hoje está claramente mais forte do que nos últimos dias
Os dados do mercado mostram que o preço do ETH está perto de US$ 2659, com alta de mais de 3% nas últimas 24 horas. No quadro de ordens, porém, a região de US$ 2560, que antes era uma zona de pressão, está gradualmente se transformando em suporte de curto prazo
Essa mudança é importante
Porque uma ruptura realmente eficaz nunca termina simplesmente ao ultrapassar um certo preço
Irromper para cima é apenas o primeiro passo. A confirmação vem quando o recuo não rompe
Muitas vezes foi assim: a ruptura parece perfeita, mas no dia seguinte o preço volta direto ao intervalo anterior. Quem compra na alta fica preso em prejuízo e, no fim, só consegue cortar perdas à força
Desta vez, se o ETH conseguirá continuar ganhando força, eu acho que depende de três pontos
Primeiro: se a região de US$ 2560 consegue ser mantida
Segundo: se o volume de negociação consegue continuar sustentando
Terceiro: se a força relativa do ETH versus BTC consegue melhorar
Se o BTC continuar subindo de forma constante, enquanto o ETH consiga avançar mais rápido, isso indica que o mercado começa a aceitar um prêmio de risco maior para o ecossistema do Ethereum
Isso tende a impulsionar ARB, UNI, AAVE e uma série de outros ativos ligados ao Ethereum
Mas se o ETH for apenas um acompanhamento da recuperação geral do mercado, sem demonstrar força relativa, então fica claro que o aumento se deve mais a uma melhora do apetite a risco do mercado como um todo
No momento, a visão do mercado sobre o ETH está mudando
Antes, todos discutiam por que o Ethereum não consegue superar outras blockchains
Agora, começam a surgir discussões de novo sobre a avaliação do ecossistema do Ethereum e o valor de alocação de capital pelas frentes mais tradicionais
Essa mudança de expectativa costuma ser ainda mais importante do que uma alta puramente de preço
Claro, US$ 2650 não é, por si só, um motivo para estar comprado sem pensar
Se, em seguida, o preço voltar a cair abaixo de US$ 2560 e o volume aumentar, a ruptura pode acabar virando um falso rompimento
Para quem opera no curto prazo, não basta olhar só para a meta
O que realmente deve ser observado é se o suporte consegue se manter
Se segurar, aí sim há chance de buscar posições mais altas
Se não segurar, é preciso ficar atento: essa alta pode ser apenas um reparo de sentimento
5
1.1k
·
--
Não durma demais amanhã: Projeto de reserva estratégica de Bitcoin + mainnet pública do Circle Arc, na mesma data em que tudo é anunciado
No dia 16 de setembro, o calendário juntou duas coisas “que soam como o futuro, mas na verdade já chegaram na hora”.
A primeira: a Câmara dos Deputados dos EUA, por meio da Comissão de Serviços Financeiros, analisou um projeto relacionado a uma reserva estratégica de Bitcoin. A lógica central é incluir os Bitcoins confiscados e transformá-los em um arcabouço de reservas, além de estabelecer também uma reserva para ativos digitais. Atenção: não é “o governo entrando amanhã para comprar em massa”, é mais como mover o <c-1/> $BTC de “bens passíveis de confisco” para “um ativo nacional administrável”. O poder de persuasão da narrativa é enorme, mas o ritmo de execução costuma ser lento. No curto prazo, o mais comum é primeiro atrair com manchetes, depois voltar ao processo legislativo — entediante, porém inevitável.
A segunda é ainda mais firme: a mainnet pública do Arc, da Circle, foi marcada para começar em 16 de setembro. Entre os validadores estão nomes como BlackRock, DTCC, Visa e Mastercard — as “identidades” das finanças tradicionais. A testnet já processou mais de 500 milhões de transações. O Arc não é mais uma cadeia meme: ele foi desenhado para liquidação nativa em USDC, compensação institucional e pagamentos em conformidade. Para o ecossistema de $USDC, RWA e câmbio on-chain, este é um evento de nível de infraestrutura; para quem ainda está perguntando hoje “se tem mercado”, pode se frustrar — no primeiro dia das cadeias institucionais, normalmente primeiro liga a energia, depois conta a história, e só então vem a euforia dos preços.
As duas coisas acontecendo no mesmo dia: o mercado negocia primeiro “a imaginação”, depois “os detalhes”. Minha sugestão é: trate amanhã como um dia de volatilidade, não como um dia de ficar rico. O $BTC reagirá à narrativa de reservas com um impulso de US$ 80 mil? Já nas altcoins, o que importa é observar se há dinheiro de verdade em liquidação de stablecoins, RWA e ativos ligados a pagamentos — e não quem tem uma manchete mais barulhenta.
3
9
790
·
--
Bullish
$ZEC dez anos depois volta a ultrapassar os 1000 dólares! $DASH +41% em um dia, o setor de privacidade realmente pegou fogo desta vez.
O mercado está caindo, mas há um setor indo na contramão. Isso sim é hotspot.
$ZEC voltou a ficar acima de 1000 dólares, um patamar que não era visto há quase dez anos. No momento da redação, está por volta de 1016–1018 dólares, com alta de cerca de 8% nas últimas 24 horas, volume negociado acima de 1,2 bilhão de dólares e valor de mercado em torno de 17,2 bilhões, já entre os primeiros colocados. O mais empolgante é a disseminação: $DASH subiu para perto de 66, +41% em um dia; $ZEN em torno de 7,3 dólares, +23%; $XMR também chegou a 529, acompanhando a força.
Isso não é só uma moeda surtando; é toda a narrativa de privacidade sendo reprecificada. A lógica é bem sólida: quando o mercado começa a discutir conformidade, custódia e ativos embalados de forma auditável, do outro lado sempre há alguém reavaliando “resistência à censura” e “privacidade por padrão”. Você conhece o temperamento do capital — ele não compra apenas uma história; ele varre todos os ativos negociáveis dentro do mesmo tema.
Mas quanto mais forte é esse tipo de setor, mais disciplina é necessária. Moedas de privacidade são extremamente voláteis; um ativo que sobe 40% em um dia também pode recuar 20% com toda a normalidade. Se você correr atrás de um candle de +41%, você não está comprando narrativa, está comprando a liquidez de saída de outra pessoa.
Meu enquadramento se resume a três frases. O líder: ver se $ZEC consegue transformar 1000 em um degrau, e não em um topo pontual de merch; os atrasados: observar o volume, e não tocar nos seguidores sem volume; posição: tratar como papel temático, jamais como base de longo prazo tipo $BTC.
Mercado fraco, tema forte: isso mostra que o mercado não morreu, só ficou mais seletivo. Em um mercado seletivo, quem sobrevive mais tempo normalmente não é quem compra com mais agressividade, e sim quem vende com mais clareza.
6
1
10
2.8k
·
--
贝莱德又把代币化美债第一名抢回去了。RWA 不是口号,是 150 亿美元的地盘
O BlackRock voltou a conquistar o primeiro lugar em títulos do Tesouro dos EUA tokenizados. RWA não é slogan — é território de US$ 15 bilhões
Alguns enredos no mundo das cripto dá pra gritar por três anos, mas a implementação só vem em forma de PPT. Existe um enredo em que desta vez os números falam por si.
O fundo BUIDL da BlackRock, que tokeniza títulos do Tesouro dos EUA, tem um tamanho de cerca de US$ 280 milhões e voltou a ocupar a primeira posição. O ecossistema inteiro desse pool de títulos do Tesouro tokenizados tem algo como US$ 15,1 bilhões — nessa ordem de grandeza. Repara bem: não é “valor de mercado de algum meme”. É colocar títulos do Tesouro dos EUA na blockchain e, de fato, alguém coloca dinheiro em caixa para receber juros.
E há uma camada ainda mais “quieta”. Com as novas regras, as reservas de stablecoins precisam, em grande escala, ficar em caixa, recompra (repo) e títulos do Tesouro com prazos curtos — e os prazos ainda ficam limitados a cerca de 93 dias. Então, nesse lado de títulos de curto prazo, a stablecoin vira a compradora. Já para a pressão de títulos longos — na ordem de US$ 28 bilhões — isso não resolve.
Tradução para o português claro: dólares cripto estão fazendo uma “transfusão” de liquidez de curto prazo para o Tesouro dos EUA, não para salvar títulos de 30 anos.
Se você ainda entende RWA como “emitir um token representando uma casa”, você está uma versão atrasado. Agora a linha principal é: Treasuries, fundos do mercado monetário e colateral. O que as instituições querem não é história — é um equivalente de caixa que dê para “round-trip”.
Qual o uso disso para trading? A curto prazo quase não há gatilho emocional, não vai explodir como altcoins que sobem 50% num dia. Mas isso determina de onde virá o dinheiro no próximo ano. O ETF compra exposição; BUIDL e similares compram Tesouros tokenizados on-chain; stablecoins compram títulos de curto prazo. Três canos diferentes conectados ao sistema financeiro tradicional: mesmo que o mercado à vista encolha, não dá para dizer que “as instituições saíram”.
Eu não vou te incentivar a fazer all-in em algum token de RWA. O que vale de verdade é “trocar o cérebro”: quando você olhar para cripto daqui pra frente, não olhe só quem está em alta. Veja quem está custodiodando títulos do Tesouro de curto prazo na cadeia. Esse é o lugar onde o grande dinheiro está disposto a ficar da noite para o dia.
Quem dobrar esta noite, amanhã alguém esquece. As fatias desses US$ 280 milhões em Treasuries — não.
6
1k
·
--
Bullish
#孙割一笑 #女神生死难料 #景甜
Esses últimos dias foram um grande caso mesmo👍 Sem dúvida o NO.1 de toda a internet🤣
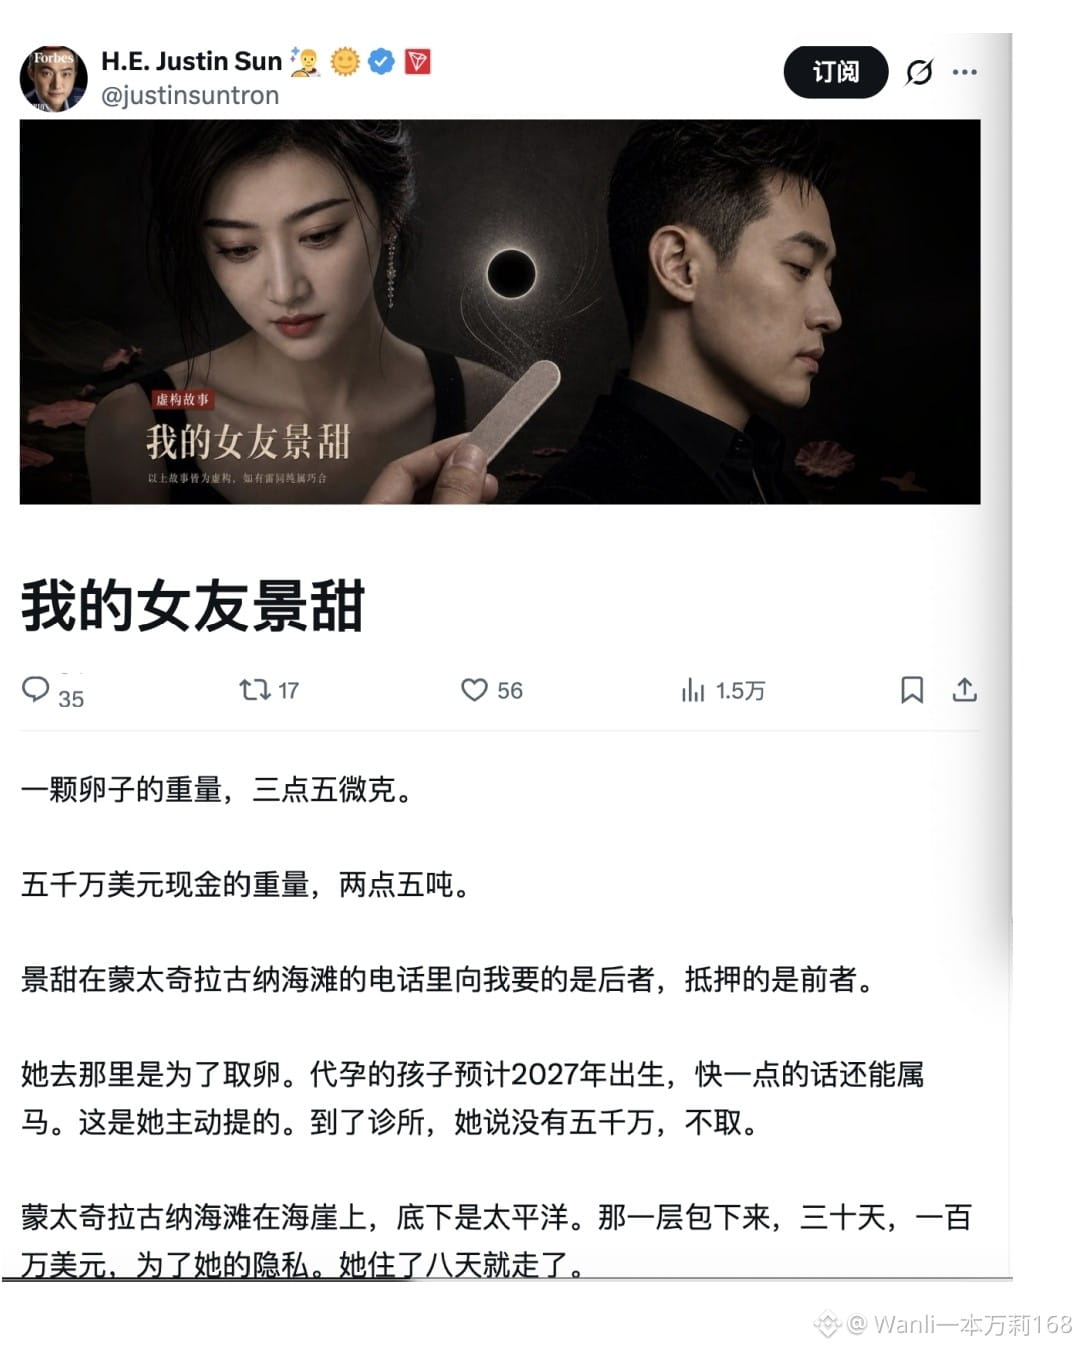
#孙宇晨 publicou um longo texto intitulado 《Minha namorada, Jing Tian》
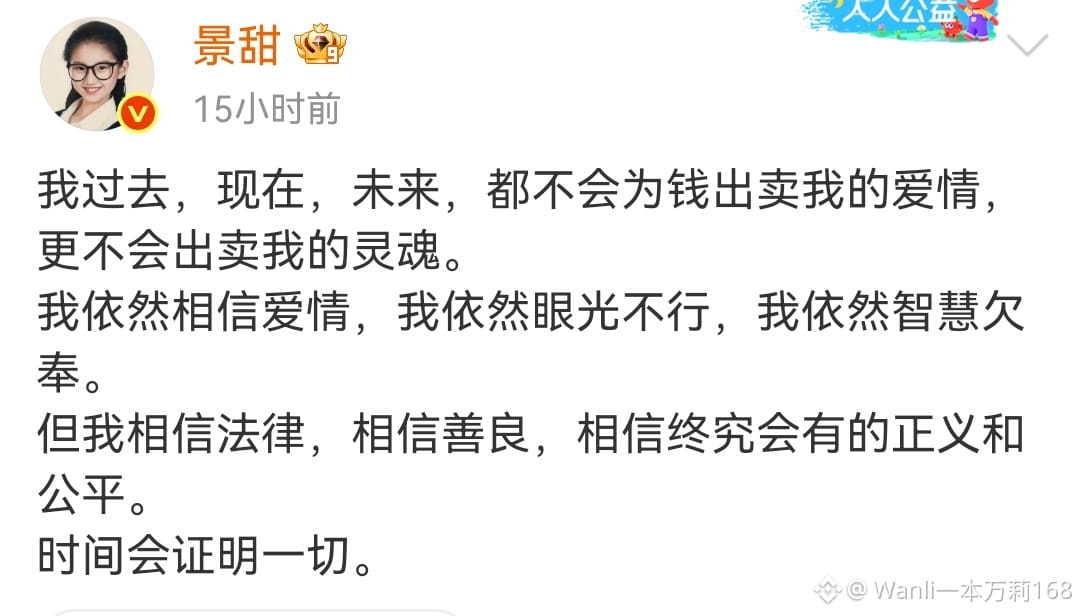
Jing Tian respondeu que “agora e no futuro não venderá o amor por dinheiro, nem venderá a alma”. E Sun Yuzheng já entrou com uma ação contra Jing Tian e seus pais por disputa patrimonial, cobrando mais de 30 milhões.
Em 27 de agosto, o empresário de criptomoedas Sun Yuzheng publicou, em uma plataforma no exterior, um texto de mais de dez mil palavras intitulado 《Minha namorada, Jing Tian》, descrevendo em detalhes o relacionamento com a atriz Jing Tian, além de mencionar barriga de aluguel, transferências de grandes valores e o desenrolar da separação. No final, ele marcou “totalmente fictício”, mas como o alvo é bem claro, isso rapidamente gerou discussão em toda a rede🤣
Um buscando calor📈 outro buscando💰 tem jogo🤙🤙🤙#BNB $BNB
{future}(BNBUSDT)
#孙割一笑 #女神生死难料 #景甜
Esses últimos dias foram um grande caso mesmo👍 Sem dúvida o NO.1 de toda a internet🤣
#孙宇晨 publicou um longo texto intitulado 《Minha namorada, Jing Tian》
Jing Tian respondeu que “agora e no futuro não venderá o amor por dinheiro, nem venderá a alma”. E Sun Yuzheng já entrou com uma ação contra Jing Tian e seus pais por disputa patrimonial, cobrando mais de 30 milhões.
Em 27 de agosto, o empresário de criptomoedas Sun Yuzheng publicou, em uma plataforma no exterior, um texto de mais de dez mil palavras intitulado 《Minha namorada, Jing Tian》, descrevendo em detalhes o relacionamento com a atriz Jing Tian, além de mencionar barriga de aluguel, transferências de grandes valores e o desenrolar da separação. No final, ele marcou “totalmente fictício”, mas como o alvo é bem claro, isso rapidamente gerou discussão em toda a rede🤣
Um buscando calor📈 outro buscando💰 tem jogo🤙🤙🤙#BNB $BNB
421
4
34
1.3k
·
--
Bullish
Eu conectei um conjunto simples de contratos de matching em dark pool, deixei rodar no ambiente de testes do DuskEVM; usei a configuração do Hardhat com os nós RPC e fui direto deploy—o fluxo foi tão suave que dá até uma sensação de que é “quase igual” escrever Solidity na Arbitrum ou na Optimism.
Mas quando comecei a fazer o teste de carga de ordens grandes ocultas e a geração de provas de estado off-chain de verdade, veio aquela quebra de expectativa.
Quando se brinca de finanças em rede pública, as dores são muito reais. Na semana passada, conversei com alguns amigos que trabalham com transações de balcão muito grandes, e a reclamação unânime foi esta: não dá para esconder o blefe na chain. Você mal coloca uma ordem grande ou ajusta a posição e, em poucos segundos, robôs de MEV da rede inteira já se jogam em cima—sem dó, tiram tudo e deixam até o “forro” limpo. Agora, se realmente for obrigar eles a usar um esquema 100% anônimo de mixagem de moedas, a barreira de compliance jurídico mata na hora, com um “não” direto.
Por isso, a solução do Dusk de “compliance programável + profundidade do book de ordens oculto” realmente acertou o ponto fraco dos grandes fundos: ela não impede auditorias e fiscalização, só dificulta a espionagem do adversário.
Mas, tirando esses cenários chamativos do papel, tem um detalhe prático bem fatal na implementação: inflação de estado e consumo de poder de computação local. Escrever Solidity é gostoso, mas assim que a lógica do contrato envolve validação de provas zero conhecimento complexas, a geração local de dados de testemunho e a despesa de validação pelos nós sobem de forma praticamente linear. Se depois de algumas centenas de nós verificadores eles tiverem que carregar dados massivos de liquidação institucional, o sincronismo de estado aguentará?
Olhe também para a interação on-chain: hoje, fora nós—desenvolvedores que estão mexendo em testnets e uns “fazedores de renda” que usam recursos—quantas instituições realmente trazem ativos em dinheiro de verdade para fazer staking, negociar e consumir Gas de forma estável?
Entender a lógica é só o primeiro passo; não transforme visão em comida. Ferramentas de desenvolvimento que funcionam bem podem até te enganar a entrar na máquina, mas saberemos se dá para travar fluxos reais de capital das instituições na chain só depois que a rede principal estiver no ar: o desempenho do grande clearing na prática e como fica a absorção sob pressão de desbloqueio. Primeiro, observe com posição pequena; depois valide pelos dados reais de queima de Gas na chain. Essa é a postura que o veterano deveria ter. #dusk $DUSK @Dusk_Foundation
Qual é o problema mais difícil quando você negocia na chain ou faz deploy de uma aplicação?$AAPLB
Eu conectei um conjunto simples de contratos de matching em dark pool, deixei rodar no ambiente de testes do DuskEVM; usei a configuração do Hardhat com os nós RPC e fui direto deploy—o fluxo foi tão suave que dá até uma sensação de que é “quase igual” escrever Solidity na Arbitrum ou na Optimism.
Mas quando comecei a fazer o teste de carga de ordens grandes ocultas e a geração de provas de estado off-chain de verdade, veio aquela quebra de expectativa.
Quando se brinca de finanças em rede pública, as dores são muito reais. Na semana passada, conversei com alguns amigos que trabalham com transações de balcão muito grandes, e a reclamação unânime foi esta: não dá para esconder o blefe na chain. Você mal coloca uma ordem grande ou ajusta a posição e, em poucos segundos, robôs de MEV da rede inteira já se jogam em cima—sem dó, tiram tudo e deixam até o “forro” limpo. Agora, se realmente for obrigar eles a usar um esquema 100% anônimo de mixagem de moedas, a barreira de compliance jurídico mata na hora, com um “não” direto.
Por isso, a solução do Dusk de “compliance programável + profundidade do book de ordens oculto” realmente acertou o ponto fraco dos grandes fundos: ela não impede auditorias e fiscalização, só dificulta a espionagem do adversário.
Mas, tirando esses cenários chamativos do papel, tem um detalhe prático bem fatal na implementação: inflação de estado e consumo de poder de computação local. Escrever Solidity é gostoso, mas assim que a lógica do contrato envolve validação de provas zero conhecimento complexas, a geração local de dados de testemunho e a despesa de validação pelos nós sobem de forma praticamente linear. Se depois de algumas centenas de nós verificadores eles tiverem que carregar dados massivos de liquidação institucional, o sincronismo de estado aguentará?
Olhe também para a interação on-chain: hoje, fora nós—desenvolvedores que estão mexendo em testnets e uns “fazedores de renda” que usam recursos—quantas instituições realmente trazem ativos em dinheiro de verdade para fazer staking, negociar e consumir Gas de forma estável?
Entender a lógica é só o primeiro passo; não transforme visão em comida. Ferramentas de desenvolvimento que funcionam bem podem até te enganar a entrar na máquina, mas saberemos se dá para travar fluxos reais de capital das instituições na chain só depois que a rede principal estiver no ar: o desempenho do grande clearing na prática e como fica a absorção sob pressão de desbloqueio. Primeiro, observe com posição pequena; depois valide pelos dados reais de queima de Gas na chain. Essa é a postura que o veterano deveria ter. #dusk $DUSK @Dusk
Qual é o problema mais difícil quando você negocia na chain ou faz deploy de uma aplicação?$AAPLB
大额挂单被 MEV 夹子无情套利,底牌全裸
34%
隐私协议不合规,随时面临黑钱与监管冻结风险
33%
交互 Gas 费太贵,吞吐量跟不上高频交易
0%
各家公链都在重复造轮子,根本没有真正的机构资产
33%
3 Votos • Votação encerrada
4
7
537
·
--
Bullish
Ao fazer testes de carga com scripts para o fluxo de interação entre as VMs do Piecrust e o DuskEVM, é preciso reconhecer que sua desacoplagem subjacente é bastante inteligente. Em comparação com a Oasis que depende de uma caixa-preta de hardware TEE ou com o Secret Network, que usa um estado criptografado global, ele utiliza apenas provas ZK de criptografia para separar de forma bem clara o livro-razão público e o estado de privacidade. Assim, quando desenvolvedores de contratos chamam as interfaces de autorização para auditoria, não precisam se enroscar com uma linguagem especial e inconveniente — isso realmente estabelece uma base razoável para liquidação on-chain de ativos sob regulamentação.
Mas basta colocar o script de concorrência em execução para o problema ficar totalmente evidente.
Assim que você encaixa transferências de ativos “blindados” com regras de divulgação complexas dentro do mesmo ciclo de bloco, o tempo de geração de provas local e de validação pelos nós passa a oscilar de forma intensa. Esse mecanismo pode provar que a cadeia está rodando, e até que a lógica matemática está impecável, mas não consegue provar que as necessidades financeiras reais se fecham em um ciclo completo. Corretoras tradicionais e market makers precisam de determinismo em nível de milissegundos. Enquanto isso, uma solução puramente ZK, ao mesmo tempo que evita confiança em hardware, joga uma carga de computação de prova extremamente pesada para o cliente e para os nós verificadores. Se ocorrer um “colapso por carimbos” em liquidações durante uma volatilidade extrema, essa latência é suficiente para derrubar instantaneamente qualquer matchmaking em nível institucional.
Separando a atribuição por partes, hoje os fluxos de interação bonitos nos livros, em sua maioria, são apenas desenvolvedores e nós rodando casos de teste para se entreter, sem carregar sequer uma transação pesada de ativos que envolva inadimplência real ou transferências forçadas.
Para verificar se realmente consegue funcionar, não olhe o total acumulado de interações divulgado oficialmente — isso é apenas água parada estática em um reservatório. Foque no limite superior da latência de geração de provas ao fazer transferências de alto valor e no fluxo real de liquidações institucionais que surge a cada dia. Se, sob alta concorrência, a latência não cair, no máximo será um brinquedo sofisticado de criptografia deixado em uma vitrine — ainda há alguns enormes “vãos de engenharia” até conseguir suportar grandes volumes de capital.
Vamos fazer uma pequena enquete: na sua opinião, onde está o maior ponto fraco para a implementação de uma cadeia de privacidade em conformidade? #dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
Ao fazer testes de carga com scripts para o fluxo de interação entre as VMs do Piecrust e o DuskEVM, é preciso reconhecer que sua desacoplagem subjacente é bastante inteligente. Em comparação com a Oasis que depende de uma caixa-preta de hardware TEE ou com o Secret Network, que usa um estado criptografado global, ele utiliza apenas provas ZK de criptografia para separar de forma bem clara o livro-razão público e o estado de privacidade. Assim, quando desenvolvedores de contratos chamam as interfaces de autorização para auditoria, não precisam se enroscar com uma linguagem especial e inconveniente — isso realmente estabelece uma base razoável para liquidação on-chain de ativos sob regulamentação.
Mas basta colocar o script de concorrência em execução para o problema ficar totalmente evidente.
Assim que você encaixa transferências de ativos “blindados” com regras de divulgação complexas dentro do mesmo ciclo de bloco, o tempo de geração de provas local e de validação pelos nós passa a oscilar de forma intensa. Esse mecanismo pode provar que a cadeia está rodando, e até que a lógica matemática está impecável, mas não consegue provar que as necessidades financeiras reais se fecham em um ciclo completo. Corretoras tradicionais e market makers precisam de determinismo em nível de milissegundos. Enquanto isso, uma solução puramente ZK, ao mesmo tempo que evita confiança em hardware, joga uma carga de computação de prova extremamente pesada para o cliente e para os nós verificadores. Se ocorrer um “colapso por carimbos” em liquidações durante uma volatilidade extrema, essa latência é suficiente para derrubar instantaneamente qualquer matchmaking em nível institucional.
Separando a atribuição por partes, hoje os fluxos de interação bonitos nos livros, em sua maioria, são apenas desenvolvedores e nós rodando casos de teste para se entreter, sem carregar sequer uma transação pesada de ativos que envolva inadimplência real ou transferências forçadas.
Para verificar se realmente consegue funcionar, não olhe o total acumulado de interações divulgado oficialmente — isso é apenas água parada estática em um reservatório. Foque no limite superior da latência de geração de provas ao fazer transferências de alto valor e no fluxo real de liquidações institucionais que surge a cada dia. Se, sob alta concorrência, a latência não cair, no máximo será um brinquedo sofisticado de criptografia deixado em uma vitrine — ainda há alguns enormes “vãos de engenharia” até conseguir suportar grandes volumes de capital.
Vamos fazer uma pequena enquete: na sua opinião, onde está o maior ponto fraco para a implementação de uma cadeia de privacidade em conformidade? #dusk $DUSK @Dusk
算力开销太大,高并发下结算延迟直接劝退机构
72%
传统金融依然更信任私有云,根本没动力上链
14%
监管要求随时冻结召回,与去中心化理念根本冲突
14%
只要工具链打磨顺畅,性能瓶颈早晚会被硬件加速解决
0%
7 Votos • Votação encerrada
9
702
·
--
A Dusk afirma adotar o mecanismo SBA (protocolo de BFT com isolamento) e Blind Bid (lances cegos), que teoricamente usa provas de conhecimento zero para ocultar a identidade dos nós de produção de blocos e impedir ataques direcionados. Porém, ao analisar a distribuição real de garantias (staked) dos nós, fica evidente que o limiar de verificação (com valores que chegam a começar em dezenas de milhares de tokens e exigindo configuração de hardware dedicada) bloqueia firmemente a grande maioria dos usuários comuns. O resultado é que a chamada “pool anônima de nós verificadores” mantém, na prática, o número efetivo de participantes por muito tempo dentro de um intervalo extremamente estreito; o poder de computação e o peso de produção de blocos ficam altamente concentrados em poucos grandes participantes centrais dos primeiros tempos e em nós com apoio institucional.
Isso leva a uma realidade absurda: uma Layer 1 voltada para a privacidade e a liquidação em conformidade para instituições financeiras, mas cujo poder final de confirmação da rede está nas mãos de um pequeno círculo de pools verificadores com liquidez extremamente escassa. O que as instituições querem é eficácia legal definitiva e uma base descentralizada imutável — e não um ambiente de testes fechado em que a finalização pode atrasar a qualquer momento caso alguns nós-chave fiquem fora do ar ou haja conluio.
Mais letal ainda é o impasse do “giro improdutivo” (capital em stand-by) dos rendimentos de staking. Atualmente, a chamada “rentabilidade” que os nós verificadores obtêm depende em grande parte de um modelo de inflação de tokens pré-determinado como subsídio, e não de uma distribuição real de taxas provenientes de interações de ativos em conformidade na cadeia, transferências privadas e chamadas de contratos. Sem atividade econômica real na cadeia bancando isso, os stakers lucram apenas com tokens de inflação contábil; em um ciclo de pressão vendedora (sell pressure), essa “folha orçamentária de segurança” artificial sustentada apenas por subsídios de tokens entra instantaneamente em risco de corrida para saída do nó (rede ficando com nós desconectados).
Se uma rede de base que pretende suportar dezenas de bilhões de ativos financeiros reais ainda não conseguiu sair do ciclo original de “subsidiar a si mesma com a própria inflação” nem nos modelos econômicos dos validadores, sua capacidade de resistir a riscos é extremamente frágil. Mesmo que a documentação técnica seja impecável, enquanto o ecossistema de verificação na cadeia não tiver alcançado autossuficiência por meio de taxas reais de Gas, é necessário manter uma vigilância absoluta sobre essa segurança superestimada.
Quando a segurança descentralizada de uma blockchain em conformidade depende totalmente da manutenção por tokens inflacionários, você acha que ela realmente tem fôlego para endossar a liquidação final de ativos tradicionais em escala de trilhões? #dusk $DUSK @Dusk_Foundation $ETH
{future}(DUSKUSDT)
A Dusk afirma adotar o mecanismo SBA (protocolo de BFT com isolamento) e Blind Bid (lances cegos), que teoricamente usa provas de conhecimento zero para ocultar a identidade dos nós de produção de blocos e impedir ataques direcionados. Porém, ao analisar a distribuição real de garantias (staked) dos nós, fica evidente que o limiar de verificação (com valores que chegam a começar em dezenas de milhares de tokens e exigindo configuração de hardware dedicada) bloqueia firmemente a grande maioria dos usuários comuns. O resultado é que a chamada “pool anônima de nós verificadores” mantém, na prática, o número efetivo de participantes por muito tempo dentro de um intervalo extremamente estreito; o poder de computação e o peso de produção de blocos ficam altamente concentrados em poucos grandes participantes centrais dos primeiros tempos e em nós com apoio institucional.
Isso leva a uma realidade absurda: uma Layer 1 voltada para a privacidade e a liquidação em conformidade para instituições financeiras, mas cujo poder final de confirmação da rede está nas mãos de um pequeno círculo de pools verificadores com liquidez extremamente escassa. O que as instituições querem é eficácia legal definitiva e uma base descentralizada imutável — e não um ambiente de testes fechado em que a finalização pode atrasar a qualquer momento caso alguns nós-chave fiquem fora do ar ou haja conluio.
Mais letal ainda é o impasse do “giro improdutivo” (capital em stand-by) dos rendimentos de staking. Atualmente, a chamada “rentabilidade” que os nós verificadores obtêm depende em grande parte de um modelo de inflação de tokens pré-determinado como subsídio, e não de uma distribuição real de taxas provenientes de interações de ativos em conformidade na cadeia, transferências privadas e chamadas de contratos. Sem atividade econômica real na cadeia bancando isso, os stakers lucram apenas com tokens de inflação contábil; em um ciclo de pressão vendedora (sell pressure), essa “folha orçamentária de segurança” artificial sustentada apenas por subsídios de tokens entra instantaneamente em risco de corrida para saída do nó (rede ficando com nós desconectados).
Se uma rede de base que pretende suportar dezenas de bilhões de ativos financeiros reais ainda não conseguiu sair do ciclo original de “subsidiar a si mesma com a própria inflação” nem nos modelos econômicos dos validadores, sua capacidade de resistir a riscos é extremamente frágil. Mesmo que a documentação técnica seja impecável, enquanto o ecossistema de verificação na cadeia não tiver alcançado autossuficiência por meio de taxas reais de Gas, é necessário manter uma vigilância absoluta sobre essa segurança superestimada.
Quando a segurança descentralizada de uma blockchain em conformidade depende totalmente da manutenção por tokens inflacionários, você acha que ela realmente tem fôlego para endossar a liquidação final de ativos tradicionais em escala de trilhões? #dusk $DUSK @Dusk $ETH
1
6
443
·
--
TRUMP sobe 20% em um dia; a equipe também está transferindo moedas para fora
$TRUMP hoje voltou a surtar.
O preço atual está por volta de US$ 2,3; em 24 horas já subiu mais de 20%, e o volume foi direto para a casa dos US$ 2 bilhões. Também rolaram rumores de “vai sair uma nova moeda”, mas a própria família desmentiu. A moeda, porém, subiu primeiro e depois ninguém perguntou. Um exemplo clássico de meme político: não importa se a notícia é verdadeira ou não; se a emoção estiver lá, voa.
Mas repare num detalhe bem sujo — o endereço da equipe transferiu para fora cerca de 646.000 tokens de $TRUMP, que, a preço de mercado, dá algo em torno de US$ 15,5 milhões. Transferir para uma exchange não significa necessariamente que vão vender, mas num dia de alta assim, o cheiro não é dos melhores. Muita gente só vê o candle disparando e não vê as posições mudando de lugar.
Moedas meme eu nunca te falo de investimento com valor; falo só de uma coisa: a liquidez chega rápido e vai embora ainda mais rápido. Se você vai brincar, trate isso como um “futuro de emoções”: defina take profit e stop loss e não coloque o dinheiro da comida da sua casa nisso. Quando sobe 20%, todo mundo é gênio; quando cai 20%, é que você descobre quem você realmente é.
1
4
4k
·
--
Bullish
A “certeza de baixo custo” buscada pela compensação de valores em conformidade entra em conflito fundamental com a “especulação volátil” mediada por tokens nativos de uma blockchain pública. A comunidade geralmente foca na frequência de uso da rede subjacente gerada pela NPEX e pela tokenização de valores mobiliários tradicionais, mas, do ponto de vista da engenharia financeira prática, a compensação em nível institucional é extremamente sensível à volatilidade dos custos. Na arquitetura, o Dusk adota o Succinct Attestation (mecanismo SA) e uma máquina virtual própria, a Piecrust, para sustentar a compensação em conformidade do DuskDS; as taxas de transação e o armazenamento de estado ficam diretamente ancorados no token nativo. Quando a especulação de mercado provoca uma oscilação acentuada no preço do token, se uma empresa emitir um único título de dívida em conformidade de dezenas de milhões de euros, os custos de registro on-chain e de compensação de dividendos ao longo de todo o seu ciclo de vida se tornam uma variável totalmente imprevisível.
O cerne do conflito está na desalocação de incentivos. Instituições financeiras tradicionais regulamentadas (detentoras de licença MTF) precisam de um serviço de contabilidade estilo SaaS, transparente e com tarifa fixa; já os nós de consenso da blockchain dependem da valorização do token e das receitas dinâmicas de Gas para manter a computação descentralizada e a segurança da produção de blocos. Se a autoridade oficial, por meio de parâmetros na cadeia, reduzir rigidamente as taxas de compensação em conformidade para agradar os corretores tradicionais, o modelo econômico dos nós de validação será severamente enfraquecido; inversamente, se deixar o jogo de mercado elevar os custos de compensação, os ativos financeiros tradicionais simplesmente não estarão dispostos a tornar rotineira a migração da lógica central de transferência para a cadeia.
Ainda mais preocupante é o risco de monopolização institucional da participação e da governança. Para atender às exigências europeias de responsabilização regulatória por lavagem de dinheiro e eventos do tipo “cisne negro”, os nós que participam da validação do bloco central do DuskDS inevitavelmente precisam passar por verificação de credenciais. Isso faz com que o mecanismo PoS nativo se desloque gradualmente para uma coalizão de poucos nós que possuam licenças para moeda fiduciária e capacidade de auditoria de conformidade. Quando a participação do investidor comum se transforma apenas em uma ferramenta de rendimento, e quando o poder discricionário real das regras de consenso é concentrado nos nós institucionais, a rede está, afinal, construindo uma infraestrutura aberta de finanças descentralizadas, ou está usando o Web3 para embalar uma intranet de compensação tradicional com barreiras ainda mais altas?
A conformidade financeira não significa que se possa ignorar a “involução” na economia do token subjacente. Quando o ativo nativo precisa, ao mesmo tempo, atuar como combustível de uma blockchain resistente à censura e como lubrificante de liquidação estável sob forte regulação, a lógica de captura de valor de ambos dificilmente se manterá compatível por muito tempo dentro de um mesmo modelo de token.
#dusk $DUSK @Dusk_Foundation $ZEC
A “certeza de baixo custo” buscada pela compensação de valores em conformidade entra em conflito fundamental com a “especulação volátil” mediada por tokens nativos de uma blockchain pública. A comunidade geralmente foca na frequência de uso da rede subjacente gerada pela NPEX e pela tokenização de valores mobiliários tradicionais, mas, do ponto de vista da engenharia financeira prática, a compensação em nível institucional é extremamente sensível à volatilidade dos custos. Na arquitetura, o Dusk adota o Succinct Attestation (mecanismo SA) e uma máquina virtual própria, a Piecrust, para sustentar a compensação em conformidade do DuskDS; as taxas de transação e o armazenamento de estado ficam diretamente ancorados no token nativo. Quando a especulação de mercado provoca uma oscilação acentuada no preço do token, se uma empresa emitir um único título de dívida em conformidade de dezenas de milhões de euros, os custos de registro on-chain e de compensação de dividendos ao longo de todo o seu ciclo de vida se tornam uma variável totalmente imprevisível.
O cerne do conflito está na desalocação de incentivos. Instituições financeiras tradicionais regulamentadas (detentoras de licença MTF) precisam de um serviço de contabilidade estilo SaaS, transparente e com tarifa fixa; já os nós de consenso da blockchain dependem da valorização do token e das receitas dinâmicas de Gas para manter a computação descentralizada e a segurança da produção de blocos. Se a autoridade oficial, por meio de parâmetros na cadeia, reduzir rigidamente as taxas de compensação em conformidade para agradar os corretores tradicionais, o modelo econômico dos nós de validação será severamente enfraquecido; inversamente, se deixar o jogo de mercado elevar os custos de compensação, os ativos financeiros tradicionais simplesmente não estarão dispostos a tornar rotineira a migração da lógica central de transferência para a cadeia.
Ainda mais preocupante é o risco de monopolização institucional da participação e da governança. Para atender às exigências europeias de responsabilização regulatória por lavagem de dinheiro e eventos do tipo “cisne negro”, os nós que participam da validação do bloco central do DuskDS inevitavelmente precisam passar por verificação de credenciais. Isso faz com que o mecanismo PoS nativo se desloque gradualmente para uma coalizão de poucos nós que possuam licenças para moeda fiduciária e capacidade de auditoria de conformidade. Quando a participação do investidor comum se transforma apenas em uma ferramenta de rendimento, e quando o poder discricionário real das regras de consenso é concentrado nos nós institucionais, a rede está, afinal, construindo uma infraestrutura aberta de finanças descentralizadas, ou está usando o Web3 para embalar uma intranet de compensação tradicional com barreiras ainda mais altas?
A conformidade financeira não significa que se possa ignorar a “involução” na economia do token subjacente. Quando o ativo nativo precisa, ao mesmo tempo, atuar como combustível de uma blockchain resistente à censura e como lubrificante de liquidação estável sob forte regulação, a lógica de captura de valor de ambos dificilmente se manterá compatível por muito tempo dentro de um mesmo modelo de token.
#dusk $DUSK @Dusk $ZEC
5
1.2k
·
--
Eu reli minuciosamente aquela parte da documentação técnica sobre ambientes de dupla execução e descobri um design ainda mais profundo.
Por um lado, a oficial enfatiza a privacidade nativa baseada no modelo Phoenix (Zedger), alcançada ao ocultar UTXO e provas de conhecimento zero, protegendo a confidencialidade no nível do protocolo; por outro, para aproveitar o incentivo de desenvolvedores do ecossistema Ethereum, também lançou o DuskEVM (Hedger), compatível com Solidity. Porém, a própria oficial já admitiu na divulgação técnica: pelas limitações da estrutura do modelo de contas, torna-se difícil para o ambiente EVM atingir uma anonimidade e privacidade tão completas quanto as do UTXO nativo subjacente.
Isso coloca os desenvolvedores num beco desconfortável. Se quiser economizar e usar a cadeia de ferramentas EVM já madura, terá de aceitar concessões na profundidade de privacidade e de conformidade; se quiser ter uma privacidade nativa, auditável e “no capricho”, então é preciso encarar o DuskVM nativo, que tem uma barreira mais alta. O resultado é uma tensão direta entre “pegar no que funciona” e “querer o que é autêntico” no nível da arquitetura.
Observando também a lógica de staking de nós e governança de rede, essa sensação de cisão fica ainda mais evidente. Atualmente, a rede roda por meio do consenso de Succinct Attestation; nós comuns com 1.000 tokens de staking já podem se tornar validadores (Provisioner) para participar da produção de blocos. A barreira descentralizada para produzir blocos parece acessível ao público em geral, mas os canais de ativos RWA mais valiosos — além da integração de licenças NPEX e da validação de identidades em conformidade — ficam rigidamente sob controle de instituições.
Isso cria uma situação bem peculiar: os varejistas, na camada mais baixa, colocam tokens de forma bem obediente para bancar os custos de segurança da rede; já a camada de transações em conformidade, que realmente gera fluxo de caixa e prêmios de preço, tem regras de acesso e distribuição de retornos que seguem exatamente o modelo tradicional de banco de investimento. A base é um PoS sem permissão; o topo é um clube financeiro fortemente permissionado. Como essas duas lógicas vão fechar o ciclo na captura de valor do token no futuro?
A narrativa de conformidade é, sem dúvida, sedutora, e o arcabouço MiCA da Europa também abre bastante espaço de imaginação para cadeias compatíveis. Mas, na minha visão, apenas fazer alguns ZK proofs “na base” não basta. Se desenvolvedores no ecossistema não conseguirem encontrar um equilíbrio entre compatibilidade com EVM e privacidade nativa, e se pessoas comuns segurando tokens só conseguirem observar instituições brincando em canais exclusivos fora da cadeia, então essas vantagens técnicas dificilmente se converterão espontaneamente em vitalidade contínua on-chain.
Continuarei acompanhando seu progresso técnico, mas antes de apostar dinheiro de verdade, é preciso arrancar primeiro as farpas lógicas.
#dusk $DUSK @Dusk_Foundation $ETH
Eu reli minuciosamente aquela parte da documentação técnica sobre ambientes de dupla execução e descobri um design ainda mais profundo.
Por um lado, a oficial enfatiza a privacidade nativa baseada no modelo Phoenix (Zedger), alcançada ao ocultar UTXO e provas de conhecimento zero, protegendo a confidencialidade no nível do protocolo; por outro, para aproveitar o incentivo de desenvolvedores do ecossistema Ethereum, também lançou o DuskEVM (Hedger), compatível com Solidity. Porém, a própria oficial já admitiu na divulgação técnica: pelas limitações da estrutura do modelo de contas, torna-se difícil para o ambiente EVM atingir uma anonimidade e privacidade tão completas quanto as do UTXO nativo subjacente.
Isso coloca os desenvolvedores num beco desconfortável. Se quiser economizar e usar a cadeia de ferramentas EVM já madura, terá de aceitar concessões na profundidade de privacidade e de conformidade; se quiser ter uma privacidade nativa, auditável e “no capricho”, então é preciso encarar o DuskVM nativo, que tem uma barreira mais alta. O resultado é uma tensão direta entre “pegar no que funciona” e “querer o que é autêntico” no nível da arquitetura.
Observando também a lógica de staking de nós e governança de rede, essa sensação de cisão fica ainda mais evidente. Atualmente, a rede roda por meio do consenso de Succinct Attestation; nós comuns com 1.000 tokens de staking já podem se tornar validadores (Provisioner) para participar da produção de blocos. A barreira descentralizada para produzir blocos parece acessível ao público em geral, mas os canais de ativos RWA mais valiosos — além da integração de licenças NPEX e da validação de identidades em conformidade — ficam rigidamente sob controle de instituições.
Isso cria uma situação bem peculiar: os varejistas, na camada mais baixa, colocam tokens de forma bem obediente para bancar os custos de segurança da rede; já a camada de transações em conformidade, que realmente gera fluxo de caixa e prêmios de preço, tem regras de acesso e distribuição de retornos que seguem exatamente o modelo tradicional de banco de investimento. A base é um PoS sem permissão; o topo é um clube financeiro fortemente permissionado. Como essas duas lógicas vão fechar o ciclo na captura de valor do token no futuro?
A narrativa de conformidade é, sem dúvida, sedutora, e o arcabouço MiCA da Europa também abre bastante espaço de imaginação para cadeias compatíveis. Mas, na minha visão, apenas fazer alguns ZK proofs “na base” não basta. Se desenvolvedores no ecossistema não conseguirem encontrar um equilíbrio entre compatibilidade com EVM e privacidade nativa, e se pessoas comuns segurando tokens só conseguirem observar instituições brincando em canais exclusivos fora da cadeia, então essas vantagens técnicas dificilmente se converterão espontaneamente em vitalidade contínua on-chain.
Continuarei acompanhando seu progresso técnico, mas antes de apostar dinheiro de verdade, é preciso arrancar primeiro as farpas lógicas.
#dusk $DUSK @Dusk $ETH
4
8
327
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone