
DVA ANALYTICAL RESEARCH
Carteira Europeia de Identidade Digital: o que vai mudar para os cidadãos da UE após 24 de dezembro de 2026
ARTIGO ANALÍTICO E INFORMATIVO · 19 DE NOVEMBRO DE 2026
Uma data que está a mudar a infraestrutura digital da Europa
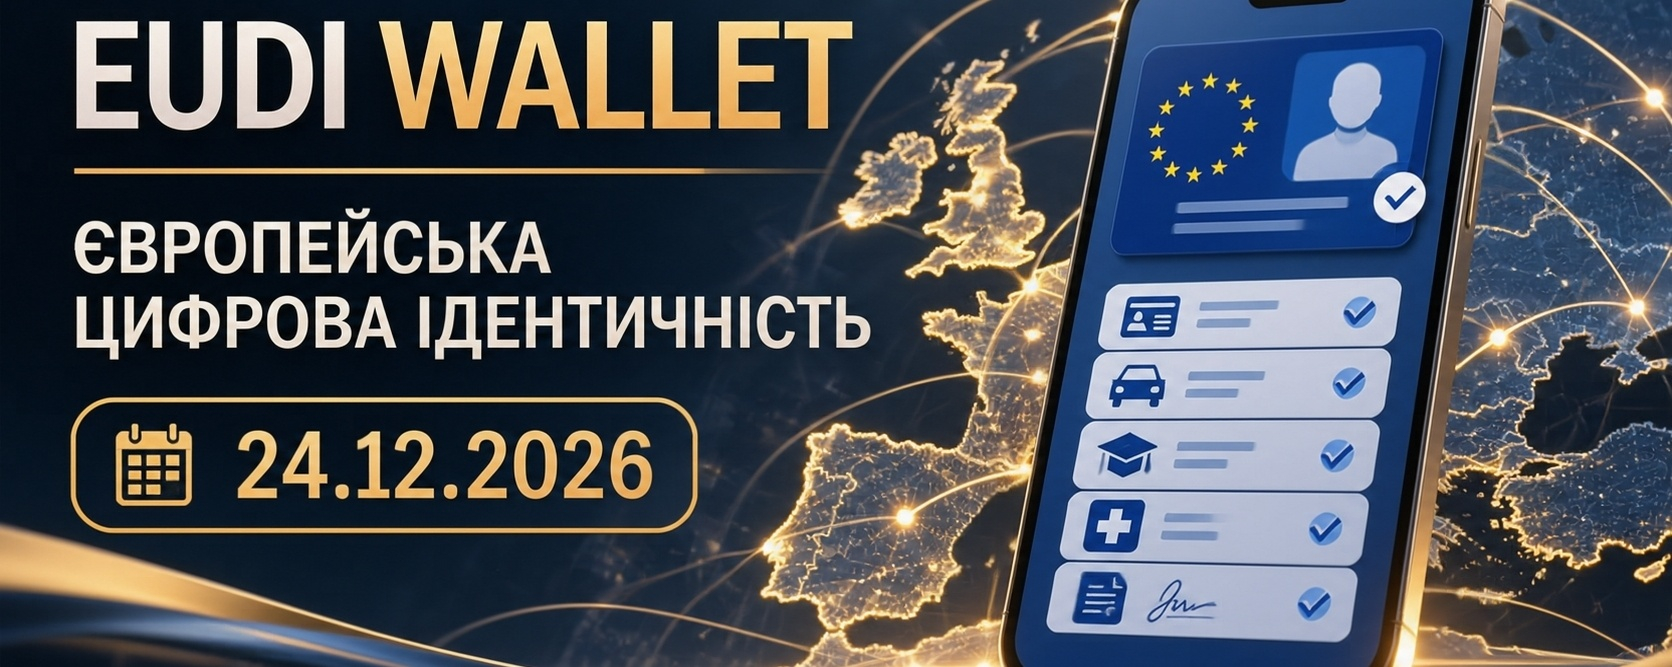
24 de dezembro de 2026 é uma data importante para a transformação digital da União Europeia. Até essa data, os Estados-Membros devem disponibilizar pelo menos uma carteira europeia de identidade digital — European Digital Identity Wallet, ou EUDI Wallet.
Não se trata simplesmente do aparecimento de mais uma aplicação móvel. A UE está a criar uma infraestrutura jurídica e técnica comum que deverá permitir às pessoas confirmar a sua identidade, apresentar documentos digitais, comprovar que possuem determinados direitos ou qualificações e utilizar serviços públicos e privados em diferentes países europeus.
Mas, por trás da conveniência, coloca-se uma questão muito mais ampla: quem controlará a identidade digital, que dados as organizações poderão obter e até que ponto a privacidade do utilizador será real?
1. De onde vem a data de 24 de dezembro de 2026
A base jurídica da EUDI Wallet é o Regulamento (UE) 2024/1183 do Parlamento Europeu e do Conselho, de 11 de abril de 2024. Este alterou o anterior Regulamento eIDAS n.º 910/2014 e lançou as bases para o novo sistema europeu de identidade digital.
O regulamento entrou em vigor em 20 de maio de 2024.
No entanto, a própria lei definiu princípios gerais, enquanto os requisitos técnicos para o funcionamento das carteiras seriam detalhados em atos de execução específicos da Comissão Europeia.
O principal conjunto de atos relevantes foi publicado em dezembro de 2024 e entrou em vigor em 24 de dezembro de 2024.
O artigo 5a do regulamento prevê que os Estados-Membros devem assegurar a disponibilidade da EUDI Wallet no prazo de 24 meses após a entrada em vigor dos atos de execução relevantes.
Daí a data: 24 de dezembro de 2026.
É importante compreender corretamente o significado jurídico deste prazo: o Estado deve garantir a disponibilidade da carteira, não obrigar todos os cidadãos a instalá-la nem transferir automaticamente todos os serviços públicos para o novo sistema.
1. O que é a EUDI Wallet
A EUDI Wallet é uma ferramenta digital para armazenar, apresentar e verificar credenciais digitais de identidade e outros atributos do utilizador.
Pode reunir:
· dados de identificação digitais;
· carta de condução;
· diplomas e qualificações académicas;
· certificados profissionais;
· determinados documentos médicos e receitas;
· outras credenciais eletrónicas previstas pelo sistema;
· a possibilidade de criar assinaturas eletrónicas com valor jurídico.
Isto não significa que todos os documentos enumerados estejam disponíveis em todos os países desde o primeiro dia. A sua disponibilização depende dos sistemas nacionais, das organizações emissoras, da preparação técnica e dos casos de utilização específicos.
A principal diferença em relação a um repositório digital comum é a possibilidade de não apenas apresentar um ficheiro, mas também verificar criptograficamente a sua origem, integridade e validade.
1. Como funcionará no dia a dia
Imaginemos algumas situações práticas.
Confirmação da idade. Ao comprar um produto sujeito a restrições de idade, o utilizador poderá eventualmente confirmar que já completou 18 anos sem revelar a data de nascimento completa.
Emprego. Um candidato poderá apresentar uma credencial digital de um diploma ou de uma qualificação profissional, que o empregador poderá verificar.
Serviços bancários. Ao abrir uma conta ou passar por um processo de identificação, o utilizador poderá apresentar as credenciais de identidade necessárias através de uma carteira digital compatível.
Viagens. Os documentos digitais podem facilitar a confirmação da identidade e de determinados direitos em situações transfronteiriças, se os sistemas e serviços relevantes permitirem esse tipo de interação.
Serviços públicos. A confirmação da identidade, a apresentação de documentos e a assinatura de pedidos podem tornar-se mais simples em diferentes sistemas públicos da UE.
Isto não significa que o passaporte, o documento de identificação físico ou outros documentos percam automaticamente a validade. A carteira digital deve complementar os meios existentes de confirmação da identidade.
1. Controlo dos dados: a característica tecnológica mais importante
Uma das ideias fundamentais da EUDI Wallet é minimizar a divulgação de dados pessoais.
O modelo tradicional prevê muitas vezes a transmissão de um documento completo, embora a organização precise apenas de uma característica.
Por exemplo, para confirmar a maioridade, nem sempre é necessário saber a data de nascimento exata, o endereço ou o nome completo da pessoa.
Num sistema digital, é possível organizar a transmissão apenas do atributo necessário.
Esta abordagem chama-se divulgação seletiva de dados (selective disclosure).
Alguns mecanismos técnicos podem utilizar Zero-Knowledge Proofs (ZKP), ou provas de conhecimento zero. Permitem confirmar uma afirmação sem revelar os dados originais em que ela se baseia.
No entanto, há uma importante ressalva técnica: nem todos os cenários de divulgação seletiva utilizam necessariamente ZKP. São mecanismos diferentes, que podem ser aplicados em função do tipo de confirmação digital e do protocolo.
Também é necessário distinguir o controlo dos dados na própria carteira do tratamento da informação pela organização que recebeu a confirmação. Após uma transmissão lícita de dados, a organização pode ter a obrigação de os conservar nos termos da lei.
Assim, a carteira não significa que todos os rastos digitais desapareçam automaticamente.
1. A utilização será obrigatória?
Não. O regulamento estabelece expressamente que a utilização da EUDI Wallet é voluntária.
O artigo 5a(15) prevê que a recusa da carteira digital não deve limitar nem prejudicar o acesso de uma pessoa a serviços públicos ou privados, ao mercado de trabalho ou à liberdade de exercer uma atividade empresarial.
Devem continuar disponíveis outros meios de identificação e autenticação.
Esta é uma garantia jurídica fundamental.
No entanto, a utilização voluntária não significa que a identificação digital permanecerá uma parte invisível da economia. Quanto mais organizações integrarem o novo sistema, mais este poderá tornar-se um meio habitual e conveniente de confirmar a identidade.
Por isso, a voluntariedade efetiva deve ser avaliada não só pelo texto da lei, mas também pela disponibilidade prática de alternativas.
1. EUDI Wallet e carteira de criptomoedas são sistemas diferentes
Isto é importante para compreender a economia digital.
A EUDI Wallet não é uma carteira de criptomoedas. Não se destina a armazenar BTC, ETH ou USDT, nem a gerir chaves privadas de blockchain.
A sua principal finalidade é a identidade digital, a autenticação e a confirmação de atributos.
Uma carteira de criptomoedas, por outro lado, permite aceder a ativos digitais por meio de chaves privadas ou de outros mecanismos de controlo.
Ao mesmo tempo, estes sistemas podem interagir.
Por exemplo, uma corretora de criptomoedas, uma plataforma financeira ou um serviço de ativos tokenizados pode utilizar a EUDI Wallet para confirmar a identidade do cliente, se o cenário em questão for permitido pela legislação e pela infraestrutura técnica.
Mas a confirmação da identidade não significa a confirmação automática da propriedade de um criptoativo.
Identidade — quem és.
Atributo — o que podes comprovar.
Propriedade — o que possuis ou controlas.
Estas são três categorias jurídicas e técnicas diferentes.
1. O objetivo económico e político da União Europeia
A EUDI Wallet não se destina apenas a facilitar a vida dos cidadãos.
Para a UE, é um projeto de infraestrutura que deverá:
· reduzir a fragmentação dos sistemas nacionais de identificação;
· facilitar as operações públicas e comerciais transfronteiriças;
· reduzir os custos de verificação de clientes;
· criar regras comuns de confiança nos documentos digitais;
· apoiar o desenvolvimento de serviços digitais e da economia dos dados;
· reduzir a dependência de soluções nacionais incompatíveis e de plataformas fechadas.
Para as empresas, trata-se de um potencial novo canal para identificar clientes e verificar documentos.
Para o Estado, é uma ferramenta de interoperabilidade e administração digital.
Para o cidadão, é a possibilidade de gerir as suas próprias credenciais digitais.
Mas os interesses destas três partes nem sempre coincidem. As empresas querem verificar os clientes rapidamente, o Estado procura fiabilidade e cumprimento das regras, e os cidadãos querem privacidade, conveniência e divulgação mínima de dados.
É o equilíbrio entre estes interesses que determinará a qualidade efetiva do sistema.
1. Riscos que não podem ser ignorados
1. Cibersegurança. O comprometimento de um dispositivo, o software malicioso, o roubo de credenciais ou erros de implementação podem criar riscos para a identidade digital.
1. Perda do dispositivo. São necessários procedimentos fiáveis para recuperar o acesso, bloquear o dispositivo e voltar a confirmar a identidade.
1. Recolha excessiva de dados. Mesmo que a carteira transmita o mínimo de informação, a organização recetora pode exigir mais dados do que os necessários para um serviço específico. O RGPD e a supervisão das organizações recetoras são importantes neste contexto.
1. Exclusão digital. As pessoas sem um smartphone moderno, acesso estável à Internet ou competências digitais suficientes não devem perder o acesso aos serviços.
1. Erros e documentos inválidos. Um atributo digital emitido incorretamente ou revogado pode causar problemas ao utilizador. São necessários procedimentos claros de correção e recurso.
1. Concentração da confiança. Se uma parte significativa dos processos sociais e comerciais depender da identificação digital, a fiabilidade dos seus fornecedores e a supervisão destes tornam-se estrategicamente importantes.
1. Responsabilidade. O sistema envolve emissores de documentos, fornecedores de carteiras, organizações que verificam documentos e autoridades públicas. É importante perceber quem é responsável por dados incorretos, fugas de informação, tratamento ilegal ou recusa de prestação de serviços.
A existência de normas e certificação reduz os riscos, mas não os elimina por completo.
1. Estarão todos os países da UE preparados?
A obrigação formal é comum, mas o nível de preparação nacional varia.
Os países da UE diferem quanto a:
· nível de desenvolvimento dos documentos de identificação digitais nacionais;
· organização dos registos públicos;
· infraestrutura técnica;
· modelos de gestão de documentos digitais;
· preparação do setor privado;
· procedimentos de certificação de cibersegurança.
Em 2026, a Comissão Europeia continuou a atualizar os requisitos técnicos e os atos de execução. A ENISA também apoia a elaboração de sistemas nacionais de certificação das carteiras.
Isto significa que é necessário distinguir três etapas diferentes:
1. Existência de uma aplicação nacional ou de um protótipo.
2. Interoperabilidade técnica com os requisitos da EUDI.
3. Conformidade com os requisitos jurídicos, certificação e preparação para utilização efetiva.
O sucesso na primeira etapa não prova que as duas etapas seguintes estejam automaticamente concluídas.
Em novembro de 2026, a Comissão Europeia continua a publicar atualizações sobre atos de execução, normas e interoperabilidade técnica. Por isso, não se deve afirmar, sem verificação específica, que todas as carteiras nacionais estão totalmente certificadas.
1. Ucrânia: que lugar ocupamos neste sistema?
A Ucrânia não é membro da União Europeia, pelo que o prazo de 24 de dezembro de 2026 não constitui uma obrigação jurídica direta para a Ucrânia enquanto Estado-Membro.
No entanto, a infraestrutura digital ucraniana é importante para a integração europeia.
A Ucrânia já tem experiência em identificação digital através da Diia, de documentos eletrónicos e de registos públicos.
Os projetos-piloto europeus de grande escala sobre identidade digital envolveram a Ucrânia, juntamente com países da UE e parceiros do Espaço Económico Europeu.
Esta é uma área importante de cooperação técnica, mas participar em testes não equivale ao reconhecimento automático de todos os documentos digitais ucranianos na UE.
Para garantir a plena interoperabilidade, são necessários acordos jurídicos, confiança nas fontes de dados, normas técnicas, verificação dos emissores e procedimentos de reconhecimento.
A Diia ucraniana e a EUDI Wallet não são produtos equivalentes. A sua interoperabilidade dependerá de futuros trabalhos técnicos e jurídicos.
Para a Ucrânia, não se trata apenas de uma aplicação móvel. Trata-se da interoperabilidade dos registos públicos, da confiança nos documentos digitais e da possibilidade de os cidadãos utilizarem serviços europeus sem barreiras administrativas desnecessárias.
1. O que mudará depois de 2026
24 de dezembro de 2026 marca o início de uma nova etapa, não a conclusão de todo o processo.
Os próximos anos determinarão em que medida as carteiras serão integradas nos serviços públicos e privados.
Uma disposição jurídica específica diz respeito aos prestadores privados de serviços para os quais a legislação ou as obrigações contratuais exigem uma autenticação reforçada dos utilizadores.
Nos termos do artigo 5f(2), determinadas organizações privadas devem aceitar a EUDI Wallet, a pedido voluntário do utilizador, o mais tardar 36 meses após a entrada em vigor dos atos de execução relevantes. As microempresas e as pequenas empresas estão excluídas deste requisito específico.
Separadamente, o artigo 5f(3) estabelece requisitos para as plataformas em linha de muito grande dimensão abrangidas pela definição do DSA que exijam a autenticação dos utilizadores: devem permitir a utilização da EUDI Wallet quando tal for solicitado pelo utilizador.
Isto não significa que todos os sítios Web, bancos ou lojas sejam obrigados a aceitar a carteira segundo as mesmas regras.
Os casos de utilização poderão alargar-se gradualmente aos setores da banca, educação, saúde, transportes, telecomunicações e a outros.
1. Identidade digital não é o mesmo que propriedade digital
Esta é uma distinção fundamental que importa compreender no contexto da futura economia digital.
A EUDI Wallet ajuda a pessoa a confirmar quem é, que documentos possui e que atributos pode comprovar.
Mas, por si só, não garante direitos de propriedade sobre um ativo, não assegura o controlo de uma conta bancária e não substitui as chaves privadas de uma carteira de criptomoedas.
A identidade digital pode ser necessária para aceder a serviços financeiros, mas não equivale à independência financeira.
No que respeita à propriedade digital, são importantes outras questões: quem controla o ativo, quem tem o direito de alterar os registos, se a propriedade pode ser transferida, como são protegidas as chaves e que mecanismos jurídicos reconhecem esse direito.
Por isso, a futura infraestrutura digital deve ser avaliada não só pela conveniência da identificação, mas também pela medida em que protege os direitos das pessoas.
FACTO • VERIFICAÇÃO • DECISÃO
FACTO
A União Europeia está a passar de sistemas nacionais de identificação digital fragmentados para uma infraestrutura jurídica e técnica comum.
VERIFICAÇÃO
A EUDI Wallet dispõe de garantias jurídicas quanto à utilização voluntária, à minimização da divulgação de dados e à existência de meios alternativos de acesso aos serviços. No entanto, o nível efetivo de privacidade e segurança dependerá da implementação técnica, da certificação, da supervisão das organizações e da aplicação prática da legislação.
DECISÃO
Os cidadãos devem compreender exatamente que dados estão a transmitir, a quem, para que finalidade e com que fundamento jurídico.
As empresas devem preparar-se para a interoperabilidade com a infraestrutura digital europeia.
O Estado deve garantir não só a disponibilidade tecnológica, mas também a proteção dos direitos dos cidadãos, meios alternativos de acesso aos serviços e uma atribuição transparente de responsabilidades entre os participantes no sistema.
O verdadeiro critério de sucesso não é o número de carteiras digitais instaladas, mas a preservação do direito à privacidade, do acesso alternativo aos serviços e do controlo sobre os próprios dados.
DVA — factos sem sensacionalismo.
Primeiro, mudanças na forma de pensar. Política, psicologia e finanças sem ilusões.
Preservar valores e tempo.
Material analítico. Não constitui aconselhamento jurídico.
Telega: DVA_Community
Principais fontes primárias para verificação
1. "Regulamento (UE) 2024/1183 — EUR-Lex" (https://eur-lex.europa.eu/eli/reg/2024/1183/oj)
2. "Comissão Europeia — Identidade Digital Europeia" (https://commission.europa.eu/topics/digital-economy-and-society/european-digital-identity_en)
3. "Comissão Europeia — estado dos atos de execução" (https://ec.europa.eu/digital-building-blocks/sites/spaces/EUDIGITALIDENTITYWALLET/pages/915931811/The+European+Digital+Identity+Regulation)
4. "Architecture and Reference Framework — versão 3.0.0" (https://eudi.dev/3.0.0/)
5. "Comissão Europeia — perguntas frequentes sobre a EUDI Wallet" (https://ec.europa.eu/digital-building-blocks/sites/pages/viewpage.action?pageId=949256541)
6. "ENISA — certificação de carteiras digitais" (https://www.enisa.europa.eu/news/enisa-advances-the-certification-of-eu-digital-wallets)
7. "EUDI Wallets Launchpad 2026 — testes técnicos" (https://ec.europa.eu/digital-building-blocks/sites/spaces/EUDIGITALIDENTITYWALLET/pages/989397497/Launchpad+Testing+2026)
8. "Comissão Europeia — State of the Digital Decade 2026" (https://digital-strategy.ec.europa.eu/en/policies/2026-state-digital-decade-package)