A euforia com as memórias está a todo vapor, mas hoje o Morgan Stanley jogou um balde de água fria.
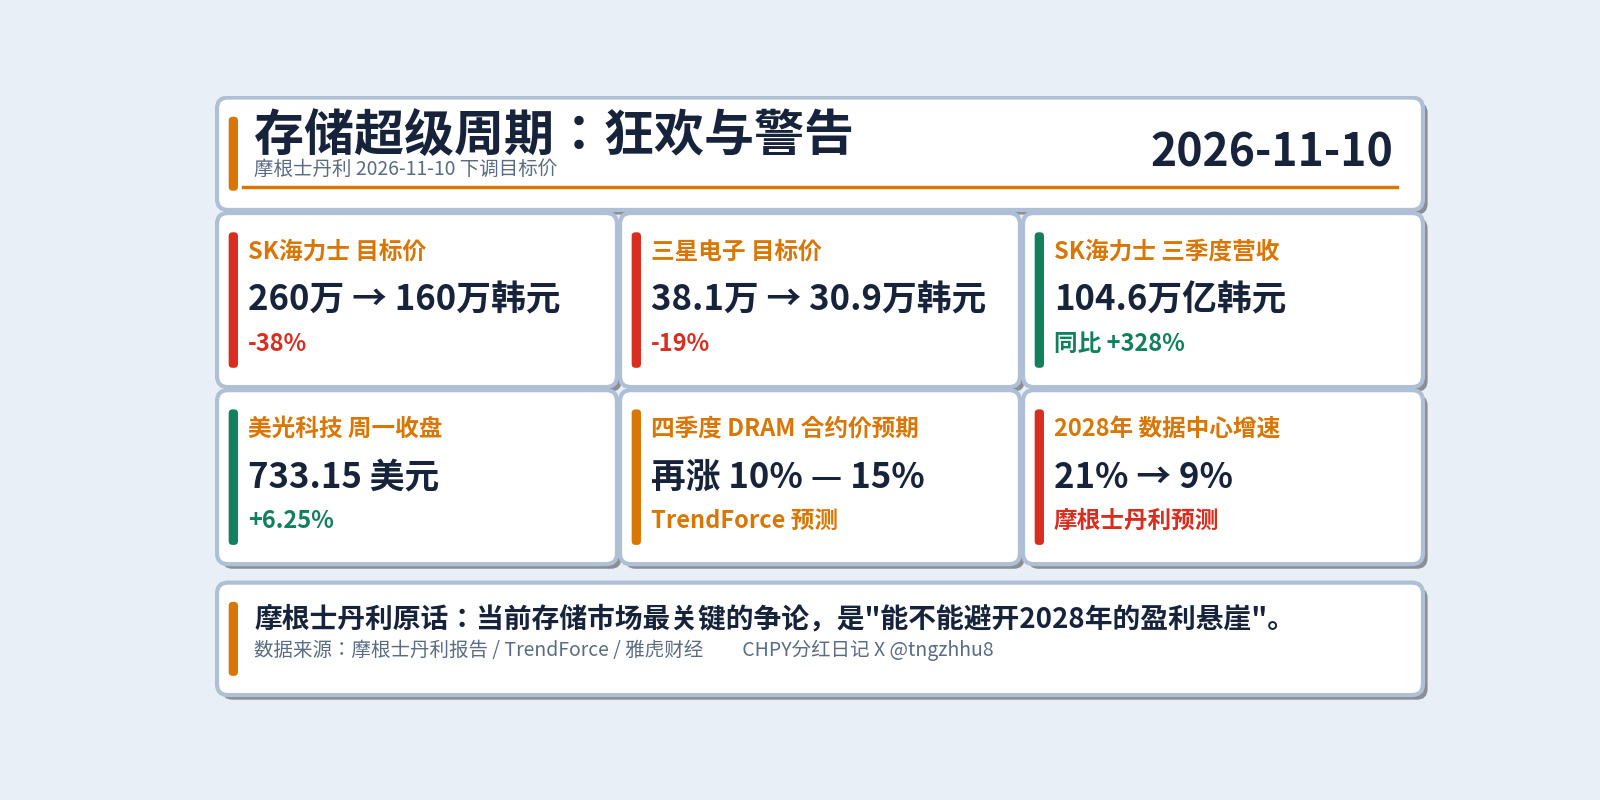
Hoje, às 13h44, o Morgan Stanley publicou o relatório “Semicondutores de memória — questões fundamentais após as eleições de meio de mandato nos EUA”: por um lado, elevou as previsões de lucro operacional para o próximo ano da Samsung Electronics e da SK Hynix (+9% e +13%, respectivamente); por outro, reduziu drasticamente os preços-alvo das duas empresas — o da SK Hynix caiu de 2,6 milhões de won para 1,6 milhão de won, uma redução de 38%; o da Samsung Electronics, de 381 mil won para 309 mil won, uma queda de 19%. A recomendação de compra foi mantida, mas o corte atingiu as avaliações.
O alerta veio na hora certa, porque os números do terceiro trimestre foram realmente impressionantes: a SK Hynix registrou receita trimestral de 104,6 trilhões de won, alta anual de 328%, e margem operacional de 80%; a Samsung Electronics teve receita recorde de 195,3 trilhões de won, e a divisão de chips cresceu 15% em relação ao trimestre anterior. A empresa de pesquisa de mercado TrendForce prevê que, no quarto trimestre, os preços contratuais das memórias DRAM subam mais 10% a 15%, e os das memórias flash NAND, 15% a 20%. A Micron Technology subiu 6,25% na segunda-feira, fechando a US$ 733,15, e chegou a acumular alta de mais de 193% no ano. A própria SK Hynix afirmou que a escassez deve durar pelo menos até 2030.
A preocupação do Morgan Stanley não é com o próximo ano, mas com 2028. Nas palavras do relatório, a principal questão em debate no mercado de memórias é “se será possível evitar o precipício dos lucros em 2028”. Há três motivos: primeiro, novas fábricas começarão a operar a partir do fim de 2027, aumentando a oferta; segundo, depois das eleições de meio de mandato nos EUA, alguns projetos de construção de data centers foram adiados — cerca de 5 gigawatts em projetos passaram de 2028 para 2029 —, e a previsão de crescimento da capacidade global adicional de data centers em 2028 foi cortada de 21% para 9%; terceiro, os fabricantes chineses estão ampliando a produção e a concorrência em memórias de alta largura de banda está se intensificando. O relatório reduziu a previsão de margem operacional da SK Hynix em memórias de alta largura de banda para 2027–2028, de 78%–80% para cerca de 70%, e cortou a margem operacional média de 2029–2035 de 53% para 28%.
A cadeia de transmissão é bastante clara: os data centers de inteligência artificial estão absorvendo a capacidade global de produção de memórias; cada gigabyte de memória de alta largura de banda consome cerca de três vezes a capacidade de wafers de uma memória DRAM convencional; Samsung Electronics, SK Hynix e Micron Technology respondem juntas por mais de 90% da DRAM global. Quando a capacidade de produção é desviada, as memórias para o mercado consumidor ficam escassas e ficam mais caras; os preços mais altos, por sua vez, impulsionam os lucros e as ações das três empresas. No curto prazo, essa cadeia continua intacta: o CEO da Apple, John Ternus, disse há pouco, durante a teleconferência de resultados, que a atual alta nos preços das memórias é “sem precedentes” e que os preços continuarão subindo depois de dezembro; mais de 75% da capacidade da Micron Technology para 2027 já está comprometida. O próprio Morgan Stanley também admite que elevou as previsões de lucro para o próximo ano.
A verdadeira divergência está no horizonte temporal. O maior perigo durante um ciclo de alta de preços não é a alta parar, mas todos concluírem ao mesmo tempo que ela nunca vai parar e expandirem a produção juntos. Há uma frase no relatório do Morgan Stanley que vale a pena anotar: “Os preços das ações costumam se antecipar aos fundamentos, e existe o risco de revisão para baixo das previsões de lucro à medida que a oferta alcança a demanda e os investimentos em infraestrutura de inteligência artificial desaceleram.” Em termos simples: os preços das ações já incorporam lucros elevados depois de 2028; quando a oferta aumentar e a demanda desacelerar, o duplo golpe de queda nos lucros e nas avaliações pode chegar muito mais rápido do que a alta dos preços. O analista Sean Kim não é o primeiro a prever um inverno: publicou “Memórias, o inverno chegou” em 2021 e, em 2024, também reduziu drasticamente os preços-alvo por temores de excesso de oferta. Esta é a terceira vez.
Com os preços ainda subindo no curto prazo e um precipício à frente no longo prazo, esse tipo de mercado põe à prova a gestão das posições: é possível aproveitar os ganhos da alta de preços em 2026–2027, mas é preciso acompanhar 2028 como um verdadeiro divisor de águas — o ritmo de entrada em operação das novas fábricas, os investimentos de capital em data centers e as mudanças na participação de mercado da SK Hynix e da Samsung Electronics em memórias de alta largura de banda (a TrendForce prevê que, no próximo ano, a Samsung Electronics chegue a cerca de 39%, ultrapassando os aproximadamente 37% da SK Hynix). Uma mudança de rumo em qualquer um desses três fatores é sinal para reduzir posições. O índice de preços ao consumidor dos EUA de outubro, divulgado hoje às 21h30, e os resultados da CoreWeave após o fechamento do mercado vão primeiro fazer um check-up no entusiasmo com a infraestrutura de inteligência artificial.
O superciclo das memórias ainda não foi refutado, mas Wall Street já começou a precificar uma data de vencimento.
#存储超级周期 #AçõesdosEUA
Hoje, às 13h44, o Morgan Stanley publicou o relatório “Semicondutores de memória — questões fundamentais após as eleições de meio de mandato nos EUA”: por um lado, elevou as previsões de lucro operacional para o próximo ano da Samsung Electronics e da SK Hynix (+9% e +13%, respectivamente); por outro, reduziu drasticamente os preços-alvo das duas empresas — o da SK Hynix caiu de 2,6 milhões de won para 1,6 milhão de won, uma redução de 38%; o da Samsung Electronics, de 381 mil won para 309 mil won, uma queda de 19%. A recomendação de compra foi mantida, mas o corte atingiu as avaliações.
O alerta veio na hora certa, porque os números do terceiro trimestre foram realmente impressionantes: a SK Hynix registrou receita trimestral de 104,6 trilhões de won, alta anual de 328%, e margem operacional de 80%; a Samsung Electronics teve receita recorde de 195,3 trilhões de won, e a divisão de chips cresceu 15% em relação ao trimestre anterior. A empresa de pesquisa de mercado TrendForce prevê que, no quarto trimestre, os preços contratuais das memórias DRAM subam mais 10% a 15%, e os das memórias flash NAND, 15% a 20%. A Micron Technology subiu 6,25% na segunda-feira, fechando a US$ 733,15, e chegou a acumular alta de mais de 193% no ano. A própria SK Hynix afirmou que a escassez deve durar pelo menos até 2030.
A preocupação do Morgan Stanley não é com o próximo ano, mas com 2028. Nas palavras do relatório, a principal questão em debate no mercado de memórias é “se será possível evitar o precipício dos lucros em 2028”. Há três motivos: primeiro, novas fábricas começarão a operar a partir do fim de 2027, aumentando a oferta; segundo, depois das eleições de meio de mandato nos EUA, alguns projetos de construção de data centers foram adiados — cerca de 5 gigawatts em projetos passaram de 2028 para 2029 —, e a previsão de crescimento da capacidade global adicional de data centers em 2028 foi cortada de 21% para 9%; terceiro, os fabricantes chineses estão ampliando a produção e a concorrência em memórias de alta largura de banda está se intensificando. O relatório reduziu a previsão de margem operacional da SK Hynix em memórias de alta largura de banda para 2027–2028, de 78%–80% para cerca de 70%, e cortou a margem operacional média de 2029–2035 de 53% para 28%.
A cadeia de transmissão é bastante clara: os data centers de inteligência artificial estão absorvendo a capacidade global de produção de memórias; cada gigabyte de memória de alta largura de banda consome cerca de três vezes a capacidade de wafers de uma memória DRAM convencional; Samsung Electronics, SK Hynix e Micron Technology respondem juntas por mais de 90% da DRAM global. Quando a capacidade de produção é desviada, as memórias para o mercado consumidor ficam escassas e ficam mais caras; os preços mais altos, por sua vez, impulsionam os lucros e as ações das três empresas. No curto prazo, essa cadeia continua intacta: o CEO da Apple, John Ternus, disse há pouco, durante a teleconferência de resultados, que a atual alta nos preços das memórias é “sem precedentes” e que os preços continuarão subindo depois de dezembro; mais de 75% da capacidade da Micron Technology para 2027 já está comprometida. O próprio Morgan Stanley também admite que elevou as previsões de lucro para o próximo ano.
A verdadeira divergência está no horizonte temporal. O maior perigo durante um ciclo de alta de preços não é a alta parar, mas todos concluírem ao mesmo tempo que ela nunca vai parar e expandirem a produção juntos. Há uma frase no relatório do Morgan Stanley que vale a pena anotar: “Os preços das ações costumam se antecipar aos fundamentos, e existe o risco de revisão para baixo das previsões de lucro à medida que a oferta alcança a demanda e os investimentos em infraestrutura de inteligência artificial desaceleram.” Em termos simples: os preços das ações já incorporam lucros elevados depois de 2028; quando a oferta aumentar e a demanda desacelerar, o duplo golpe de queda nos lucros e nas avaliações pode chegar muito mais rápido do que a alta dos preços. O analista Sean Kim não é o primeiro a prever um inverno: publicou “Memórias, o inverno chegou” em 2021 e, em 2024, também reduziu drasticamente os preços-alvo por temores de excesso de oferta. Esta é a terceira vez.
Com os preços ainda subindo no curto prazo e um precipício à frente no longo prazo, esse tipo de mercado põe à prova a gestão das posições: é possível aproveitar os ganhos da alta de preços em 2026–2027, mas é preciso acompanhar 2028 como um verdadeiro divisor de águas — o ritmo de entrada em operação das novas fábricas, os investimentos de capital em data centers e as mudanças na participação de mercado da SK Hynix e da Samsung Electronics em memórias de alta largura de banda (a TrendForce prevê que, no próximo ano, a Samsung Electronics chegue a cerca de 39%, ultrapassando os aproximadamente 37% da SK Hynix). Uma mudança de rumo em qualquer um desses três fatores é sinal para reduzir posições. O índice de preços ao consumidor dos EUA de outubro, divulgado hoje às 21h30, e os resultados da CoreWeave após o fechamento do mercado vão primeiro fazer um check-up no entusiasmo com a infraestrutura de inteligência artificial.
O superciclo das memórias ainda não foi refutado, mas Wall Street já começou a precificar uma data de vencimento.
#存储超级周期 #AçõesdosEUA