COMO TESTEI
Separei cada leitura de funding em quintis e medi o retorno nas 72 horas seguintes dos valores mais altos em comparação com os mais baixos.
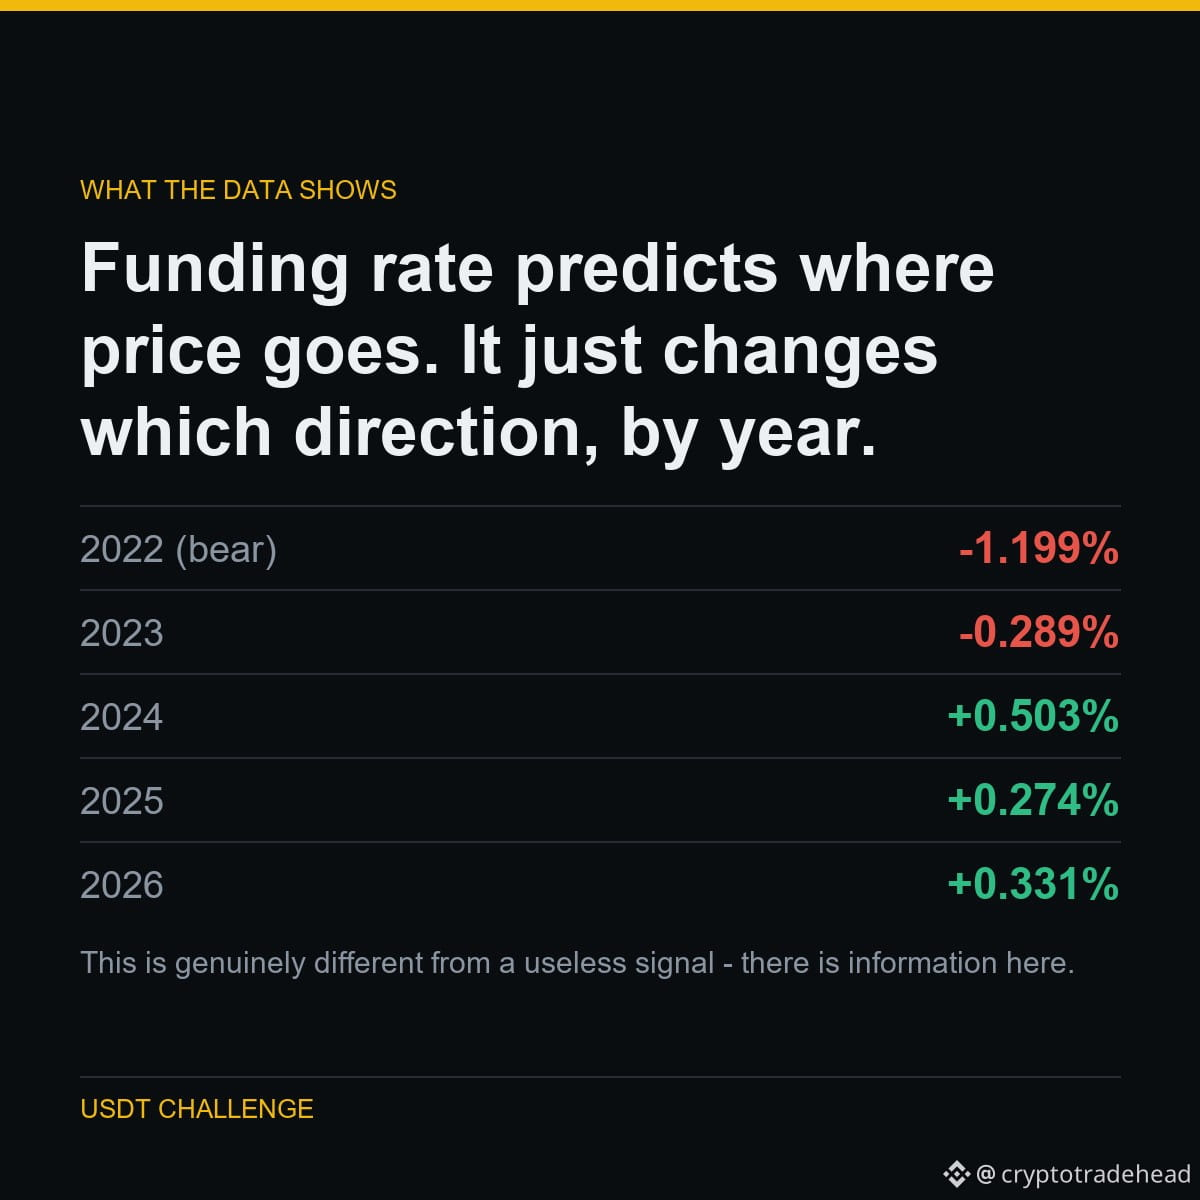
Em mercados de baixa, um funding alto antecedia retornos PIORES — posições compradas lotadas sendo espremidas. A partir de 2024, passou a anteceder retornos MELHORES — momentum.
O sinal é real. Seu sentido não é estável. Calculando a média de todos os anos, o resultado é -0.08%, abaixo dos 0.240% que custa operar.
OS NÚMEROS
2022 (baixa): -1.199%
2023: -0.289%
2024: +0.503%
2025: +0.274%
2026: +0.331%
Isso é realmente diferente de um sinal inútil — há informação aqui. Mas, para usá-lo, você precisaria saber de antemão qual é o regime de mercado, o mesmo problema circular que acaba com todo o resto.
Parte de um experimento público: de 5,063 USDT a 1,000,000 USDT, com todos os resultados publicados — inclusive os que me deixam mal na foto.
Executado em $BTC $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData
Separei cada leitura de funding em quintis e medi o retorno nas 72 horas seguintes dos valores mais altos em comparação com os mais baixos.
Em mercados de baixa, um funding alto antecedia retornos PIORES — posições compradas lotadas sendo espremidas. A partir de 2024, passou a anteceder retornos MELHORES — momentum.
O sinal é real. Seu sentido não é estável. Calculando a média de todos os anos, o resultado é -0.08%, abaixo dos 0.240% que custa operar.
OS NÚMEROS
2022 (baixa): -1.199%
2023: -0.289%
2024: +0.503%
2025: +0.274%
2026: +0.331%
Isso é realmente diferente de um sinal inútil — há informação aqui. Mas, para usá-lo, você precisaria saber de antemão qual é o regime de mercado, o mesmo problema circular que acaba com todo o resto.
Parte de um experimento público: de 5,063 USDT a 1,000,000 USDT, com todos os resultados publicados — inclusive os que me deixam mal na foto.
Executado em $BTC $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData