

Depois de analisar os resultados mais recentes e os gráficos diários da Tesla e da Meta, acho que essas duas empresas enfrentam desafios bem diferentes.
Ambas estão investindo no futuro, mas o cenário financeiro por trás desse crescimento é igualmente importante.
Tesla (US$ TSLA): a recuperação precisa se provar
A Tesla registrou receita de US$ 28,05 bilhões no terceiro trimestre, praticamente estável em relação ao mesmo período do ano anterior. O lucro operacional caiu 56%, para US$ 718 milhões, deixando a margem operacional em 2,6%.
O fluxo de caixa livre ficou em US$ 1,53 bilhão, o que é animador. A Tesla também reduziu sua previsão de despesas de capital para 2026: de mais de US$ 25 bilhões para mais de US$ 20 bilhões.
Ainda assim, a grande questão é se Robotáxi, IA e Optimus poderão, com o tempo, tornar-se fontes significativas de lucro.
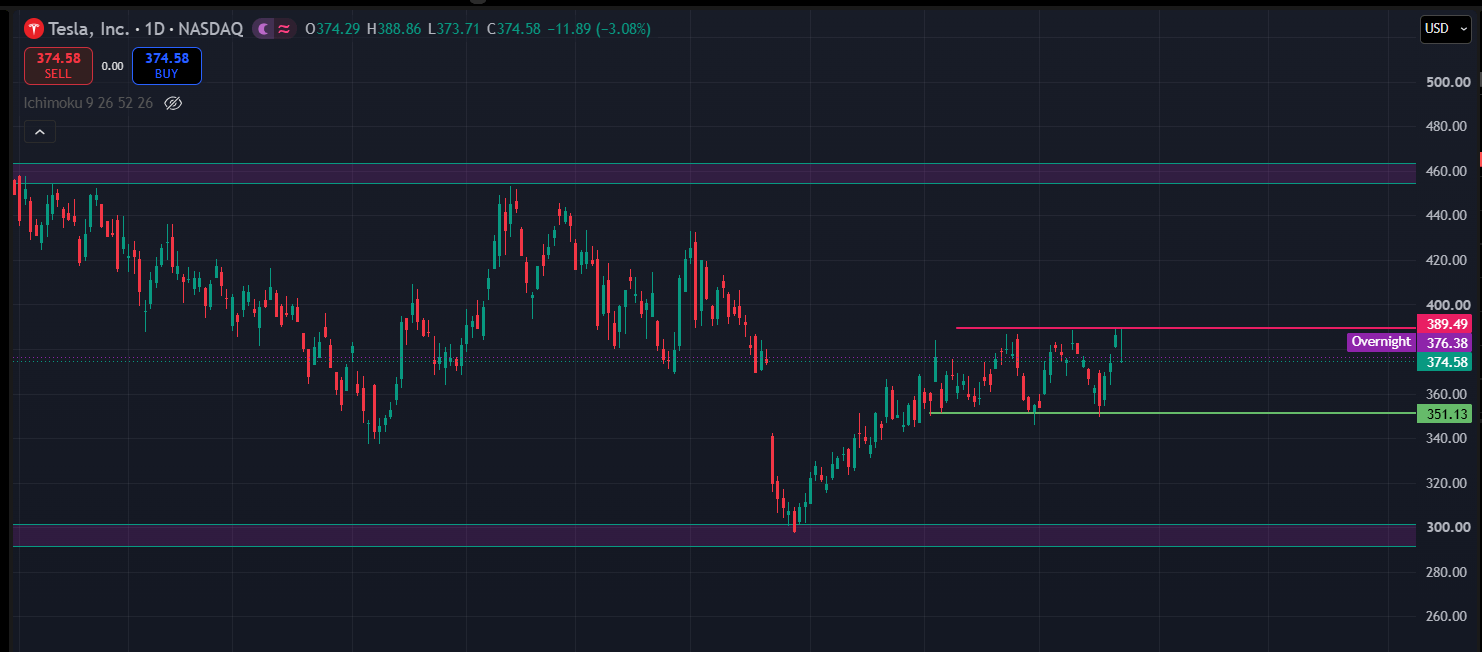
Observando o gráfico diário, a TSLA está sendo negociada em torno de US$ 375. A faixa de US$ 350–355 é o suporte que estou acompanhando, enquanto US$ 389–390 é a resistência imediata. Uma ruptura sustentada acima da resistência pode fortalecer a recuperação, mas uma rejeição nesse nível pode manter a ação oscilando dentro de uma faixa.
Meta (US$ META): receita sólida, custos de investimento em alta
A Meta registrou receita de US$ 64,6 bilhões no terceiro trimestre, alta de 26% em relação ao mesmo período do ano anterior. Seu negócio de publicidade continua apresentando forte crescimento.
O lucro operacional divulgado foi de US$ 12,99 bilhões, significativamente afetado por uma despesa jurídica de US$ 9,89 bilhões. Sem essa despesa, o lucro operacional teria sido de US$ 22,88 bilhões.
No entanto, o fluxo de caixa livre ficou negativo em US$ 2,12 bilhões, com o aumento das necessidades de investimento. Agora, a Meta precisa demonstrar que seus gastos com IA podem gerar retornos sustentáveis.
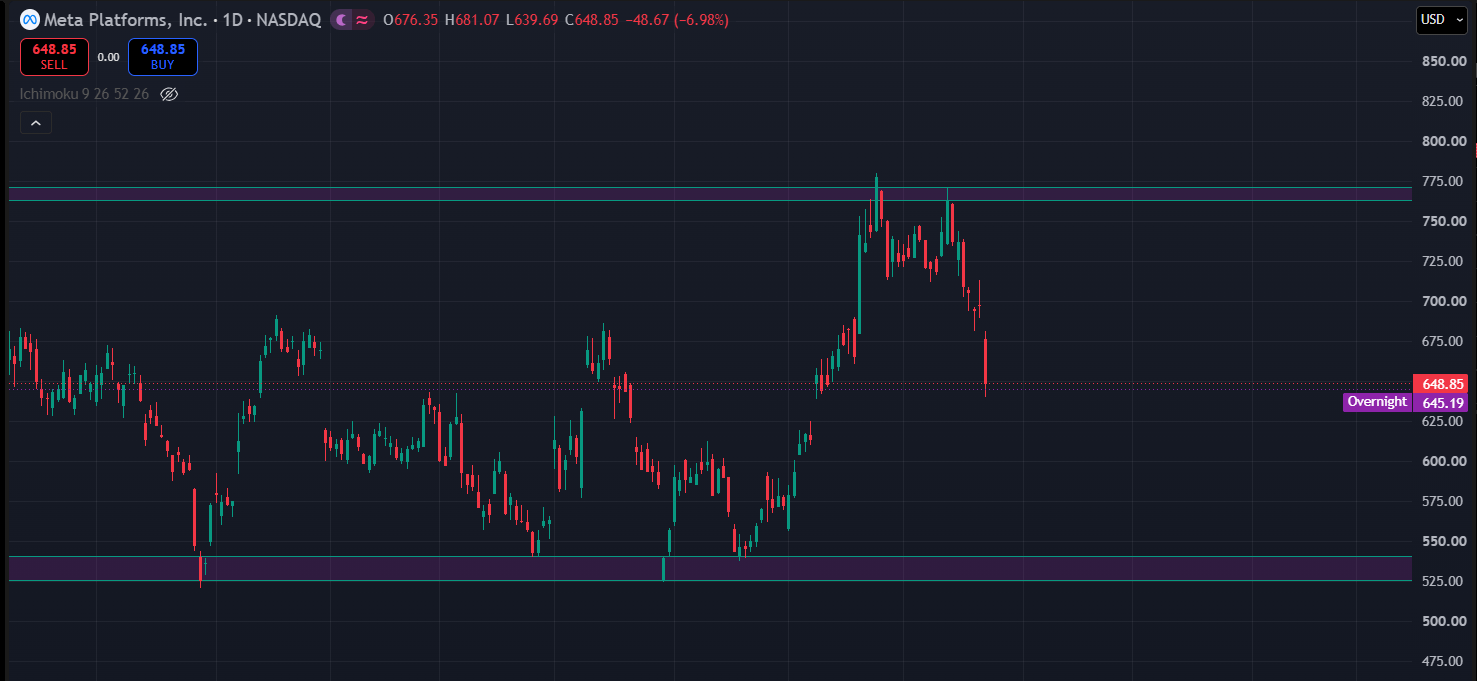
No gráfico diário, a META está sendo negociada em torno de US$ 649, após uma forte liquidação. A faixa de US$ 640–645 é o suporte de curto prazo a acompanhar. Se não se mantiver nesse nível, US$ 600 poderá entrar em jogo. Na alta, US$ 765–775 continua sendo uma importante zona de resistência.
Minha conclusão
A Meta tem hoje um motor de receita mais forte, enquanto a tese de investimento da Tesla depende mais da execução futura.
Eu não avaliaria nenhuma das empresas apenas com base nas manchetes sobre os resultados. Para a Tesla, a melhora das margens será importante. Para a Meta, vale acompanhar de perto o equilíbrio entre os gastos com IA e os retornos futuros.
Ambas têm planos ambiciosos, mas o verdadeiro teste é quanto valor esses investimentos acabarão gerando para os acionistas.
Se tivesse que escolher o que acompanhar a seguir, eu me concentraria na rentabilidade da Tesla e nos retornos dos investimentos em IA da Meta.
Qual empresa você acha que está mais bem posicionada para os próximos anos?
Análise pessoal de mercado, não é aconselhamento financeiro. Os níveis do gráfico são aproximados e podem mudar conforme a movimentação dos preços.
#Tesla #Meta #Resultados