

Quando o Bitcoin foi lançado, em 2009, sua promessa fundamental era uma democratização radical do dinheiro — uma rede ponto a ponto livre dos caprichos de intermediários centralizados. No entanto, dezessete anos depois, a realidade é bem diferente. Na prática, substituímos os bancos centrais tradicionais por uma nova classe de aristocratas digitais: as baleias cripto e as instituições de Wall Street.
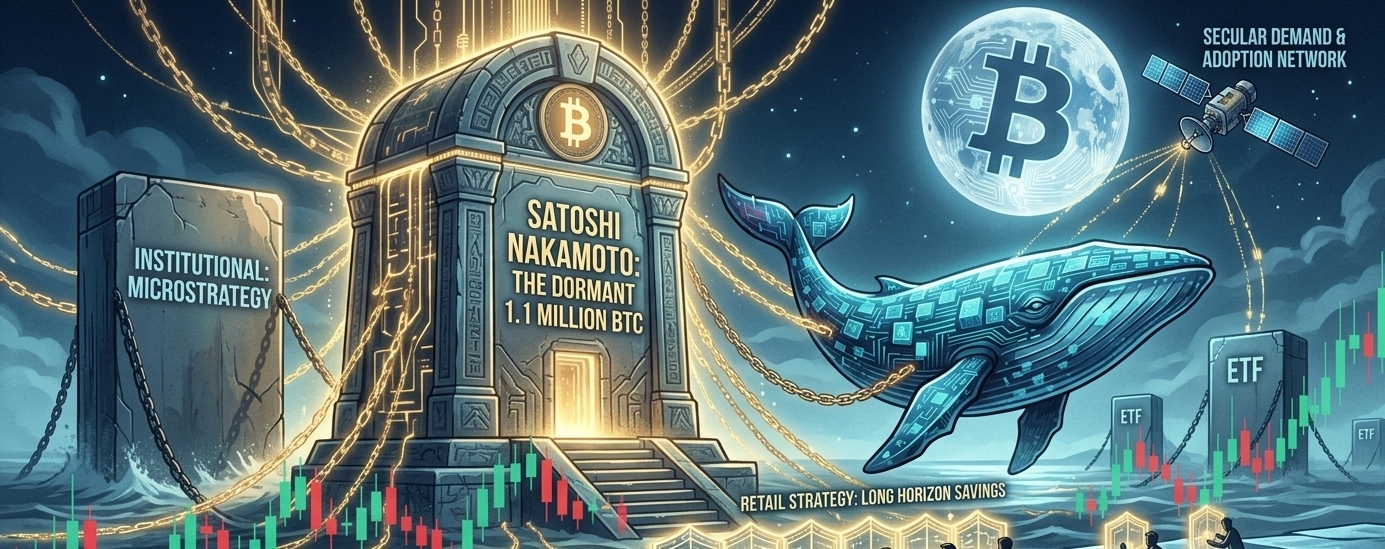
A concentração impressionante da oferta nas mãos de poucas entidades expõe o Bitcoin a uma intensa vulnerabilidade estrutural. Quando uma entidade como a MicroStrategy (que detém mais de 848.000 BTC) ou um governo soberano (como os EUA, que detêm mais de 328.000 BTC em ativos confiscados) decide distribuir suas reservas, não está apenas executando uma transação. Está remodelando fundamentalmente o livro de ordens global.
Como os mercados de criptomoedas dependem fortemente da negociação alavancada, uma única ordem de venda gigantesca desencadeia um devastador efeito dominó. A venda inicial aciona os stop-losses automatizados, o que leva a chamadas de margem e obriga as plataformas de derivados a liquidar as posições longas dos investidores de varejo. Em questão de minutos, centenas de milhões de dólares em riqueza do varejo desaparecem, apenas porque uma mesa institucional decidiu reequilibrar a sua carteira ou realizar prejuízos fiscais. A ameaça psicológica dos 1,1 milhões de BTC intocados de Satoshi Nakamoto continua a ser a derradeira espada de Dâmocles, provando que a mera ameaça de venda por parte de uma única pessoa pode limitar o potencial de valorização do Bitcoin.
🛡️ Os investidores de varejo conseguem lidar com as consequências?
A dura verdade é que os investidores comuns de varejo não conseguem absorver o choque financeiro imediato de uma venda institucional em massa, mas podem certamente sobreviver às consequências a longo prazo se mudarem a forma como jogam.
[Venda institucional] ➔ [Pânico algorítmico] ➔ [Acionamento dos stop-losses do varejo] ➔ [Liquidações em cascata]
Para navegar num mercado dominado por gigantes, os investidores de varejo têm de compreender as suas limitações estruturais e adotar uma estratégia defensiva:
Aceite a assimetria de liquidez: os investidores de varejo não dispõem da liquidez de vários milhares de milhões de dólares necessária para acompanhar as ordens de venda institucionais em tempo real. Tentar «comprar na baixa» exatamente no segundo em que uma baleia vende em massa é como ficar à frente de um comboio de mercadorias; simplesmente não há profundidade de mercado suficiente para sustentar imediatamente o preço mínimo.
Evite a armadilha da alavancagem: os investidores de varejo são liquidados porque recorrem à alavancagem (futuros e negociação com margem). Quando uma baleia vende em massa, a volatilidade dispara instantaneamente. Ao manter ativos à vista (ser proprietários dos próprios BTC), em vez de contratos alavancados, os investidores de varejo eliminam o risco de liquidação forçada.
Adote um horizonte de longo prazo: enquanto as instituições movimentam os mercados numa base macroeconómica trimestral ou diária, a maior arma dos investidores de varejo é o tempo. Historicamente, mesmo após quedas acentuadas provocadas por baleias, a procura global e descentralizada por Bitcoin acabou por absorver a oferta distribuída ao longo de meses e anos, transferindo moedas para mãos mais fortes e mais distribuídas.
Em última análise, os investidores de varejo não conseguem impedir que as baleias vendam, nem estabilizar o preço quando o pânico começa. No entanto, ao encarar o Bitcoin como um veículo de poupança de longo prazo, em vez de um casino de negociação de curto prazo, os investidores comuns podem deixar que a volatilidade institucional se desenrole acima deles e esperar que a poeira assente antes de acumular ativos com um grande desconto.