
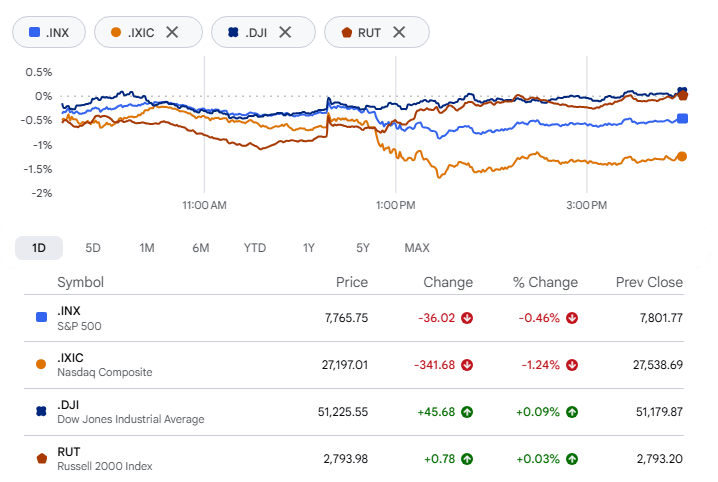
Uma forte onda de vendas entre os fabricantes de chips fez cair o Nasdaq Composite 1,25%, para 27.193,34 pontos, na quinta-feira, na sua sessão mais fraca desde meados de agosto, e deixou o S&P 500 em baixa de 0,47%, nos 7.765,36 pontos. O Dow Jones Industrial Average contrariou a tendência, somando 51,77 pontos, ou 0,10%, e fechando nos 51.231,64 pontos, enquanto o índice de empresas de pequena capitalização Russell 2000 fechou inalterado nos 2.793,98 pontos.
Ogatilho foi uma reportagem do Financial Times segundo a qual a OpenAI disse aos investidores que tinha atingido cerca de 50 mil milhões de dólares em receitas anuais no final de setembro. O valor fica bastante aquém dos 68 mil milhões de dólares que circularam amplamente no final do mês passado. Regressaram em força as preocupações de que se tornou mais difícil justificar a onda de gastos em inteligência artificial. Uma pessoa familiarizada com o assunto disse à CNBC que o valor mais elevado incluía as receitas brutas dos parceiros da OpenAI, uma base escolhida para comparar a empresa com a Anthropic. Os investidores não esperaram para analisar a contabilidade.
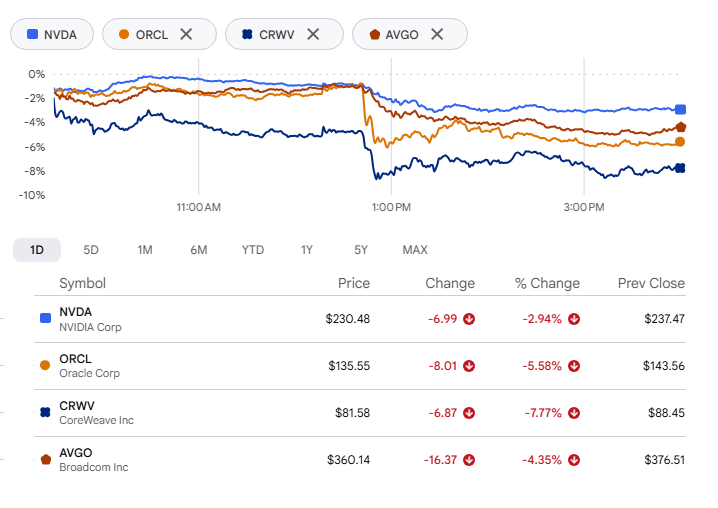
A Nvidia caiu cerca de 3%, a Oracle aproximadamente 5,5% e a CoreWeave quase 7,7%. Um indicador de gigantes dos chips acompanhado pela Bloomberg recuou 3,4%. A Broadcom fechou em queda de mais de 4% e ainda enfrentou um segundo revés: o Wall Street Journal informou que ela está organizando mais de US$ 50 bilhões em financiamento para os chips personalizados de IA que está desenvolvendo com a OpenAI. Segundo relatos, Apollo e Blackstone estão entre os credores em conversas preliminares.
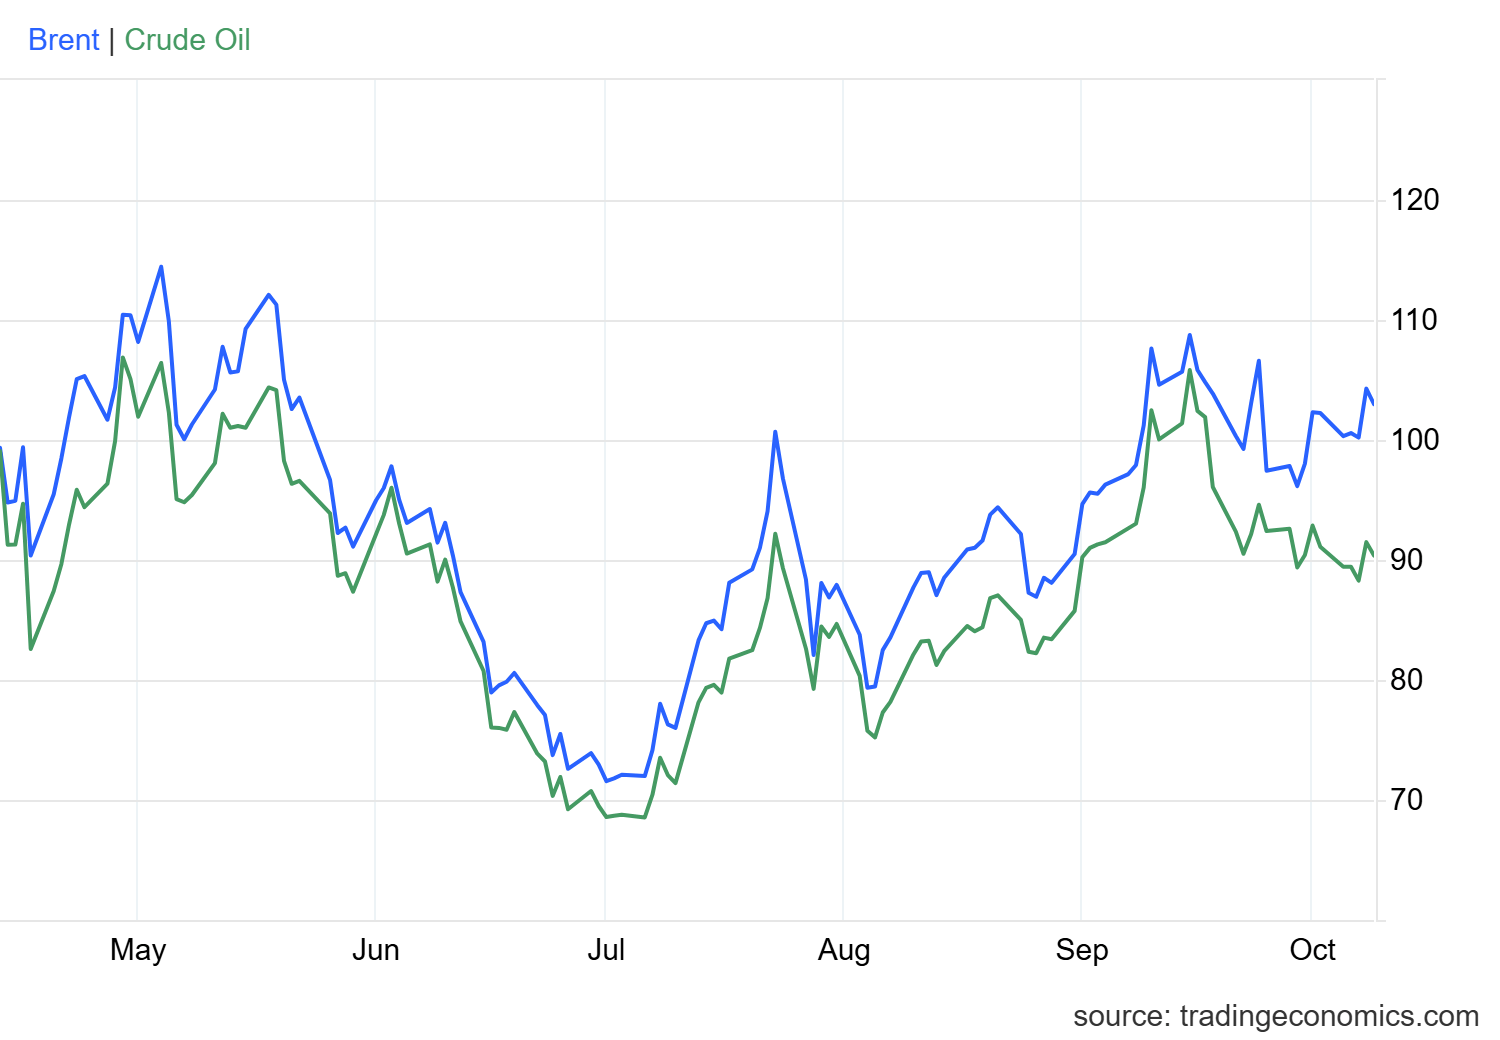
O petróleo ampliou os ganhos. O Brent subiu 4,07%, fechando a US$ 104,28 por barril, após recuar das máximas da sessão, enquanto o West Texas Intermediate avançou 3,64%, para US$ 91,49. Trump disse não ver necessidade de um acordo para encerrar a guerra com o Irã; notícias indicavam que preparativos para bombardeios em grande escala estavam em andamento; petroleiros foram atacados perto do Estreito de Ormuz; e um furacão obrigou produtores no Golfo do México a interromper cerca de um quarto da produção. O petróleo bruto recuou das máximas depois que Trump disse que os Estados Unidos não atacariam o Irã antes das eleições de meio de mandato, em 3 de novembro, citando “conversas produtivas”. Ainda assim, os dois índices de referência fecharam com fortes altas.
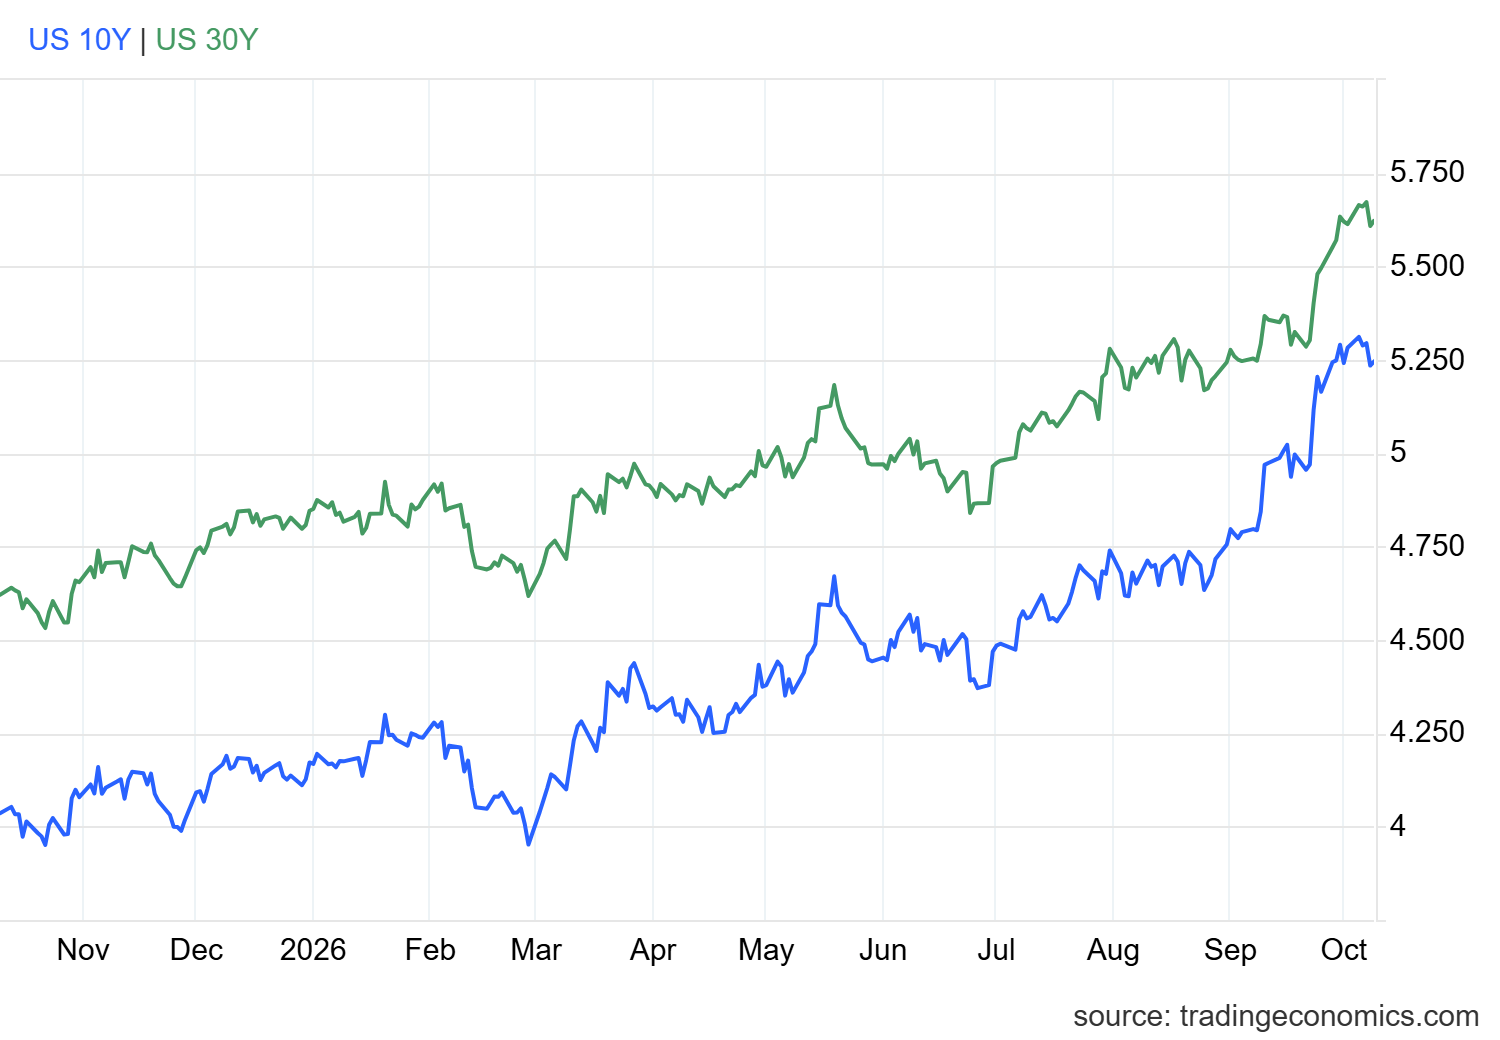
Os títulos do Tesouro ofereceram algum alívio. O rendimento dos títulos de 10 anos recuou 5 pontos-base, para 5,227%, afastando-se da máxima em 24 anos, e o rendimento dos títulos de 30 anos caiu cerca de 6 pontos-base, para aproximadamente 5,60%. Um leilão de US$ 22 bilhões em títulos de 30 anos teve taxa de corte de 5,618%, 31 pontos-base acima dos 5,308% de setembro e a maior para esse vencimento desde agosto de 2000. Ainda assim, houve demanda, com uma relação entre lances e oferta de 2,54, ante média recente de 2,41. Analistas consideraram o resultado mais fraco do que o leilão de títulos de 10 anos de quarta-feira. Em conjunto, os dois leilões sugerem que a demanda não desapareceu. Ela está concentrada nos vencimentos curtos e intermediários da curva.
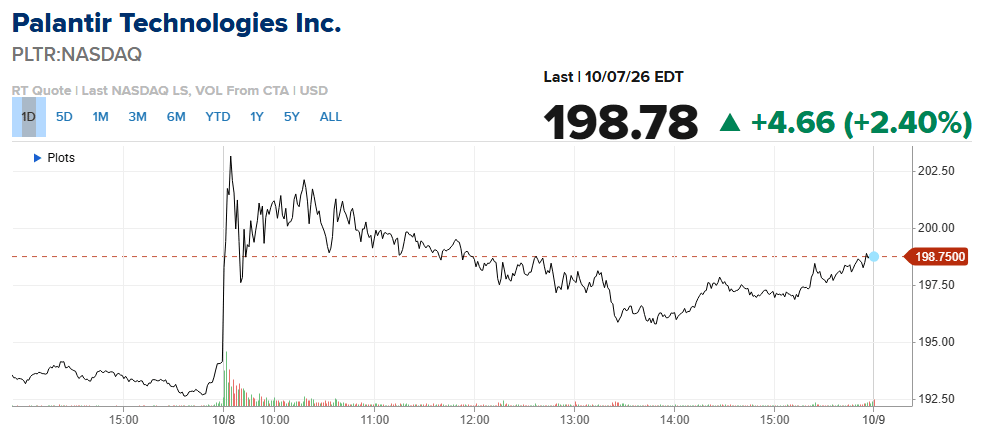
Algo deu certo? Para algumas empresas, sim. A Palantir Technologies fechou em alta de mais de 2%, depois que o Goldman Sachs elevou sua recomendação de neutra para compra e estabeleceu um preço-alvo de US$ 230. A analista Gabriela Borges argumentou que o mercado endereçável poderia passar por “outra mudança de patamar” com a disseminação da IA soberana e de aplicações personalizadas, e estimou que a receita anualizada da Palantir está perto de US$ 8 bilhões, com crescimento próximo de 100%.
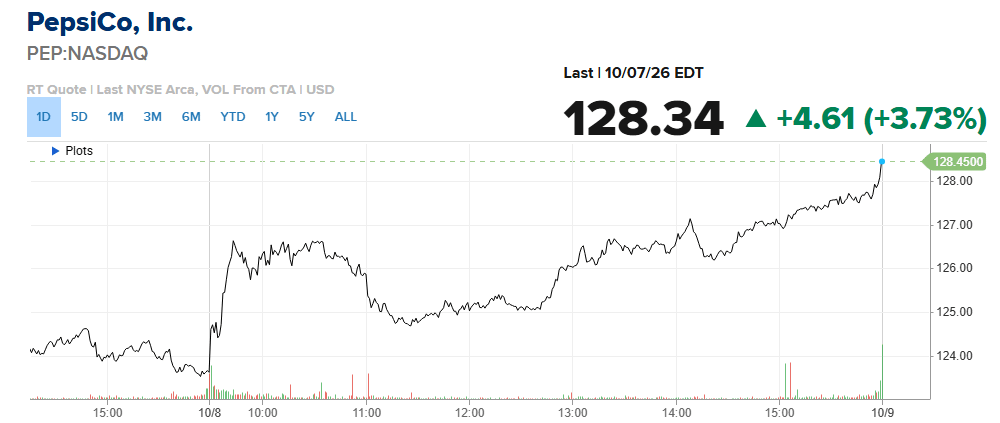
A PepsiCo subiu mais de 3% nas negociações da manhã, após os resultados do terceiro trimestre superarem as previsões. O lucro ajustado foi de US$ 2,34 por ação, com receita de US$ 25,27 bilhões, ante estimativas da LSEG de US$ 2,29 e US$ 24,96 bilhões. A receita líquida cresceu 5,6%, com crescimento orgânico de 3,1%.
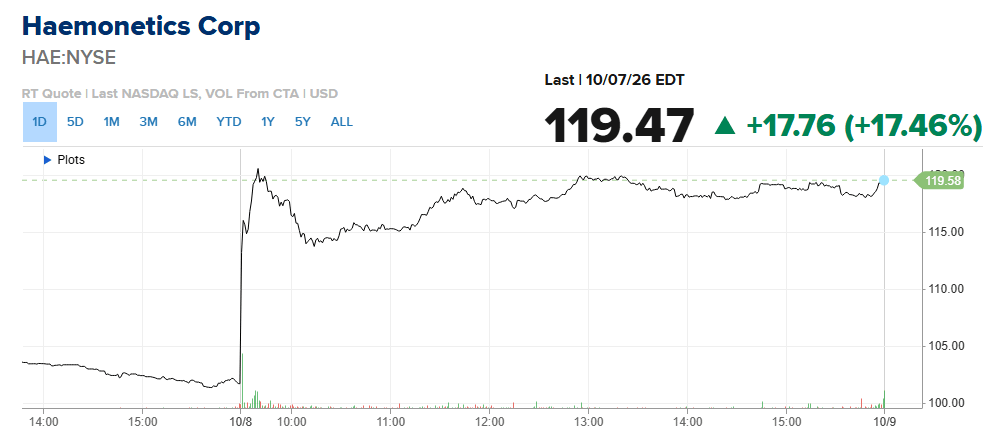
A Haemonetics disparou cerca de 17% nas negociações antes da abertura do mercado e manteve ganhos de dois dígitos durante a manhã. A CSL disse que espera concluir até o fim de 2027 a implementação da plataforma de plasmaférese da empresa em todos os seus centros nos EUA. O acordo de fornecimento data de agosto, mas seu escopo aumentou: agora, a CSL planeja transferir todos os seus centros de coleta atuais nos EUA, e não apenas parte deles. A Haemonetics manteve inalteradas suas projeções para o ano fiscal de 2027.
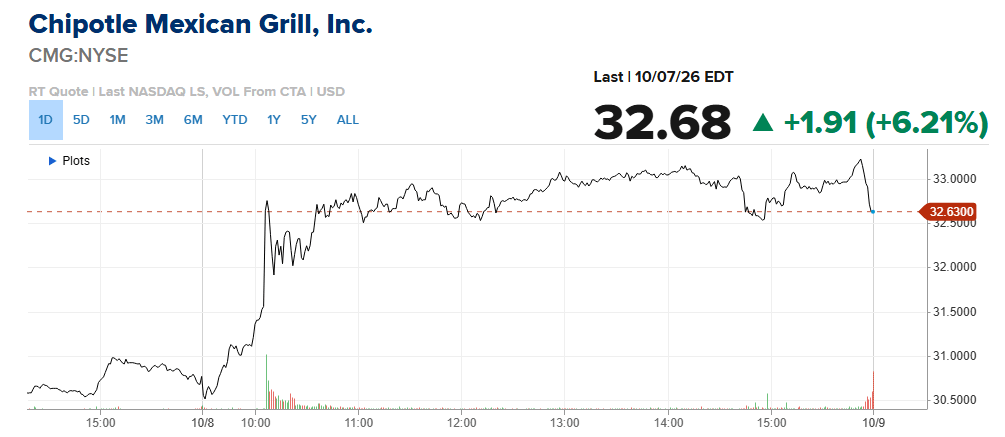
Restaurantes trouxeram a surpresa do dia. A Chipotle saltou até 8% depois que o Financial Times informou que a Starbucks havia estudado uma aquisição, e a Starbucks caiu até 6%. As duas ações reduziram essas variações, e a Starbucks fechou com uma queda de apenas 0, pouco. Nenhuma oferta formal veio a público, e o FT alertou que um negócio dessa magnitude talvez nunca aconteça. A Starbucks disse que continua concentrada em sua recuperação. No papel, a união combinaria o valor de mercado de US$ 41 bilhões da Chipotle com uma Starbucks avaliada em mais de US$ 105 bilhões. Desde que Brian Niccol trocou de cadeira em agosto de 2024, as ações da Starbucks subiram cerca de 19%, enquanto as da Chipotle perderam 41%, afetadas pela desaceleração das vendas, pelos custos mais altos e por preocupações de saúde pública.
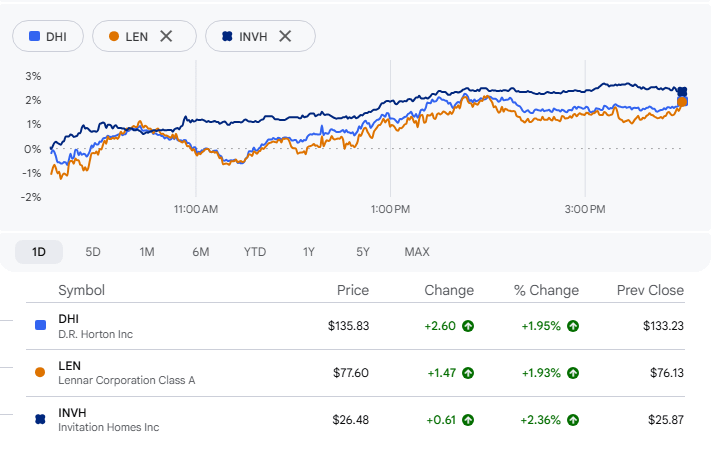
As ações do setor imobiliário se recuperaram, mesmo com a piora dos custos dos empréstimos. A Freddie Mac informou que a taxa média das hipotecas de taxa fixa de 30 anos chegou a 7,4%, ante 7,28% uma semana antes: a sétima alta semanal consecutiva e o maior nível desde novembro de 2023. A D.R. Horton subiu 1,91%, para US$ 135,82; a Lennar avançou 1,93%, para US$ 77,60; e a Invitation Homes ganhou 2,40%, para US$ 26,48.
Em todo o país, os preços das casas continuam subindo porque a oferta permanece restrita. Mas, ao analisar cada região metropolitana, o quadro muda. Os preços recuaram em muitos mercados, os estoques estão aumentando e os compradores têm mais poder de negociação. Corretores dizem que agora os vendedores cobrem os custos de fechamento ou pagam para reduzir as taxas dos financiamentos imobiliários a fim de fechar negócios.
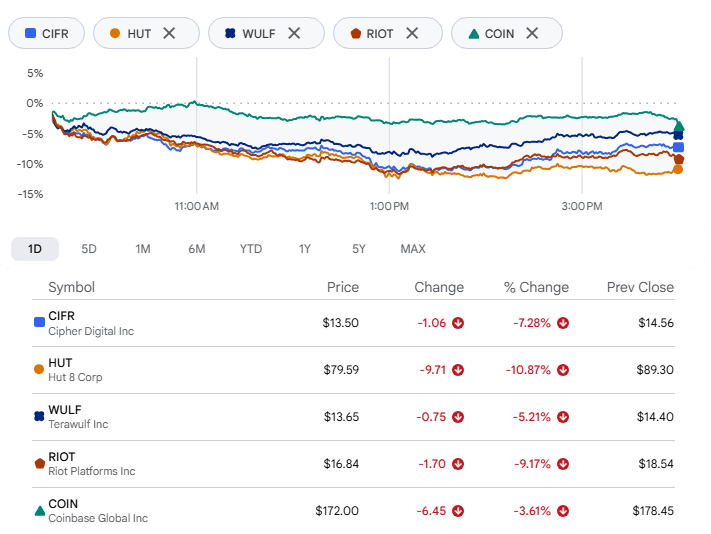
As mineradoras de bitcoin tiveram o pior desempenho. A queda do bitcoin e a reportagem sobre a OpenAI atingiram com mais força as chamadas mineradoras híbridas, enquanto investidores reavaliavam os lucros e o elevado capital exigido por seus projetos de IA e centros de dados. Cipher Digital e Hut 8 caíram 7% e 10%, respectivamente; TeraWulf recuou 5%, e Riot Platforms perdeu 9%. A Riot assinou um acordo de computação e centros de dados com a Anthropic no início deste ano. Nem as mineradoras focadas exclusivamente em mineração ofereceram proteção: Mara Holdings caiu 6%, e a Coinbase recuou cerca de 3%.
Análise setorial:
Setores com melhor desempenho
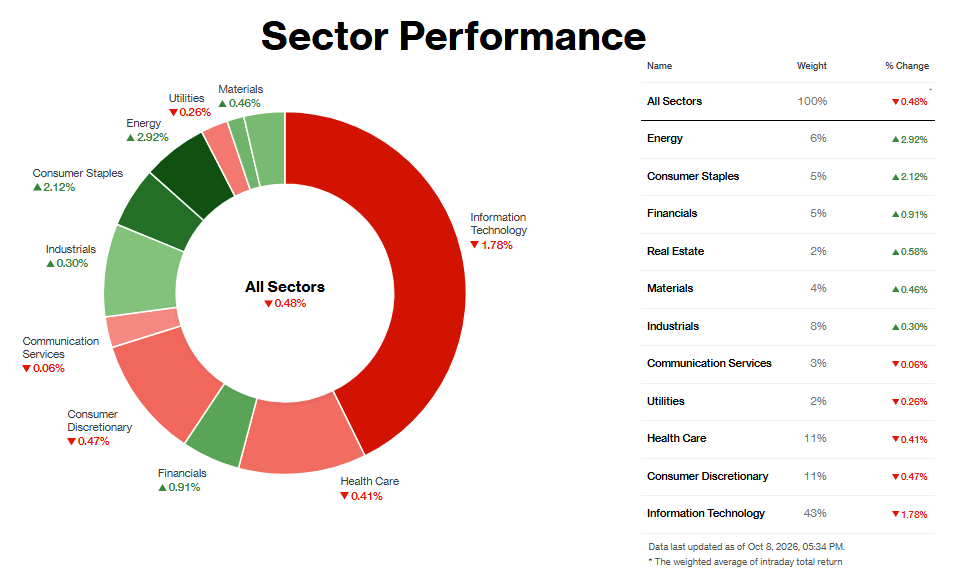
Energia liderou o mercado, com alta de 2,92%, e o catalisador veio dos preços do petróleo bruto. O Brent fechou a US$ 104,28 por barril depois que o Irã intensificou os ataques a petroleiros nas proximidades de Ormuz, enquanto um furacão no Golfo do México também ameaçava a produção offshore dos EUA.
Bens de Consumo Básico, com alta de 2,12%, foi uma operação de rotação. Gene Goldman, da Cetera, disse que o dinheiro estava saindo de ações de crescimento e migrando para as defensivas, enquanto os rendimentos mais altos e os spreads de crédito mais amplos pressionavam as empresas de IA. Tabaco e bebidas alcoólicas lideraram, com a Philip Morris em alta de cerca de 4% e a Altria e a Constellation Brands subindo aproximadamente 3% cada.
O setor financeiro avançou 0,91%, sem que um único catalisador explique o movimento. Os bancos foram pressionados na quarta-feira, quando os rendimentos dispararam. A sessão de quinta-feira parece uma recuperação, com o rendimento dos títulos de 10 anos recuando para 5,23%, após atingir a máxima intradiária. JPMorgan, Visa e a seguradora Travelers fecharam em alta.
Setores com pior desempenho
O setor de Tecnologia da Informação caiu 1,78% e, com um peso de 43%, isso teve mais impacto do que qualquer outra coisa. Pelos meus cálculos, o setor, sozinho, custou cerca de três quartos de ponto ao S&P, mais do que a queda total do índice. O gatilho foi uma reportagem do Financial Times segundo a qual a receita anualizada da OpenAI está cerca de US$ 20 bilhões abaixo do que havia sido informado anteriormente, perto de US$ 50 bilhões, e não US$ 70 bilhões.
Saúde e Consumo Discricionário, em queda de 0,41% e 0,47%, respectivamente, foram afetados sobretudo por movimentos específicos de ações. No setor de saúde, a Eli Lilly caiu até 4%, com realização de lucros após uma alta e preocupações de que uma cobertura mais ampla de seguros para medicamentos GLP-1 pudesse reduzir os preços líquidos. A ação recuperou parte da queda até o fechamento. No setor discricionário, a Amazon liderou as baixas, recuando cerca de 2% em meio à liquidação de ações de tecnologia de mega capitalização. A Home Depot e o McDonald’s subiram mais de 2,5%, limitando a perda do setor.