


Os preços do ouro e da prata estão caindo novamente, mas Peter Schiff acredita que os traders entenderam mal o que o mercado de títulos está dizendo. Seus comentários levantam uma questão interessante sobre a queda mais recente, especialmente porque ambos os metais lutam abaixo de níveis de preço importantes.
O ouro caiu cerca de 2,3% ontem antes de se recuperar um pouco, e o preço atualmente é negociado perto de US$ 4.120. A prata caiu aproximadamente 4% entre ontem e o momento em que este texto foi escrito, com seu preço em torno de US$ 58.
Ambos os gráficos deixam espaço para perdas adicionais. No entanto, Schiff acredita que o motivo por trás das vendas poderia, eventualmente, beneficiar os metais preciosos. Entendendo que a discordância significa olhar além da queda de preço mais recente.
Os preços do ouro e da prata descem enquanto os operadores reagem à subida das yields obrigacionistas
Peter Schiff descreveu a recente onda de vendas como uma reação familiar à subida das yields das obrigações. A sua publicação afirmou que o ouro caiu quase 100 dólares e a prata recuou mais de 2 dólares, fazendo-a voltar a ficar abaixo dos 60 dólares.
Schiff acredita que os operadores interpretaram mal essa evolução. O seu argumento é que a queda dos preços das obrigações e a subida das yields são extremamente favoráveis aos metais preciosos.
A explicação habitual aponta na direção oposta. O ouro e a prata não pagam juros, pelo que yields obrigacionistas mais elevadas oferecem aos investidores uma opção de rendimento que os metais não podem proporcionar.
Um investidor que detém ouro depende da valorização do preço para obter retorno. Um investidor que detém uma obrigação pública recebe pagamentos de juros, embora o preço de mercado da obrigação possa variar antes do vencimento.
Assim, yields mais elevadas aumentam o custo de oportunidade de deter metais preciosos. Isso ajuda a explicar por que motivo o ouro e a prata podem desvalorizar quando as yields das obrigações sobem, mesmo quando a inflação continua a ser uma preocupação.
Peter Schiff acredita que a queda dos preços das obrigações revela um problema maior
O argumento de Schiff centra-se na razão por detrás da subida das yields. Os preços das obrigações caem quando os investidores exigem retornos mais elevados para deter a dívida, e ele vê isso como um potencial sinal de alerta sobre a confiança nas finanças públicas.
A sua perspetiva associa a venda de obrigações aos elevados défices federais e às expectativas de inflação. Os investidores poderão exigir yields mais elevadas por recearem que os pagamentos futuros tenham menos poder de compra do que têm hoje.
Isso traz as yields reais para a discussão. Uma yield nominal é a taxa de juro oferecida por uma obrigação, enquanto uma yield real tem em conta a inflação.
Cá vamos nós outra vez. Os operadores reagiram à subida das yields obrigacionistas vendendo ouro e prata. O ouro caiu quase 100 dólares e a prata recuou mais de 2 dólares, voltando a ficar abaixo dos 60 dólares. No entanto, a queda dos preços das obrigações e a subida das yields são extremamente favoráveis aos metais preciosos. Comprem agora. https://t.co/CY02g7N0Nj
— Peter Schiff (@PeterSchiff) 7 de outubro de 2026
Um exemplo simplificado torna a diferença mais clara. Uma obrigação que paga 5% não preserva o poder de compra se a inflação for de 6%.
Schiff acredita que este tipo de contexto poderá, eventualmente, levar os investidores a procurar ouro e prata físicos. O seu raciocínio é que os pagamentos de juros oferecem proteção limitada se a inflação corroer o valor do dinheiro recebido.
Esse argumento depende da inflação e da confiança na dívida pública. A subida das yields, por si só, não prova que qualquer uma dessas condições se tenha agravado ao ponto de impulsionar uma recuperação dos metais preciosos.
Rendimentos reais mais elevados e um dólar mais forte poderão pôr em causa a perspetiva de Schiff
Schiff poderá estar errado se as yields das obrigações subirem mais depressa do que a inflação. Nesse caso, a dívida pública ofereceria um retorno real positivo, o que criaria uma concorrência mais forte para o ouro e a prata.
A Reserva Federal poderá manter as taxas de juro elevadas durante mais tempo, e os investidores poderão decidir que o rendimento disponível nas obrigações supera os potenciais benefícios de deter metais.
Vários fatores poderão contrariar as perspetivas de Schiff:
Yields reais mais elevadas poderão favorecer as obrigações. Os investidores podem obter rendimentos acima da inflação, em vez de dependerem inteiramente dos preços dos metais preciosos.
Um dólar mais forte poderá enfraquecer a procura. O ouro e a prata tornam-se mais caros para os compradores que utilizam outras moedas.
Uma atividade industrial mais lenta poderá pressionar a prata. Custos de financiamento mais elevados podem reduzir a procura por parte das empresas.
Necessidades urgentes de liquidez poderão provocar mais vendas. Os investidores sujeitos a chamadas de margem poderão vender ouro e prata para obter dinheiro.
O dólar representa um desafio específico para o argumento de Schiff. Yields mais elevadas nos EUA podem atrair capital estrangeiro, o que sustenta a moeda. Um dólar mais forte pode, por sua vez, exercer pressão adicional sobre os preços dos metais preciosos.
A prata também deve ser analisada separadamente, uma vez que mais de metade da sua procura provém da indústria. Os painéis solares, os dispositivos eletrónicos e os automóveis utilizam prata, pelo que uma atividade industrial mais fraca pode afetar o seu preço.
Isto significa que a prata poderá continuar a cair mesmo que o ouro comece a recuperar.
Leia também: Fundador da Cardano pressiona a Gemini para finalmente listar ADA
Uma crise no mercado obrigacionista pode levar primeiro os investidores a procurar liquidez
Schiff espera que o agravamento dos problemas no mercado obrigacionista estimule a procura de ouro e prata. No entanto, as fases iniciais de tensão financeira podem provocar uma reação diferente.
Os investidores alavancados podem ser alvo de chamadas de margem quando as suas posições perdem valor. Nesse caso, têm de disponibilizar liquidez adicional ou reduzir a sua exposição, por vezes vendendo ativos que, de outro modo, manteriam.
O ouro e a prata podem também ser afetados por essas vendas, uma vez que podem ser convertidos em dinheiro. A reputação de um metal como ativo de refúgio não impede os investidores de o venderem quando as obrigações de pagamento imediatas se tornam prioritárias.
Isto cria um problema de timing para as perspetivas de Schiff. O seu argumento mais abrangente poderá concretizar-se mais tarde, mas os metais preciosos ainda poderão cair primeiro.
Perspetivas para o preço do ouro apontam para 4.000 e 3.900 dólares como alvos de baixa
Um olhar para o gráfico do preço do ouro mostra que a análise fornecida situa a quebra do suporte perto dos 4.480 dólares, por volta do final de setembro. Posteriormente, o ouro voltou a testar esse antigo suporte como resistência.
 Gráfico do preço de XAUUSD / TradingView.com
A configuração atual indica que o reteste poderá ter terminado. Com o ouro a negociar em torno dos 4.120 dólares, o preço fica vulnerável a uma nova descida se os vendedores mantiverem o controlo.
O alvo imediato de baixa são os 4.000 dólares, que poderão ser atingidos antes do final do dia de hoje se a pressão persistir. Uma descida mais acentuada poderá levar o ouro até aos 3.900 dólares antes do final da semana.
Esses alvos continuam dependentes de novas vendas. A quebra do suporte cria um cenário baixista, mas não permite prever a rapidez com que o preço irá evoluir.
Uma subida acima dos 4.200 dólares invalidaria esta posição baixista imediata. Isso enfraqueceria a hipótese de uma descida direta até aos alvos inferiores.
Leia também: Alerta de queda das criptomoedas: até que nível poderão descer os preços do Bitcoin e do Ethereum?
Perspetivas para o preço da prata apontam para os 56 dólares após a quebra dos 60 dólares
Um olhar para o gráfico do preço da prata mostra que ontem houve uma quebra do suporte perto dos 60 dólares. A prata voltou depois a testar esse nível como resistência e negoceia atualmente em torno dos 58 dólares.
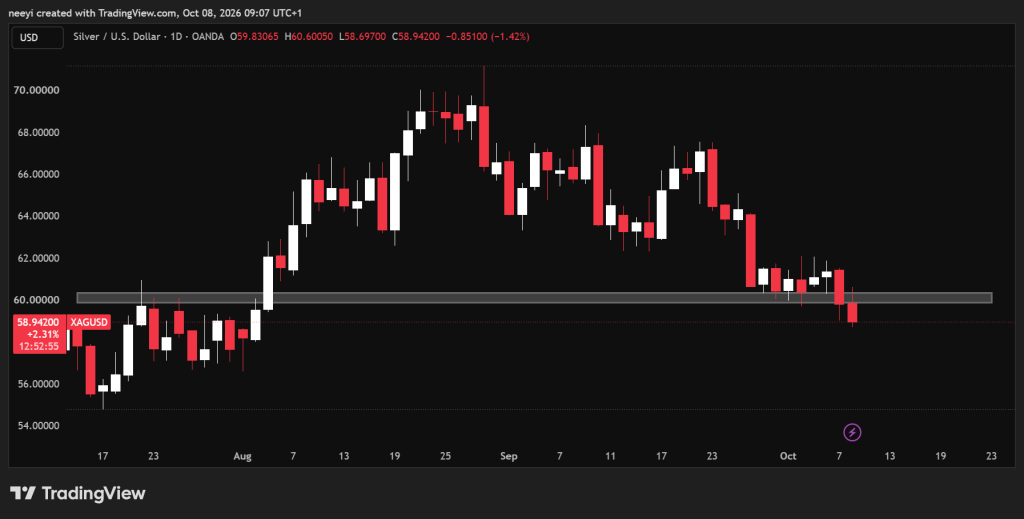 Gráfico do preço de XAGUSD / TradingView.com
Esta recuperação falhada deixa os 56 dólares como próximo alvo de baixa. Se as vendas continuarem, esse nível poderá ser atingido antes do final do dia de hoje.
Uma nova descida poderá expor os 54 dólares, caso os compradores não consigam travar o movimento. A procura industrial da prata é mais uma razão para analisar as suas perspetivas separadamente das do ouro.
Uma subida acima dos 61 dólares invalidaria esta posição baixista imediata. Uma recuperação deste tipo enfraqueceria o argumento de que o reteste abaixo dos 60 dólares já terminou.
Perguntas frequentes
A prata XAG é um bom investimento?
A prata (XAG/USD) pode ser um bom investimento para diversificar uma carteira e proteger contra a inflação, mas apresenta uma elevada volatilidade de preços a curto prazo e enfrenta atualmente pressão descendente, sendo negociada perto dos 60 a 61 dólares por onça troy.
Até que valor poderá chegar o ouro em 2026?
As principais instituições financeiras preveem que o ouro seja negociado entre 4.500 e 6.300 dólares por onça até ao final de 2026, após um ano volátil em que atingiu um máximo antecipado perto dos 5.595 dólares em janeiro.
Subscreva o nosso canal do YouTube para receber atualizações diárias sobre criptomoedas, perspetivas de mercado e análises de especialistas.
O artigo Queda dos preços do ouro e da prata: Peter Schiff diz que os operadores estão a interpretar mal a situação foi publicado originalmente em CaptainAltcoin.