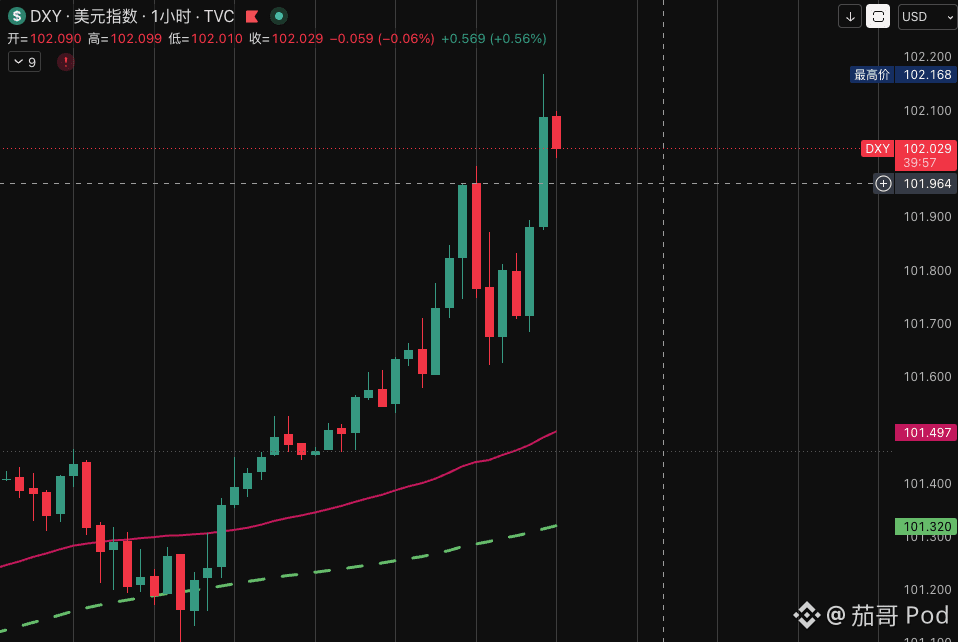

O índice do dólar sobe para cerca de 101,8–102, atingindo a máxima desde maio de 2025, refletindo que o mercado está reprecificando o cenário de “juros dos EUA mais altos por mais tempo”. Os principais impulsionadores da alta do dólar incluem a desaceleração das expectativas de cortes de juros do Fed, dados de inflação e economia dos EUA ainda resilientes, e a expansão da vantagem de juros dos EUA em relação à Europa e ao Japão; além disso, riscos geopolíticos e preocupações com o crescimento global também trazem recursos de refúgio de volta para ativos denominados em dólar.
A alta do dólar pode não ser necessariamente incompatível com a queda intradiária dos rendimentos dos Treasuries de curto prazo. O mercado de câmbio se concentra mais na diferença de juros relativa entre os EUA e outras principais economias e na preferência por risco: mesmo que os Treasuries de 2 anos recuem temporariamente, enquanto a taxa de juros dos EUA continuar significativamente mais alta do que a de Europa e Japão, e o mercado ainda estiver a antecipar que Europa e Japão serão mais propensos a afrouxamento, ou se a aversão ao risco aumentar, o dólar ainda pode subir.
Para o mercado, um dólar forte costuma pressionar commodities cotadas em dólar, como ouro, cobre e urânio, e também impõe dificuldades às moedas de mercados emergentes, a ações de tecnologia com valuation elevado e a empresas ligadas ao conceito de energia nuclear SMR que dependem de financiamento de longo prazo. O impacto sobre o índice amplo das bolsas dos EUA tende a ser mais diferenciado: empresas com demanda interna e fluxos de caixa estáveis costumam ser mais resilientes, enquanto ações de crescimento com maior participação de receitas do exterior e cujo valuation depende de lucros futuros enfrentam pressão dupla da taxa de câmbio e da taxa de desconto. Se o índice do dólar conseguir se manter efetivamente acima de 102 e os rendimentos dos Treasuries de longo prazo voltarem a subir, o mercado deve ficar atento a um possível aperto adicional das condições financeiras.
#美元指数创2025年5月来新高