



Redação: Rita
Na segunda metade do ano, as megacorporações de nuvem aceleraram coletivamente, mas a trajetória de retorno começou a se separar. No relatório de nuvem trimestral publicado em 22 de setembro de 2026, o Bernstein apontou que o crescimento do Microsoft Azure foi de 43%, o do Google Cloud foi de 82% e o da Oracle OCI foi de 121%. O Google lidera a competitividade de nuvem de IA; a Microsoft, com fluxo de caixa e capacidade de autofinanciamento, se torna um ativo defensivo. Este relatório incluiu a CoreWeave na comparação pela primeira vez, e o Bernstein deu recomendação de desempenho abaixo do mercado.
O analista do Bernstein, Mark Moerdler, apontou que o mercado de escala (megascale) já se tornou a camada de infraestrutura que sustenta a nuvem tradicional e a IA generativa, e que a taxa de crescimento dos gastos de capital supera muito a taxa de crescimento da receita. A vantagem de integração vertical do Google fica evidente; a Oracle cresce em alta velocidade com uma base menor; e a Microsoft segue um caminho independente apoiando-se em recursos próprios e aplicações da primeira parte. Somadas, as quatro principais empresas de nuvem dos EUA adicionaram cerca de US$ 14,4 bilhões de receita de cloud no 2º trimestre.
A Microsoft Azure acelera o crescimento
O crescimento do Azure da Microsoft no 2º trimestre foi de 43%, superando a orientação em 300 pontos-base e superando o consenso do mercado em 200 pontos-base. A administração projetou crescimento de 45% no próximo trimestre e continua prevendo aceleração no 2º semestre de 2026. As Obrigações de Performance Remanescente de Contratos Comerciais (RPO) atingiram US$ 67,8 bilhões, alta de 84% ano a ano. O crescimento em relação ao trimestre anterior veio integralmente de clientes empresariais e não inclui novos compromissos de empresas de modelos de ponta. Excluindo a OpenAI, o RPO cresceu 25% ano a ano.
Os gastos de capital da Microsoft no 2º trimestre foram de US$ 41 bilhões, alta de 70% ano a ano. Cerca de dois terços foram destinados a ativos de curto prazo, principalmente GPUs e CPUs. A orientação para gastos de capital no ano-calendário de 2026 foi mantida em US$ 190 bilhões; após ajustes de reclassificação de leasing, fica em US$ 175 bilhões. A Microsoft estendeu a vida útil dos data centers de 15 para 25 anos, e parte de leases de financiamento de curto prazo foi convertida em leasing operacional.
A natureza defensiva da Microsoft vem de três pontos. Primeiro, o consumo de capacidade por aplicações da própria empresa está acelerando; as assentos pagos do Copilot cresceram 50% em relação ao trimestre anterior, chegando a 30 milhões. Terceiro, contratos de terceiros provêm da OpenAI, diversificando clientes empresariais de grande porte; o prazo dos contratos corresponde à vida útil dos equipamentos. A administração orientou que o fluxo de caixa livre no ano fiscal de 2027 será positivo, sem necessidade de emitir dívida adicional. O Bernstein atribui à Microsoft a recomendação de desempenho acima do mercado (outperform), com preço-alvo de US$ 660.
O Google Cloud cresceu 82%
A receita do Google Cloud no 2º trimestre cresceu 82%, chegando a US$ 24,8 bilhões. O lucro operacional foi de US$ 8,8 bilhões, dobrando em relação ao mesmo período do ano anterior; a margem de lucro operacional foi de 35,6%, contra cerca de 20,7% no período anterior. Os pedidos em carteira do cloud atingiram US$ 51,4 bilhões, com aumento superior a US$ 5 bilhões no trimestre. A administração apontou que, mesmo excluindo as vendas de sistemas de Unidades de Processamento Tensorial (TPU) que começaram a sair do estoque neste trimestre, o crescimento do cloud ainda aceleraria de forma significativa.
A monetização de TPU começou neste trimestre. O Google confirmou pela primeira vez a receita de vendas de sistemas de TPU; a administração enfatizou que, no momento, essa contribuição ainda é pequena. Os acordos existentes de TPU já foram refletidos nos pedidos em carteira do cloud; a maior parte das receitas relacionadas deve ser reconhecida em 2027 à medida que as implantações ganharem escala. O Google é o único megascale com integração vertical verdadeira, pois possui seus próprios modelos de ponta e chips TPU personalizados.
A adoção de IA corporativa é ampla. Entre as empresas da Fortune 100, quase 90% usam o Gemini Enterprise. Nos últimos 12 meses, cerca de 500 clientes de nuvem processaram mais de 1 trilhão de tokens, e mais de 2.000 empresas consumiram mais de 100 bilhões de tokens. A API de modelos processa cerca de 22 bilhões de tokens por minuto; no trimestre anterior, foram 16 bilhões; dois trimestres atrás, 10 bilhões. A capacidade do Google Cloud ainda está limitada, e a empresa planeja usar capacidade adicional de infraestrutura de terceiros no 3º trimestre. O Bernstein deu ao Google a classificação de desempenho de mercado, com preço-alvo de US$ 385.
Gastos de capital de alto crescimento pressionados pelo RPO da Oracle
A receita de infraestrutura de nuvem da Oracle (OCI) atingiu US$ 7,4 bilhões no 1º trimestre do ano fiscal de 2027, uma alta de 121% ano a ano. O RPO chegou a US$ 66,4 bilhões, subindo 46% ano a ano, com aumento de US$ 20,9 bilhões em relação ao trimestre anterior. A maior parte do crescimento em relação ao trimestre anterior vem de contratos de IA com adiantamento ou hardware próprio, exigindo baixíssimo desembolso de caixa da Oracle. Os gastos de capital no 1º trimestre foram de US$ 28,5 bilhões; após excluir os adiantamentos pagos pelos clientes, as despesas líquidas foram de US$ 18 bilhões. As projeções para gastos de capital no ano fiscal de 2027 ficam entre US$ 90 e 95 bilhões, incluindo US$ 20 a 25 bilhões de adiantamentos dos clientes; o desembolso de caixa líquido fica em US$ 70 bilhões.
A Oracle concluiu uma captação de equity de US$ 20 bilhões neste trimestre, com saldo de US$ 20 bilhões de limite de captação no ano fiscal em curso. A administração orientou que no ano fiscal de 2027 não haverá emissão adicional de dívida. A Oracle adicionou 850 MW de capacidade líquida neste trimestre; atualmente, a empresa tem mais de 2 GW. Nos próximos três anos, já está assegurada mais de 10 GW de capacidade de data centers, a maior parte já contratada. A Oracle não constrói data centers; seus gastos de capital direcionam principalmente para hardware. O Bernstein deu à Oracle recomendação de desempenho acima do mercado, com preço-alvo de US$ 325.
A Amazon acelera a melhora das margens do lucro da Alibaba
O crescimento do Amazon Web Services (AWS) no 2º trimestre foi de 37%, o mais rápido em 18 trimestres. Os pedidos em carteira (backlog) chegaram a US$ 496 bilhões, com aumento de cerca de 50% em relação ao trimestre anterior. A receita de IA, em ritmo anual (run-rate), atingiu US$ 25 bilhões; no trimestre anterior, foi de US$ 15 bilhões. O run-rate anual do negócio de chips sob encomenda (custom chips) superou US$ 25 bilhões; no trimestre anterior, foi de US$ 20 bilhões. A administração do AWS apresentou uma estrutura de retorno: o investimento em servidores se paga em 2 a 3 anos, correspondendo a contratos de 5 a 6 anos. A Amazon liderou no aumento líquido em dólares em relação ao trimestre anterior: no 2º trimestre, adicionou cerca de US$ 4,6 bilhões.
A receita do Alibaba Cloud no 2º trimestre cresceu 44,9%; a margem de lucro antes de juros, impostos, depreciação e amortização ajustados (EBITA) foi de 11,6%, com aumento de 250 pontos-base em relação ao trimestre anterior. A receita de produtos relacionados a IA registrou crescimento de três dígitos pelo 12º trimestre consecutivo, representando 35% da receita de nuvem externa. A Receita Recorrente Anual (ARR) de Modelos como Serviço (MaaS) e de assinaturas de software nativo de IA atingiu 16 bilhões de RMB, mantendo a meta de, no 4º trimestre do ano fiscal de 2027, superar 30 bilhões de RMB. No trimestre, os gastos de capital foram de 67,6 bilhões de RMB, uma grande aceleração versus a taxa trimestral de 30 bilhões de RMB anteriormente. O Bernstein atribuiu ao Alibaba a recomendação de desempenho acima do mercado (outperform), com preço-alvo de US$ 165.
A CoreWeave recebeu recomendação de desempenho abaixo do mercado
O Bernstein, ao fazer a cobertura inicial da CoreWeave, já deu recomendação de desempenho abaixo do mercado, com preço-alvo de US$ 74. A receita da CoreWeave no 2º trimestre foi de US$ 2,58 bilhões, alta de 112% ano a ano. Pedidos em carteira de aproximadamente US$ 104 bilhões, alta de 246%. A administração divulgou que no início do 3º trimestre foram assinados compromissos líquidos de novos clientes superiores a US$ 25 bilhões. A orientação de receita para 2026 foi elevada para US$ 12,4 a 13,2 bilhões, e a orientação de gastos de capital foi elevada para US$ 35 a 39 bilhões.
O Bernstein considera que o modelo de negócios da CoreWeave é atuar como fornecedora de capacidade temporária para megacontratantes e grandes clientes de IA. No curto prazo, a empresa se beneficia da escassez de energia e GPUs; no longo prazo, enfrenta desafios ligados a alta concentração de clientes, evolução dos incentivos do comprador para construir internamente e restrições estruturais de taxa de retorno. A meta de longo prazo da CoreWeave para 2030 é ter pelo menos 8 GW de energia ativa; atualmente, são 1,5 GW. A execução depende fortemente de terceiros e a empresa enfrenta riscos de atrasos, inflação de custos, restrições de financiamento e interrupções na cadeia de suprimentos.
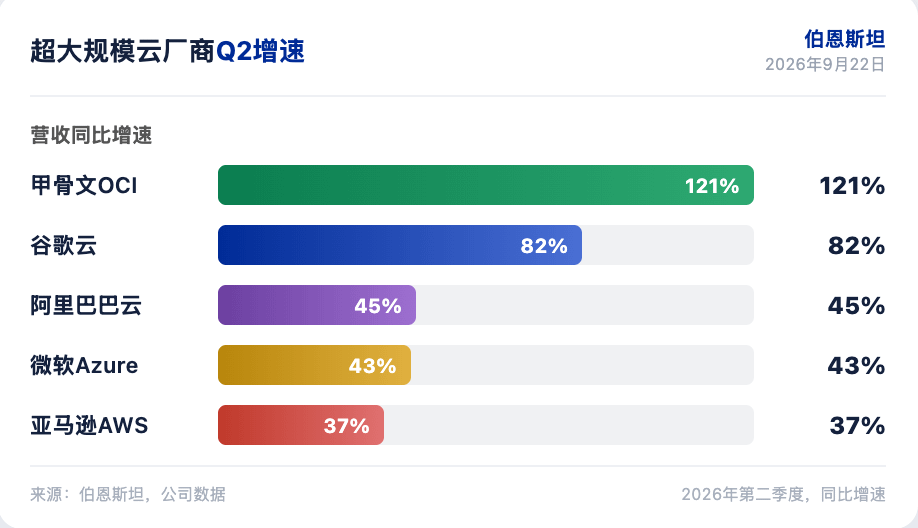
Espera-se que as megacorporações de escala em caixa (cash) tenham gastos de capital de cerca de US$ 600 bilhões em 2026; se forem incluídos os da Meta, o total chega a quase US$ 800 bilhões. Exceto a Microsoft, as demais empresas estão mudando para financiamento externo este ano. A receita e os pedidos em carteira começaram a acelerar nos últimos trimestres, com a demanda contínua superando a oferta. A Microsoft, com recursos próprios e aplicações da primeira parte, vira um ativo defensivo; o Google lidera a competição em nuvem de IA por meio da integração vertical; a Oracle sustenta o crescimento com visibilidade do RPO; e o bônus de escassez de oferta da CoreWeave enfrenta testes de longo prazo.
Aviso legal
Este artigo é uma organização e interpretação de um relatório de pesquisa de corretora/third-party (Bernstein, 22 de setembro de 2026) sobre a tendência do mercado, combinada com a compilação de informações do mercado público. As recomendações, preços-alvo, previsões de lucro e julgamentos citados no texto são todas as opiniões dos analistas da corretora; representam apenas o posicionamento da instituição à qual eles pertencem, não sendo a opinião da Tendência de Pesquisa, e não constituem qualquer recomendação de investimento.
Há riscos no mercado; decisões precisam ser independentes. Este texto não deve ser considerado como base para comprar ou vender quaisquer valores mobiliários.