


Uma alta impulsionada por alavancagem colide com uma parede invisível de custos
Ponto de referência dos dados: fim de setembro de 2026. Este artigo é a versão em texto puro do corpo; todos os números específicos, quebras por item e tabelas/gráficos foram organizados em cinco infográficos de apoio para leitura em combinação com texto e imagem.
Abertura: um número e suas duas versões
Em um dia de meados de setembro, o Bitcoin registrou a maior entrada líquida diária do ano no seu ETF spot. Várias mídias o descreveram como uma espécie de nota de rodapé de “as instituições voltaram”, e o Bitcoin também foi empurrado para o maior patamar desde o começo do ano.
Mas no mesmo dia, o número de entradas líquidas divulgado por outra empresa de dados era quase 40% menor do que a métrica usada pelo principal consenso. No mesmo pregão, duas fontes consideradas confiáveis apresentavam uma diferença tão grande que equivalia ao porte de um fundo de médio porte.
Isso pode não ser fraude de alguém; mais provavelmente é diferença de critério estatístico. Mas o que eu realmente quero dizer é: a “brecha” entre esses dois números é exatamente a verdade desta rodada — todo mundo concorda que “alguém está comprando”, mas ninguém consegue explicar que tipo de dinheiro está comprando.
Eu revisei novamente, completamente, todos os dados on-chain, de fluxo de fundos, de posições em aberto e de ciclos históricos das últimas duas semanas. A conclusão é bem clara:
Essa ruptura é real, mas a qualidade é ruim. O que subiu foi alavancagem e urgência, não a demanda institucional. E agora o preço está exatamente parado no meio daquela parede onde há a maior concentração de capital “abaixo do custo”.
Abaixo está o meu processo de checagem e as bases, tudo explicado em texto.
I. O que aconteceu
Primeiro, vamos deixar uma coisa clara: naquele dia da ruptura, o tamanho do blow-up de todo o mercado e o tamanho das entradas do ETF no mesmo dia eram, em termos de ordem de grandeza, bastante semelhantes.
Isso significa que, dentro do capital que impulsiona o preço, a liquidação passiva (criada por vendas forçadas de posições compradas contra — isto é, shorts expelidos formando compras) e a alocação ativa (compra de spot por instituições) ficam quase empatadas. Qualquer narrativa que atribua todo esse rali apenas à “demanda institucional” perde metade do quadro.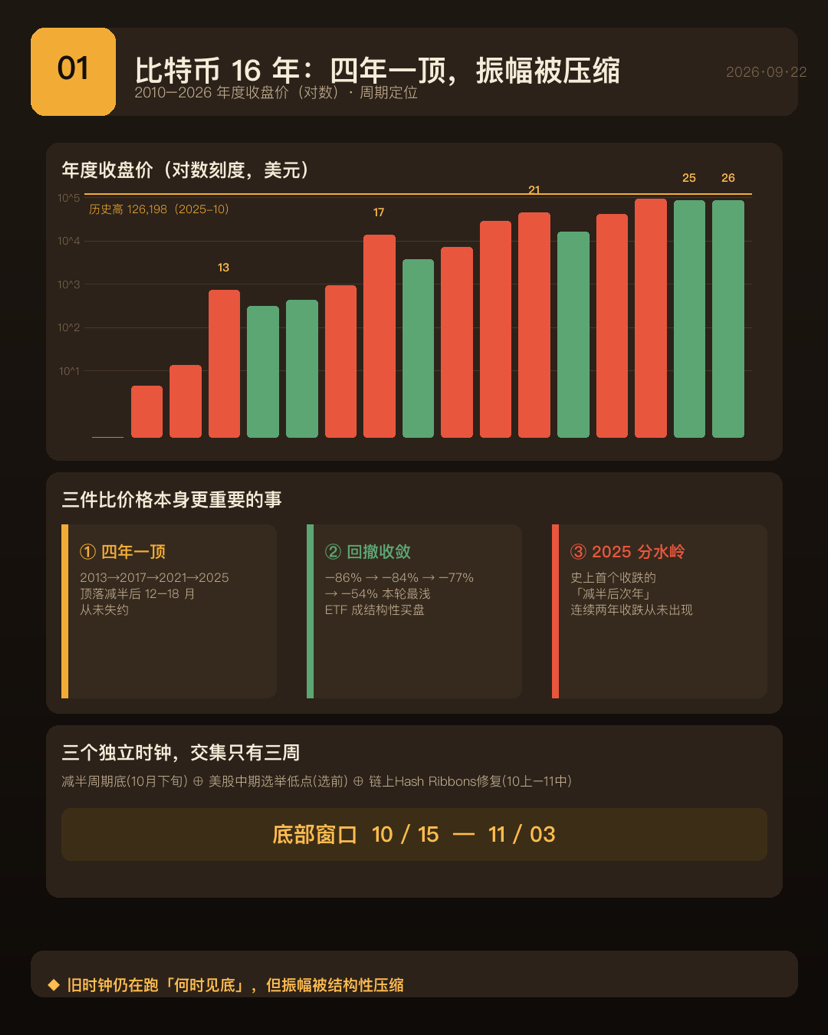
Portanto, isto não é um artigo de baixa. É um lembrete: qualquer reportagem que conte apenas um lado da história merece perder metade da credibilidade.
II. A grande entrada líquida afinal está sendo comprada por quem
Pelos dados por item, no dia em questão as entradas ficaram altamente concentradas em poucos emissores — os três principais canais somaram mais de 90%. Fora da bolsa, também há tesouros corporativos aumentando as compras.
Ou seja, o núcleo das compras de fato veio via alocação de instituições e fundos mandatários por algumas grandes gestoras e canais de corretoras — não foi o varejo perseguindo alta em pânico. Esta linha se sustenta.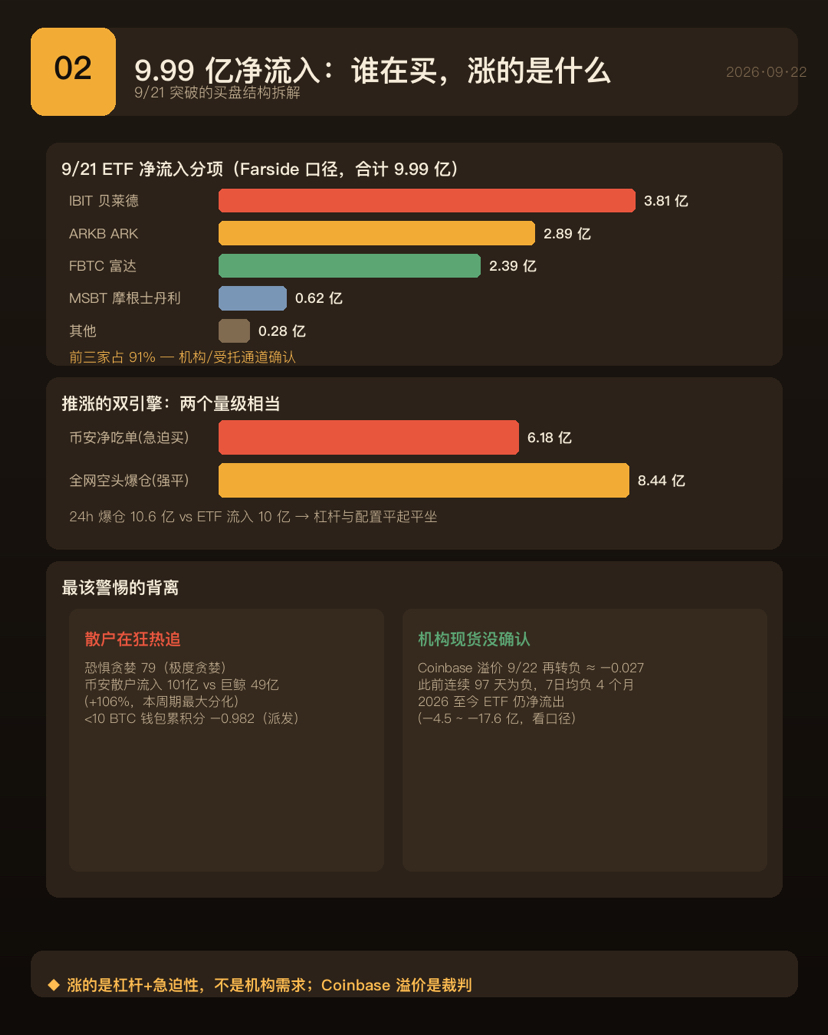
Mas há três itens que descontam pontos — não pode faltar nenhum.
Primeiro, o volume de negociações não sustenta esse avanço. Um analista apontou que o volume total de negociações do ETF no dia, em relação ao tamanho da alta do preço, foi relativamente moderado. Se houvesse uma varredura contínua de grandes fundos, o volume não estaria tão calmo.
Segundo, até agora, em 2024, os ETFs continuam sendo no agregado uma saída líquida. As entradas de setembro foram menos da metade das do mês anterior. Aquela entrada do dia, por ser o último dia de uma sequência de entradas por três dias consecutivos, é “estancamento do sangramento”, não “reversão de tendência”.
Terceiro, e o mais关键: o indicador “termômetro” mais direto que representa a demanda de spot dos EUA, no dia em que o preço subiu para a faixa de topo, voltou a ficar negativo. Antes disso, já estava negativo por quase cem dias seguidos, e a média móvel de sete dias já estava negativa há mais de quatro meses. Em outras palavras, a demanda de spot das instituições americanas não confirmou essa ruptura.
III. Varejistas estão em euforia — e ainda com alavancagem
Outra série de sinais apareceu com uma contradição interna, mas ambos são verdadeiros: a emoção do varejo está extremamente gananciosa; ao mesmo tempo, a carteira do varejo ainda está em distribuição líquida.
A explicação é que varejistas não estão “acumulando”; estão “perseguindo alta” — compram enquanto o preço sobe e realizam lucro enquanto compram. Essa é uma característica comportamental com alavancagem, e alavancagem é combustível em uma retração.
Aqui aparece o desvio mais digno de alerta desta rodada: enquanto varejistas perseguem freneticamente, um indicador que representa a demanda de spot das instituições americanas volta a ficar negativo. A experiência histórica mostra repetidamente que quando essas duas direções são opostas, o primeiro grupo geralmente não é o lado vencedor.
IV. On-chain: estoque preso, fluxo distribuído
Este é o conjunto de fenômenos que mais precisa ser discriminado no texto inteiro e que mais costuma ser citado de forma errada.
Uma frase frequentemente citada como fator favorável de longo prazo é: “o fornecimento dos detentores de longo prazo atingiu nova máxima”. Essa frase precisa ser recuperada pela metade. A razão é que uma parte considerável disso é a reclassificação mecânica para “detentores de longo prazo” das moedas em reserva nas exchanges, que ficaram muito tempo sem se mover. Não é que alguém tenha acumulado ativamente; é a estatística que envelheceu. Alguns pesquisadores, inclusive, acreditam que isso justamente indica falta de demanda no curto prazo.
Lembre-se desta regra: estoque olha para o envelhecimento; fluxo olha para a distribuição. Aquele “fornecimento em nova máxima” é contábil; a direção de saída líquida dos detentores de longo prazo é o verdadeiro dinheiro saindo. A parcela de stop-loss e encerramento dos detentores de longo prazo subiu continuamente desde o nível baixo do começo do ano até o pico dos últimos anos — a direção já virou.
V. A parede invisível
Sobre “capital abaixo do custo”, eu preciso corrigir a mim mesmo: inicialmente eu o chamei de “a maior potencial fonte de pressão vendedora no caminho do repique”, mas essa formulação ficou forte demais e eu retiro.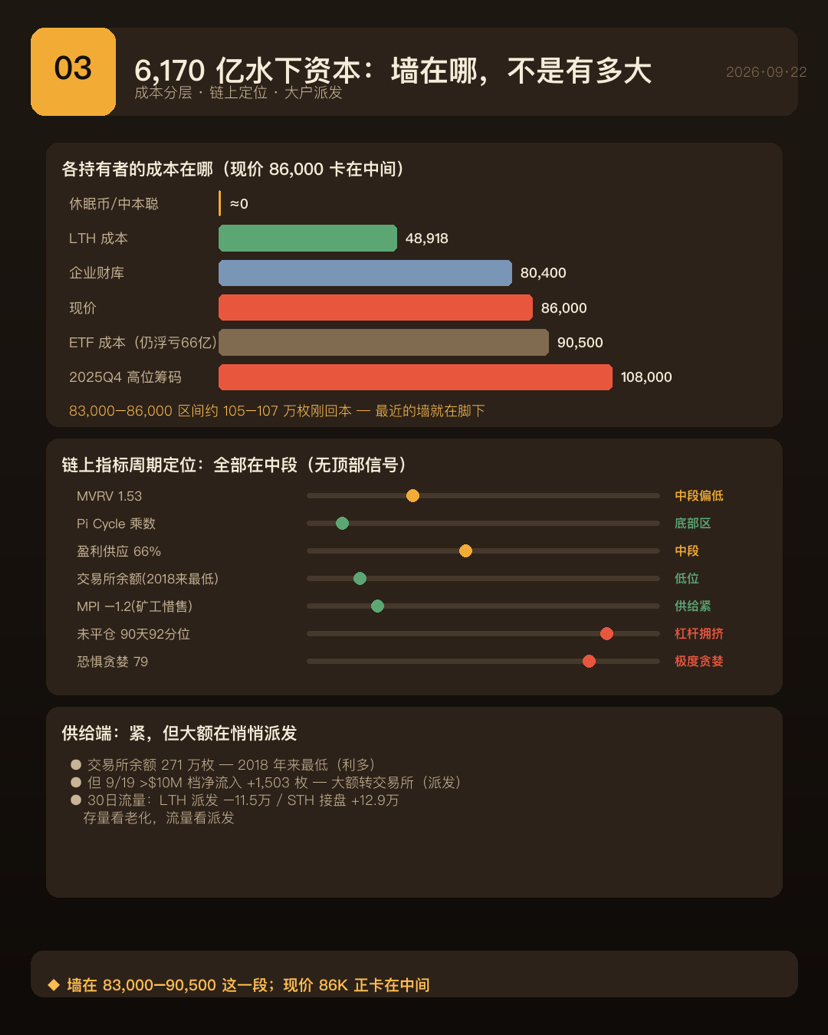
A formulação correta é: não é um “montante líquido em prejuízo flutuante”; é o tamanho total dos tokens ainda em estado de prejuízo, calculado pelo custo de compra de cada um. Isso não contradiz “a maior parte das moedas está com lucro”: a maior parte do lucro está concentrada em moedas dormindo há muitos anos, com custos extremamente baixos — elas nunca serão vendidas. O que realmente está em prejuízo são grandes quantidades compradas perto do topo do último mercado em alta. E, dentro desse capital “abaixo”, apenas parte realmente venderá; moedas dormindo, endereços de criadores iniciais e moedas perdidas não geram pressão de venda.
Seguindo essa lógica, o custo médio daquele lote de tokens abaixo do preço atual corresponde exatamente aos compradores do período antes do topo do último mercado em alta. Isso não te diz apenas “quanta pressão de venda existe”; te diz “onde está a parede”.
E a posição em que o preço está agora exatamente se encaixa no meio daquele intervalo onde o custo está mais concentrado: o lote que acabou de voltar ao breakeven está na parede mais recente abaixo; e acima ainda há um lote de posições representadas, em grande parte, por canais de grandes ETFs, com um prejuízo agregado ainda presente. Assim que o preço voltar perto da linha de custo, haverá resgates e realização de lucros.
Portanto, a conclusão corrigida é: aquele enorme capital abaixo do custo descreve “o tamanho dos ativos que foram presos” (capturados por preço), e o que realmente poderá ser vendido é apenas a parte ativa. Mas essa parte, por estar concentrada na zona de custos mais densos, acaba “encaixando” o preço atual no meio.
VI. Mineradores: a linha mais atípica desta rodada
Se houver algo nesta rodada que nunca apareceu na história, é o lado dos mineradores.
A capacidade de computação em toda a rede caiu em um nível de profundidade que não se via há muitos anos, e a capacidade das empresas mineradoras listadas diminuiu ainda mais rápido do que a média do mercado inteiro. No curto prazo, isso na verdade é um fator favorável do lado da oferta: os mineradores estão retendo (escassez de venda) e as moedas que foram para as corretoras quase se esgotaram — é por isso que o preço não caiu de forma tão profunda.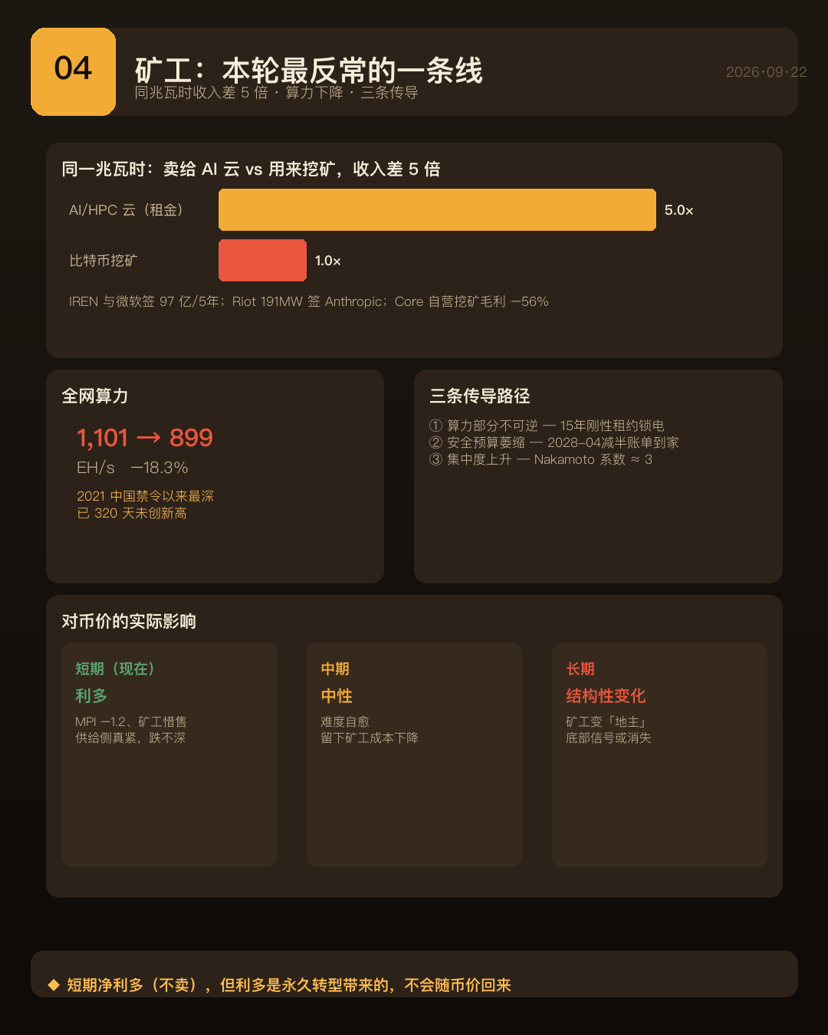
Mas a razão é estrutural: para a mesma unidade de eletricidade, alugar para centros de computação de IA e usar para minerar traz diferenças de receita que podem chegar a várias vezes. Os contratos de migração de capacidade já assinados são de um tamanho enorme; embora a capacidade que realmente gera retorno hoje ainda seja apenas uma minoria “no papel”. Várias grandes mineradoras já reduziram drasticamente as reservas e até planejam praticamente sair da mineração.
Isso traz três vias de transmissão. Primeiro: a computação saiu de “reversível pelo ciclo” para “parcialmente irreversível” — antes era desligar, o preço das moedas subia e depois voltava a ligar; agora, essa eletricidade foi travada por contratos de locação rígidos de longo prazo, e a capacidade provavelmente nunca voltará. Segundo: o orçamento de segurança está encolhendo; o próximo halving será quando a “conta” chegar de verdade. Terceiro: a concentração está aumentando; após as mineradoras listadas saírem, a fatia vai para operadores menos transparentes.
O impacto real no preço deve ser analisado em três níveis: no curto prazo, um fator favorável; no médio prazo, neutro; e no longo prazo, a mudança mais subestimada — os mineradores estão saindo de “compradores otimistas do preço” para “proprietários da eletricidade”. Nos próximos mercados de baixa, o sinal familiar de “capitulação dos mineradores esmagando o mercado” pode não aparecer mais, mas “mineradores segurando para dar suporte” também vai desaparecer ao mesmo tempo.
Ainda existe uma boa notícia contraintuitiva: o aluguel de IA mantém essas mineradoras vivas. Um dos pontos de ignição do colapso sistêmico da rodada anterior foi a destruição do balanço patrimonial entre mineradores e plataformas de empréstimo. Agora, com as mineradoras tendo uma renda fixa de aluguel, a probabilidade de um blow-up sistêmico cai.
VII. Coordenadas históricas: topo a cada quatro anos — mas desta vez há duas diferenças
Analisando o preço ao longo do tempo em vez de só olhando por um ano, há uma regularidade bem clara: aparece uma rodada a cada quatro anos na parte do topo; nunca falhou; e os quatro topos ocorreram em torno de 12 a 18 meses após o halving.
Mas a retração se contraiu de forma sistêmica; esta foi a mais rasa rodada de mercado de baixa da história. Isso está diretamente relacionado ao fato de os ETFs se tornarem uma compra estrutural.
O que realmente merece atenção é isto: a rodada anterior foi a primeira vez na história do Bitcoin em que fechou em baixa no “ano seguinte ao halving”; e este ano, até agora, ainda fechou levemente em baixa. Fechar em baixa por dois anos consecutivos não ocorreu nenhuma vez na história do Bitcoin.
Há muitas evidências “duras” que sustentam “esta rodada é diferente”: a maior retração foi a mais rasa, sem blow-ups sistêmicos, a volatilidade caiu bastante, e o poder de definição migrou dos mineradores para os fluxos de fundos dos ETFs. Mas o ciclo não morreu — o pico ainda aconteceu com precisão aos 17 meses e meio após o halving; o relógio antigo ainda está operando na parte de “quando ver o fundo”.
Dito de forma mais precisa: “diferente” não é que o relógio foi cancelado, e sim que a amplitude foi comprimida. No tempo, o relógio antigo ainda está funcionando; o que mudou foi a amplitude, comprimida por uma estrutura. A queda não deve mais ser tratada com a imaginação de um retraimento histórico mais profundo, e a alta também não deve ser esperada como aqueles anos de dezesseis vezes no início. Os dois lados ficaram “mornos”.
VIII. Posições de instituições: a cada quantas poucas moedas de bitcoin, uma está nas mãos de instituições
Em termos de volume total, a quantidade de bitcoin que as instituições detêm já representa uma parcela bastante considerável do fornecimento total. Entre isso, os principais motores são absolutamente os ETFs de spot e os tesouros corporativos; e nessas duas categorias há uma concentração muito alta em alguns poucos “gigantes”: um ETF e uma empresa listada de tesouro corporativo — cada um responde por alguns pontos percentuais do fornecimento total.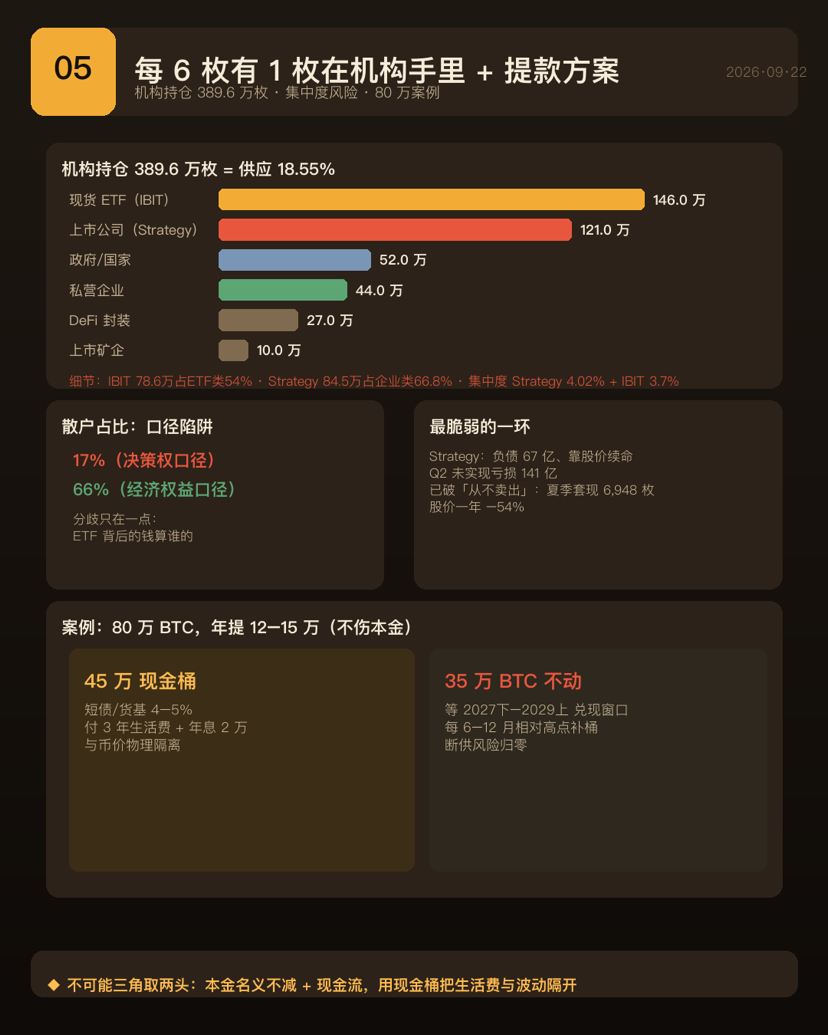
Sobre quanto os varejistas realmente representam, este é o maior “atoleiro de critério” do quadro inteiro. Dois números podem ser verificados, e ambos se sustentam: um critério trata ETF e tesouros corporativos como instituições, então a parcela dos varejistas fica baixa; outro critério entende que os beneficiários finais das cotas do ETF ainda são os varejistas, então a parcela fica alta. O único ponto de divergência é: de quem é o dinheiro por trás do ETF.
Minha visão é: do ponto de vista de participação econômica, o ETF pertence ao varejo; do ponto de vista do poder de decisão, pertence às instituições — porque as compras e vendas são feitas pelos gestores dos fundos; quando o varejo resgata, ele também não escolhe os pontos de timing. Para entender “quem está impulsionando essa alta”, a ótica do poder de decisão é mais explicativa.
Há três fatos estruturais que valem mais ser observados: primeiro, o capital em circulação está encolhendo de forma sistêmica; segundo, as compras das empresas continuam excedendo a quantidade de novas emissões, o que dá um suporte estrutural ao preço, não um mero sentimento; mas, terceiro, o risco de concentração é extremamente alto — especialmente aquela empresa listada de tesouro corporativo com a maior participação, que é, por si só, uma empresa cheia de dívidas, que depende de financiamento via preço das ações para sobreviver, sendo o elo mais frágil no momento.
IX. Cronologia dos eventos ruins: não foram três acidentes; foi uma corrente em cadeia
Na indústria, é preciso separar as famosas “quebras” e “eventos ruins”, olhando para cada categoria. Sobre marcos: o halving, a primeira vez que passou de mil, a aprovação de ETFs de spot, o primeiro rompimento de cem mil, e a criação das reservas estratégicas — todos são marcos divisores. Sobre eventos ruins: desde os primeiros anos, com a falência das corretoras e roubos, até os maiores casos recentes como o maior esquema de pirâmide, o colapso de stablecoins algorítmicas, a liquidação de fundos de hedge, lacunas em plataformas de empréstimo, a falência de grandes corretoras e, mais recentemente, a maior fraude de cold wallet em um único caso da história.
Mas a grande percepção é: aquela rodada de explosões em cadeia mais terrível não foram três acidentes independentes; foi uma corrente de cerca de meio ano — um projeto que colapsa derruba um fundo de hedge, que por sua vez derruba a plataforma de empréstimos, até culminar com a explosão da corretora líder. Para entender o risco sistêmico das criptos, é preciso olhar a cadeia inteira; não dá para olhar só pontos isolados.
X. Início de novembro: ressonância de três relógios
Primeiro vamos corrigir um pressuposto: aquela eleição foi uma eleição de meio de mandato, não uma eleição presidencial; foi a renovação de parte das cadeiras do Congresso, não o modelo que costuma ser aplicado após vitórias presidenciais alguns anos atrás, quando os preços disparam.
Há três modelos que não se relacionam entre si; a interseção deles cai exatamente nas três semanas de meados de outubro até o início de novembro: a janela de fundo inferida pelo ciclo do halving, o ponto baixo antecipado pelas regularidades após a eleição do meio do mandato nos EUA, e o intervalo de recuperação de preço em que os sinais on-chain de reparo antecedem. E agora, estamos justamente dentro dessa janela de fundo histórico.
Mas a lógica de “quando a incerteza é eliminada, então sobe” tem condições exatas de falha. As ações dos EUA realmente têm esse efeito, e muito forte; o mecanismo é “eliminação da incerteza”, não quem vence o partido. Porém, quando isso falhou, foi exatamente em anos de aperto monetário do Fed — e este ano estamos em um ciclo de aumento de juros. O padrão que você está apostando falhou justamente no ambiente macro em que, historicamente, ele já perdeu.
Também existem alguns descontos técnicos: o resultado das eleições já foi precificado em grande medida pelo mercado; aquele rali provavelmente foi uma “simulação prévia”, e no momento da concretização a quantidade de informação foi quase zero. O que foi eliminado foi “quem controla o Congresso”, mas a direção das políticas em si pode piorar. Em eleições de meio de mandato, nenhum problema macro é resolvido — aumento de juros, preço do petróleo e inflação são as principais contradições desta rodada.
No nível legislativo, a principal proposta de regulação cripto desta rodada foi efetivamente interrompida. A reação do mercado à falha legislativa, na verdade, foi subir — o risco regulatório já tinha sido precificado; o mercado já não se importa com Washington. Além disso, outra lei para stablecoins já virou lei, com o tempo de vigência travado; eleições não mudam isso.
XI. Um termo que eu preciso retirar: o efeito de outubro é uma armadilha
Eu já havia listado “sazonalidade de outubro” como um fator favorável, mas essa afirmação não foi precisa o suficiente — retiro. Considerando por trimestres nos anos de baixa: no histórico, o 4º trimestre de vários anos de baixa fecha em queda, e as mínimas finais ocorrem no período do 4º trimestre até o início do ano seguinte, ficando todas abaixo das mínimas do meio do ano. Em outras palavras, historicamente, a mínima do meio do ano pode não ser o fundo final. Quem ousa dizer que “outubro é o fundo” não está apenas fazendo chantagem; há base de modelo.
XII. Probabilidade de cenários e lista de observação
Nos catalisadores do próximo mês ou mais, o maior ponto de pressão é a janela de aumento de juros; eleições e variáveis geopolíticas são mais ruído.
Eu dividi os cenários até o fim do ano em quatro faixas: a de maior probabilidade é recuo e consolidação absorvendo o movimento; a segunda mais alta é queda abaixo da linha (perda do suporte) e continuação para baixo; a terceira é simplesmente seguir forte; e a menor é risco sistêmico. Quanto ao formato do “fundo”, não será um retraimento tão profundo quanto o mais profundo da história; mais provável é que o fundo seja “moído” dentro de um intervalo — porque não houve blow-ups, o estoque não colapsou em distribuição em pânico e o retraimento foi apenas metade do que ocorreu nas duas primeiras rodadas.
Eu só observo três coisas: se o “termômetro” da demanda de spot dos EUA continua ficando positivo — isto é o juiz de “compra real de instituições ou compra falsa”; se o lote de tokens logo acima do ponto de breakeven está sendo absorvido ou se está empurrando o preço de volta; e se a capacidade de computação consegue voltar ao limiar que confirma que a “capitulação dos mineradores” terminou.
As condições em que minha tese pode ser refutada também são bem claras: se o preço se mantiver acima de níveis-chave de números inteiros e os ETFs tiverem entradas líquidas consecutivas por múltiplos dias de negociação, eu admito que se trata de reversão de tendência, não apenas repique. Se médias móveis de longo prazo forem efetivamente rompidas e fecharem abaixo, a ruptura desta rodada deixa de valer e volta ao roteiro histórico.
Conclusão: o que está subindo e onde fica o bloqueio
Resuma a lógica acima em uma frase: aquele dia de ruptura foi impulsionado por um motor duplo de “compra por urgência” e “liquidação passiva”; ambos não têm continuidade automática. E ao empurrar o preço até o ponto em que ele chegou, ele ficou exatamente no meio daquela parede onde o capital abaixo do custo está mais concentrado. Do lado dos mineradores agora é lucro líquido favorável, mas esse favor vem de “transformação permanente”, não volta junto com a alta e a queda do preço.
Isto não é um artigo de baixa. Vários indicadores on-chain ficam todos na faixa inicial até o meio do ciclo, ainda longe da zona do topo histórico, sem nenhum sinal de topo.
Este é um lembrete: agora é um momento de alta rápida no curto prazo, sentimento extremamente ganancioso e a posição exatamente travada perto da linha de custo dos ETFs. É a pior posição de custo-benefício para perseguir alta, e também a posição mais fácil para tomar decisões erradas.
E o maior risco, acredito, não é “cair”.
Foi uma queda mais rasa do que você imaginava, mas você ficou sem posição (cash parado) esperando um retraimento mais profundo da história — um enredo antigo te fez esperar por um preço que não viria. Nesta rodada, o recuo só foi a metade das duas rodadas anteriores: não houve estouro de “bomba” (bad event), e o ETF é um comprador estrutural que nem existia nos anos anteriores.
O erro mais comum nesta rodada é usar um mapa antigo para procurar um novo continente.
Aviso: este artigo é uma organização baseada em dados públicos e uma interpretação subjetiva. As opiniões refletem julgamentos pessoais, não uma saída de modelo; não constitui aconselhamento de investimento. Ativos cripto apresentam volatilidade extremamente alta; o desempenho histórico não prevê retornos futuros. Considere sua própria capacidade de lidar com riscos e, se necessário, consulte instituições profissionais licenciadas.