


O Bitcoin (BTC) estava sendo negociado com alta de 10,9% em setembro, a US$ 85.929, em 23 de setembro, somando ganhos de 4,8% em julho e 25,2% em agosto. Se esse resultado de setembro se mantiver até o fim do mês, marcaria a primeira sequência vitoriosa de julho a setembro do Bitcoin desde 2012 — um período que ocorreu exatamente uma vez antes na história de negociação do ativo, e cuja confirmação apenas por uma tendência histórica não pode ser considerada suficiente para se estender a outubro.
A comparação chama atenção justamente por sua raridade. O Bitcoin é negociado desde pelo menos o fim de 2010, e, em todo esse período, apenas uma vez apareceu uma sequência de três meses positivos consecutivos de julho a setembro — em 2012, quando o BTC subiu 41,0% em julho, 6,4% em agosto e 24,4% em setembro, segundo dados da CoinDesk. Esse único dado está no centro da discussão atual, e vem de um mercado que era quase nada como o de hoje, uma diferença que fica bem clara ao comparar os livros de ofertas (order books) mais finos de 2012 com os dados atuais de fluxo de ETF spot de Bitcoin.
O que a sequência de 2012 realmente mostra?
A sequência de 2012 não continuou ininterrupta. Naquele ano, outubro rompeu o padrão de forma direta: o Bitcoin caiu 9,7% no mês e atingiu o fundo em US$ 10,17 em 26 de outubro. A partir dessa mínima, o Bitcoin então lançou um avanço de 165 dias que o levou a US$ 230 até abril de 2013 – um ganho de mais de 2.000% em relação à mínima mensal.
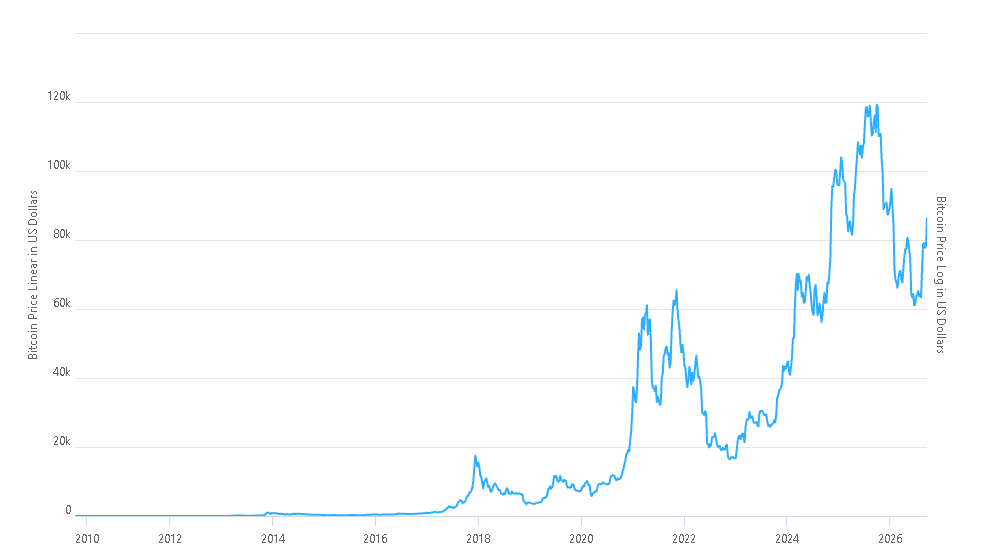
Essa sequência – um outubro vermelho seguido por um rali acima do esperado – é a parte da história de 2012 que é repetida com mais frequência, mas a CoinDesk é explícita ao dizer que a amostra é pequena demais para tirar uma conclusão relevante sobre o que vem a seguir. Uma ocorrência não é um padrão; é um ponto de dados. O arcabouço mais amplo do ciclo de quatro anos do Bitcoin dá a alguns analistas um motivo para esperar uma fase de alta abrindo por volta de outubro ou novembro, mas esses modelos de ciclo são aproximados e não regras fixas de calendário, e tratá-los como um cronômetro de contagem regressiva interpreta mal o que eles foram feitos para fazer.
Relatório de Especialista em Cripto: Qual é a Melhor Meme Coin para Comprar e Esquecer Até o Próximo Bullrun?
Por que o mercado de 2012 não é o mercado de hoje
A lacuna estrutural entre 2012 e 2026 é a verdadeira complicação aqui. Em 2012, o Bitcoin era um ativo pouco negociado, valendo mal US$ 10, e seu preço podia ser movido por um número relativamente pequeno de compradores – um mercado tão “fino” que alguns grandes pedidos poderiam produzir as oscilações mensais vistas naquele ano.
O mercado de hoje é uma classe de ativos de vários trilhões de dólares, com participação institucional substancial, liquidez profunda no spot e em derivativos em dezenas de plataformas, e uma ampla gama de estratégias direcionais e de valor relativo que abrangem opções, futuros e operações de base.
Esses mercados simplesmente não existiam em uma escala comparável em 2012, o que torna um rali percentual de magnitude semelhante muito mais difícil de ser replicado hoje.
Vikram Subburaj, CEO da bolsa baseada na Índia Giottus, enquadrou a mudança como uma questão de estrutura de propriedade: agora, o Bitcoin está dentro de uma classe global de ativos com detentores institucionais; os ETFs spot funcionam como um canal de investimento regulado; e os mercados de derivativos mudaram a forma como o risco é transferido ao longo do sistema – todo esse contexto apoia por que a alocação de portfólio institucional em Bitcoin hoje parece estruturalmente diferente do que era uma década atrás.
Os fluxos institucionais são o teste à frente para o Bitcoin
Se a analogia de 2012 for ampla demais para ficar de pé sozinha, a demanda por ETFs é a variável mensurável que determinará se o rali deste ano tem fôlego. Os ETFs spot de Bitcoin listados nos EUA captaram mais de US$ 5,5 bilhões em dinheiro de investidores desde agosto, segundo a fonte de dados SoSoValue – evidência, de acordo com Subburaj, de que as instituições voltaram ao mercado cripto de uma forma que não existia durante o ciclo de 2012.
A leitura de Subburaj é que a durabilidade dessas alocações importa mais do que a própria sequência histórica: o argumento de continuação em 2026 depende de as grandes pools de capital continuarem alocando depois que os ganhos mais fáceis já tiverem sido capturados, e não de se um padrão de gráfico de 14 anos atrás se repete. Um rali que exceda 2.000% – o patamar visto após a mínima de 2012 – não é uma expectativa razoável como linha de base para o ciclo atual, considerando o quanto o mercado ficou maior e mais líquido. Os retornos mensais de setembro ainda precisavam fechar positivos para manter a sequência até a data desta publicação, e, mesmo que fechem, o que vier em outubro será muito mais moldado pela durabilidade do fluxo de ETFs do que por um único exemplo anterior dos primeiros anos de negociação do Bitcoin.
Relatório de Especialista em Cripto: Quais são as 10 próximas criptos para explodir em 2026?
A demanda pós-ETF de BTC, não a história, é o que vai testar o rali do Bitcoin apareceu primeiro na Tokenist.