*Contém dados reais desta semana, e com os dois ângulos diferentes.
A inteligência artificial volta a dominar os manchetes.
Enquanto o Nasdaq flerta com novas máximas, a pergunta já não é se a IA está crescendo, mas se este rali é sustentável e, sobretudo, onde ficam as oportunidades para quem não quer correr atrás do preço.
1. A demanda já está decolando, e os números da Nvidia confirmam isso
O CEO da Nvidia, Jensen Huang, projetou nesta semana que as vendas de chips podem dobrar no próximo ano. Não é uma promessa vazia: a empresa acaba de reportar receitas de US$ 96,200 milhões no trimestre de maio a julho, +106% na comparação anual, e projeta US$ 108,000 milhões para o próximo trimestre. 9fb0
O negócio de data centers gerou US$ 89 bilhões (+117%) e a empresa reconheceu que enfrenta restrições de oferta. Ou seja, vende tudo o que consegue fabricar. 9fb0
O gasto por trás disso é igualmente impressionante: os 5 principais provedores de nuvem investirão quase US$ 800 bilhões em 2026 e US$ 1,3 tri em 2027 apenas em infraestrutura de IA. 1345
Ruptura ou rebote? Hoje parece uma ruptura fundamental, não apenas técnica. Como disse Huang: “A IA atingiu um ponto de inflexão. Está fazendo trabalho útil. A computação gera receita”. Mas o risco está na concentração: se o fornecimento continuar sendo um gargalo até 2028, qualquer desaceleração na monetização desses tokens pode corrigir forte. c6af
2. O outro lado da moeda: frear vs. acelerar em nível estatal
Enquanto líderes como Dario Amodei, CEO da Anthropic, pediram nesta semana para frear o ritmo de melhoria dos modelos por riscos de segurança, a resposta política nos http://EUA foi oposta.
O presidente Trump anunciou em 19 de setembro a criação de uma “AI Force”, semelhante à Space Force, e o nomeio de um “czar da IA”, garantindo que não vai frear o desenvolvimento. Segundo Trump, a IA é “a próxima revolução industrial” e pode representar até 25% do PIB de http://EUA. 22b1
De que lado ficar? Para o investidor, a leitura não é ideológica, é prática: o apoio em nível estatal historicamente tem sido um catalisador de longo prazo para as ações. Quando o Estado decide liderar uma tecnologia frente à China, o gasto se torna estrutural, não cíclico.
Ainda assim, o alerta dos próprios criadores da tecnologia sobre hackeamentos entre agentes e falhas de segurança nos lembra que o risco regulatório continua vivo. 5bac
3. Então, que outras oportunidades continuam válidas enquanto a IA sobe?
Se você não quer mais comprar o topo da Nvidia ou da Microsoft, o mercado está girando para os “picks and shovels” secundários:
a) Energia e data centers: A IA não funciona sem energia. Empresas de energia nuclear, gás e refrigeração para data centers estão vendo contratos recordes.
b) Infraestrutura física: cobre, memória de alta largura de banda (HBM) e redes ópticas. A própria Nvidia elevou seu compromisso de compra de fornecimento para US$ 279 bilhões para garantir produção. dbf5
c) Cibersegurança e dados: Se os modelos hackearem uns aos outros, a camada de segurança e verificação se torna tão valiosa quanto o chip.
d) Crypto + IA descentralizada: tokens de computação descentralizada, verificação de dados e armazenamento para IA estão ganhando tração como hedge descorrelacionado das ações tradicionais de IA.
Conclusão: A demanda por IA parece real e não apenas um rebote. Mas o rally concentrado em 5-7 ações é frágil. A estratégia inteligente não é perguntar “compro IA?”, e sim “do que a IA precisa para seguir crescendo e que ainda não subiu tanto?”.
É aí que as oportunidades ainda seguem vigentes.
---
Este conteúdo é educacional e não constitui aconselhamento financeiro. Todo investimento envolve risco.
Dados verificados desta semana:
*Gráfico 1 - A decolagem real da demanda:*
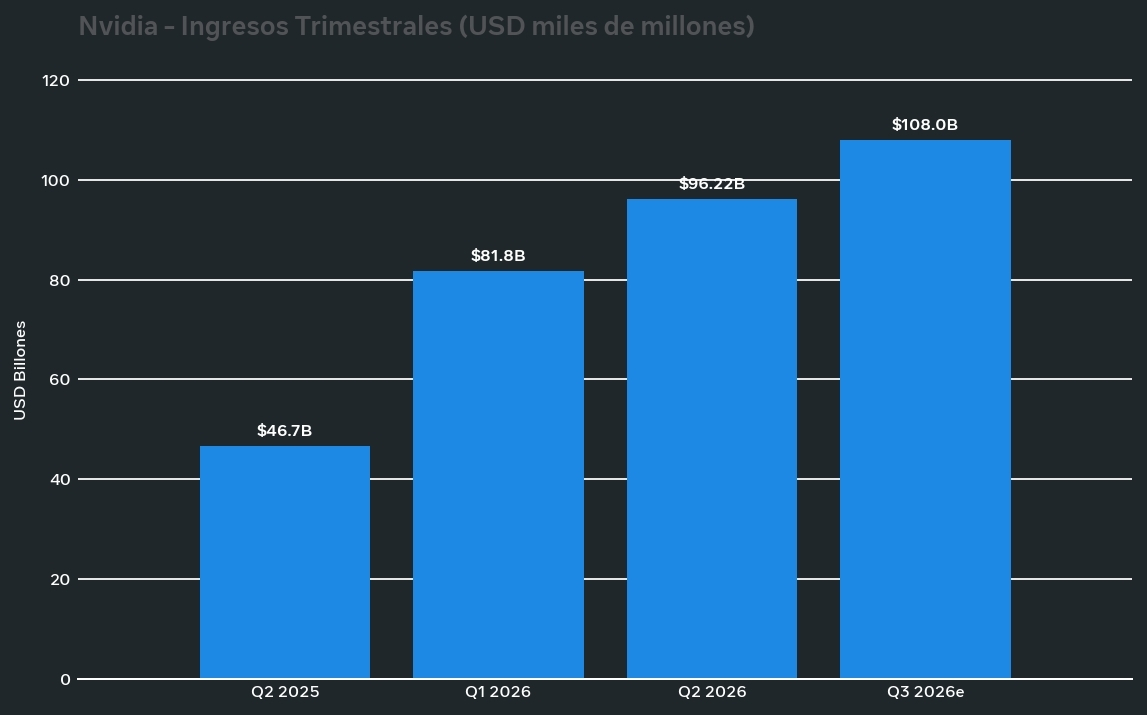
Mostra como a Nvidia passou de US$ 46,7 bi para US$ 96,22 bi em um ano e projeta US$ 108 bi. Isso responde ao seu primeiro ângulo: não é um rebote, é receita real via computação.
*Gráfico 2 - Por que ainda existe oportunidade fora da ação:*
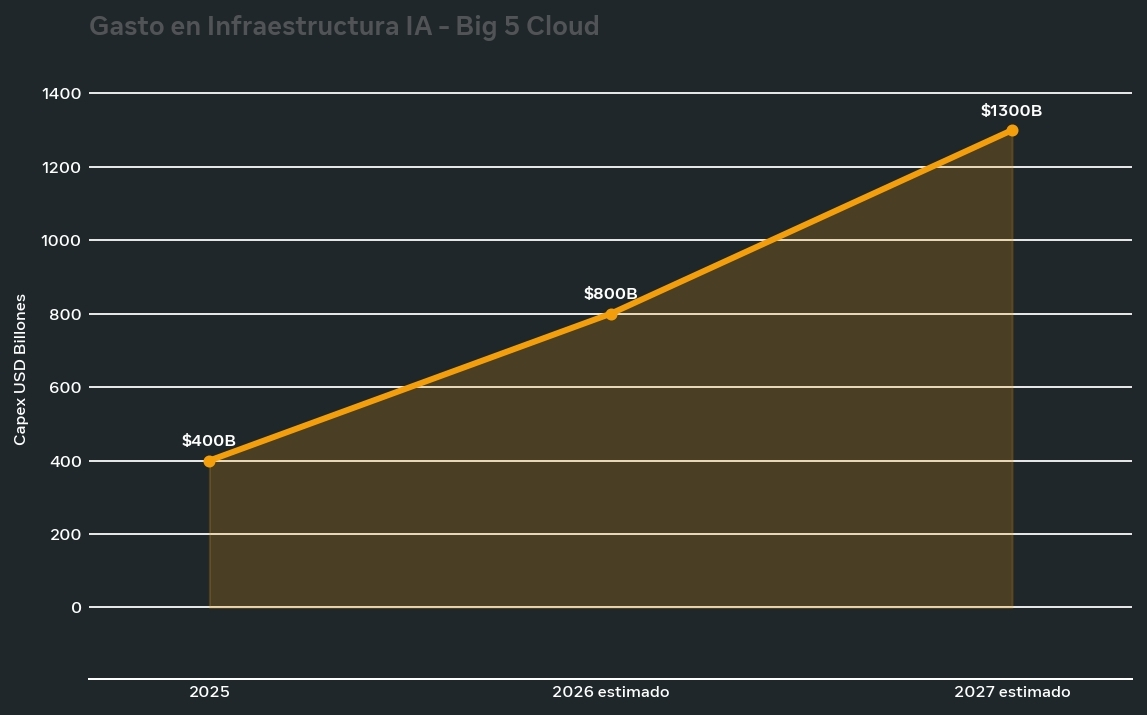
O gasto com infraestrutura dos 5 grandes da nuvem dispara de ~US$ 400 bi em 2025 para US$ 800 bi em 2026 e US$ 1,3 tri em 2027. É aí que estão as oportunidades secundárias: energia, cobre, refrigeração, redes.
> Fonte: relatórios financeiros da Nvidia Q2 FY26 e projeções de capex de hyperscalers (Microsoft, Google, Amazon, Meta, Oracle) setembro de 2026. Gráfico feito por conta própria com dados públicos.
Na minha perspectiva pessoal, tem um excelente desempenho altista; no entanto, por ser a longo prazo, prefiro não investir.