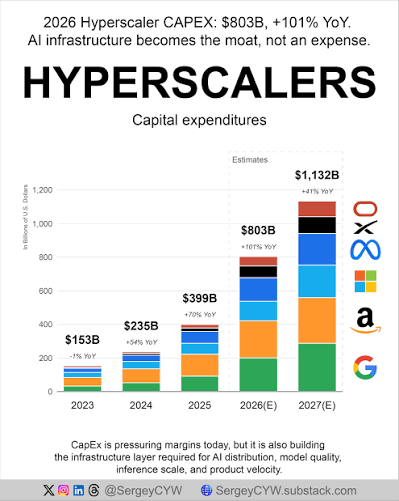
A Nvidia anuncia uma duplicação das vendas de chips prevista para o próximo ano. Os hyperscalers (Microsoft, Google, Amazon, Meta) publicam receitas recorde trimestre após trimestre, enquanto anunciam capex em computação cada vez mais vertiginosos — às vezes, dezenas de bilhões de dólares por trimestre apenas para a infraestrutura de IA. A questão que divide os investidores: trata-se de uma verdadeira ruptura estrutural da demanda, ou de um ciclo de investimentos que supera em muito a monetização real?
A tese altista se baseia na ideia de que a adoção empresarial da IA generativa ainda está apenas no começo, que os ganhos de produtividade vão progressivamente justificar os gastos atuais e que o apoio político — discursos em torno de uma “Força de IA” americana, projeções que colocam a IA como uma parcela crescente do PIB — pode prolongar o ciclo por vários anos.
A tese baixista aponta para avaliações esticadas, uma concentração extrema do mercado em uma pequena lista de ações e o fato de que alguns líderes do setor, eles próprios, pedem para desacelerar o desenvolvimento — um possível sinal de que até os iniciados têm dúvidas sobre o ritmo atual. Um descompasso prolongado entre capex massivo e retorno real sobre investimento pode desencadear uma correção severa.
Além dos mega-cap IA já conhecidos, vários ângulos merecem ser observados: os fornecedores de energia e de infraestrutura elétrica, pois o treinamento e a inferência dos modelos consomem quantidades consideráveis de eletricidade; os fabricantes de semicondutores a montante da Nvidia (litografia, advanced packaging); a cibersegurança, impulsionada pela crescente superfície de ataque associada à IA; e as empresas “adotantes” que integram a IA para ganhar em eficiência operacional, em vez daquelas que a vendem diretamente.