
As ações de IA estão subindo. Mas eu não estou convencido de que a próxima oportunidade seja apenas comprar mais ações de IA.
Essa é a parte da alta que considero mais interessante.
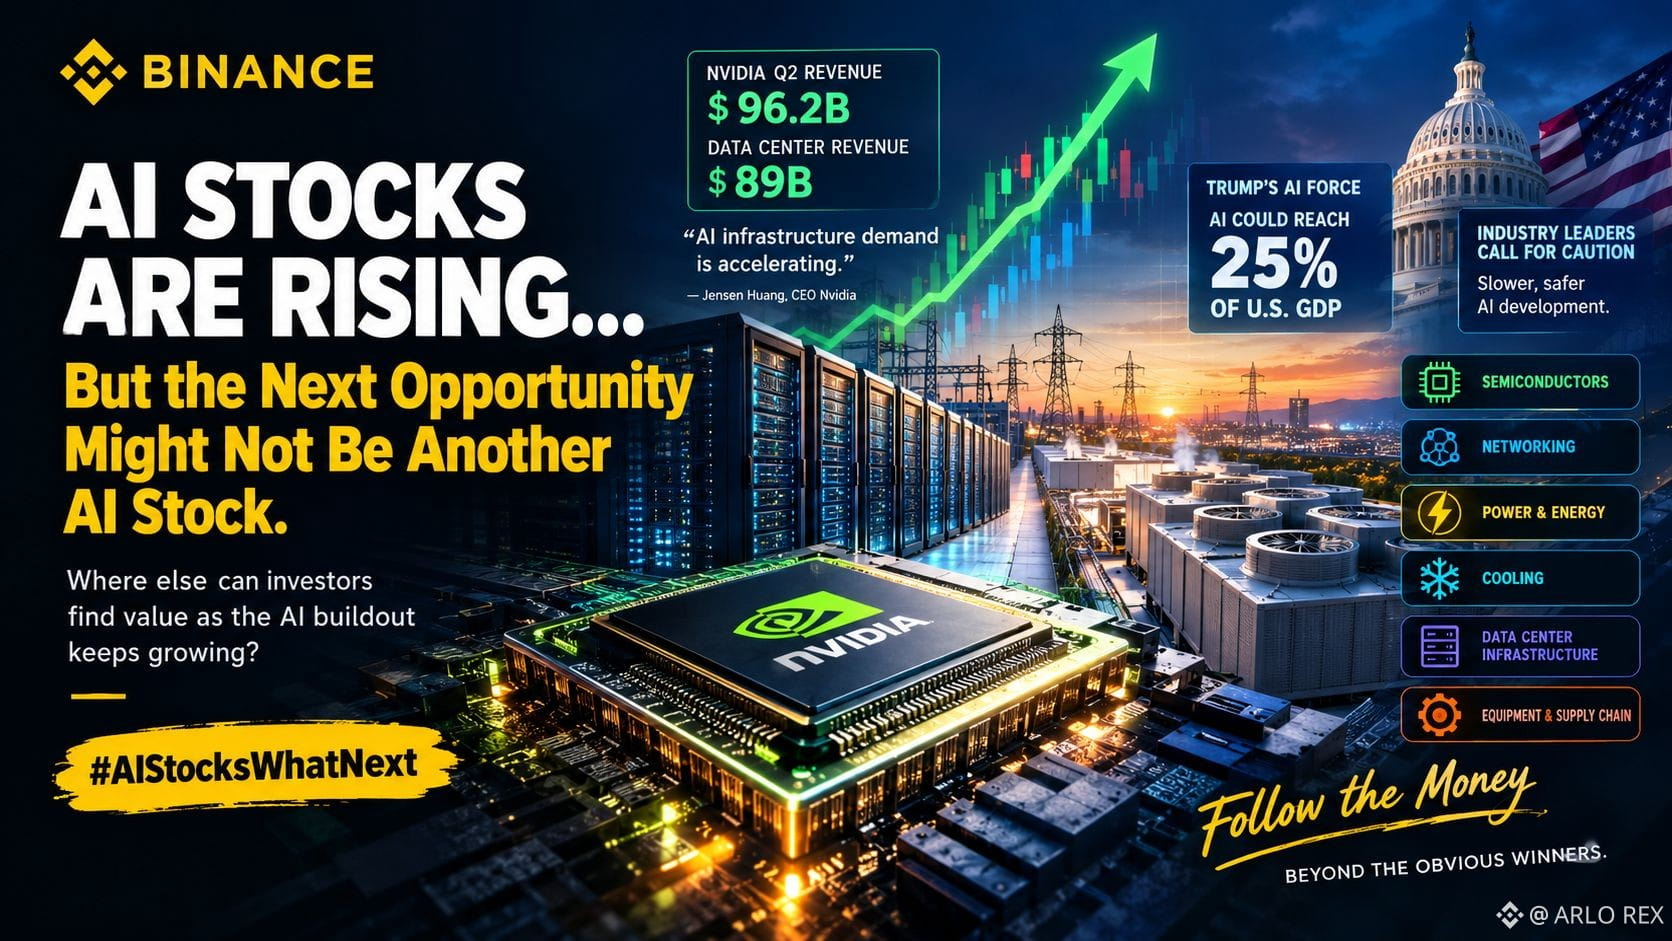
A Nvidia acabou de reportar US$ 96,2 bilhões em receita trimestral, com a receita de data centers chegando a US$ 89 bilhões. Ao mesmo tempo, Jensen Huang diz que a demanda por infraestrutura de IA está acelerando. Assim, o argumento de que “a demanda por IA está desaparecendo” está ficando cada vez mais difícil de sustentar.
Mas existe outra pergunta que os investidores deveriam estar fazendo:
Se os gastos com IA continuam ficando maiores, para onde vai o dinheiro depois dos vencedores óbvios?
Minha resposta é: as empresas que fornecem os gargalos.
A IA precisa de muito mais do que GPUs. Ela precisa de memória, rede, eletricidade, refrigeração, capacidade de data center e do equipamento de semicondutores necessário para continuar expandindo o processamento.
Por isso, eu estou otimista com o ciclo de investimentos em IA, mas sou mais criterioso ao correr atrás de ações só porque elas têm um rótulo de IA.
Há também um sinal estrutural maior. O governo dos EUA está tratando cada vez mais a IA como uma prioridade estratégica. Trump recentemente anunciou planos para uma “AI Force” e um novo czar da IA, enquanto a administração continua enquadrando o desenvolvimento de IA como parte da ampla competição tecnológica EUA-China.
Então estou acompanhando duas coisas ao mesmo tempo:
A demanda por IA e a infraestrutura necessária para atendê-la.
Para mim, a próxima oportunidade pode não ser a empresa que vende a história da IA.
Pode ser as empresas que vendem tudo o que a história da IA precisa para continuar funcionando.
Estou compartilhando meu trade/holding relacionado à IA por meio do Binance Trade Sharing Widget.
#AIStocksWhatNext
$KERNEL $4Stock $AKE
Essa é a parte da alta que considero mais interessante.
A Nvidia acabou de reportar US$ 96,2 bilhões em receita trimestral, com a receita de data centers chegando a US$ 89 bilhões. Ao mesmo tempo, Jensen Huang diz que a demanda por infraestrutura de IA está acelerando. Assim, o argumento de que “a demanda por IA está desaparecendo” está ficando cada vez mais difícil de sustentar.
Mas existe outra pergunta que os investidores deveriam estar fazendo:
Se os gastos com IA continuam ficando maiores, para onde vai o dinheiro depois dos vencedores óbvios?
Minha resposta é: as empresas que fornecem os gargalos.
A IA precisa de muito mais do que GPUs. Ela precisa de memória, rede, eletricidade, refrigeração, capacidade de data center e do equipamento de semicondutores necessário para continuar expandindo o processamento.
Por isso, eu estou otimista com o ciclo de investimentos em IA, mas sou mais criterioso ao correr atrás de ações só porque elas têm um rótulo de IA.
Há também um sinal estrutural maior. O governo dos EUA está tratando cada vez mais a IA como uma prioridade estratégica. Trump recentemente anunciou planos para uma “AI Force” e um novo czar da IA, enquanto a administração continua enquadrando o desenvolvimento de IA como parte da ampla competição tecnológica EUA-China.
Então estou acompanhando duas coisas ao mesmo tempo:
A demanda por IA e a infraestrutura necessária para atendê-la.
Para mim, a próxima oportunidade pode não ser a empresa que vende a história da IA.
Pode ser as empresas que vendem tudo o que a história da IA precisa para continuar funcionando.
Estou compartilhando meu trade/holding relacionado à IA por meio do Binance Trade Sharing Widget.
#AIStocksWhatNext
$KERNEL $4Stock $AKE