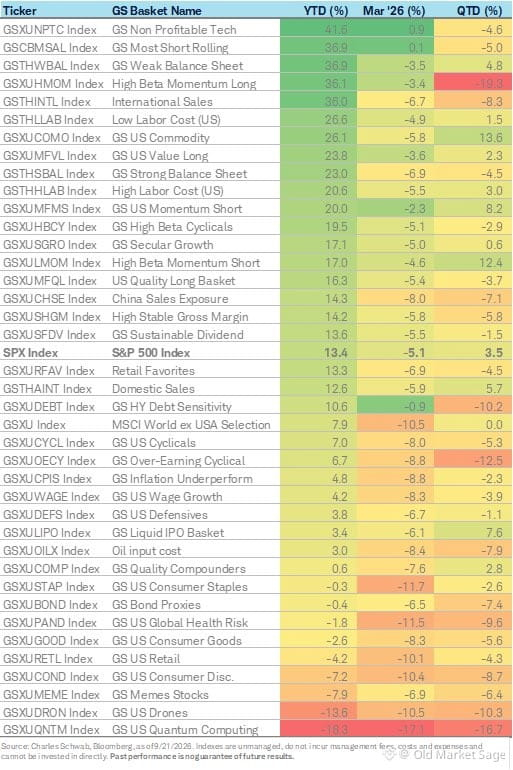
Observando o desempenho de ações de basket recentemente e uma coisa salta aos olhos: High Beta Momentum Long tem a maior diferença entre os retornos no acumulado do ano (year-to-date) e no acumulado do trimestre (quarter-to-date).
Esse tipo de divergência geralmente indica alguma mudança de regime. Quando a estratégia que funcionou durante o ano inteiro de repente deixa de funcionar em um único trimestre, é porque houve realização de lucros, uma mudança na tolerância ao risco, ou ambos.
Estratégias de momentum adoram tendências. High beta gosta de volatilidade e convicção. Quando os dois perdem força ao mesmo tempo, significa que a multidão ficou apertada demais e alguém piscou primeiro.
Não estou dizendo que a tendência morreu. Só que a parte mais fácil pode ter ficado para trás.
Esse tipo de divergência geralmente indica alguma mudança de regime. Quando a estratégia que funcionou durante o ano inteiro de repente deixa de funcionar em um único trimestre, é porque houve realização de lucros, uma mudança na tolerância ao risco, ou ambos.
Estratégias de momentum adoram tendências. High beta gosta de volatilidade e convicção. Quando os dois perdem força ao mesmo tempo, significa que a multidão ficou apertada demais e alguém piscou primeiro.
Não estou dizendo que a tendência morreu. Só que a parte mais fácil pode ter ficado para trás.