
Muitas pessoas só olham o lucro e prejuízo nas negociações e raramente calculam as taxas separadamente. Por operação individual, a taxa pode ser só alguns U, então realmente parece que não dá para sentir. Mas o problema é que não termina depois de cobrar uma vez: a cada execução, a taxa é gerada.
Quando a frequência de negociação aumenta, o que realmente vale a pena ver não é “quanto foi descontado nesta ordem”, e sim quanto foi descontado acumulado em um mês e em um ano.
Antes, lembre-se da fórmula mais simples: volume negociado × taxa de comissão = comissão
O ponto-chave não é quanto dinheiro há na sua conta, e sim quanto volume de negociação você realmente gera. Por exemplo: a conta tem apenas 1000U, mas você abre e fecha posições com frequência; em um mês, acumula 1 milhão de U em volume negociado. Assim, a taxa final também será calculada com base nesse volume de 1 milhão de U. É por isso que usuários de alta frequência precisam prestar atenção especial aos custos de transação.
Vamos dar um exemplo mais intuitivo
Para facilitar o cálculo, vamos supor que cada abertura de posição seja com 10.000U de margem e usar como exemplo uma taxa de 0,05%.
Uma abertura de posição: 10.000 × 0,05% = 5U. Depois, no fechamento, se a posição ainda estiver por volta de 10.000U: mais ~5U.
Ou seja, em uma rodada completa de “abertura + fechamento”, a taxa é aproximadamente: 10U.
Com o aumento da frequência, a diferença aparece:
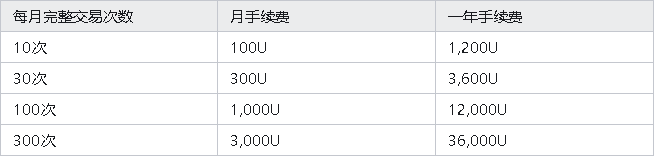
Aqui é apenas um exemplo de cálculo para explicar o princípio; na prática, as taxas efetivas são afetadas por fatores como a plataforma, Maker/Taker, nível VIP etc.
Mas isso mostra um problema bem real: se o número de transações aumenta 10 vezes, mantendo tudo o resto igual, a taxa basicamente também aumenta cerca de 10 vezes.
Mais complicado ainda: estratégias de lucro pequeno são as mais fáceis de terem a taxa “devorando”
Por exemplo, você faz uma transação de 10.000U. A análise de mercado está certa e, no final, você ganha: 30U.
Parece lucro. Mas, se nessa rodada de abertura e fechamento você gastou 10U de taxa no total, então o que realmente sobra é: 30 - 10 = 20U. Ou seja, um terço do lucro vira diretamente custo de transação.
E se essa transação só render 10U?
Depois de descontar a taxa, pode sobrar quase nada. Então, muitos dos problemas de estratégias de alta frequência não são necessariamente “um julgamento errado”, e sim: o lucro por operação é tão pequeno que nem consegue cobrir os custos de longo prazo.
A alavancagem ainda vai amplificar esse problema
Esse também é um lugar onde muitos iniciantes calculam errado.
Por exemplo, se seu capital for só 1000U. Depois de multiplicar por 10 de alavancagem, sua posição real pode chegar a 10.000U. Em geral, a taxa não é calculada pelo seu capital de 1000U, e sim pelo valor da posição efetivamente negociada.
Por isso: o capital não muda, não significa que a taxa não mudou. Quanto maior a posição e quanto mais frequentes as negociações, maior naturalmente o volume acumulado negociado. É também por isso que algumas contas parecem ter pouco dinheiro, mas conseguem gerar dezenas de milhares ou até milhões de U de volume em um mês.
Maker e Taker também vão ampliar a diferença
Depois que a frequência aumenta, mesmo que a taxa seja só um pouco diferente, o acumulado de longo prazo fica bem evidente.
Por exemplo, apenas para demonstrar o cálculo: taxa Maker: 0,02%; taxa Taker: 0,05%.
Se em um mês você negociar 1 milhão de U
Somente Maker: 1 milhão × 0,02% = 200U
Somente Taker: 1 milhão × 0,05% = 500U
Com o mesmo volume negociado, em um mês a diferença pode ser: 300U; e em um ano: 3.600U. Então, quem negocia em alta frequência não deve apenas ver quanto negociou, mas também verificar se o seu volume vem principalmente de Maker ou de Taker.
Por que muita gente sente que “não perdeu tanto, mas o saldo cai o tempo todo”?
Às vezes, o problema está exatamente aqui. Hoje você abre 5 vezes, amanhã abre 10 vezes; em cada operação, a taxa parece insignificante. Mas, se você somar os dados de um mês ou até de um ano, o que você vê pode deixar de ser dezenas de U e passar a ser centenas, milhares e até mais.
Além das taxas de transação, os usuários de contratos também podem estar sujeitos a outros custos, como taxas de financiamento, slippage e similares.
Portanto, o resultado real da negociação deve ser avaliado assim: lucro na transação - taxa - taxa de financiamento - custos como slippage = resultado efetivo. E não apenas olhar uma única ordem que mostra “lucro”.
Por fim
A frequência de negociação em si não é necessariamente boa ou ruim. O que realmente importa é: o seu ganho com as negociações consegue cobrir os custos que aumentam com a operação em alta frequência.
Se uma estratégia ganha muito em cada operação, e a taxa representa uma parcela baixa, o impacto pode ser limitado.
Mas se o seu padrão for justamente alta frequência, lucro pequeno e entradas/saídas frequentes, então mesmo que a taxa seja de apenas alguns décimos de ponto percentual, o acúmulo de longo prazo pode virar uma parte extremamente importante do custo da estratégia.
Então, para quem negocia com frequência, em vez de só estudar “para onde vai o próximo pedido”, vale a pena às vezes abrir o seu histórico de transações: qual foi o volume total de negociações neste mês? E qual foi a taxa total?
Às vezes, calcular esses dois números já é mais valioso do que pesquisar para fazer mais uma transação.