FASB Propõe Stablecoins como Equivalentes de Caixa — Por que Isso Importa para a Cripto 👀
Há um desenvolvimento interessante acontecendo no setor contábil dos EUA que investidores em cripto devem prestar atenção.
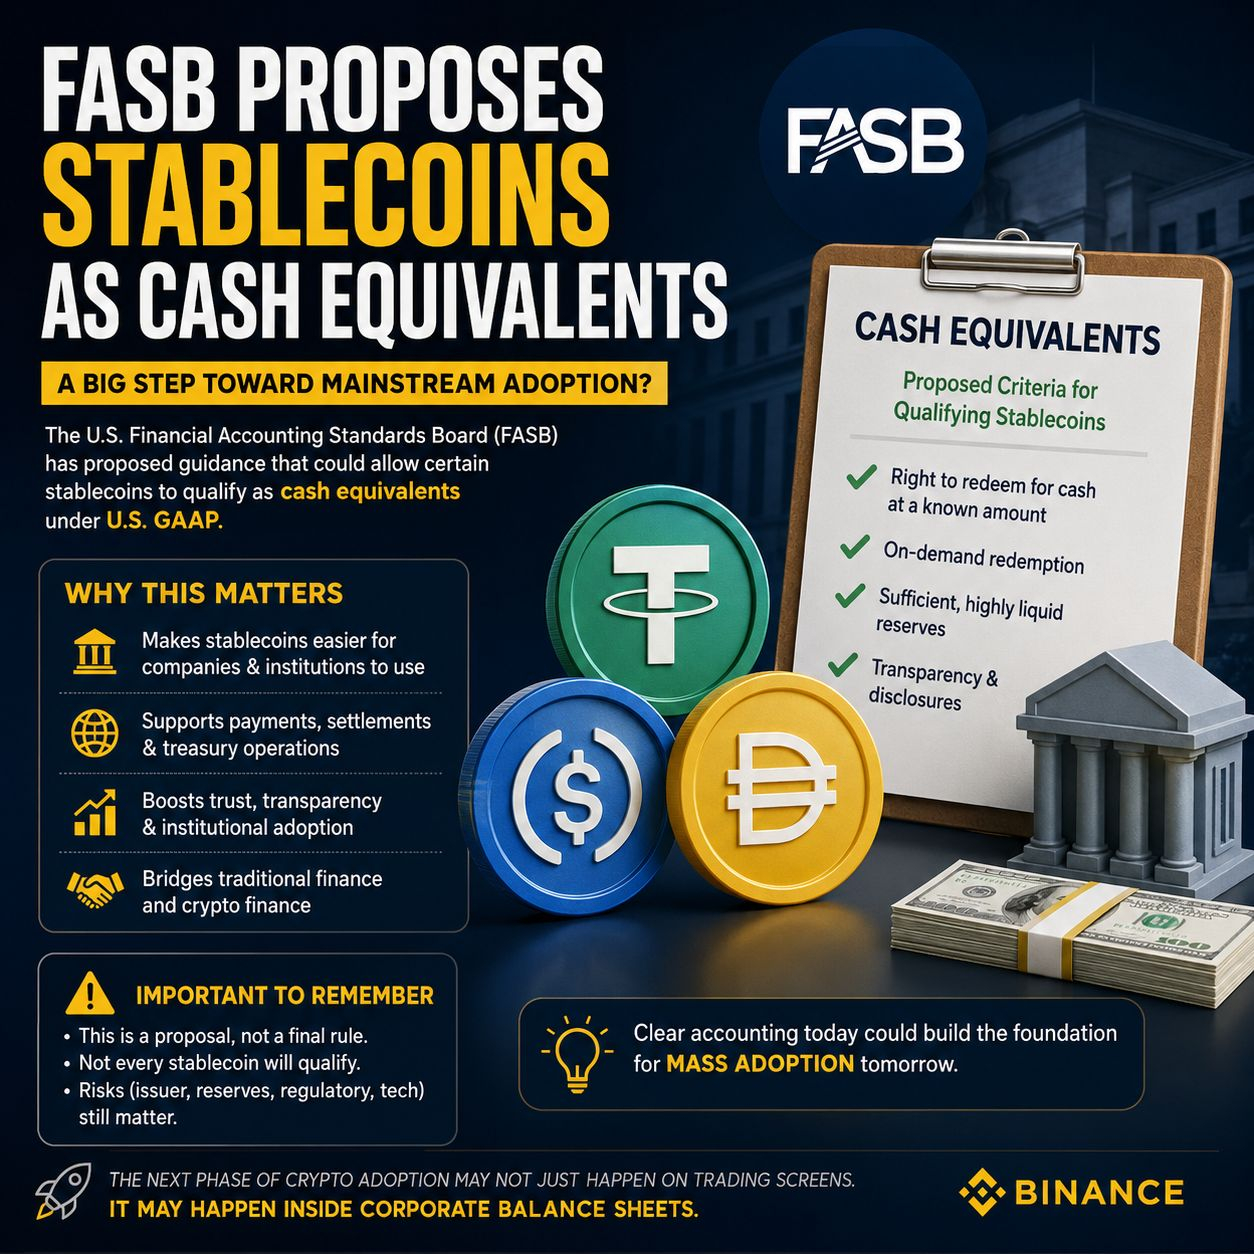
O Financial Accounting Standards Board (FASB) propôs orientações que poderiam permitir que certas stablecoins se qualifiquem como equivalentes de caixa de acordo com o US GAAP.
Agora, isso NÃO significa que toda stablecoin seja oficialmente “dinheiro em espécie”.
Mas isso pode ser um passo importante para tornar as stablecoins mais fáceis de usar e contabilizar para empresas e instituições.
Então, o que o FASB está propondo de verdade?
A ideia é que alguns stablecoins podem potencialmente atender à definição existente de equivalente de caixa, se tiverem as características certas.
Por exemplo, um stablecoin qualificado geralmente precisaria de:
🔹 Um direito claro de resgatar o token por uma quantidade conhecida de dinheiro (cash)
🔹 Resgate sob demanda
🔹 Reservas líquidas suficientes lastreando os tokens
🔹 Reservas altamente líquidas e devidamente mantidas
🔹 Informações e divulgações claras para usuários e investidores
Em palavras simples:
Se um stablecoin se comportar mais como um dólar digital altamente líquido do que como um ativo cripto especulativo, ele pode ter um argumento mais forte para tratamento como equivalente de caixa.
Por que investidores em cripto deveriam se importar?
Isso é maior do que contabilidade.
Pense em como as empresas enxergam o dinheiro.
As empresas querem ativos que sejam:
✅ Líquido
✅ Fácil de resgatar
✅ Baixa volatilidade de preço
✅ Fácil de entender
✅ Fácil de reportar nas suas demonstrações financeiras
Se certos stablecoins receberem um tratamento contábil mais claro, isso pode remover mais um obstáculo para empresas e instituições que estejam considerando seu uso.
E isso poderia apoiar uma adoção mais ampla de stablecoins para:
💵 Tesouraria corporativa
🌍 Pagamentos transfronteiriços
⚡ Liquidação mais rápida
🏦 Liquidez institucional
🔄 Pagamentos digitais
📊 Operações financeiras on-chain
Mas tem um ponto importante ⚠️
Não leia este título como:
“O FASB diz que stablecoins são caixa.”
Não é isso que está acontecendo.
Isso é uma proposta, e apenas stablecoins que atendam a condições específicas poderiam potencialmente se qualificar.
Além disso, a classificação contábil não significa automaticamente que um stablecoin é isento de risco.
Você ainda precisa considerar:
• Risco do emissor
• Qualidade das reservas
• Risco de resgate
• Risco regulatório
• Risco de contrato inteligente e de tecnologia
• Risco de contraparte
Meu ponto de vista 👇
Acho que este é um daqueles avanços que pode parecer chato no começo, mas pode se tornar importante com o tempo.
A adoção de cripto não é só sobre os preços do Bitcoin subirem.
Às vezes, a história maior é o que acontece nos bastidores — regras contábeis, regulação, pagamentos, custódia e infraestrutura institucional.
Se os stablecoins ficarem mais fáceis de as empresas manterem e reportarem, isso pode torná-los mais úteis como uma ponte entre as finanças tradicionais e as finanças baseadas em blockchain.
E isso é algo que vale a pena acompanhar.
A próxima fase da adoção de cripto pode não acontecer apenas nas telas de negociação. Pode acontecer dentro dos balanços corporativos.
O que você acha?
O tratamento contábil mais claro poderia acelerar a adoção institucional de stablecoins? 👇
Siga https://zenvestai.com