Fui ao banco na semana passada para atualizar um número de telefone cadastrado, só para descobrir que eles não atendem serviços bancários pessoais nas tardes de sábado. Luzes acesas, portas trancadas, um vidro separando-me de um balcão que não estava aberto. O mundo lá fora continuou se movendo. Bancos, não.
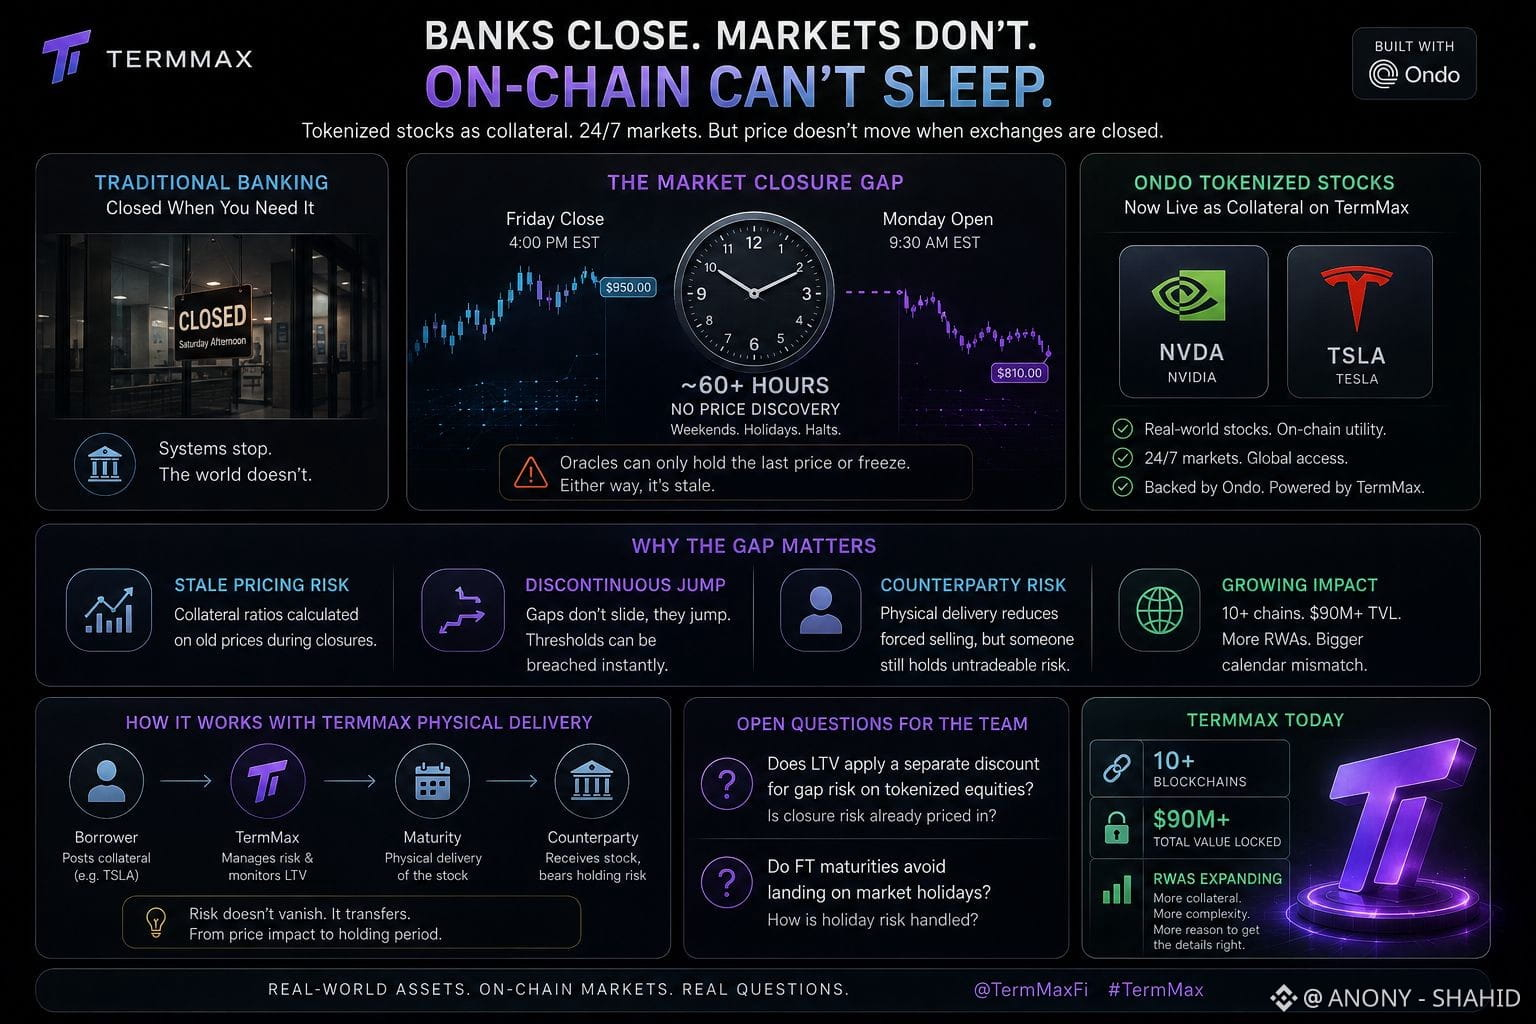
Esse mesmo problema de porta fechada tem estado na minha mente desde @TermMax que adicionaram as ações tokenizadas da Ondo como garantia. Nomes como NVDA e TSLA agora podem lastrear posições on-chain, e os mercados on-chain rodam continuamente. A ação subjacente, não. O fechamento de sexta até a abertura de segunda deixa mais de sessenta horas sem negociação real acontecendo, antes mesmo de considerar feriados ou suspensões de uma única ação.
Essa lacuna importa mais do que parece. A liquidação on-chain precisa de um preço em tempo real para funcionar. Durante o fechamento do mercado, não há um; um oráculo só consegue manter o último preço publicado ou interromper atualizações. Em qualquer dos casos, as razões de garantia acabam sendo calculadas com base em um número que já está defasado.
Isso não é só uma peculiaridade do cripto. É o mesmo problema de “salto descontínuo” que aparece na teoria clássica de precificação de opções: estratégias de hedge que dependem de movimento contínuo de preço deixam de funcionar assim que o preço “salta” em vez de deslizar. Se uma ação abre na segunda com uma queda acentuada por causa de resultados ruins, não é um deslizamento gradual até um limite de liquidação — é um salto direto além dele.
O modelo de entrega física da TermMax ameniza o lado da venda forçada. Mas a contraparte que acaba segurando essa garantia ainda não consegue negociá-la durante a janela de fechamento. O risco não desaparece; ele apenas se desloca do impacto no preço para um problema de período de detenção.
Com a TermMax agora operando em dez cadeias e a TVL passando de noventa milhões, essa incompatibilidade de calendário só fica mais difícil de contornar conforme mais tipos de garantia RWA forem adicionados.
Pergunta legítima para qualquer pessoa mais próxima do produto: o LTV recebe um desconto separado para risco de gap em equities tokenizadas, e os vencimentos das FT evitam cair em feriados do mercado?
#termmax #Binance
Esse mesmo problema de porta fechada tem estado na minha mente desde @TermMax que adicionaram as ações tokenizadas da Ondo como garantia. Nomes como NVDA e TSLA agora podem lastrear posições on-chain, e os mercados on-chain rodam continuamente. A ação subjacente, não. O fechamento de sexta até a abertura de segunda deixa mais de sessenta horas sem negociação real acontecendo, antes mesmo de considerar feriados ou suspensões de uma única ação.
Essa lacuna importa mais do que parece. A liquidação on-chain precisa de um preço em tempo real para funcionar. Durante o fechamento do mercado, não há um; um oráculo só consegue manter o último preço publicado ou interromper atualizações. Em qualquer dos casos, as razões de garantia acabam sendo calculadas com base em um número que já está defasado.
Isso não é só uma peculiaridade do cripto. É o mesmo problema de “salto descontínuo” que aparece na teoria clássica de precificação de opções: estratégias de hedge que dependem de movimento contínuo de preço deixam de funcionar assim que o preço “salta” em vez de deslizar. Se uma ação abre na segunda com uma queda acentuada por causa de resultados ruins, não é um deslizamento gradual até um limite de liquidação — é um salto direto além dele.
O modelo de entrega física da TermMax ameniza o lado da venda forçada. Mas a contraparte que acaba segurando essa garantia ainda não consegue negociá-la durante a janela de fechamento. O risco não desaparece; ele apenas se desloca do impacto no preço para um problema de período de detenção.
Com a TermMax agora operando em dez cadeias e a TVL passando de noventa milhões, essa incompatibilidade de calendário só fica mais difícil de contornar conforme mais tipos de garantia RWA forem adicionados.
Pergunta legítima para qualquer pessoa mais próxima do produto: o LTV recebe um desconto separado para risco de gap em equities tokenizadas, e os vencimentos das FT evitam cair em feriados do mercado?
#termmax #Binance