Todo protocolo DeFi que executa um programa de pontos eventualmente precisa responder à mesma pergunta desconfortável: quanto dessa atividade é demanda real, e quanto é capital mercenário cultivando um token futuro. Os números da própria TermMax — mais de 1 milhão de usuários, 837.000 carteiras registradas, um pico reportado de 170.000 usuários ativos diários em mais de 100 mercados — convidam exatamente esse tipo de escrutínio, porque foram substancialmente construídos durante uma fase de pré-mina explicitamente desenhada para recompensar a participação antes de TMX existir como um token negociável.
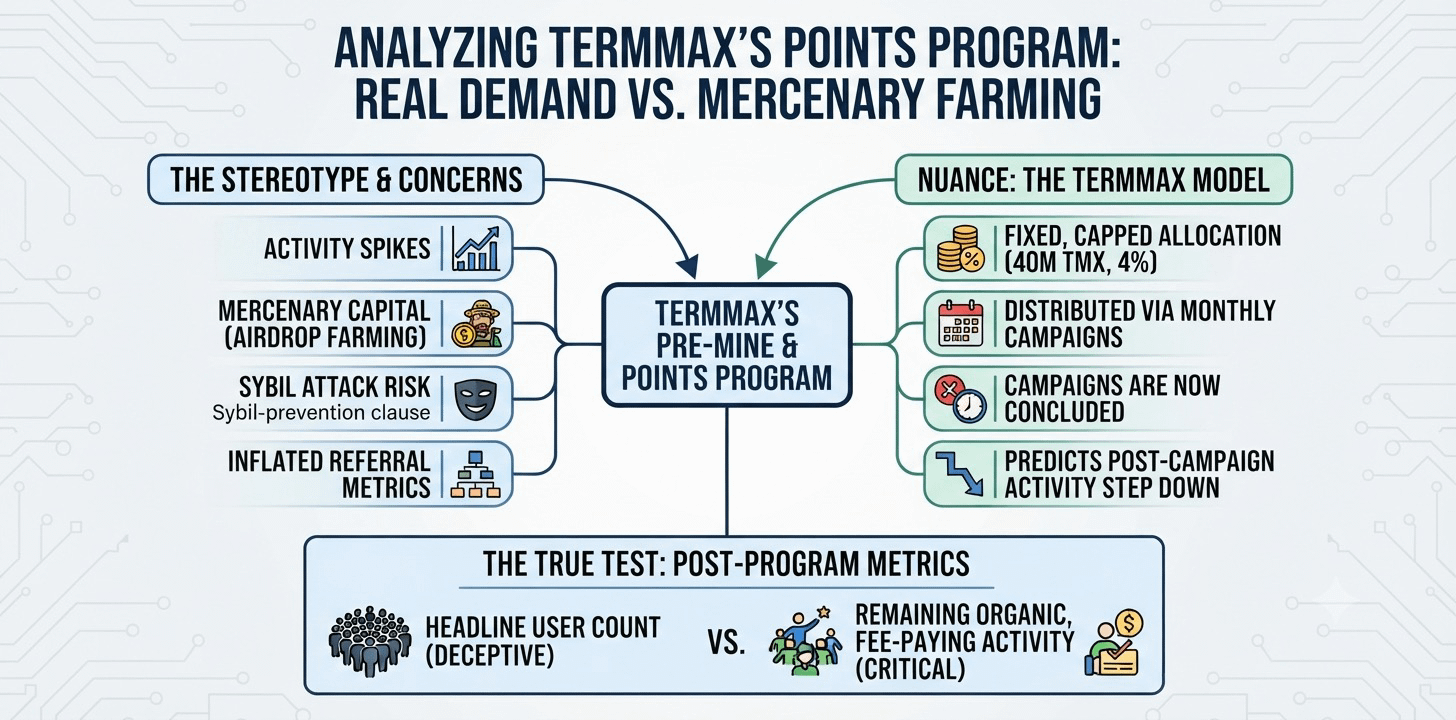
O estereótipo é bem fundamentado em toda a categoria. Programas de pontos produzem, com frequência, picos de atividade que colapsam no momento em que as recompensas param, porque uma parcela relevante desse volume nunca teve a ver com o produto; era sobre se posicionar para um airdrop. A documentação do próprio leaderboard da TermMax até inclui uma cláusula de prevenção de Sybil reservando o direito de revogar retroativamente recompensas de atividades Sybil detectadas — o que, por si só, é uma admissão de que a participação cultivada, não orgânica, era uma preocupação real e valia a pena construir defesas contra desde o início. Um sistema de indicações em camadas, empilhado por cima, recompensando usuários por trazerem indicados ativos, adiciona outra alavanca que pode inflar números de manchete sem necessariamente refletir uma convicção orgânica mais profunda no produto.
É aqui que penso que o quadro fica mais nuançado do que o estereótipo permite. Diferente de um protocolo que paga emissões inflacionárias indefinidamente, a pré-mina da TermMax foi uma alocação fixa e limitada: 40 milhões de TMX, 4% da oferta total, distribuída uma vez por campanhas mensais e depois encerrada de vez. A atividade gerada apenas para cultivar um programa que já terminou, em teoria, deveria aparecer como uma queda de patamar no uso agora, e não como um piso permanente sustentado por recompensas contínuas. Se essa queda realmente aconteceu — e quanto de atividade real que paga taxas permanece por baixo disso — é o número que vale a pena verificar diretamente, em vez de presumir apenas a partir da contagem de usuários em manchete.
@TermMax #TermMax