


MakerDAO é a primeira organização DAO estabelecida no Ethereum, e também é uma das aplicações mais bem-sucedidas do Ethereum. Mesmo em um mercado em baixa, a quantidade de ativos bloqueados neste acordo foi classificada em primeiro lugar por um longo tempo, e foi somente recentemente que o Lido o superou brevemente. O Lido recebeu muita atenção sob a expectativa de atualizações do ETH 2.0 e Xangai, e o preço da moeda também teve um desempenho muito bom.
Neste mercado de baixa, embora o MakerDAO também seja um tópico constante, ele primeiro cooperou com a Coinbase em empréstimos e depois aprovou uma série de propostas de empréstimos de crédito externo. Ele está constantemente tentando aumentar a renda do balanço de várias maneiras, mas o desempenho do preço da moeda não tem sido estável. Bom, então por que um TVL tão alto não trouxe benefícios para o token?
Já houve muitos artigos sobre a análise do MakerDAO no mercado, mas após seu desenvolvimento contínuo, ele passou por muitos ajustes, alguns dos quais podem lhe trazer maiores receitas e também podem causar muitos novos problemas, como suas análises mistas de estratégias de investimento em ativos reais de RWA. E por trás do investimento estrangeiro em larga escala, onde está a fonte de seus fundos?
Como analisar as questões mencionadas acima também é o objetivo deste artigo. Combinaremos seus diversos negócios e dados para analisar o potencial deste projeto no novo ciclo futuro.
 Como o MakerDAO é lucrativo
Para a conveniência dos leitores que não estão familiarizados com o MakerDAO, aqui está uma breve introdução ao seu modo de operação.
MakerDAO é uma stablecoin com sobregarantia. Os usuários podem hipotecar os ativos suportados pelo protocolo para obter a stablecoin descentralizada DAI, ancorada ao dólar americano.
No MakerDAO, cada posição é chamada de Maker Vault. O valor mínimo da taxa de garantia no Vault representa a taxa de liquidação, que se refere à taxa de sobrecolateralização necessária para a garantia atual.
Tomando o ETH como exemplo, a taxa de liquidação atual do ETH é de 170%. Se você quiser emprestar 5.000 DAI, precisará hipotecar o ETH com um valor superior a US$ 8.500. Se for inferior a esse valor, você correrá o risco de ser liquidado e liquidado.
Taxa de estabilidade Taxa de estabilidade
A taxa atual para ETH prometido para emprestar DAI é de 0,50% ao ano.
Se você precisar fechar a posição e retirar os ativos hipotecados, você precisa pagar o DAI emprestado e a taxa de estabilidade ao mesmo tempo
De acordo com a TVL atual, espera-se que ela ganhe 20 milhões de DAI por ano.
Taxa de liquidação
Se o preço da garantia do usuário no acordo cair drasticamente, mas o usuário não fechar a posição ou aumentar os fundos da hipoteca a tempo, quando a taxa mínima de penhor cair abaixo, o liquidador do Keepers na ecologia pode enviar uma solicitação ao contrato para liquidar essas posições de garantia insuficientes, neste momento, o sistema leiloará essas garantias com desconto, e o liquidador pode usar o DAI para dar lances para participar do leilão dessas garantias, que geralmente tem um espaço de arbitragem de 3%.
Tomando o ETH como exemplo, a taxa de liquidação atual na MakerDAO é de 13%. Se a sua posição de ETH prometida cair abaixo da taxa mínima de promessa e for liquidada, 13% adicionais dos ativos serão deduzidos como penalidade. Parte da multa se torna a fonte do lucro do liquidante, e o restante pertence ao contrato com a MakerDAO. No ano passado, a receita da taxa de liquidação da MakerDAO foi de aproximadamente 27,6 milhões de DAI.
O liquidador do Keeper é, na verdade, uma espécie de robô de arbitragem na cadeia. Qualquer pessoa na MakerDAO pode se tornar um liquidador para participar do leilão. A equipe também fornece código de robô de código aberto.
Devido à existência de espaço para arbitragem, um grande número de liquidatários é incentivado a monitorar o sistema para que posições de alto risco possam ser liquidadas em tempo hábil, de modo que a DAI tenha ativos suficientes para manter sua âncora de valor. Certifique-se de que o valor da garantia da DAI no sistema seja superior ao da emissão da DAI.
Excedente e despesas do sistema MakerDAO
O dinheiro obtido com o acordo será armazenado no pool de excedentes do sistema, que é o tesouro da MakerDAO. Esses fundos serão alocados primeiro para o buffer (Maker Buffer) e, em seguida, usados para recompra e destruição de mkr e para o fornecimento de equipes de operação, etc. As regras específicas são as seguintes:
Buffer Gold Maker Buffer
Como mencionado anteriormente, se a taxa de hipoteca de uma determinada posição for insuficiente, a garantia será liquidada e leiloada. No entanto, em situações extremas de mercado ou outros problemas de liquidez, como o caso 312, quando o valor da garantia cai drasticamente e não pode ser liquidado a tempo, o preço final de leilão da garantia de determinada posição pode não ser suficiente para cobrir a dívida. Surgirão dívidas incobráveis e, nesse momento, os fundos do fundo de reserva serão acionados para quitar essas dívidas e garantir o valor do DAI.
A configuração atual deste pool é de 250 milhões de DAI. Quando o excedente do sistema ultrapassar US$ 250 milhões, a MakerDAO iniciará a votação do leilão de excedentes e leiloará o DAI excedente no mercado. Os licitantes podem usar MKR para dar lances, e o maior lance vence. Assim que o leilão de excedentes terminar, o Protocolo Maker destruirá automaticamente o MKR obtido no leilão, reduzindo assim o fornecimento total de MKR. (Ou seja, por meio deste mecanismo, recomprará e destruirá MKR para o mercado)
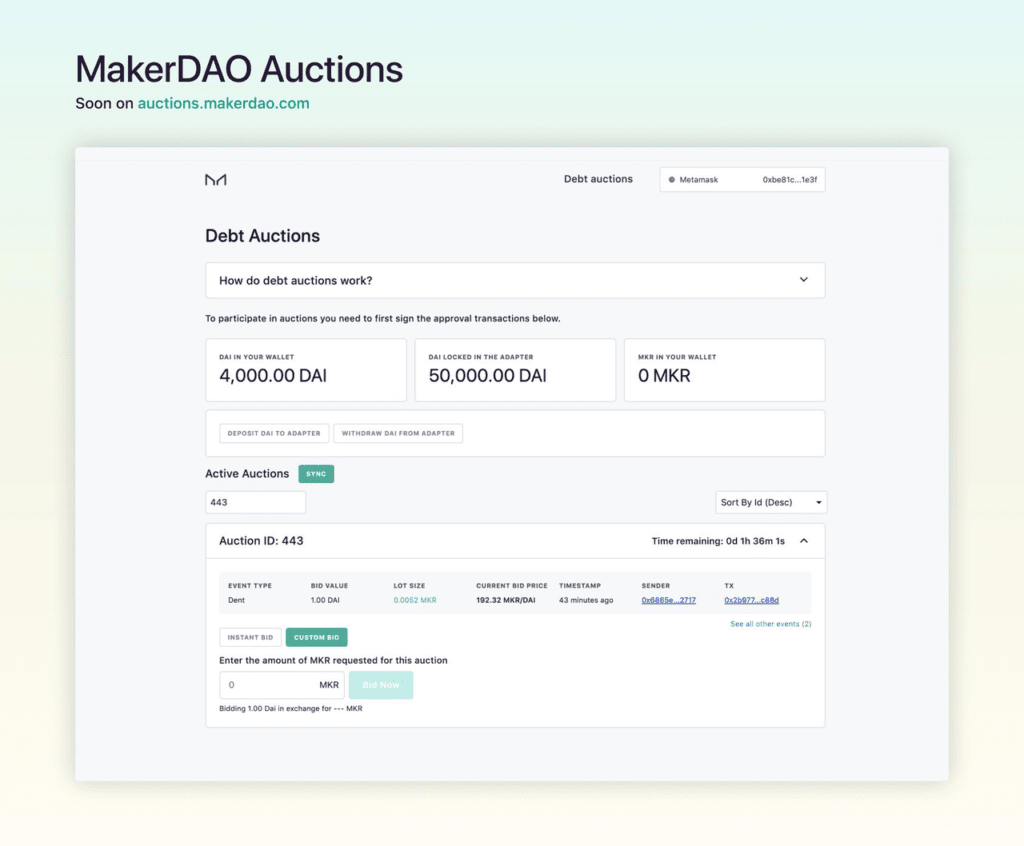
Por outro lado, se a dívida gerada for muito grande e os fundos no pool de buffer não puderem cobrir a perda, o MakerDAO acionará o mecanismo de leilão de dívida (Leilão de Dívida). Durante os leilões de dívida, o sistema cunha novos MKR (aumentando a quantidade de MKR em circulação) e os vende para usuários que utilizam o DAI para participar do leilão.
 Perspectivas de Avaliação, Oportunidades e Riscos da MakerDAO no Novo Ciclo 7
No mercado extremo, em 12 de março de 2020, devido ao congestionamento de transações, a queda repentina de liquidez levou à sobreposição de prêmios DAI, etc., fazendo com que um grande número de liquidantes parassem de participar do mercado, resultando em 5,67 milhões de empréstimos DAI subgarantidos.
Assim, em 19 de março, a MakerDAO lançou seu primeiro leilão de dívida desde o seu lançamento. O leilão durou até o final de 28 de março e, finalmente, 20.980 MKRs foram leiloados a um preço médio de 296,35 DAI. Um total de 5,3 milhões de DAI foi arrecadado, e o refinanciamento foi concluído com sucesso com mkr. Entre eles, a instituição de investimento Paradigm declarou ter comprado 68% dos MKRs neste leilão.
Em resposta aos problemas no 312, a MakerDAO lançou posteriormente o módulo de liquidação 2.0, que melhorou ainda mais o mecanismo de leilão e substituiu o sistema de leilão inglês 1.0 pelo sistema de leilão holandês.
Em 19 de maio de 2021, o valor do cETH caiu 45%. Naquele dia, o sistema 2.0 processou posições no valor de US$ 41 milhões, concluiu 177 leilões para liquidar dívidas e gerou US$ 5,1 milhões em custos de liquidação. Ao mesmo tempo, houve apenas duas perdas de liquidação, totalizando US$ 12.000. É possível observar que o novo sistema de liquidação foi bem testado sob estresse.
Taxa de Poupança Dai (DSR)
DSR é um parâmetro global do sistema que determina os benefícios que os detentores de DAI podem obter com base em seus depósitos. Quando o preço de mercado do DAI se desvia do preço-alvo devido a variações de mercado, os detentores de MKR podem votar para alterar o DSR e manter a estabilidade do preço do DAI:
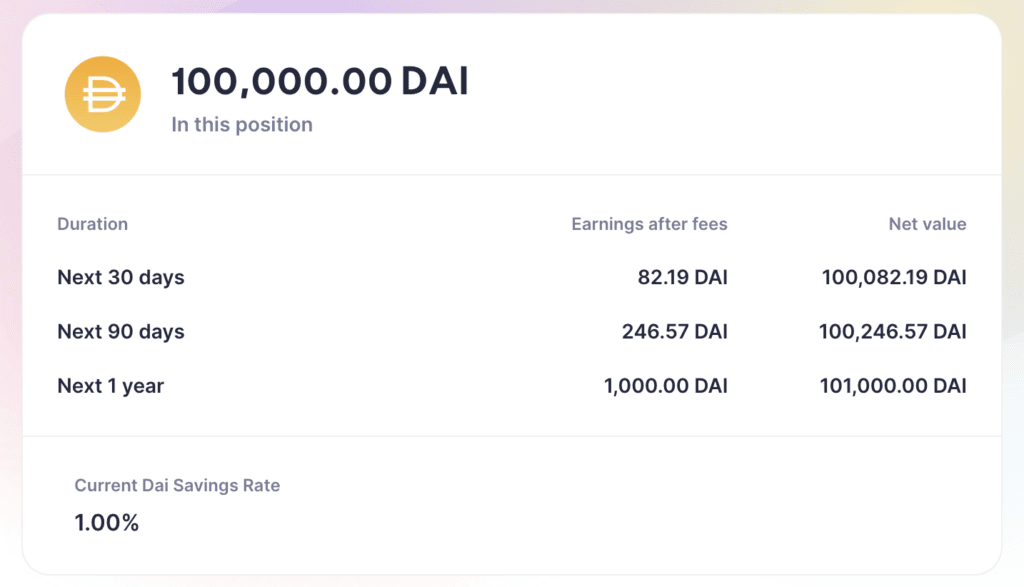
Se o preço de mercado do DAI exceder US$ 1, os detentores de MKR podem optar por reduzir gradualmente o DSR, reduzindo assim a demanda e, consequentemente, o preço de mercado do Dai para o preço-alvo de US$ 1.
Se o preço de mercado do DAI estiver abaixo de US$ 1, os detentores de MKR podem optar por aumentar gradualmente o DSR para estimular a demanda e aumentar o preço de mercado do DAI para o preço-alvo de US$ 1.
Despesas operacionais da equipe MakerDAO
Atualmente, a equipe conta com mais de 100 funcionários para a manutenção do sistema. No ano passado, diversas despesas totalizaram mais de 45 milhões de dias úteis.
Lógica de valor agregado do token MakerDAO
A seguir estão os principais parâmetros de risco para cofres do Maker:
Teto da Dívida: O teto da dívida refere-se ao limite superior do valor total da dívida que pode ser gerada por garantias. A governança do Maker impõe um teto de dívida a cada tipo de garantia para garantir diversidade suficiente no portfólio de garantias do protocolo Maker. Uma vez que a garantia atinja o teto da dívida, é impossível incorrer em mais dívidas, a menos que os usuários existentes paguem parte ou a totalidade da dívida do cofre (liberando espaço para dívidas).
Taxa de Estabilidade: A taxa de estabilidade é o juro anual calculado com base na quantidade de Dai gerada por um tesouro (para usuários que geram Dai, a taxa de estabilidade é equivalente à taxa de juros anualizada do pagamento; para o contrato Maker, as taxas estáveis são a taxa de retorno anualizada comparável). A taxa de estabilidade só pode ser paga por DAI e enviada para o buffer do Maker.
Taxa de liquidação: uma taxa de liquidação menor significa que a governança do Maker tem expectativas menores para a volatilidade do preço da garantia; uma taxa de liquidação maior significa expectativas maiores para a volatilidade do preço.
Penalidade de Liquidação: Uma penalidade de liquidação é uma taxa adicional cobrada dos usuários com base no valor total de Dai pendente no cofre quando ocorre a liquidação. A penalidade de liquidação visa incentivar os proprietários do cofre a manter a taxa de garantia em um nível adequado.
Duração do Leilão de Garantias: A duração do leilão de garantias é específica para cada Maker Vault. O período de leilão de dívidas e o período de leilão de excedentes são parâmetros globais do sistema.
Duração do lance do leilão: o tempo mínimo antes e depois do término de um único leilão.
Tamanho da etapa do leilão: este parâmetro de risco foi criado para incentivar os primeiros licitantes no leilão e evitar a proliferação de etapas muito baixas.
O MakerDAO possui um excelente design de modelo econômico. Como um token de governança, o MKR pode participar da votação para gerenciar vários parâmetros do sistema MakerDAO, que determinam o uso e a distribuição dos fundos do pool PSM e dos fundos do pool de lucro. Ao mesmo tempo, quando o excedente do protocolo ultrapassar 250 milhões, o token começará a recomprar e destruir MKR, de modo que o MKR entre em modo de deflação para que os detentores do token possam aumentar seu valor e lucro. Por outro lado, se o MakerDAO tiver dívidas incobráveis, emitirá MKR adicionais para cobrir a dívida, e o valor do MKR será diluído.
Exploração de novas linhas de negócios
Para solucionar os problemas acima, a MakerDAO iniciou e aprovou uma série de propostas de investimento nos últimos seis meses, com o objetivo de diversificar o risco dos ativos de stablecoin centralizados no balanço patrimonial e, ao mesmo tempo, obter mais benefícios, o que também aumentou a realidade do RWA. Investimento em ativos do mundo real.
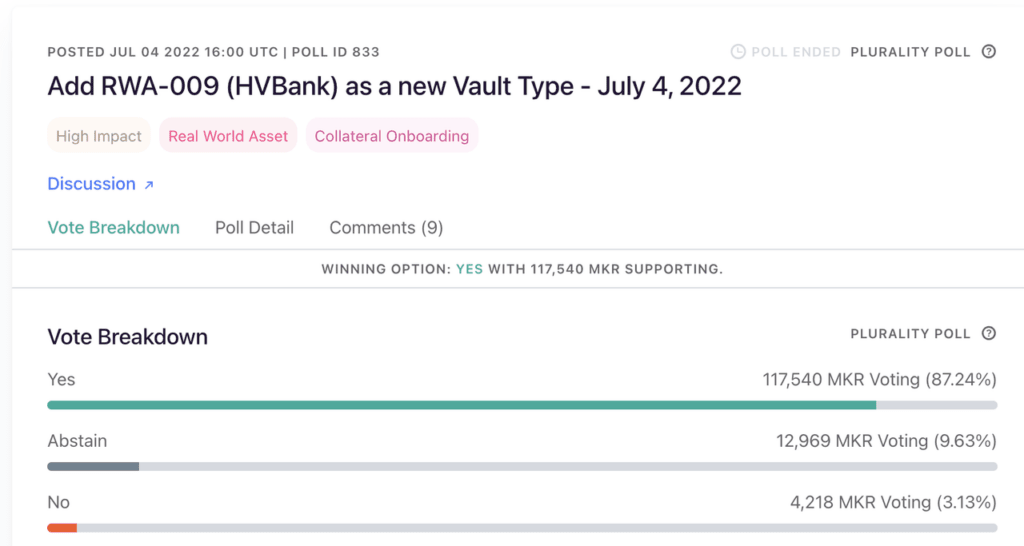
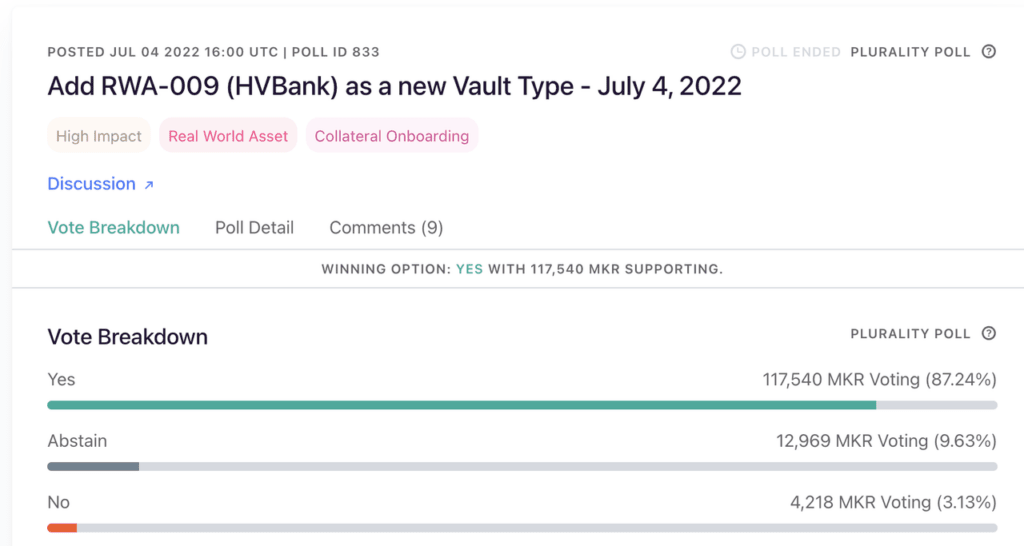
Em julho de 2022, a MakerDAO votou para aprovar uma proposta para conceder um empréstimo de até US$ 100 milhões ao Huntingdon Valley Bank, um banco com registro na Pensilvânia, fundado em 1871, com expectativa de uma taxa de retorno anual líquida de 3%. Tornou-se o primeiro protocolo DeFi a conceder empréstimos a bancos tradicionais dos EUA.
Enquanto isso, uma proposta para uma linha de crédito de US$ 30 milhões para o Société Générale foi aprovada em julho.
 Conclusão
Além das reuniões mensais e semanais de gerenciamento de riscos e relatórios financeiros, cada investimento e despesa, cada ajuste de parâmetros, também gerará um relatório de avaliação detalhado. Isso representa um aprendizado para muitas partes envolvidas no projeto. É claro que isso é inseparável da mão de obra e dos recursos materiais, que também são uma das fontes dos altos custos operacionais mencionados acima.
Por isso, eles também aprovaram recentemente uma nova proposta para dividir a MakerDAO em sub-daos, chamadas metaDAO, permitindo que uma sub-dao seja responsável por investir em ativos reais e gerenciar Vaults de ativos reais de forma independente. Cada metaDAO pode encontrar seus próprios tokens de governança e reservar pelo menos 40% dos tokens para a MKR cavar poços. Espera-se que isso reduza as despesas pela metade, mas não há mais detalhes sobre a implementação até o momento. Estamos ansiosos para explorar modelos de governança mais bem-sucedidos e eficazes para o setor no futuro.
AVISO LEGAL: As informações neste site são fornecidas como comentários gerais sobre o mercado e não constituem aconselhamento de investimento. Recomendamos que você faça sua própria pesquisa antes de investir.
Junte-se a nós para acompanhar as novidades: https://linktr.ee/coincu
Site: coincu.com
Harold
Notícias Coincu