

De ativos sintéticos a contratos perpétuos, Kwenta é uma solução de negociação de derivativos DeFi que inclui vários produtos, possui fontes de liquidez relativamente inovadoras e é um bom exemplo para aprender produtos derivativos.
O incidente da FTX criou uma enorme demanda por trocas de contratos perpétuos na rede. Os protocolos estão tentando absorver todos os traders que sobreviveram à queda da FTX. Os derivados descentralizados, especialmente os contratos perpétuos, registaram um crescimento estrondoso no volume de negociação, nas taxas e no número de utilizadores numa questão de meses. O mercado de sustentabilidade on-chain está ficando mais aquecido do que nunca.
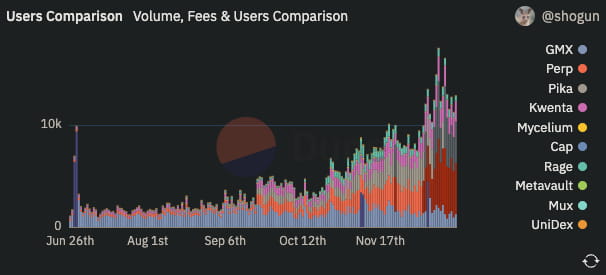
Em dezembro de 2022, Synthetix, como o protocolo DeFi de ativos sintéticos mais conhecido no Ethereum, lançará em breve a atualização da versão v2 do contrato perpétuo em sua exchange descentralizada exclusiva-Kwenta.
A concorrência no campo dos derivados tornou-se mais intensa e cada vez mais novos intervenientes estão a fabricar produtos melhores.
Anteriormente, a TokenInsight lançou um “Relatório de pesquisa de bolsa de derivativos descentralizados de 2022, terceiro trimestre”, que fornece uma discussão muito sólida e detalhada sobre a história e o cenário atual do mercado de derivativos. Kwenta é certamente um deles. Para quem ainda não leu, clique no link acima para aprender.
No entanto, o relatório menciona muitos conceitos de negociação que são bastante complexos e difíceis para jogadores juniores ou usuários novatos de DeFi.
Neste artigo, tentamos explicar como funciona o produto de contrato perpétuo do Kwenta do ponto de vista de um iniciante, partindo dos conceitos mais básicos, qual a diferença entre o contrato perpétuo do Kwenta e outros protocolos derivados DeFi e, finalmente, sua versão v2. Como melhorar sua escalabilidade , experiência do usuário e liquidez na rede.
O que são derivados de criptografia?
Portanto, antes de começarmos, precisamos saber o que são derivativos em criptomoedas e qual é sua jogabilidade normal. Se você já conhece esta parte, pode pular diretamente para a parte de ativos sintéticos abaixo.
No tradfi (finanças tradicionais), os derivados referem-se a um contrato financeiro especial que acarreta os seus próprios riscos. O seu valor depende de um ou mais conjuntos de ativos ou índices subjacentes. Futuros e opções são os derivativos mais comuns e podem ser usados para hedge ou especulação, etc.
Na Crypto, derivativos como contratos perpétuos, opções e ativos sintéticos também são instrumentos financeiros de negociação derivados de certos ativos da Crypto como ativos subjacentes.
Os contratos perpétuos, o derivado Cyrpto mais comum, são agora amplamente adotados por bolsas centralizadas como Binance e BitMEX, bem como por protocolos descentralizados como Kwenta, dydx, GMX e Perpetual.
Os ativos sintéticos são outra grande ferramenta inovadora no espaço DeFi (mais sobre isso mais tarde). Ele melhora a diversidade e a escalabilidade das transações em cadeia, exigindo transações em protocolos específicos de ativos sintéticos, como os protocolos Synthetix, Linear Finance e Mirror.
As opções de criptografia são relativamente de nicho e são mais direcionadas a hedgers profissionais do que a especuladores que estão dispostos a se expor ativamente a mercados voláteis. Este artigo não cobrirá este tópico.
O que é um contrato perpétuo? Por que os traders adoram contratos perpétuos?
Basta lembrar: pode ser uma ferramenta de venda a descoberto; é também uma ferramenta de alavancagem de capital que contém os quatro elementos mais básicos: preço de mercado, preço de índice, taxa de financiamento e margem; Para uma compreensão mais vívida dos contratos perpétuos, consulte o guia de desenhos animados para criminosos escrito por Paradigm Dave White
Perp, abreviação de swap de contrato perpétuo, é um derivativo de futuros de criptografia sem data de vencimento inventado por Arthur Hayes, o fundador da bolsa de derivativos de criptografia BitMEX, em 2016.
É principalmente semelhante a um contrato de futuros nas finanças tradicionais. É também um contrato em que os traders pagam uma margem para negociar ativos futuros, mas não tem data de validade. Isto significa que os traders podem especular (comprado e vendido) sobre ativos relacionados, aumentando a alavancagem sem manter qualquer posição e, portanto, não precisam se preocupar com o risco de entrega ou custo de armazenamento à vista (esta é a função mais útil dos contratos perpétuos, e também o objetivo principal de inventá-lo).
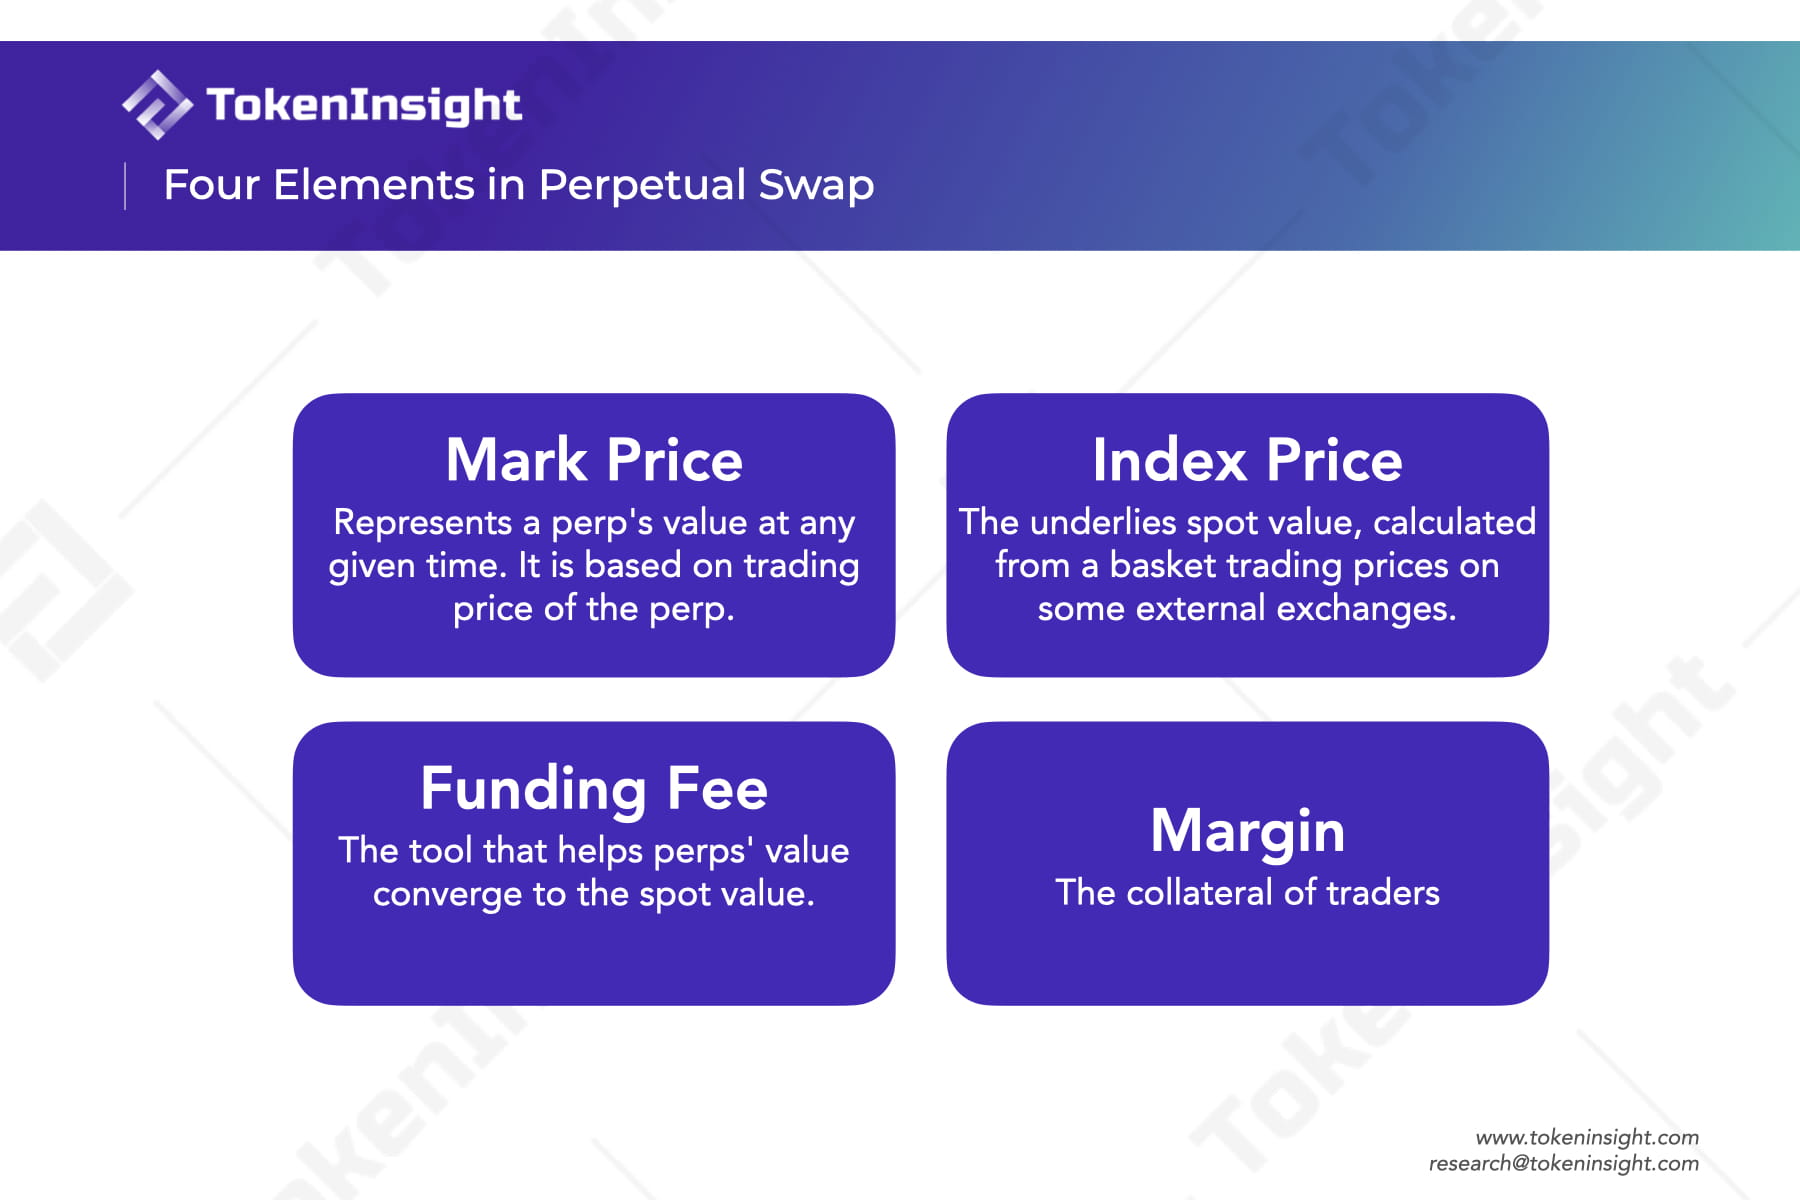
A implementação de contratos perpétuos varia muito de bolsas centralizadas a bolsas descentralizadas, mas de um modo geral, um produto perpétuo padrão tem quatro elementos básicos em comum:
Preço de marca: refere-se ao preço de um contrato perpétuo em um determinado momento. Geralmente vem diretamente do preço de transação de mercado do contrato. Também é usado para calcular lucros e perdas e ajudar a desencadear liquidações.
Preço do índice: refere-se ao preço calculado com base na média ponderada proporcional dos preços das transações no mercado à vista dos ativos subjacentes nas principais bolsas.
Idealmente, para atingir os objectivos acima indicados, e sem ter em conta factores de distracção, tais como recompensas comerciais, o valor de um contrato perpétuo deve ser aproximadamente o mesmo que o valor à vista do seu activo subjacente. O preço de referência deve ser aproximadamente igual ao preço do índice.
Nas finanças tradicionais, à medida que a data de vencimento se aproxima, o valor futuro convergirá gradualmente para o valor à vista. Mas o perpétuo é diferente, uma vez que nunca expira, o seu preço de referência pode desviar-se muito do preço do índice do seu ativo-alvo. Portanto, precisamos de um mecanismo para garantir que o preço de referência convirja para o preço do índice, de modo que flutue próximo ao preço do índice.
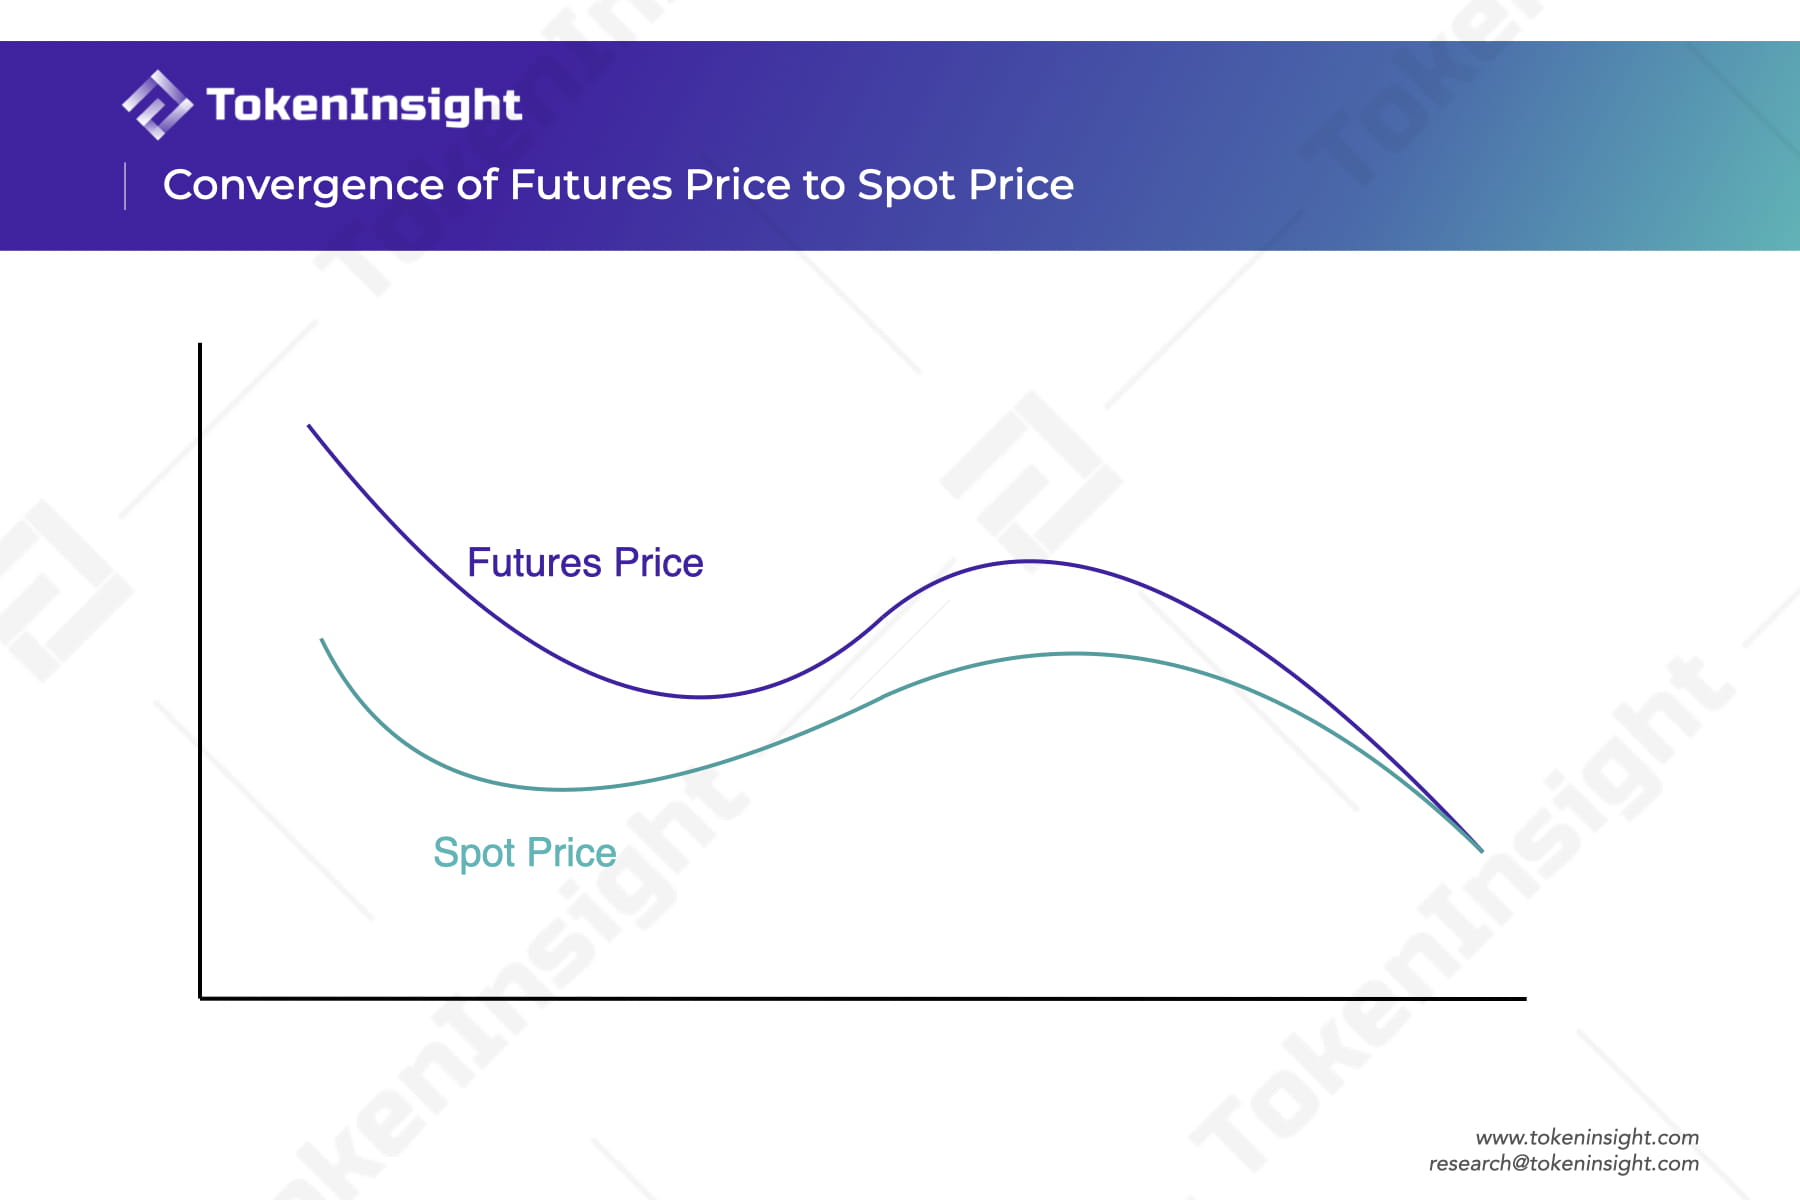
Taxa de financiamento: É uma ferramenta que ajuda o valor da marca do contrato perpétuo a se aproximar do preço do índice correspondente ao subjacente à vista. É também o principal ponto de inovação do contrato perpétuo. Quando o preço do índice se desvia do preço marcado, o sistema transfere os custos de financiamento entre posições compradas (compradores) e vendidas (vendedores). Se o preço for superior ao preço do índice, significa que há mais posições longas (compra) do que posições curtas (venda), e os vendedores longos pagarão uma determinada taxa de financiamento aos vendedores a descoberto e vice-versa.
Margem: é a garantia do trader. Quando o mercado se move na direção oposta à posição do trader, a perda resultante será deduzida da margem. Se o saldo da margem for muito baixo, a posição será liquidada, o que significa que a posição será fechada à força automaticamente. O índice de margem geralmente determina a alavancagem de uma posição. Uma posição perpétua de Bitcoin com margem de US$ 1 e alavancagem de 100x é como manter US$ 100 em Bitcoin à vista. Quanto menos margem você hipotecar, maior será a alavancagem obtida, o que significa que mais eficiente em termos de capital você será, mas maior será o risco que você corre. Se o preço da marca perpétua do Bitcoin flutuar 1% contra a direção em que você abriu a posição e você não reabastecer mais garantias a tempo, sua posição enfrentará liquidação.
Se os riscos são tão elevados, porque é que os comerciantes gostam tanto de produtos perpétuos? Acreditamos que tem três benefícios que os comerciantes não podem recusar:
Uma delas é que, como mencionámos acima, os contratos perpétuos permitem que os traders se exponham ao risco de um ativo sem o deter. Isto resolve muitos problemas, porque não importa qual seja o ambiente de mercado, os custos de manutenção e os riscos das ações à vista são muitas vezes mais elevados do que se imagina.
Outra é que os títulos perpétuos permitem que os traders tomem emprestado ativos que não possuem para apostar em busca de retornos mais elevados. Essa alavancagem pode aumentar diretamente a eficiência do capital, permitindo-lhes negociar posições maiores com menos dinheiro (apenas a margem de garantia, que normalmente é muito inferior à posição). Mas é claro que isto também traz os seus próprios riscos de liquidação.
O último ponto é que os traders podem facilmente vender um ativo sem passar pelo processo antigo de tomar emprestado de canais externos + vender diretamente + comprar no momento certo para reembolsar o dinheiro.
O que são ativos sintéticos? Para onde foi o risco dos ativos sintéticos?
Basta lembrar: é um token derivativo que simula o preço de outros ativos, e a liquidez vem de um pool de dívidas compartilhadas. O Synthetic Asset Protocol é um cassino que joga jogos simulados com dinheiro real.
Depois de compreender o que é perpetuidade, antes de introduzir o Kwenta, precisamos também de conhecer o mecanismo básico dos activos sintéticos. Se você já conhece esta parte, pode pular diretamente para a parte do Kwenta abaixo.
Aqui apresentamos apenas o que as pessoas costumam chamar de ativos sintéticos, que definimos como: tokens derivativos que são ancorados aos preços de outros ativos por meio de feeds de preços por oráculos.
Os ativos sintéticos geralmente requerem um protocolo DeFi para ajudar os usuários a emitê-los e existem em uma determinada blockchain na forma de tokens padronizados. O Protocolo Synthetix (anteriormente conhecido como Protocolo de Pagamento Havven) é o primeiro protocolo DeFi a inventar tais instrumentos de negociação de derivativos. Em teoria, qualquer ativo cujo preço possa ser fornecido por um oráculo pode ser cunhado em um ativo sintético tokenizado.
Para facilitar a compreensão, você pode pensar em protocolos como o Synthetix como um cassino. Os jogos que eles oferecem são: os jogadores usam a placa de simulação de chips para especular em ações e moedas.
Qual é o princípio dos ativos sintéticos?
A jogabilidade dos ativos sintéticos é dividida em duas etapas: fundição e negociação de hipotecas de ativos. Para facilitar a compreensão, explicamos a partir das perspectivas de dois participantes do mercado.
Fundador (pede dinheiro emprestado e assume dívidas)
O que fazer: Colateralizar excessivamente um ativo no protocolo e cunhar ativos de stablecoin sintética, como $SNX, que é supercolateralizado em 750% para cunhar sUSD, o que equivale a um empréstimo hipotecário, mas só pode emprestar stablecoins sintéticas, como sUSD. Após a emissão do sUSD, o sistema registrará uma conta na mineradora: quanto é devido, qual a relação entre o total de contas a receber (dívida total) e qual o valor da garantia.
O que você pode obter após apostar:
Ativos sintéticos para algumas stablecoins;
Ganhe uma determinada taxa de manuseio (dividida de acordo com a proporção);
Incorrer em certos passivos variáveis.
O que você pode fazer depois de obtê-lo:
Torne-se um negociante de ativos sintéticos para especular sobre outros ativos sintéticos ou cobrir o risco da sua própria dívida (veja mais abaixo);
Tornar-se um formador de mercado no mercado de balcão para ativos sintéticos;
Vendido diretamente no balcão.
Os mineiros apostadores são jogadores que obtêm fichas (sUSD equivale a fichas) através dos canais oficiais do casino, e a forma como este casino compra fichas é sobre-garantir as próprias ações do casino para lançá-las. O sistema manterá contas para o lançador, indicando quantas fichas você cria e quanta parcela você possui. Ao mesmo tempo, o valor total das ações hipotecadas deve ser superior a 7,5 vezes o valor das fichas. Para incentivar os jogadores a usarem os canais oficiais, os cassinos distribuem taxas de transação aos jogadores que lançam fichas proporcionalmente.
Exemplo: Alice tem $75.000 em $SNX, que está prometido à Synthetix e cunhado 10.000 sUSD. Neste momento, a Synthetix registrará para Alice: um ativo de $75.000 $SNX, um passivo de $10.000 sUSD e uma taxa de hipoteca de 750%. . Neste momento, Alice começou a ganhar taxas proporcionais. Ela também pode se tornar uma trader e negociar sUSD por outros ativos sintéticos. Ela também pode mantê-los inalterados ou pode optar por entrar no Uniswap no mercado de balcão. vender sUSD para criação de mercado sUSD/$USDC e muito mais.
Quais são os riscos de escalar pessoas? É para lá que vão todos os riscos.
A garantia combinada de todos os miners forma um grande pool de liquidez, e os traders de ativos sintéticos estão, na verdade, apostando contra esse pool.
Todos os miners compartilham um pool de dívida total variável. Se a dívida total continuar a aumentar e a dívida atribuída à sua própria conta também continuar a aumentar, haverá risco de liquidação.
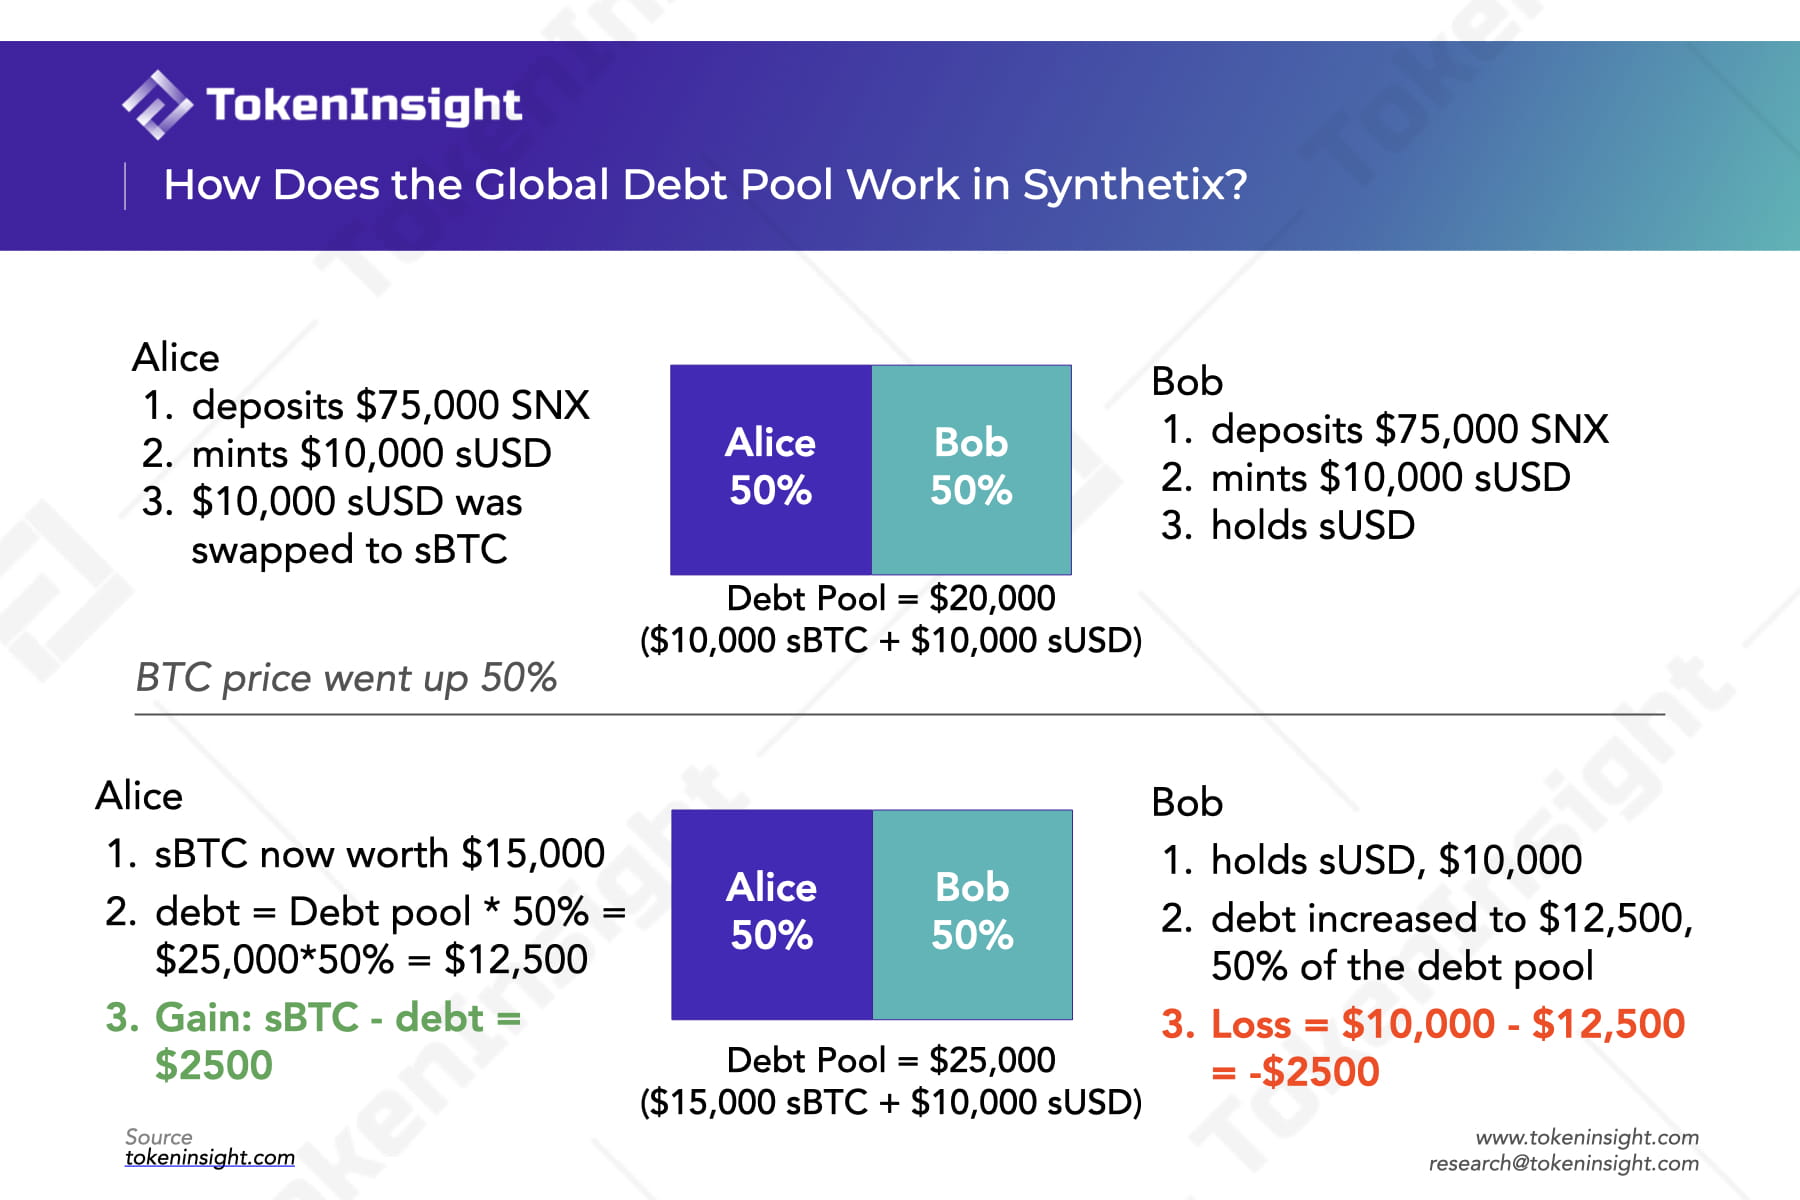
Por outro lado, todos os ativos sintéticos se somam para formar um grande pool de fichas. O valor desse pool deve ser exatamente igual ao valor total da dívida na conta, por isso também é chamado de pool de dívidas. Não é difícil constatar que o montante total da dívida tem vindo a mudar com as alterações no número, tipo e preço âncora dos activos sintéticos. O valor total das garantias deve permanecer sempre 7,5 vezes ou mais do que o conjunto total da dívida. O aumento ou diminuição do pool de dívidas será alocado a cada lançador de acordo com a parcela, e o sistema modificará diretamente o saldo devedor do lançador a cada vez (embora seja um saldo fixo ao lançar um empréstimo).
O que realmente acontece é o seguinte: o sistema rastreia pools de dívidas emitindo/queimando tokens especiais para sua parcela da dívida ao cunhar ou queimar sUSD. A parcela da dívida de um minerador é o saldo de tokens de dívida dividido pela oferta total de tokens de dívida.
Quando o saldo da dívida diminui, a taxa de hipoteca aumenta e o minerador pode cunhar novas fichas para reduzir a taxa de hipoteca. Quando o saldo da dívida aumenta e a taxa de hipoteca diminui, o minerador pode destruir algumas fichas ou complementar a garantia para aumentar a taxa de hipoteca. Quando a taxa de hipoteca for muito baixa e as operações não forem realizadas em tempo hábil, o sistema forçará a liquidação.
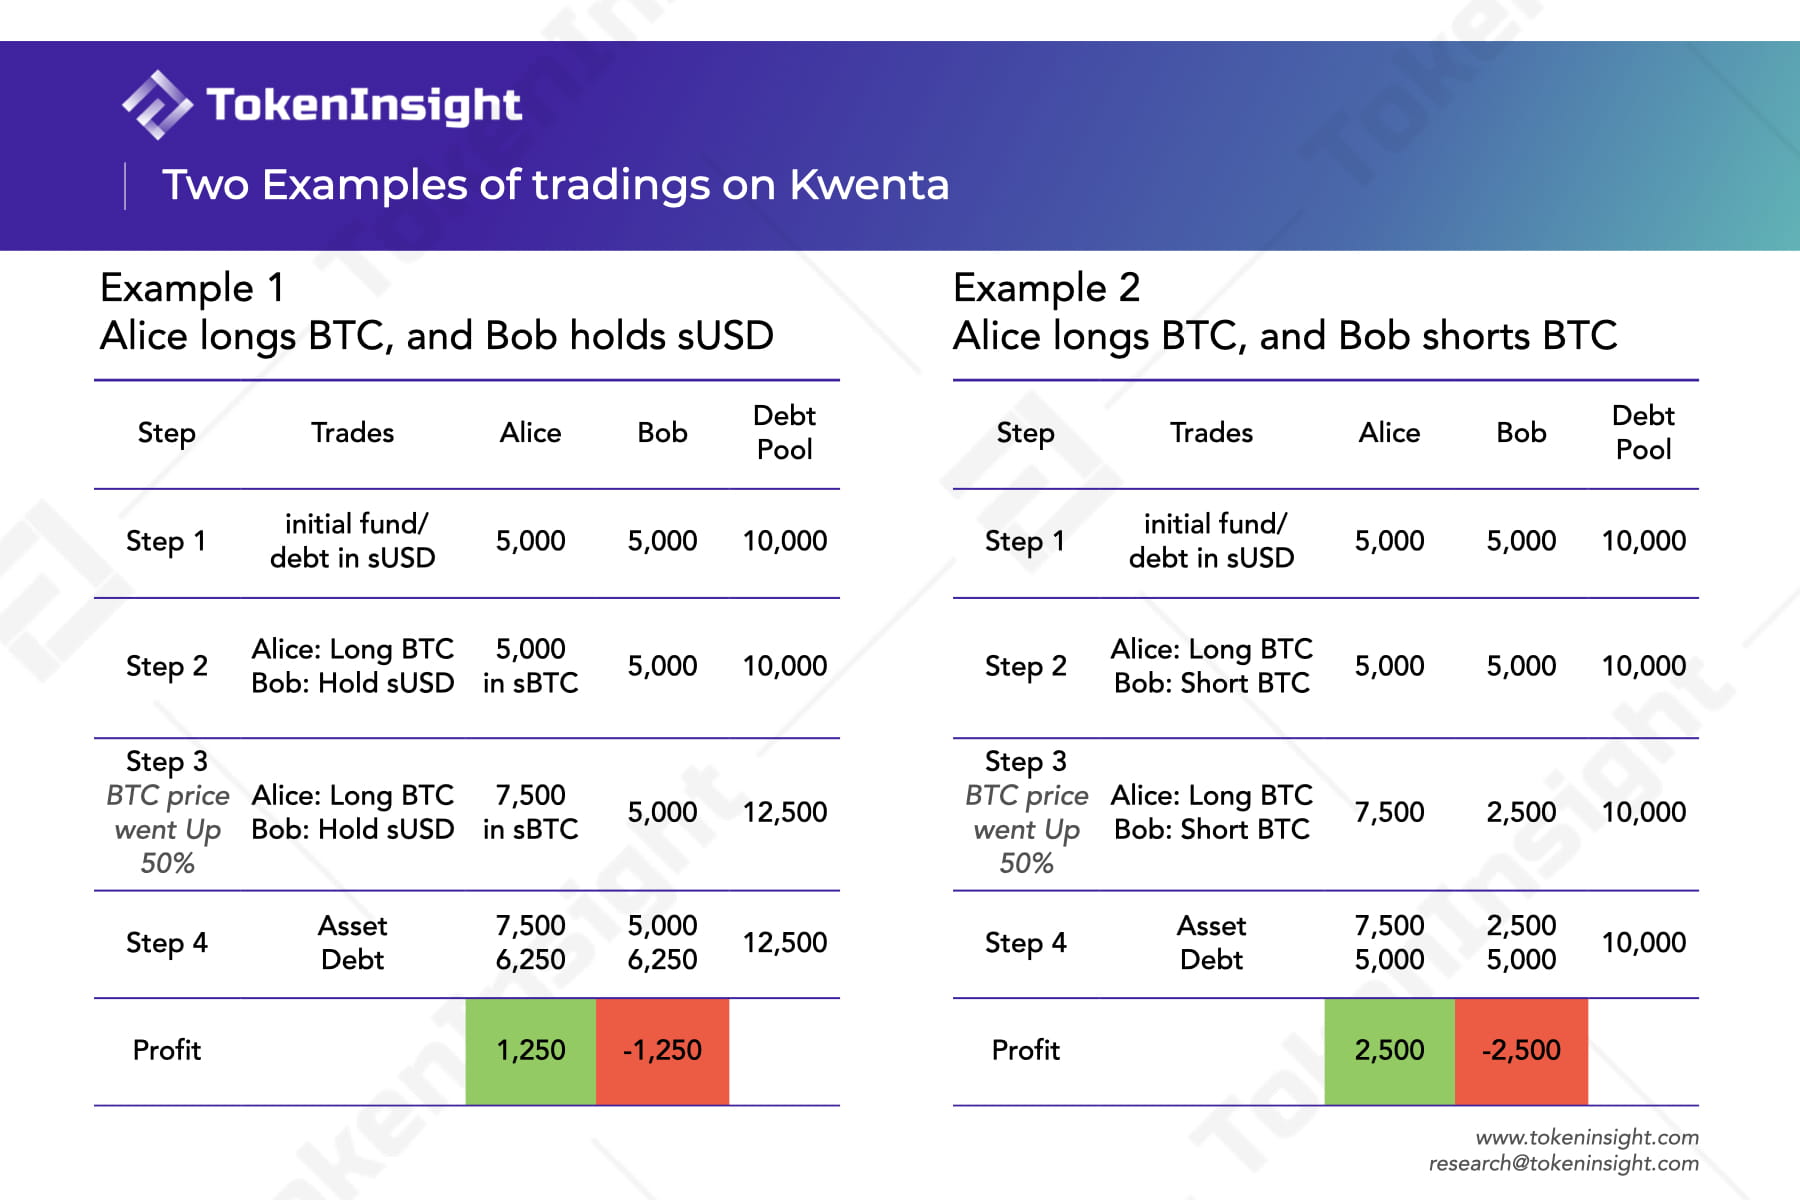
Portanto, o saldo da dívida de Alice de US$ 10.000 está mudando neste momento. Suponha que o pool total de dívidas valha US$ 20.000. Quando o valor do ativo sintético sBTC aumentar em US$ 5.000, o pool de dívida total também aumentará para US$ 25.000. Como o índice de endividamento de Alice é de 50%, ela pagará metade da nova dívida, que é de US$ 2.500. Portanto, o novo saldo da dívida de Alice após o aumento passa a ser: $ 12.500. O prejuízo líquido de Alice é de -$2.500. Se Alice não reabastecer a garantia ou destruir alguns sUSD neste momento, a taxa de garantia será inferior à taxa de garantia exigida de 750%, mas ainda menor que a taxa de garantia de liquidação.
A diferença entre os casinos tradicionais é a diferença nas contrapartes: nos casinos tradicionais, os jogadores ganham dinheiro com os jogadores e o casino recebe uma comissão. Neste protocolo DeFi, os ativos do penhorista são a contraparte da flutuação total de todos os ativos sintéticos. Portanto, quando o mercado geral sobe, o banqueiro que paga aos jogadores é o próprio minerador.
A sobrecolateralização é usada por dois motivos:
A volatilidade das garantias é elevada, e a sobrecolateralização pode reduzir o risco de valor insuficiente das garantias. Se o valor das garantias cair demasiado, o sistema liquidará e venderá as garantias antecipadamente antes de atingir o requisito mínimo.
A volatilidade total da dívida é elevada. Mesmo que o valor dos activos hipotecários seja estável, se o conjunto total da dívida aumentar demasiado rapidamente, haverá o risco de garantias insuficientes.
Negociantes de ativos sintéticos
Quais são as condições: Manter ativos sintéticos, para que o minerador possa se tornar um trader diretamente.
Os jogadores que não desejam passar pelos canais oficiais para obter fichas (e não querem contrair dívidas) podem comprar fichas diretamente fora do local. Alguns ativos sintéticos têm certa liquidez em pools AMM externos (como sUSD/$USDC no Curve, sETH/$ETH no Uniswap, etc.) e podem ser adquiridos diretamente.
O que pode ser feito:
Ativos sintéticos podem ser especulados e negociados para ganhar a diferença.
Vantagem 1: Reduza o custo de atrito da operação de produtos spot. Se você deseja especular com ouro, mas não quer manter a posição, porque manter a posição trará muitos problemas e custos, você precisa considerar locais de negociação específicos, custos de armazenamento, custos de transporte, riscos de segurança, etc., você pode escolha negociar ativos sintéticos token sXAG (ouro sintético), Kwenta v1 usa o oráculo Chainlink para rastrear o preço do ouro, e seu desempenho de preço é consistente com o ouro à vista. Se você deseja lidar com combinações complexas, como $ BTC longo, $ ETH curto e $ XRP longo ao mesmo tempo, mas não deseja usar uma bolsa centralizada, compre diretamente ativos sintéticos, como sBTC, iETH, sXRP, etc. reduzirá significativamente os custos de atrito causados por várias operações.
Vantagem 2: Não há derrapagem ao negociar ativos sintéticos. Como o preço dos ativos sintéticos vem de oráculos, os detentores não precisam se preocupar com a liquidez do ativo e não haverá derrapagens nas negociações.
Processo de transação: As transações reais de ativos sintéticos não ocorrem com outros jogadores, mas são um processo de contabilidade do sistema, destruição, lançamento e contabilidade novamente. Todos os preços de transação provêm de oráculos externos e os ativos sintéticos não possuem preços independentes em seus próprios mercados.
Depois de ter as fichas, o jogador que possui as fichas (sUSD) quer comprar qual ação e paga as fichas se estiver otimista com o preço. O sistema calculará a quantidade com base no preço real externo da ação (da oracle) e emitirá a quantidade. número correto de ações/notas criptográficas para o jogador (sBTC, etc.). Quando os jogadores sentem que as suas ações subiram o suficiente e ganharam dinheiro suficiente para fechar as suas posições, podem trocar as notas por fichas. O sistema atualizará a contabilidade internamente.
Exemplo: Alice tem 10.000 sUSD em mãos e quer comprar tudo isso em sETH. O sistema primeiro destruirá 10.000 sUSD na carteira de Alice ➡️ Atualizar o saldo total de fornecimento de sUSD (-10.000) ➡️ Oracle determina a taxa de câmbio de $ETH (supostamente em $1.000) ➡️ Coletar taxas ➡️ Cunhar o número correspondente de novos sETH (cerca de 10 ) e envie para Alice Wallet ➡️ Atualiza o saldo total de fornecimento do sETH (+10).
O risco de perda pode ser protegido contra flutuações na dívida. (somente para rodízios)
O protocolo Synthetix possui um ativo sintético que rastreia especificamente o índice total do pool de dívidas. A compra desse ativo pode proteger as perdas do minerador devido ao aumento da dívida total.
Kwenta, uma bolsa descentralizada que permite a negociação de ativos perpétuos e sintéticos
Por fim, falamos sobre Kwenta, uma exchange descentralizada de ativos sintéticos no Ethereum + uma exchange de contratos perpétuos em cadeia baseada em sUSD no Optimism.
Kwenta é um mercado (fornece UI/UX) para swaps spot de todos os ativos sintéticos cunhados no protocolo Synthetix. Aqui você precisa distinguir: todo trader de ativos sintéticos executa negociações de sUSD e outros ativos sintéticos (sBTC, sETH, etc.) no contrato Kwenta. Cada staker (minter, devedor ou fornecedor de liquidez) aposta, resgata e gere a sua parte da dívida no contrato Synthetix. O processo de negociação no mercado à vista fornecido pela Kwenta é igual ao exemplo que mencionamos acima e não será descrito em detalhes aqui. Vamos nos concentrar nos produtos sustentáveis da Kwenta.
Qual é o princípio do contrato perpétuo de Kwenta? Qual a diferença entre a bolsa de derivativos centralizada perpétua e a popular bolsa de derivativos descentralizada GMX?
Apenas lembra-te:
Kwenta usa o pool de dívida da Synthetix como contraparte. Kwenta tem um mecanismo de taxa de financiamento, mas GMX não usa sUSD como padrão;
Tanto Kwenta quanto GMX usam oráculos para alimentar diretamente o preço do índice como preço de referência, portanto não haverá diferença de preço, podendo até dizer-se que os dois preços são a mesma coisa aqui.
A GMX limita as posições totais a aproximadamente 1:1 com o valor total da garantia no pool. A Kwenta utiliza um mecanismo de taxa de capital para compensar parcialmente o risco de flutuações de preços e alcançar maior eficiência de capital.
Kwenta também oferece um mercado de negociação com contrato perpétuo, mas apenas no Optimism L2. Seu mecanismo é semelhante ao GMX, que utiliza um pool como contraparte para todos os traders. Mas, ao contrário da GMX, que utiliza um pool GLP (um cabaz de activos), a Kwenta utiliza directamente o pool de dívida da Synthetix. (É por isso que precisamos explicar o princípio do Synthetix com antecedência)
Podemos pensar no pool de dívidas da Synthetix como o pool de fichas de cassino que mencionamos acima. Synthetix é mais como um sistema de gerenciamento de caixa para um cassino, enquanto Kwenta é mais como um lobby de jogos de cassino, oferecendo jogos diferentes. A negociação à vista de ativos sintéticos (ou jogos de simulador de mercado de criptografia virtual) é um deles, a negociação perpétua é outra.
Um produto perpétuo padrão em uma bolsa centralizada seria semelhante ao exemplo mencionado acima. Possui as seguintes características:
Padrão de livro de pedidos.
O preço de referência é determinado pelo valor da transação perpétua e está alinhado com o preço do índice por meio de taxas de financiamento de transferência. Mas as ofertas perpétuas de protocolos descentralizados como Kwenta e GMX podem diferir ligeiramente das ofertas perpétuas padrão.
Nos casos de Kwenta e GMX, ao contrário do modelo de carteira de ordens, a contraparte de todas as posições é um pool de ativos e não uma determinada contraparte no mercado. Isto significa que o volume do contrato longo aberto pode ser desigual à posição curta (no modelo de carteira de ordens da tradfi, o volume longo deve ser igual ao volume curto devido à existência de contrapartes mútuas). Especificamente, a liquidez do conjunto de dívidas da Synthetix partilhada pela Kwenta também significa que quando as posições longas e curtas estão desequilibradas, todos os miners da Synthetix suportam o risco de exceder a diferença longa-curta.
Alice abre uma posição longa de 100x em Bitcoin no Kwenta, usando 1 sUSD como margem (o sUSD que ela comprou no OTC), e sua posição aberta é de 100 sUSD. Quando o preço do Bitcoin aumenta 50%, sua posição passa a ser 150 sUSD, o que aumenta o pool total de dívidas em 50 sUSD.
No entanto, se Bob também abrir uma posição curta oposta de 2x Bitcoin ao mesmo tempo, usando 50 sUSD como margem, Bob será liquidado quando o preço do Bitcoin aumentar em 50% e o pool total de dívidas permanecer o mesmo.
Ao mesmo tempo, o preço de marca perpétuo de Kwenta (ou seja, o verdadeiro valor do perpétuo) também é um preço de índice fornecido diretamente de fora por oráculos como o Chainlink, o que significa que o preço de marca é automaticamente igual ao preço de índice, e não requer um mecanismo de taxa de capital para nivelar a diferença de preços.
No entanto, embora o preço de referência seja fixado igual ao preço do índice e nunca se desvie, quando ocorrem movimentos extremos, a posição líquida (o valor líquido da compensação de posições longas e curtas) pode inclinar-se de forma significativa. Se o mercado se tornar demasiado otimista ou pessimista relativamente a um ativo, o conjunto de dívidas suportará um risco de contraparte significativo na direção da inclinação da posição líquida. Para reduzir a volatilidade do conjunto de dívidas, as taxas de financiamento continuam a permanecer no mecanismo perpétuo do Kwenta (embora não sejam obrigatórias). Com taxas de financiamento, as posições de um lado de um mercado lotado serão financiadas, enquanto as posições do outro lado serão financiadas.
Em contrapartida, a GMX não aplica um mecanismo de taxa de financiamento porque o seu pool de GLP pode suportar integralmente o risco de todas as compensações de posição líquida. O pool GLP contém diferentes ativos subjacentes, e o valor total de um determinado ativo no pool GLP é o limite total de posição do contrato perpétuo do ativo. No GMX, os traders utilizam essencialmente garantias de margem para emprestar ativos subjacentes reais. Portanto, eles só precisam pagar taxas de empréstimo aos detentores de GLP.
Portanto, a GMX limita as posições totais a aproximadamente 1:1 com a garantia no pool.
Os traders GMX só podem abrir contratos perpétuos sobre ativos incluídos no pool GLP (atualmente apenas $BTC, $ETH, $UNI e $LINK). Detalhes da capacidade máxima de posição do GMX podem ser visualizados neste documento.
Comparação: Semelhanças e diferenças entre os produtos sustentáveis da Kwenta e outros produtos sustentáveis
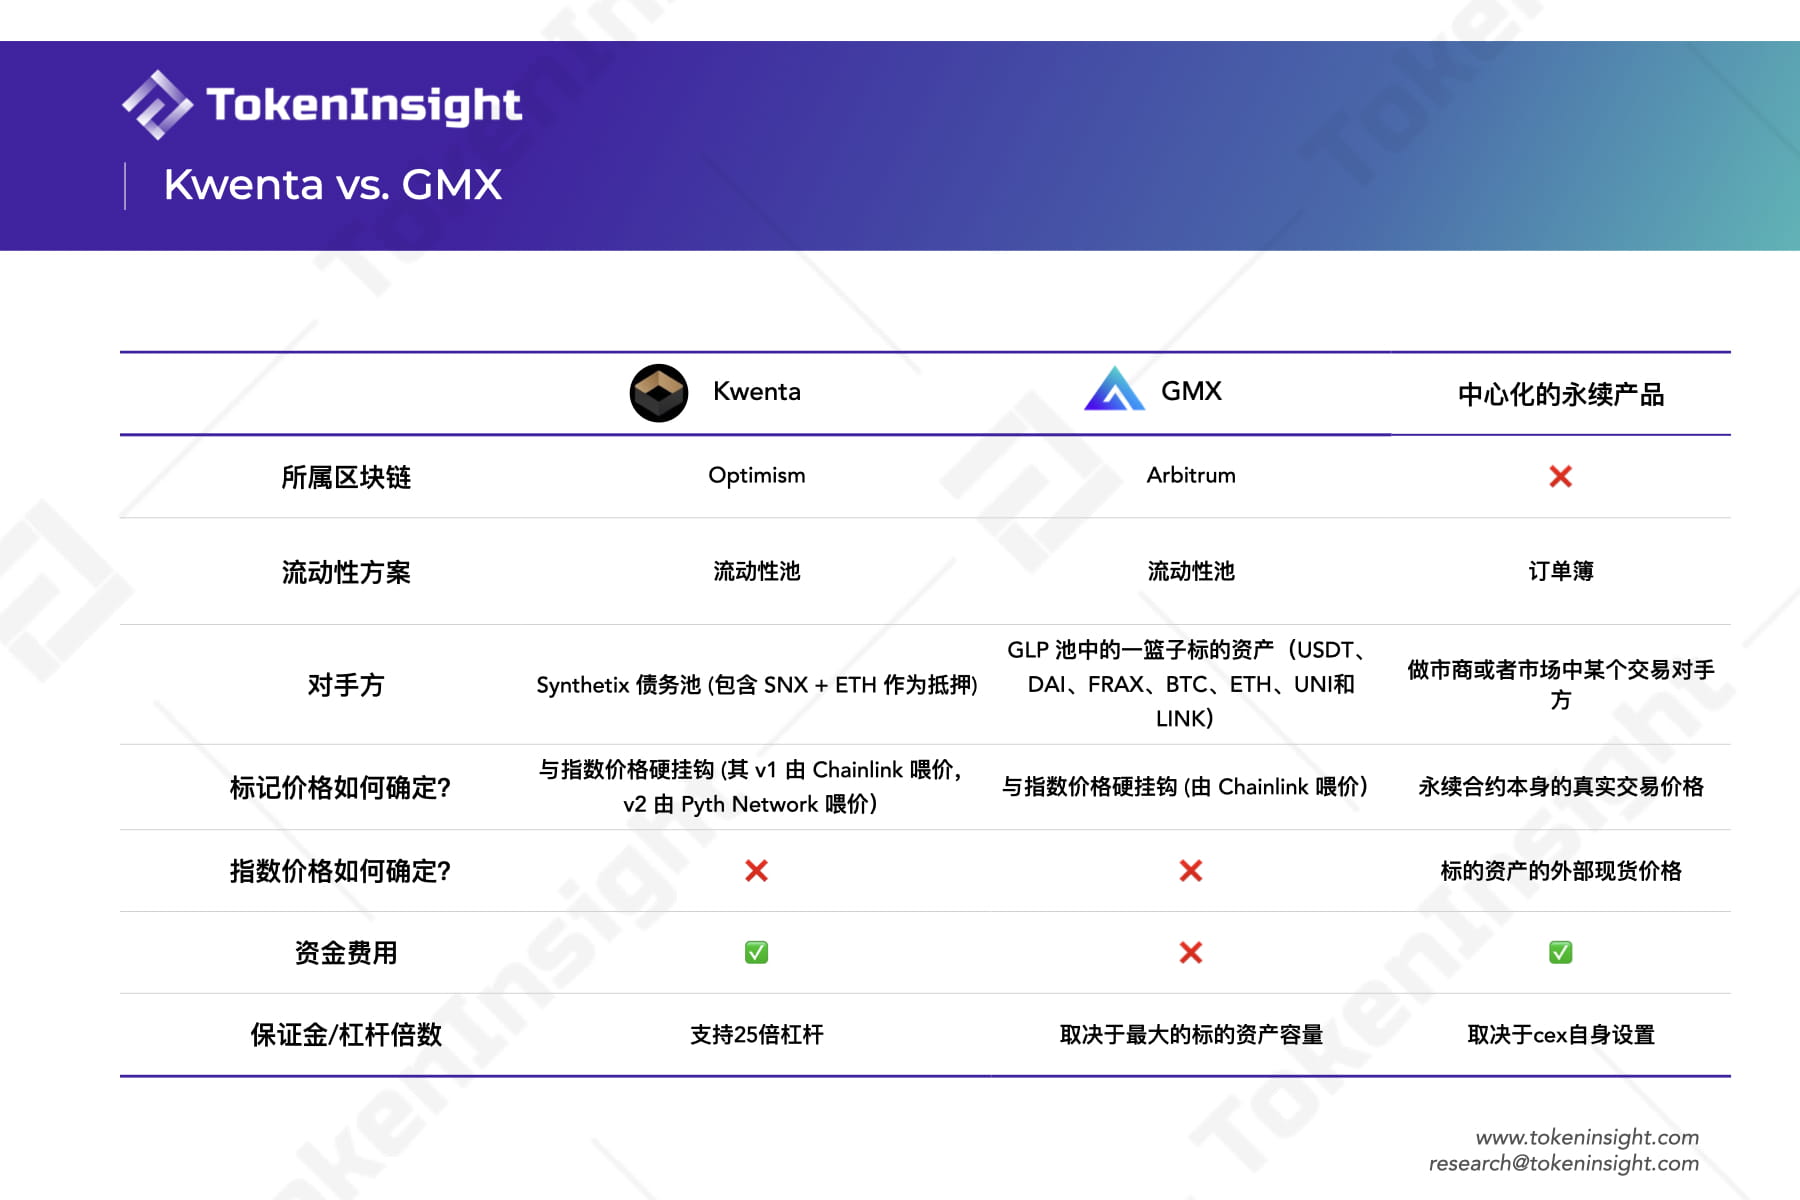
Outras funções mais detalhadas dos produtos sustentáveis Kwenta:
Conta de margem independente (Margem Isolada). Permita que os traders gerenciem o risco de sua posição individualmente e forneçam garantias para uma posição/ativo individualmente. Em particular, contas de margem separadas suportam o tipo de ordem de próximo preço “próximo preço” para evitar as negociações antecipadas pelas quais a Synthetix foi criticada há muito tempo. Por favor, visite aqui para obter detalhes.
Conta de margem cruzada (margem cruzada). Permite que os usuários negociem em qualquer mercado apostando em uma única conta de margem. No modo de margem cruzada, Kwenta suporta ordens de limite, ordens de take-profit e stop loss.
Kwenta Perp v2 atualizado para reduzir riscos e melhorar a experiência de negociação de produtos sustentáveis
Basta lembrar: melhorias no mecanismo de taxa de financiamento na v2 ajudam a reduzir a distorção da posição líquida. Quanto mais equilibrada for a inclinação do mercado, maior será o limite de posição total do mercado.
Em 21 de dezembro de 2022, Kwenta anunciou que sua versão alfa Perp v2 foi lançada oficialmente.
Abaixo listamos algumas das principais atualizações do Kwenta Perp v2:
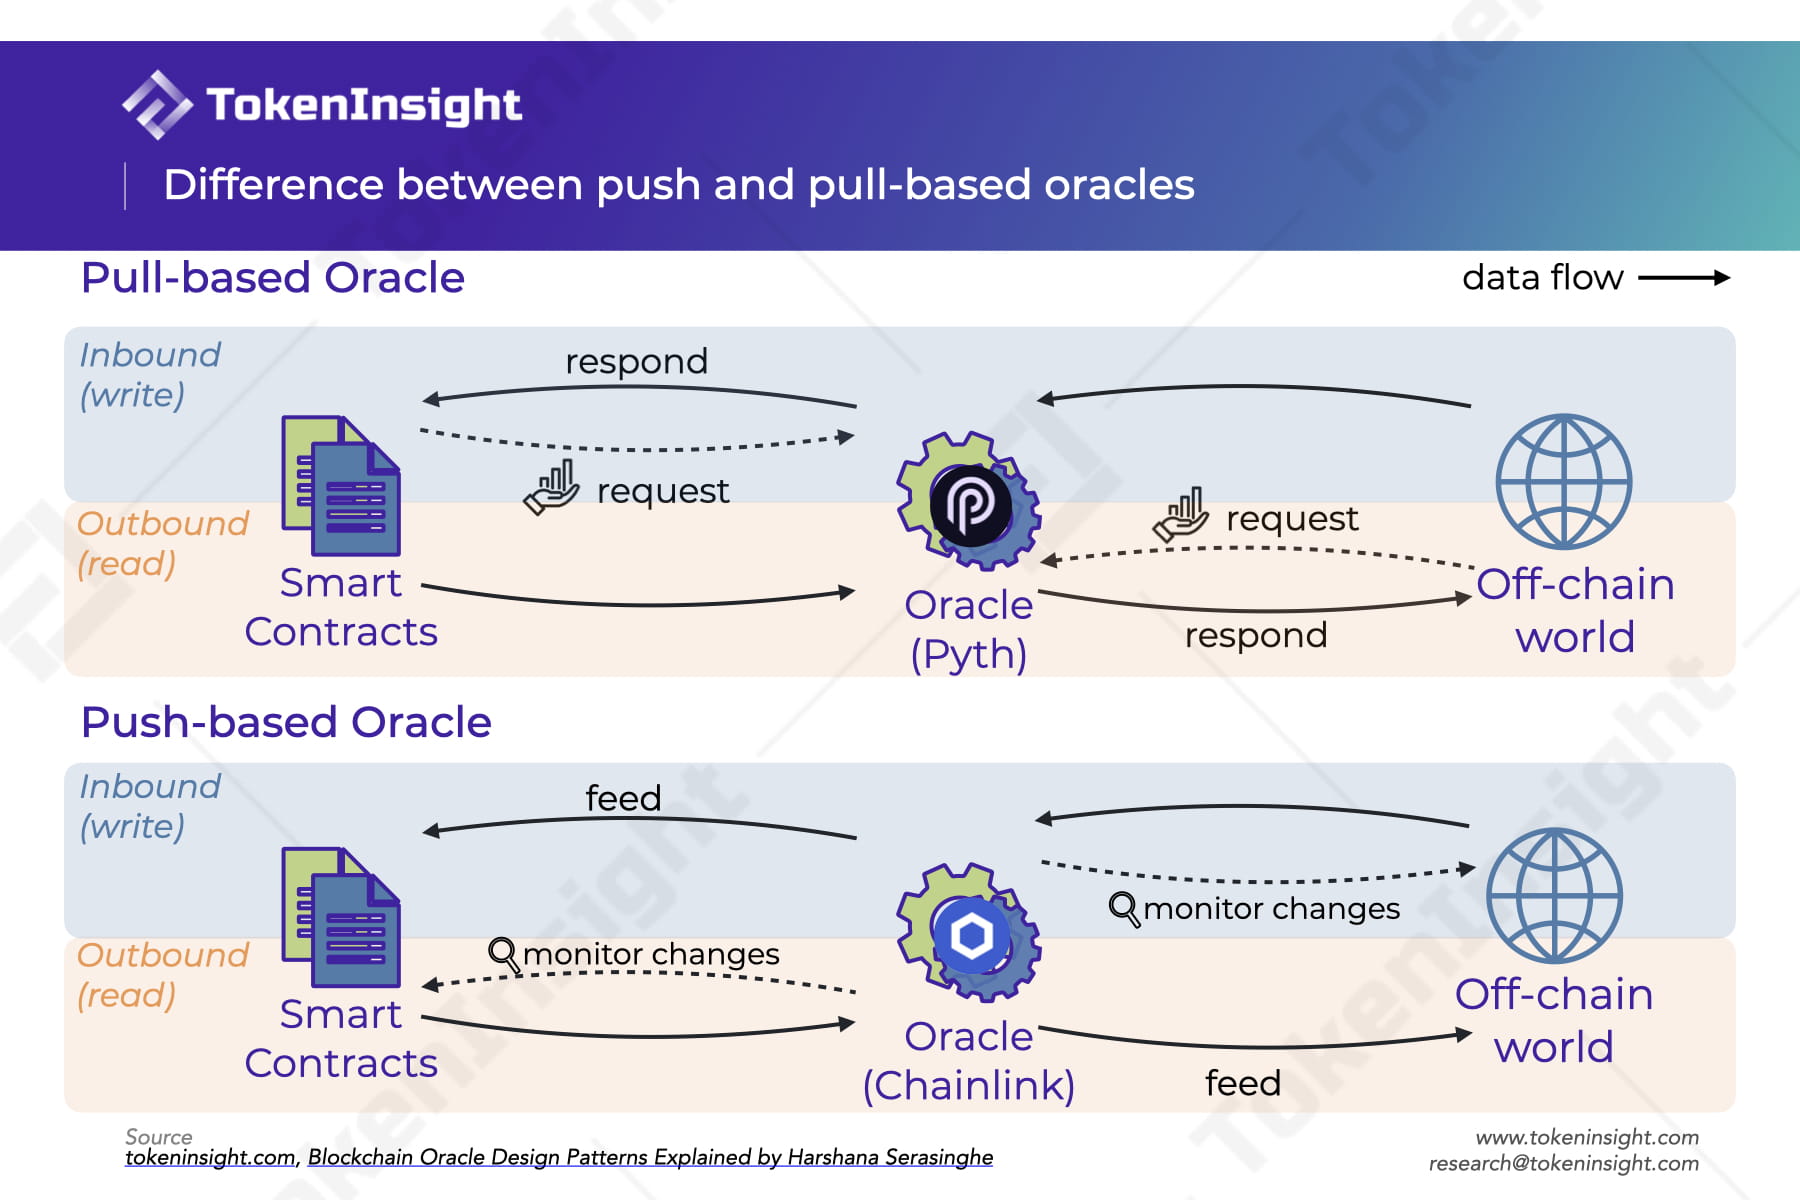
Mude o oráculo de Chainlink para Pyth Network. Pyth Network é um oráculo descentralizado baseado em pull que permite aos usuários solicitar rapidamente um preço enquanto realizam transações. (Chainlink fornecerá proteção de backup em caso de desvio de preço)
Baseado em pull refere-se a um oráculo que obtém dados por meio do modo solicitação + resposta. Por exemplo, quando um contrato inteligente precisa de dados, ele os solicita ao oráculo. Depois que o oráculo recebe a solicitação, ele coleta as informações de fontes de dados fora da cadeia e as fornece ao contrato inteligente. Isso é chamado de oráculo de entrada baseado em pull. Inbound é na verdade um modo de escrever conteúdo em um contrato. Pelo contrário, outbound é o modo de leitura de contratos inteligentes.
Oráculos de modo baseado em push (entrada, por exemplo) monitoram quaisquer alterações em uma fonte de dados específica. Quando houver alterações na fonte de dados, essas alterações serão ativamente enviadas para o contrato inteligente no blockchain.
Após otimizar o oráculo, as taxas serão reduzidas.
Após otimizar o oráculo, atualizações de preços mais frequentes + preços regulares.
Otimização das taxas de financiamento. Perps v 2 consegue uma mudança suave nas taxas de financiamento. A taxa de juro do capital sob o Perps v2 não salta imediatamente para a direcção oposta à medida que o desvio gira, mas “desvia lentamente” de uma direcção para outra de acordo com o desvio. Este padrão significa que os traders têm mais incentivos para recolher fundos através de estratégias de negociação e são menos propensos a estar expostos a riscos devido a mudanças repentinas na direção das taxas de financiamento.
Quanto menor for o desvio do mercado, maior será o limite da posição total aberta no mercado. Como resultado, o mercado pode suportar posições abertas totais várias vezes maiores do que a garantia GMX como ativo de apoio, ajudando a trazer maior liquidez aos traders.
Devido ao design aprimorado da taxa de financiamento, o Perp v2 será adequado para ativos de cauda longa mais voláteis no futuro.
Mas agora só funciona com $ETH-sUSD Perp.
para concluir! Veja o que você aprendeu
O Contrato Perpétuo Perp é um dos produtos financeiros inovadores da Crypto de maior sucesso. Devido à sua forte universalidade, o comércio de criptomoedas se espalhou dos degens para os gigantes de Wall Street. Com o Perp DEX se tornando uma mercadoria importante após o colapso da FTX, acreditamos que é essencial e prático para os entusiastas da criptografia de todos os níveis entenderem como esse método de negociação atraente pode ser adotado na rede. Como um protocolo DeFi escalável e complexo, Kwenta otimiza um mecanismo de negociação Perp mais inovador e uma liquidez mais profunda, que pode ser um pouco complexa demais para ser absorvida por novatos. E agora, depois de ler este artigo, os iniciantes podem compreender os princípios básicos de como todos esses elementos se unem e funcionam. Isto não é apenas para traders experientes, mas é amigável para jogadores de todos os níveis. A maior solução inovadora na v1 do produto perpétuo da Kwenta é o pool de dívida partilhada como liquidez + contraparte. Ao aproveitar a liquidez da Synthetix, a Kwenta pode oferecer jogos de cassino simulados mais interessantes, como negociação perpétua. Ao mesmo tempo, a maior melhoria do Kwenta Perp v2 é que é aplicado um melhor método de equilíbrio de assimetria, que aumenta o limite superior da maior posição, o que é difícil de alcançar por outros DEX como o GMX.
Espero que este conteúdo seja útil para você e desejo a todos um Feliz Natal 🎄.
O bem-estar está chegando! Dicas práticas para avaliar Perp DEX
De acordo com nosso Relatório de Ecossistema de Derivativos, quando tentamos avaliar um DEX de derivativos, devemos considerar múltiplas dimensões, como liquidez, tamanho, taxas, mecânica e muito mais.
Ao considerar o uso de DEX de derivativos on-chain, devemos considerar as seguintes questões práticas:
Em qual cadeia o DEX está implantado?
Quão líquidos são os DEXs?
Quantas criptomoedas posso negociar?
Qual o tamanho da posição que posso abrir? Qual é a alavancagem máxima?
Quais são suas taxas de transação? Como cobrar?
Qual é a frequência mais rápida com que posso negociar?
É descentralizado o suficiente?
Acredito que depois de encontrar essas respostas uma por uma, você naturalmente terá uma boa ideia de seus produtos.
Agradecimentos especiais a Wayne, WDK Paul, sutiã quant Z e Aidan Lan
Leia o artigo original aqui: https://tokeninsight.com/zh/research/analysts-pick/beginners-guide-to-crypto-derivatives-kwenta-case-study