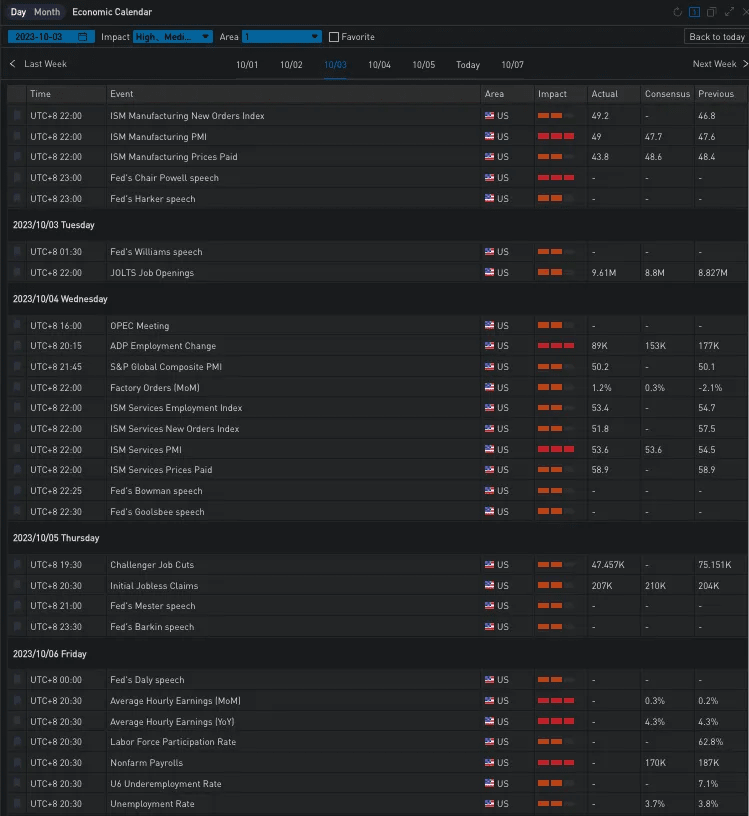
Ontem à noite (5 de outubro), as ações dos EUA subiram antes de cair, com os três principais índices fechando ligeiramente em baixa. Esta semana, os rendimentos globais dispararam; após os novos máximos contínuos dos rendimentos do Tesouro dos EUA, o rendimento dos títulos do governo de 10 anos da Índia aumentou 10 pontos-base, para 7,31%, e os títulos de 40 anos do Japão subiram brevemente para cerca de 2%, atingindo um novo máximo desde 2013. O atual “risco- O ambiente macroeconómico livre de taxas elevadas está, sem dúvida, a remodelar as carteiras dos investidores, afetando não só os mercados financeiros tradicionais, mas também espalhando a pressão do capital no domínio das criptomoedas. Por último, hoje à noite, 6 de outubro às 12h30 (UTC), serão divulgados os dados de emprego não agrícola dos EUA para setembro. Após os dados inesperados do ADP, será que a folha de pagamento não agrícola amplificará ainda mais os sinais de reequilíbrio do mercado de trabalho? Fique atento e esteja atento aos riscos relacionados.
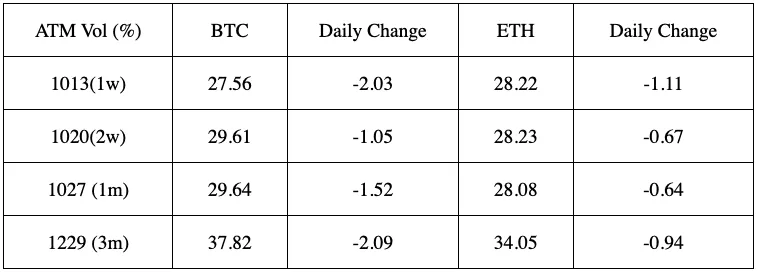
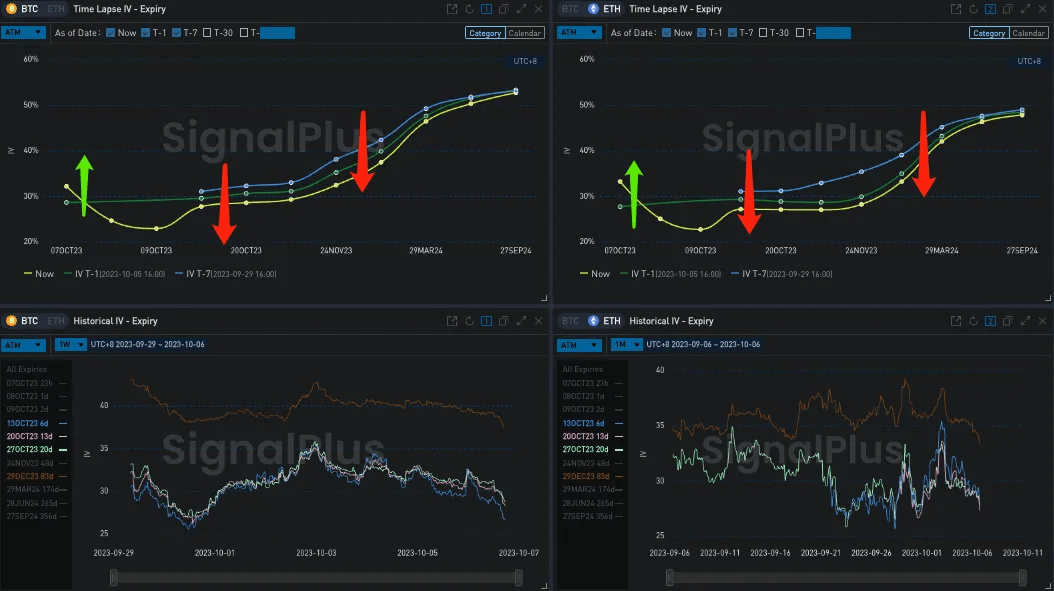
Hoje, a volatilidade geral das opções BTC/ETH caiu novamente em aproximadamente 1,5%/0,7%, enquanto a volatilidade das opções com vencimento no final do mês aumentou para cerca de 33% devido à incerteza trazida pelos dados da folha de pagamento não agrícola essa noite.
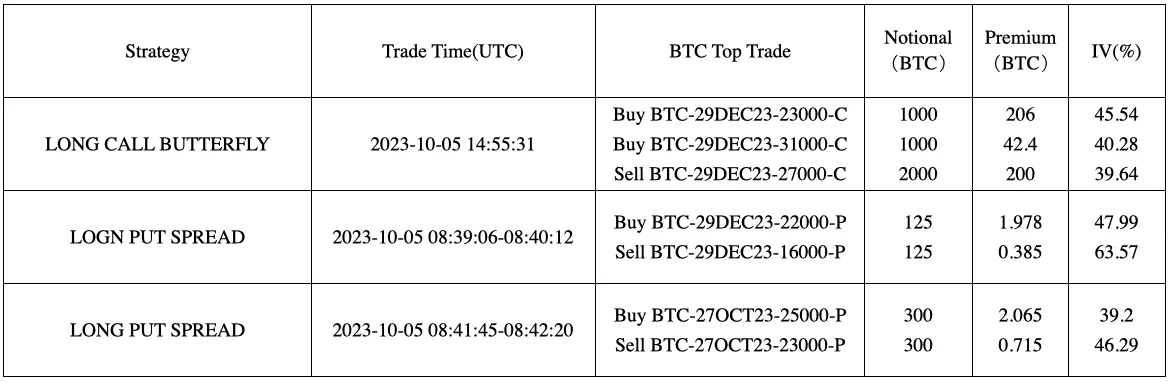
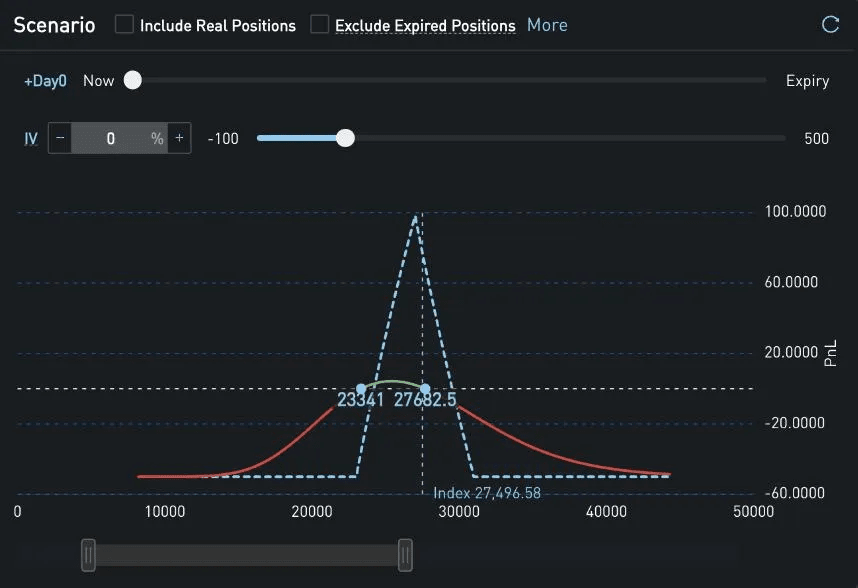
Em termos de negociação, o Long Call Fly de final de ano de 1000 lotes BTC ultrapassou recentemente a posição dominante do Long Put Spread no mercado a granel. Esta estratégia envolve a venda de 2.000 lotes de 27.000-C e a compra de 1.000 lotes cada para proteção nas asas 23.000/31.000, com a curva de lucro mostrada no gráfico abaixo.
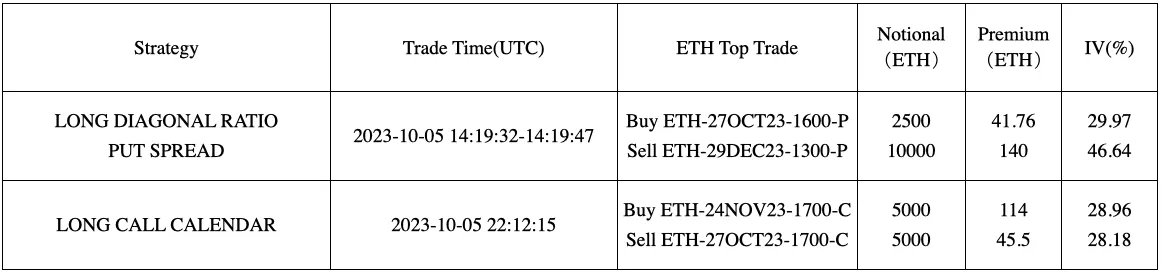
Do lado da ETH, as negociações refletem de forma mais proeminente as perspectivas dos traders sobre a tendência dos preços para os próximos três meses. Em primeiro lugar, há uma estratégia personalizada em que um trader colheu prêmios substanciais ao vender 10.000 ETH de 1300p de 29 de dezembro, enquanto comprava 2.500 pares de 1600p do final de outubro, formando um spread diagonal de proporção. A recente construção substancial de posições Put Spread, empurrando a inclinação para a inclinação, juntamente com a elevada incerteza natural num futuro distante, elevou a diferença IV entre as duas pernas desta estratégia para perto de 17%.
Outro pedido significativo de ETH vem de um spread de chamada de calendário de 27 de outubro vs 24 de novembro de 1700C (5.000 ETH por perna), mostrando investidores expressando um sentimento cauteloso de alta de médio prazo em relação ao ETH através de uma parte relativamente plana da inclinação da estrutura de prazo.