

#stablecoin
stablecoin
3.9M visualizações
18,675 discutindo
Popular
Últimas

·
--
Ver tradução
18 Januari 2027: tanggal itu kini jadi tenggat resmi bagi penerbit stablecoin di AS — dan regulatornya justru mengajak bank-bank kecil ikut bermain.
Fakta: Office of the Comptroller of the Currency (OCC) pada 26 Okt mengajak bank komunitas AS untuk mengajukan diri menjadi penerbit stablecoin pembayaran berlisensi di bawah GENIUS Act, langsung atau lewat anak perusahaan (CoinDesk, 26 Okt; dikonfirmasi KuCoin dan post X OCC sendiri). Aturan final GENIUS OCC terbit 21 Okt dan berlaku 18 Jan 2027; penerbit lama dengan aplikasi yang cukup lengkap bisa minta waiver sementara. Tapi aplikasinya belum dibuka — OCC menunggu persetujuan OMB atas formulirnya.
Opiniku: Ini pembalikan peran — dari regulator yang menahan menjadi yang mengundang. Kalau bank komunitas benar-benar masuk, stablecoin berhenti jadi produk kripto murni dan menjadi infrastruktur pembayaran bank kecil. Tapi undangan tanpa formulir yang dibuka berarti dampaknya belum nyata sampai 2027, dan pertarungan soal yield — apakah stablecoin boleh berbunga — masih menggantung. Itulah yang menentukan apakah deposito bank benar-benar terancam.
Yang aku pantau: kapan OMB menyetujui formulir dan aplikasi dibuka, apakah bank komunitas benar-benar mendaftar, dan putusan gugatan ICBA atas charter bank trust kripto.
Menurut kalian, bank kecil yang menerbitkan stablecoin sendiri ini ancaman buat USDT/USDC, atau justru validasi terbesar buat stablecoin?
Ini analisisku, bukan nasihat finansial — DYOR selalu.
#Stablecoin #RegulasiCrypto $USDC

·
--
Ver tradução
加拿大拟出台稳定币新规:赎回费不得超过1%,继续禁止支付利息!同时要求发行方保持1:1储备并确保快速赎回。这对稳定币市场意味着什么?#稳定币 #加密货币法规 $USDT $USDC
Canada's stablecoin rules: redemption fees capped at 1%, no interest allowed! 1:1 reserves & fast redemptions required. Market implications? #Stablecoin #CryptoRegulation $USDT $USDC
加拿大拟出台稳定币新规:赎回费不得超过1%,继续禁止支付利息!同时要求发行方保持1:1储备并确保快速赎回。这对稳定币市场意味着什么?#稳定币 #加密货币法规 $USDT $USDC
Canada's stablecoin rules: redemption fees capped at 1%, no interest allowed! 1:1 reserves & fast redemptions required. Market implications? #Stablecoin #CryptoRegulation $USDT $USDC
Canada's stablecoin rules: redemption fees capped at 1%, no interest allowed! 1:1 reserves & fast redemptions required. Market implications? #Stablecoin #CryptoRegulation $USDT $USDC
·
--
Stablecoin bloqueada: a sua chave privada não basta
Uma stablecoin bloqueada continua visível na sua carteira, mas já não pode transferi-la. A Circle pode efetivamente bloquear um endereço para USDC e EURC, mesmo que seja a única pessoa a possuir a chave privada. A Tether aplica o mesmo princípio ao USDT. Em 23 de abril de 2026, anunciou ter contribuído para congelar 344 milhões de dólares em dois endereços.
344 milhões de dólares: em 23 de abril de 2026, a Tether anunciou que tinha contribuído para congelar este montante em USDT.
Mais de 4.400 milhões de dólares: em 23 de abril de 2026, era o valor que a Tether atribuía aos congelamentos realizados em conjunto com as autoridades policiais.
7 funções: são as definidas pelo contrato do USDC, todas controladas pela Circle, incluindo a que bloqueia um endereço.
5 dias úteis: é o prazo indicativo de reembolso previsto pela Circle na Europa, após a conclusão das verificações.
Stablecoin bloqueada: a chave privada não controla o contrato
Uma stablecoin como o USDC não fica armazenada na sua carteira. É um saldo registado num contrato inteligente, gerido pelo seu emissor. A sua chave privada permite-lhe assinar uma transferência. No entanto, é o contrato que decide se a executa.
Este contrato prevê várias funções reservadas à Circle. A sua documentação técnica no GitHub enumera sete, duas das quais atuam diretamente sobre as transferências. Primeiro, a função «blacklister» impede qualquer transferência de ou para um endereço. Depois, a função «pauser» pode suspender todas as transferências em caso de falha grave ou de comprometimento de uma chave.
Quando uma stablecoin está bloqueada, o seu endereço não pode enviar nem receber USDC. A transação falha, mesmo com uma assinatura válida. O bloqueio aplica-se token a token, e as suas outras criptomoedas continuam utilizáveis. A Circle pode visar o mesmo endereço para USDC e EURC, em várias blockchains.
$STABLE
{future}(STABLEUSDT)
$USDC
{spot}(USDCUSDT)
$EURL.ETF
{etf_us}(EURL.ETF)
#stablecoin
Stablecoin bloqueada: a sua chave privada não basta
Uma stablecoin bloqueada continua visível na sua carteira, mas já não pode transferi-la. A Circle pode efetivamente bloquear um endereço para USDC e EURC, mesmo que seja a única pessoa a possuir a chave privada. A Tether aplica o mesmo princípio ao USDT. Em 23 de abril de 2026, anunciou ter contribuído para congelar 344 milhões de dólares em dois endereços.
344 milhões de dólares: em 23 de abril de 2026, a Tether anunciou que tinha contribuído para congelar este montante em USDT.
Mais de 4.400 milhões de dólares: em 23 de abril de 2026, era o valor que a Tether atribuía aos congelamentos realizados em conjunto com as autoridades policiais.
7 funções: são as definidas pelo contrato do USDC, todas controladas pela Circle, incluindo a que bloqueia um endereço.
5 dias úteis: é o prazo indicativo de reembolso previsto pela Circle na Europa, após a conclusão das verificações.
Stablecoin bloqueada: a chave privada não controla o contrato
Uma stablecoin como o USDC não fica armazenada na sua carteira. É um saldo registado num contrato inteligente, gerido pelo seu emissor. A sua chave privada permite-lhe assinar uma transferência. No entanto, é o contrato que decide se a executa.
Este contrato prevê várias funções reservadas à Circle. A sua documentação técnica no GitHub enumera sete, duas das quais atuam diretamente sobre as transferências. Primeiro, a função «blacklister» impede qualquer transferência de ou para um endereço. Depois, a função «pauser» pode suspender todas as transferências em caso de falha grave ou de comprometimento de uma chave.
Quando uma stablecoin está bloqueada, o seu endereço não pode enviar nem receber USDC. A transação falha, mesmo com uma assinatura válida. O bloqueio aplica-se token a token, e as suas outras criptomoedas continuam utilizáveis. A Circle pode visar o mesmo endereço para USDC e EURC, em várias blockchains.
$STABLE
$USDC
$EURL.ETF
#stablecoin
68

Ver tradução
Canada vừa tung ra dự thảo quy định Stablecoin, và đây là cú sốc lớn cho DeFi!
Điểm cốt lõi? Cấm hoàn toàn trả lãi trên stablecoin. Phát hành chỉ được giữ tài sản dự trữ 1:1, tại các tổ chức Canada. Quy trình quy đổi phải nhanh gọn trong 3 ngày làm việc.
Rõ ràng, động thái này nhằm bảo vệ hệ thống ngân hàng truyền thống, ngăn stablecoin trở thành sản phẩm gửi tiền cạnh tranh. Không lãi suất, sức hấp dẫn của stablecoin với nhà đầu tư tiền mã hóa sẽ giảm đáng kể.
Điều này có thể tạo tiền lệ xấu. Nếu các quốc gia khác theo chân, liệu tương lai của yield-bearing stablecoin và DeFi có còn tươi sáng? Dòng tiền sẽ chảy đi đâu?
Tác động lên thanh khoản và chiến lược DeFi là không nhỏ. Bạn nghĩ sao về động thái "kiềm chế" này?
#Crypto #Stablecoin
$USDC $USDT
34
·
--
📰 O Canadá propõe novas regras para stablecoins: por que a "proibição de rendimentos" é a chave?
As autoridades reguladoras financeiras do Canadá anunciaram o início de uma consulta sobre regras de supervisão de stablecoins, deixando claro que manterão a cláusula de "proibir que emissores ofereçam rendimentos". Isso significa que modelos de stablecoin como o USDC, que obtêm juros por meio de protocolos de empréstimo, podem enfrentar restrições significativas no Canadá. Isso afeta diretamente o montante de capital mantido em stablecoins e o ímpeto de inovação, mas a clareza regulatória obtida pode reforçar a confiança do mercado.
Por que esta notícia é importante?
Por trás dessa regra está a prioridade do Canadá à estabilidade financeira. As stablecoins, em essência, contornam o sistema bancário tradicional, e seu modelo de rendimento (semelhante ao spread entre captação e concessão de crédito dos bancos) pode ampliar riscos sistêmicos. A medida do Canadá está alinhada com o espírito da Lei de Mercados de Criptoativos da União Europeia, ambas tendendo a apertar a alavancagem e o espaço para inovação das stablecoins. Mas isso não é um padrão global unificado — embora os EUA também estejam regulando stablecoins, eles se concentram mais em detalhes técnicos e questões de combate à lavagem de dinheiro. O ponto principal é que o Canadá é membro do G7, e suas tendências regulatórias podem levar outras economias desenvolvidas a seguir o mesmo caminho.
Impacto no mercado
No curto prazo, a notícia pode pressionar para baixo os preços de mercado secundário de tokens do tipo stablecoin (como USDC e USDT), embora normalmente acompanhem o dólar americano. Os recursos mantidos em stablecoins podem migrar para protocolos DeFi mais flexíveis, mas isso seria ainda mais enfraquecido pelas restrições de rendimento. O impacto direto sobre BTC e ETH é limitado, pois eles são reserva de valor e não stablecoins. No longo prazo, porém, se as principais economias globais também limitarem os rendimentos de stablecoins, isso pode forçar o setor a migrar para modelos mais transparentes de moeda digital de banco central (CBDC).
Ideia de operação
A iniciativa do Canadá sugere que o setor de stablecoins pode estar entrando em um ponto de virada, com o espaço para inovação sendo comprimido. Se no futuro surgirem mais regulamentações semelhantes, os recursos mantidos em stablecoins podem acelerar a saída. Em resumo: o "bolso" de dinheiro das stablecoins pode ficar cada vez mais apertado. Se os EUA ou a UE seguirem o mesmo caminho, essa leitura deixa de valer.
Este artigo não conta com patrocínio de qualquer projeto, e o autor não possui os ativos mencionados no texto
$BTC $ETH #BTC #ETH
⚠️ Não constitui recomendação de investimento; as previsões são apenas para referência
#Stablecoin
$XRP
319

Ver tradução
Canada mở hội đồng ý định quy định stablecoin, duy trì cấm lợi suất
- Phát hành stablecoin không ngân hàng bảo 1:1 dự trữ tại cơ sở hợp lệ Canada
- Phải thanh lý giao dịch trong 3 ngày làm việc
- Văn bản đang thảo luận ý kiến
#BinanceSquare #CryptoNews #Stablecoin #Canada #Regulation
$btc $eth
vlikevn Titanbot
Nguồn: CoinDesk
- Phát hành stablecoin không ngân hàng bảo 1:1 dự trữ tại cơ sở hợp lệ Canada
- Phải thanh lý giao dịch trong 3 ngày làm việc
- Văn bản đang thảo luận ý kiến
#BinanceSquare #CryptoNews #Stablecoin #Canada #Regulation
$btc $eth
vlikevn Titanbot
Nguồn: CoinDesk
344

·
--
🚨 $ZEC REGRAS DE RESGATE DE STABLECOINS DEVEM REDEFINIR A PROTEÇÃO DO VAREJO 🟢
A proposta de regulamentação do Canadá obriga os emissores de stablecoins a honrar os resgates em até três dias úteis, eliminando qualquer valor mínimo para saque. 🦈 A janela obrigatória de liquidez garante que todo detentor de tokens possa sair quando quiser — uma medida alinhada aos padrões de busca por liquidez institucional.
Um limite máximo de 1% para as taxas restringe os custos de resgate, tornando a estrutura de taxas um dado previsível para modelos de investidores experientes. 📊 Com os rendimentos proibidos, mas as recompensas pelo uso ainda permitidas, o mercado se depara com uma clara relação entre risco e retorno que os traders podem quantificar. 💡
🤔 Será que essa estrutura que prioriza a liquidez se tornará o padrão global para o design de stablecoins? 👇
⚠️ Isto não é aconselhamento financeiro. Sempre gerencie seus riscos. 🛡️
🏷️ #ZEC #Regulation #Stablecoin #Liquidity #Crypto
🔥 💎
8

·
--
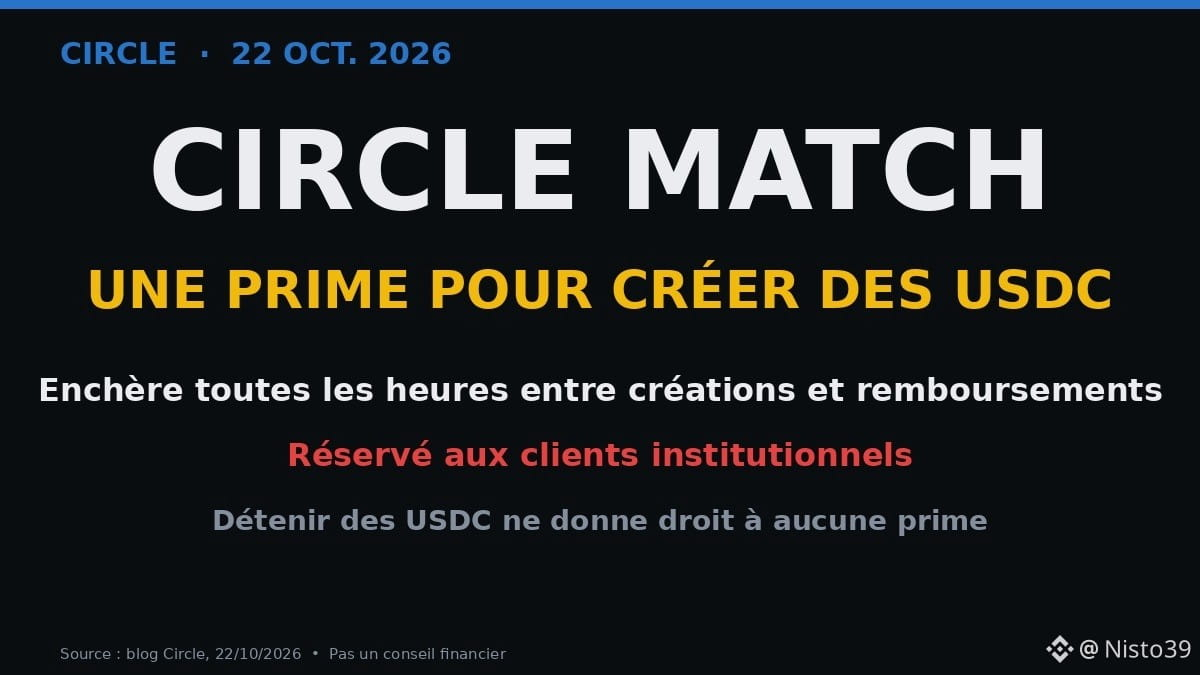
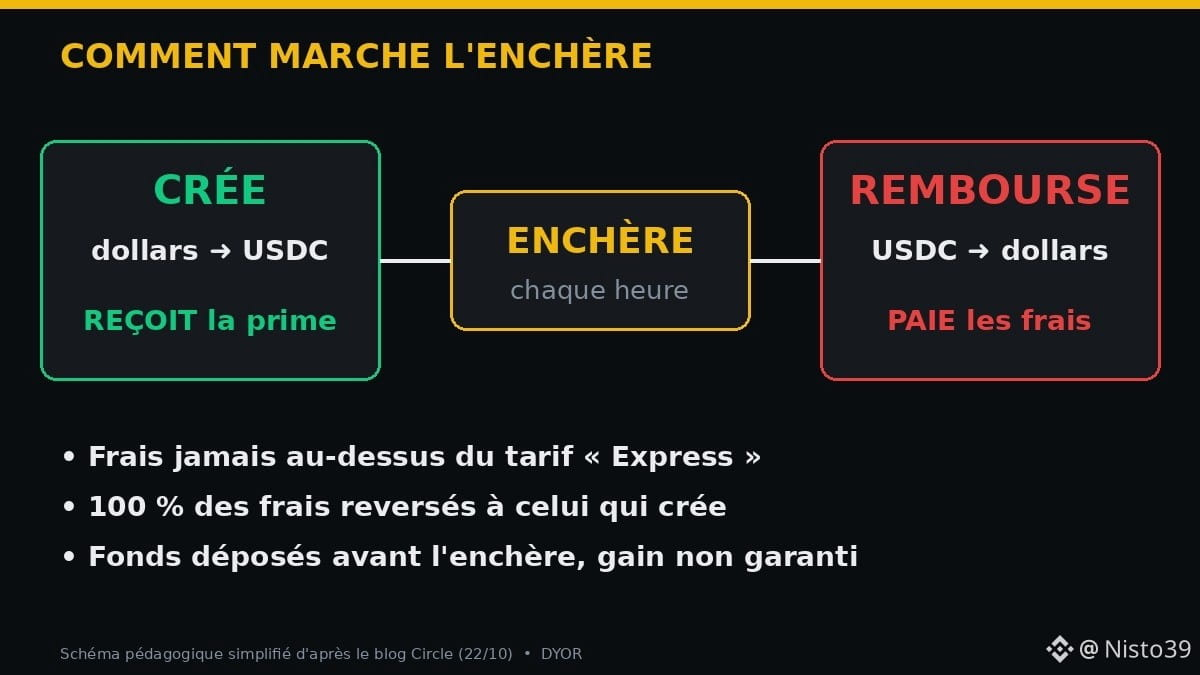
💵 Criar USDC pode agora render um prémio… mas apenas aos grandes intervenientes. Eis como funciona.
📌 Os factos (22 de outubro de 2026)
• A Circle, emissora do USDC, lança o «Circle Match» para os seus clientes institucionais
• A cada hora, um leilão põe frente a frente quem quer criar USDC (dólares ➜ USDC) e quem quer resgatá-los (USDC ➜ dólares)
• Quando duas ordens coincidem, quem resgata paga uma comissão, nunca superior à tarifa «Express» da Circle
• A comissão é totalmente repassada a quem cria os USDC, sob a forma de prémio
• A Circle afirma não obter qualquer margem sobre as ordens correspondidas
🔍 Porque é que isto importa?
Até agora, criar USDC não rendia nada diretamente. Ao pôr as duas partes em contacto, a Circle reduz os custos de entrada e saída para grandes volumes. Menos atrito à partida significa, em teoria, um dólar digital mais fácil de fazer circular.
⚖️ Uma ressalva
• Ter USDC simplesmente não dá direito a qualquer prémio
• Os fundos têm de ser depositados antes do leilão e o ganho não é garantido
• Os pagamentos em dólares dependem do horário de funcionamento dos bancos norte-americanos
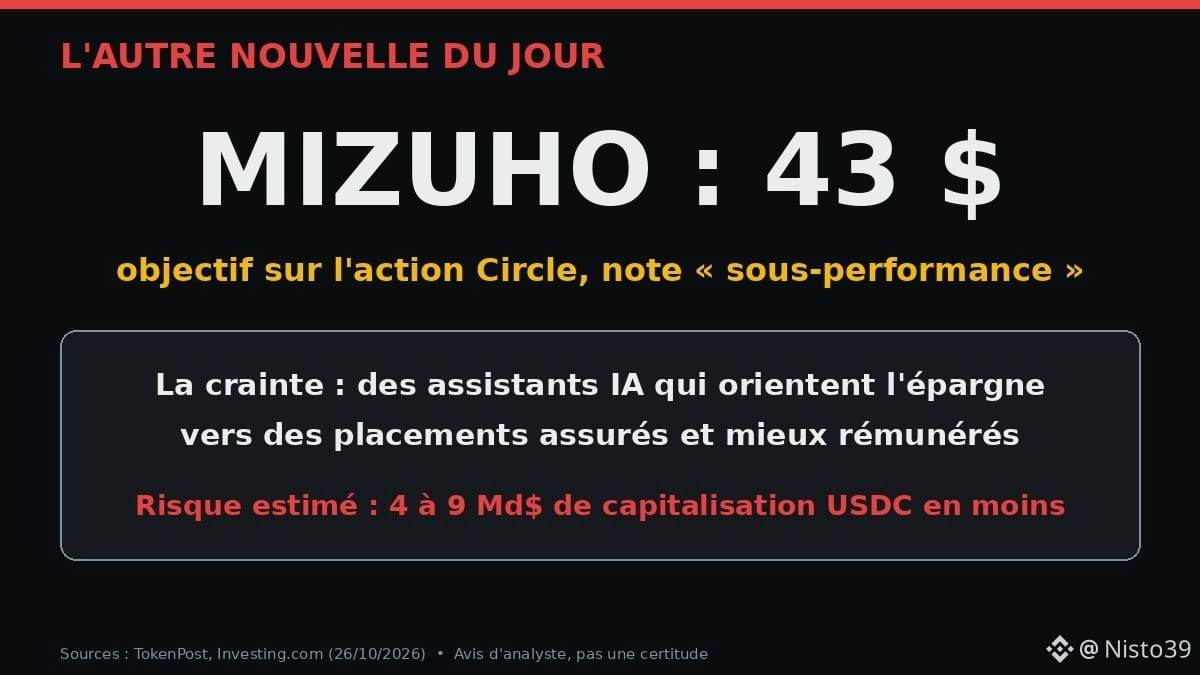
• No mesmo dia (26/10), a Mizuho fixa um preço-alvo de 43 $ para as ações da Circle (recomendação «desempenho inferior»): o banco receia que assistentes de IA encaminhem as poupanças para aplicações com garantia e melhor remuneração
👤 Mariama (personagem fictícia) vende panos estampados em Bamako e guarda parte das suas poupanças em USDC. Não receberá este prémio. Mas, se as plataformas cobrarem menos para entrar e sair do dólar digital, os seus custos de conversão poderão diminuir com o tempo.
💬 A stablecoin deve remunerar os seus utilizadores? Sim 👍 / Não 👀 👇
Isto não é aconselhamento financeiro. DYOR.
Fontes: blog da Circle (22/10), Crypto Times (26/10), TokenPost e Investing.com (26/10).
$USDC
#Stablecoin #USDC #CryptoNews #Afrique
7
·
--
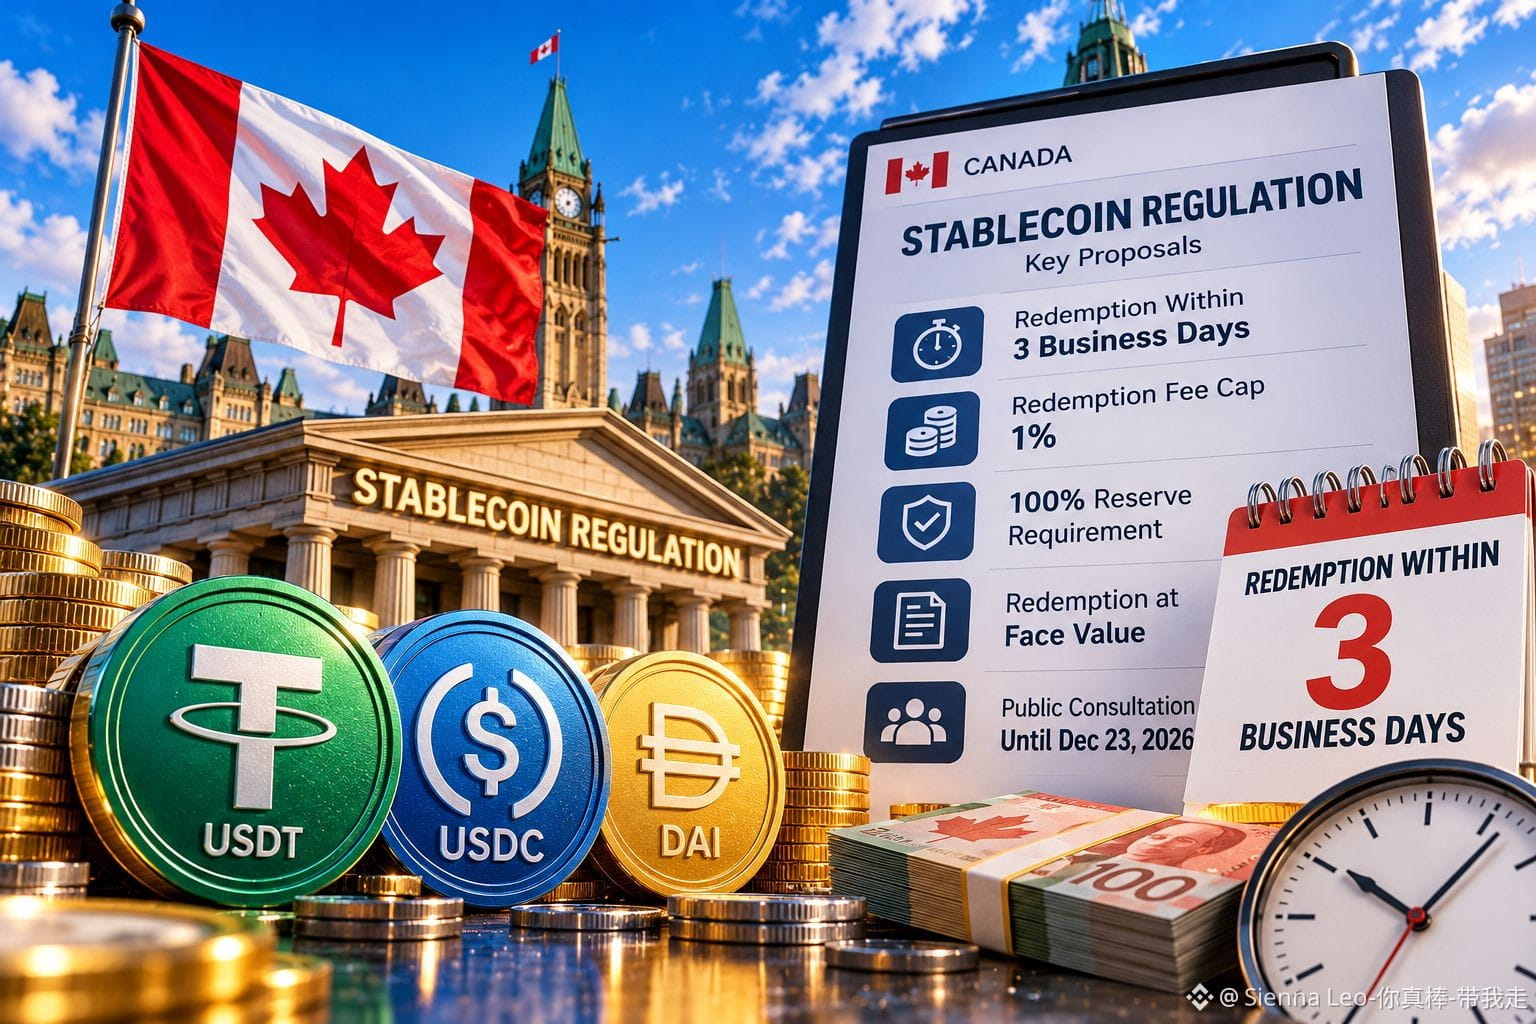
#CanadaProposesStablecoinRedemptionWithin3BusinessDays
🚨 Regras propostas para stablecoins no Canadá: o que significam os resgates em 3 dias para os utilizadores de criptomoedas
O Canadá está a moldar o futuro da regulamentação dos ativos digitais com uma nova proposta de enquadramento para stablecoins respaldadas por moeda fiduciária. Embora o objetivo seja reforçar a proteção dos consumidores, a proposta introduz mudanças significativas que todos os utilizadores e traders de criptomoedas devem ter em conta.
📌 Principais pontos da proposta:
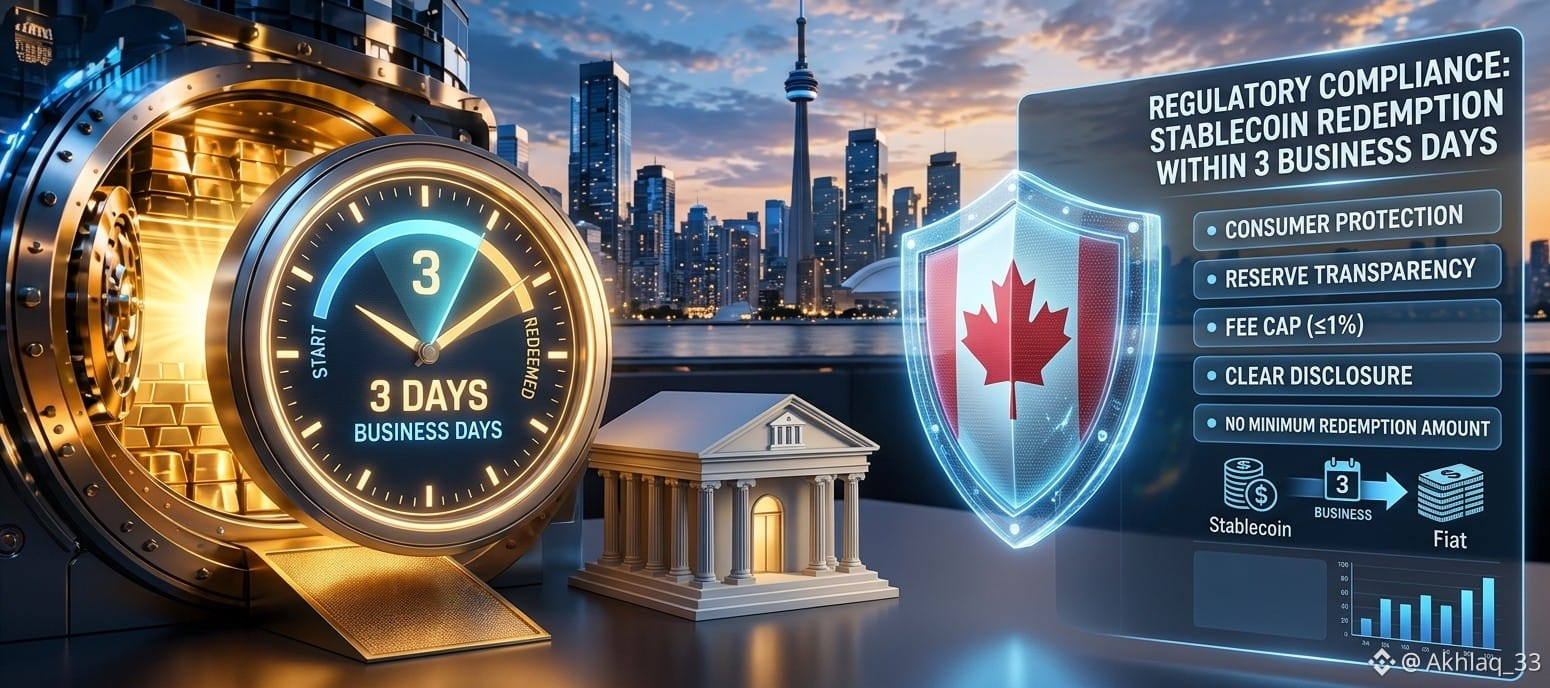
Resgate em 3 dias úteis: os emissores abrangidos teriam de concluir os resgates de stablecoins no prazo de três dias úteis após receberem um pedido válido.
Reservas com cobertura de 1:1: os emissores devem manter ativos de reserva suficientes para cobrir os tokens em circulação ao valor nominal.
Limite das comissões e acessibilidade: as comissões de resgate seriam limitadas a um máximo de $1\%$, sem que fosse exigido um valor mínimo de resgate aos detentores.
Salvaguardas em períodos de volatilidade: a proposta permite estabelecer limites diários de resgate caso a falta de liquidez nos mercados dos ativos de reserva impeça os emissores de responder a aumentos súbitos da procura.
💡 Porque é importante:
Embora orientações claras e a transparência das reservas ajudem a criar confiança a longo prazo nos pagamentos digitais, um prazo de três dias significa que os traders terão de se planear com antecedência em períodos de elevada volatilidade do mercado.
Com as consultas públicas em curso e a implementação prevista para 2027, como irão estas regras afetar a tua estratégia? Vale a pena esperar por resgates mais rápidos e reservas mais sólidas? Vamos conversar nos comentários! 👇
#Stablecoin #CryptoRegulation #CanadaCrypto $BTC $BNB
36


#CanadaProposesStablecoinRedemptionWithin3BusinessDays
🇨🇦 💵 O Canadá propõe resgate de stablecoin em 3 dias: uma mudança importante para a confiança no cripto 💵 🇨🇦
Imagine segurar um dólar digital quando você de repente precisa de dinheiro. Você solicita o resgate, mas a verdadeira pergunta é simples: quanto tempo você deveria esperar pelo seu próprio dinheiro?
O Canadá está propondo uma resposta mais clara. Um projeto de regulamento sobre stablecoins publicado em 24 de outubro exigiria que emissores cobertos resgatassem tokens em até três dias úteis após uma solicitação, com taxas de resgate limitadas a 1%. As regras ainda estão em consulta e não estão em vigor.
A proposta vai além do prazo. Os emissores precisariam manter reservas equivalentes a pelo menos 100% das stablecoins em circulação, em ativos elegíveis, além de fazer o resgate pelo valor nominal na moeda que o token acompanha.
A verdadeira história é a confiança. Uma stablecoin pode ser negociada próxima de 1 dólar em condições normais, mas os usuários precisam saber se realmente conseguem resgatá-la quando os mercados ficam estressados.
O prazo de três dias pode fortalecer a responsabilização, enquanto o teto de 1% na taxa oferece previsibilidade. No entanto, o rascunho permite limites diários de resgate quando a liquidez do mercado das reservas for insuficiente para atender a todos os pedidos. Essa exceção importa mais durante períodos de estresse.
A consulta pública vai até 23 de dezembro de 2026, com implementação prevista para o outono de 2027. Até lá, esses requisitos permanecem como propostas.
Uma stablecoin faz jus ao nome por meio de resgate confiável, e não apenas por um preço estável.
Um processo de resgate garantido faria você se sentir mais confiante para manter stablecoins?
Aviso: conteúdo apenas educacional, não constitui सलाह financeira.
#Stablecoin #CryptoRegulation #GrowWithSAC $ERA $DODO $REZ
424
·
--
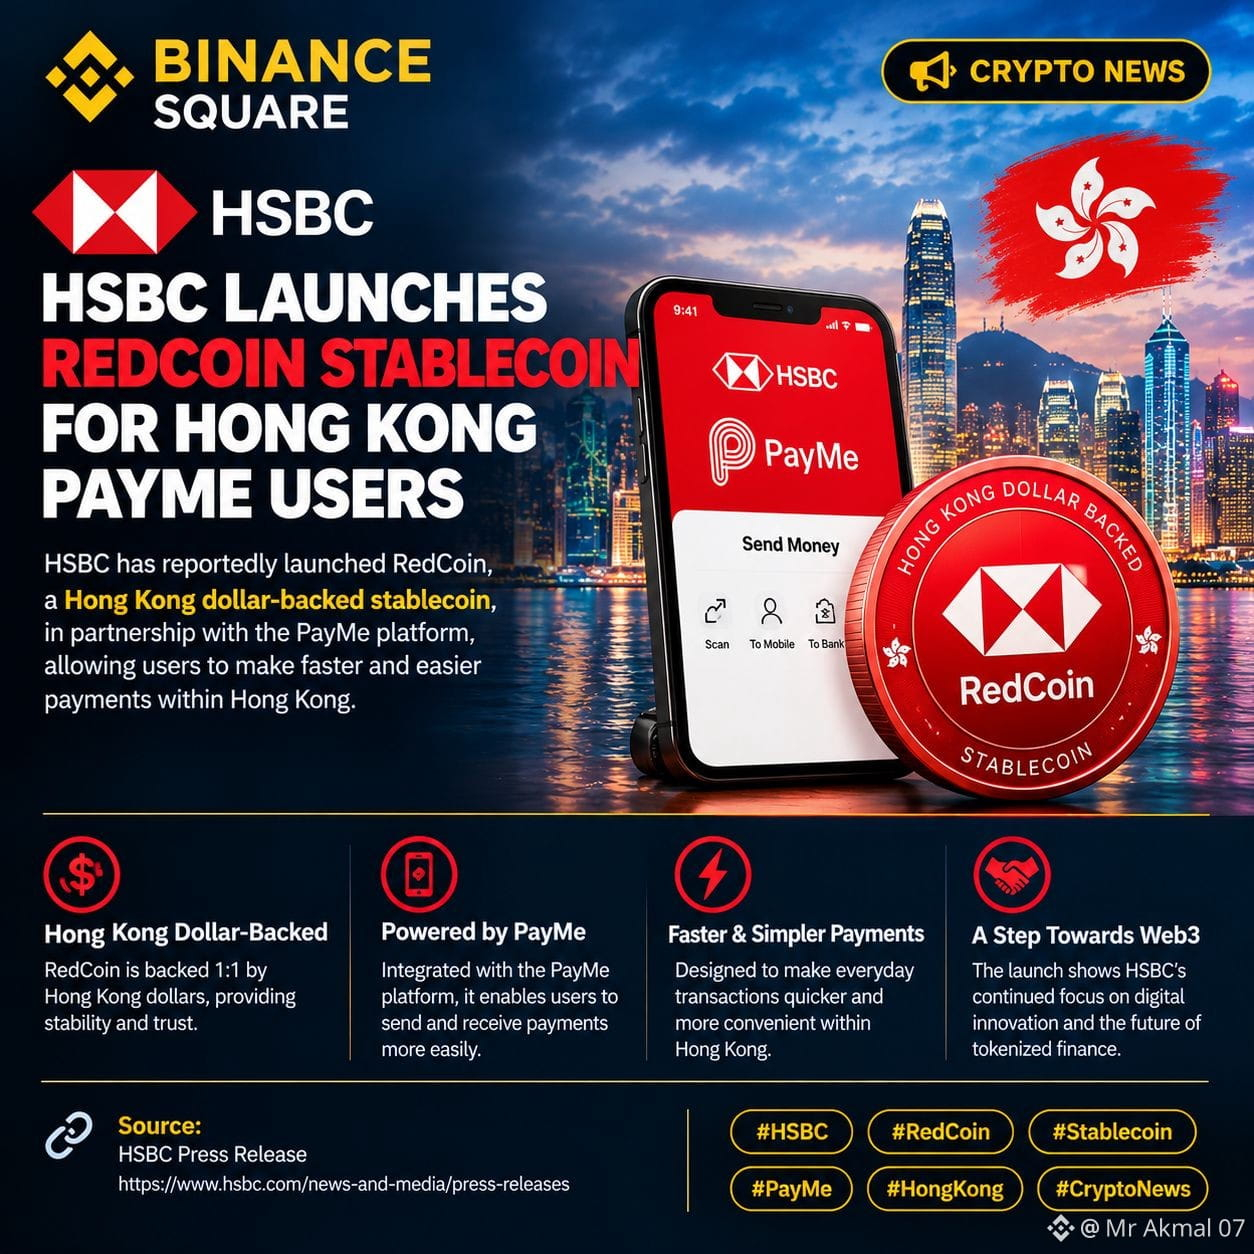
$HSBC.US 🚨 HSBC LANÇA A STABLECOIN REDCOIN EM HONG KONG
O HSBC lançou a RedCoin (RCHKD), sua primeira stablecoin denominada em dólares de Hong Kong, por meio de sua plataforma de pagamentos PayMe.
🔹 O que há de novo?
• Projetada para ser resgatável na proporção de 1:1 em dólares de Hong Kong
• Permite transferências entre pessoas e pagamentos a comerciantes
• Mais de 3,3 milhões de usuários do PayMe poderão ativar carteiras em fases
• O HSBC planeja expandir sua atuação para produtos de investimento tokenizados
🌐 Por que isso importa: Um grande banco tradicional está aproximando a tecnologia de stablecoins regulamentadas dos pagamentos do dia a dia.
📌 Importante: O número de 3,3 milhões refere-se a usuários potenciais do PayMe, não a carteiras RedCoin ativas confirmadas.
🔗 Fonte oficial: https://www.about.hsbc.com.hk/news-and-media/hsbc-redcoin-launches-today
Que impacto as stablecoins emitidas por bancos podem ter nos pagamentos digitais? 👇
#redcoin #stablecoin #blockchain #CryptoNews
{stock_us}(HSBC.US)
$HSBC.US 🚨 HSBC LANÇA A STABLECOIN REDCOIN EM HONG KONG
O HSBC lançou a RedCoin (RCHKD), sua primeira stablecoin denominada em dólares de Hong Kong, por meio de sua plataforma de pagamentos PayMe.
🔹 O que há de novo?
• Projetada para ser resgatável na proporção de 1:1 em dólares de Hong Kong
• Permite transferências entre pessoas e pagamentos a comerciantes
• Mais de 3,3 milhões de usuários do PayMe poderão ativar carteiras em fases
• O HSBC planeja expandir sua atuação para produtos de investimento tokenizados
🌐 Por que isso importa: Um grande banco tradicional está aproximando a tecnologia de stablecoins regulamentadas dos pagamentos do dia a dia.
📌 Importante: O número de 3,3 milhões refere-se a usuários potenciais do PayMe, não a carteiras RedCoin ativas confirmadas.
🔗 Fonte oficial: https://www.about.hsbc.com.hk/news-and-media/hsbc-redcoin-launches-today
Que impacto as stablecoins emitidas por bancos podem ter nos pagamentos digitais? 👇
#redcoin #stablecoin #blockchain #CryptoNews
48

·
--
A joint venture de um grande banco abranda os planos para uma stablecoin de retalho; as expectativas quanto ao acesso institucional precisam de ser revistas
A Anchorpoint, joint venture entre um grande banco e a Animoca Brands, deixou claro que não tem pressa em lançar um serviço de stablecoin para clientes de retalho até ao final de 2026. Esta declaração revê diretamente as expectativas anteriores do mercado quanto à rápida expansão do acesso institucional às stablecoins.
Segundo a Cointelegraph, a joint venture tinha definido anteriormente como objetivo ligar o segmento de retalho até ao final de 2026. No entanto, as declarações mais recentes indicam que não tem pressa em avançar. Os motivos concretos para o abrandamento e um novo calendário ainda não foram divulgados.
A importância deste desenvolvimento reside no facto de as stablecoins serem um dos principais canais através dos quais os fundos institucionais entram no mercado cripto. Quando uma joint venture liderada por um dos principais bancos opta por abrandar o ritmo, isso significa que a entrada de fundos institucionais no mercado cripto através das stablecoins poderá ser mais lenta do que o previsto anteriormente, limitando em certa medida a expansão da liquidez a curto prazo.
Do ponto de vista dos fluxos de capital, a emissão e a circulação de stablecoins são indicadores importantes da liquidez do mercado cripto. O abrandamento por parte das instituições pode significar que o crescimento da oferta de stablecoins nos próximos trimestres ficará abaixo das expectativas anteriores, afetando, por sua vez, as condições gerais de financiamento do mercado cripto.
Ainda assim, importa perceber se o abrandamento representa apenas um ajuste no ritmo de execução, e não uma queda fundamental da procura institucional por stablecoins. Enquanto instituição financeira tradicional, um grande banco costuma ter ciclos de decisão mais longos, pelo que um ajuste no ritmo não implica necessariamente uma mudança estratégica.
Daqui em diante, importa acompanhar se a Anchorpoint apresentará um novo calendário concreto e se o avanço de projetos de stablecoins de outras instituições também sofrerá alterações semelhantes. Se várias instituições abrandarem em simultâneo, isso poderá significar que o ciclo de expansão do acesso institucional às stablecoins será mais longo, exigindo uma nova avaliação do impacto na liquidez do mercado cripto.
#Stablecoin #CryptoMarket
O texto acima reúne informações e análises pessoais e não constitui aconselhamento de investimento.
Siga-me para acompanhar continuamente as principais mudanças e dados do mercado.
35
·
--
O Canadá acaba de propor regras que mudam a forma como os detentores de stablecoins resgatam seus fundos.
Fatos: O projeto de Regulamento de Stablecoins do Canadá foi publicado na Canada Gazette em 24 de out. de 2026: os detentores de varejo abrangidos poderão resgatar diretamente junto ao emissor, sem valor mínimo, receber o pagamento em até 3 dias úteis, e as taxas serão limitadas a 1%. Ainda é uma proposta — o prazo para comentários públicos vai até 23 de dez. de 2026, e a implementação está prevista para o outono de 2027.
Minha opinião: Isso diz respeito ao direito de saída, não ao preço. Usar uma corretora é fácil, mas o resgate direto junto ao emissor pode não estar disponível para todos os detentores, especialmente os pequenos. Se essa regra for aprovada, haverá uma garantia clara: os fundos serão devolvidos pelo valor nominal, com um limite de taxas transparente. Para quem detém USDC, o resgate ao par significa receber o pagamento em dólares americanos.
O que estou acompanhando: os resultados da consulta até dezembro e possíveis ajustes nas condições de resgate dos grandes emissores.
Outros países também deveriam adotá-la ou isso acabaria limitando os emissores?
Esta é minha análise, não uma recomendação financeira — faça sempre sua própria pesquisa (DYOR).
#Stablecoin #RegulasiCrypto $USDC
9
·
--
A stablecoin em HKD do HSBC chega a 3 milhões de carteiras, e a porta de entrada dos pagamentos bancários começa a se expandir
Segundo a Decrypt, o HSBC ativou na sexta-feira a stablecoin em HKD dentro do PayMe, cobrindo cerca de 3 milhões de carteiras. O ponto central desse evento não é a volatilidade de preço de um determinado ativo, mas sim o primeiro teste em escala da emissão de stablecoin por um banco em um ambiente real de pagamentos.
Do ponto de vista do fluxo de capital, o próprio PayMe é um cenário de pagamento local em Hong Kong, e 3 milhões de carteiras significam que a oferta de stablecoins foi vinculada, pela primeira vez, a uma base de usuários de nível bancário. O que isso valida não é uma compra direta no mercado cripto, mas sim se a stablecoin, como meio de pagamento, consegue entrar em um fluxo de capital local, de pequeno valor e alta frequência. Se a taxa de uso aumentar no futuro, o volume circulante da stablecoin em HKD pode passar a ser um indicador antecedente da penetração das stablecoins bancárias, antes mesmo das mudanças no preço dos criptoativos.
Por que isso é importante? Porque a implementação de stablecoins bancárias normalmente começa por pagamentos e liquidação, e não por negociação ou investimento. Ao escolher o PayMe nesta ocasião, o HSBC mostra que seu objetivo está mais voltado para um ciclo de liquidez fechado: o usuário realiza pagamentos com stablecoin, o banco controla a emissão e o resgate, e os fundos circulam dentro do próprio sistema. Esse modelo tem impacto direto limitado sobre o mercado cripto, mas muda a “estrutura de entrada” das stablecoins — expandindo-as de carteiras de corretoras para carteiras de pagamento bancárias.
O que merece atenção é se as 3 milhões de carteiras se transformarão em frequência real de transações. Se a maioria dos usuários apenas mantiver os ativos sem realizar pagamentos, a contribuição para a liquidez será limitada; por outro lado, se a participação dos pagamentos com stablecoin dentro do PayMe aumentar, isso poderá impulsionar mudanças no volume circulante on-chain ou off-chain da stablecoin em HKD. Além disso, no momento a cobertura é apenas em HKD e restrita ao ambiente do PayMe; a interoperabilidade entre cadeias e a capacidade de pagamento transfronteiriço ainda não foram verificadas, então não convém extrapolar demais no curto prazo.
O que vale observar a seguir é: o nível de atividade dos pagamentos com stablecoin no PayMe, se o HSBC abrirá acesso para comerciantes terceirizados e se a stablecoin em HKD passará a demandar liquidação entre diferentes instituições. Esses sinais dizem mais do que o número de carteiras sobre o impacto real das stablecoins bancárias no fluxo de capital do mercado cripto.
#Stablecoin #CryptoMarket
O texto acima é uma compilação de informações e análise pessoal e não constitui aconselhamento de investimento.
47
Os concorrentes futuros da DeFi talvez não sejam apenas outros protocolos DeFi
Recentemente, vi que a SoFi lançou um produto de depósitos bancários tokenizados chamado SOFIE.
Atualmente, oferece um rendimento anualizado variável de 4,40%, além de cobertura do seguro de depósitos bancários, quando aplicável.
Quando precisam usar os fundos, os usuários podem convertê-los em SoFiUSD e, então, negociar criptoativos ou fazer transferências on-chain.
Isso me fez pensar em uma questão.
Antes, ao pesquisar stablecoins DeFi, eu me concentrava mais na concorrência entre diferentes protocolos, como rendimentos, volume de fundos e casos de uso.
Mas agora os bancos tradicionais também estão começando a oferecer serviços semelhantes de dólares digitais.
Embora depósitos bancários e stablecoins DeFi não sejam o mesmo tipo de produto, e tenham restrições de uso, riscos e liquidez diferentes,
na perspectiva dos usuários, a comparação acaba sendo:
Onde o dinheiro fica mais seguro? Qual é o rendimento? É conveniente usar?
Isso significa que, no futuro, a concorrência enfrentada pelas stablecoins DeFi talvez não venha apenas de outros protocolos on-chain.
É claro que ainda não podemos dizer que os bancos tradicionais já começaram a tomar uma fatia do mercado da DeFi.
O que realmente vale a pena observar é se os usuários mudarão seus hábitos de guardar e usar dinheiro por causa desses novos produtos.
A meu ver, no longo prazo, conseguir atrair usuários e fundos de forma contínua é mais importante do que simplesmente oferecer rendimentos mais altos.
#defi #Stablecoin
57
·
--
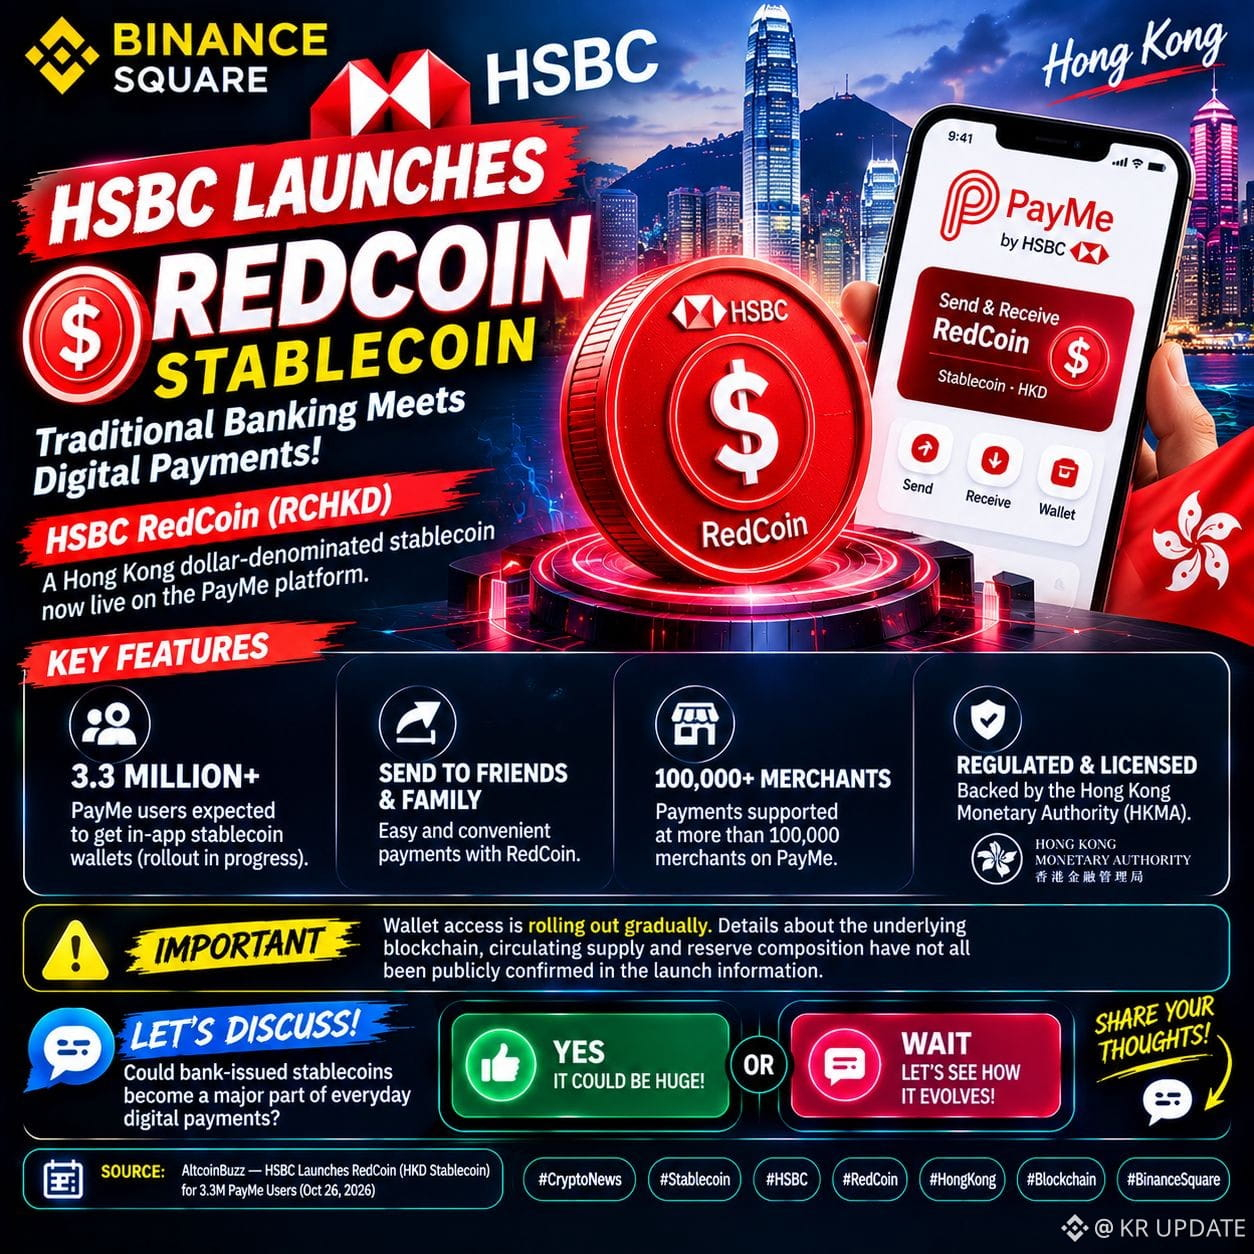
🚨 $HSBC.US ACABA DE ENTRAR EM DESTAQUE NO MUNDO DAS STABLECOINS! 🌏
🏦 HSBC RedCoin: a banca tradicional encontra os pagamentos digitais!
O HSBC lançou a RedCoin ($RCHKD), uma stablecoin indexada ao dólar de Hong Kong, na sua plataforma PayMe.
🔥 Porque é que esta notícia é importante?
🔹 À medida que a implementação avança, espera-se que mais de 3,3 milhões de utilizadores do PayMe tenham acesso a carteiras de stablecoins na aplicação.
🔹 Os utilizadores poderão enviar RedCoin a amigos e familiares.
🔹 O HSBC afirma que os pagamentos serão aceites em mais de 100 000 estabelecimentos comerciais no PayMe.
🔹 A stablecoin é licenciada e regulamentada pela Autoridade Monetária de Hong Kong.
⚠️ Importante: o acesso às carteiras está a ser disponibilizado gradualmente. As informações divulgadas no lançamento ainda não confirmaram publicamente todos os detalhes sobre a blockchain subjacente, a oferta em circulação e a composição das reservas.
💬 DEBATE: As stablecoins emitidas por bancos poderão tornar-se uma parte importante dos pagamentos digitais do dia a dia?
Partilhe a sua opinião abaixo! 👇
#CryptoNews #stablecoin #redcoin #HongKongFinance #BinanceSquare
73

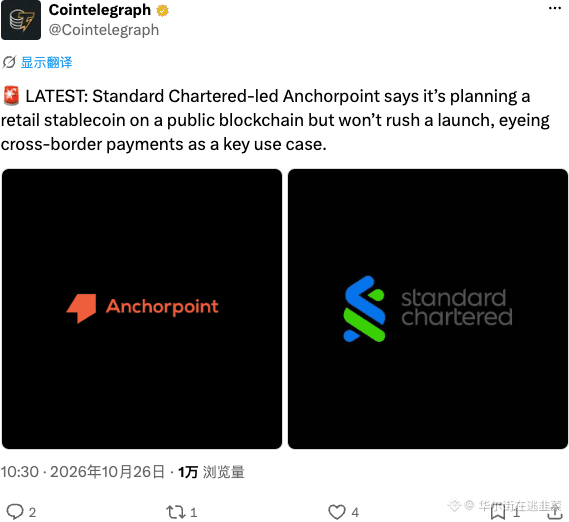
🚨 ÚLTIMA HORA: A Anchorpoint, liderada pelo Standard Chartered, afirma que está planejando uma stablecoin para o varejo em uma blockchain pública, mas não vai apressar o lançamento. A empresa vê os pagamentos internacionais como um dos principais casos de uso.
#Crypto #Stablecoin
🚨 ÚLTIMA HORA: A Anchorpoint, liderada pelo Standard Chartered, afirma que está planejando uma stablecoin para o varejo em uma blockchain pública, mas não vai apressar o lançamento. A empresa vê os pagamentos internacionais como um dos principais casos de uso.
#Crypto #Stablecoin
#Crypto #Stablecoin
1
40

·
--
O Standard Chartered está liderando a iniciativa de uma stablecoin de varejo. O grande projeto de conformidade nas blockchains públicas está apenas começando. Não ter pressa para lançar indica que vem aí uma grande jogada, com foco no maior potencial de crescimento: os pagamentos transfronteiriços. As instituições estão entrando no mercado com estratégias de longo prazo. Não se deixe enganar pelo ritmo lento: o importante é onde elas posicionam suas peças.
#Stablecoin #PagamentosTransfronteiriços
#Stablecoin #PagamentosTransfronteiriços
51

·
--
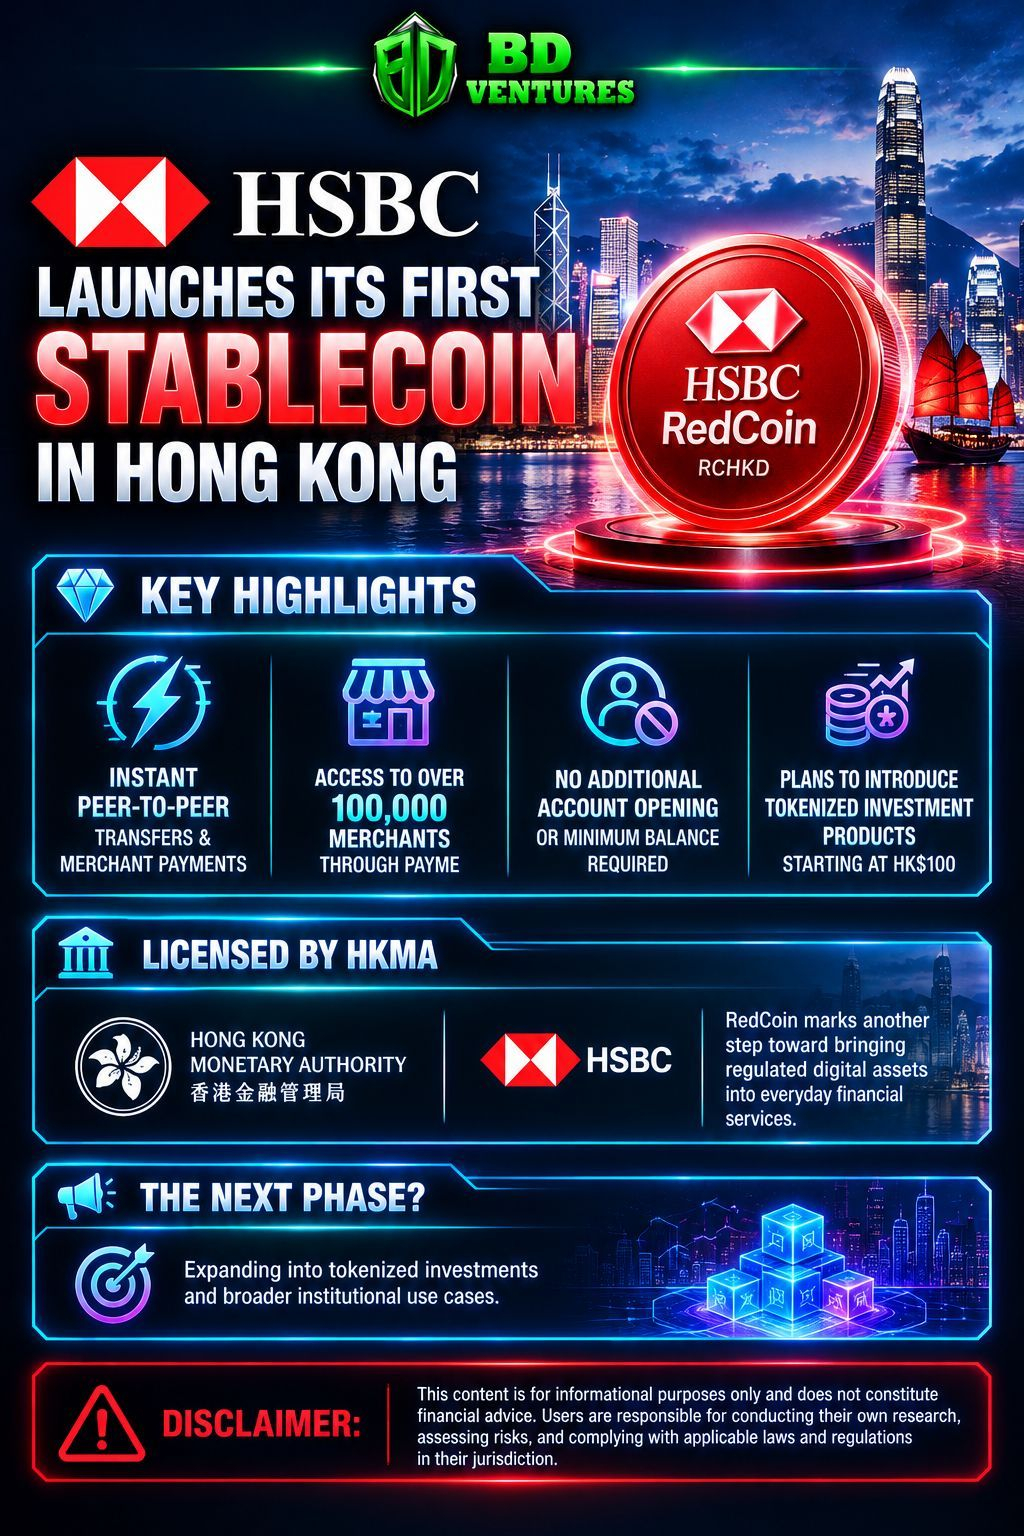
🚀 $RCHKD LANÇA A PRIMEIRA STABLECOIN REGULAMENTADA DE HONG KONG 💎
O HSBC acaba de lançar o $RCHKD no mercado por meio do PayMe, liberando instantaneamente o acesso a uma base de 3,3 milhões de usuários. 🦈 O token lastreado em HKD oferece ao capital sofisticado um caminho regulamentado para movimentar liquidez entre os segmentos de varejo e de comerciantes. ⚡
Transferências P2P instantâneas e a ausência de exigência de saldo mínimo podem fazer o volume disparar como numa liquidação relâmpago, enquanto a licença da HKMA acrescenta uma camada de segurança que pode atrair o interesse institucional. 📊 Produtos de investimento tokenizados devem ser lançados, impulsionando o ecossistema de stablecoins rumo a maior profundidade. 💬 Você vai fazer staking de $RCHKD agora que ele tem o respaldo de um banco? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seus riscos. 🛡️
🏷️ #RCHKD #Stablecoin #Crypto #Regulation
🦈 💎
3
Anchorpoint diz que não tem pressa em lançar uma stablecoin para o retalho
- Anchorpoint: joint venture entre o Standard Chartered e a Animoca Brands.
- Anchorpoint diz que não tem pressa em lançar uma stablecoin para o retalho.
- Anteriormente, previa-se acesso para o retalho a partir do final de 2026.
- O CEO não reafirmou o prazo.
#BinanceSquare #CryptoNews #Stablecoin
$btc $eth
#vlikevn #Titanbot
Fonte: CoinTelegraph
240
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
1
#BinancePick
3.1M visualizações
153,216 discutindo
2
#EarningsSeason
5.3M visualizações
26,054 discutindo
3
#AnthropicTTMRevenueGrewAbout1200%
34,849 visualizações
441 discutindo
4
#AnthropicS1ExpectedToday
28,801 visualizações
359 discutindo
5
#SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
32,516 visualizações
487 discutindo
6
#FranklinTempletonFilesForTwoDividendToBitcoinETFs
43,167 visualizações
557 discutindo
7
#StrategyMSTRSurpassesNasdaqInMarketCap
33,124 visualizações
398 discutindo
8
#CanadaProposesStablecoinRedemptionWithin3BusinessDays
1,394 visualizações
36 discutindo
9
#ElectrumWalletBugLetRogueServersStealFunds
32,677 visualizações
478 discutindo
10
#ArgentineCourtDismissesLIBRACaseAgainstMilei
48,762 visualizações
598 discutindo