

#polyflow
polyflow
10,793 visualizações
50 discutindo
Popular
Últimas
·
--
Nos últimos dias, estive olhando algumas coisas sobre PayFi e, quanto mais vejo, mais acho que esse segmento talvez seja realmente mais interessante do que imaginamos.
Porque o Crypto hoje já não tem falta de produtos para “fazer o dinheiro render mais”: existem muitas opções de negociação, empréstimo, staking, e vários tipos de estratégias de rendimento.
Mas há uma questão bem básica que, curiosamente, até agora não foi resolvida com atenção especial:
Como o dinheiro na blockchain entra de forma mais natural na vida real?
É justamente por isso que tenho achado o @Square-Creator-cf6856467 mais interessante ultimamente.
Ele não chega logo contando uma história muito “mística”; em vez disso, ele quebra o tema de pagamento em partes. Identidade, fundos, consumo, pagamentos internacionais, salários — e então Card, eSIM — até mesmo, no futuro, pagamentos feitos por AI Agent. Dá para ver pontos de aplicação bem concretos.
Acho essa abordagem bem genial.
Porque, na prática, o uso em escala massiva talvez não seja fazer as pessoas comuns abrirem a carteira todo dia para pesquisar Gas, redes e contratos inteligentes.
O estado mais ideal seria:
Você passa o cartão e passa o cartão; sai do país e consegue usar; recebe o salário e recebe o salário; e para transferir dinheiro no exterior nem precisa ficar se esforçando por horas.
Quanto ao resto — se depois é blockchain ou se é PayFi — os usuários talvez nem liguem 😂
Se a PolyFlow realmente conseguir conectar esses cenários aos poucos, então o que ela está fazendo não é apenas um produto de pagamento. Parece mais estar construindo, aos poucos, a ponte entre “o dinheiro na blockchain” e “o dinheiro na vida real”.
Sinceramente, eu estou bem animado com esse tipo de projeto.
Não porque a história seja tão grandiosa, mas porque ela me fez começar a pensar com seriedade: se um dia o pagamento cripto se tornar tão natural quanto usar um cartão bancário, será que esse não seria justamente o momento em que o Web3 finalmente vai “estourar” com força?
Pelo menos, pelo caminho que está sendo seguido agora, a PolyFlow é uma daquelas que eu acho que vale a pena continuar acompanhando.
#polyflow
Nos últimos dias, estive olhando algumas coisas sobre PayFi e, quanto mais vejo, mais acho que esse segmento talvez seja realmente mais interessante do que imaginamos.
Porque o Crypto hoje já não tem falta de produtos para “fazer o dinheiro render mais”: existem muitas opções de negociação, empréstimo, staking, e vários tipos de estratégias de rendimento.
Mas há uma questão bem básica que, curiosamente, até agora não foi resolvida com atenção especial:
Como o dinheiro na blockchain entra de forma mais natural na vida real?
É justamente por isso que tenho achado o @polyflow_PayFi mais interessante ultimamente.
Ele não chega logo contando uma história muito “mística”; em vez disso, ele quebra o tema de pagamento em partes. Identidade, fundos, consumo, pagamentos internacionais, salários — e então Card, eSIM — até mesmo, no futuro, pagamentos feitos por AI Agent. Dá para ver pontos de aplicação bem concretos.
Acho essa abordagem bem genial.
Porque, na prática, o uso em escala massiva talvez não seja fazer as pessoas comuns abrirem a carteira todo dia para pesquisar Gas, redes e contratos inteligentes.
O estado mais ideal seria:
Você passa o cartão e passa o cartão; sai do país e consegue usar; recebe o salário e recebe o salário; e para transferir dinheiro no exterior nem precisa ficar se esforçando por horas.
Quanto ao resto — se depois é blockchain ou se é PayFi — os usuários talvez nem liguem 😂
Se a PolyFlow realmente conseguir conectar esses cenários aos poucos, então o que ela está fazendo não é apenas um produto de pagamento. Parece mais estar construindo, aos poucos, a ponte entre “o dinheiro na blockchain” e “o dinheiro na vida real”.
Sinceramente, eu estou bem animado com esse tipo de projeto.
Não porque a história seja tão grandiosa, mas porque ela me fez começar a pensar com seriedade: se um dia o pagamento cripto se tornar tão natural quanto usar um cartão bancário, será que esse não seria justamente o momento em que o Web3 finalmente vai “estourar” com força?
Pelo menos, pelo caminho que está sendo seguido agora, a PolyFlow é uma daquelas que eu acho que vale a pena continuar acompanhando.
#polyflow

29
1
4
243
·
--
Enquanto muita gente conversa sobre a mecânica do PolyFlow focando na modelagem de PID e PLP, eu fico mais interessado em outra coisa — se a confiança on-chain realmente consegue se desvincular de garantias em criptoativos, e se ancorar de forma real na própria ação de pagamento.
A solução do PolyFlow é, na verdade, bem direta: cada pagamento concluído via PID automaticamente gera um comprovante verificável e o ancora na cadeia. O tomador não precisa oferecer colateral em excesso, e o credor apenas chama a avaliação de crédito on-chain. Essa lógica já foi colocada para funcionar em cenários de finanças da cadeia de suprimentos: na plataforma Pelago, dois fornecedores obtiveram um empréstimo on-chain de 1 milhão de USDC tokenizando contas a receber, com liquidação integral pela rede Stellar.
Ainda mais interessante é o caso da ROAM. Depois que o usuário conclui um KYC, o PID gera automaticamente um comprovante on-chain; a ROAM então apenas valida e ativa o eSIM, sem precisar de nova auditoria de identidade. A verificação de identidade e a ação de pagamento passam a ser, aqui, a mesma coisa.
Raymond Qu trabalhou na Geoswift por mais de uma década com pagamentos internacionais, e a equipe entende profundamente as dores da compensação tradicional. O que o PID faz, em essência, é transformar cada pagamento em um ativo de crédito reutilizável. Se o volume de liquidação com stablecoins continuar crescendo, o espaço de imaginação nesse caminho pode ser até maior do que o próprio pagamento.
@Square-Creator-cf6856467 #polyflow
Enquanto muita gente conversa sobre a mecânica do PolyFlow focando na modelagem de PID e PLP, eu fico mais interessado em outra coisa — se a confiança on-chain realmente consegue se desvincular de garantias em criptoativos, e se ancorar de forma real na própria ação de pagamento.
A solução do PolyFlow é, na verdade, bem direta: cada pagamento concluído via PID automaticamente gera um comprovante verificável e o ancora na cadeia. O tomador não precisa oferecer colateral em excesso, e o credor apenas chama a avaliação de crédito on-chain. Essa lógica já foi colocada para funcionar em cenários de finanças da cadeia de suprimentos: na plataforma Pelago, dois fornecedores obtiveram um empréstimo on-chain de 1 milhão de USDC tokenizando contas a receber, com liquidação integral pela rede Stellar.
Ainda mais interessante é o caso da ROAM. Depois que o usuário conclui um KYC, o PID gera automaticamente um comprovante on-chain; a ROAM então apenas valida e ativa o eSIM, sem precisar de nova auditoria de identidade. A verificação de identidade e a ação de pagamento passam a ser, aqui, a mesma coisa.
Raymond Qu trabalhou na Geoswift por mais de uma década com pagamentos internacionais, e a equipe entende profundamente as dores da compensação tradicional. O que o PID faz, em essência, é transformar cada pagamento em um ativo de crédito reutilizável. Se o volume de liquidação com stablecoins continuar crescendo, o espaço de imaginação nesse caminho pode ser até maior do que o próprio pagamento.
@polyflow_PayFi #polyflow

233


·
--
No passado, depois que você pagava uma quantia, a transação se encerrava ali.
No mundo da PayFi, a transação está apenas começando.
@Polyflow_PayFi está construindo uma infraestrutura de PayFi descentralizada, com liquidação on-chain e contratos inteligentes: para que cada compra, cada pagamento, ao mesmo tempo acumulem crédito e liberem rendimentos, permitindo que o valor flua livremente.
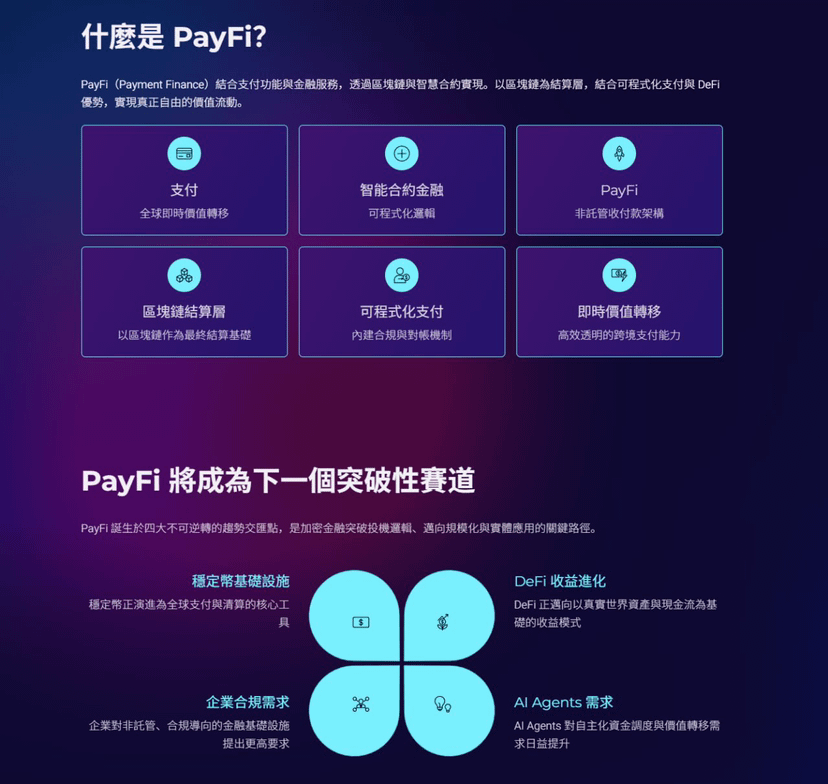
No momento, é exatamente um ponto de inflexão para a explosão da PayFi: liquidação global de stablecoins, DeFi abraçando fluxos de caixa do mundo real, agentes de IA precisando gastar de forma autônoma, empresas buscando uma base de compliance não custodial — e várias tendências colidem ao mesmo tempo.
A PolyFlow escolhe romper no nível de protocolo:
os fundos são totalmente orquestrados por contratos inteligentes, sem a plataforma tocar em qualquer ativo do usuário; o PID protege a privacidade da identidade e, ao mesmo tempo, atende à conformidade; o pool PLP sustenta a liquidação cross-chain, T+0 transfronteiriço, reduzindo os custos de transação em mais de 50%, e conectando completamente ecossistemas multi-chain.
Do cartão físico e incentivos via QR code, passando pelo pagamento de salários on-chain, até o AI Studio, as aplicações já funcionam.
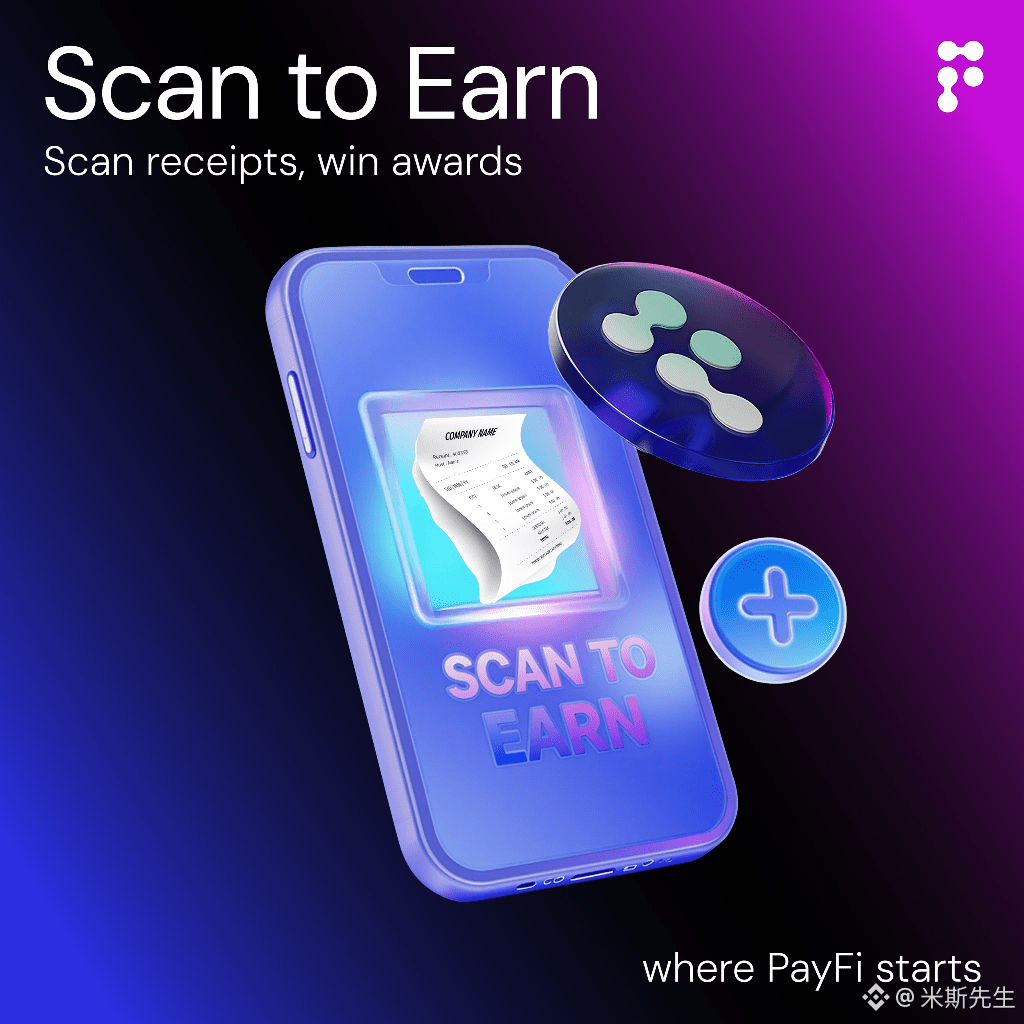
295 mil usuários ativos, quase 1 milhão participando do Scan to Earn, e mais de 28 mil PID foram cunhados.
Comércio transfronteiriço, pagamentos automáticos com IA e financiamento DePIN — cenários do mundo real estão sendo reconfigurados on-chain.
Acompanhe👉@Polyflow_PayFi quando pagar deixar de ser apenas a movimentação de dinheiro e, então, uma nova rede financeira estará a caminho.
#polyflow

234
·
--
O maior problema da DeFi talvez nunca tenha sido que o rendimento não é alto o suficiente.
Mas sim que muitos rendimentos, na prática, não têm “dinheiro de verdade” por trás.
Empréstimos, LP, alavancagem, staking — uma série de estratégias que parecem cada vez mais complexas. Porém, se o capital ficar apenas circulando dentro do próprio Crypto, no fim o rendimento dificilmente escapará de depender do volume de negociação, das oscilações do mercado e da nova liquidez que entra.
Por isso, eu tenho mais atenção ao PayFi.
Porque “pagamento”, por si só, tem uma demanda real.
Transferências internacionais, liquidação entre estabelecimentos, pagamentos da cadeia de suprimentos, gateways de pagamento — tudo isso acontece todos os dias. E, por trás disso, existe um fluxo de fundos real, e não uma necessidade criada apenas para fazer mineração.
O problema é que, no sistema tradicional de pagamentos, muitas vezes os fundos são mantidos sob custódia de instituições centralizadas, e a transparência e a possibilidade de composição são limitadas.
O que o @Polyflow_PayFi quer fazer, na minha visão, é preencher essa camada que está faltando.
O PID cuida de identidade e credenciais verificáveis; o PLP faz a ponte entre os fundos dos pagamentos e a liquidez de liquidação. E, além disso, permite que os fluxos de capital gerados por esses pagamentos reais consigam se conectar com as finanças on-chain.
Isso implica uma mudança muito importante:
No futuro, a fonte de rendimento da DeFi talvez não seja apenas “alguém quer aceitar sua liquidez”, mas sim que, no mundo real, existe de fato alguém que precisa que este dinheiro gire.
Se esse caminho funcionar, o PayFi não mudará apenas um produto específico de DeFi — ele mudará a origem do capital on-chain.
Do ciclo interno do Crypto até o caixa real do negócio entrando na cadeia.
Acredito que esta seja a parte do PayFi mais digna de atenção.
@Polyflow_PayFi
#polyflow
1
282
·
--
Verificado
Quando eu estava pesquisando PolyFlow recentemente, acabei me interessando por uma questão mais “tradicional” das finanças:
Por que um dinheiro precisa ficar parado ali o tempo todo antes de o pagamento ser concluído?
No sistema tradicional de pagamentos, o fluxo de informações e o fluxo de recursos financeiros muitas vezes ficam separados, com etapas como compensação, custódia, conformidade e outras no meio. Por isso, quando um pagamento internacional realmente começa a funcionar, a eficiência nem sempre é tão alta quanto se imaginava.
O que eu entendo que o PolyFlow tenta fazer é levar essa lógica para a blockchain.
Ele entrega o fluxo de informações ao PID e o fluxo de recursos ao PLP.
O PID pode ser entendido como uma identidade de pagamento na cadeia e uma camada de informações, responsável por dados como identidade, conformidade e crédito; já o PLP gerencia a liquidez relacionada aos pagamentos por meio de contratos inteligentes.
Dessa forma, o pagamento deixa de ser apenas “transferir uma quantia”.
Depois que os recursos entram na cadeia, ainda podem ser combinados com aplicações financeiras como DeFi e RWA.
É também por isso que acho a PayFi interessante.
Antes, quando a gente falava de DeFi, era mais sobre discutir negociações, empréstimos, staking e rendimentos. Mas a PayFi quer resolver um problema mais real:
todo dia existem tantos fluxos de capital gerados por pagamentos no mundo real — eles podem também se tornar parte das finanças on-chain?
Se essa direção realmente funcionar, o pagamento pode deixar de ser apenas um custo e talvez se tornar uma parte da infraestrutura financeira.
Então, quando olho para o PolyFlow agora, não o vejo apenas como um projeto comum de pagamentos. Prefiro entendê-lo como:
tentar construir uma camada de infraestrutura para “pagamento + finanças on-chain”.
É claro que, no fim das contas, ainda depende de a quantidade real de pagamentos, os usuários e o ecossistema conseguirem crescer de forma contínua.
Mas, quanto a essa direção, eu acho que vale a pena continuar acompanhando.
@Polyflow_PayFi
#polyflow

307
·
--
Com o impacto da atual tendência de RWA, todo mundo está discutindo o volume de liquidações em stablecoins na casa dos trilhões, mas você já pensou: depois que esse dinheiro é pago, para onde ele vai?
Agora, os pagamentos cripto são como sacar dinheiro em um caixa eletrônico com cartão: o dinheiro passa, e não fica nenhum rastro.
E o que a @Polyflow_PayFi está fazendo é transformar esse fluxo em ativos de crédito na sua própria cadeia.
Vamos resumir em duas coisas que eles resolvem:
1️⃣ PID: funciona como seu “passaporte de conformidade Web3 + cartão de crédito”; a privacidade é protegida por ZK, mas suas ações de consumo ajudam você a acumular crédito on-chain.
2️⃣ PLP: funciona como um “Money Market on-chain + pool de liquidez”; os recursos de pagamento de comerciantes e usuários circulam no pool, e ainda é possível aproveitar rendimentos derivados do DeFi.
Pagamentos tradicionais finalizam uma transação de cada vez. A PolyFlow, a cada pagamento, vai construindo alavancagem financeira para você.
Por baixo, o time é composto por veteranos de pagamentos internacionais. O fundador Raymond Qu, de Geoswift, é o mentor por trás da plataforma. Ao lidar com conformidade e pools de capital, um time veterano é o que dá mais estabilidade.
Se no futuro a blockchain não precisar mais “fazer Web3 por Web3”, e o consumo real for naturalmente convertido em um ingresso para as finanças on-chain, essa é justamente a atração do PayFi.
Para saber mais sobre o projeto, siga o Twitter oficial
@Polyflow_PayFi
#polyflow #PayFi #Web3支付
1
250
·
--
A indústria de cripto está entrando em uma nova fase.
Nos últimos anos, o Crypto tem recebido mais atenção para negociação, especulação e emissão de ativos.
Mas a próxima rodada de aplicações realmente em larga escala pode surgir de uma questão mais fundamental:
como o valor pode fluir livremente, como a informação.
É nessa direção que o PayFi (Payment Finance) está explorando.
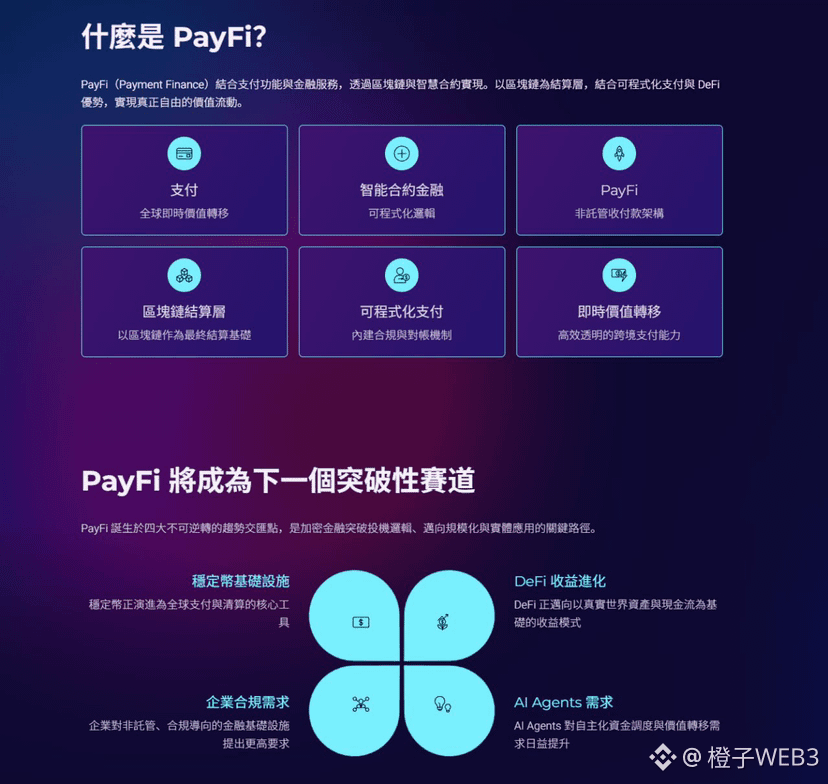
PayFi = pagamento + finanças.
Ele usa a blockchain como camada de liquidação e, em conjunto com contratos inteligentes, faz com que o pagamento não seja apenas uma simples transferência, mas sim um conjunto de infraestrutura financeira programável.
Imagine:
pagamentos globais instantâneos.
alocação automática de fundos.
pagamentos e recebimentos sem custódia.
rendimentos on-chain baseados em fluxo de caixa real.
As stablecoins estão se tornando a nova infraestrutura base para pagamentos globais.
O DeFi está saindo do mero “yield farming” e avançando para ativos do mundo real e fluxos de caixa impulsionados por dinheiro real.
Os AI Agents também estão gerando novas demandas — eles precisam pagar autonomamente, gerenciar fundos e concluir trocas de valor.
Os participantes futuros da economia não serão apenas pessoas.
Haverá também muitos Agents capazes de agir de forma autônoma.
E eles precisarão de um sistema financeiro nativo.
O PolyFlow está construindo a infraestrutura de base para a era do PayFi:
uma rede global descentralizada de pagamentos e recebimentos.
não detém os fundos dos usuários.
arquitetura sem custódia.
com a blockchain como a camada final de liquidação.
O próximo passo do Crypto não é apenas criar mais ativos.
Mas sim tornar o fluxo global de valor mais rápido, mais aberto e mais programável.
@Polyflow_PayFi, talvez seja a porta de entrada essencial para conectar o mundo on-chain com a economia do mundo real. #polyflow

1
3
1.1k
·
--
Se eu tiver que decidir se há necessidade de continuar acompanhando um projeto PayFi, eu começaria olhando para uma coisa:
Se ele está resolvendo problemas que já existem no mundo real.
Essa também é a razão pela qual tenho prestado atenção na Polyflow ultimamente.
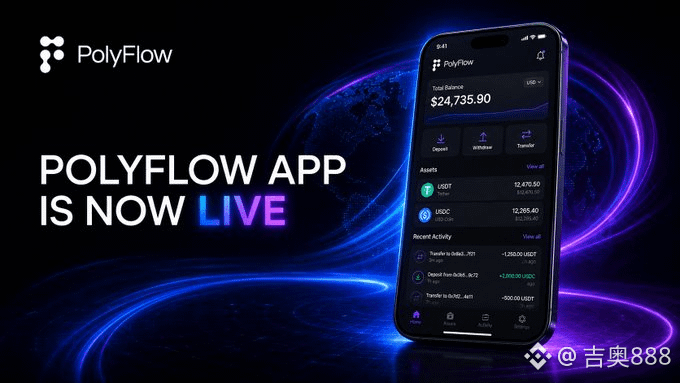
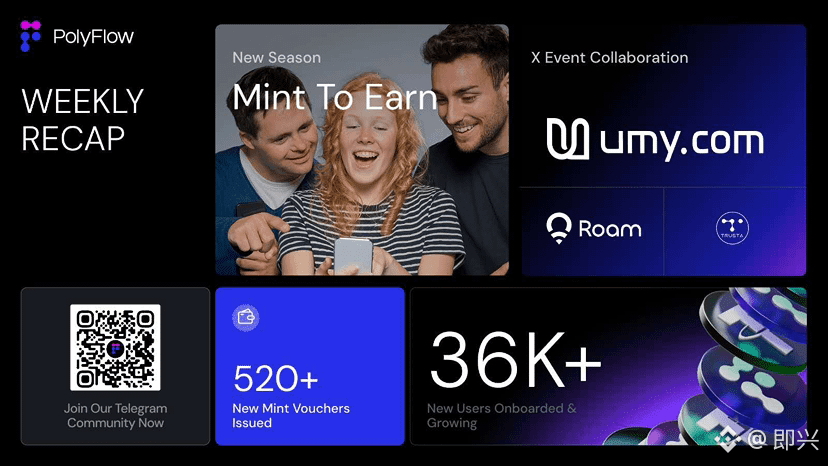
A polyflow tem muitos produtos agora: do Card ao eSIM, do pagamento global de salários até o Scan to Earn, Yield to Earn, e até pagamentos com AI Agent — cobrindo cenários de uso bem específicos.
Claro, ter muitos produtos não significa necessariamente que vai dar certo. No fim, ainda é preciso ver os usuários reais, a frequência de uso e se esses produtos conseguem se conectar e funcionar em conjunto.
Mas pelo menos a rota deles está relativamente clara: não é apenas fazer com que o usuário transfira dinheiro para a blockchain, e sim fazer com que os ativos on-chain participem do consumo, de transações internacionais, de pagamentos de salários e de outros fluxos financeiros.
Eu acho isso mais prático do que simplesmente contar uma história de “pagamento cripto”.
Essa direção de PayFi ainda está no começo. Até onde a polyflow vai conseguir chegar, é algo que só saberemos acompanhando a implementação dos produtos daqui para frente.
#polyflow
96

·
--
Recentemente, os AI Agents estão cada vez mais em alta, mas acho que muita gente só se pergunta se a IA consegue ganhar dinheiro e ignora uma questão bem prática: se, no futuro, os AI Agents realmente puderem executar tarefas sozinhos, de onde virá o dinheiro deles? E como farão pagamentos?
Por exemplo, um AI Agent pode reservar um hotel para você, comprar dados, chamar APIs e até pagar pelos serviços por conta própria. Não dá para esperar que uma pessoa confirme manualmente cada etapa, certo?
É por isso que acho @Polyflow_PayFi interessante.
A plataforma combina PayFi e AI Agents. Por meio do sistema de identidade PID, um Agent deixa de ser apenas um programa capaz de conversar e pode ter uma identidade de pagamento correspondente na blockchain. Com a integração de contratos inteligentes e infraestrutura de pagamentos, as máquinas podem realizar transferências de valor de forma autônoma. O site também menciona que está explorando áreas como o x402 para promover uma rede de pagamentos nativa da IA.
A lógica é bem simples: antes, era “uma pessoa operava a carteira”; no futuro, pode ser “o Agent gasta dinheiro por você”.
Por isso, acho que o potencial do PayFi vai muito além de transferências internacionais com taxas baixas. O que realmente vale a pena observar é quem fornecerá uma infraestrutura estável, em conformidade com as regras e programável para a movimentação de fundos desses Agents, quando a IA começar a se tornar uma nova participante da economia.
Se os AI Agents realmente passarem a fazer parte do dia a dia, os pagamentos serão inevitáveis.
#polyflow
108
·
--
$PID Hoje eu entrei na CMC e na CG.
Este projeto faz a camada de pagamentos por baixo, não toca no seu dinheiro; os recibos de consumo do dia a dia ainda permitem acumular pontos.
Quem já leu os recibos já passou de um milhão, e o valor das transações: a parte parceira mencionou US$ 750 milhões.
Não acredite só no meu exagero; veja o site oficial por conta própria.
#polyflow #PayFi #PID
@Polyflow_PayFi

1
205

·
--
PayFi这东西,我最近是真的有点上头了
最近刷到 PayFi 这个赛道的次数有点多,本来没太当回事,结果自己顺着看了一圈,发现这东西好像还真不是纯炒概念。
我最近比较关注的是 @Polyflow_PayFi。
说白了,我看项目其实挺简单。
技术多牛、概念多新,这些我都会看,但最后还是得落到一个问题:
链上的钱,到底什么时候能真正拿出来花?
现在Crypto最大的问题之一就是,大家特别擅长让钱在链上“折腾”。
质押、借贷、交易、挖矿,玩法一个接一个。
但你真想拿着USDT去现实世界消费、跨境转账、发工资,体验一下,还是会发现中间隔着一大堆东西。
钱包、网络、Gas、支付渠道……
普通人看到这里估计已经关页面了。
所以 PolyFlow 这种从支付场景切进去的项目,反而让我觉得挺有意思。
身份、资金、消费、跨境、薪资这些东西,听起来没那么性感,但它们偏偏是现实生活里最刚需的东西。
再往后还有 Card、eSIM,以及AI Agent支付。
尤其是AI Agent支付!
AI自己找商品、自己算价格、自己完成支付。
你甚至都不需要知道后面跑的是哪条链。
这才是我理解的PayFi。
不是天天跟你强调“区块链改变世界”,而是把区块链藏到后面,让你根本感觉不到。
就像现在扫码付款一样,谁付款的时候还会停下来研究一下支付协议?
真正好用的Crypto,可能就是让你忘记自己正在用Crypto。
所以我现在对 PolyFlow 的态度也比较简单:
不急着吹,也不急着下结论。
先盯着,看它能不能把这些东西真正做出来。
如果支付、跨境、Card,再到未来的AI Agent支付真的一个个跑通,那这个故事就不是简单的“又一个PayFi项目”了。
至少目前,这是我最近比较愿意花时间研究的一个方向。
@Square-Creator-cf6856467
#PayFi #PolyFlow #Web3
PayFi这东西,我最近是真的有点上头了
最近刷到 PayFi 这个赛道的次数有点多,本来没太当回事,结果自己顺着看了一圈,发现这东西好像还真不是纯炒概念。
我最近比较关注的是 @Polyflow_PayFi。
说白了,我看项目其实挺简单。
技术多牛、概念多新,这些我都会看,但最后还是得落到一个问题:
链上的钱,到底什么时候能真正拿出来花?
现在Crypto最大的问题之一就是,大家特别擅长让钱在链上“折腾”。
质押、借贷、交易、挖矿,玩法一个接一个。
但你真想拿着USDT去现实世界消费、跨境转账、发工资,体验一下,还是会发现中间隔着一大堆东西。
钱包、网络、Gas、支付渠道……
普通人看到这里估计已经关页面了。
所以 PolyFlow 这种从支付场景切进去的项目,反而让我觉得挺有意思。
身份、资金、消费、跨境、薪资这些东西,听起来没那么性感,但它们偏偏是现实生活里最刚需的东西。
再往后还有 Card、eSIM,以及AI Agent支付。
尤其是AI Agent支付!
AI自己找商品、自己算价格、自己完成支付。
你甚至都不需要知道后面跑的是哪条链。
这才是我理解的PayFi。
不是天天跟你强调“区块链改变世界”,而是把区块链藏到后面,让你根本感觉不到。
就像现在扫码付款一样,谁付款的时候还会停下来研究一下支付协议?
真正好用的Crypto,可能就是让你忘记自己正在用Crypto。
所以我现在对 PolyFlow 的态度也比较简单:
不急着吹,也不急着下结论。
先盯着,看它能不能把这些东西真正做出来。
如果支付、跨境、Card,再到未来的AI Agent支付真的一个个跑通,那这个故事就不是简单的“又一个PayFi项目”了。
至少目前,这是我最近比较愿意花时间研究的一个方向。
@polyflow_PayFi
#PayFi #PolyFlow #Web3

1
386
·
--
Levei um tempinho para ler e compilar toda a documentação do @Polyflow_PayFi, e finalmente sinto que o PayFi deixou de ser apenas um slogan.
Muita gente, ao ouvir “pagamentos cripto”, pensa logo: “pega um código com um stablecoin e faz uma transferência”. Mas o que realmente trava uma adoção em larga escala não é “dá para pagar?” e sim a sequência inteira que vem depois — quem vê o dinheiro, se está em conformidade, se para transações internacionais é preciso esperar alguns dias, e, depois que você paga, a compra some. Não vira reputação, nem gera rendimento.
O recorte da PolyFlow é bem claro: dividir um pagamento em duas pontas de fluxo.
O PID cuida da identidade e das informações, usando prova de conhecimento zero para cumprir com mais leveza; privacidade e regulação não precisam ser escolhas mutuamente exclusivas;
O PLP cuida de liquidez e liquidação: o capital segue contratos inteligentes, e a plataforma não encosta no dinheiro.
Separar fluxo de informações e fluxo de fundos reduz primeiro o risco de custódia. E aí sim dá para viabilizar liquidação transfronteira com T+0, além de baixar os custos para abaixo dos canais tradicionais.
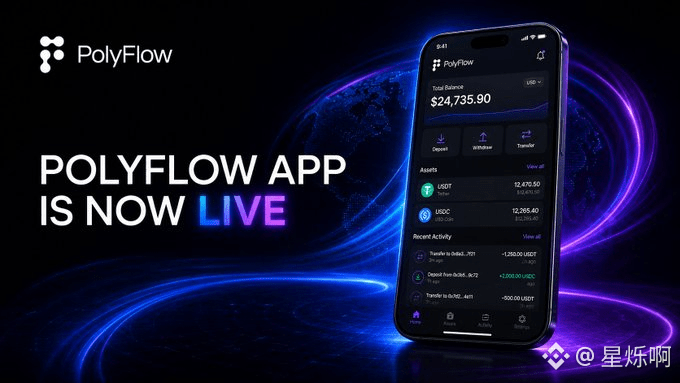
Por isso, não parece tanto “mais uma carteira”, e mais como uma camada de infraestrutura para os pagamentos. Em cima disso, o produto continua: Card conecta ativos on-chain a gastos off-line; Scan to Earn transforma recibos em registros on-chain; e eSIM, pagamento de salários e cobrança empresarial também podem ser integrados na mesma camada de liquidação. Recentemente, o App também entrou na jogada: moedas fiduciárias, stablecoins, transferências e consumo em uma mesma conta. Quando você usa, não precisa mais pensar em “em qual rede” nem “em qual carteira” está esse dinheiro.
Eu particularmente me importo com a linha do Scan to Earn. No dia a dia, você compra um café, reserva uma passagem aérea. Você envia o comprovante, e o próprio ato de consumo começa a virar crédito e pontos; depois, após o TGE, isso é convertido em tokens do ecossistema. O pagamento deixa de ser uma saída única e passa a se tornar um histórico próprio on-chain. Nos materiais, eles comparam isso ao “crédito tipo Serasa” do Web3 — e a analogia, na verdade, é bem acertada.
Para o PayFi “dar certo”, no fim das contas não é se o whitepaper está bonito. É se existe gente de verdade pagando, fazendo scan e registrando o consumo real na cadeia. O direcionamento está correto; o resto é percorrer esse caminho com solidez.
#polyflow #PayFi

275
·
--
Verificado
Ultimamente, ao ver essa linha do PayFi, tenho cada vez mais a sensação de que o que é realmente interessante não é o tamanho da história que o projeto consegue contar, mas se ele realmente está resolvendo algum problema real.
Sinto que, no caso de @Polyflow_PayFi, não é apenas um discurso focado em “pagamentos on-chain”; é como se estivessem expandindo os pagamentos para mais cenários do dia a dia.
Por exemplo, o PolyFlow Card corresponde a gastos cotidianos, o Scan to Earn combina consumo com incentivos on-chain, e o Yield to Earn é para cenários de rendimento; além disso, há eSIM e pagamentos de salários globais, que na prática têm tudo a ver com as necessidades de quem vive e trabalha no exterior.
Indo mais adiante, se também surgirem Agentes de IA com capacidade própria de pagamento, então o pagamento deixa de ser apenas “transferência de pessoa para pessoa”.
Acho que o Web3 realmente entrar na vida do público geral talvez não seja fazer com que todo mundo fique estudando blockchain o tempo todo, e sim um dia as pessoas apenas consumam normalmente, viajem, recebam o salário — e até façam com que os Agentes completem pagamentos automaticamente — sem nem perceber que estão usando Web3.
Então, agora que estou olhando para o PayFi, fico mais atento a saber se o produto de fato chegou à vida real.
Dito isso, a estratégia e o plano do PolyFlow ainda valem bastante a pena acompanhar.
#polyflow
1
1.1k
·
--
A primeira infraestrutura de PayFi descentralizada do mundo chegou.
@Polyflow_PayFi está usando blockchain para conectar finanças tradicionais e Web3: cada pagamento não é apenas uma transferência, mas também o acúmulo de crédito e o ponto de partida dos serviços financeiros.
O que é PayFi?
Pagamento + finanças programáveis. Com a liquidação on-chain como base, combinando contratos inteligentes, arquitetura não custodial e capacidade de conformidade, para que o valor seja verdadeiramente livre, transparente e flua em tempo real.
Por que agora é a janela do PayFi?
As stablecoins já se tornaram uma ferramenta global de compensação; o DeFi começa a se integrar a fluxos de caixa reais; agentes de IA precisam orquestrar fundos de forma autônoma; e as empresas precisam de uma infraestrutura não custodial e com conformidade. Essas quatro linhas estão convergindo.
Como a PolyFlow faz:
-Não toca no dinheiro do usuário; contratos inteligentes assumem o processo
-PID: identidade de pagamento descentralizada, equilibrando privacidade e conformidade
-PLP: pool de liquidez do fluxo de pagamentos, para suportar liquidação cross-chain e cross-asset
-T+0 para liquidação internacional, com custo 50%–80% menor do que redes tradicionais
-Compatibilidade multi-chain: BSC, ETH, Solana, Stellar etc.
O produto já foi lançado:
PolyFlow Card, Scan to Earn, Yield to Earn, eSIM, pagamentos de salário, AI Studio……
Compras acumulam pontos e crédito; pagamentos geram rendimento — em vez de simplesmente mover dinheiro.
O lado dos dados também está rodando:
Usuários ativos em torno de 295 mil; Scan to Earn com quase 1 milhão; já foram gerados mais de 28 mil PID.
Não é mais uma carteira ou uma ferramenta de cobrança custodial — é um protocolo que serve como via de base para o ecossistema PayFi.
De comércio internacional, pagamentos autônomos de agentes de IA, até viagens e financiamento DePIN, os cenários estão se expandindo.
Siga @Polyflow_PayFi (https://x.com/Polyflow_PayFi) e veja como os pagamentos deixam de ser apenas “concluir uma transferência” para se tornarem “entrar na próxima camada da rede financeira”.
#polyflow
1
537
·
--
Antes, nós entendíamos pagamentos de forma bem simples:
Eu tenho dinheiro → você recebe o dinheiro → a transação termina.
Mas depois de entrar no Web3, o que pode ser realmente interessante é justamente isto —
pagamento não deveria ser apenas a movimentação de fundos; deveria se tornar o ponto de partida das relações financeiras.
E é por isso que tenho me concentrado ultimamente no #PolyFlow .
O que ele quer fazer não é recriar apenas uma carteira comum, e sim conectar pagamento, identidade, liquidez e serviços financeiros na cadeia.
Nesse arranjo, o PID cuida da identidade e da camada de dados, enquanto o PLP cuida da movimentação de fundos e da liquidação dos pagamentos; e, em cima disso, entram cenários como stablecoins, DeFi e AI Agent.
Imagine o futuro:
• O AI Agent pode fazer pagamentos por conta própria;
• fundos transfronteiriços podem ser liquidados com mais eficiência;
• um consumo real pode se transformar em crédito na cadeia;
• e o próprio pagamento pode virar a porta de entrada para serviços financeiros.
Nesse momento, o “PayFi” deixa de ser apenas um conceito.
Ele se parece mais com uma redefinição:
como, afinal, o dinheiro deve fluir na economia digital global.
Talvez seja isso que faz o #PolyFlow valer a pena acompanhar continuamente.
@Square-Creator-cf6856467 #polyflow
Antes, nós entendíamos pagamentos de forma bem simples:
Eu tenho dinheiro → você recebe o dinheiro → a transação termina.
Mas depois de entrar no Web3, o que pode ser realmente interessante é justamente isto —
pagamento não deveria ser apenas a movimentação de fundos; deveria se tornar o ponto de partida das relações financeiras.
E é por isso que tenho me concentrado ultimamente no #PolyFlow .
O que ele quer fazer não é recriar apenas uma carteira comum, e sim conectar pagamento, identidade, liquidez e serviços financeiros na cadeia.
Nesse arranjo, o PID cuida da identidade e da camada de dados, enquanto o PLP cuida da movimentação de fundos e da liquidação dos pagamentos; e, em cima disso, entram cenários como stablecoins, DeFi e AI Agent.
Imagine o futuro:
• O AI Agent pode fazer pagamentos por conta própria;
• fundos transfronteiriços podem ser liquidados com mais eficiência;
• um consumo real pode se transformar em crédito na cadeia;
• e o próprio pagamento pode virar a porta de entrada para serviços financeiros.
Nesse momento, o “PayFi” deixa de ser apenas um conceito.
Ele se parece mais com uma redefinição:
como, afinal, o dinheiro deve fluir na economia digital global.
Talvez seja isso que faz o #PolyFlow valer a pena acompanhar continuamente.
@polyflow_PayFi #polyflow
174
·
--
Quando eu vi o conceito do “Buy Now Pay Never” pela primeira vez, eu também achei um pouco exagerado. Como é que comprar algo pode ser que nunca precise pagar?
Depois de entender a lógica do PayFi, percebi que a ideia não é consumo gratuito, e sim reaproveitar o valor temporal do capital.
Após um pagamento tradicional acontecer, o dinheiro sai diretamente da conta e a transação termina ali. O PayFi permite que os usuários coloquem os ativos em estruturas que gerem rendimento ou fluxos de caixa futuros, e então usem esse rendimento para pagar os custos de bens ou serviços. Os usuários ainda assumem riscos como variação do principal, mudanças no acordo e na receita, mas o pagamento e a gestão de ativos passam a aparecer dentro do mesmo sistema.
O papel do PolyFlow, por sua vez, é fornecer a base de identidade e de fundos para esse tipo de cenário. O PID fica responsável por conectar credenciais do usuário e crédito on-chain, enquanto o PLP faz a ponte para os fundos do pagamento, a liquidez de liquidação e a conexão com o DeFi. Sem identidade e crédito, é difícil para os comerciantes oferecerem serviços financeiros; sem uma camada de fundos programável, os rendimentos não conseguem entrar automaticamente no fluxo de pagamentos.
O que eu acho interessante no PayFi é exatamente isso: ele não trata o pagamento como o ponto final do movimento do capital, mas tenta fazer com que um mesmo valor continue trabalhando entre o pagamento, a liquidação e o financiamento.
@Polyflow_PayFi #polyflow

1
120
·
--
Recentemente voltei a ver o PayFi e percebi que, nesse setor, o que realmente vale a pena prestar atenção talvez não seja apenas as duas palavras “pagamento”, mas sim quem consegue integrar o pagamento à vida real
@Polyflow_PayFi isso é bem interessante
Do PolyFlow Card ao Scan to Earn, e depois ao Yield to Earn, a essência é conectar consumo, incentivos e rendimentos em uma só cadeia. Além disso, com cenários como eSIM e pagamentos globais de salários, o alcance já não é só para usuários on-chain, mas para necessidades mais reais como vida e trabalho internacionais
Eu, especialmente, estou bastante atento à parte dos AI Agents
Se no futuro o Agent conseguir gerenciar ativos sozinho, identificar necessidades e concluir pagamentos, então o próprio ponto de entrada do pagamento pode até mudar. O usuário pode nem precisar entender o que é “chain” ou “wallet”; basta dizer ao Agent para fazer isso pra mim, e o resto acontece automaticamente
Por isso, acho que o “fim” do PayFi pode ser justamente deixar o Web3 cada vez menos perceptível
As grandes aplicações em escala não necessariamente fazem com que as pessoas discutam Web3 o tempo todo; o que importa é que, quando todos estiverem apenas consumindo normalmente, fazendo transações internacionais e recebendo o salário, a infraestrutura de pagamentos por trás provavelmente já terá trocado silenciosamente por uma nova
Esse é também o motivo pelo qual acho que vale a pena continuar observando o PolyFlow
#PolyFloW

135
·
--
Verificado
Depois de ficar tempo demais no mundo cripto, desenvolvi um “defeito” que é bem difícil de corrigir:
Quando um projeto começa falando de visão, eu quase sempre já dou um desconto antes.
Porque ao longo desses anos ouvi “reconstruir o sistema financeiro”, “mudar os pagamentos”, “conectar o mundo real”… e no fim, de tudo o que foi prometido, poucos realmente foram utilizáveis.
Então hoje, quando olho para @Polyflow_PayFi, eu não fico tão preocupado com o quão grande é a história que eles contam. O que eu quero ver é se eles conseguiram construir as coisas, aos poucos.
Pelo que dá para ver até agora, pelo menos não ficou só no PPT.
Pagamentos por cartão já existem
Incentivo via QR code já existe
Pagamento de salários está em andamento
Liquidação transfronteiriça está sendo preparada
E depois que o AI Agent entrou na história, a linha de “você paga com o próprio dinheiro” também começou a se conectar
Na camada de base ainda tem PID e PLP: um mais voltado para identidade e crédito, e o outro para fundos e liquidez.
Em outras palavras, a ideia é transformar o pagamento de “transferiu o dinheiro e acabou” para algo que, depois, ainda consiga conectar crédito, ganhos, liquidação e serviços financeiros.
Eu acho esse raciocínio mais interessante do que simplesmente criar um gateway de pagamentos.
Os “velhos viciados” que já viram muita coisa, hoje em dia já não compram tanto essa onda de narrativa grandiosa.
Tem usuários?
Tem cenários?
Existe fluxo de fundos real?
E será que dá para realmente sobreviver e continuar desenvolvendo o produto?
Esses pontos são mais importantes do que qualquer outra coisa.
Agora, pelo menos a PolyFlow está indo na direção de “ser algo realmente utilizável”.
Quanto a saber se no futuro ela vira infraestrutura de PayFi, não tire conclusões cedo. Continue acompanhando os dados e a execução na prática.
#polyflow

930

·
--
Antes, quando as pessoas falavam sobre stablecoins, geralmente era mais sobre dizer se a transferência é rápida e se o custo é baixo.
Mas eu acho que o passo realmente difícil está depois: depois que o dinheiro chega na blockchain, como conectar isso de forma contínua com o consumo no mundo real, identidade, crédito e serviços financeiros.
É por isso que tenho prestado atenção recentemente no @Polyflow_PayFi.
A PolyFlow não quer fazer apenas uma ferramenta de pagamento; ela quer, na verdade, construir um sistema de base para o PayFi.
Eu estou particularmente interessado em duas coisas.
Uma é o PID, que pode conectar identidade, histórico de pagamentos e informações de conformidade, ao mesmo tempo em que protege o máximo possível a privacidade.
A outra é o PLP, que coloca os recursos envolvidos no processo de pagamento em um sistema de liquidez on-chain; não é apenas “pagar e pronto”, mas continuar criando conexões com DeFi, rendimentos e serviços financeiros.
Se eu simplificar, é como pegar vários elos que hoje estão bem dispersos e transformá-los em uma linha contínua:
Depois que o pagamento acontece, não fica apenas um registro da transação; em vez disso, esse processo continua a se transformar em identidade e crédito e, mais adiante, conecta-se a mais serviços financeiros.
Acho que é exatamente aí que o PayFi fica realmente interessante.
Stablecoin resolve como o dinheiro flui; o PayFi quer resolver o que dá para fazer depois que esses fluxos acontecem.
Se no futuro as stablecoins realmente forem cada vez mais incorporadas aos cenários de pagamento do dia a dia, projetos como o PolyFlow — que constroem infraestrutura com antecedência — realmente valem a pena acompanhar.
#polyflow
1
339
·
--
O problema mais constrangedor da DeFi não é que ela não dá para ganhar dinheiro.
O problema é quando você faz uma pergunta:
“Esse rendimento, afinal, quem está pagando?”
Na maioria das vezes, a resposta não são os usuários do mundo real — e sim a liquidez do próximo entrante.
Empréstimos têm mining de empréstimos; LPs ganham com taxas de transações; alavancagem tem taxas de funding; e, além disso, há incentivos de tokens para colateral.
As mecânicas podem se empilhar sem fim, mas se a necessidade de capital na camada base não crescer, no fim os rendimentos continuam sendo redistribuídos continuamente dentro do próprio Crypto.
É por isso que eu venho dando cada vez mais atenção ao PayFi.
Porque pagamentos não precisam ser “criados”.
Transferências internacionais, liquidação de comerciantes, pagamentos da cadeia de suprimentos e giro de caixa de empresas — tudo isso é demanda que acontece diariamente na economia real.
O que vale a pena imaginar de verdade é:
se a liquidez da DeFi deixar de ser apenas a caça por rendimentos dentro do Crypto e passar a atender a necessidade de giro financeiro do mundo real, o que aconteceria?
Esse é também o motivo de eu acompanhar o @Polyflow_PayFi.
A PolyFlow tenta resolver a identidade e credenciais verificáveis com PID, permitindo que diferentes participantes entrem em cenários de pagamento compatíveis; e, em seguida, com o PLP, ela assume o capital de pagamentos e a liquidez de liquidação, para que o fluxo de caixa gerado por pagamentos reais tenha a possibilidade de conectar ainda mais finanças on-chain.
Em outras palavras, ela não quer resolver “como recriar mais um APY alto”.
Ela quer responder:
se é possível fazer com que, por trás dos rendimentos on-chain, exista de fato alguém que precisa de capital.
Se, no futuro, parte dos rendimentos da DeFi vier de pagamentos transfronteiriços, liquidação de comerciantes e financiamento do comércio — atividades comerciais reais — então a lógica dos rendimentos vai mudar fundamentalmente.
De:
“alguém deposita dinheiro, então eu consigo ganhar.”
Para:
“na vida real, alguém precisa desse dinheiro, então esse capital gera rendimento.”
Eu acredito que essa seja exatamente a narrativa que torna o PayFi algo em que vale apostar.
No fim, ainda precisamos voltar ao indicador mais duro — o volume de transações reais.
Se a PolyFlow conseguir continuar levando demandas reais de pagamento para a blockchain, então sua conexão pode não ser apenas entre PayFi e DeFi, mas sim uma via de capital cada vez mais importante entre o Crypto e a economia real.
@Polyflow_PayFi
#polyflow
141
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
1
#CanMicrosoftDeliverOnAI
83,417 visualizações
769 discutindo
2
#CanGoogleDefindItsCore
42,064 visualizações
561 discutindo
3
#FOMCWatch
9.1M visualizações
27,982 discutindo
4
#EthereumDropsBelow$2300
11,000 visualizações
159 discutindo
5
#BitcoinSlipsBelow$80KAgain
30,880 visualizações
123 discutindo
6
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
63,205 visualizações
800 discutindo
7
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
11,935 visualizações
98 discutindo
8
#BitmineAdds10452ETH
109,053 visualizações
1,212 discutindo
9
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
65,677 visualizações
853 discutindo
10
#OCCUrgesCommunityBanksToEnterStablecoinPayments
44,257 visualizações
607 discutindo