

#aws
aws
99,421 visualizações
384 discutindo
Popular
Últimas
·
--
Ver tradução
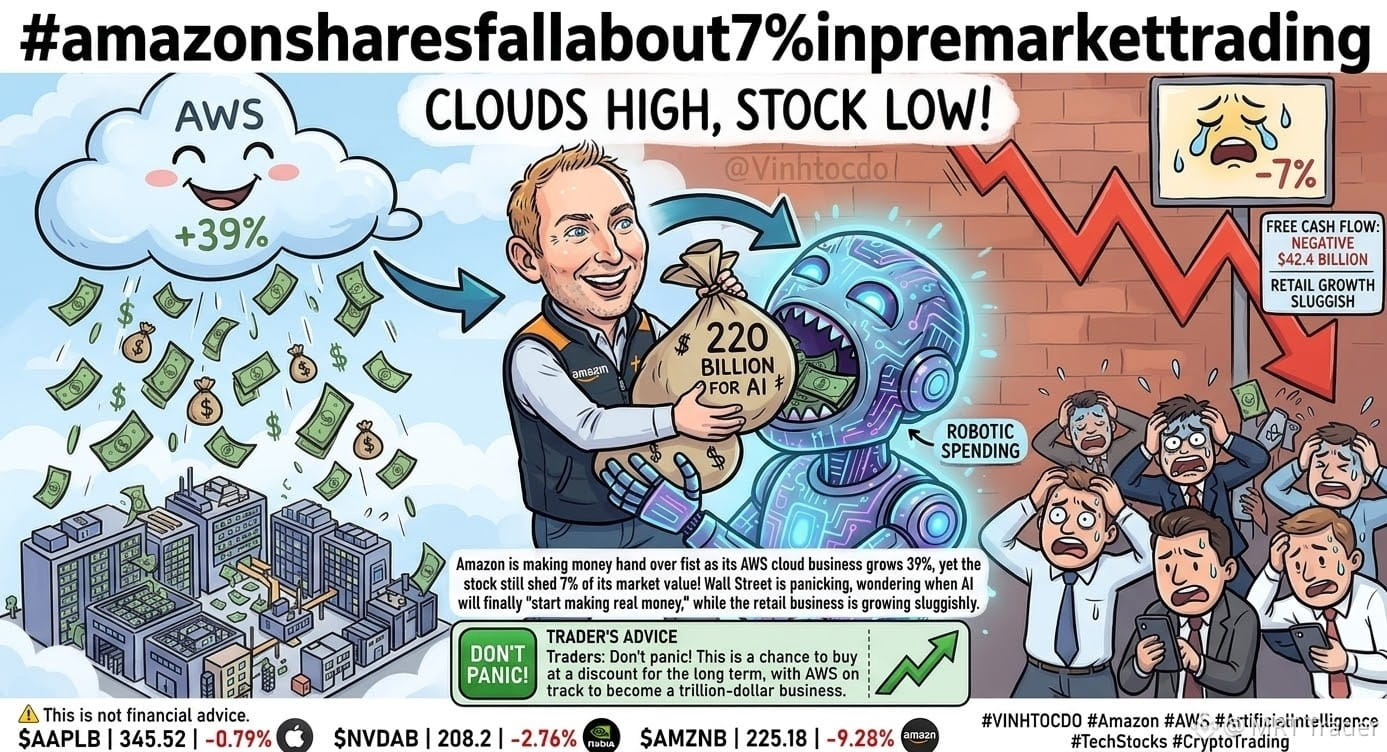
Amazon slips ~7% pre-market despite strong AWS growth 📉
AWS revenue grew 39%, yet $AMZNB still dropped about 7% in pre-market trading.
The reason is spending. Amazon is pouring roughly $220B into AI, and free cash flow has swung to about -$42.4B. Investors are asking when that AI spend turns into real returns, while the retail side is growing slowly.
Some traders see the dip as a long-term discount, with AWS on track to be a trillion-dollar business. Others will want proof that the spending pays off first. Either way, size your positions carefully. ⚠️ Not financial advice.
Trade here 👉 $AMZNB $NVDAB $AAPLB
#Amazon #AWS #AI #TechStocks
1
2
·
--
Ver tradução
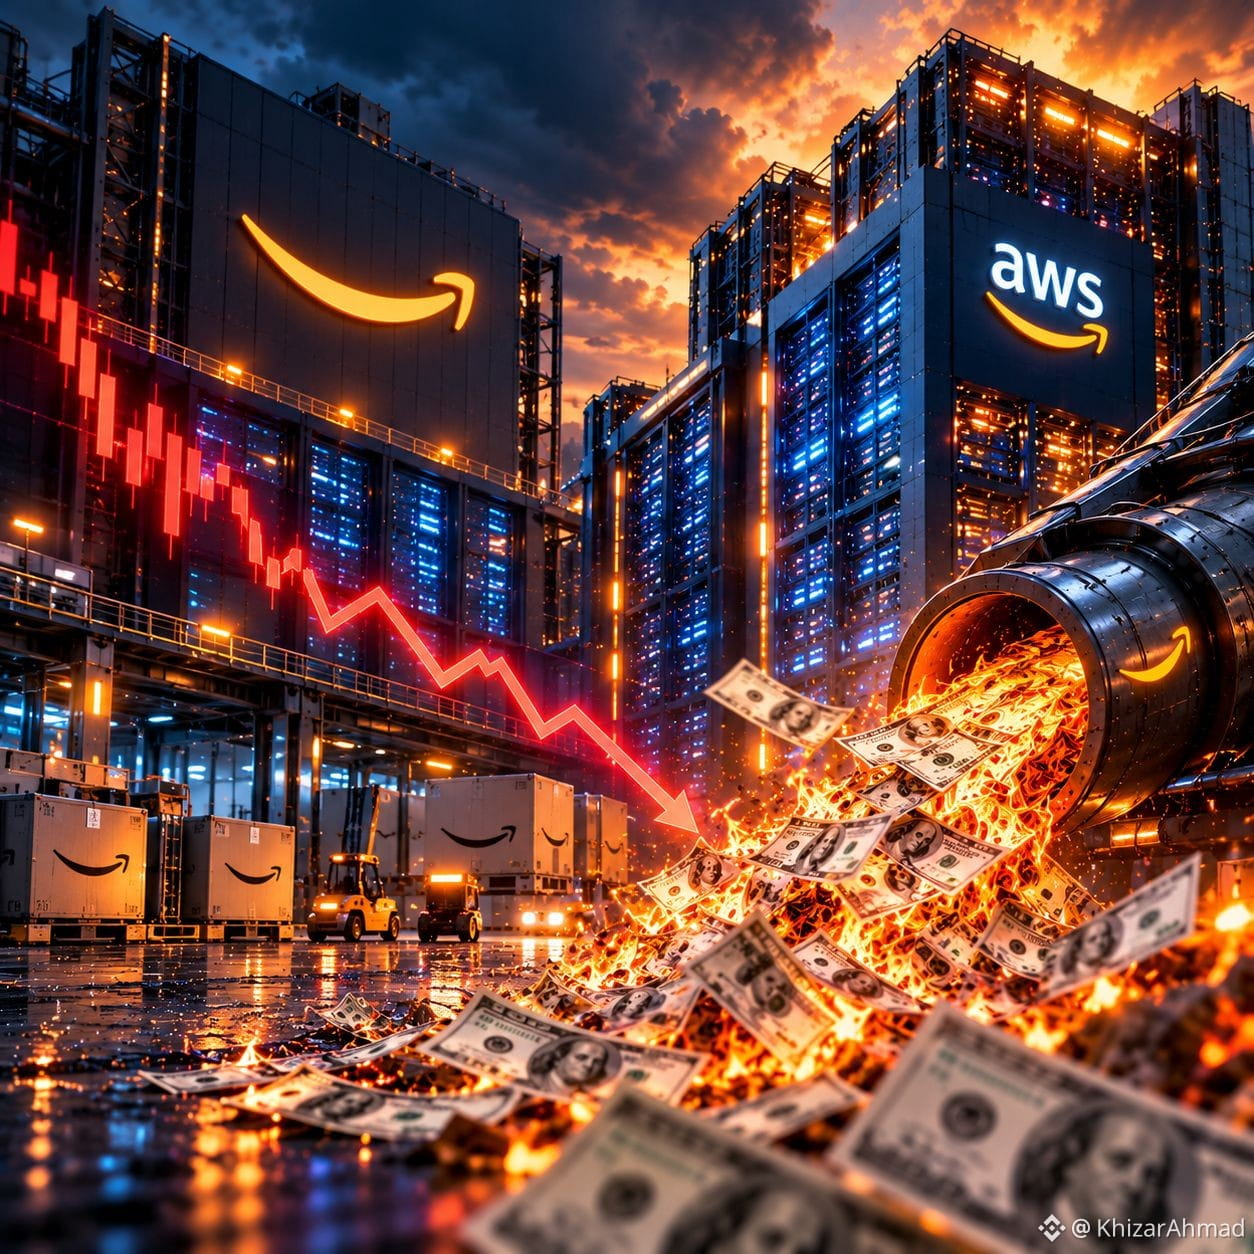
🚨 Amazon's AI Spending Hits a Record!
Amazon's free cash flow dropped to -$42.4 billion over the 12 months ending September 2026 as the company ramps up AI infrastructure investments.
📉 Q3 capital spending: ~$77B
🚀 AWS revenue: ~$46B (+39%)
💰 Planned 2026 spending: ~$220B
Despite strong cloud growth, massive AI investments are putting pressure on cash flow.
🤔 Will Amazon's AI investments pay off in the long run?
Source: Yahoo Finance | Oct. 30, 2026
{spot}(AMZNBUSDT)
#amazon #Aİ #AWS #TechNews
🚨 Amazon's AI Spending Hits a Record!
Amazon's free cash flow dropped to -$42.4 billion over the 12 months ending September 2026 as the company ramps up AI infrastructure investments.
📉 Q3 capital spending: ~$77B
🚀 AWS revenue: ~$46B (+39%)
💰 Planned 2026 spending: ~$220B
Despite strong cloud growth, massive AI investments are putting pressure on cash flow.
🤔 Will Amazon's AI investments pay off in the long run?
Source: Yahoo Finance | Oct. 30, 2026
#amazon #Aİ #AWS #TechNews
19
·
--
Amazon cai 6% após o fechamento; nuvem vai bem, mas resultado geral fica abaixo das expectativasO balanço da Amazon ficou meio contraditório.
A receita ficou em cerca de 201,9 bilhões, e o lucro por ação, em 1,89 — ambos abaixo das expectativas de Wall Street. As ações caíram mais de 6% após o fechamento do mercado.
A nuvem da Amazon teve um desempenho muito forte. A AWS faturou cerca de 46 bilhões, alta de 39,3% na comparação anual — o ritmo mais acelerado em quase cinco anos —, chegando a uma receita anualizada de aproximadamente 184 bilhões. O lucro operacional ficou em torno de 17,8 bilhões, com margem próxima de 39%. A receita relacionada à IA continua crescendo a taxas de três dígitos.
De um lado, a nuvem está acelerando; do outro, a receita total ficou abaixo das expectativas, e a empresa mantém inalterada a previsão de 220 bilhões em investimentos de capital para o ano. O fluxo de caixa livre nos últimos doze meses ficou negativo em cerca de 42,4 bilhões, em razão dos investimentos em infraestrutura de IA.
A previsão de receita para o quarto trimestre ficou entre 240 e 247 bilhões. Depois de ouvir isso, o mercado preferiu vender primeiro e perguntar depois. O lucro operacional chegou a uma faixa recorde, mas a pergunta para as ações é: os lucros conseguem acompanhar o ritmo dos gastos?
Amazon cai 6% após o fechamento; nuvem vai bem, mas resultado geral fica abaixo das expectativas
O balanço da Amazon ficou meio contraditório.
A receita ficou em cerca de 201,9 bilhões, e o lucro por ação, em 1,89 — ambos abaixo das expectativas de Wall Street. As ações caíram mais de 6% após o fechamento do mercado.
A nuvem da Amazon teve um desempenho muito forte. A AWS faturou cerca de 46 bilhões, alta de 39,3% na comparação anual — o ritmo mais acelerado em quase cinco anos —, chegando a uma receita anualizada de aproximadamente 184 bilhões. O lucro operacional ficou em torno de 17,8 bilhões, com margem próxima de 39%. A receita relacionada à IA continua crescendo a taxas de três dígitos.
De um lado, a nuvem está acelerando; do outro, a receita total ficou abaixo das expectativas, e a empresa mantém inalterada a previsão de 220 bilhões em investimentos de capital para o ano. O fluxo de caixa livre nos últimos doze meses ficou negativo em cerca de 42,4 bilhões, em razão dos investimentos em infraestrutura de IA.
A previsão de receita para o quarto trimestre ficou entre 240 e 247 bilhões. Depois de ouvir isso, o mercado preferiu vender primeiro e perguntar depois. O lucro operacional chegou a uma faixa recorde, mas a pergunta para as ações é: os lucros conseguem acompanhar o ritmo dos gastos?
3

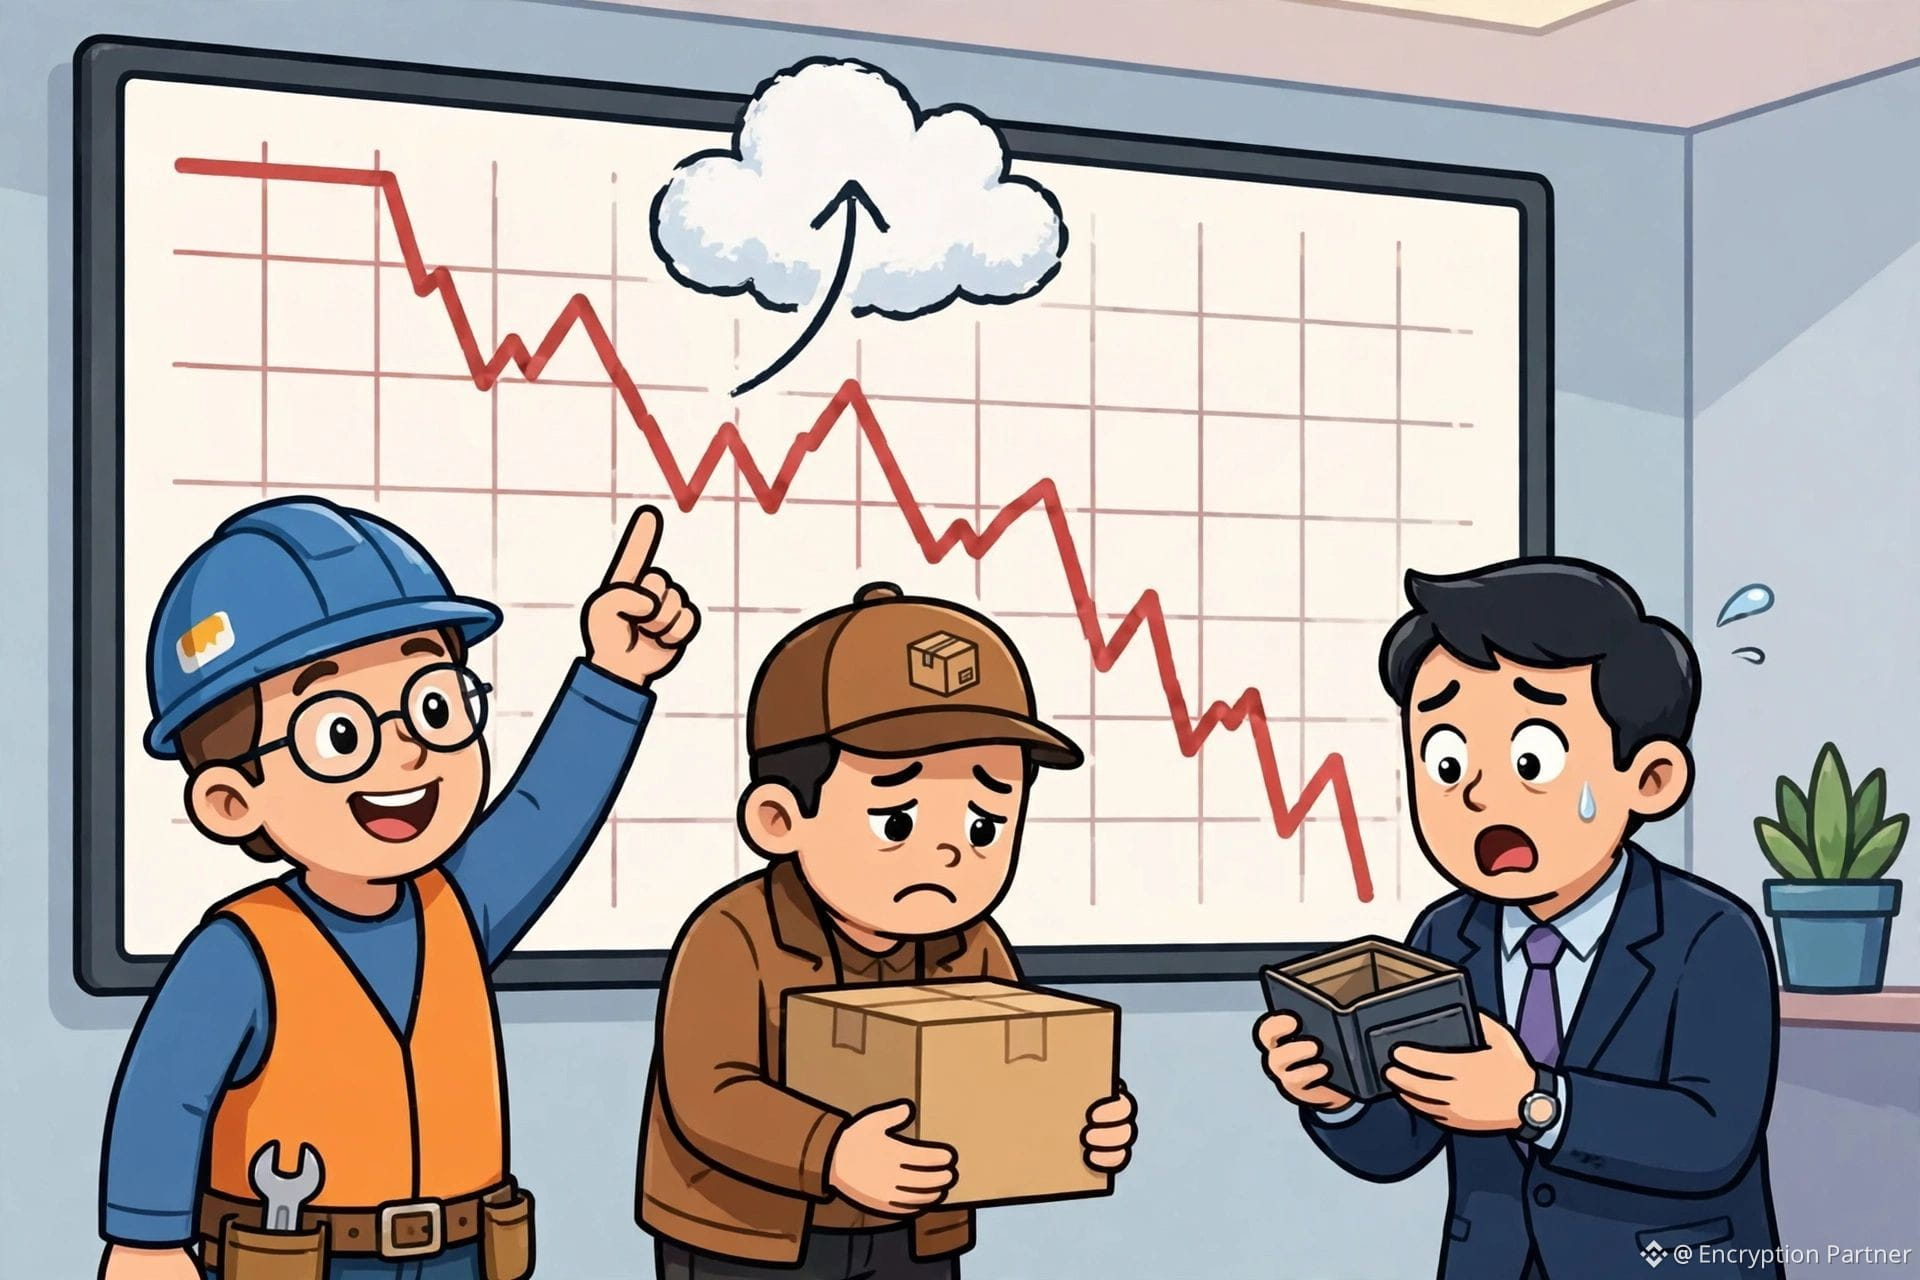
O balanço da Amazon foi um verdadeiro quadro esquizofrênico: de um lado, a AWS disparou 39%, para US$ 46 bilhões — o crescimento mais rápido em cinco anos — e os aplausos nem tinham terminado; do outro, o EPS ficou em apenas US$ 1,89, abaixo dos US$ 1,97 esperados, e a receita de US$ 201,9 bilhões também ficou um pouco aquém. No pós-mercado, as ações desabaram 7,3%. Time da nuvem: estamos arrasando! Time do varejo: não olhem para mim, sou eu que estou puxando o resultado para baixo. Acionistas: meu bolso vai esvaziar primeiro. Com uma conta de US$ 220 bilhões para infraestrutura de IA bem ali, você acha que isso é caro demais ou vale a pena? Escolha seu lado nos comentários: A — crescimento de 39% na nuvem é motivo para confiança; se cair, é só comprar sem pensar. B — o fluxo de caixa livre já ficou negativo em US$ 42,4 bilhões; melhor não tentar pegar a faca caindo.
$BTC $ETH $SOL
#亚马逊 #财报 #AWS
$BTC $ETH $SOL
#亚马逊 #财报 #AWS
36
Uma pergunta contraintuitiva: com a capacidade de nuvem toda vendida, por que as ações da Amazon ainda não conseguem subir hoje à noite? No trimestre passado, o crescimento da AWS foi de 37%, o ritmo mais acelerado em 18 trimestres. Hoje à noite, o mercado ainda espera 38%, cerca de US$ 45,6 bilhões — ou seja, o crescimento teria de acelerar ainda mais. A receita esperada é de US$ 202 bilhões, com EPS de 1,96, ambos no limite superior da projeção da empresa, de US$ 197 bilhões a US$ 202 bilhões. O CEO disse pessoalmente que a capacidade de nuvem de 2026 e 2027 está praticamente toda vendida, mas que os US$ 220 bilhões em investimentos de capital ainda não serão suficientes. O mercado de opções já precifica uma oscilação de 6,6% a 7,2%, o que significa que amanhã à noite é alta ou queda forte, sem meio-termo. Escolham um lado nos comentários: A: AWS acima de 38% e a ação dispara; B: projeção fraca e cai 7% primeiro, depois a gente vê. Qual lado você aposta? $BTC $ETH $SOL #亚马逊 #财报 #AWS
Uma pergunta contraintuitiva: com a capacidade de nuvem toda vendida, por que as ações da Amazon ainda não conseguem subir hoje à noite? No trimestre passado, o crescimento da AWS foi de 37%, o ritmo mais acelerado em 18 trimestres. Hoje à noite, o mercado ainda espera 38%, cerca de US$ 45,6 bilhões — ou seja, o crescimento teria de acelerar ainda mais. A receita esperada é de US$ 202 bilhões, com EPS de 1,96, ambos no limite superior da projeção da empresa, de US$ 197 bilhões a US$ 202 bilhões. O CEO disse pessoalmente que a capacidade de nuvem de 2026 e 2027 está praticamente toda vendida, mas que os US$ 220 bilhões em investimentos de capital ainda não serão suficientes. O mercado de opções já precifica uma oscilação de 6,6% a 7,2%, o que significa que amanhã à noite é alta ou queda forte, sem meio-termo. Escolham um lado nos comentários: A: AWS acima de 38% e a ação dispara; B: projeção fraca e cai 7% primeiro, depois a gente vê. Qual lado você aposta? $BTC $ETH $SOL #亚马逊 #财报 #AWS

·
--
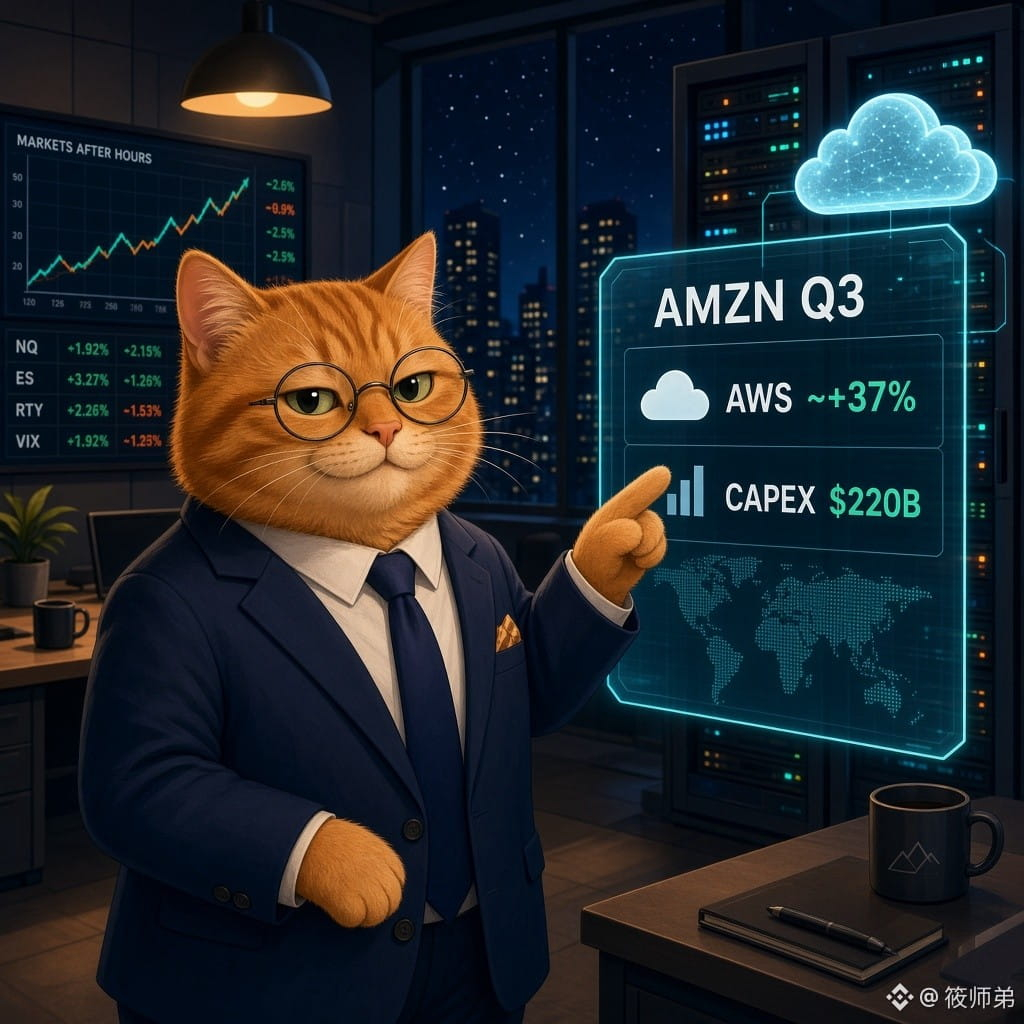
Resultados do 3º trimestre da Amazon nesta noite: atenção ao crescimento da AWS e aos US$ 220 bilhões em gastos com IA
Resultados serão divulgados após o fechamento do mercado dos EUA em 29/10 (por volta da manhã seguinte em Pequim). O consenso da Zacks prevê receita de cerca de US$ 202,1 bilhões (+12%) e EPS de aproximadamente US$ 2,01; a projeção da empresa é de receita entre US$ 197 bilhões e US$ 202 bilhões e lucro operacional entre US$ 22,5 bilhões e US$ 26,5 bilhões (Yahoo Finance/Zacks).
O consenso para a AWS é de cerca de US$ 45,4 bilhões (+aproximadamente 37,5%); no 2º trimestre, a receita cresceu 37%, para US$ 42,2 bilhões, o ritmo mais rápido em 18 trimestres. A carteira de pedidos da AWS está em cerca de US$ 496 bilhões (Zacks). O BofA estima que o crescimento da AWS possa chegar a aproximadamente 40%, com lucro operacional de cerca de US$ 26,4 bilhões, ligeiramente acima do consenso (Yahoo).
Os investimentos de capital para o ano devem chegar a cerca de US$ 220 bilhões (em parte devido à alta dos custos de memória). Os investidores estão atentos ao FCF e ao retorno da IA (Yahoo/GeekWire).
【Opinião】
A Amazon é a terceira entre as grandes empresas de nuvem a divulgar resultados nesta semana: Microsoft e Google acabaram de apresentar os seus. Agora, a Amazon precisa mostrar se a capacidade computacional para IA continua esgotada e se o Trainium/Bedrock conseguirá atender aos pedidos da OpenAI/Anthropic. Se o crescimento voltar a acelerar, mas o capex não diminuir, a reação das ações ficará dividida entre a «história de crescimento» e a «história de fluxo de caixa».
【Oportunidades/Riscos】
Oportunidades: revisões para cima nas projeções e na carteira de pedidos da AWS; detalhes sobre contratos de vários gigawatts do Trainium — fatores favoráveis para a cadeia de computação, armazenamento e refrigeração líquida.
Riscos: fraqueza no varejo e preços do petróleo podem pressionar as projeções para o 4º trimestre; novos aumentos no capex podem pressionar o FCF. Se o crescimento da AWS ficar abaixo de aproximadamente 37% ou as projeções forem fracas, a narrativa de infraestrutura de IA poderá voltar a sofrer pressão. Em caso de recuo do apetite por risco, fique atento à correlação de curto prazo com o $BTC.
O que mais preocupa você: «AWS acima das expectativas, mas com novo aumento do capex» ou «crescimento mais lento, mas melhora no fluxo de caixa»?
#亚马逊 #AWS #AI财报 #行情 cripto
$BTC $RENDER
Apenas para fins informativos; não constitui recomendação de investimento.
Resultados do 3º trimestre da Amazon nesta noite: atenção ao crescimento da AWS e aos US$ 220 bilhões em gastos com IA
Resultados serão divulgados após o fechamento do mercado dos EUA em 29/10 (por volta da manhã seguinte em Pequim). O consenso da Zacks prevê receita de cerca de US$ 202,1 bilhões (+12%) e EPS de aproximadamente US$ 2,01; a projeção da empresa é de receita entre US$ 197 bilhões e US$ 202 bilhões e lucro operacional entre US$ 22,5 bilhões e US$ 26,5 bilhões (Yahoo Finance/Zacks).
O consenso para a AWS é de cerca de US$ 45,4 bilhões (+aproximadamente 37,5%); no 2º trimestre, a receita cresceu 37%, para US$ 42,2 bilhões, o ritmo mais rápido em 18 trimestres. A carteira de pedidos da AWS está em cerca de US$ 496 bilhões (Zacks). O BofA estima que o crescimento da AWS possa chegar a aproximadamente 40%, com lucro operacional de cerca de US$ 26,4 bilhões, ligeiramente acima do consenso (Yahoo).
Os investimentos de capital para o ano devem chegar a cerca de US$ 220 bilhões (em parte devido à alta dos custos de memória). Os investidores estão atentos ao FCF e ao retorno da IA (Yahoo/GeekWire).
【Opinião】
A Amazon é a terceira entre as grandes empresas de nuvem a divulgar resultados nesta semana: Microsoft e Google acabaram de apresentar os seus. Agora, a Amazon precisa mostrar se a capacidade computacional para IA continua esgotada e se o Trainium/Bedrock conseguirá atender aos pedidos da OpenAI/Anthropic. Se o crescimento voltar a acelerar, mas o capex não diminuir, a reação das ações ficará dividida entre a «história de crescimento» e a «história de fluxo de caixa».
【Oportunidades/Riscos】
Oportunidades: revisões para cima nas projeções e na carteira de pedidos da AWS; detalhes sobre contratos de vários gigawatts do Trainium — fatores favoráveis para a cadeia de computação, armazenamento e refrigeração líquida.
Riscos: fraqueza no varejo e preços do petróleo podem pressionar as projeções para o 4º trimestre; novos aumentos no capex podem pressionar o FCF. Se o crescimento da AWS ficar abaixo de aproximadamente 37% ou as projeções forem fracas, a narrativa de infraestrutura de IA poderá voltar a sofrer pressão. Em caso de recuo do apetite por risco, fique atento à correlação de curto prazo com o $BTC .
O que mais preocupa você: «AWS acima das expectativas, mas com novo aumento do capex» ou «crescimento mais lento, mas melhora no fluxo de caixa»?
#亚马逊 #AWS #AI财报 #行情 cripto
$BTC $RENDER
Apenas para fins informativos; não constitui recomendação de investimento.
385
·
--
Não consegui anexar a imagem. Quer que eu faça de novo?
*Texto para copiar:*
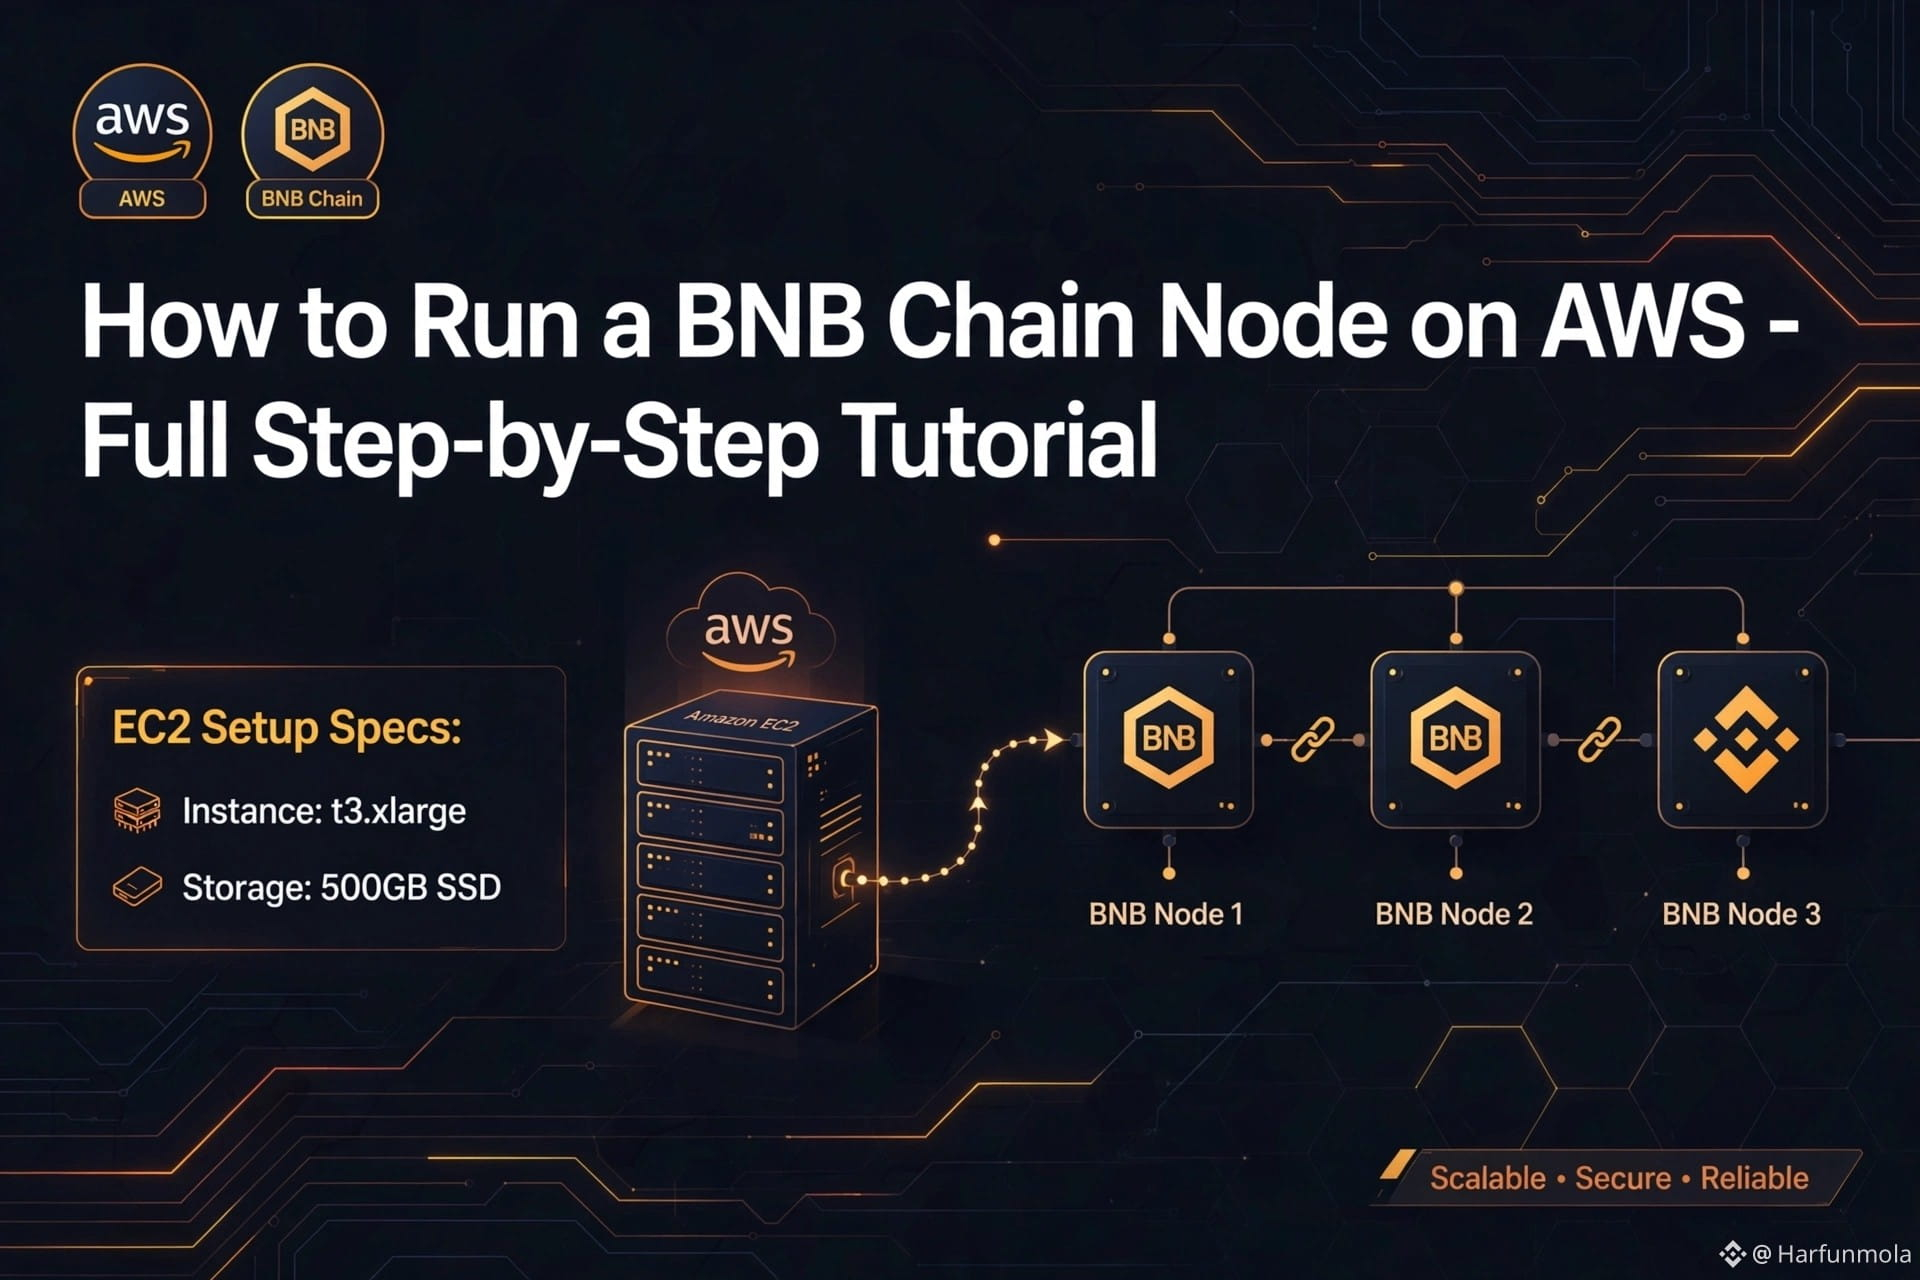
🚀 *Como executar um nó da BNB Chain na AWS — tutorial completo passo a passo* $BNB
Acabei de implantar meu próprio nó completo BSC da BNB Chain na AWS e aqui está o guia completo para você!
*O que você vai aprender:*
✅ Configuração do EC2 (recomendado: http://t3.xlarge, SSD de 500 GB ou mais)
✅ Instalar dependências e o cliente BSC (geth)
✅ Sincronizar a partir de um snapshot — sincronização rápida
✅ Configurar RPC e as definições dos pares
✅ Monitoramento e reinicialização automática com systemd
✅ Dicas para otimizar custos na AWS
A AWS torna tudo muito fácil: alta disponibilidade, segurança e escalabilidade. Perfeito para desenvolvedores que criam na $BNB Chain, validadores e indexação de dados.
O tópico com o tutorial completo estará nos comentários! Deixe um ❤️ se quiser o repositório do GitHub + o modelo do AWS CloudFormation.
Vamos CONSTRUIR na BNB Chain! 🔶
#BNBChain #AWS
1
1
85

·
--
Véspera dos resultados da Amazon (AMZN): as ações não caíram muito, mas a prova é mais difícil que a do Google.
Primeiro, vejamos onde estamos: no fechamento do mercado americano em 26 de outubro, a Amazon (AMZN) estava cotada a US$ 249,09, alta de 0,44% no dia, com oscilação entre US$ 247,23 e US$ 250,79. Não se deixe enganar pela pequena alta do dia: a ação ainda está abaixo da média móvel de 50 dias, em torno de US$ 255, mas se mantém acima da média móvel de 200 dias, perto de US$ 243. A faixa das últimas 52 semanas vai de US$ 196 a US$ 287,20, e a cotação atual está cerca de 13% abaixo da máxima — uma posição típica de pré-resultados: no meio do caminho, sem subir nem cair muito.
Os resultados estão logo aí: serão divulgados após o fechamento do mercado americano em 29 de outubro (na madrugada de 30 de outubro, pelo horário de Pequim). O mercado espera lucro por ação de cerca de US$ 1,96 e receita de aproximadamente US$ 202,2 bilhões, alta de cerca de 12% em relação aos US$ 180,2 bilhões do mesmo período do ano passado. A própria projeção da empresa é de vendas entre US$ 197 bilhões e US$ 202 bilhões e lucro operacional entre US$ 22,5 bilhões e US$ 26,5 bilhões. As expectativas estão basicamente coladas ao limite superior da projeção, então há pouca margem para erros.
Três pontos de atenção, em ordem de importância: primeiro, se a AWS consegue manter o forte crescimento. No trimestre passado, a receita da AWS foi de US$ 42,2 bilhões, alta anual de 37% — o ritmo mais rápido em 18 trimestres —, e a carteira de pedidos em aberto chegou a cerca de US$ 496 bilhões. O mercado espera que o crescimento no terceiro trimestre desacelere para a faixa de 30% a 35%; se ficar abaixo disso, a ação pode ser facilmente vendida. Segundo, os investimentos de capital: a projeção para 2026 já subiu de US$ 200 bilhões para US$ 220 bilhões, e a empresa precisará gastar cerca de US$ 61 bilhões por trimestre no segundo semestre. O fluxo de caixa livre já está ligeiramente negativo; novos aumentos nos investimentos seriam uma notícia negativa. Terceiro, o próprio comércio eletrônico: o crescimento do terceiro trimestre será afetado em cerca de 4 pontos percentuais pela transferência do Prime Day para o segundo trimestre. Uma desaceleração no crescimento divulgado não significa que o negócio esteja piorando. A publicidade foi um destaque: cresceu 26% no trimestre passado, para US$ 19,8 bilhões.
Há também uma distorção fácil de ignorar: dos US$ 5,75 de lucro por ação no relatório do trimestre passado, cerca de US$ 53,4 bilhões vieram de ganhos contábeis com a participação da Amazon na Anthropic. Usar esse valor como se fosse lucro operacional superestimaria muito a capacidade de geração de lucro da empresa. Na noite dos resultados, é preciso avaliar a qualidade operacional excluindo esse efeito.
O mercado de opções precifica uma oscilação de cerca de 7% após os resultados. Já as reações da Amazon após os dois últimos balanços foram de alta de cerca de 10,9% em julho e queda de cerca de 13,5% em fevereiro — ambas superiores à volatilidade implícita. Ou seja: apostar na direção do movimento na noite dos resultados não oferece odds favoráveis aos investidores de varejo.
Meu raciocínio: as três frentes da Amazon — comércio eletrônico, AWS e publicidade — continuam de pé, mas o mercado agora só faz uma pergunta: quando os US$ 220 bilhões investidos vão se transformar em fluxo de caixa livre? Por isso, não vou apostar em uma direção na véspera dos resultados. Se a AWS mantiver crescimento acima de 30%, os investimentos não superarem as expectativas e a projeção de lucro operacional não vier fraca, uma correção pode ser uma oportunidade para observar. Se a AWS desacelerar claramente ou os investimentos aumentarem de novo, não tenha pressa em tentar agarrar a faca caindo caso a ação rompa a região da média móvel de 200 dias.
Pesquisa pessoal; não constitui recomendação de investimento. Você vai manter as ações durante a noite dos resultados ou esperar a divulgação para decidir?
$AMZN #Amazon #亚马逊 #美股财报 #AWS
53
O CEO da Amazon, Jassy, afirmou em uma conversa com a16z: a capacidade de computação da AWS para 2026 já está esgotada; a de 2027 está praticamente toda reservada, e uma parcela considerável da de 2028 também já está comprometida. A empresa vai desembolsar cerca de US$ 220 bilhões em investimentos de capital neste ano, mas, nas palavras dele, “ainda haverá muita demanda não atendida”. Mais impressionante ainda: os chips próprios Trainium já têm mais de US$ 225 bilhões em pedidos futuros garantidos. No segundo trimestre, a AWS faturou US$ 42,2 bilhões, alta de 37% em relação ao ano anterior — o equivalente a uma receita anualizada de US$ 169 bilhões. Mas há outro lado: nos últimos 12 meses, o fluxo de caixa livre teve uma saída de US$ 7,6 bilhões, e o Deutsche Bank elevou sua previsão de investimentos de capital para 2027 para cerca de US$ 330 bilhões. Se nem US$ 220 bilhões bastam para comprar capacidade disponível, isso é uma escassez real ou a empresa está gastando dinheiro sem controle? Escolha seu lado nos comentários: A: é escassez de verdade; a fila de pedidos até 2028 é a prova. B: basta os resultados financeiros decepcionarem para essa narrativa de gastos desenfreados ser a primeira bolha a estourar.
$BTC $ETH $SOL
#亚马逊 #AWS #CapacidadeDeComputaçãoIA
$BTC $ETH $SOL
#亚马逊 #AWS #CapacidadeDeComputaçãoIA
41
·
--
🚀 AMAZON (AMZN): A AWS e a IA podem impulsionar a próxima onda de crescimento?
$AMZNB
{spot}(AMZNBUSDT)
A Amazon é mais do que uma gigante do comércio online. Seu negócio de computação em nuvem e seus investimentos em IA estão se tornando cada vez mais importantes para o futuro da empresa.
🔹 Crescimento da AWS: A Amazon Web Services continua sendo um negócio importante a acompanhar, à medida que as empresas expandem sua infraestrutura em nuvem.
🔹 Investimentos em IA: A Amazon está investindo em tecnologia e infraestrutura de IA para competir no mercado de inteligência artificial, que cresce rapidamente.
🔹 Destaque para os resultados: Os investidores estarão atentos ao crescimento da receita, ao lucro operacional, ao desempenho da AWS e aos gastos de capital.
🔹 Grande questão: A Amazon conseguirá transformar seus enormes investimentos em IA em lucros maiores no longo prazo?
🔹 Principais riscos: O aumento dos custos, a concorrência intensa e projeções abaixo do esperado podem pressionar as ações.
📊 Minha opinião: A Amazon tem diversas oportunidades de crescimento, mas os investidores devem se concentrar nos resultados financeiros, e não apenas no entusiasmo.
⚠️ A divulgação de resultados pode provocar fortes oscilações nos preços, para cima ou para baixo. Avalie sempre os riscos antes de investir.
#Amazon #AMZN #AWS #artificialintelligence #stockmarket
Aviso: Esta publicação tem fins exclusivamente educativos e não constitui aconselhamento financeiro. Faça sempre sua própria pesquisa (DYOR).
🚀 AMAZON (AMZN): A AWS e a IA podem impulsionar a próxima onda de crescimento?
$AMZNB
A Amazon é mais do que uma gigante do comércio online. Seu negócio de computação em nuvem e seus investimentos em IA estão se tornando cada vez mais importantes para o futuro da empresa.
🔹 Crescimento da AWS: A Amazon Web Services continua sendo um negócio importante a acompanhar, à medida que as empresas expandem sua infraestrutura em nuvem.
🔹 Investimentos em IA: A Amazon está investindo em tecnologia e infraestrutura de IA para competir no mercado de inteligência artificial, que cresce rapidamente.
🔹 Destaque para os resultados: Os investidores estarão atentos ao crescimento da receita, ao lucro operacional, ao desempenho da AWS e aos gastos de capital.
🔹 Grande questão: A Amazon conseguirá transformar seus enormes investimentos em IA em lucros maiores no longo prazo?
🔹 Principais riscos: O aumento dos custos, a concorrência intensa e projeções abaixo do esperado podem pressionar as ações.
📊 Minha opinião: A Amazon tem diversas oportunidades de crescimento, mas os investidores devem se concentrar nos resultados financeiros, e não apenas no entusiasmo.
⚠️ A divulgação de resultados pode provocar fortes oscilações nos preços, para cima ou para baixo. Avalie sempre os riscos antes de investir.
#Amazon #AMZN #AWS #artificialintelligence #stockmarket
Aviso: Esta publicação tem fins exclusivamente educativos e não constitui aconselhamento financeiro. Faça sempre sua própria pesquisa (DYOR).
59

·
--
A capacidade computacional já está reservada até 2028; a disputa pela infraestrutura de IA é mais concreta do que a narrativa.
O CEO da Amazon, Andy Jassy, afirmou que, impulsionada pela demanda por infraestrutura de IA, a capacidade de computação em nuvem da AWS já está esgotada até 2027, com pedidos que se estendem até 2028. Quando os provedores de nuvem dizem publicamente que estão «com capacidade máxima», admitem que a oferta ainda está tentando acompanhar a demanda — e que ela não chegou ao pico.
O reflexo no setor cripto: equipamentos de mineração, aluguel de GPUs, nós de inferência e energia para data centers serão pressionados pela mesma curva de oferta. No curto prazo, a disputa por preços depende do sentimento; no médio prazo, de quem consegue garantir acesso à energia e aos racks. A escassez de capacidade computacional elevará ao mesmo tempo os custos de treinamento e o patamar real para que a narrativa de IA on-chain se concretize.
#AI #AWS #算力 #Infraestrutura
16

Perspectivas para os serviços de nuvem da AWS em 2027: capacidade totalmente comprometida até 2028
O CEO da Amazon, Andy Jassy, revelou que, devido ao forte aumento na demanda por infraestrutura de IA, a capacidade de computação em nuvem da $AWS está totalmente comprometida até 2027, sem espaço excedente previsto para 2028. Analistas técnicos alertam que esse fenômeno merece atenção, pois pode sinalizar uma nova onda de potencial de crescimento no mercado de computação em nuvem.#AWS #computaçãoemnuven
O CEO da Amazon, Andy Jassy, revelou que, devido ao forte aumento na demanda por infraestrutura de IA, a capacidade de computação em nuvem da $AWS está totalmente comprometida até 2027, sem espaço excedente previsto para 2028. Analistas técnicos alertam que esse fenômeno merece atenção, pois pode sinalizar uma nova onda de potencial de crescimento no mercado de computação em nuvem.#AWS #computaçãoemnuven
9

·
--
AWS Deep Insight desbloqueia novas perspectivas sobre a produção
Para quem acompanha as finanças, a AWS lança o sistema multiagente Deep Insight para ajudar você a monitorar de perto os desafios da produção. Combinando a tecnologia da Anthropic com a nuvem da AWS, ele analisa dados automaticamente e oferece insights mais profundos. Três opções flexíveis de implantação: autogerenciada, Web e AgentCore gerenciado.#资金追踪 #智能生产 #AWS
Para quem acompanha as finanças, a AWS lança o sistema multiagente Deep Insight para ajudar você a monitorar de perto os desafios da produção. Combinando a tecnologia da Anthropic com a nuvem da AWS, ele analisa dados automaticamente e oferece insights mais profundos. Três opções flexíveis de implantação: autogerenciada, Web e AgentCore gerenciado.#资金追踪 #智能生产 #AWS
25
·
--
A Amazon está investindo US$ 220 bilhões em IA. Mas quando esse investimento dará retorno?
A Amazon está fazendo uma grande aposta em infraestrutura de IA, e os números mostram tanto a oportunidade quanto o risco.
A receita da AWS cresceu 37% em relação ao ano anterior, chegando a US$ 42,2 bilhões no segundo trimestre de 2026. Ainda assim, o fluxo de caixa livre da Amazon nos últimos 12 meses ficou negativo, em -US$ 7,6 bilhões, já que os grandes investimentos em data centers, servidores e infraestrutura de IA consumiram mais caixa.
A empresa espera gastar cerca de US$ 220 bilhões em despesas de capital neste ano. É um compromisso enorme, mesmo para uma empresa do porte da Amazon.
Veja o que estou acompanhando:
• O cenário otimista: O aumento da demanda por IA pode ajudar a AWS a transformar os gastos atuais com infraestrutura em receita e lucros a longo prazo.
• O risco: Se a demanda desacelerar ou os retornos demorarem mais do que o esperado, a pressão sobre o fluxo de caixa pode persistir.
• A pergunta-chave: A receita com IA pode crescer rápido o suficiente para justificar o custo de construir toda essa infraestrutura?
Um fluxo de caixa livre negativo não significa automaticamente que a Amazon está com problemas. Significa que os investidores precisam prestar atenção à eficiência com que a empresa transforma seus investimentos em IA em retornos reais.
O crescimento da IA é empolgante, mas o fluxo de caixa conta outra parte da história.
Você veria isso como uma oportunidade de longo prazo para $AMZNB ou como um sinal de alerta para os investidores?
#Amazon #AI #AWS #Stocks
{spot}(AMZNBUSDT)
A Amazon está investindo US$ 220 bilhões em IA. Mas quando esse investimento dará retorno?
A Amazon está fazendo uma grande aposta em infraestrutura de IA, e os números mostram tanto a oportunidade quanto o risco.
A receita da AWS cresceu 37% em relação ao ano anterior, chegando a US$ 42,2 bilhões no segundo trimestre de 2026. Ainda assim, o fluxo de caixa livre da Amazon nos últimos 12 meses ficou negativo, em -US$ 7,6 bilhões, já que os grandes investimentos em data centers, servidores e infraestrutura de IA consumiram mais caixa.
A empresa espera gastar cerca de US$ 220 bilhões em despesas de capital neste ano. É um compromisso enorme, mesmo para uma empresa do porte da Amazon.
Veja o que estou acompanhando:
• O cenário otimista: O aumento da demanda por IA pode ajudar a AWS a transformar os gastos atuais com infraestrutura em receita e lucros a longo prazo.
• O risco: Se a demanda desacelerar ou os retornos demorarem mais do que o esperado, a pressão sobre o fluxo de caixa pode persistir.
• A pergunta-chave: A receita com IA pode crescer rápido o suficiente para justificar o custo de construir toda essa infraestrutura?
Um fluxo de caixa livre negativo não significa automaticamente que a Amazon está com problemas. Significa que os investidores precisam prestar atenção à eficiência com que a empresa transforma seus investimentos em IA em retornos reais.
O crescimento da IA é empolgante, mas o fluxo de caixa conta outra parte da história.
Você veria isso como uma oportunidade de longo prazo para $AMZNB ou como um sinal de alerta para os investidores?
#Amazon #AI #AWS #Stocks
137

📦 $AMZN.US
{stock_us}(AMZN.US)
: DOIS FATORES DO NEGÓCIO QUE MERECEM ATENÇÃO!
A tese de investimento da Amazon inclui tanto o comércio eletrônico quanto a Amazon Web Services (AWS). O essencial é entender como o crescimento da receita se traduz em lucro operacional e fluxo de caixa livre. 🔍 Minha lista de acompanhamento: 1️⃣ Crescimento da AWS e demanda relacionada à IA. 2️⃣ Margens operacionais do varejo. 3️⃣ Investimentos de capital e fluxo de caixa livre. 4️⃣ Projeções de resultados e avaliação das ações. 📈 Cenário otimista: bons resultados da empresa e um rompimento técnico confirmado. 📉 Cenário de risco: aumento dos gastos, margens menores ou projeções decepcionantes. Não confunda uma boa empresa com uma operação garantidamente lucrativa. 💬 O que importa mais para a $AMZN: o crescimento da AWS ou a rentabilidade do varejo? #AMZNon #AmazonStock #AWS #Investing
📦 $AMZN.US
: DOIS FATORES DO NEGÓCIO QUE MERECEM ATENÇÃO!
A tese de investimento da Amazon inclui tanto o comércio eletrônico quanto a Amazon Web Services (AWS). O essencial é entender como o crescimento da receita se traduz em lucro operacional e fluxo de caixa livre. 🔍 Minha lista de acompanhamento: 1️⃣ Crescimento da AWS e demanda relacionada à IA. 2️⃣ Margens operacionais do varejo. 3️⃣ Investimentos de capital e fluxo de caixa livre. 4️⃣ Projeções de resultados e avaliação das ações. 📈 Cenário otimista: bons resultados da empresa e um rompimento técnico confirmado. 📉 Cenário de risco: aumento dos gastos, margens menores ou projeções decepcionantes. Não confunda uma boa empresa com uma operação garantidamente lucrativa. 💬 O que importa mais para a $AMZN: o crescimento da AWS ou a rentabilidade do varejo? #AMZNon #AmazonStock #AWS #Investing
1
109
·
--
☁️ AWS vs Azure vs Google Cloud: qual gigante da nuvem lidera o futuro?A computação em nuvem impulsiona a IA, aplicações Web3, softwares empresariais e serviços digitais modernos. Três grandes empresas dominam o mercado de infraestrutura: Amazon Web Services (AWS), Microsoft Azure e Google Cloud Platform (GCP).
Veja o que diferencia cada plataforma. 👇
🔹 1. Amazon Web Services (AWS)
A AWS continua sendo a principal provedora de infraestrutura em nuvem em participação de mercado.
Principais pontos fortes:
• Ampla variedade de serviços de computação, armazenamento, bancos de dados e redes
• Amazon EC2 para computação em nuvem flexível
☁️ AWS vs Azure vs Google Cloud: qual gigante da nuvem lidera o futuro?
A computação em nuvem impulsiona a IA, aplicações Web3, softwares empresariais e serviços digitais modernos. Três grandes empresas dominam o mercado de infraestrutura: Amazon Web Services (AWS), Microsoft Azure e Google Cloud Platform (GCP).
Veja o que diferencia cada plataforma. 👇
🔹 1. Amazon Web Services (AWS)
A AWS continua sendo a principal provedora de infraestrutura em nuvem em participação de mercado.
Principais pontos fortes:
• Ampla variedade de serviços de computação, armazenamento, bancos de dados e redes
• Amazon EC2 para computação em nuvem flexível
101
·
--
$AMZN 的云业务负责人 Matt Garman 昨天甩出一份承诺,姿态很硬。
Nos próximos cinco anos, o departamento que ele lidera vai investir 1 bilhão de dólares no bairro onde fica o data center. Como o dinheiro será usado fica a critério da própria comunidade local: educação, formação profissional, contas de energia e proteção dos recursos hídricos podem entrar na conta. A ação complementar é desistir de assinar acordos de confidencialidade com o governo local e, em vez disso, realizar dias de portas abertas para que os moradores possam ver por dentro.
Ele atribuiu essa onda de reação no país a fatores externos e citou nominalmente as mais de 100 medidas de suspensão que estão sendo analisadas em todo o país, dizendo que os EUA não conseguem perder essa corrida. A organização ambiental Stand.Earth rebateu na hora, afirmando que esse compromisso contorna a usina construída recentemente no Texas, com previsão de 33 milhões de toneladas de poluição do ar por ano; o consumo de eletricidade equivale ao de 1,9 milhão de residências.
Enquanto reafirma uma posição, ele é pressionado a prestar contas do passado. Os 1 bilhão de dólares equivalem a cerca de 1/220 do gasto de capital de 220 bilhões de dólares do ano anterior.
#AMZN #AWS
83

Olhos da Amazon: venda/leaseback de chips da Nvidia de US$ 8B 🤖
Segundo informações, a Amazon estaria explorando um acordo para transferir cerca de US$ 8 bilhões em chips Nvidia Grace Blackwell para uma empresa de propósito específico (special-purpose vehicle) e, em seguida, arrendar os chips de volta para seus data centers nos EUA. A estrutura poderia tornar os gastos da Amazon com infraestrutura de IA mais “asset-light” (menos dependentes de ativos no balanço), preservando a capacidade de computação da AWS.
$NVDAB
{spot}(NVDABUSDT)
$AMZNB
{spot}(AMZNBUSDT)
A proposta ainda está em discussão, não é uma transação finalizada. Isso é um bom gerenciamento do balanço patrimonial — ou um alerta sobre o custo da corrida da IA?
#Amazon #Nvidia #AIInfrastructure #AWS #CoinVahini
Olhos da Amazon: venda/leaseback de chips da Nvidia de US$ 8B 🤖
Segundo informações, a Amazon estaria explorando um acordo para transferir cerca de US$ 8 bilhões em chips Nvidia Grace Blackwell para uma empresa de propósito específico (special-purpose vehicle) e, em seguida, arrendar os chips de volta para seus data centers nos EUA. A estrutura poderia tornar os gastos da Amazon com infraestrutura de IA mais “asset-light” (menos dependentes de ativos no balanço), preservando a capacidade de computação da AWS.
$NVDAB
$AMZNB
A proposta ainda está em discussão, não é uma transação finalizada. Isso é um bom gerenciamento do balanço patrimonial — ou um alerta sobre o custo da corrida da IA?
#Amazon #Nvidia #AIInfrastructure #AWS #CoinVahini
24

·
--
🎯 A capacidade computacional da AWS voltou a subir de preço, e a narrativa de IA balançou junto
📰 Revelação do Bank of America: a GPU reservada da AWS vai subir mais 15% em 7 de outubro, e já é a segunda rodada após julho — os custos de computação estão sendo empurrados para cima em sequência
💬 Quanto mais caro fica o poder de computação, mais “vale a pena” a história de vender barato capacidade computacional para a IA descentralizada e para a DePIN. Acompanhe um pouco o setor de IA on-chain; não olhe só para a cotação das moedas
🏷️ #AWS #AI算力 #DePIN #链上AI #TecnologiaIntersetorial
15
#bedrock $BR Se você está mergulhando no Amazon Bedrock, precisa entender os Tokens. Pense nos tokens como a moeda da GenAI. Eles não são exatamente palavras inteiras; na verdade, são as sílabas ou caracteres que os modelos processam. Em média, 1 token tem cerca de 4 caracteres ou 0,75 palavras.
Cada prompt que você envia e cada resposta que o Bedrock gera consome tokens. A precificação geralmente é calculada por 1.000 tokens. Para otimizar seus custos e desempenho, sempre fique de olho na contagem de tokens e escreva prompts eficientes e concisos.
#AmazonBedrock #InteligênciaGenerativa #Computação em Nuvem #AWS
131
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
1
#$1.5BInLeveragedCryptoBetsLiquidated
6,759 visualizações
101 discutindo
2
#KOSPIFalls3.53%BackBelow6000
16,492 visualizações
456 discutindo
3
#AmazonSharesFallAbout7%InPremarketTrading
2,473 visualizações
115 discutindo
4
#USMidtermElections
147,012 visualizações
1,731 discutindo
5
#StrategySTRCReaches$99.95ForFirstTimeIn165Days
3,178 visualizações
74 discutindo
6
#BinanceWillListPredictPREDICT
43,464 visualizações
856 discutindo
7
#SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember
1,674 visualizações
84 discutindo
8
#StrategyReports$21BQ3OperatingProfit
1,732 visualizações
44 discutindo
9
#Strategy三季度营业利润210亿美元
21,740 visualizações
81 discutindo
10
#TwoAddressesHoldingAbout1.28BUSDTFrozen
24,773 visualizações
525 discutindo