

#occ
occ
91,758 visualizações
402 discutindo
Popular
Últimas

·
--
Bullish
Ver tradução
美国货币监理署正在鼓励社区银行考虑申请成为支付型稳定币发行方,也可以通过银行子公司参与。GENIUS法案最终规则将于2027年1月18日生效。
过去,社区银行一直担心稳定币奖励会吸走银行存款、削弱贷款能力;现在监管机构给出的答案却是:与其抵制,不如亲自进入稳定币市场。不过OCC只是鼓励,并没有强制社区银行参与。稳定币最终会取代银行,还是变成银行的新产品?
$USDT $USDC 🔸 #OCC #社区银行 #稳定币支付 #OCC敦促社区银行进军稳定币支付
{future}(ETHUSDT)
{future}(BTCUSDT)
{future}(USDCUSDT)
美国货币监理署正在鼓励社区银行考虑申请成为支付型稳定币发行方,也可以通过银行子公司参与。GENIUS法案最终规则将于2027年1月18日生效。
过去,社区银行一直担心稳定币奖励会吸走银行存款、削弱贷款能力;现在监管机构给出的答案却是:与其抵制,不如亲自进入稳定币市场。不过OCC只是鼓励,并没有强制社区银行参与。稳定币最终会取代银行,还是变成银行的新产品?
$USDT $USDC 🔸 #OCC #社区银行 #稳定币支付 #OCC敦促社区银行进军稳定币支付
过去,社区银行一直担心稳定币奖励会吸走银行存款、削弱贷款能力;现在监管机构给出的答案却是:与其抵制,不如亲自进入稳定币市场。不过OCC只是鼓励,并没有强制社区银行参与。稳定币最终会取代银行,还是变成银行的新产品?
$USDT $USDC 🔸 #OCC #社区银行 #稳定币支付 #OCC敦促社区银行进军稳定币支付
9

·
--
A narrativa sobre licenças para stablecoins continua a ganhar força: não são apenas os gigantes; os reguladores também estão a incentivar a entrada dos bancos comunitários.
Segundo relatos de PANews, good.box e outros meios: o Gabinete do Controlador da Moeda dos EUA (OCC) está a incentivar os bancos comunitários a candidatarem-se, ao abrigo da Lei GENIUS, para se tornarem emissores de stablecoins, com o objetivo de ampliar o papel desses bancos nos pagamentos digitais.
Como interpretar: é um sinal de abertura política e de autorização para operar, mas ainda há três obstáculos até que muitos bancos comunitários emitam stablecoins e alcancem um volume significativo: candidatura, conformidade regulatória e capacidade de manter reservas. Vale mais a pena acompanhar a lista dos primeiros aprovados, os critérios para reservas e divulgação de informações, bem como a concorrência e a cooperação com as stablecoins regulamentadas já existentes. Para a maioria das pessoas, o mais útil é tratar o «incentivo à candidatura» como uma notícia sobre infraestruturas de longo prazo e não interpretar um título sobre iniciativas regulatórias como pretexto para uma valorização de curto prazo.
#稳定币 #OCC #GENIUS法案 #Regulação
24
RIPPLE OBTÉM LICENÇA BANCÁRIA NACIONAL DE TRUST NOS EUA: MUDANÇA INSTITUCIONAL PARA O XRP
O Gabinete do Controlador da Moeda dos EUA (OCC) concedeu aprovação regulatória plena para que a Ripple opere como banco nacional de trust credenciado, colocando a empresa ao lado de pares institucionais como Circle, BitGo e Fidelity Digital Assets e criando condições estruturais favoráveis para o XRP.
A obtenção de uma licença federal para operar como banco de trust representa uma evolução institucional, transformando a Ripple em uma entidade bancária totalmente regulamentada em nível federal. Essa designação autoriza a Ripple a oferecer diretamente a instituições bancárias tradicionais serviços de custódia de ativos digitais com licença nacional, compensação institucional e canais de liquidez em conformidade com as normas, sem depender de terceiros. A supervisão federal elimina as hesitações regulatórias de instituições que buscam exposição à infraestrutura on-chain. A demanda estrutural por liquidez sob demanda (ODL) utilizando XRP tende a crescer, proporcionando uma absorção duradoura no mercado à vista. À medida que a velocidade das transações migra para canais federais credenciados, a oferta líquida em circulação nas principais plataformas passa a ficar ancorada em reservas, limitando a volatilidade da distribuição no mercado secundário.
Daqui para frente, os participantes do mercado acompanharão os prazos de integração para a compensação institucional e a custódia de reservas. Estabelece-se uma base sólida de acumulação, que sustenta uma expansão prolongada da avaliação baseada em fundamentos à medida que o capital bancário tradicional se integra.
A licença bancária federal da Ripple vai acelerar a clareza regulatória e a aprovação de ETFs à vista de XRP? Se essa lógica faz sentido, siga-nos para mais análises de mercado.
Faça sua própria pesquisa com cuidado antes de realizar qualquer transação (DYOR). $XRP #OCC
{future}(XRPUSDT)
RIPPLE OBTÉM LICENÇA BANCÁRIA NACIONAL DE TRUST NOS EUA: MUDANÇA INSTITUCIONAL PARA O XRP
O Gabinete do Controlador da Moeda dos EUA (OCC) concedeu aprovação regulatória plena para que a Ripple opere como banco nacional de trust credenciado, colocando a empresa ao lado de pares institucionais como Circle, BitGo e Fidelity Digital Assets e criando condições estruturais favoráveis para o XRP.
A obtenção de uma licença federal para operar como banco de trust representa uma evolução institucional, transformando a Ripple em uma entidade bancária totalmente regulamentada em nível federal. Essa designação autoriza a Ripple a oferecer diretamente a instituições bancárias tradicionais serviços de custódia de ativos digitais com licença nacional, compensação institucional e canais de liquidez em conformidade com as normas, sem depender de terceiros. A supervisão federal elimina as hesitações regulatórias de instituições que buscam exposição à infraestrutura on-chain. A demanda estrutural por liquidez sob demanda (ODL) utilizando XRP tende a crescer, proporcionando uma absorção duradoura no mercado à vista. À medida que a velocidade das transações migra para canais federais credenciados, a oferta líquida em circulação nas principais plataformas passa a ficar ancorada em reservas, limitando a volatilidade da distribuição no mercado secundário.
Daqui para frente, os participantes do mercado acompanharão os prazos de integração para a compensação institucional e a custódia de reservas. Estabelece-se uma base sólida de acumulação, que sustenta uma expansão prolongada da avaliação baseada em fundamentos à medida que o capital bancário tradicional se integra.
A licença bancária federal da Ripple vai acelerar a clareza regulatória e a aprovação de ETFs à vista de XRP? Se essa lógica faz sentido, siga-nos para mais análises de mercado.
Faça sua própria pesquisa com cuidado antes de realizar qualquer transação (DYOR). $XRP #OCC
241

·
--
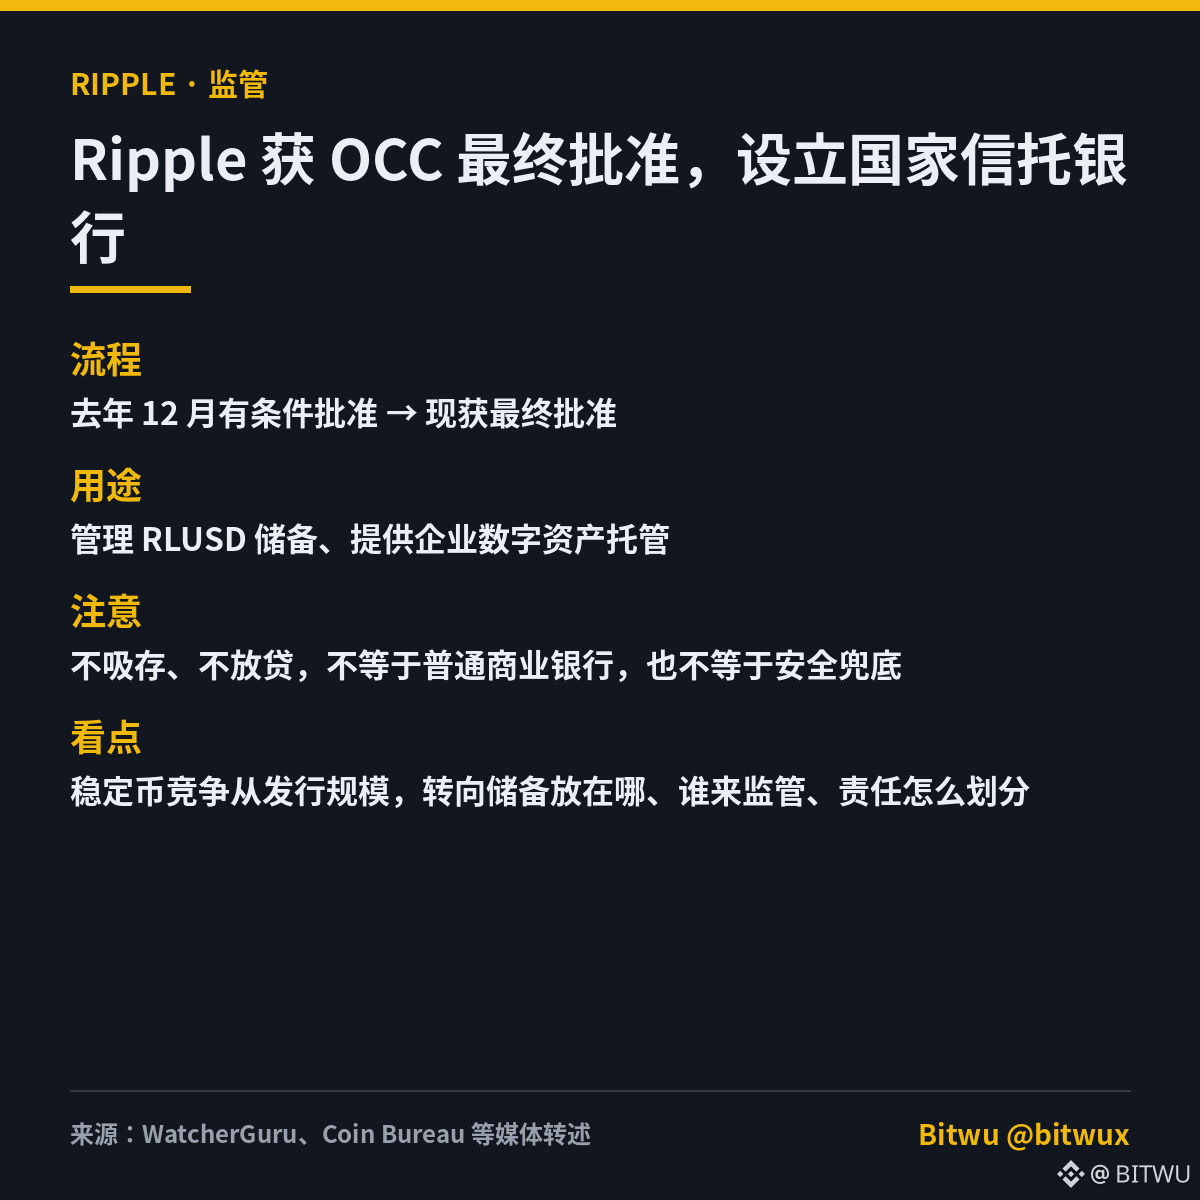
Ripple recebe aprovação final do OCC (Controladoria da Moeda dos EUA) para criar um banco fiduciário nacional!
Segundo relatos de vários veículos de comunicação, como WatcherGuru e Coin Bureau, a Ripple recebeu a aprovação final do OCC dos EUA para criar um banco fiduciário nacional, concluindo o processo iniciado com a aprovação condicional em dezembro do ano passado.
1️⃣ O banco será responsável por administrar as reservas do RLUSD e oferecer serviços de custódia de ativos digitais para empresas — ou seja, a Ripple passa a controlar diretamente essa etapa da gestão das reservas.
2️⃣ Esse banco fiduciário não aceita depósitos nem concede empréstimos. Não confunda essa licença com a de um banco comercial comum, muito menos a interprete como uma garantia de segurança.
Assim, a concorrência no setor de stablecoins parece estar deixando de girar em torno do volume de emissão e passando a se concentrar em onde as reservas ficam, quem as regula e como as responsabilidades são divididas.
A obtenção de licenças e a credibilidade das reservas estão se tornando cada vez mais importantes.
$XRP
#Ripple #RLUSD #稳定币 #OCC
356

·
--
A Ripple acabou de receber a aprovação final da OCC para um banco fiduciário nacional nos EUA — uma autorização federal para as reservas e a custódia do RLUSD.
Em 26 de outubro de 2026, o Escritório do Controlador da Moeda concedeu aprovação final para constituir o Ripple National Trust Bank (RNTB), após uma aprovação condicional em dezembro de 2025. As atividades aprovadas incluem o gerenciamento de reservas segregadas que lastreiam o Ripple USD (RLUSD), atuar como fiduciário de garantias para os detentores de RLUSD e oferecer custódia fiduciária de ativos digitais. O RLUSD continua sendo emitido pela Standard Custody \u0026 Trust Company sob as regras do DFS de Nova York; o RNTB acrescenta a supervisão federal da OCC.
A Ripple disse que o RLUSD, lançado em dezembro de 2024, atingiu cerca de US$ 2,5 bilhões em valor de mercado e é usado em sua stack de pagamentos e como garantia na Ripple Prime, com a BNY como custodiante principal das reservas e atestações mensais de terceiros. O plano do banco também abrange uma custódia fiduciária mais ampla à medida que as instituições incorporam ativos digitais em pagamentos, negociação e tesouraria. $XRP sustenta a infraestrutura mais ampla da Ripple ao lado do RLUSD.
#Ripple #RLUSD #XRP #OCC #CryptoNews
DYOR. Não é aconselhamento financeiro.
{spot}(XRPUSDT)
{spot}(RLUSDUSDT)
{stock_us}(OCC.US)
A Ripple acabou de receber a aprovação final da OCC para um banco fiduciário nacional nos EUA — uma autorização federal para as reservas e a custódia do RLUSD.
Em 26 de outubro de 2026, o Escritório do Controlador da Moeda concedeu aprovação final para constituir o Ripple National Trust Bank (RNTB), após uma aprovação condicional em dezembro de 2025. As atividades aprovadas incluem o gerenciamento de reservas segregadas que lastreiam o Ripple USD (RLUSD), atuar como fiduciário de garantias para os detentores de RLUSD e oferecer custódia fiduciária de ativos digitais. O RLUSD continua sendo emitido pela Standard Custody \u0026 Trust Company sob as regras do DFS de Nova York; o RNTB acrescenta a supervisão federal da OCC.
A Ripple disse que o RLUSD, lançado em dezembro de 2024, atingiu cerca de US$ 2,5 bilhões em valor de mercado e é usado em sua stack de pagamentos e como garantia na Ripple Prime, com a BNY como custodiante principal das reservas e atestações mensais de terceiros. O plano do banco também abrange uma custódia fiduciária mais ampla à medida que as instituições incorporam ativos digitais em pagamentos, negociação e tesouraria. $XRP sustenta a infraestrutura mais ampla da Ripple ao lado do RLUSD.
#Ripple #RLUSD #XRP #OCC #CryptoNews
DYOR. Não é aconselhamento financeiro.
2
198


·
--
【Notícias rápidas do mercado】A Ripple completou a peça que faltava no quebra-cabeça da conformidade: o OCC aprovou definitivamente a criação do Ripple National Trust Bank, dando à empresa acesso à estrutura regulatória federal. Isso pode apoiar a stablecoin RLUSD e também permitir a prestação de serviços de custódia de ativos digitais. A notícia foi divulgada antes da abertura do Ripple Swell 2026, em Nova York, e o sinal é claro: uma licença não é mera decoração, mas uma condição para acessar o mercado. A questão é: agora que a licença foi obtida, os recursos institucionais realmente virão?
$XRP $RLUSD $BTC
#Ripple #OCC #RLUSD
(Fonte: CoinGape)
⚠️Aviso de risco: as informações acima são compartilhadas apenas para fins informativos sobre o mercado e não constituem recomendação de investimento. Investir envolve riscos; aja com cautela.
$XRP $RLUSD $BTC
#Ripple #OCC #RLUSD
(Fonte: CoinGape)
⚠️Aviso de risco: as informações acima são compartilhadas apenas para fins informativos sobre o mercado e não constituem recomendação de investimento. Investir envolve riscos; aja com cautela.
53
·
--
A regulação dos EUA está pedindo que os bancos comunitários entrem no mercado de stablecoins de pagamento.
Segundo relatos da CoinDesk / good.box e outros: o Escritório do Controlador da Moeda (OCC) incentiva os bancos comunitários a solicitar, pela via da Lei GENIUS, a condição de emissor de stablecoin de pagamento, podendo participar por meio de subsidiárias ou estruturas de emissor qualificado; a implementação das regras finais relevantes está prevista para começar por volta de 18 de janeiro de 2027, e os emissores existentes que apresentarem uma solicitação substancialmente completa antes disso podem pedir uma isenção de transição de até cerca de 12 meses.
Como interpretar: isso está empurrando o «quem pode emitir legalmente stablecoins lastreadas em dólares» para o lado dos bancos licenciados, em vez de deixá-lo apenas para grandes empresas de tecnologia e nativos do cripto. Para os bancos comunitários, é um teste de produto e de capacidade de conformidade; para os emissores já existentes, é uma janela de solicitação e o ritmo das isenções. Antes da implementação, ainda resta ver quando o OCC começará a receber oficialmente os pedidos e qual será o critério de aprovação; não trate a iniciativa como se a licença já tivesse sido emitida.
#OCC #稳定币 #GENIUS #监管
68

A OCC está a instar os bancos comunitários dos EUA a entrar no mercado de pagamentos com stablecoins! Isto não é apenas um convite, mas uma estratégia ambiciosa para remodelar o futuro das finanças.
O Gabinete do Controlador da Moeda dos EUA (OCC) quer que os bancos mais pequenos também possam emitir stablecoins indexadas ao dólar americano ao abrigo da Lei GENIUS. O objetivo é claro: capacitar as pequenas instituições financeiras e ajudá-las a competir em pé de igualdade com os grandes bancos e as empresas de criptoativos.
Isto é muito importante. Quando as regras definitivas da Lei GENIUS entrarem em vigor, a 18/01/2027, o mercado assistirá a uma vaga de stablecoins autorizadas a operar legalmente. Os atuais emissores também poderão pedir uma isenção temporária para continuarem a operar.
Esta medida surge também num contexto em que os bancos tradicionais receiam que as stablecoins com rendimentos elevados possam desviar depósitos do seu sistema. A disputa por quota de mercado está a intensificar-se.
Será este o ponto de viragem que fará das stablecoins a espinha dorsal do sistema global de pagamentos, ou apenas uma tentativa de conter a ascensão dos criptoativos? O que pensa?
#Stablecoin #OCC #Crypto
1
1

·
--
OCC convoca bancos comunitários: venham emitir stablecoins em dólares
CoinDesk 10/26: O Gabinete do Controlador da Moeda dos EUA (OCC) pediu na segunda-feira que bancos comunitários entrem no mercado de stablecoins. Eles podem solicitar diretamente ou por meio de subsidiárias uma licença para atuar como emissores sob a Lei GENIUS. Segundo o órgão, isso está alinhado com a direção de desregulamentação e de “retorno dos bancos comunitários”.
Contexto do mesmo dia: em comunicado de 21/10, o OCC exigiu que os emissores de stablecoins cumpram a regra final a partir de 18/01/2027. Os emissores atuais que apresentarem até lá uma solicitação substancialmente completa poderão pedir uma isenção temporária para continuar operando (o canal de solicitação ainda não foi oficialmente aberto).
Grupos do setor bancário já haviam manifestado preocupação de que stablecoins com rendimento desviem depósitos; a ICBA processou o OCC por aprovar licenças para bancos fiduciários de criptomoedas, e a senadora Warren também pediu explicações sobre essas licenças.
【Opinião】
De um lado, o acesso fica mais restrito; de outro, bancos de menor porte são atraídos para o setor — é evidente que os reguladores não querem deixar a camada de pagamentos com stablecoins em dólares apenas nas mãos dos grandes bancos e das empresas nativas de cripto. Para o mercado, isso significa que a oferta de stablecoins em conformidade com as regras pode deixar de estar concentrada em “poucos gigantes” e passar a vir de uma “rede bancária”, mas o ritmo dependerá de quando as solicitações forem realmente aceitas.
【Oportunidades/riscos】
Acompanhe três pontos: ① quando o OCC começará a aceitar solicitações; ② os detalhes das isenções temporárias antes de 18/01/2027; ③ se o lobby e os processos do setor bancário atrasarão as licenças. A entrada efetiva dos bancos comunitários tende a favorecer a liquidez em dólares on-chain e a narrativa de pagamentos; se os processos se arrastarem, a implementação será bem mais lenta do que o mercado espera.
Você aposta mais na entrada dos bancos comunitários na emissão de tokens ou na continuidade do uso de emissores de stablecoins já consolidados?
#稳定币 #GENIUS #OCC #RegulaçãoCripto
$BTC $ETH
Apenas para fins informativos; não constitui recomendação de investimento

O OCC está a dizer aos bancos comunitários para emitirem stablecoins, e uma data de contas está a inundar tudo com “HUGE” e “o regulador está a promover isto diretamente”. O que vejo é outra coisa: os depósitos podem ser drenados, por isso estão a dar-te uma saída para te salvares.
Vamos pôr a cronologia em ordem. A 24 de outubro, a conta oficial do OCC publicou que o impacto da adoção de stablecoins nos depósitos dos bancos comunitários “continua incerto, e as estimativas variam muito”, acrescentando que levaria a sério as preocupações destes bancos quanto às suas fontes de financiamento. Dois dias depois, a 26 de outubro, a mesma conta mudou o discurso: os bancos comunitários podem candidatar-se, diretamente ou através de subsidiárias, para se tornarem emissores regulamentados de stablecoins de pagamento. As regras só entram em vigor a 18 de janeiro de 2027.
Chamam a isto uma boa notícia? Primeiro admitem que podes perder depósitos, depois dizem que podes construir a tua própria torneira.
O problema é: quem vai usar uma stablecoin local emitida por um banco pequeno? As corretoras não a listam, a DeFi não a integra e os comerciantes não a aceitam. O efeito de rede está todo nas mãos de USDT e USDC. Um detalhe: ao abrigo do quadro GENIUS, os depósitos bancários podem contar como reservas de stablecoins, com resgate sob demanda. Quem provavelmente vai beneficiar de verdade são os bancos que custodiam depósitos usados como reservas por grandes emissores, não os que emitem a sua própria moeda para disputar espaço com os gigantes.
Quem provavelmente vai ganhar dinheiro são os fornecedores de sistemas de emissão de moedas de marca branca e de consultoria em conformidade. Quanto a quem grita no mundo cripto que “a entrada dos bancos = mercado em alta”: não vai ser possível emitir nenhuma moeda antes de janeiro. Não se apressem a tratar a notícia como uma oportunidade de compra.
#稳定币 #OCC
3
·
--
Artigo
OCC incentiva os bancos dos EUA a emitir stablecoins, mas eles próprios já estão em pânico: US$ 6 trilhões em depósitos vão mudar de lugar?OCC incentiva os bancos dos EUA a emitir stablecoins, mas eles próprios já estão em pânico: US$ 6 trilhões em depósitos vão mudar de lugar?
Em 26 de outubro, o Escritório do Controlador da Moeda dos EUA (OCC) tomou uma medida emblemática: incentivou publicamente os bancos comunitários a considerar solicitar autorização para se tornarem emissores de stablecoins de pagamento, apontando para o regime de licenciamento previsto na Lei GENIUS. Para um banco nacional segurado, o caminho é solicitar a autorização por meio de uma subsidiária, e não emitir diretamente pela própria instituição. Faltam menos de três meses para o prazo final de 18 de janeiro de 2027, a partir do qual será proibido emitir sem licença.
Mas eis a reviravolta: enquanto os reguladores incentivam os bancos a entrar nesse mercado, os próprios bancos temem que as stablecoins esvaziem seus depósitos.
OCC incentiva os bancos dos EUA a emitir stablecoins, mas eles próprios já estão em pânico: US$ 6 trilhões em depósitos vão mudar de lugar?
OCC incentiva os bancos dos EUA a emitir stablecoins, mas eles próprios já estão em pânico: US$ 6 trilhões em depósitos vão mudar de lugar?
Em 26 de outubro, o Escritório do Controlador da Moeda dos EUA (OCC) tomou uma medida emblemática: incentivou publicamente os bancos comunitários a considerar solicitar autorização para se tornarem emissores de stablecoins de pagamento, apontando para o regime de licenciamento previsto na Lei GENIUS. Para um banco nacional segurado, o caminho é solicitar a autorização por meio de uma subsidiária, e não emitir diretamente pela própria instituição. Faltam menos de três meses para o prazo final de 18 de janeiro de 2027, a partir do qual será proibido emitir sem licença.
Mas eis a reviravolta: enquanto os reguladores incentivam os bancos a entrar nesse mercado, os próprios bancos temem que as stablecoins esvaziem seus depósitos.
188
·
--
Bearish
O Gabinete do Controlador da Moeda dos EUA eliminou da regra final a medida que havia gerado mais controvérsia: em caso de resgates em massa de stablecoins, não haverá mais uma prorrogação automática de sete dias.
A nova regra exige que, se uma stablecoin receber solicitações de resgate superiores a 10% do total em circulação em 24 horas, o emissor notifique o OCC dentro desse prazo. Apoiadores acreditam que isso mantém a promessa de “resgate a qualquer momento”, enquanto críticos temem que a perda do período de tolerância acelere uma corrida às stablecoins. O que é mais importante para uma stablecoin: a segurança das reservas ou a rapidez no resgate?
$USDT $USDC 🔸 #OCC #稳定币赎回 #GENIUS法案 #OCC取消稳定币七天赎回自动延期
{future}(USDCUSDT)
{future}(BTCUSDT)
O Gabinete do Controlador da Moeda dos EUA eliminou da regra final a medida que havia gerado mais controvérsia: em caso de resgates em massa de stablecoins, não haverá mais uma prorrogação automática de sete dias.
A nova regra exige que, se uma stablecoin receber solicitações de resgate superiores a 10% do total em circulação em 24 horas, o emissor notifique o OCC dentro desse prazo. Apoiadores acreditam que isso mantém a promessa de “resgate a qualquer momento”, enquanto críticos temem que a perda do período de tolerância acelere uma corrida às stablecoins. O que é mais importante para uma stablecoin: a segurança das reservas ou a rapidez no resgate?
$USDT $USDC 🔸 #OCC #稳定币赎回 #GENIUS法案 #OCC取消稳定币七天赎回自动延期
130

·
--
【Boletim do mercado】Regras finais entram em vigor, mas a disputa sobre recompensas de stablecoins continua: em comunicado de 24 de outubro, a BPI voltou a criticar a OCC. O foco é a classificação dos acordos de terceiros que pagam os detentores.
A BPI afirma que a decisão sobre o caso não esclareceu a interpretação nem o processo de divulgação. A questão central é como aplicar a proibição de os emissores obterem rendimentos; as regras da Lei GENIUS entram em vigor em 18 de janeiro de 2027. Na sua opinião, as recompensas devem ser definidas com base em “quem paga e por que recebe” ou pelo nome? Deixe sua opinião nos comentários.
$BTC $ETH $USDC
#稳定币 #GENIUS法案 #OCC
(Fonte: NewsBTC)
⚠️Aviso de risco: as informações acima são compartilhadas apenas para fins informativos e não constituem recomendação de investimento. Investir envolve riscos; aja com cautela.
209
·
--
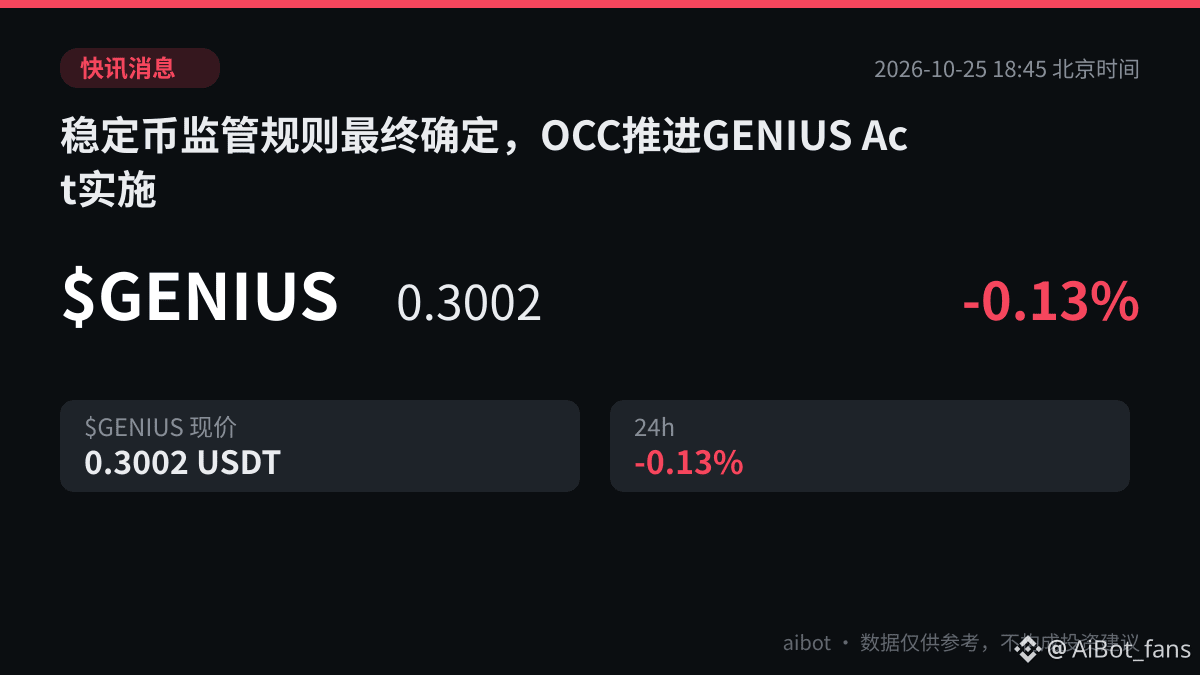
0.3002 USDT, $GENIUS só mexeu -0,13% nestas 24 horas; o preço está praticamente parado. O OCC fechou as regras de implementação, mas, depois de ler tudo, o que mais me chama a atenção é que só entram em vigor a 18 de janeiro de 2027 — não é a oscilação de hoje que importa. As regras abrangem emissores licenciados de stablecoins de pagamento, emissores estrangeiros supervisionados pelo OCC e alguns serviços de custódia prestados por entidades regulamentadas. Incluem requisitos de reservas, resgates e gestão de riscos. Scott Bessent chamou a isto um momento decisivo para o setor financeiro dos EUA e comparou-o à Lei da Moeda Nacional de 1863. Parece-me uma comparação forte. A Lei do Sigilo Bancário, as regras contra o branqueamento de capitais e as sanções da OFAC ficaram de fora da regra final; disseram que vão tratar do assunto à parte com o Tesouro. A lei foi assinada em julho de 2025, mas não cumpriram o prazo de 18 de julho de 2026. A Reserva Federal só publicou duas regras relacionadas em setembro, e o OCC ainda nem sequer disse quando começará a aceitar pedidos ou pedidos de isenção. As regras estão definidas, mas a janela de candidaturas continua por abrir — e o preço age como se nem tivesse ouvido falar disto. Vocês estão mais atentos aos resgates ou à parte do combate ao branqueamento de capitais que ainda falta escrever?
#稳定币监管 #OCC
#稳定币监管 #OCC
203
·
--
A regulamentação das stablecoins nos Estados Unidos deu um passo decisivo. O Office of the Comptroller of the Currency (OCC) finalizou as regras de implementação do GENIUS Act, esclarecendo que elas abrangem os riscos relacionados às reservas, ao resgate e à custódia dos emissores de stablecoins de pagamento. Vale notar que, por enquanto, as regras não incluem disposições sobre combate à lavagem de dinheiro nem sanções do OFAC; o Departamento do Tesouro coordenará os próximos passos. A lei e as regras finais entrarão oficialmente em vigor em 18 de janeiro de 2027. O OCC ainda não divulgou o cronograma para receber pedidos de autorização e de isenção dos emissores.
#稳定币 #OCC #加密监管 #GENIUSAct
#稳定币 #OCC #加密监管 #GENIUSAct
5
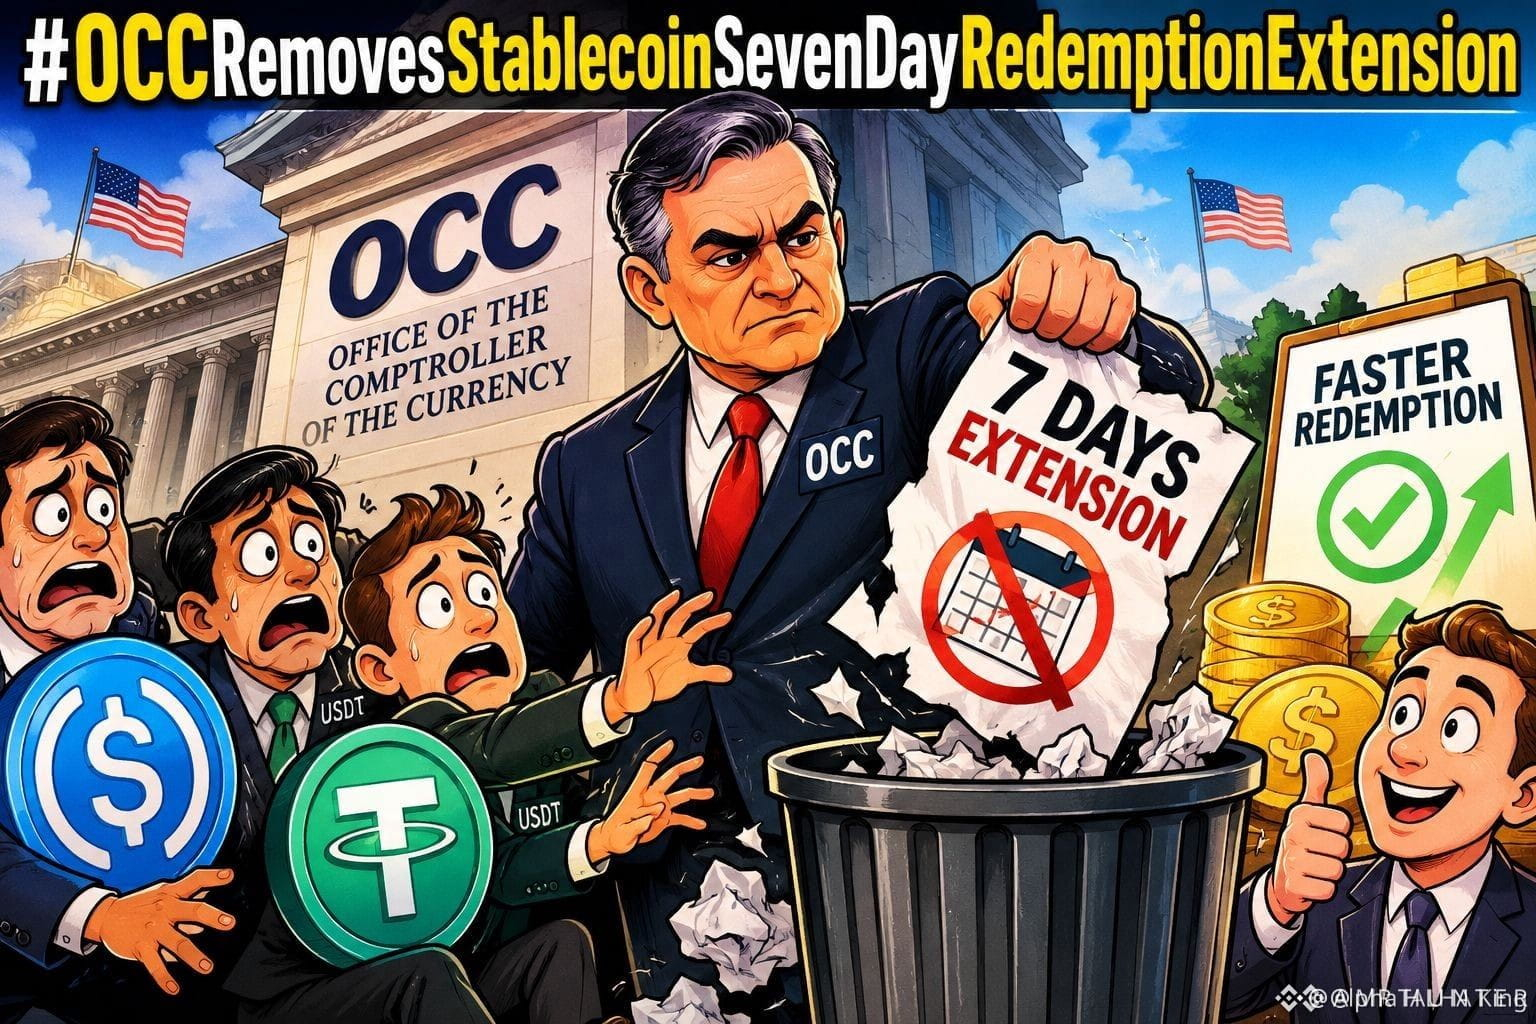
ÚLTIMA HORA: a OCC acaba com o prazo de 7 dias para o resgate de stablecoins! 🚨
Isto é ENORME para quem detém USDT USDC .
O Office of the Comptroller of the Currency (OCC) dos Estados Unidos acaba de finalizar as suas regras para stablecoins ao abrigo do GENIUS Act – entrarão em vigor a 18 de janeiro de 2027.
O que mudou?
A OCC ELIMINOU a prorrogação automática de 7 dias para os resgates, prevista na proposta inicial.
De acordo com a proposta anterior, se demasiadas pessoas pedissem um resgate, os emissores podiam automaticamente demorar 7 dias.
E agora? O resgate tem de ser efetuado no prazo de 2 dias úteis – sem prorrogação automática.
Se os pedidos de resgate excederem 10 % da oferta em circulação de uma stablecoin num período de 24 horas, o emissor tem de informar a OCC no prazo de 24 horas e pedir uma prorrogação. A OCC tomará a decisão: já não será automática.
Em suma: as suas stablecoins são agora muito mais seguras e líquidas.
Acabaram-se os fundos bloqueados durante uma semana em períodos de pânico.
Isto é uma boa notícia para a adoção de stablecoins nos Estados Unidos? Ou estas regras serão demasiado rigorosas para os emissores?
Dê a sua opinião abaixo 👇
#Stablecoin #OCC #GENIUSAct
$ORDER
{future}(ORDERUSDT)
$BIRB
{future}(BIRBUSDT)
$BMT
{future}(BMTUSDT)
#occremovesstablecoinsevendayredemptionextension
ÚLTIMA HORA: a OCC acaba com o prazo de 7 dias para o resgate de stablecoins! 🚨
Isto é ENORME para quem detém USDT USDC .
O Office of the Comptroller of the Currency (OCC) dos Estados Unidos acaba de finalizar as suas regras para stablecoins ao abrigo do GENIUS Act – entrarão em vigor a 18 de janeiro de 2027.
O que mudou?
A OCC ELIMINOU a prorrogação automática de 7 dias para os resgates, prevista na proposta inicial.
De acordo com a proposta anterior, se demasiadas pessoas pedissem um resgate, os emissores podiam automaticamente demorar 7 dias.
E agora? O resgate tem de ser efetuado no prazo de 2 dias úteis – sem prorrogação automática.
Se os pedidos de resgate excederem 10 % da oferta em circulação de uma stablecoin num período de 24 horas, o emissor tem de informar a OCC no prazo de 24 horas e pedir uma prorrogação. A OCC tomará a decisão: já não será automática.
Em suma: as suas stablecoins são agora muito mais seguras e líquidas.
Acabaram-se os fundos bloqueados durante uma semana em períodos de pânico.
Isto é uma boa notícia para a adoção de stablecoins nos Estados Unidos? Ou estas regras serão demasiado rigorosas para os emissores?
Dê a sua opinião abaixo 👇
#Stablecoin #OCC #GENIUSAct
$ORDER
$BIRB
$BMT
#occremovesstablecoinsevendayredemptionextension
2.2k
🔥 EUA estabelecem novas regras para stablecoins: emissores serão obrigados a pagar os clientes em 2 dias!
• Padronização do prazo de resgate: De acordo com as novas regras da OCC (em vigor a partir de 18/01/2027), foi eliminada a cláusula que prorrogava automaticamente para 7 dias o prazo de resgate de stablecoins em períodos de sobrecarga. Os emissores atuais são obrigados a processar solicitações válidas de resgate no prazo de 2 dias úteis (exceto fins de semana e feriados federais).
• Mecanismo de supervisão de emergência: Se o volume de solicitações de resgate de stablecoins de uma marca ultrapassar 10% da oferta em circulação em 24 horas, a entidade deverá informar imediatamente a OCC. A decisão de prorrogar o prazo de processamento caberá ao órgão regulador, e os emissores não poderão usar "falhas no processo de integração de clientes" como justificativa para atrasar os pagamentos.
• Reforço dos relatórios de segurança: O relatório de segurança PS-01 revisado acompanhará de perto o número de tokens ainda não resgatados, o tempo médio de processamento e os casos de atraso. Os primeiros prazos para os relatórios semanal e trimestral serão, respectivamente, 25/01/2027 e 31/03/2027.
Essa nova regulamentação dos EUA obrigará grandes empresas de stablecoins, como a Tether (\(USDT) ou a Circle (\)USDC), a manter reservas de liquidez extremamente robustas.
#Stablecoin #OCC #USDT #USDC
Não sei se isso é uma boa ou uma má notícia 🤣
57
·
--
🏛️ EUA FINALIZAM REGRAS HISTÓRICAS PARA STABLECOINS (GENIUS ACT)
O Escritório do Controlador da Moeda (OCC) finalizou oficialmente seu marco regulatório nos termos do GENIUS Act:
🔹 Supervisão abrangente: estabelece padrões federais para instituições bancárias e não bancárias, emissores estrangeiros e custodiante.
🔹 Fim das restrições a rendimentos: o OCC removeu os limites propostos e as presunções refutáveis sobre recompensas/rendimentos de stablecoins.
🔹 Cronograma principal: o novo marco entra em vigor em 18 de janeiro de 2027.
#EarningsSeason #OCC
2
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
1
#CanMicrosoftDeliverOnAI
38,502 visualizações
533 discutindo
2
#CanGoogleDefindItsCore
18,980 visualizações
414 discutindo
3
#FOMCWatch
9M visualizações
27,683 discutindo
4
#EthereumDropsBelow$2300
9,164 visualizações
143 discutindo
5
#BitcoinSlipsBelow$80KAgain
25,711 visualizações
111 discutindo
6
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
49,930 visualizações
721 discutindo
7
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
9,939 visualizações
94 discutindo
8
#BitmineAdds10452ETH
90,770 visualizações
1,106 discutindo
9
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
48,829 visualizações
810 discutindo
10
#OCCUrgesCommunityBanksToEnterStablecoinPayments
37,548 visualizações
576 discutindo