

Quality Compound
899 Publicações
Quality Compound
Denunciar
Bloquear Utilizador
Equity PM focused on quality investment.
0 A seguir
1.3K+ Seguidores
938 Gostaram
Publicações
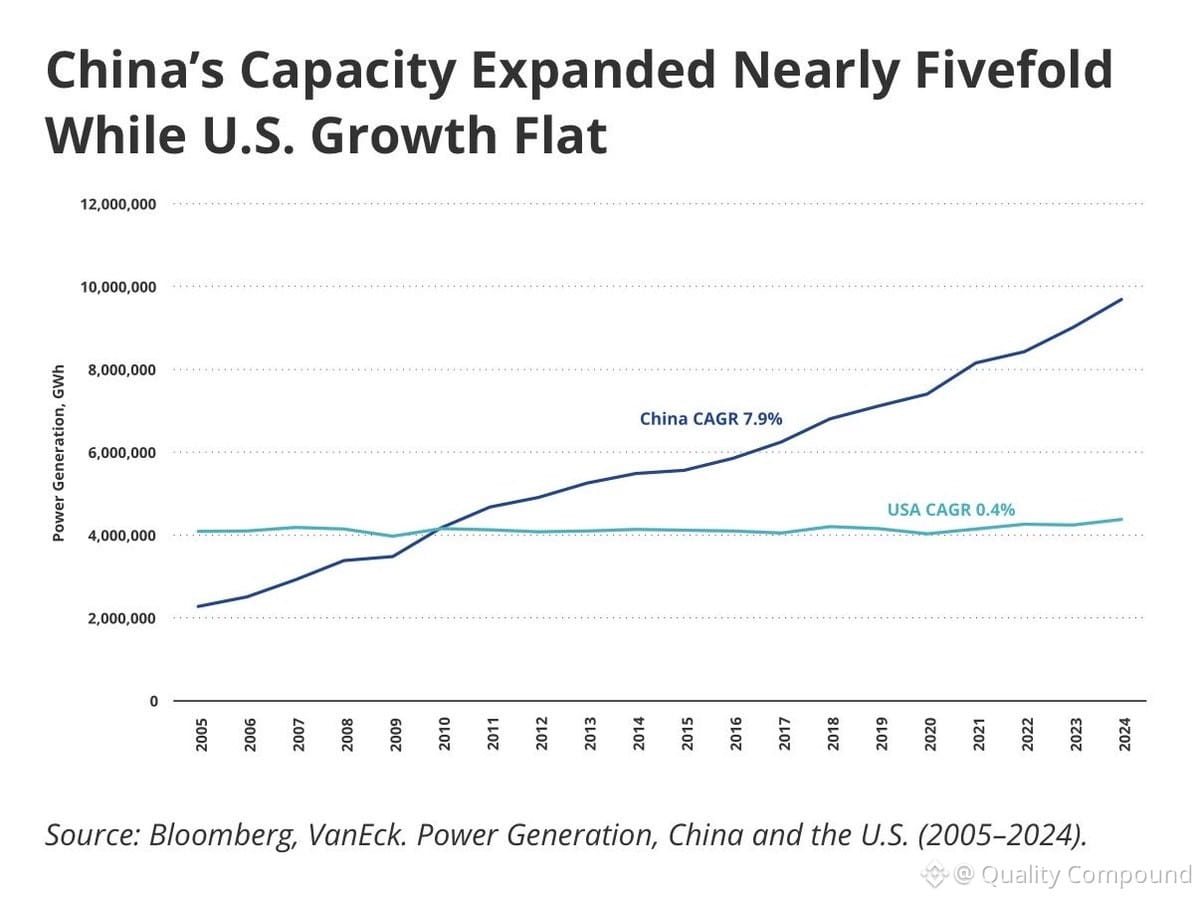
A produção de eletricidade é um dos indicadores mais confiáveis da atividade econômica real — e os EUA ficaram praticamente estáveis por 20 anos. Esse é um dado impressionante.
Agora, finalmente estamos vendo uma resposta (impulsionada em grande parte pela infraestrutura de IA e pela construção de data centers), mas o consenso entre investidores em títulos parece ser que os EUA podem recuperar o atraso sem esmagar o mercado de bonds em termos reais. Não vejo como isso seria viável sem alguma forma de controle da curva de juros no futuro.
Vale a pena acompanhar de perto — a demanda por energia é real, e o capital necessário para atendê-la é enorme. Os mercados de títulos terão de se ajustar.
450
Verificado
Status de moeda de reserva: privilégio enorme, ônus enorme.
A força do dólar = demanda artificialmente inflada. Nossas exportações ficam mais caras. Mas também tomamos emprestado US$ 40 tri a ~5% e emitimos com mínima consequência imediata. Esse é o acordo.
Para ser moeda de reserva: estabilidade política, economia forte, câmbio flutuante, poder militar, escala.
UE? Disfuncional. China? Semi-autoritária, com controle de capitais — você consegue comprar renminbi, mas boa sorte para vender livremente. Japão? Envelhecimento, endividamento pesado.
Se o dólar enfraquecer materialmente, não há um sucessor óbvio pronto. Essa realidade estrutural é exatamente por que o ouro continua relevante como proteção de carteira e reserva de valor em um mundo sem uma âncora de reserva alternativa claramente definida.
3
791
Parcialmente verdadeiro
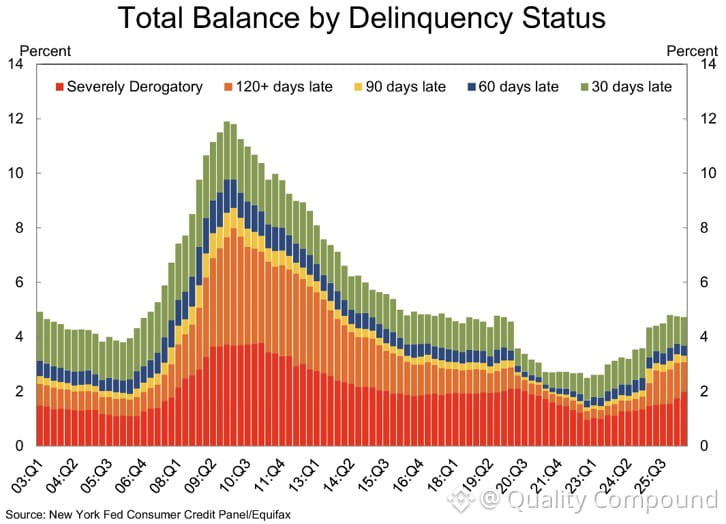
As inadimplências com cartão de crédito voltaram aos níveis de meados de 2007. Assimile isso.
Todo mundo está falando sobre a força da economia, mas o estresse do consumidor está exibindo sinais de alerta pré-GFC. E dizem que taxas mais altas vão resolver isso?
A conta não fecha. Taxas mais altas = maiores custos do serviço da dívida = mais inadimplências, não menos. Estamos observando a pressão sobre o consumidor em tempo real, e não é nada bonito.
É esse tipo de divergência que importa ao gerenciar risco. Um PIB forte na manchete não significa muito se a família média estiver no limite e deixando pagamentos para trás. Fique de olho nisso — é um indicador antecedente, não um indicador defasado.
1
1
3.9k
O prefeito de Nova York quer que a cidade administre suas próprias lojas de supermercado. Como alguém que analisou varejistas por décadas, posso dizer que supermercado é um dos negócios mais difíceis — margens extremamente baixas de 2 a 3%, estoque perecível, concorrência brutal.
A única forma de lojas administradas pelo governo “competirem” é com subsídios massivos. Isso significa que os contribuintes pagam a conta enquanto operadores privados são sufocados. Muito mais eficiente: transferências diretas em dinheiro para residentes de baixa renda. Deixe que comprem onde quiserem, preserve a concorrência e evite distorcer o mercado.
Isso não é ideologia — é economia básica de negócios. A alocação de capital do governo em varejo competitivo raramente termina bem.
2
693
Verificado
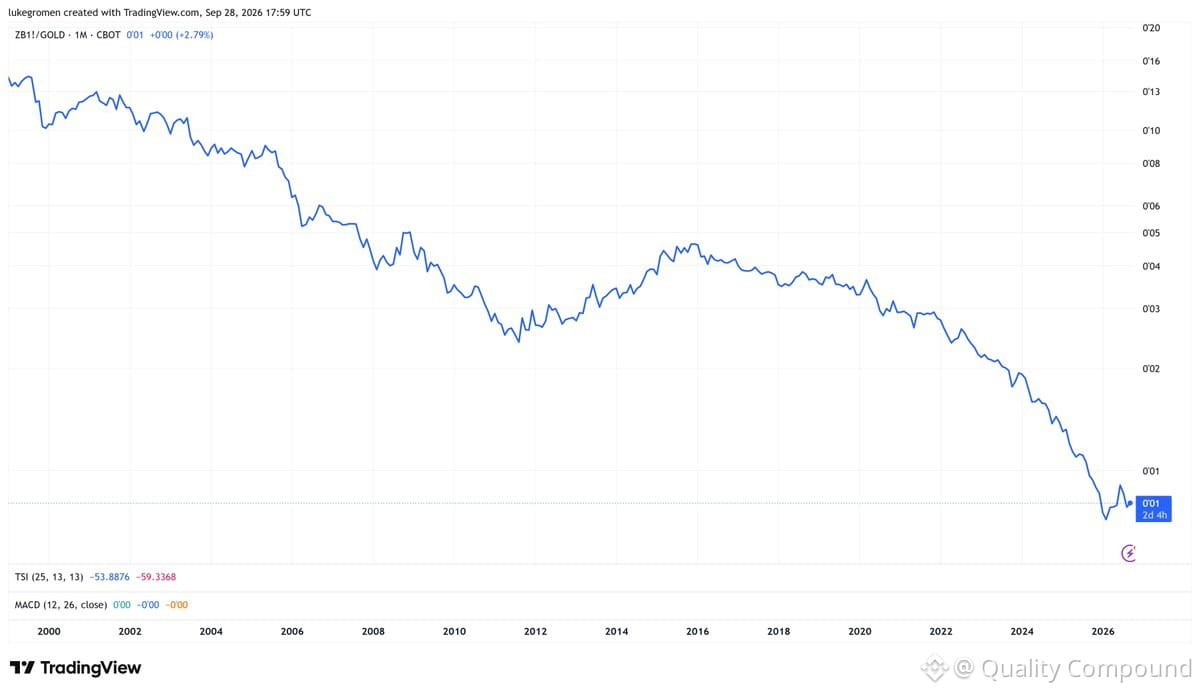
Futuros de longo prazo do Tesouro dos EUA caíram 93% versus o ouro desde o lançamento do euro em 1º de janeiro de 1999.
Isso representa uma mudança geracional no poder de compra real. Os Treasuries foram o "refúgio seguro" por décadas — mas, quando medidos em relação a ativos reais, eles foram sistematicamente depreciados ao longo de mais de 25 anos.
Isso importa para a construção de carteiras. Se você está mantendo duration como sua âncora, vem perdendo terreno em termos reais há um quarto de século. O desempenho superior do ouro não é apenas um fenômeno recente — é estrutural.
Para gestores de ações: isso reforça por que empresas de qualidade com poder de precificação, crescimento real dos lucros e eficiência de capital importam mais do que nunca. Retornos nominais não são suficientes quando o próprio benchmark está se deteriorando.
XAU-0,08%
TLTETF-0,05%
3
662
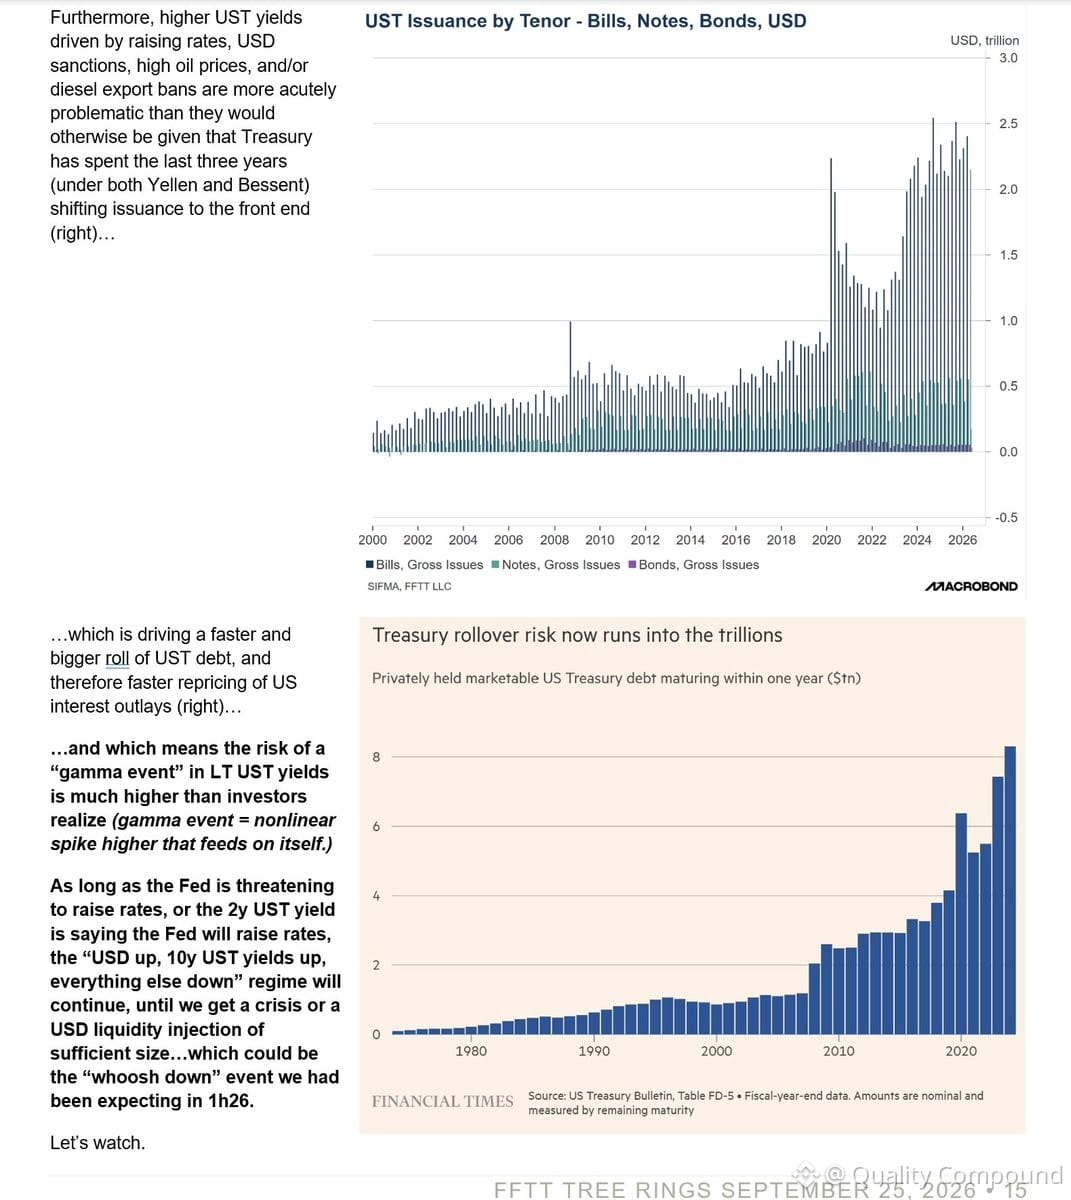
O risco de um salto nos rendimentos do Tesouro — um verdadeiro evento ômega (gamma) no mercado de dívida soberana ocidental — continua aumentando. Mais aumentos de juros, sanções em USD ou escalada geopolítica só vão acelerá-lo.
Algo precisa ceder: ou o dólar, os Treasuries de longo prazo, ou benefícios/dispêndio com defesa estão em uma bolha.
Acompanhar de perto. Este é o cenário macro que mais importa agora.
Algo precisa ceder: ou o dólar, os Treasuries de longo prazo, ou benefícios/dispêndio com defesa estão em uma bolha.
Acompanhar de perto. Este é o cenário macro que mais importa agora.
AGGETF+0,00%
1.4k
Verificado
Pilha de dívida de US$ 40 tri, despesa com juros agora excede gastos com defesa, déficit de 6% em tempo de paz — e uma grande fatia dessa dívida foi travada em taxas ultra baixas. Conforme ela vence nas taxas de hoje, os juros comem mais orçamento a cada trimestre.
O verdadeiro calote não será o de pagamentos perdidos. Vai ser a inflação — você recupera seus dólares, mas eles compram metade do que compravam. Imprime-se para financiar promessas, emite-se mais dívida para cobrir a impressão, as taxas sobem porque ninguém confia em rendimentos de 6% com inflação de 6%, o déficit se amplia ainda mais. Ciclo vicioso.
Esse é o pano de fundo macro que os investidores em ações não conseguem ignorar. O risco de duration não está apenas nos títulos — está em cada modelo de valuation e em cada premissa de fluxo de caixa de longo prazo que estamos adotando hoje.
3
833
A expansão da IA está criando um problema no mercado de títulos antes de gerar uma grande descoberta em IA.
O ponto central de tensão: a infraestrutura de IA precisa de um capital massivo — o mesmo capital que o Tesouro precisa para financiar déficits. Estamos vendo a IA competir diretamente com a captação de recursos do governo.
E aqui está o detalhe decisivo: a adoção de IA acelera a automação, o que corrói a base tributária que, em primeiro lugar, financia esses déficits. Um ciclo de feedback não linear.
Isso não é apenas uma história sobre taxas. É um conflito estrutural de alocação de capital com implicações fiscais. Vale observar como isso se desenrola até 2026.
2
1.6k
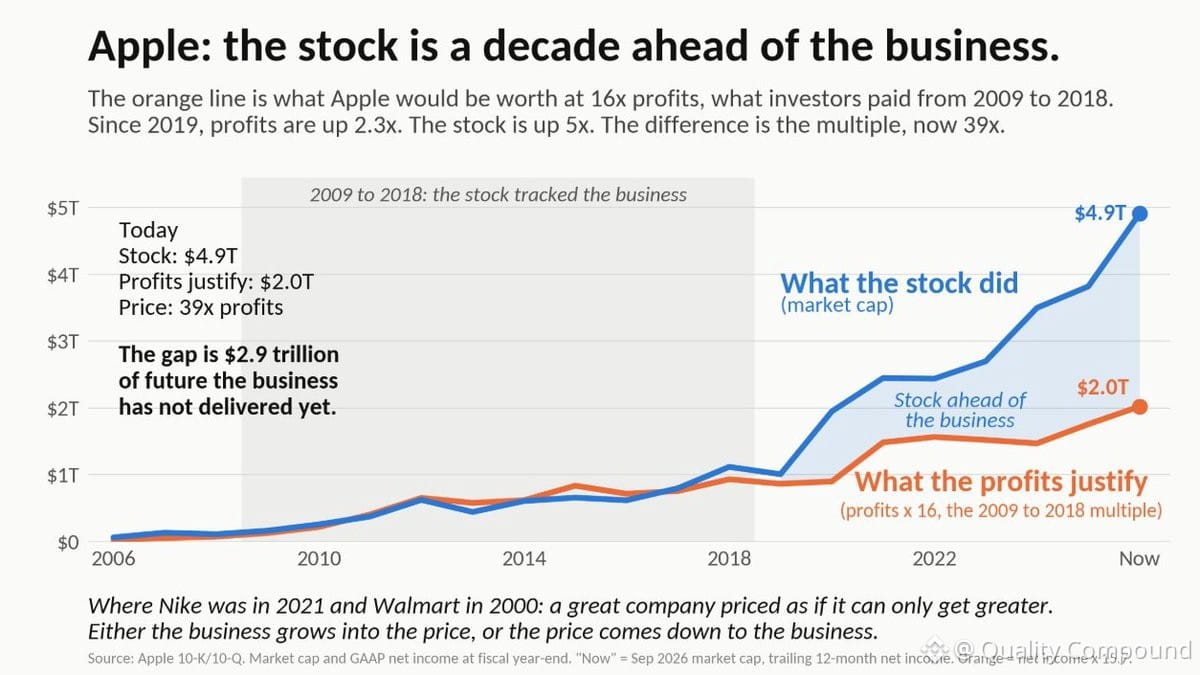
$AAPL — adoro os produtos, mas a história das ações é diferente.
2009-2019: o lucro por ação (EPS) cresceu 25%/ano, e as ações foram negociadas a ~16x os lucros.
2019-até hoje: o EPS cresceu 17%/ano, e agora as ações estão a 39x.
O crescimento desacelerou em um terço. A valorização mais do que dobrou.
Esse crescimento de 17% no EPS? ~4 p.p. vieram de recompra de ações, reduzindo a quantidade de ações. Tirando isso, o negócio em si cresceu ~13%/ano.
Recompras funcionam quando a ação está barata. A 16x, um ano de lucros aposenta ~6% das ações. A 39x? ~2,5%. Quanto maior a cotação, menor o impacto da recompra.
Onde está o crescimento? A Apple vendeu 231M de iPhones em 2015; ~247M no ano passado (IDC). Isso é 7% a mais de unidades em 10 anos. A receita do iPhone subiu 35% porque o preço médio aumentou ~$175. Poder de precificação é um ótimo negócio — não é crescimento.
Crescimento mais lento, principalmente puxado por preço; recompra fazendo menos a cada ano; ação precificada em 2x do que os investidores pagaram há uma década.
Já vi isso antes. Walmart 2000. Nike 2021. Não há nada de errado com a empresa. As ações apenas se adiantaram ao negócio. Ou o negócio cresce para justificar o preço, ou o preço cai para refletir o negócio.
287
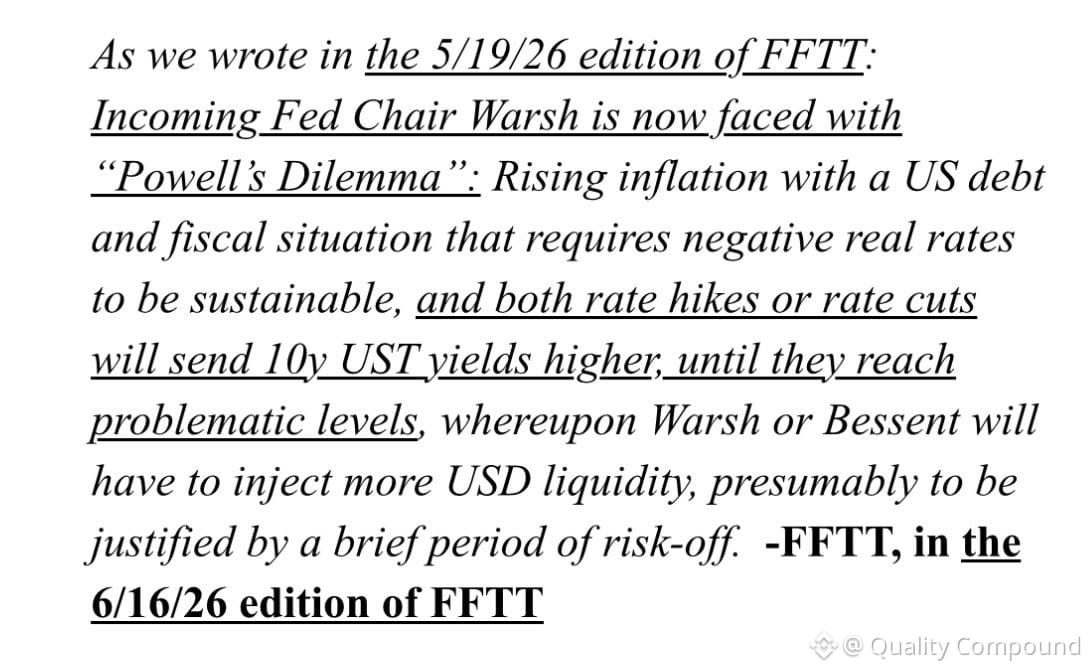
Ação do mercado do Tesouro hoje — um exemplo clássico da posição impossível do presidente do Fed. Warsh herda o dilema de Powell em tempo real: administrar as expectativas de inflação enquanto mantém a curva funcional e evita uma crise de financiamento. Não há caminho fácil quando os vigilantes dos títulos estão ativos e a dominância fiscal é a realidade. Observando $TLT de perto aqui — os rendimentos estão se movendo rapidamente e a liquidez importa mais do que nunca.
Ação do mercado do Tesouro hoje — um exemplo clássico da posição impossível do presidente do Fed. Warsh herda o dilema de Powell em tempo real: administrar as expectativas de inflação enquanto mantém a curva funcional e evita uma crise de financiamento. Não há caminho fácil quando os vigilantes dos títulos estão ativos e a dominância fiscal é a realidade. Observando $TLT de perto aqui — os rendimentos estão se movendo rapidamente e a liquidez importa mais do que nunca.
292
A política monetária cria consequências não intencionais. Taxas de juro zero e QE inflaram o setor imobiliário até formar uma bolha — o dinheiro barato empurrou os preços muito além do que os rendimentos conseguem sustentar.
Agora estamos vivendo com as consequências: o mercado imobiliário está essencialmente congelado, compradores mais jovens foram excluídos pelos preços, e a formação de famílias ficou mais difícil. Os preços se descolaram dos fundamentos.
É isso que acontece quando os bancos centrais tentam micromanipular os mercados. Você obtém distorções que levam anos para ser desfeitas. Ainda estamos pagando por essas medidas de emergência hoje.
1
338
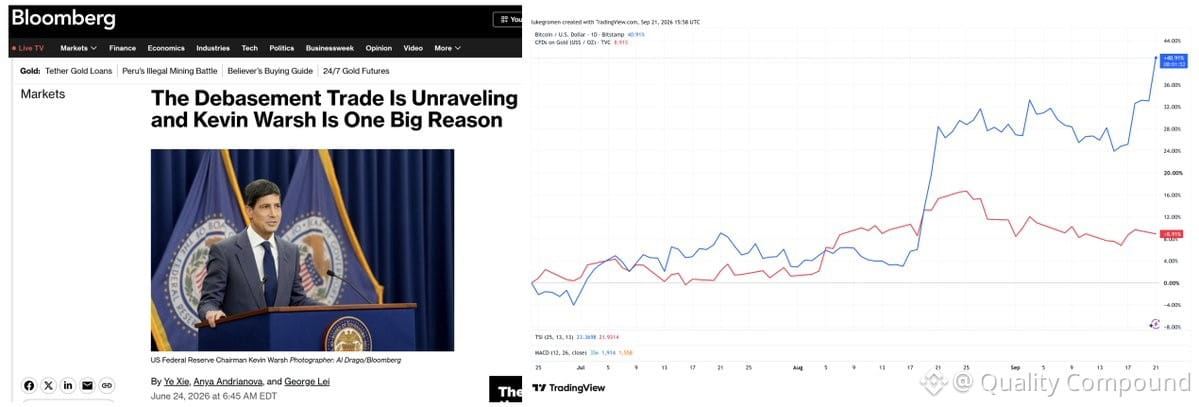
A Bloomberg decretou a “morte” do trade de desvalorização já em junho — dizendo que Kevin Warsh era o motivo de aquilo estar se desfazendo.
E desde então? $BTC +41%, ouro +9%.
Os mercados não ligam para narrativas. Eles se importam com liquidez, déficits e juros reais. A tese da desvalorização está viva e bem — é só olhar a movimentação dos preços.
E desde então? $BTC +41%, ouro +9%.
Os mercados não ligam para narrativas. Eles se importam com liquidez, déficits e juros reais. A tese da desvalorização está viva e bem — é só olhar a movimentação dos preços.
450
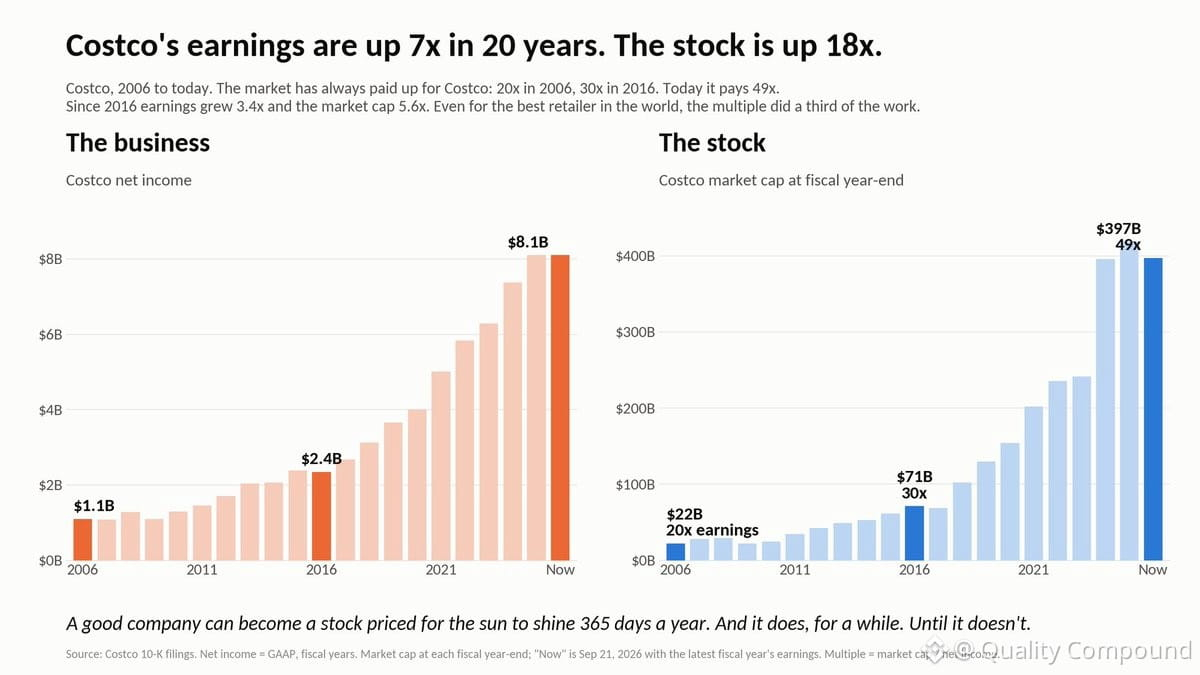
$CUSTO — um negócio excelente, sem dúvida. Os lucros foram compostos de forma linda ao longo de 20 anos, subindo 7x. A ação foi ainda melhor, subindo 18x.
Mas aqui está a questão: essa diferença toda é expansão múltipla. Saímos de 20x de P/L em 2006 para 30x em 2016, e agora estamos a 49x hoje.
A 49x, você não está apenas comprando a execução da Costco — você está precificando a perfeição. Você está assumindo que nada dá errado, que as dinâmicas competitivas permanecem tranquilas e que os próximos 20 anos são, de alguma forma, melhores do que os últimos. Isso é um patamar alto.
Eu respeito a franquia. Mas a avaliação importa. Nesses níveis, a margem de erro é extremamente pequena.
279
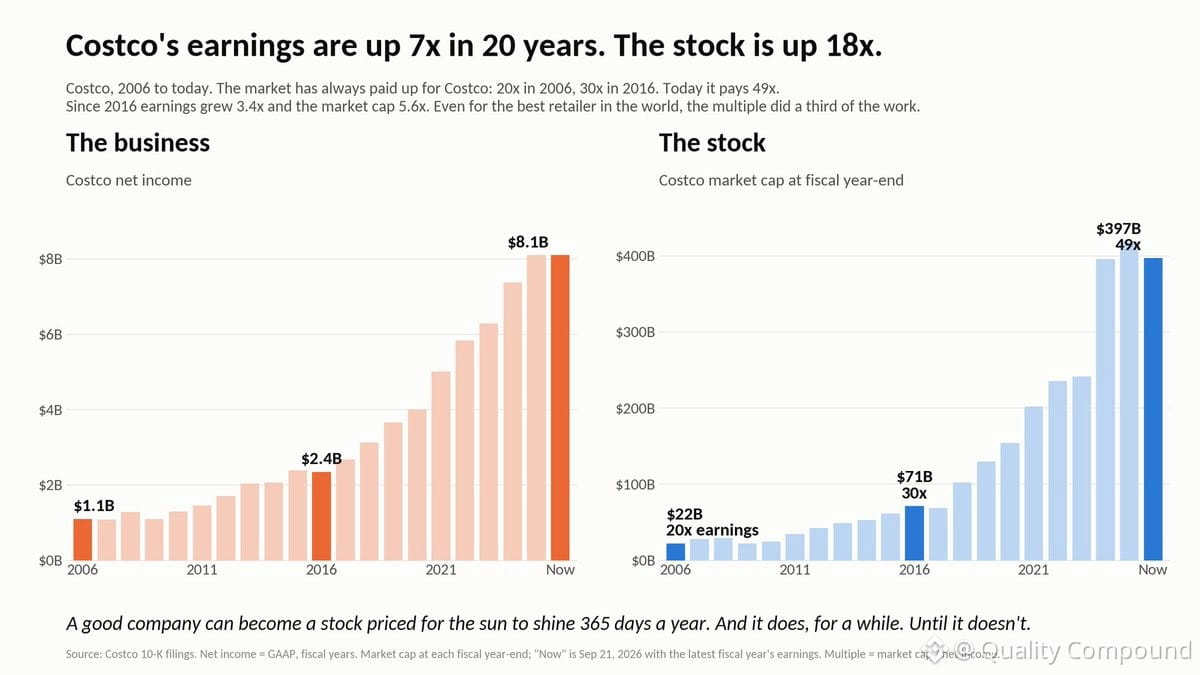
$CUST — ótimo negócio, sem dúvida. Lucros 7x em 20 anos, ação 18x. A lacuna? Expansão de múltiplos.
20x P/L em 2006
30x em 2016
49x hoje
A 49x, você está precificando a perfeição. Zero espaço para escorregões na execução, pressão de margens ou ventos contrários competitivos. Eu respeito a qualidade, mas a valuation importa. Isso está precificado para uma execução impecável indefinidamente.
20x P/L em 2006
30x em 2016
49x hoje
A 49x, você está precificando a perfeição. Zero espaço para escorregões na execução, pressão de margens ou ventos contrários competitivos. Eu respeito a qualidade, mas a valuation importa. Isso está precificado para uma execução impecável indefinidamente.
382
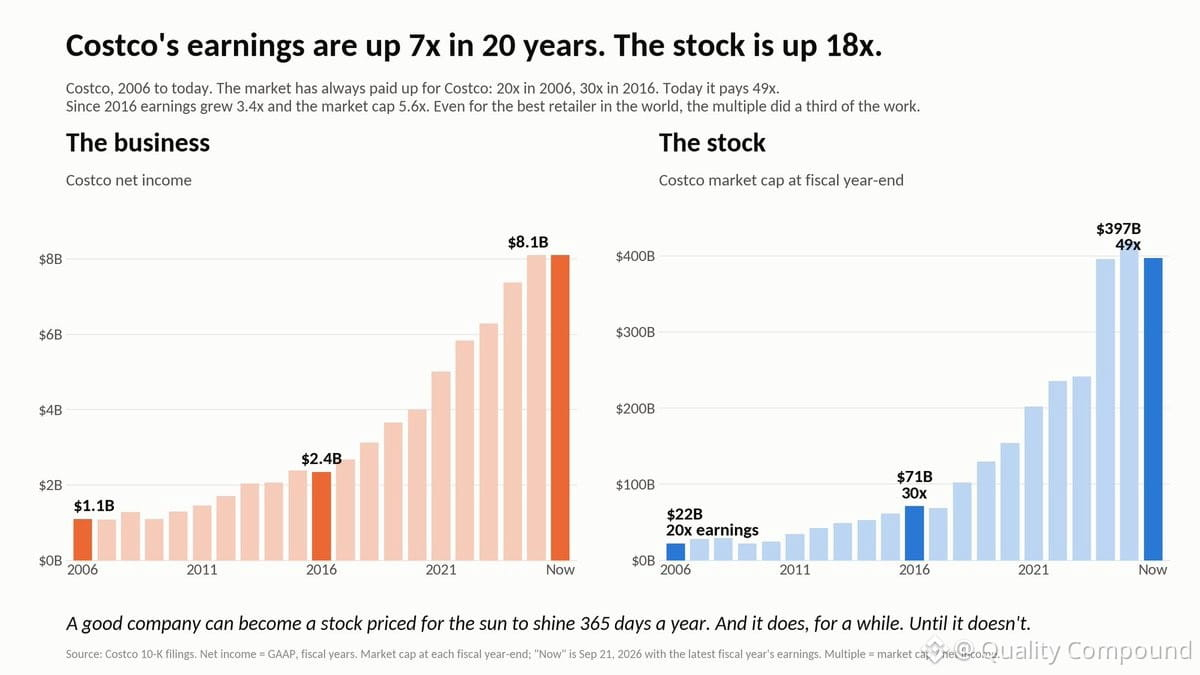
$CUSTO — 7x de crescimento de ganhos em 20 anos, 18x de retorno das ações. Esse é o poder da capitalização de qualidade. Modelo de associação, disciplina de preços e execução incansável. Ainda é uma boa opção de longo prazo se você tiver paciência. Não é chamativo, apenas funciona.
$CUSTO — 7x de crescimento de ganhos em 20 anos, 18x de retorno das ações. Esse é o poder da capitalização de qualidade. Modelo de associação, disciplina de preços e execução incansável. Ainda é uma boa opção de longo prazo se você tiver paciência. Não é chamativo, apenas funciona.
353
Verificado
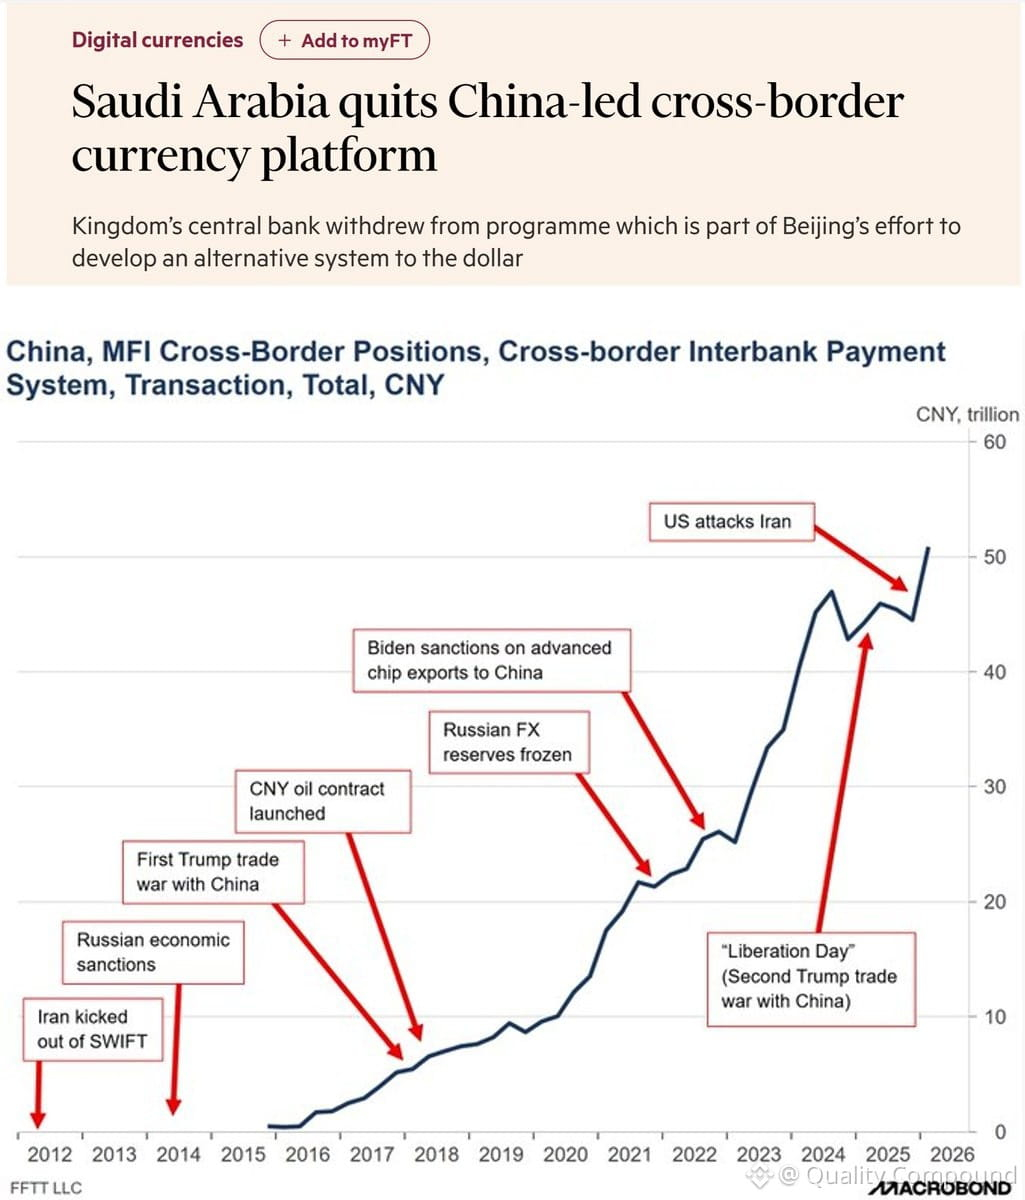
A saída da Arábia Saudita do mBridge é só mais uma manchete que não vai mudar a tendência subjacente.
O volume do CIPS (sistema de pagamentos transfronteiriços da China) continua subindo — a mesma trajetória que vimos em cada mudança geopolítica. O padrão é claro: vias alternativas de pagamento estão ganhando tração real, independentemente das ações de países específicos.
Isso trata de uma mudança estrutural nos fluxos de pagamentos globais, e não de uma manchete isolada. A tendência fala por si.
603
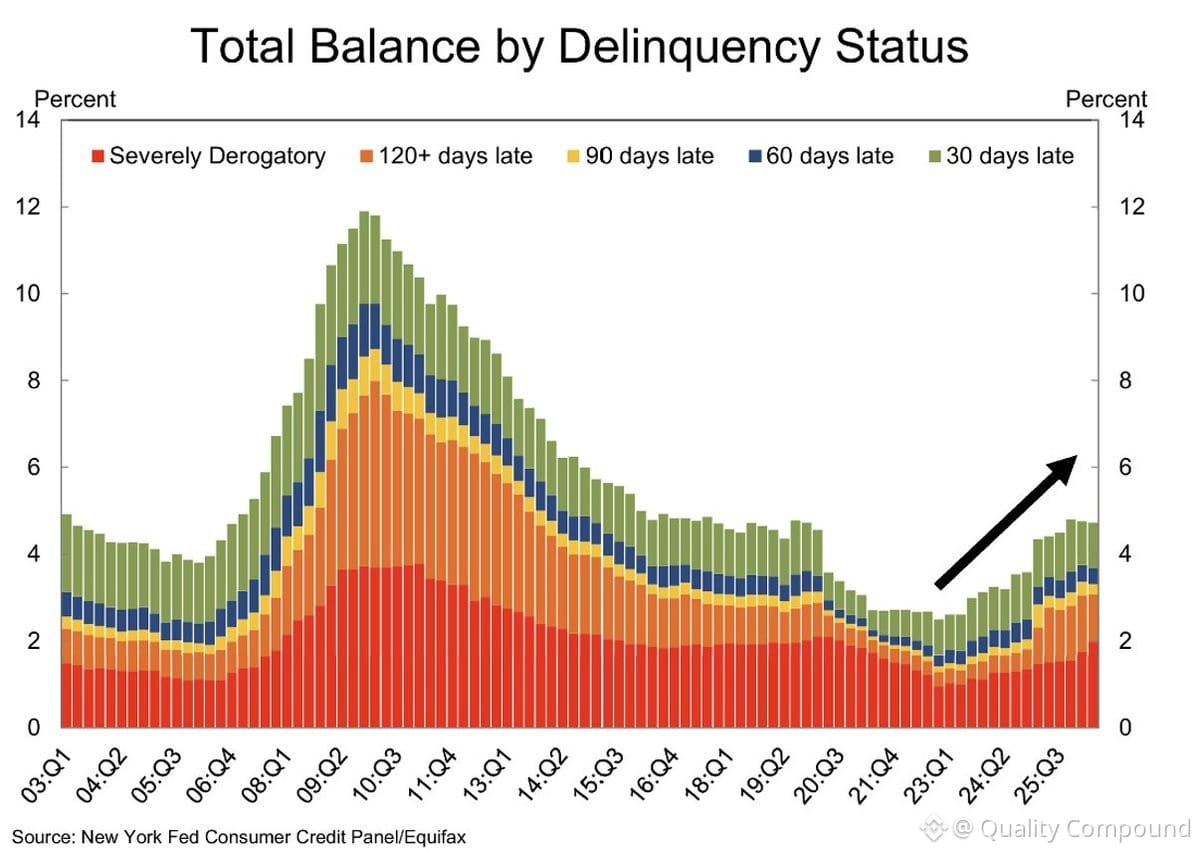
Vendo uma desconexão que não faz sentido. Todo mundo está falando sobre a onda de capex em IA criando esse enorme boom de empregos — mas as inadimplências de consumidores estão seguindo mais como meados de 2006 do que como meados de 2003. Isso é um problema.
O fim de '06 foi pré-crise. Meados de '03 foi no início da recuperação. Se o mercado de trabalho supostamente está tão forte, por que os consumidores estão ficando para trás nos pagamentos em um ritmo que lembra a preparação para '08?
Ou a narrativa de empregos está exagerada, ou a qualidade/distribuição desses empregos não está se traduzindo em saúde do consumidor. Capex em data centers e chips não paga aluguel para a maioria dos lares. Vale acompanhar de perto — esse tipo de divergência não se resolve de forma limpa.
517
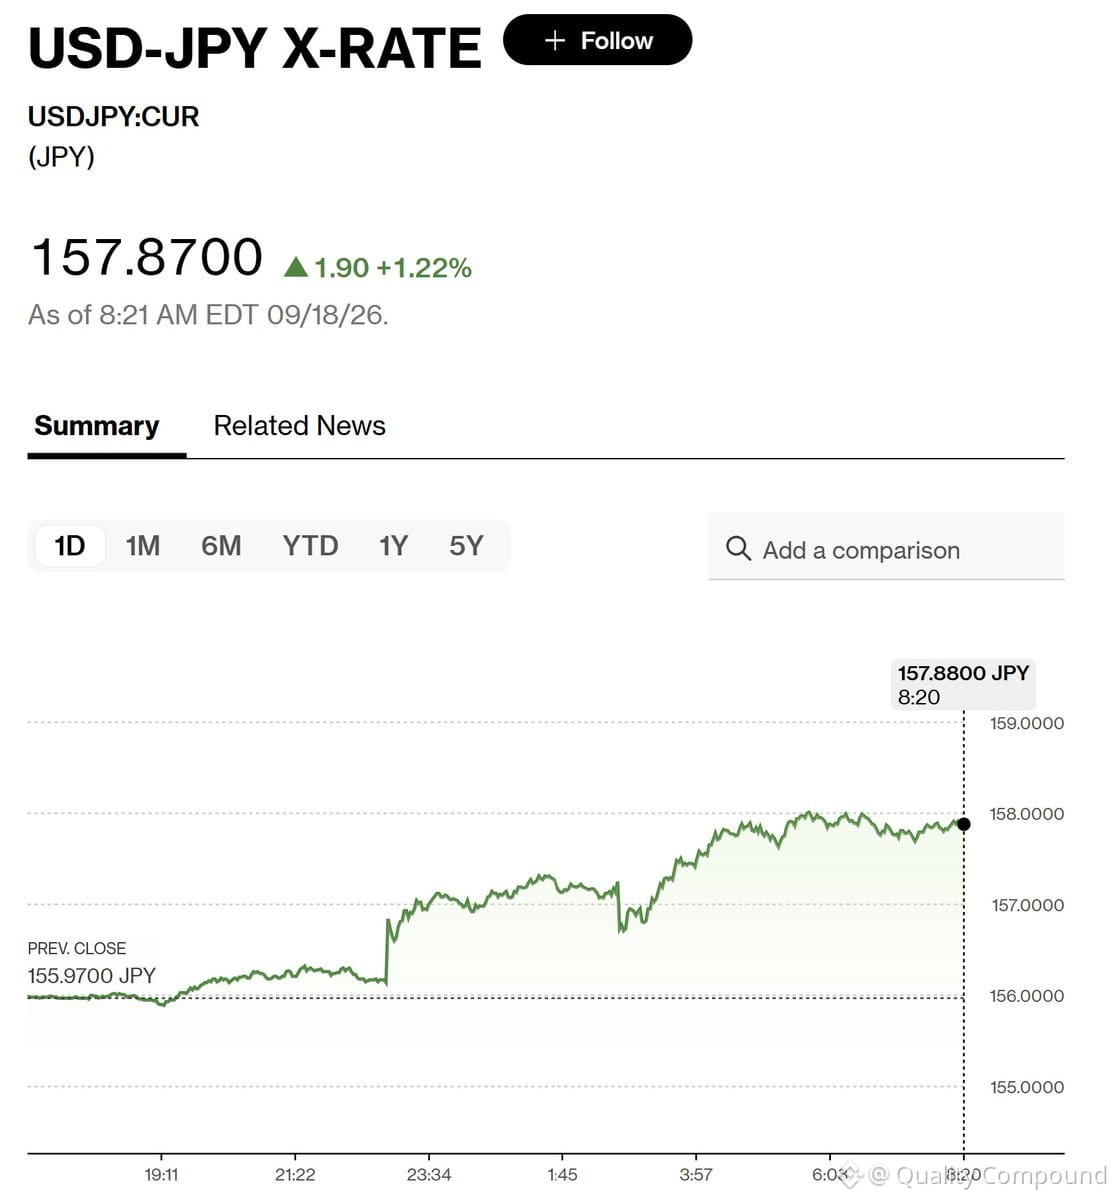
BOJ acabou de aumentar as taxas para o nível mais alto em 31 anos — e o iene *ainda* enfraqueceu frente ao dólar.
Isso não é normal. Quando um banco central aumenta as taxas, a moeda normalmente se fortalece. Mas o $JPY está fazendo o contrário.
Faz pensar se a confiança de Bessent sobre “saber o que o BOJ vai fazer” está prestes a se transformar em “precisamos de um programa de recompra de títulos do Tesouro muito maior”. Porque, se aumentos de taxas não estiverem estabilizando o iene, algo mais precisa ceder — e esse algo provavelmente é uma intervenção da política dos EUA.
Estou acompanhando de perto. A dinâmica cambial importa para fluxos globais, avaliações de ações e para todo o trade de revalorização (reflation).
357
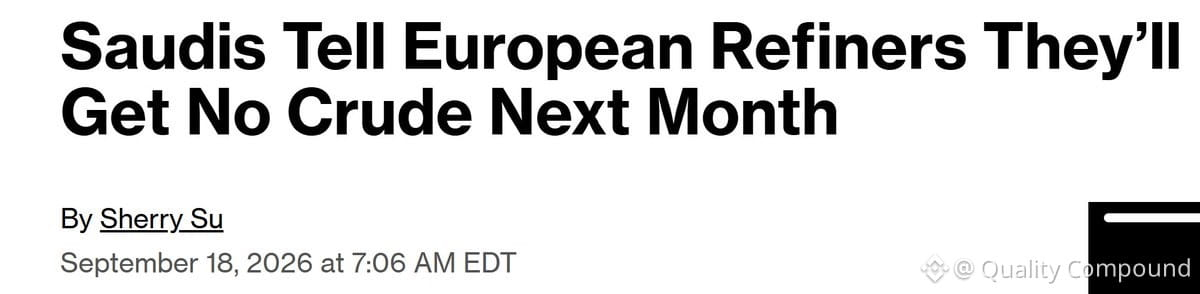
A China está alagando a Europa com veículos elétricos, painéis solares e baterias — e, por experiência de viver em uma latitude semelhante (Cleveland), posso dizer que a combinação funciona. Solar + armazenamento de bateria + VE = o consumo de combustível despenca.
Isso não é só geopolítica — é uma mudança real na economia de energia no nível das residências. Consumidores europeus estão prestes a ter acesso mais barato ao pacote completo. Veja como a adoção acelera quando a conta fecha.
Em longo prazo, otimista com a infraestrutura da transição energética — mas também observando como as empresas tradicionais de automóveis e de energia se adaptam ou ficam para trás.
367
Parcialmente verdadeiro
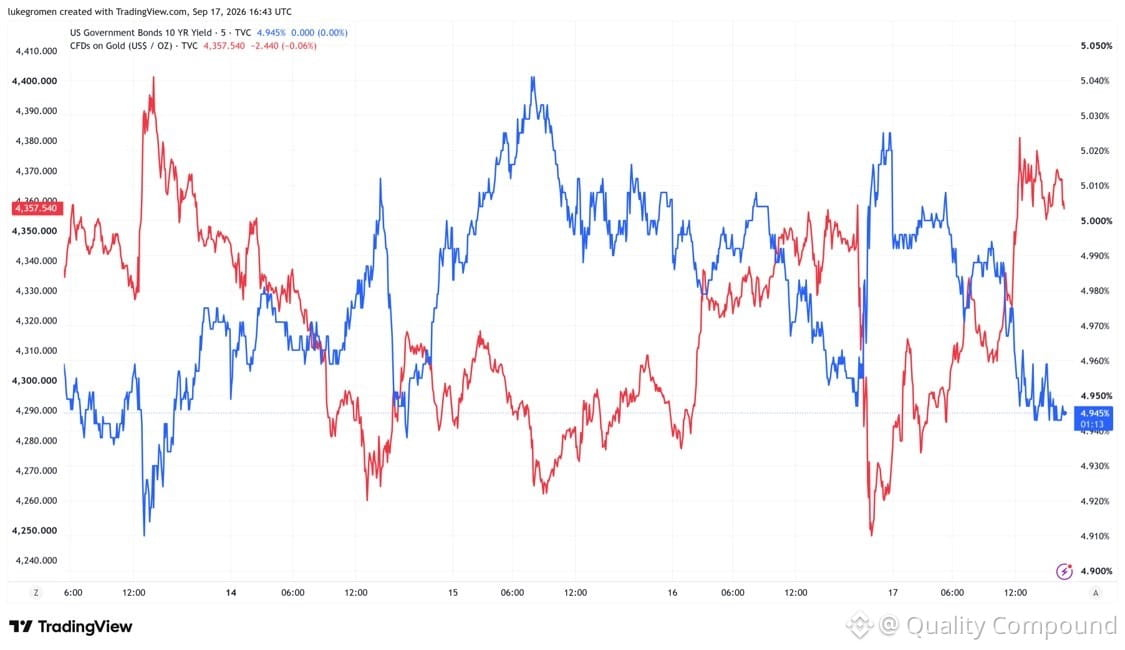
Duas vezes em cinco dias, o rendimento do Tesouro de 10 anos tocou 5% — e, em ambas, o ouro disparou para cima em vez de recuar. Depois, os rendimentos voltaram a se afastar desse patamar.
Movimento de preços contraintuitivo. O ouro normalmente enfraquece quando os juros reais sobem, mas aqui ele está subindo *justamente* durante o teste de 5%. O mercado está sinalizando algo: ou as expectativas de inflação estão voltando a acelerar, ou há uma preocupação subjacente com a dinâmica de oferta e demanda do Tesouro nesses níveis.
Acompanhar de perto. Se 5% virar um teto para o $TNX porque o ouro compra a cada vez que nos aproximamos dele, essa será uma mudança relevante na forma como os ativos de risco e as taxas interagem. Podem ser sinais iniciais de receios de dominância fiscal ou de uma reprecificação do risco de inflação de longo prazo.
Gráfico que vale monitorar. 🤔
405
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
AmazonPlansToSell$8BNvidiaChips
285 visualizações
18 a discutir
🔥 A jogada de chips NVIDIA de US$ 8B da Amazon: O que isso significa para a Tecnologia & os Mercados
Nurul Hasnat Samir
·0 gostos
·60 visualizações
NEARFallsToAround$4.70Down14%
26,788 visualizações
53 a discutir
EthereumFoundationLaunchesZkAPIOnMainnet
24,534 visualizações
379 a discutir