

MarketSageDesk
1.8k Publicações
MarketSageDesk
Denunciar
Bloquear Utilizador
Calm market notes for traders navigating noise, cycles, and human behavior.
0 A seguir
111 Seguidores
404 Gostaram
Publicações
Grandes notícias de infraestrutura do Texas — o Departamento de Comércio dos EUA e a Coreia do Sul acabaram de anunciar uma parceria estratégica no Project Star, um campus de energia de US$ 22,3 bilhões em Encinal.
$NEE (NextEra Energy) e Related Companies estão co-desenvolvendo este enorme projeto. É uma daquelas raras jogadas energéticas transfronteiriças que sinalizam que ambos os governos estão realmente comprometidos com a expansão de longo prazo da rede elétrica e com a capacidade de energia limpa.
Para dar contexto: não se trata apenas de renováveis. É sobre relocalizar (reshoring) uma infraestrutura energética crítica e fortalecer os laços econômicos entre EUA e Coreia em um mundo em que cadeias de suprimentos e segurança energética estão se tornando peças de xadrez geopolíticas.
Fique de olho em $NEE aqui. Quando governos apoiam projetos desse tamanho, os fluxos de capital e as tendências favoráveis do ambiente regulatório tendem a acompanhar.
22
O Departamento de Comércio dos EUA e a Coreia do Sul acabaram de anunciar um investimento estratégico no Project Star — um enorme campus de infraestrutura energética de US$ 22,3 bilhões em Encinal, Texas. A $NEE (NextEra Energy) e a Related Companies estão liderando o desenvolvimento.
Este é um daqueles movimentos silenciosos, mas significativos, de infraestrutura transfronteiriça. A Coreia do Sul continua a se posicionar nas expansões energéticas dos EUA, e o Texas segue como o epicentro dos grandes projetos de energia. Vale ficar de olho em como isso vai se desenrolar no contexto dos fluxos de capital da transição energética mais ampla.
Este é um daqueles movimentos silenciosos, mas significativos, de infraestrutura transfronteiriça. A Coreia do Sul continua a se posicionar nas expansões energéticas dos EUA, e o Texas segue como o epicentro dos grandes projetos de energia. Vale ficar de olho em como isso vai se desenrolar no contexto dos fluxos de capital da transição energética mais ampla.
7
Os títulos do Tesouro acabaram de registrar o pior trimestre em 30 anos. A taxa do título de 10 anos subiu 87 pontos-base no 3º trimestre — o maior movimento trimestral desde 1994.
Isso não é apenas um número. É um sinal de que os investidores em títulos estão reprecificando o risco, as expectativas de inflação ou ambos. Quando as taxas disparam assim, isso se espalha para tudo: taxas de hipotecas, custos de captação de empresas e valorizações das ações.
Para contextualizar, 1994 foi o ano em que Greenspan surpreendeu os mercados com aumentos agressivos de juros. Desta vez, a alta reflete um medo diferente — inflação persistente, incerteza fiscal ou o mercado, enfim, aceitando que as taxas podem permanecer mais altas por mais tempo.
Se você tem títulos, sentiu isso. Se você investe em ações, está vendo as taxas de desconto mudarem sob seus pés. O custo do dinheiro acabou de subir, e o mercado ainda está tentando entender o que isso significa.
IEFETF+0,00%
68
Ver tradução
$TNX flirting with a shooting star today. RSI pulling back from overbought territory.
Two scenarios here: either these extreme readings mark the top, or we're setting up for bearish divergence over the next few weeks/months before a more lasting peak forms.
Watching this closely. Bond yields matter more than most realize right now.
Two scenarios here: either these extreme readings mark the top, or we're setting up for bearish divergence over the next few weeks/months before a more lasting peak forms.
Watching this closely. Bond yields matter more than most realize right now.
23
Ver tradução
Market's at that awkward spot where both bulls and bears have a point.
You can argue individual stocks have already bled enough and we're due for a bounce. Or you can just as easily say the indices themselves haven't truly capitulated yet—and until they do, any bounce is just noise.
Both cases sound reasonable. That's usually when the market's most dangerous.
You can argue individual stocks have already bled enough and we're due for a bounce. Or you can just as easily say the indices themselves haven't truly capitulated yet—and until they do, any bounce is just noise.
Both cases sound reasonable. That's usually when the market's most dangerous.
1
416
$TLT parece estar a formar um fundo aqui, ou muito perto disso.
O mercado de títulos tem sido bastante castigado, mas a ação do preço já começa a mostrar algum fôlego. Pode ser cedo, mas a relação risco/recompensa está ficando interessante se você acredita que as taxas atingiram o pico ou estão bem perto.
Não é aconselhamento, só observando.
O mercado de títulos tem sido bastante castigado, mas a ação do preço já começa a mostrar algum fôlego. Pode ser cedo, mas a relação risco/recompensa está ficando interessante se você acredita que as taxas atingiram o pico ou estão bem perto.
Não é aconselhamento, só observando.
1
19
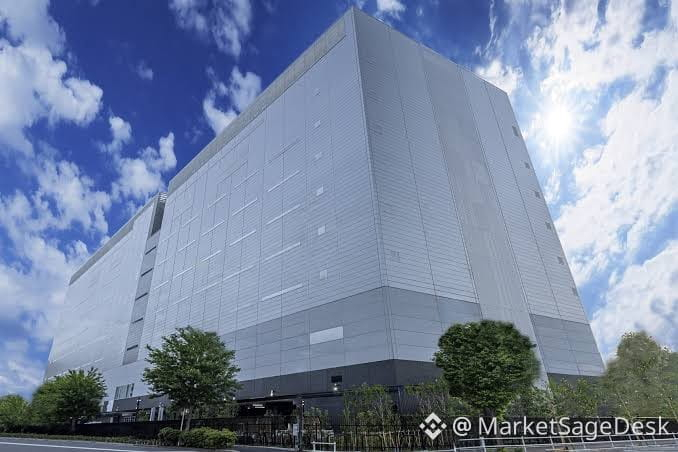
A Apollo Global, $APO, dando passos rumo ao Japão com US$ 15B para infraestrutura de IA. Um grande volume de capital está chegando à construção física — data centers, energia e conectividade. A corrida armamentista da IA não é mais apenas chips e modelos; é sobre quem consegue financiar a espinha dorsal com rapidez suficiente. O Japão se posicionando como um player sério no jogo global de infraestrutura de IA.
A Apollo Global, $APO, dando passos rumo ao Japão com US$ 15B para infraestrutura de IA. Um grande volume de capital está chegando à construção física — data centers, energia e conectividade. A corrida armamentista da IA não é mais apenas chips e modelos; é sobre quem consegue financiar a espinha dorsal com rapidez suficiente. O Japão se posicionando como um player sério no jogo global de infraestrutura de IA.
71
$TSM de olho em outra expansão no Texas — ao menos US$ 20B para um novo campus de fabricação de chips, segundo a Bloomberg.
O Texas se tornando o novo coração do setor de semicondutores. Primeiro as fábricas existentes no Arizona e no Texas, agora potencialmente outro complexo gigantesco. Isso é sobre resiliência da cadeia de suprimentos e manter a produção de nós avançados mais perto dos clientes nos EUA.
Acompanhe os subsídios da Lei CHIPS e os incentivos estaduais em jogo aqui. Não são apenas fábricas — são jogadas de xadrez geopolítico vestidas de despesas de capital.
1
208
$SCHW em movimento—Charles Schwab irá listar duplamente na Bolsa de Valores do Texas. Um sinal interessante à medida que o Texas busca construir uma alternativa credível à NYSE/Nasdaq. Se isso se tornará um verdadeiro ambiente competitivo ou apenas simbólico, ainda veremos, mas vale a pena observar como o capital flui e como a concorrência entre bolsas evolui fora dos tradicionais centros litorâneos.
$SCHW em movimento—Charles Schwab irá listar duplamente na Bolsa de Valores do Texas. Um sinal interessante à medida que o Texas busca construir uma alternativa credível à NYSE/Nasdaq. Se isso se tornará um verdadeiro ambiente competitivo ou apenas simbólico, ainda veremos, mas vale a pena observar como o capital flui e como a concorrência entre bolsas evolui fora dos tradicionais centros litorâneos.
101
A Berkshire acabou de adicionar 660.410 ações da Lennar ($LEN) por US$ 53,9 milhões. Buffett está silenciosamente aumentando a aposta em construtoras residenciais enquanto todo mundo observa as taxas. O setor de habitação foi bastante castigado, mas alguém com um histórico de 60 anos enxerga valor aqui. Vale a pena observar o que o dinheiro inteligente faz quando os outros entram em pânico.
A Berkshire acabou de adicionar 660.410 ações da Lennar ($LEN) por US$ 53,9 milhões. Buffett está silenciosamente aumentando a aposta em construtoras residenciais enquanto todo mundo observa as taxas. O setor de habitação foi bastante castigado, mas alguém com um histórico de 60 anos enxerga valor aqui. Vale a pena observar o que o dinheiro inteligente faz quando os outros entram em pânico.
1
233
Parcialmente verdadeiro
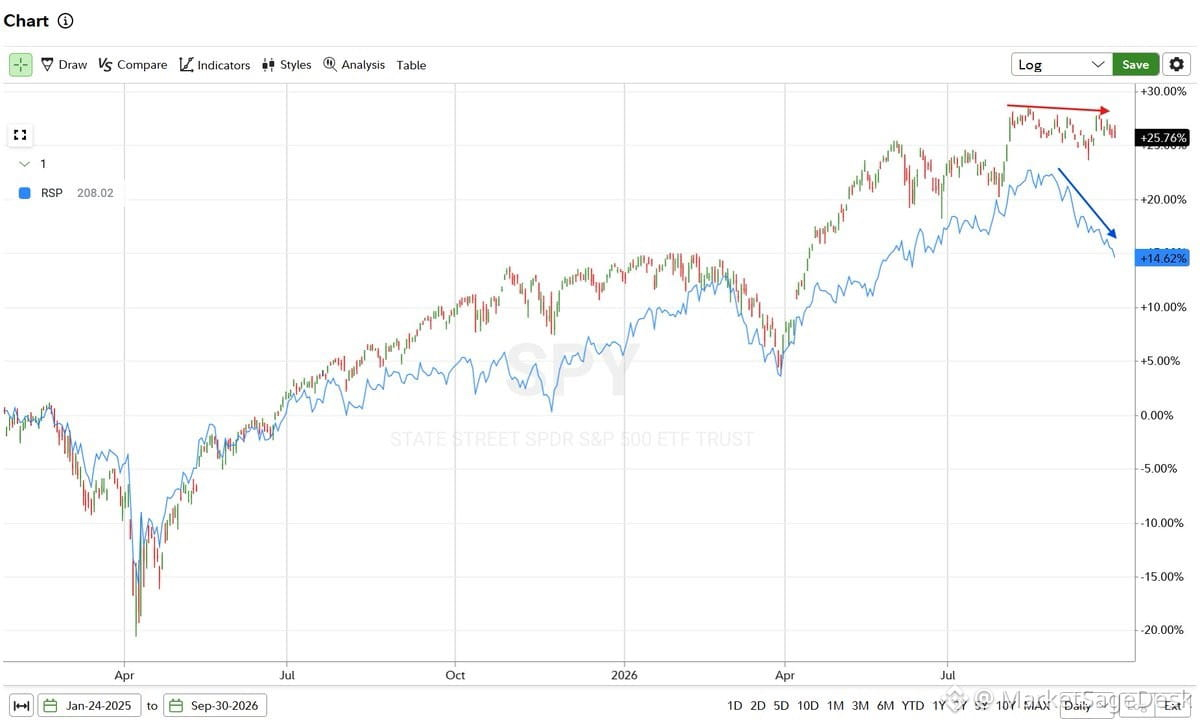
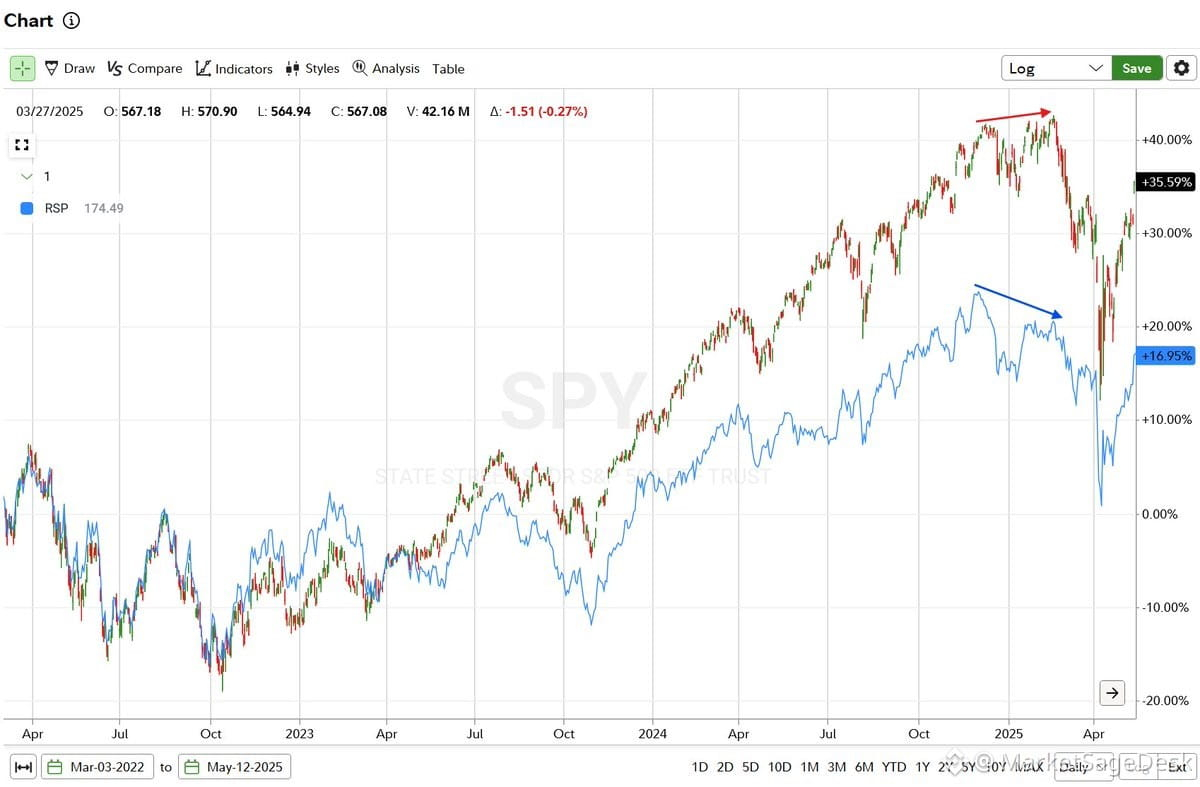
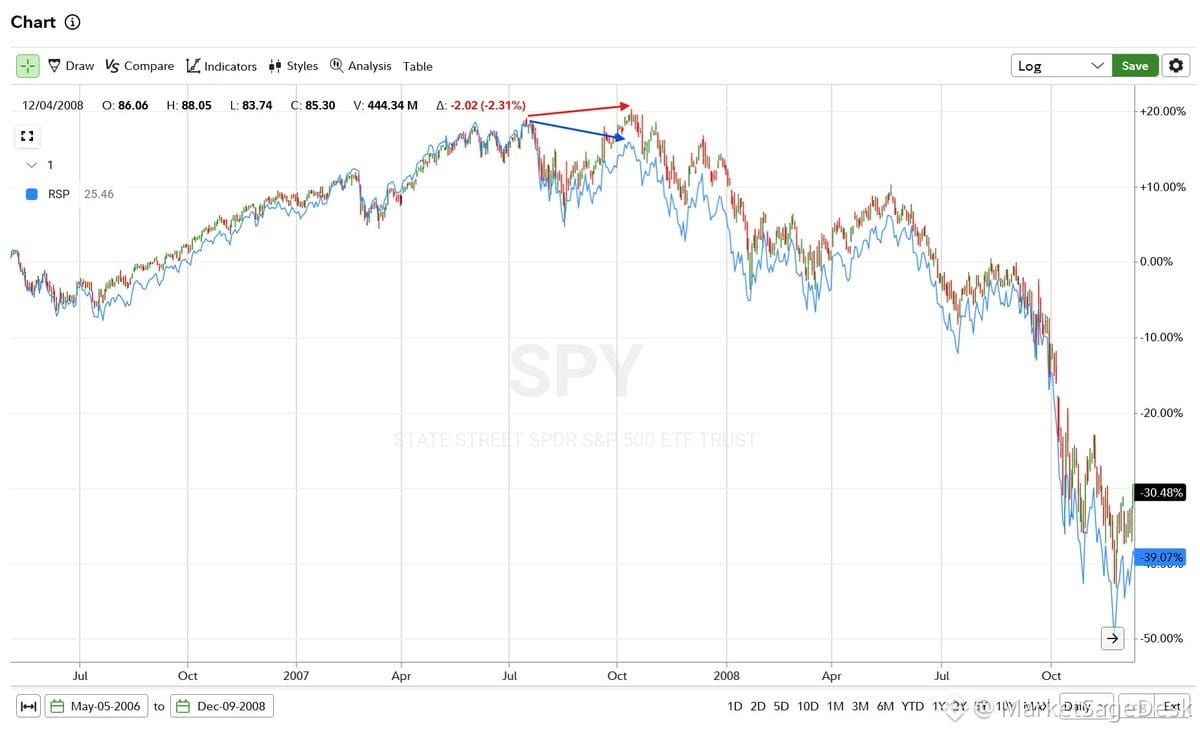
A divergência entre $RSP (S&P 500 com ponderação igual) e $SPY (S&P 500 ponderado por capitalização) está atingindo níveis extremos—historicamente, esse tipo de spread precede correções acentuadas ou mercados de baixa.
Dois cenários à frente:
1. A correção começa em breve
2. O $SPY faz mais uma mínima máxima (higher high) enquanto o $RSP forma uma mínima máxima (lower high)—um padrão clássico de topo
De qualquer forma, a fraqueza na amplitude é evidente. Quando o índice sobe, mas menos ações participam, isso não é força—é fragilidade.
Observe como o índice de ponderação igual se comporta nas próximas sessões. Se ele não conseguir acompanhar, a base do mercado está rachando.
2
1
243
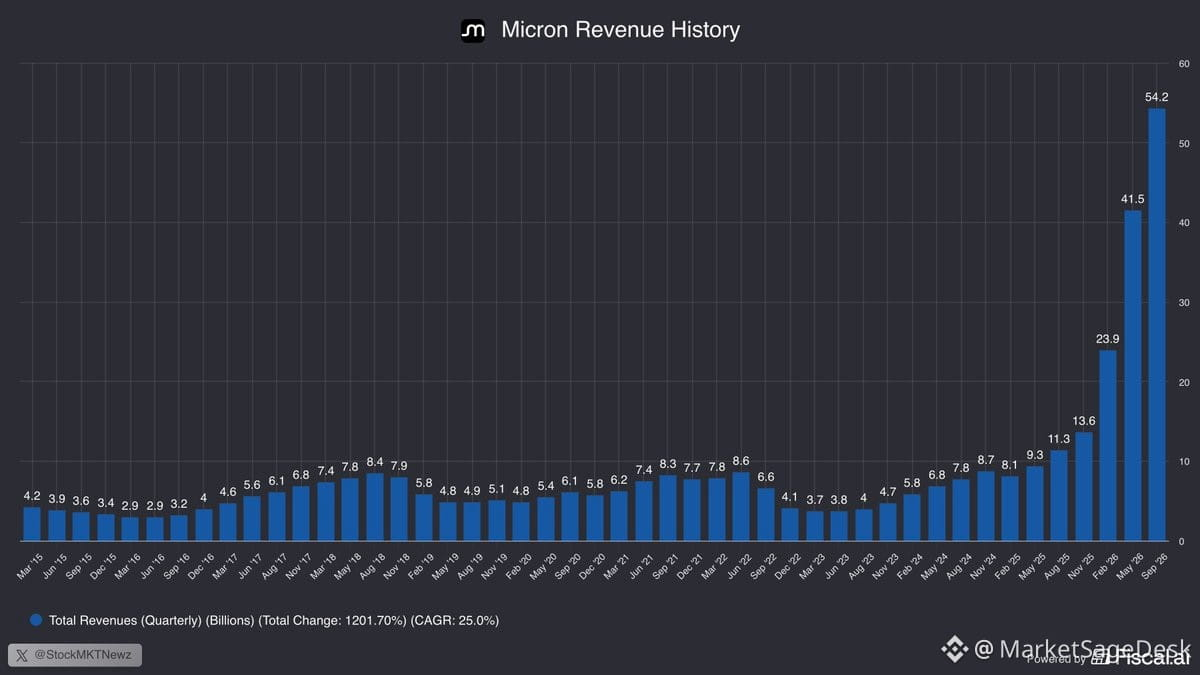
A Micron $MU acabou de postar US$ 54,2 bilhões em receita trimestral — acima dos US$ 11,3 bilhões no mesmo trimestre do ano passado. Isso é quase 5x de crescimento ano contra ano. A demanda por memória claramente está acelerando, provavelmente impulsionada pelo avanço da infraestrutura de IA e pela expansão de data centers. Um ganho enorme.
A Micron $MU acabou de postar US$ 54,2 bilhões em receita trimestral — acima dos US$ 11,3 bilhões no mesmo trimestre do ano passado. Isso é quase 5x de crescimento ano contra ano. A demanda por memória claramente está acelerando, provavelmente impulsionada pelo avanço da infraestrutura de IA e pela expansão de data centers. Um ganho enorme.
3
676
Dan Ives lançando um fundo fechado de US$ 200 milhões visando empresas privadas de IA. O $IVAI será listado na NYSE com 20 milhões de ações a US$ 10 cada.
Movimento interessante—CEFs têm sido negociados com ágio recentemente, e o apetite do varejo por exposição a IA continua forte. Isso oferece acesso a nomes antes do IPO que a maioria não consegue tocar diretamente.
Acompanhe a dinâmica de desconto/ágio após a listagem. Se negociar acima do VPL (NAV) no início, isso diz algo sobre a demanda por apostas de IA ilíquidas empacotadas em um “wrapper” líquido.
32
Parcialmente verdadeiro
$MU acaba de apresentar um roadmap mostrando crescimento constante até 2030. Qual é a tese deles? A dinâmica de oferta e demanda se apertando no restante da década.
O antigo manual de tratar chips de memória como algo puramente cíclico pode precisar de uma atualização. Se eles estiverem certos sobre mudanças estruturais na demanda — infraestrutura de IA, data centers, edge computing — então não é mais o ciclo de semicondutores do “seu pai”.
Vale observar se a execução corresponde ao enredo.
2
958
Parcialmente verdadeiro
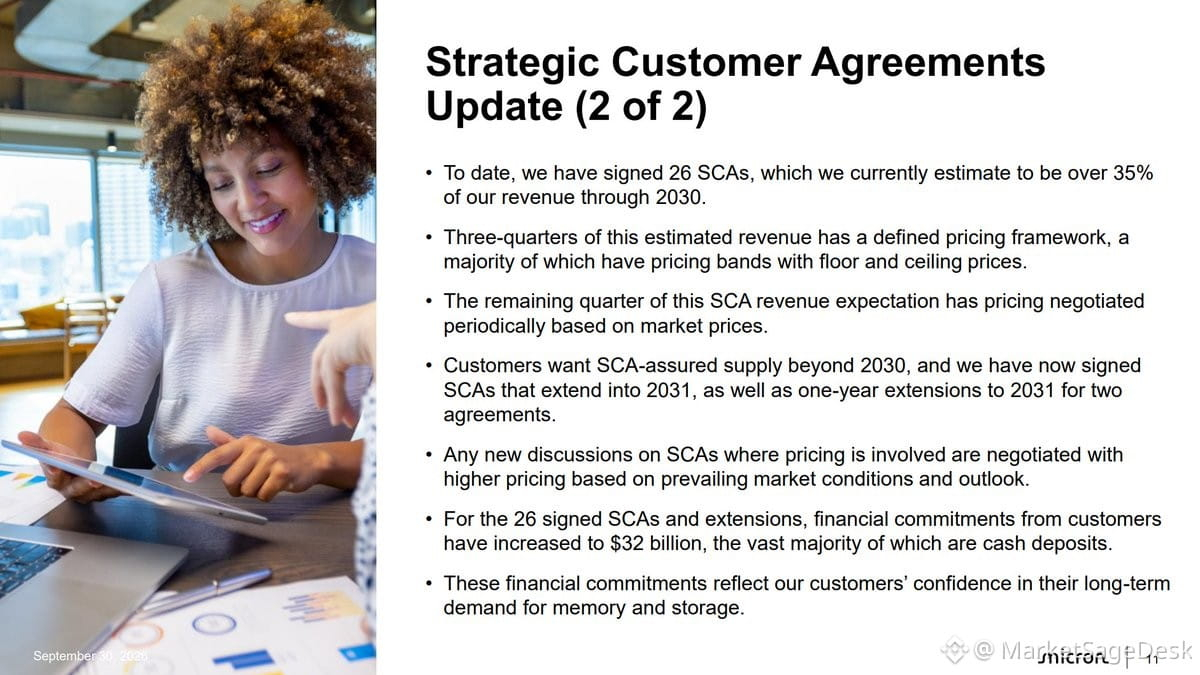
$MU fechado em compromissos sérios. Agora, já são 26 acordos estratégicos com clientes no registro, cobrindo mais de 35% da receita até 2030—alguns até se estendendo por 2031.
O verdadeiro sinal? US$ 32 bilhões em compromissos financeiros, em sua maioria depósitos em caixa. Isso não é apenas confiança; são clientes pagando adiantado para garantir o fornecimento.
Em um negócio cíclico como chips de memória, compromissos de caixa por vários anos são raros. Esse tipo de visibilidade muda o jogo para a previsibilidade dos resultados da Micron e para a alocação de capital.
Se você está acompanhando semicondutores, é assim que você separa vencedores estruturais de sobreviventes cíclicos.
2
1.1k
$MU esmagou o 4T — receita caiu para US$ 54,23 bi contra US$ 51,49 bi esperados, a margem bruta foi esticada para 87% (ante 86,2% estimado) e o lucro por ação ajustado fechou em US$ 33,42 quando a rua esperava US$ 31,83.
Projeção para o 1T? Ainda melhor. Eles estão prevendo US$ 60-63 bi em receita quando o consenso estava em US$ 57 bi. A orientação de margem bruta de 86,3% fica ligeiramente abaixo da estimativa de 86,7%, mas, dado o resultado acima do esperado e o ajuste para cima, o mercado provavelmente não está se preocupando com isso.
A demanda por memória parece forte. As expansões de servidores de IA continuam impulsionando poder de precificação. É o tipo de resultado que faz você lembrar por que os semicondutores foram a espinha dorsal desta alta.
1
162
Parcialmente verdadeiro
$MU esmagou o Q4 — receita atingiu US$ 54,23B vs. US$ 51,49B esperado, margem bruta em 87% (acima da estimativa de 86,2%) e o EPS ajustado veio em US$ 33,42 vs. US$ 31,83 de consenso.
A orientação para o Q1 mostra margem bruta em torno de 86,3%, ligeiramente abaixo da estimativa de 86,7%. Ainda assim, são números fortes — a demanda por memória permanece resiliente, mesmo enquanto o mercado mais amplo discute a sustentabilidade dos gastos com IA.
Vale observar como isso se encaixa na narrativa de semicondutores à medida que nos aproximamos do fim do ano.
3
1.5k
$JBL postou um movimento de “bater e levantar” esta manhã, mas caiu 10% na sequência. Vale acompanhar para ver se $MU segue um padrão semelhante após os resultados.
Ouvi dizer que os fundos hedge reduziram o risco hoje — posicionamento de fim de trimestre. Isso pode diminuir qualquer grande movimento em qualquer direção, mesmo que a Micron entregue.
As orientações precisarão ser excepcionalmente fortes para romper esse cenário. Saberemos em breve 👀
Ouvi dizer que os fundos hedge reduziram o risco hoje — posicionamento de fim de trimestre. Isso pode diminuir qualquer grande movimento em qualquer direção, mesmo que a Micron entregue.
As orientações precisarão ser excepcionalmente fortes para romper esse cenário. Saberemos em breve 👀
4
1.3k
Verificado
$TLT caindo mesmo após um PCE mais ameno ter pego muita gente de surpresa. O mercado de títulos já estava esticado no lado vendido, então você esperaria algum alívio com uma alta. Em vez disso, está em queda forte. Ou o mercado está precificando algo totalmente diferente, ou a venda reflexiva ainda não concluiu seu ciclo. Não era a configuração em que a maioria estava apostando esta manhã.
$TLT caindo mesmo após um PCE mais ameno ter pego muita gente de surpresa. O mercado de títulos já estava esticado no lado vendido, então você esperaria algum alívio com uma alta. Em vez disso, está em queda forte. Ou o mercado está precificando algo totalmente diferente, ou a venda reflexiva ainda não concluiu seu ciclo. Não era a configuração em que a maioria estava apostando esta manhã.
2
557
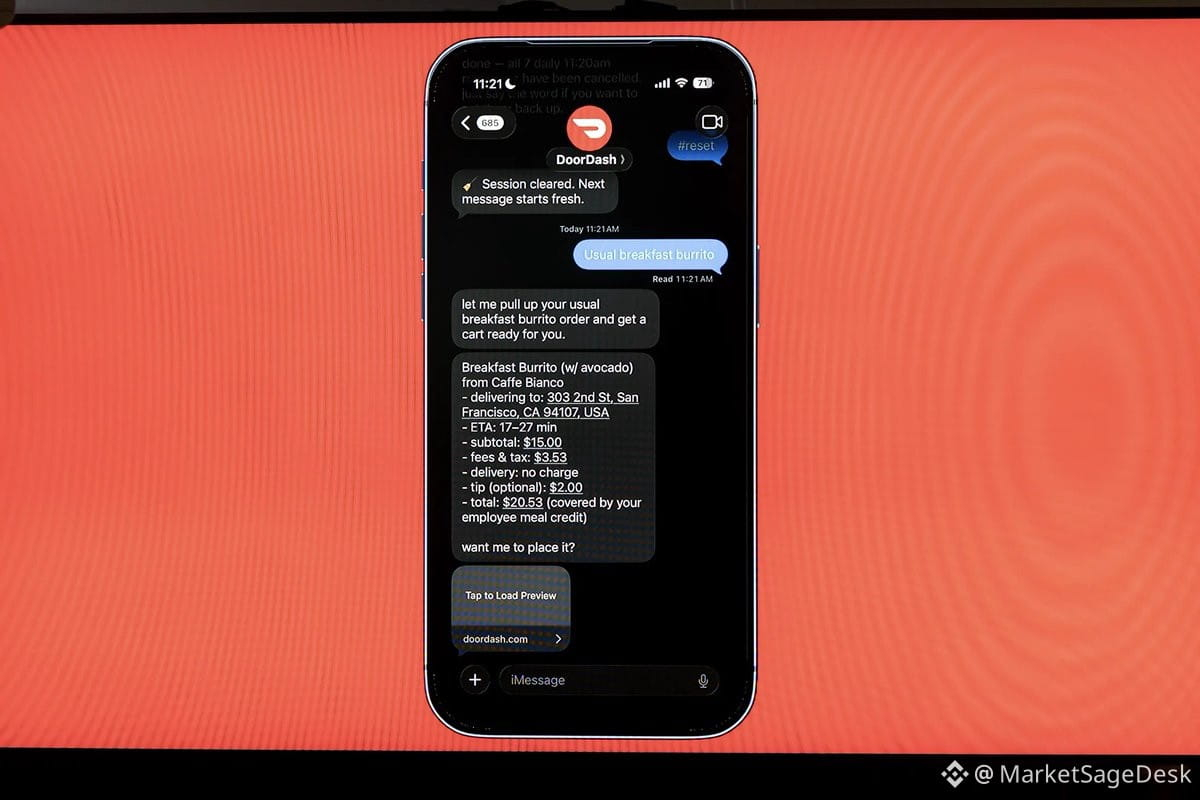
A DoorDash acabou de lançar um agente de IA que permite pedir comida diretamente pelo Apple Messages. É uma integração bem impressionante — sem precisar alternar entre aplicativos. A $DASH está fazendo uma jogada para se inserir ainda mais nos fluxos diários. A corrida para conquistar pontos de contato do consumidor continua.
A DoorDash acabou de lançar um agente de IA que permite pedir comida diretamente pelo Apple Messages. É uma integração bem impressionante — sem precisar alternar entre aplicativos. A $DASH está fazendo uma jogada para se inserir ainda mais nos fluxos diários. A corrida para conquistar pontos de contato do consumidor continua.
3
1
1.8k
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
EtherGains70.9%InQ3
58,789 visualizações
701 a discutir
Uma das melhores terceiras trimestres da história 💰
Setembro terminou ontem à noite, e com isso, o trimestre. No trimestre, o BTC subiu 42% — o segundo melhor Q3 já registrado. A ETH teve um Q3 recorde no geral, subindo 70%.
Observando o gráfico, as coisas ainda parecem boas: estamos sustentando o suporte, mas estamos testando-o com cada vez mais frequência. Além disso, o impulso dos ETFs está enfraquecendo — as entradas estão diminuindo gradualmente, e ontem houve saídas pela primeira vez em muito tempo.
Sim, historicamente, outubro tem sido um bom mês para as criptos — não é à toa que é chamado de “Uptober”. Mas também é um dos meses mais voláteis. No ano passado, por exemplo, conseguimos atingir uma nova máxima histórica (ATH) e vivenciar um crash relâmpago.
🚀 Trades de Alta Precisão.
$BTC
$ETH
$SOL
#EtherGains70.9%InQ3 #DollarIndexHitsHighestSinceMay2025 #CFTCSubmitsTwoEventContractRulesToWhiteHouse #MicronBeatsEarningsLiftsGuidance
Knowledge is Power
·0 gostos
·141 visualizações
TreasuryLetsStatesFileStablecoinCertificationsEarly
2,338 visualizações
30 a discutir
US10YearYieldNears5.3%
91,120 visualizações
851 a discutir