

StockLite_247
1.5k Publicações
StockLite_247
Denunciar
Bloquear Utilizador
Free Stock Market News ACCURATE, CONSISTENT, & RELIABLE || https://x.com/Yusty121 || Crypto first commentary with Marco Market Context
Aberto ao trading
Trader Frequente
5.5 ano(s)
7 A seguir
898 Seguidores
3.1K+ Gostaram
Publicações
Portfólio
Tudo
Cotações
Vídeos
PINNED
Elon Musk diz “~90% das receitas de $SPCX deste ano serão comerciais”, enquanto a receita do governo cairá para menos de 5% no 4º trimestre.
A Starlink mudou tanto a composição que a SpaceX realmente parece mais uma plataforma de conectividade do que um negócio de lançamentos governamentais.
Elon Musk diz “~90% das receitas de $SPCX deste ano serão comerciais”, enquanto a receita do governo cairá para menos de 5% no 4º trimestre.
A Starlink mudou tanto a composição que a SpaceX realmente parece mais uma plataforma de conectividade do que um negócio de lançamentos governamentais.
A Starlink mudou tanto a composição que a SpaceX realmente parece mais uma plataforma de conectividade do que um negócio de lançamentos governamentais.
39
11
191
198.9k
PINNED
$SPCX acaba de lançar o USSF-385 no B1100, que é o 100º booster do Falcon 9 Block 5 que a SpaceX construiu.
A missão está transportando uma carga útil classificada da Space Force, mas a densa névoa em Vandenberg fez com que o clipe do lançamento parecesse incrível.
$SPCX acaba de lançar o USSF-385 no B1100, que é o 100º booster do Falcon 9 Block 5 que a SpaceX construiu.
A missão está transportando uma carga útil classificada da Space Force, mas a densa névoa em Vandenberg fez com que o clipe do lançamento parecesse incrível.
A missão está transportando uma carga útil classificada da Space Force, mas a densa névoa em Vandenberg fez com que o clipe do lançamento parecesse incrível.
25
15
137
128.1k
·
--
Em Alta
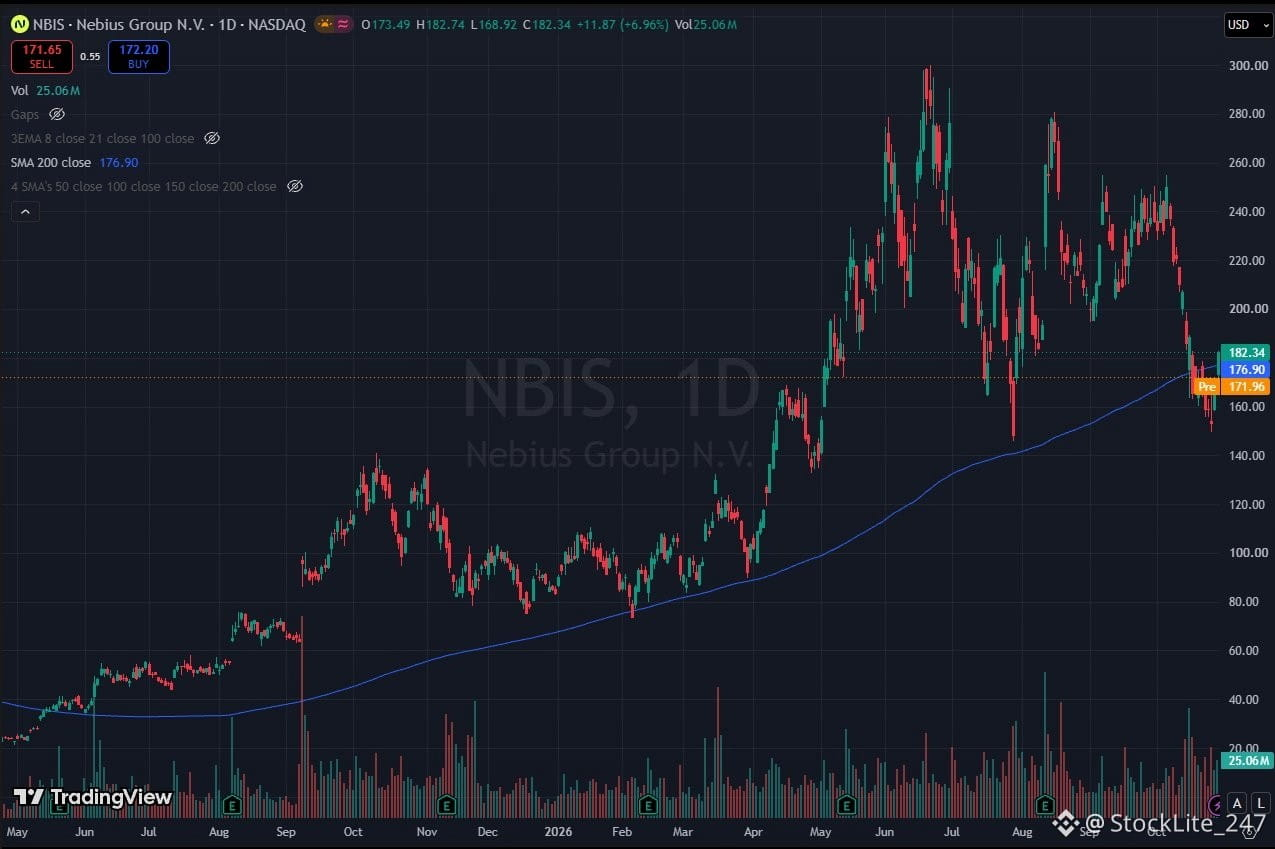
Para quem está otimista com $NBIS e procura um ponto de entrada, vejo uma oportunidade nos preços atuais; a relação risco/retorno aqui é absurda.
Se não for aqui, o que estão esperando? (Isto não é aconselhamento financeiro)
Para quem está otimista com $NBIS e procura um ponto de entrada, vejo uma oportunidade nos preços atuais; a relação risco/retorno aqui é absurda.
Se não for aqui, o que estão esperando? (Isto não é aconselhamento financeiro)
Se não for aqui, o que estão esperando? (Isto não é aconselhamento financeiro)
4
2.7k
·
--
Em Alta
$GOOGL A Waymo acaba de escolher a Toyota para construir robotáxis no Japão a partir de 2027, com o Reino Unido vindo em seguida, integrando diretamente seu hardware de direção autônoma às fábricas da Toyota.
Isso pode reduzir significativamente o custo por quilômetro à medida que a Waymo se expande globalmente, além de abrir caminho para levar sua tecnologia aos Toyotas de propriedade particular.
Isso pode reduzir significativamente o custo por quilômetro à medida que a Waymo se expande globalmente, além de abrir caminho para levar sua tecnologia aos Toyotas de propriedade particular.
GOOGL+0,71%
TMUS-0,06%
1
4
8.3k
·
--
Em Alta
Verificado
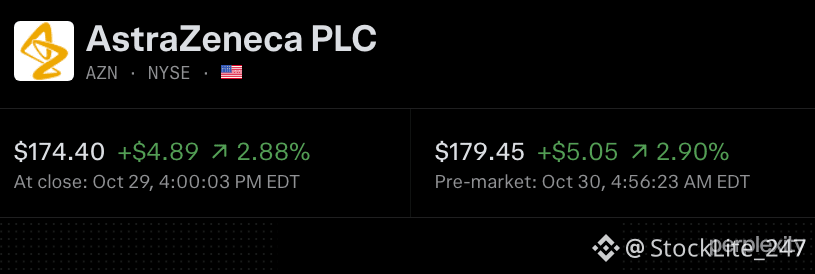
A AstraZeneca $AZN.US está lançando um plano de reestruturação que deverá gerar US$ 1,5 bilhão em economias anuais, com custos pontuais de até US$ 2 bilhões nos próximos três anos.
A empresa planeja reinvestir essas economias em seu portfólio de medicamentos em desenvolvimento, que atualmente inclui mais de 180 projetos.
A medida vem após vários contratempos em ensaios clínicos em estágio avançado e o aumento da concorrência de medicamentos genéricos. A AstraZeneca continua com a meta de alcançar US$ 80 bilhões em receita anual e lançar 20 novos medicamentos até 2030.
Enquanto isso, a receita do terceiro trimestre cresceu 7%, chegando a US$ 16,21 bilhões, impulsionada pelo crescimento de dois dígitos em oncologia, doenças respiratórias e imunologia, além de tratamentos para doenças raras.
AZNUS+6,44%
1
998
·
--
Em Alta
$AMZN planeja começar a vender chips Trainium fora da AWS no fim de 2027, com o CEO Andy Jassy esperando “um negócio muito significativo de venda de chips para terceiros.”
O interessante é que Jassy afirma que esses mesmos chips geram mais fluxo de caixa dentro da AWS ao longo de 5 a 6 anos, então a Amazon busca capturar tanto as vendas diretas de chips quanto anos de receita recorrente de serviços em nuvem.
O interessante é que Jassy afirma que esses mesmos chips geram mais fluxo de caixa dentro da AWS ao longo de 5 a 6 anos, então a Amazon busca capturar tanto as vendas diretas de chips quanto anos de receita recorrente de serviços em nuvem.
1
453
·
--
Em Alta
$AMZN afirma que Leo “continua no caminho certo para iniciar o serviço inicial” até o fim do ano, enquanto a Amazon se prepara para entrar no mercado de banda larga via satélite.
A planejada aquisição da Globalstar por US$ 11,5 bilhões poderia ampliar essa iniciativa para incluir serviços de satélite para celular, por meio do acesso ao espectro e de um relacionamento já existente com $AAPL , enquanto a ASTS e a $SPCX desenvolvem seus próprios serviços.
A planejada aquisição da Globalstar por US$ 11,5 bilhões poderia ampliar essa iniciativa para incluir serviços de satélite para celular, por meio do acesso ao espectro e de um relacionamento já existente com $AAPL , enquanto a ASTS e a $SPCX desenvolvem seus próprios serviços.
1
1.1k
·
--
Em Alta
Verificado
$INTC CEO vê o mercado de CPUs para servidores crescer 5 vezes, ultrapassando US$ 200 bilhões em cinco anos, à medida que os agentes de IA ganham força, dizendo: “a proporção de CPUs para GPUs costumava ser de 1 para 8 e agora é de 1 para 4.”
Isso significa efetivamente o dobro de CPUs por GPU, à medida que os agentes de IA executam mais código e usam mais ferramentas, o que poderia criar outra enorme oportunidade de crescimento para $AMD, $ARM e $NVDA , para além das GPUs.
Isso significa efetivamente o dobro de CPUs por GPU, à medida que os agentes de IA executam mais código e usam mais ferramentas, o que poderia criar outra enorme oportunidade de crescimento para $AMD, $ARM e $NVDA , para além das GPUs.
1
4.8k
·
--
Em Alta
Jim Cramer não está muito empolgado com $ASTS dizendo “não, estamos enfrentando o Fed com isso”.
E foi ainda mais desdenhoso em relação a $IREN , que disse “não queremos a IREN”.
Jim Cramer não está muito empolgado com $ASTS dizendo “não, estamos enfrentando o Fed com isso”.
E foi ainda mais desdenhoso em relação a $IREN , que disse “não queremos a IREN”.
E foi ainda mais desdenhoso em relação a $IREN , que disse “não queremos a IREN”.
1
1.2k
·
--
Em Alta
$NVDA estaria negociando o fornecimento de mais de 5 bilhões em garantias de crédito para o data center de 460 MW da Nscale, respaldado por um contrato de computação de US$ 45 bilhões com $ANT .
Na prática, a Nvidia estaria financiando energia e construção, em vez de GPUs, o que poderia ajudar a colocar mais capacidade Vera Rubin em operação mais rapidamente, reduzindo ao mesmo tempo os custos de empréstimo para seus clientes.
Na prática, a Nvidia estaria financiando energia e construção, em vez de GPUs, o que poderia ajudar a colocar mais capacidade Vera Rubin em operação mais rapidamente, reduzindo ao mesmo tempo os custos de empréstimo para seus clientes.
2
1.4k
·
--
Em Alta
$AMZN planeja começar a vender chips Trainium fora da AWS no final de 2027, e o CEO Andy Jassy espera que isso se torne “um negócio muito significativo de venda de chips para terceiros.”
O interessante é que Jassy afirma que esses mesmos chips geram mais fluxo de caixa dentro da AWS ao longo de 5 a 6 anos, então a Amazon busca captar tanto as vendas diretas de chips quanto anos de receita recorrente de serviços de nuvem.
O interessante é que Jassy afirma que esses mesmos chips geram mais fluxo de caixa dentro da AWS ao longo de 5 a 6 anos, então a Amazon busca captar tanto as vendas diretas de chips quanto anos de receita recorrente de serviços de nuvem.
4
1.2k
·
--
Em Alta
Verificado
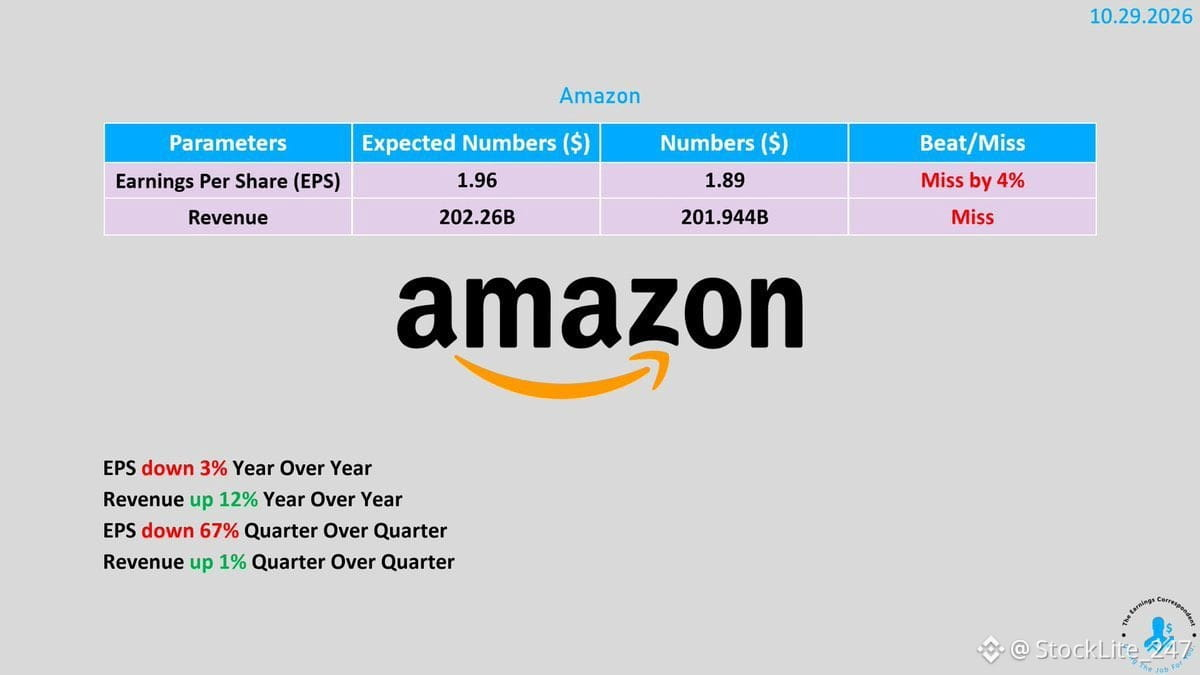
$AMZN acabou de imprimir mais uma CONFIRMAÇÃO clara do superciclo da infraestrutura de IA.
> AWS +39% em relação ao ano anterior, chegando a US$ 46,0 bi (US$ 184 bi de receita anualizada).
> CapEx de US$ 77,3 bi vs. estimativa de ~US$ 57 bi.
> A administração prevê crescimento da AWS de >40% tanto em 2027 quanto em 2028.
A demanda não é o fator limitante. A capacidade é!
Estão gastando num ritmo que indica que a expansão plurianual já está garantida, com o impacto no fluxo de caixa já aparecendo no FCF dos últimos 12 meses, de –US$ 42,4 bi. A lógica clássica dos ciclos de infraestrutura: antecipar o CapEx e monetizar à medida que a capacidade entra em operação.
Este é o mesmo sinal visto nos resultados dos demais hyperscalers + SpaceX.
A tese de investimento em infraestrutura de IA (energia, fotônica/CPO, refrigeração, silício personalizado, memória etc.) acaba de ganhar mais visibilidade para vários anos.
Soma-se aos resultados de $SPCX , $META , MSFT, GOOG. Tudo a postos.
Otimista!
1
866
·
--
Em Alta
Verificado
$NBIS : Esta onda de vendas entre as empresas de hiperescalas não tem sustentação.
$MSFT O capex foi uma questão de timing. O motivo apontado foram “atrasos na entrega de parte da capacidade de nuvem de terceiros”.
$GOOG afirmou: “Nossa faixa de previsão para o CapEx de todo o ano de 2026, de US$ 195 bilhões a US$ 205 bilhões, permanece inalterada. Continuamos esperando que nosso CapEx aumente significativamente em 2027.”
Então, qual é o problema?
Não deixe a movimentação dos preços impedir você de enxergar os fundamentos bem diante dos seus olhos.
1
639
·
--
Em Alta
Dados sólidos sobre a demanda por IA da Samsung, $MSFT e $GOOGL . Mais uma confirmação de que há demanda e de que a receita está crescendo.
Então, por que estamos em queda?
- A queima de caixa do Google está trazendo de volta as preocupações com o financiamento.
- Os atrasos na capacidade de terceiros da Microsoft estão aumentando as preocupações com a execução.
Parece que voltamos a ficar "preocupados" com a rapidez com que a expansão da IA se transforma em fluxo de caixa.
2
917
·
--
Em Alta
$MSFT $NBIS
A Microsoft entregou os números de que o investimento em IA precisa para continuar a avançar.
• O crescimento do Azure acelerou para 48%, face aos 43% do trimestre passado, superando a previsão de 44–45%
• As receitas do Azure foram de 33,2 mil milhões de dólares; foi a primeira vez que a Microsoft as divulgou em dólares
• As receitas foram de 92,3 mil milhões de dólares e o lucro por ação (EPS) foi de 4,89 dólares — ambos acima das expectativas
• As despesas de capital, incluindo locações financeiras, foram de cerca de 45 mil milhões de dólares; só as despesas de capital pagas em dinheiro foram de 39,4 mil milhões, o dobro de há um ano
• A carteira de contratos comerciais ascende a 677 mil milhões de dólares, mais 73% face ao ano anterior
• A empresa tem 329 mil milhões de dólares em contratos de locação de centros de dados assinados que ainda nem sequer começaram
O crescimento está a acelerar a esta escala, enquanto a Microsoft continua com capacidade limitada; por isso, todas as GPU que instala são alugadas logo no primeiro dia.
Perspetivas otimistas para todo o investimento em IA ⚡️
1
313
·
--
Em Alta
Verificado
$GOOGL caiu cerca de 7% no pós-mercado. Mas veja o que o Google Cloud acabou de fazer.
A receita da nuvem DOBROU em um ano: US$ 15,2 bilhões → US$ 30,7 bilhões (+103%).
O lucro operacional da nuvem mais que TRIPLICOU: US$ 3,6 bilhões → US$ 11,1 bilhões. Isso representa uma margem de 36%.
A nuvem, sozinha, respondeu por cerca de 62% de todo o crescimento da receita da Alphabet neste trimestre. O Google afirma que as vendas de sistemas TPU contribuíram de forma significativa.
Então, por que as ações estão em queda?
A receita total de US$ 127,6 bilhões ficou ligeiramente abaixo das expectativas. O lucro por ação foi pressionado por uma perda de US$ 8,7 bilhões em participações acionárias. E os investimentos em bens de capital mais que dobraram, chegando a US$ 51,4 bilhões, o que levou o fluxo de caixa livre a -US$ 9,1 bilhões.
Os números das manchetes parecem confusos. Mas o negócio de IA por trás deles está acelerando mais rápido do que quase qualquer outro negócio desse porte.
Junto com $MSFT nesta noite (Azure +48%), são duas das maiores empresas que investem em IA mostrando que esses gastos estão se convertendo em receita e lucro reais.
1
693
·
--
Em Alta
$OSS.US SUPERARAM COM FOLGA AS EXPECTATIVAS DE RESULTADOS DO 3º TRI
• Receita: US$ 12,6 mi vs. estimativa de US$ 10,9 mi
• LPA: US$ 0,01 vs. estimativa de US$ 0,01
• Margem bruta: 43% vs. estimativa de 38%
• Relação pedidos/faturamento acumulada no ano chegou a 1,5x
Projeções para o ano fiscal de 2026
• Receita: 40% vs. estimativa de 28%
• Margem bruta: 43% vs. estimativa de 41%
OSSUS-12,26%
1
50
·
--
Em Alta
$ANTX.US passou de margens operacionais de -249% no 1º trimestre de 2025 para +8% no 2º trimestre de 2026, o que equivale a cerca de US$ 1 bilhão de lucro operacional trimestral.
E conseguiu isso enquanto gastava cerca de US$ 10 bilhões em P&D em apenas seis meses, porque a receita cresceu cerca de 29 vezes, em comparação com um crescimento de apenas cerca de 6 vezes nos gastos com computação.
E conseguiu isso enquanto gastava cerca de US$ 10 bilhões em P&D em apenas seis meses, porque a receita cresceu cerca de 29 vezes, em comparação com um crescimento de apenas cerca de 6 vezes nos gastos com computação.
ANTXUS-3,60%
1
24
·
--
Em Alta
Parcialmente verdadeiro
O Deutsche Bank estima que as GPUs GB300 $NVDA podem ser alugadas por até ~US$ 14 por hora, em comparação com apenas US$ 3,50 pelas H100, com alguns contratos a gerar ~US$ 60 milhões por MW anualmente.
Isso coloca a capacidade computacional de IA de 1 GW em ~US$ 48 mil milhões de receita anual, com base numa combinação de preços, o que ajuda a explicar por que garantir energia está a tornar-se tão valioso para $NBIS, $CRWV e $SPCX .
Isso coloca a capacidade computacional de IA de 1 GW em ~US$ 48 mil milhões de receita anual, com base numa combinação de preços, o que ajuda a explicar por que garantir energia está a tornar-se tão valioso para $NBIS, $CRWV e $SPCX .
2
867
·
--
Em Alta
$IREN acaba de garantir US$ 363 milhões em financiamento, com GPUs que já geram receita por meio de contratos plurianuais com clientes como garantia.
É bem interessante, considerando todas as preocupações em torno dos empréstimos para IA, porque agora a IREN pode tomar empréstimos usando a infraestrutura existente como garantia para financiar sua próxima expansão, sem precisar emitir mais ações.
É bem interessante, considerando todas as preocupações em torno dos empréstimos para IA, porque agora a IREN pode tomar empréstimos usando a infraestrutura existente como garantia para financiar sua próxima expansão, sem precisar emitir mais ações.
1
183
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
ASICHasReceivedNoPredictionMarketApplications
183 visualizações
37 a discutir
#ASICHasReceivedNoPredictionMarketApplications A ASIC não recebeu nenhuma solicitação para mercados de previsão! 👀
Uma novidade surpreendente no setor de mercados de previsão! 🇦🇺
Segundo relatos, o regulador financeiro da Austrália, a ASIC, não recebeu nenhuma solicitação de empresas que buscam aprovação para operar plataformas de mercados de previsão.
Isso levanta questões importantes sobre o futuro dos mercados de previsão, a clareza regulatória e como esse setor em crescimento vai evoluir.
📊 Regulamentações mais rigorosas vão desacelerar a inovação ou criar um ambiente mais seguro para os usuários?
A história dos mercados de previsão está longe de terminar! 🔥
#ASICHasReceivedNoPredictionMarketApplications #Crypto $BTC $ETH $AAPLB
Crypto_With_Kinza
·0 gostos
·27 visualizações
RecallAnnouncesLiquidationPlansToBurn35.86%OfSupply
22 visualizações
2 a discutir
TetherReports$191.5BInQ3Reserves
42 visualizações
3 a discutir