

Crypto Breaking
20.1k Publicações

Crypto Breaking
 Square verificado+
Denunciar
Bloquear Utilizador
Get real-time cryptocurrency news, blockchain updates, market analysis, and expert insights. Explore the latest trends in Bitcoin, Ethereum, DeFi, and Web3.
6 A seguir
32.8K+ Seguidores
31.6K+ Gostaram
Publicações
Tudo
Cotações
Artigo
Ver tradução
Arthur Hayes’ “CONNECT” Recap: Money Printing Debate as Wall St. Goes OnchainCrypto markets are increasingly being framed through macroeconomic lenses again, and speakers at Cointelegraph’s CONNECT by Cointelegraph: Seoul Edition during Korea Blockchain Week argued that loose monetary policy—rather than purely crypto-native adoption—could be a meaningful driver of digital-asset demand.
Arthur Hayes, chief investment officer at Maelstrom, suggested that in the near term policymakers may have fewer options than to expand the money supply, particularly as governments juggle fiscal pressures and as AI-related infrastructure ramps up spending needs.
Key takeaways
Arthur Hayes argued that policymakers could respond to AI investment requirements and debt pressures by effectively “printing more money,” which he believes could lift demand for scarce assets.
Portal Ventures’ Catrina Wang said incumbent finance firms can win in onchain markets by leveraging existing customer relationships—an advantage that new entrants must overcome.
R3’s Todd McDonald emphasized that public blockchains can also help institutions reach customers beyond their private network ecosystems.
Franklin Templeton plans to position tokenized funds as a “yield layer,” while institutional investors still often rely on fiat ramps for subscriptions and redemptions.
Crypto treasury strategies face a liquidity test: companies need cash they can commit for longer horizons without disrupting day-to-day operations.
Hayes ties crypto to money supply and AI spending realities
In a fireside chat, Hayes linked crypto’s outlook to policy choices he expects from the US. He argued that the scale of capital required for AI—particularly to fund data centers—runs alongside a broader environment in which traditional funding avenues may be stretched.
Hayes said AI firms “need trillions of dollars” to finance the infrastructure behind their services even as the market pushes prices downward. In his view, that mismatch narrows the set of options available to policymakers, leading to monetary expansion as a way to cushion fiscal and investment pressures.
“They’ve not really given themselves a lot of options other than print money and make it less bad,” he said.
Hayes also floated a potential shift in China from what he described as an “austerity lite” approach to more substantial stimulus. If such a pivot occurs, he suggested it could reawaken appetite for scarce assets—an idea that matters for crypto because digital assets have increasingly traded alongside broader liquidity expectations.
Europe was another focal point. Hayes said he was watching indicators of financial stress in France, including credit-default swaps referencing BNP Paribas and spreads tied to French government bonds.
“I think the money printing will essentially happen at some point, but that’s sort of a slow motion train wreck happening underneath the surface.”
Onchain finance may not eliminate middlemen—customer ownership matters
While crypto’s early narrative promised disintermediation, CONNECT panelists argued that onchain may simply shift where value accrues—especially to intermediaries that control customer relationships and distribution.
Catrina Wang, general partner at Portal Ventures, said that banks and asset managers can bring established customer bases into blockchain markets, giving them an edge over companies that must build investor trust from scratch. She summarized the logic with a variation of an “aggregation” theme associated with tech analyst Ben Thompson: whoever holds the customer relationship tends to capture the economics.
“Whoever owns the customer relationship owns the economics,” Wang said.
But the story is not purely about incumbents. Todd McDonald, co-founder of R3, argued that public blockchains can provide institutions a path to customers outside their existing private-network footprint. R3 previously centered its business on private financial networks through Corda, and later announced a collaboration in May 2025 to connect institutions and their assets to Solana’s public chain.
“You need to really go to where the customers are and where they will be in the future.”
Even once investors arrive, the panels suggested, the biggest friction may be where capital goes and how much risk counterparties will tolerate. Justin Kugel, executive vice president of growth at World Liberty Financial, said this creates demand for intermediaries—despite crypto’s goal of reducing reliance on traditional gatekeepers.
Kugel added that many users do not want to actively manage assets or perform deep risk assessment for each investment. He pointed to centralized exchanges as providing a level of perceived protection that can reduce the operational burden for non-experts.
“Maybe there’s a reason why there are so many middlemen in TradFi,” Kugel said.
Stablecoins, but with a clearer “yield” role
A separate panel explored how stablecoin rails fit into broader capital deployment, especially for tokenized funds that can generate income rather than merely move value.
Franklin Templeton’s Chetan Karkhanis, senior vice president of digital asset client engagement, said the firm has no plans to issue its own stablecoin. Instead, it wants tokenized money market funds to serve as the investment income engine—framing the offering as a “yield layer.”
“Let us be the yield layer,” Karkhanis said.
Karkhanis also noted operational realities: Franklin Templeton’s fund subscriptions and redemptions generally still require fiat. While he said some stablecoin-related conversions exist, he argued that these options need to be more broadly available across the industry to make stablecoin-based workflows practical at scale.
In June, Franklin Templeton announced a partnership with MoonPay enabling eligible institutional investors to move between supported stablecoins and its tokenized money market funds through onchain transactions, reflecting the industry’s push to reduce friction between fiat on-ramps and tokenized exposure.
Payment demand was another theme. Codex co-founder and CEO Haonan Li said stablecoin usage for payments is growing along trade routes between Latin America and sub-Saharan Africa (with Asia playing a role in the opposite direction of goods flows). He described the pattern as manufactured goods flowing east to west while funds move west to east.
This matters for market structure because it reinforces a use case where stablecoins function as settlement and value transfer instruments—while product design determines whether users earn yield or simply transact.
(For earlier context, Cointelegraph previously covered a regulatory milestone allowing Franklin Templeton funds to invest in an onchain money fund. The event discussed here included the firm’s approach to stablecoins and tokenized funds.)
Treasury strategies hinge on liquidity, not just long-term conviction
The conference also addressed corporate crypto treasuries and the practical constraints that often get overlooked when companies consider exposure to digital assets.
Ilya Podoynitsyn, co-founder and CEO of FinHarbor (a partner of CONNECT), said companies considering crypto treasury strategies need cash that can be committed for longer periods without disrupting everyday operations. Without that excess liquidity, he argued, firms should proceed carefully.
“If you don’t have that excess liquidity for doing that, you need to think very carefully before entering the market,” Podoynitsyn said.
He cautioned against copying a strategy from another company without adjusting for differences in balance sheets, liquidity needs, and risk tolerance. Even experienced finance teams, he suggested, may lack specific expertise in onchain liquidity and the transaction approval processes required for execution.
Panelists also discussed a scenario familiar to public-company investors: whether a listed treasury firm with spare cash should allocate it toward more crypto or instead repurchase shares trading below net asset value. Michael Camarda, chief development officer at Ethereum treasury company SharpLink, said increasing ETH holdings per share can be accomplished in two ways: buying back shares and purchasing more Ether.
He framed the distinction as follows: share buybacks spread existing Ether across fewer shares, while additional Ether purchases increase the total ETH held by the firm. Camarda said SharpLink’s investor base influenced which approach suited whom—institutional investors prioritized ETH holdings per share, while retail investors were more responsive to headline-driven announcements of large Ether purchases. SharpLink, he said, used both levers to appeal to each group.
This emphasis on liquidity and distribution underscores a recurring theme across crypto’s corporate adoption cycle: conviction about long-term upside is not enough unless firms can operationalize the strategy safely in real time.
Going forward, readers should watch whether policymakers’ stance on liquidity—especially any meaningful stimulus shifts—supports the macro tailwinds Hayes expects, while corporate treasury teams continue to refine how stablecoin flows and tokenized yield products can fit into real liquidity and compliance constraints.
This article was originally published as Arthur Hayes’ “CONNECT” Recap: Money Printing Debate as Wall St. Goes Onchain on Crypto Breaking News – your trusted source for crypto news, Bitcoin news, and blockchain updates.
Arthur Hayes’ “CONNECT” Recap: Money Printing Debate as Wall St. Goes Onchain
Crypto markets are increasingly being framed through macroeconomic lenses again, and speakers at Cointelegraph’s CONNECT by Cointelegraph: Seoul Edition during Korea Blockchain Week argued that loose monetary policy—rather than purely crypto-native adoption—could be a meaningful driver of digital-asset demand.
Arthur Hayes, chief investment officer at Maelstrom, suggested that in the near term policymakers may have fewer options than to expand the money supply, particularly as governments juggle fiscal pressures and as AI-related infrastructure ramps up spending needs.
Key takeaways
Arthur Hayes argued that policymakers could respond to AI investment requirements and debt pressures by effectively “printing more money,” which he believes could lift demand for scarce assets.
Portal Ventures’ Catrina Wang said incumbent finance firms can win in onchain markets by leveraging existing customer relationships—an advantage that new entrants must overcome.
R3’s Todd McDonald emphasized that public blockchains can also help institutions reach customers beyond their private network ecosystems.
Franklin Templeton plans to position tokenized funds as a “yield layer,” while institutional investors still often rely on fiat ramps for subscriptions and redemptions.
Crypto treasury strategies face a liquidity test: companies need cash they can commit for longer horizons without disrupting day-to-day operations.
Hayes ties crypto to money supply and AI spending realities
In a fireside chat, Hayes linked crypto’s outlook to policy choices he expects from the US. He argued that the scale of capital required for AI—particularly to fund data centers—runs alongside a broader environment in which traditional funding avenues may be stretched.
Hayes said AI firms “need trillions of dollars” to finance the infrastructure behind their services even as the market pushes prices downward. In his view, that mismatch narrows the set of options available to policymakers, leading to monetary expansion as a way to cushion fiscal and investment pressures.
“They’ve not really given themselves a lot of options other than print money and make it less bad,” he said.
Hayes also floated a potential shift in China from what he described as an “austerity lite” approach to more substantial stimulus. If such a pivot occurs, he suggested it could reawaken appetite for scarce assets—an idea that matters for crypto because digital assets have increasingly traded alongside broader liquidity expectations.
Europe was another focal point. Hayes said he was watching indicators of financial stress in France, including credit-default swaps referencing BNP Paribas and spreads tied to French government bonds.
“I think the money printing will essentially happen at some point, but that’s sort of a slow motion train wreck happening underneath the surface.”
Onchain finance may not eliminate middlemen—customer ownership matters
While crypto’s early narrative promised disintermediation, CONNECT panelists argued that onchain may simply shift where value accrues—especially to intermediaries that control customer relationships and distribution.
Catrina Wang, general partner at Portal Ventures, said that banks and asset managers can bring established customer bases into blockchain markets, giving them an edge over companies that must build investor trust from scratch. She summarized the logic with a variation of an “aggregation” theme associated with tech analyst Ben Thompson: whoever holds the customer relationship tends to capture the economics.
“Whoever owns the customer relationship owns the economics,” Wang said.
But the story is not purely about incumbents. Todd McDonald, co-founder of R3, argued that public blockchains can provide institutions a path to customers outside their existing private-network footprint. R3 previously centered its business on private financial networks through Corda, and later announced a collaboration in May 2025 to connect institutions and their assets to Solana’s public chain.
“You need to really go to where the customers are and where they will be in the future.”
Even once investors arrive, the panels suggested, the biggest friction may be where capital goes and how much risk counterparties will tolerate. Justin Kugel, executive vice president of growth at World Liberty Financial, said this creates demand for intermediaries—despite crypto’s goal of reducing reliance on traditional gatekeepers.
Kugel added that many users do not want to actively manage assets or perform deep risk assessment for each investment. He pointed to centralized exchanges as providing a level of perceived protection that can reduce the operational burden for non-experts.
“Maybe there’s a reason why there are so many middlemen in TradFi,” Kugel said.
Stablecoins, but with a clearer “yield” role
A separate panel explored how stablecoin rails fit into broader capital deployment, especially for tokenized funds that can generate income rather than merely move value.
Franklin Templeton’s Chetan Karkhanis, senior vice president of digital asset client engagement, said the firm has no plans to issue its own stablecoin. Instead, it wants tokenized money market funds to serve as the investment income engine—framing the offering as a “yield layer.”
“Let us be the yield layer,” Karkhanis said.
Karkhanis also noted operational realities: Franklin Templeton’s fund subscriptions and redemptions generally still require fiat. While he said some stablecoin-related conversions exist, he argued that these options need to be more broadly available across the industry to make stablecoin-based workflows practical at scale.
In June, Franklin Templeton announced a partnership with MoonPay enabling eligible institutional investors to move between supported stablecoins and its tokenized money market funds through onchain transactions, reflecting the industry’s push to reduce friction between fiat on-ramps and tokenized exposure.
Payment demand was another theme. Codex co-founder and CEO Haonan Li said stablecoin usage for payments is growing along trade routes between Latin America and sub-Saharan Africa (with Asia playing a role in the opposite direction of goods flows). He described the pattern as manufactured goods flowing east to west while funds move west to east.
This matters for market structure because it reinforces a use case where stablecoins function as settlement and value transfer instruments—while product design determines whether users earn yield or simply transact.
(For earlier context, Cointelegraph previously covered a regulatory milestone allowing Franklin Templeton funds to invest in an onchain money fund. The event discussed here included the firm’s approach to stablecoins and tokenized funds.)
Treasury strategies hinge on liquidity, not just long-term conviction
The conference also addressed corporate crypto treasuries and the practical constraints that often get overlooked when companies consider exposure to digital assets.
Ilya Podoynitsyn, co-founder and CEO of FinHarbor (a partner of CONNECT), said companies considering crypto treasury strategies need cash that can be committed for longer periods without disrupting everyday operations. Without that excess liquidity, he argued, firms should proceed carefully.
“If you don’t have that excess liquidity for doing that, you need to think very carefully before entering the market,” Podoynitsyn said.
He cautioned against copying a strategy from another company without adjusting for differences in balance sheets, liquidity needs, and risk tolerance. Even experienced finance teams, he suggested, may lack specific expertise in onchain liquidity and the transaction approval processes required for execution.
Panelists also discussed a scenario familiar to public-company investors: whether a listed treasury firm with spare cash should allocate it toward more crypto or instead repurchase shares trading below net asset value. Michael Camarda, chief development officer at Ethereum treasury company SharpLink, said increasing ETH holdings per share can be accomplished in two ways: buying back shares and purchasing more Ether.
He framed the distinction as follows: share buybacks spread existing Ether across fewer shares, while additional Ether purchases increase the total ETH held by the firm. Camarda said SharpLink’s investor base influenced which approach suited whom—institutional investors prioritized ETH holdings per share, while retail investors were more responsive to headline-driven announcements of large Ether purchases. SharpLink, he said, used both levers to appeal to each group.
This emphasis on liquidity and distribution underscores a recurring theme across crypto’s corporate adoption cycle: conviction about long-term upside is not enough unless firms can operationalize the strategy safely in real time.
Going forward, readers should watch whether policymakers’ stance on liquidity—especially any meaningful stimulus shifts—supports the macro tailwinds Hayes expects, while corporate treasury teams continue to refine how stablecoin flows and tokenized yield products can fit into real liquidity and compliance constraints.
This article was originally published as Arthur Hayes’ “CONNECT” Recap: Money Printing Debate as Wall St. Goes Onchain on Crypto Breaking News – your trusted source for crypto news, Bitcoin news, and blockchain updates.
4
Artigo
Ver tradução
Ammous Says Bitcoin Treasuries Face a Tough Match vs StrategyBitcoin treasury businesses focused on buying and holding the asset may find it difficult to outcompete Strategy, according to economist and Bitcoin Standard author Saifedean Ammous. Speaking on Cointelegraph’s Proof of Thesis, Ammous argued that Strategy’s scale and financing advantages make the model challenging for smaller players to replicate.
The comments come as Strategy continues to defend its ability to service obligations through drawdowns, a topic that has been under scrutiny since Bitcoin slipped below $60,000 and Strategy’s STRC preferred stock traded well under its stated target price of $100. Ammous said the company’s cash position and funding structure have so far kept it away from liquidation risk during periods of price stress.
Key takeaways
Ammous says Strategy’s size helps it borrow on better terms, creating a structural advantage over smaller Bitcoin treasuries.
Strategy’s 8-K filing reports 847,666 BTC acquired for $63.95 billion and a $5.02 billion US dollar reserve for preferred dividends and debt interest.
Financing concerns intensified earlier this year after Bitcoin fell below $60,000 and STRC preferred stock traded far below its $100 target.
Ammous expects broader business adoption of holding Bitcoin as a reserve asset, but he still cautions that investing in Strategy carries risks.
He suggested Bitcoin’s next cycle peak could occur in 2029 and offered a cautious rough estimate for 2030.
Why Strategy may be hard to beat
Ammous framed the competitive landscape around treasury size. In his view, Strategy’s position as the largest corporate holder of Bitcoin enables better access to capital—an advantage that smaller treasury companies may struggle to match.
He pointed to the fact that Strategy’s prior drawdowns had not pushed the business into a close-to-liquidation situation. While price declines can pressure any treasury-backed financing strategy, Ammous argued that Strategy’s structure has been able to absorb volatility so far.
That matters because Bitcoin treasury models typically blend asset accumulation with the need to meet ongoing payments. When market prices fall sharply, the key question becomes whether the company can continue to service obligations without being forced into unfavorable actions.
Strategy’s reported reserves and what they’re for
According to Strategy’s Monday 8-K filing cited in the discussion, the company reported holding 847,666 BTC acquired for $63.95 billion. The same filing reportedly includes a $5.02 billion US dollar reserve designed to cover preferred stock dividends and debt interest.
Those figures are central to Ammous’s argument that investors shouldn’t interpret Bitcoin price drops as automatically implying near-term distress. Instead, he emphasized the role of the company’s cash on hand in meeting scheduled payments.
“Even a much bigger Bitcoin drawdown is going to leave them in a decent situation because they have enough cash on hand to make their payments,” Ammous said during the episode.
His remarks also reflect a specific tension in treasury strategies: companies can increase their Bitcoin exposure over time, but markets often focus on how financing instruments behave under stress. In Strategy’s case, the preferred stock market has reacted strongly to drawdowns, turning cash reserves and payment coverage into the focal point for risk assessment.
What changed after Bitcoin slid and STRC traded below target
The financing model became a more visible issue over the summer as Bitcoin fell below $60,000 and STRC preferred stock traded substantially below its target price of $100. The episode referenced Strategy’s subsequent steps, including raising STRC’s annual dividend rate to 12%, repurchasing shares, and building its cash reserve.
Strategy also reportedly sold some Bitcoin to fund dividends and STRC repurchases before resuming its Bitcoin accumulation. That sequence highlights how treasury companies may respond when both asset prices and related financing instruments weaken: they may reduce some exposure in the short term to preserve obligations, then continue accumulation once conditions stabilize.
Ammous’s broader point is that Strategy’s balance sheet planning—including its cash reserves—has been sufficient to prevent earlier drawdowns from becoming immediate liquidation threats. Still, he did not suggest that the model is risk-free, and he encouraged investors to treat Strategy as a distinct investment rather than a simple proxy for owning Bitcoin outright.
How Ammous sees business Bitcoin reserves—and the risks
Beyond Strategy, Ammous argued that the adoption of Bitcoin as a corporate reserve asset could expand. He said businesses with positive cash flow can allocate surplus funds into Bitcoin as a long-term reserve rather than treating the asset as merely a speculative position.
He differentiated between surplus cash—available after covering daily, weekly, and monthly operational needs—and funding that companies would need for routine expenses. In his view, that distinction determines whether Bitcoin allocation is sustainable through volatility.
Even so, Ammous cautioned that investing through a Bitcoin treasury vehicle can introduce additional risk layers compared with holding Bitcoin directly. He said he favors holding Bitcoin on its own, reflecting his concern that corporate structures, preferred instruments, and financing arrangements can produce outcomes investors may not expect when they assume “Bitcoin treasury” is equivalent to direct ownership.
In practice, the debate is likely to remain about trade-offs: treasuries may offer a pathway for mainstream corporate adoption or capital-market access, but they can also involve financing structures that react differently to drawdowns than the underlying asset.
Cycle expectations: a 2029 peak and a cautious 2030 guess
Ammous also discussed the outlook for Bitcoin’s price cycle. He said Bitcoin has probably already bottomed, while acknowledging that another crash remains possible. He suggested that Bitcoin’s next cycle could peak in 2029, with prices rising predominantly until that point.
We may bottom again, we may witness another crash that takes us down.
He added that smaller drawdowns could make Bitcoin more attractive to large asset managers once the memory of previous bear markets fades. When institutional participants feel the downside is more manageable, allocation decisions can become easier—even if the longer-term cycle risks remain.
Asked for a Bitcoin price estimate for 2030, Ammous offered a rough figure around $200,000. He said the estimate was based on the Bitcoin power-law model and selected a number near the lower end of the range he cited. However, he emphasized uncertainty, adding, “I wouldn’t bet on it.”
For traders and portfolio managers, the key practical takeaway is that cycle-based expectations can shape positioning, but Ammous’s own caveats underline that volatility and potential renewed drawdowns are still plausible even after a perceived bottom.
Readers watching the next phase should focus on whether Strategy—and other treasury-linked structures—can maintain payment coverage through new drawdowns, and on how markets price the risk of treasury financing instruments during periods of turbulence, especially as broader corporate participation in Bitcoin reserves remains an open question.
This article was originally published as Ammous Says Bitcoin Treasuries Face a Tough Match vs Strategy on Crypto Breaking News – your trusted source for crypto news, Bitcoin news, and blockchain updates.
Ammous Says Bitcoin Treasuries Face a Tough Match vs Strategy
Bitcoin treasury businesses focused on buying and holding the asset may find it difficult to outcompete Strategy, according to economist and Bitcoin Standard author Saifedean Ammous. Speaking on Cointelegraph’s Proof of Thesis, Ammous argued that Strategy’s scale and financing advantages make the model challenging for smaller players to replicate.
The comments come as Strategy continues to defend its ability to service obligations through drawdowns, a topic that has been under scrutiny since Bitcoin slipped below $60,000 and Strategy’s STRC preferred stock traded well under its stated target price of $100. Ammous said the company’s cash position and funding structure have so far kept it away from liquidation risk during periods of price stress.
Key takeaways
Ammous says Strategy’s size helps it borrow on better terms, creating a structural advantage over smaller Bitcoin treasuries.
Strategy’s 8-K filing reports 847,666 BTC acquired for $63.95 billion and a $5.02 billion US dollar reserve for preferred dividends and debt interest.
Financing concerns intensified earlier this year after Bitcoin fell below $60,000 and STRC preferred stock traded far below its $100 target.
Ammous expects broader business adoption of holding Bitcoin as a reserve asset, but he still cautions that investing in Strategy carries risks.
He suggested Bitcoin’s next cycle peak could occur in 2029 and offered a cautious rough estimate for 2030.
Why Strategy may be hard to beat
Ammous framed the competitive landscape around treasury size. In his view, Strategy’s position as the largest corporate holder of Bitcoin enables better access to capital—an advantage that smaller treasury companies may struggle to match.
He pointed to the fact that Strategy’s prior drawdowns had not pushed the business into a close-to-liquidation situation. While price declines can pressure any treasury-backed financing strategy, Ammous argued that Strategy’s structure has been able to absorb volatility so far.
That matters because Bitcoin treasury models typically blend asset accumulation with the need to meet ongoing payments. When market prices fall sharply, the key question becomes whether the company can continue to service obligations without being forced into unfavorable actions.
Strategy’s reported reserves and what they’re for
According to Strategy’s Monday 8-K filing cited in the discussion, the company reported holding 847,666 BTC acquired for $63.95 billion. The same filing reportedly includes a $5.02 billion US dollar reserve designed to cover preferred stock dividends and debt interest.
Those figures are central to Ammous’s argument that investors shouldn’t interpret Bitcoin price drops as automatically implying near-term distress. Instead, he emphasized the role of the company’s cash on hand in meeting scheduled payments.
“Even a much bigger Bitcoin drawdown is going to leave them in a decent situation because they have enough cash on hand to make their payments,” Ammous said during the episode.
His remarks also reflect a specific tension in treasury strategies: companies can increase their Bitcoin exposure over time, but markets often focus on how financing instruments behave under stress. In Strategy’s case, the preferred stock market has reacted strongly to drawdowns, turning cash reserves and payment coverage into the focal point for risk assessment.
What changed after Bitcoin slid and STRC traded below target
The financing model became a more visible issue over the summer as Bitcoin fell below $60,000 and STRC preferred stock traded substantially below its target price of $100. The episode referenced Strategy’s subsequent steps, including raising STRC’s annual dividend rate to 12%, repurchasing shares, and building its cash reserve.
Strategy also reportedly sold some Bitcoin to fund dividends and STRC repurchases before resuming its Bitcoin accumulation. That sequence highlights how treasury companies may respond when both asset prices and related financing instruments weaken: they may reduce some exposure in the short term to preserve obligations, then continue accumulation once conditions stabilize.
Ammous’s broader point is that Strategy’s balance sheet planning—including its cash reserves—has been sufficient to prevent earlier drawdowns from becoming immediate liquidation threats. Still, he did not suggest that the model is risk-free, and he encouraged investors to treat Strategy as a distinct investment rather than a simple proxy for owning Bitcoin outright.
How Ammous sees business Bitcoin reserves—and the risks
Beyond Strategy, Ammous argued that the adoption of Bitcoin as a corporate reserve asset could expand. He said businesses with positive cash flow can allocate surplus funds into Bitcoin as a long-term reserve rather than treating the asset as merely a speculative position.
He differentiated between surplus cash—available after covering daily, weekly, and monthly operational needs—and funding that companies would need for routine expenses. In his view, that distinction determines whether Bitcoin allocation is sustainable through volatility.
Even so, Ammous cautioned that investing through a Bitcoin treasury vehicle can introduce additional risk layers compared with holding Bitcoin directly. He said he favors holding Bitcoin on its own, reflecting his concern that corporate structures, preferred instruments, and financing arrangements can produce outcomes investors may not expect when they assume “Bitcoin treasury” is equivalent to direct ownership.
In practice, the debate is likely to remain about trade-offs: treasuries may offer a pathway for mainstream corporate adoption or capital-market access, but they can also involve financing structures that react differently to drawdowns than the underlying asset.
Cycle expectations: a 2029 peak and a cautious 2030 guess
Ammous also discussed the outlook for Bitcoin’s price cycle. He said Bitcoin has probably already bottomed, while acknowledging that another crash remains possible. He suggested that Bitcoin’s next cycle could peak in 2029, with prices rising predominantly until that point.
We may bottom again, we may witness another crash that takes us down.
He added that smaller drawdowns could make Bitcoin more attractive to large asset managers once the memory of previous bear markets fades. When institutional participants feel the downside is more manageable, allocation decisions can become easier—even if the longer-term cycle risks remain.
Asked for a Bitcoin price estimate for 2030, Ammous offered a rough figure around $200,000. He said the estimate was based on the Bitcoin power-law model and selected a number near the lower end of the range he cited. However, he emphasized uncertainty, adding, “I wouldn’t bet on it.”
For traders and portfolio managers, the key practical takeaway is that cycle-based expectations can shape positioning, but Ammous’s own caveats underline that volatility and potential renewed drawdowns are still plausible even after a perceived bottom.
Readers watching the next phase should focus on whether Strategy—and other treasury-linked structures—can maintain payment coverage through new drawdowns, and on how markets price the risk of treasury financing instruments during periods of turbulence, especially as broader corporate participation in Bitcoin reserves remains an open question.
This article was originally published as Ammous Says Bitcoin Treasuries Face a Tough Match vs Strategy on Crypto Breaking News – your trusted source for crypto news, Bitcoin news, and blockchain updates.
36
Artigo
Circle Defende Mudanças nas Regras de Stablecoins da UE na Revisão do MiCAA Circle, emissora do USDC e do EURC, instou a Comissão Europeia a repensar partes fundamentais do Regulamento sobre Mercados de Cripto-Ativos (MiCA) durante o seu processo de revisão. Numa resposta apresentada a uma consulta sobre se o MiCA continua adequado à sua finalidade à medida que os mercados de cripto evoluem, a Circle argumentou que as atuais regras do MiCA para reservas de certas stablecoins criam uma exposição desnecessária ao risco de crédito do setor bancário e ao risco de contraparte.
A consulta direcionada da Comissão foi encerrada na quarta-feira, e as respostas irão alimentar a avaliação do regulador sobre o MiCA tanto no âmbito atual quanto para possíveis atividades que possam ficar fora dele. A proposta da Circle centra-se em como as reservas de stablecoins devem ser mantidas e em como elas podem ficar concentradas entre as contrapartes.
Circle Defende Mudanças nas Regras de Stablecoins da UE na Revisão do MiCA
A Circle, emissora do USDC e do EURC, instou a Comissão Europeia a repensar partes fundamentais do Regulamento sobre Mercados de Cripto-Ativos (MiCA) durante o seu processo de revisão. Numa resposta apresentada a uma consulta sobre se o MiCA continua adequado à sua finalidade à medida que os mercados de cripto evoluem, a Circle argumentou que as atuais regras do MiCA para reservas de certas stablecoins criam uma exposição desnecessária ao risco de crédito do setor bancário e ao risco de contraparte.
A consulta direcionada da Comissão foi encerrada na quarta-feira, e as respostas irão alimentar a avaliação do regulador sobre o MiCA tanto no âmbito atual quanto para possíveis atividades que possam ficar fora dele. A proposta da Circle centra-se em como as reservas de stablecoins devem ser mantidas e em como elas podem ficar concentradas entre as contrapartes.
A consulta direcionada da Comissão foi encerrada na quarta-feira, e as respostas irão alimentar a avaliação do regulador sobre o MiCA tanto no âmbito atual quanto para possíveis atividades que possam ficar fora dele. A proposta da Circle centra-se em como as reservas de stablecoins devem ser mantidas e em como elas podem ficar concentradas entre as contrapartes.
87
Artigo
Emissores da UE Argumentam que Stablecoin em Euro é Insuficiente para a Liquidez Global em USDEmissores europeus de stablecoins estão intensificando os esforços para oferecer tokens regulados atrelados ao dólar dos EUA, argumentando que o impulso da UE para fortalecer o euro não elimina a necessidade prática de liquidez em dólares em transações e pagamentos transfronteiriços.
Na quarta-feira, a empresa alemã AllUnity lançou seu stablecoin USDAU, regulado pelo MiCA e atrelado ao dólar dos EUA, expandindo seu portfólio além das ofertas denominadas em euro. O CEO da AllUnity, Alexander Höptner, disse à Cointelegraph que, no comércio global e nos mercados de câmbio (FX), o dólar continua sendo uma “cola” central para a liquidação — um resultado que não pode ser simplesmente substituído ao emitir mais tokens em euro.
Emissores da UE Argumentam que Stablecoin em Euro é Insuficiente para a Liquidez Global em USD
Emissores europeus de stablecoins estão intensificando os esforços para oferecer tokens regulados atrelados ao dólar dos EUA, argumentando que o impulso da UE para fortalecer o euro não elimina a necessidade prática de liquidez em dólares em transações e pagamentos transfronteiriços.
Na quarta-feira, a empresa alemã AllUnity lançou seu stablecoin USDAU, regulado pelo MiCA e atrelado ao dólar dos EUA, expandindo seu portfólio além das ofertas denominadas em euro. O CEO da AllUnity, Alexander Höptner, disse à Cointelegraph que, no comércio global e nos mercados de câmbio (FX), o dólar continua sendo uma “cola” central para a liquidação — um resultado que não pode ser simplesmente substituído ao emitir mais tokens em euro.
Na quarta-feira, a empresa alemã AllUnity lançou seu stablecoin USDAU, regulado pelo MiCA e atrelado ao dólar dos EUA, expandindo seu portfólio além das ofertas denominadas em euro. O CEO da AllUnity, Alexander Höptner, disse à Cointelegraph que, no comércio global e nos mercados de câmbio (FX), o dólar continua sendo uma “cola” central para a liquidação — um resultado que não pode ser simplesmente substituído ao emitir mais tokens em euro.
94
Artigo
Os Bilhões da Cripto Retornam, mas os Prêmios de Negociação Permanecem Mais BaixosA captação de recursos em cripto está voltando a aquecer, mas a era em que investidores pagavam “prêmios” generosos por exposição a cripto por meio de empresas de capital aberto parece menos consistente. Novos relatórios mostram empresas buscando capital fresco—enquanto outros segmentos, especialmente os negócios de tesouraria de ativos digitais (DAT), negociam com desconto em relação ao valor da cripto que mantêm.
Ao mesmo tempo, os players do setor ainda estão lidando com as consequências de recentes incidentes de segurança. O CEO da Bitget, por exemplo, minimizou a probabilidade de recuperar fundos de uma grande violação, mesmo quando partes da bolsa retomam os saques.
Os Bilhões da Cripto Retornam, mas os Prêmios de Negociação Permanecem Mais Baixos
A captação de recursos em cripto está voltando a aquecer, mas a era em que investidores pagavam “prêmios” generosos por exposição a cripto por meio de empresas de capital aberto parece menos consistente. Novos relatórios mostram empresas buscando capital fresco—enquanto outros segmentos, especialmente os negócios de tesouraria de ativos digitais (DAT), negociam com desconto em relação ao valor da cripto que mantêm.
Ao mesmo tempo, os players do setor ainda estão lidando com as consequências de recentes incidentes de segurança. O CEO da Bitget, por exemplo, minimizou a probabilidade de recuperar fundos de uma grande violação, mesmo quando partes da bolsa retomam os saques.
Ao mesmo tempo, os players do setor ainda estão lidando com as consequências de recentes incidentes de segurança. O CEO da Bitget, por exemplo, minimizou a probabilidade de recuperar fundos de uma grande violação, mesmo quando partes da bolsa retomam os saques.
149
Artigo
71% dos líderes de finanças do Reino Unido esperam que a tokenização reformule o setor bancário: LloydsA tokenização está avançando rapidamente da experimentação para uma prioridade de negócios entre as maiores instituições financeiras do Reino Unido. Uma nova pesquisa do Lloyds Banking Group indica que quase três quartos das principais instituições financeiras britânicas acreditam que a tokenização vai transformar áreas centrais dos serviços financeiros, incluindo pagamentos, liquidação e gestão de liquidez.
A pesquisa, divulgada pela Lloyds, entrevistou 100 decisores seniores em bancos, seguradoras, gestores de ativos e patrocinadores financeiros. Ela destaca quais benefícios estão recebendo mais atenção — e ressalta por que o próximo obstáculo é transformar projetos-piloto isolados em uma infraestrutura interoperável que possa operar em escala.
71% dos líderes de finanças do Reino Unido esperam que a tokenização reformule o setor bancário: Lloyds
A tokenização está avançando rapidamente da experimentação para uma prioridade de negócios entre as maiores instituições financeiras do Reino Unido. Uma nova pesquisa do Lloyds Banking Group indica que quase três quartos das principais instituições financeiras britânicas acreditam que a tokenização vai transformar áreas centrais dos serviços financeiros, incluindo pagamentos, liquidação e gestão de liquidez.
A pesquisa, divulgada pela Lloyds, entrevistou 100 decisores seniores em bancos, seguradoras, gestores de ativos e patrocinadores financeiros. Ela destaca quais benefícios estão recebendo mais atenção — e ressalta por que o próximo obstáculo é transformar projetos-piloto isolados em uma infraestrutura interoperável que possa operar em escala.
A pesquisa, divulgada pela Lloyds, entrevistou 100 decisores seniores em bancos, seguradoras, gestores de ativos e patrocinadores financeiros. Ela destaca quais benefícios estão recebendo mais atenção — e ressalta por que o próximo obstáculo é transformar projetos-piloto isolados em uma infraestrutura interoperável que possa operar em escala.
31
Artigo
Ethereum L2 “Blast” planeja encerramento à medida que os custos operacionais excedem a receitaA rede Ethereum layer-2 Blast está sendo encerrada, com sua equipe dizendo que não consegue cobrir os custos operacionais necessários para manter a cadeia em funcionamento com a receita que ela gera. Em um comunicado publicado no X na sexta-feira, a equipe da Blast disse aos usuários para retirarem fundos para a rede principal (mainnet) do Ethereum, citando a ausência de um “caminho credível” para tornar o projeto economicamente sustentável.
O encerramento levanta questões para usuários que se acostumaram à conveniência da Layer-2 — especialmente por meio de saques mais rápidos e recursos de rendimento integrados — ao mesmo tempo em que evidencia o quão frágeis alguns modelos de negócios de L2 podem ser quando a demanda on-chain esfria.
Ethereum L2 “Blast” planeja encerramento à medida que os custos operacionais excedem a receita
A rede Ethereum layer-2 Blast está sendo encerrada, com sua equipe dizendo que não consegue cobrir os custos operacionais necessários para manter a cadeia em funcionamento com a receita que ela gera. Em um comunicado publicado no X na sexta-feira, a equipe da Blast disse aos usuários para retirarem fundos para a rede principal (mainnet) do Ethereum, citando a ausência de um “caminho credível” para tornar o projeto economicamente sustentável.
O encerramento levanta questões para usuários que se acostumaram à conveniência da Layer-2 — especialmente por meio de saques mais rápidos e recursos de rendimento integrados — ao mesmo tempo em que evidencia o quão frágeis alguns modelos de negócios de L2 podem ser quando a demanda on-chain esfria.
O encerramento levanta questões para usuários que se acostumaram à conveniência da Layer-2 — especialmente por meio de saques mais rápidos e recursos de rendimento integrados — ao mesmo tempo em que evidencia o quão frágeis alguns modelos de negócios de L2 podem ser quando a demanda on-chain esfria.
31
Artigo
SEC Apresenta Plano de Custódia de Cripto à Medida que Assessores Ganham Possível Caminho para AutocustódiaO Bitcoin foi negociado perto de US$ 86.800 em 2 de outubro, à medida que a SEC propôs novas regras para custódia de cripto. A proposta permitiria que assessores utilizassem a autocustódia quando custodios qualificados não puderem manter ativos cripto específicos.
A SEC emitiu a proposta em 1º de outubro ao abrigo da Lei de Investimento Advisers Act e da Lei de Investment Company Act. A agência também propôs permitir que empresas fiduciárias estatais forneçam serviços de custódia de cripto qualificados.
O plano permanece uma proposta, então não altera imediatamente os requisitos de custódia existentes. No entanto, ele abre um período formal de 60 dias para comentários públicos após a publicação no Federal Register.
SEC Apresenta Plano de Custódia de Cripto à Medida que Assessores Ganham Possível Caminho para Autocustódia
O Bitcoin foi negociado perto de US$ 86.800 em 2 de outubro, à medida que a SEC propôs novas regras para custódia de cripto. A proposta permitiria que assessores utilizassem a autocustódia quando custodios qualificados não puderem manter ativos cripto específicos.
A SEC emitiu a proposta em 1º de outubro ao abrigo da Lei de Investimento Advisers Act e da Lei de Investment Company Act. A agência também propôs permitir que empresas fiduciárias estatais forneçam serviços de custódia de cripto qualificados.
O plano permanece uma proposta, então não altera imediatamente os requisitos de custódia existentes. No entanto, ele abre um período formal de 60 dias para comentários públicos após a publicação no Federal Register.
229
Artigo
Porsche encerra projeto Web3 “Long Haul” em menos de quatro anosA Porsche anunciou que está encerrando sua iniciativa Web3 e a comunidade “Pioneers Circle” lançada junto com sua coleção de NFTs do Porsche 911. A montadora disse que o programa está chegando ao fim quase quatro anos depois de o projeto ter entrado no ar pela primeira vez, ao mesmo tempo em que confirma que os próprios NFTs permanecerão com os detentores e continuarão existindo onchain.
Em uma atualização publicada no X, a Porsche afirmou que o esforço cresceu além de um experimento inicial focado em tecnologia para se tornar atividades lideradas pela comunidade, incluindo eventos tanto online quanto presenciais. No entanto, a empresa agora diz que encerrará o projeto e transformará o acesso da comunidade em um arquivo, em vez de uma plataforma ativamente mantida.
Porsche encerra projeto Web3 “Long Haul” em menos de quatro anos
A Porsche anunciou que está encerrando sua iniciativa Web3 e a comunidade “Pioneers Circle” lançada junto com sua coleção de NFTs do Porsche 911. A montadora disse que o programa está chegando ao fim quase quatro anos depois de o projeto ter entrado no ar pela primeira vez, ao mesmo tempo em que confirma que os próprios NFTs permanecerão com os detentores e continuarão existindo onchain.
Em uma atualização publicada no X, a Porsche afirmou que o esforço cresceu além de um experimento inicial focado em tecnologia para se tornar atividades lideradas pela comunidade, incluindo eventos tanto online quanto presenciais. No entanto, a empresa agora diz que encerrará o projeto e transformará o acesso da comunidade em um arquivo, em vez de uma plataforma ativamente mantida.
Em uma atualização publicada no X, a Porsche afirmou que o esforço cresceu além de um experimento inicial focado em tecnologia para se tornar atividades lideradas pela comunidade, incluindo eventos tanto online quanto presenciais. No entanto, a empresa agora diz que encerrará o projeto e transformará o acesso da comunidade em um arquivo, em vez de uma plataforma ativamente mantida.
39
Artigo
Arthur Hayes Diz que a Impressão de Dinheiro Persiste Enquanto Wall Street Avança para o On-ChainArthur Hayes, diretor de investimentos (chief investment officer) da Maelstrom, argumentou no CONNECT da Cointelegraph pela Cointelegraph: Edição Seul durante a Korea Blockchain Week que, no fim das contas, os formuladores de políticas dos EUA talvez tenham de recorrer à criação adicional de dinheiro para sustentar os gastos com infraestrutura impulsionada por IA e absorver a pressão da crescente dívida pública.
As declarações de Hayes ligaram as valorizações das criptomoedas a escolhas de política macroeconômica, alertando que a “impressão de dinheiro” que ele espera poderia funcionar como uma crise de movimentação lenta, em vez de um catalisador imediato. O evento também trouxe discussões sobre como o setor tradicional de Wall Street e as instituições financeiras estão se aprofundando nos mercados de blockchain, por que ainda é provável que os intermediários desempenhem um papel e como a adoção de stablecoins e a gestão do tesouro cripto estão evoluindo.
Arthur Hayes Diz que a Impressão de Dinheiro Persiste Enquanto Wall Street Avança para o On-Chain
Arthur Hayes, diretor de investimentos (chief investment officer) da Maelstrom, argumentou no CONNECT da Cointelegraph pela Cointelegraph: Edição Seul durante a Korea Blockchain Week que, no fim das contas, os formuladores de políticas dos EUA talvez tenham de recorrer à criação adicional de dinheiro para sustentar os gastos com infraestrutura impulsionada por IA e absorver a pressão da crescente dívida pública.
As declarações de Hayes ligaram as valorizações das criptomoedas a escolhas de política macroeconômica, alertando que a “impressão de dinheiro” que ele espera poderia funcionar como uma crise de movimentação lenta, em vez de um catalisador imediato. O evento também trouxe discussões sobre como o setor tradicional de Wall Street e as instituições financeiras estão se aprofundando nos mercados de blockchain, por que ainda é provável que os intermediários desempenhem um papel e como a adoção de stablecoins e a gestão do tesouro cripto estão evoluindo.
As declarações de Hayes ligaram as valorizações das criptomoedas a escolhas de política macroeconômica, alertando que a “impressão de dinheiro” que ele espera poderia funcionar como uma crise de movimentação lenta, em vez de um catalisador imediato. O evento também trouxe discussões sobre como o setor tradicional de Wall Street e as instituições financeiras estão se aprofundando nos mercados de blockchain, por que ainda é provável que os intermediários desempenhem um papel e como a adoção de stablecoins e a gestão do tesouro cripto estão evoluindo.
38
Artigo
Ethereum L2 deve encerrar operações à medida que custos superam a receitaA Blast, uma rede Ethereum layer-2 conhecida por oferecer rendimento em Ether e stablecoins, está se preparando para encerrar suas operações, citando uma economia insustentável. Em uma postagem de sexta-feira no X, a equipe da Blast disse que não vê um “caminho plausível” para manter a cadeia financeiramente viável e pediu aos usuários que retirem seus ativos para o Ethereum mainnet.
Blast diz que a decisão se resume a custos que superam a receita. “Lançamos o Blast com o objetivo de construir uma cadeia autossustentável para usuários e desenvolvedores”, escreveu a equipe. “Infelizmente, a economia de operar a cadeia já não faz sentido.”
Ethereum L2 deve encerrar operações à medida que custos superam a receita
A Blast, uma rede Ethereum layer-2 conhecida por oferecer rendimento em Ether e stablecoins, está se preparando para encerrar suas operações, citando uma economia insustentável. Em uma postagem de sexta-feira no X, a equipe da Blast disse que não vê um “caminho plausível” para manter a cadeia financeiramente viável e pediu aos usuários que retirem seus ativos para o Ethereum mainnet.
Blast diz que a decisão se resume a custos que superam a receita. “Lançamos o Blast com o objetivo de construir uma cadeia autossustentável para usuários e desenvolvedores”, escreveu a equipe. “Infelizmente, a economia de operar a cadeia já não faz sentido.”
Blast diz que a decisão se resume a custos que superam a receita. “Lançamos o Blast com o objetivo de construir uma cadeia autossustentável para usuários e desenvolvedores”, escreveu a equipe. “Infelizmente, a economia de operar a cadeia já não faz sentido.”
57
Artigo
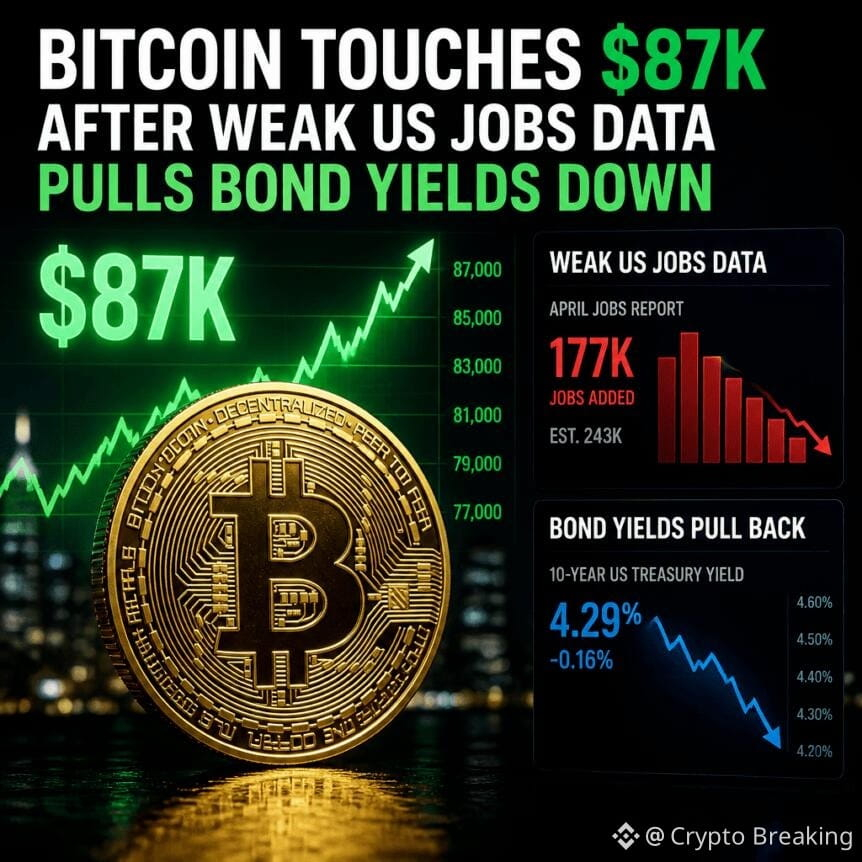
Bitcoin Toca US$ 87K Após Dados Fracos de Empregos nos EUA Derrubarem Rendimentos dos TítulosO Bitcoin subiu brevemente acima de US$ 87.000 na sexta-feira, atingindo um pico de cerca de US$ 87.229 na Bitstamp antes de estagnar perto das recentes mínimas de vários meses. O movimento ocorreu após uma falha notável nos dados do mercado de trabalho dos EUA, o que empurrou as expectativas por novos aumentos da taxa do Federal Reserve para mais longe e levou os rendimentos dos títulos do Tesouro dos EUA para baixo.
Embora a leitura mais recente de empregos tenha ajudado a reacender o apetite por risco — com as ações dos EUA subindo no início da sessão — o avanço do Bitcoin não se traduziu imediatamente em novas máximas sustentadas. Os traders apontaram para a liquidez acima da região e para a resistência mais forte na faixa de US$ 87.000 a US$ 87.000 e algo, enquanto os investidores avaliavam se a alta impulsionada pelo “alívio nos rendimentos” teria fôlego.
Bitcoin Toca US$ 87K Após Dados Fracos de Empregos nos EUA Derrubarem Rendimentos dos Títulos
O Bitcoin subiu brevemente acima de US$ 87.000 na sexta-feira, atingindo um pico de cerca de US$ 87.229 na Bitstamp antes de estagnar perto das recentes mínimas de vários meses. O movimento ocorreu após uma falha notável nos dados do mercado de trabalho dos EUA, o que empurrou as expectativas por novos aumentos da taxa do Federal Reserve para mais longe e levou os rendimentos dos títulos do Tesouro dos EUA para baixo.
Embora a leitura mais recente de empregos tenha ajudado a reacender o apetite por risco — com as ações dos EUA subindo no início da sessão — o avanço do Bitcoin não se traduziu imediatamente em novas máximas sustentadas. Os traders apontaram para a liquidez acima da região e para a resistência mais forte na faixa de US$ 87.000 a US$ 87.000 e algo, enquanto os investidores avaliavam se a alta impulsionada pelo “alívio nos rendimentos” teria fôlego.
Embora a leitura mais recente de empregos tenha ajudado a reacender o apetite por risco — com as ações dos EUA subindo no início da sessão — o avanço do Bitcoin não se traduziu imediatamente em novas máximas sustentadas. Os traders apontaram para a liquidez acima da região e para a resistência mais forte na faixa de US$ 87.000 a US$ 87.000 e algo, enquanto os investidores avaliavam se a alta impulsionada pelo “alívio nos rendimentos” teria fôlego.
41
Artigo
Pesquisa do Lloyds: 71% dos líderes do setor financeiro do Reino Unido esperam impacto da tokenizaçãoA tokenização está passando de experiências para a expectativa convencional no setor financeiro do Reino Unido, de acordo com uma nova pesquisa do Lloyds Banking Group. Quase três quartos dos principais tomadores de decisão em grandes bancos, seguradoras, gestoras de ativos e patrocinadores financeiros no Reino Unido acreditam que a tokenização irá transformar os serviços financeiros.
Os resultados destacam um aumento crescente da mobilização para usar infraestrutura baseada em blockchain para melhorar pagamentos e liquidação, ao lado de um enfoque menos visível, mas igualmente importante: como a tokenização pode mudar a forma como capital, garantias (colateral) e liquidez são geridos entre instituições. A pesquisa também surge enquanto reguladores e órgãos do governo do Reino Unido procuram maneiras de estender os esforços de tokenização além dos pilotos e para a infraestrutura central dos mercados.
Pesquisa do Lloyds: 71% dos líderes do setor financeiro do Reino Unido esperam impacto da tokenização
A tokenização está passando de experiências para a expectativa convencional no setor financeiro do Reino Unido, de acordo com uma nova pesquisa do Lloyds Banking Group. Quase três quartos dos principais tomadores de decisão em grandes bancos, seguradoras, gestoras de ativos e patrocinadores financeiros no Reino Unido acreditam que a tokenização irá transformar os serviços financeiros.
Os resultados destacam um aumento crescente da mobilização para usar infraestrutura baseada em blockchain para melhorar pagamentos e liquidação, ao lado de um enfoque menos visível, mas igualmente importante: como a tokenização pode mudar a forma como capital, garantias (colateral) e liquidez são geridos entre instituições. A pesquisa também surge enquanto reguladores e órgãos do governo do Reino Unido procuram maneiras de estender os esforços de tokenização além dos pilotos e para a infraestrutura central dos mercados.
Os resultados destacam um aumento crescente da mobilização para usar infraestrutura baseada em blockchain para melhorar pagamentos e liquidação, ao lado de um enfoque menos visível, mas igualmente importante: como a tokenização pode mudar a forma como capital, garantias (colateral) e liquidez são geridos entre instituições. A pesquisa também surge enquanto reguladores e órgãos do governo do Reino Unido procuram maneiras de estender os esforços de tokenização além dos pilotos e para a infraestrutura central dos mercados.
82
Artigo
Cripto Vê Bilhões Retornarem à Medida que os Prêmios de Negociação DesaparecemA captação de recursos em cripto e os planos para o mercado público estão sendo retomados, mas a disposição dos investidores que antes recompensava balanços de cripto com prêmios acentuados parece estar diminuindo. Novas informações indicam avaliações drasticamente diferentes para empresas que tentam acessar capital—do operador de mercado de previsões Kalshi à exchange e à provedora de carteiras Blockchain.com—enquanto uma análise da DWF Ventures sugere que muitas empresas de tesouraria de ativos digitais ainda são negociadas abaixo do valor de suas participações.
Separadamente, a liderança da Bitget está sinalizando expectativas limitadas de recuperação de fundos ligados a uma violação de segurança de US$ 388 milhões, já que alguns ativos bloqueados ou apreendidos foram confirmados e os saques foram retomados em etapas. Juntos, esses acontecimentos oferecem um retrato de para onde o capital está fluindo agora: menos para a exposição “premium” em cripto e mais para modelos de negócios com lógica de financiamento mais clara e resolução de riscos mais rápida.
Cripto Vê Bilhões Retornarem à Medida que os Prêmios de Negociação Desaparecem
A captação de recursos em cripto e os planos para o mercado público estão sendo retomados, mas a disposição dos investidores que antes recompensava balanços de cripto com prêmios acentuados parece estar diminuindo. Novas informações indicam avaliações drasticamente diferentes para empresas que tentam acessar capital—do operador de mercado de previsões Kalshi à exchange e à provedora de carteiras Blockchain.com—enquanto uma análise da DWF Ventures sugere que muitas empresas de tesouraria de ativos digitais ainda são negociadas abaixo do valor de suas participações.
Separadamente, a liderança da Bitget está sinalizando expectativas limitadas de recuperação de fundos ligados a uma violação de segurança de US$ 388 milhões, já que alguns ativos bloqueados ou apreendidos foram confirmados e os saques foram retomados em etapas. Juntos, esses acontecimentos oferecem um retrato de para onde o capital está fluindo agora: menos para a exposição “premium” em cripto e mais para modelos de negócios com lógica de financiamento mais clara e resolução de riscos mais rápida.
Separadamente, a liderança da Bitget está sinalizando expectativas limitadas de recuperação de fundos ligados a uma violação de segurança de US$ 388 milhões, já que alguns ativos bloqueados ou apreendidos foram confirmados e os saques foram retomados em etapas. Juntos, esses acontecimentos oferecem um retrato de para onde o capital está fluindo agora: menos para a exposição “premium” em cripto e mais para modelos de negócios com lógica de financiamento mais clara e resolução de riscos mais rápida.
284
Artigo
Regra da UE para Stablecoins Tão Restrita: Emissores Defendem Tokens em USDEmissores europeus de stablecoins estão posicionando tokens regulados em dólar dos EUA como um complemento, e não como uma substituição, de ofertas atreladas ao euro. O argumento: o comércio transfronteiriço ainda funciona com liquidez em dólar, e estruturas em conformidade com o MiCA podem atender a essa demanda sem impor um debate de soma zero “euro versus dólar”.
Na quarta-feira, a emissora alemã AllUnity expandiu sua linha regulada pelo MiCA ao lançar o stablecoin USDAU, atrelado ao dólar. A empresa disse que uma abordagem apenas com euro pode deixar corporações europeias com lacunas nos fluxos de liquidação e pagamentos que envolvem os EUA e outros mercados dependentes do dólar.
Regra da UE para Stablecoins Tão Restrita: Emissores Defendem Tokens em USD
Emissores europeus de stablecoins estão posicionando tokens regulados em dólar dos EUA como um complemento, e não como uma substituição, de ofertas atreladas ao euro. O argumento: o comércio transfronteiriço ainda funciona com liquidez em dólar, e estruturas em conformidade com o MiCA podem atender a essa demanda sem impor um debate de soma zero “euro versus dólar”.
Na quarta-feira, a emissora alemã AllUnity expandiu sua linha regulada pelo MiCA ao lançar o stablecoin USDAU, atrelado ao dólar. A empresa disse que uma abordagem apenas com euro pode deixar corporações europeias com lacunas nos fluxos de liquidação e pagamentos que envolvem os EUA e outros mercados dependentes do dólar.
Na quarta-feira, a emissora alemã AllUnity expandiu sua linha regulada pelo MiCA ao lançar o stablecoin USDAU, atrelado ao dólar. A empresa disse que uma abordagem apenas com euro pode deixar corporações europeias com lacunas nos fluxos de liquidação e pagamentos que envolvem os EUA e outros mercados dependentes do dólar.
52
Artigo
Debate da Comunidade Evidencia Atrito Entre os Ideais da THORChain e da NEARA longa discussão do setor sobre se protocolos descentralizados devem bloquear fundos roubados voltou a acirrar-se após o hack da Bitget. De acordo com as informações divulgadas sobre o incidente, cerca de US$ 387,5 milhões em fundos ligados ao ataque começaram a se mover entre cadeias, e parte dessa atividade teria seguido em direção à plataforma descentralizada de swap cross-chain THORChain.
O CEO da Bitget, Gracy Chen, exortou publicamente a THORChain a recusar serviço a endereços vinculados ao atacante, alertando que “a indústria está observando”. A THORChain não atendeu, e a decisão agora se tornou o foco de um debate mais amplo: a infraestrutura permissionless deveria ser tecnicamente capaz de interromper fluxos ilícitos conhecidos — ou qualquer capacidade de filtrar esse tipo de atividade compromete a descentralização?
Debate da Comunidade Evidencia Atrito Entre os Ideais da THORChain e da NEAR
A longa discussão do setor sobre se protocolos descentralizados devem bloquear fundos roubados voltou a acirrar-se após o hack da Bitget. De acordo com as informações divulgadas sobre o incidente, cerca de US$ 387,5 milhões em fundos ligados ao ataque começaram a se mover entre cadeias, e parte dessa atividade teria seguido em direção à plataforma descentralizada de swap cross-chain THORChain.
O CEO da Bitget, Gracy Chen, exortou publicamente a THORChain a recusar serviço a endereços vinculados ao atacante, alertando que “a indústria está observando”. A THORChain não atendeu, e a decisão agora se tornou o foco de um debate mais amplo: a infraestrutura permissionless deveria ser tecnicamente capaz de interromper fluxos ilícitos conhecidos — ou qualquer capacidade de filtrar esse tipo de atividade compromete a descentralização?
O CEO da Bitget, Gracy Chen, exortou publicamente a THORChain a recusar serviço a endereços vinculados ao atacante, alertando que “a indústria está observando”. A THORChain não atendeu, e a decisão agora se tornou o foco de um debate mais amplo: a infraestrutura permissionless deveria ser tecnicamente capaz de interromper fluxos ilícitos conhecidos — ou qualquer capacidade de filtrar esse tipo de atividade compromete a descentralização?
275
Artigo
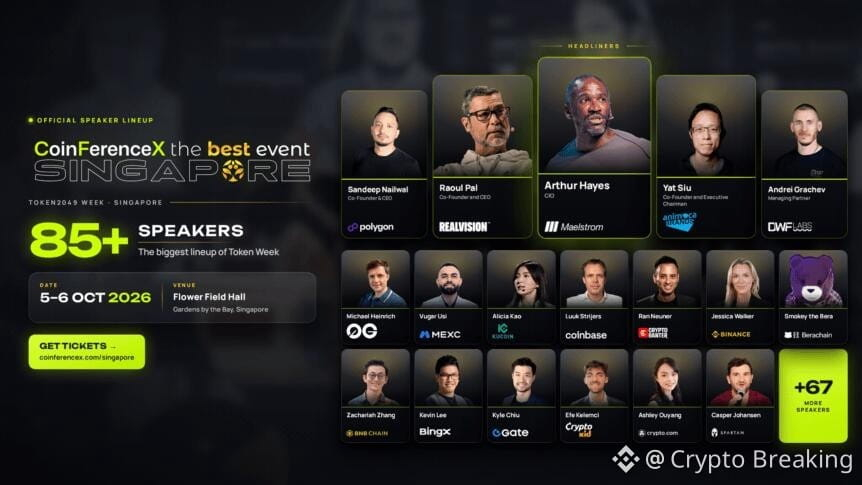
A Maior Programação da Token Week Está Aqui: Arthur Hayes, Raoul Pal em Destaque no CoinFerenceX The Best ...SINGAPURA, 1 de outubro de 2026 – A maior programação de palestrantes da Token Week está indo para os Jardins da Baía. CoinFerenceX The Best Event Singapore 2026 trará mais de 85 palestrantes ao Flower Field Hall nos dias 5–6 de outubro para dois dias de palestras, painéis e conversas em estilo fireside durante a semana do TOKEN2049.
O cume é apresentado por Arthur Hayes, CIO da Maelstrom; Raoul Pal, cofundador e CEO da Real Vision; Yat Siu, cofundador e presidente executivo da Animoca Brands; Sandeep Nailwal, cofundador e CEO da Polygon; e Andrei Grachev, sócio-gerente da DWF Labs. Eles são acompanhados por líderes seniores da Binance, Coinbase, Crypto.com, BNB Chain, MEXC, Gate, BingX, KuCoin, CertiK, Hacken, MetaMask, Base, Berachain e Spartan Group.
A Maior Programação da Token Week Está Aqui: Arthur Hayes, Raoul Pal em Destaque no CoinFerenceX The Best ...
SINGAPURA, 1 de outubro de 2026 – A maior programação de palestrantes da Token Week está indo para os Jardins da Baía. CoinFerenceX The Best Event Singapore 2026 trará mais de 85 palestrantes ao Flower Field Hall nos dias 5–6 de outubro para dois dias de palestras, painéis e conversas em estilo fireside durante a semana do TOKEN2049.
O cume é apresentado por Arthur Hayes, CIO da Maelstrom; Raoul Pal, cofundador e CEO da Real Vision; Yat Siu, cofundador e presidente executivo da Animoca Brands; Sandeep Nailwal, cofundador e CEO da Polygon; e Andrei Grachev, sócio-gerente da DWF Labs. Eles são acompanhados por líderes seniores da Binance, Coinbase, Crypto.com, BNB Chain, MEXC, Gate, BingX, KuCoin, CertiK, Hacken, MetaMask, Base, Berachain e Spartan Group.
O cume é apresentado por Arthur Hayes, CIO da Maelstrom; Raoul Pal, cofundador e CEO da Real Vision; Yat Siu, cofundador e presidente executivo da Animoca Brands; Sandeep Nailwal, cofundador e CEO da Polygon; e Andrei Grachev, sócio-gerente da DWF Labs. Eles são acompanhados por líderes seniores da Binance, Coinbase, Crypto.com, BNB Chain, MEXC, Gate, BingX, KuCoin, CertiK, Hacken, MetaMask, Base, Berachain e Spartan Group.
166
Artigo
Circle Pede à UE que Ajuste as Regras de Reservas de Stablecoins na Revisão da MiCAA Circle pediu à Comissão Europeia que reconsiderasse partes do quadro de Mercados de Criptoativos (MiCA) para as regras de reservas de stablecoins, argumentando que exigências rígidas vinculadas a depósitos bancários podem expor os emissores — e, de forma indireta, os detentores de tokens — ao risco de crédito do setor bancário e ao risco de contraparte.
Em resposta à consulta de revisão da MiCA da Comissão, a Circle afirmou que níveis obrigatórios de depósitos em bancos comerciais são a ferramenta errada para gerir a segurança das reservas. A submissão destaca por que essa preocupação não é teórica, apontando a perturbação do peg do dólar do USDC em março de 2023, após a Circle ter divulgado que US$ 3,3 bilhões em reservas de USDC estavam mantidos no Silicon Valley Bank. As medidas de proteção a depositantes e as ações subsequentes para tornar os fundos disponíveis, em última instância, permitiram que o USDC restabelecesse seu peg.
Circle Pede à UE que Ajuste as Regras de Reservas de Stablecoins na Revisão da MiCA
A Circle pediu à Comissão Europeia que reconsiderasse partes do quadro de Mercados de Criptoativos (MiCA) para as regras de reservas de stablecoins, argumentando que exigências rígidas vinculadas a depósitos bancários podem expor os emissores — e, de forma indireta, os detentores de tokens — ao risco de crédito do setor bancário e ao risco de contraparte.
Em resposta à consulta de revisão da MiCA da Comissão, a Circle afirmou que níveis obrigatórios de depósitos em bancos comerciais são a ferramenta errada para gerir a segurança das reservas. A submissão destaca por que essa preocupação não é teórica, apontando a perturbação do peg do dólar do USDC em março de 2023, após a Circle ter divulgado que US$ 3,3 bilhões em reservas de USDC estavam mantidos no Silicon Valley Bank. As medidas de proteção a depositantes e as ações subsequentes para tornar os fundos disponíveis, em última instância, permitiram que o USDC restabelecesse seu peg.
Em resposta à consulta de revisão da MiCA da Comissão, a Circle afirmou que níveis obrigatórios de depósitos em bancos comerciais são a ferramenta errada para gerir a segurança das reservas. A submissão destaca por que essa preocupação não é teórica, apontando a perturbação do peg do dólar do USDC em março de 2023, após a Circle ter divulgado que US$ 3,3 bilhões em reservas de USDC estavam mantidos no Silicon Valley Bank. As medidas de proteção a depositantes e as ações subsequentes para tornar os fundos disponíveis, em última instância, permitiram que o USDC restabelecesse seu peg.
83
Artigo
Ammous Adverte que as Tesourarias de Bitcoin Podem Ficar Aquém do Desempenho da StrategyAs empresas de tesouraria de Bitcoin construídas em torno de acumular e deter a criptomoeda enfrentam um cenário competitivo difícil, argumenta o economista Saifedean Ammous — especialmente quando comparadas com a Strategy, a empresa corporativa liderada por Michael Saylor.
Em um episódio recente do Proof of Thesis, da Cointelegraph, Ammous disse que vê “um caso convincente” principalmente para a Strategy, apontando para sua escala e recursos de balanço patrimonial como vantagens decisivas para financiamento, cobertura de dividendos e resiliência durante quedas. Os comentários vêm enquanto a Strategy continua a operar seu modelo de Bitcoin como reserva de tesouraria em meio à volatilidade contínua do ativo subjacente.
Ammous Adverte que as Tesourarias de Bitcoin Podem Ficar Aquém do Desempenho da Strategy
As empresas de tesouraria de Bitcoin construídas em torno de acumular e deter a criptomoeda enfrentam um cenário competitivo difícil, argumenta o economista Saifedean Ammous — especialmente quando comparadas com a Strategy, a empresa corporativa liderada por Michael Saylor.
Em um episódio recente do Proof of Thesis, da Cointelegraph, Ammous disse que vê “um caso convincente” principalmente para a Strategy, apontando para sua escala e recursos de balanço patrimonial como vantagens decisivas para financiamento, cobertura de dividendos e resiliência durante quedas. Os comentários vêm enquanto a Strategy continua a operar seu modelo de Bitcoin como reserva de tesouraria em meio à volatilidade contínua do ativo subjacente.
Em um episódio recente do Proof of Thesis, da Cointelegraph, Ammous disse que vê “um caso convincente” principalmente para a Strategy, apontando para sua escala e recursos de balanço patrimonial como vantagens decisivas para financiamento, cobertura de dividendos e resiliência durante quedas. Os comentários vêm enquanto a Strategy continua a operar seu modelo de Bitcoin como reserva de tesouraria em meio à volatilidade contínua do ativo subjacente.
35
Artigo
Ammous Diz que Tesourarias de Bitcoin Podem Ficar Atrás da Abordagem da StrategyO economista Saifedean Ammous, autor de The Bitcoin Standard, diz esperar que empresas com foco em tesouraria de Bitcoin enfrentem uma concorrência mais acirrada com a Strategy de Michael Saylor devido à sua escala e força de financiamento. Falando no Proof of Thesis da Cointelegraph, Ammous argumentou que há pouco incentivo para escolher outro operador de tesouraria de Bitcoin quando a Strategy já está posicionada como a detentora e compradora dominante.
As vantagens da estratégia estão fundamentadas no balanço patrimonial corporativo. De acordo com o arquivamento da empresa no Formulário 8-K de segunda-feira citado pela Cointelegraph, a Strategy informou ter adquirido 847.666 BTC por US$ 63,95 bilhões, juntamente com uma reserva reportada de US$ 5,02 bilhões em dólares para cobrir dividendos de ações preferenciais e juros da dívida.
Ammous Diz que Tesourarias de Bitcoin Podem Ficar Atrás da Abordagem da Strategy
O economista Saifedean Ammous, autor de The Bitcoin Standard, diz esperar que empresas com foco em tesouraria de Bitcoin enfrentem uma concorrência mais acirrada com a Strategy de Michael Saylor devido à sua escala e força de financiamento. Falando no Proof of Thesis da Cointelegraph, Ammous argumentou que há pouco incentivo para escolher outro operador de tesouraria de Bitcoin quando a Strategy já está posicionada como a detentora e compradora dominante.
As vantagens da estratégia estão fundamentadas no balanço patrimonial corporativo. De acordo com o arquivamento da empresa no Formulário 8-K de segunda-feira citado pela Cointelegraph, a Strategy informou ter adquirido 847.666 BTC por US$ 63,95 bilhões, juntamente com uma reserva reportada de US$ 5,02 bilhões em dólares para cobrir dividendos de ações preferenciais e juros da dívida.
As vantagens da estratégia estão fundamentadas no balanço patrimonial corporativo. De acordo com o arquivamento da empresa no Formulário 8-K de segunda-feira citado pela Cointelegraph, a Strategy informou ter adquirido 847.666 BTC por US$ 63,95 bilhões, juntamente com uma reserva reportada de US$ 5,02 bilhões em dólares para cobrir dividendos de ações preferenciais e juros da dívida.
44
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI
218 visualizações
30 a discutir
#CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI
As ações da Cerebras Systems caíram quase 20% após relatos de que a Nvidia poderia fornecer infraestrutura e tecnologia de energia para a OpenAI. A notícia levantou preocupações entre investidores sobre a posição da Cerebras no mercado de hardware de inteligência artificial em rápido crescimento. A Nvidia já é um grande fornecedor de chips de IA e infraestrutura, enquanto a Cerebras desenvolveu sistemas especializados para acelerar cargas de trabalho de IA. A parceria reportada com a OpenAI poderia fortalecer o papel da Nvidia no apoio a computação de IA em grande escala. Agora, os investidores acompanham de perto mais detalhes sobre o acordo e seu potencial impacto na concorrência, na demanda e no crescimento futuro ao longo da indústria de semicondutores de IA. O desenvolvimento evidencia a intensa competição.
Maryam Larey VgQY
·0 gostos
·7 visualizações
SECProposesCryptoCustodyRules
14,113 visualizações
182 a discutir
SECApproves3xLongCryptoCommodityETPs
14,083 visualizações
193 a discutir