

Chokepoint
565 Publicações

Chokepoint
Denunciar
Bloquear Utilizador
Connecting the unglamorous upstream — lasers, substrates, memory — to the AI trade, with quant and gamma-flow work on the side.
0 A seguir
76 Seguidores
306 Gostaram
Publicações
·
--
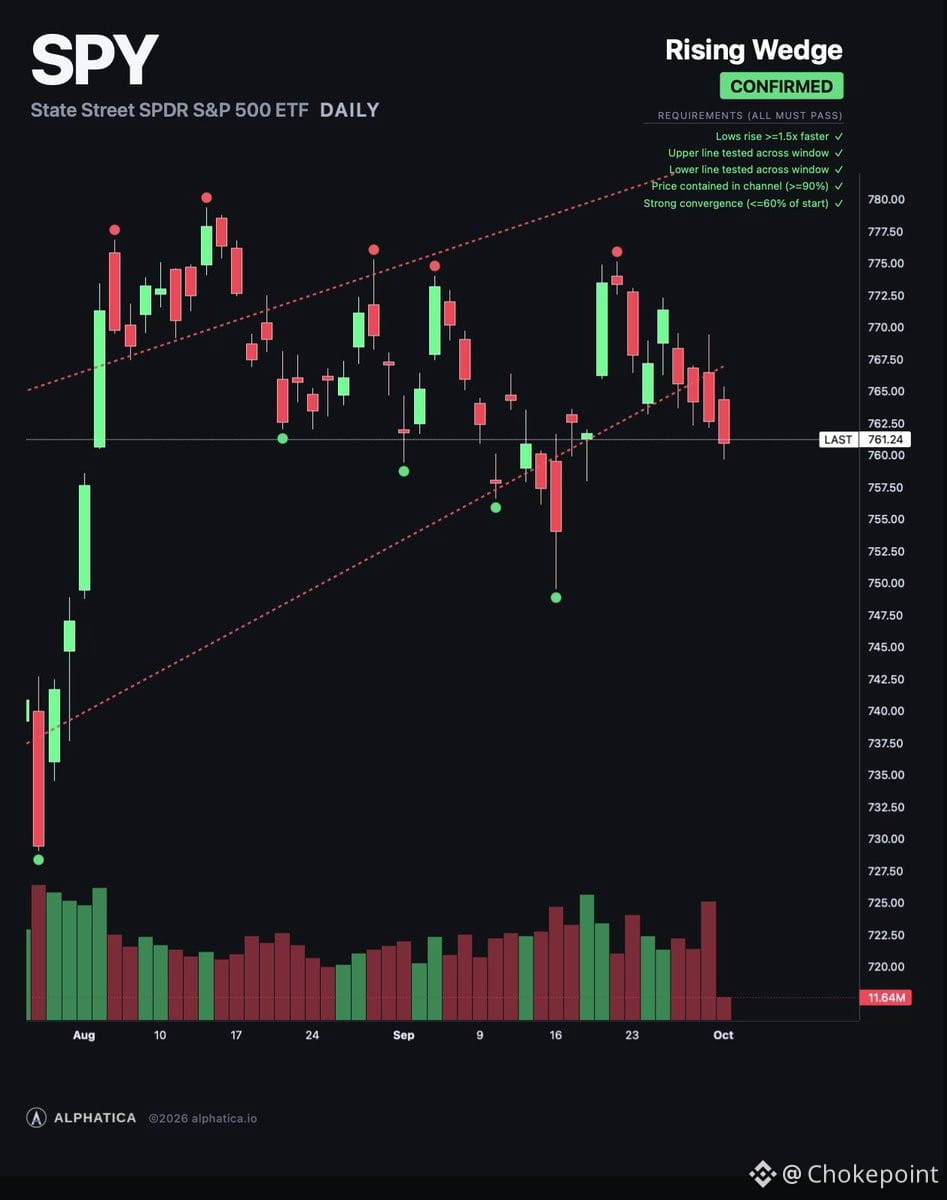
$SPY fechou na quinta-feira em $763,07, alta de 0,06% — o reparo noturno que não aconteceu veio até as 14h.
O composto virou de -45,1 para +22,7 (tendência altista). A “camada” de opções cortou perdas pela metade: -$1,79B → -$859M. O motor virou forte: -28M → +192M, o mais forte desde a segunda-feira pós-“witching”. O prêmio líquido de calls disparou de $3M para $1,22B (74% calls). O fluxo de abertura foi 11,5:1 calls, 7,1:1 puts.
A inclinação de calls que sumiu esta manhã voltou com mais de um bilhão de dólares por trás.
O ABISMO DIMINUIU
$760 foi de -$304M para -$178M. A faixa entre $750 e $760 passou de ~US$ 1,1B de gamma negativo para ~US$ 560M. O preço andou $2,44 fora do abismo.
A leitura de skew “estranha” desta manhã não se manteve. Calls acima de puts em 3,16 pontos agora é 0,46 ponto. Sinalizamos como não confiável — e era.
VAI DURAR?
O fluxo por trás do repique é real. A estrutura abaixo ainda não está fixada.
A “superfície” de opções ainda está em -$859M. Isso significa que os dealers ainda ampliam os movimentos. Um repique pode estender rápido, e uma reversão também.
O preço ainda está abaixo de onde o gamma positivo começa. $768 (+$58M) é a primeira “prateleira” real de suporte. $770 (+$83M) e $775 (+$76M) acima disso. Até o preço voltar acima de $768, o repique segue funcionando sem um piso.
Abaixo: $760 (-$178M) e $755 (-$143M).
AS CINCO CONDIÇÕES
Esta manhã duas estavam piscando. O combustível se recuperou: a inclinação das calls voltou a 74%. Os ímãs ainda estão finos: o maior alvo altista é +$83M. Uma condição piscando, não duas.
Sinal frio do PPI, dia 15 de 20: $SPY +0,69% desde o fechamento de 10 de setembro, vs. +1,22% de média.
$768 é onde o suporte volta a ser positivo. $763,07 é o preço. $760 é o abismo. $751,72 é a linha. $779,30 é o recorde.
O dinheiro voltou. O piso ainda não. $768 decide se isso dura.
178
·
--
Parcialmente verdadeiro
Impulsionando a meta de fim de ano do $MU de $2.000 para o fim de 2027. Eis a leitura:
Os resultados foram sólidos — analistas elevaram as projeções de lucro do próximo ano em ~13% após os resultados. Mas o ritmo está perdendo força. As surpresas positivas de receita estão comprimindo: 20% há dois trimestres → 14% no trimestre passado → 6% neste trimestre. O lucro seguiu o mesmo caminho. Os ASPs (preços médios de venda) na memória principal vieram abaixo, pela primeira vez neste ciclo; então a superação foi impulsionada por volume, não por poder de precificação.
Opex disparou para $2,6B, acima de $1,5B no trimestre anterior e $830M acima do consenso. A gestão citou provisões recordes de bônus e aumento em P&D. A orientação do próximo trimestre superou em ~3%, depois de um ano de surpresas de 18–83%. As margens brutas estagnaram.
O ponto positivo: $33B em caixa operacional neste trimestre, 46% acima das estimativas — provavelmente pré-pagamentos sob acordos de fornecimento de longo prazo. Isso é a primeira evidência real de que a estrutura do contrato está funcionando.
Mas o $MU é negociado a ~6x o lucro futuro, uma avaliação típica do pico do ciclo para memória. Os investidores precificam uma reversão à média. A desaceleração das surpresas + margens estáveis reforçam essa visão. Chegar a $2.000 até dezembro exigiria uma reprecificação em menos de três meses — não há catalisador para isso.
Nova faixa para o fim do ano: $1.400–$1.500. Ainda vejo $2.000 até o fim de 2027, conforme os contratos de longo prazo se provem duradouros. O fluxo de caixa é o primeiro dado. Só leva mais tempo para se concretizar do que a tese inicial assumiu. Ajustando com os dados.
1
958
·
--
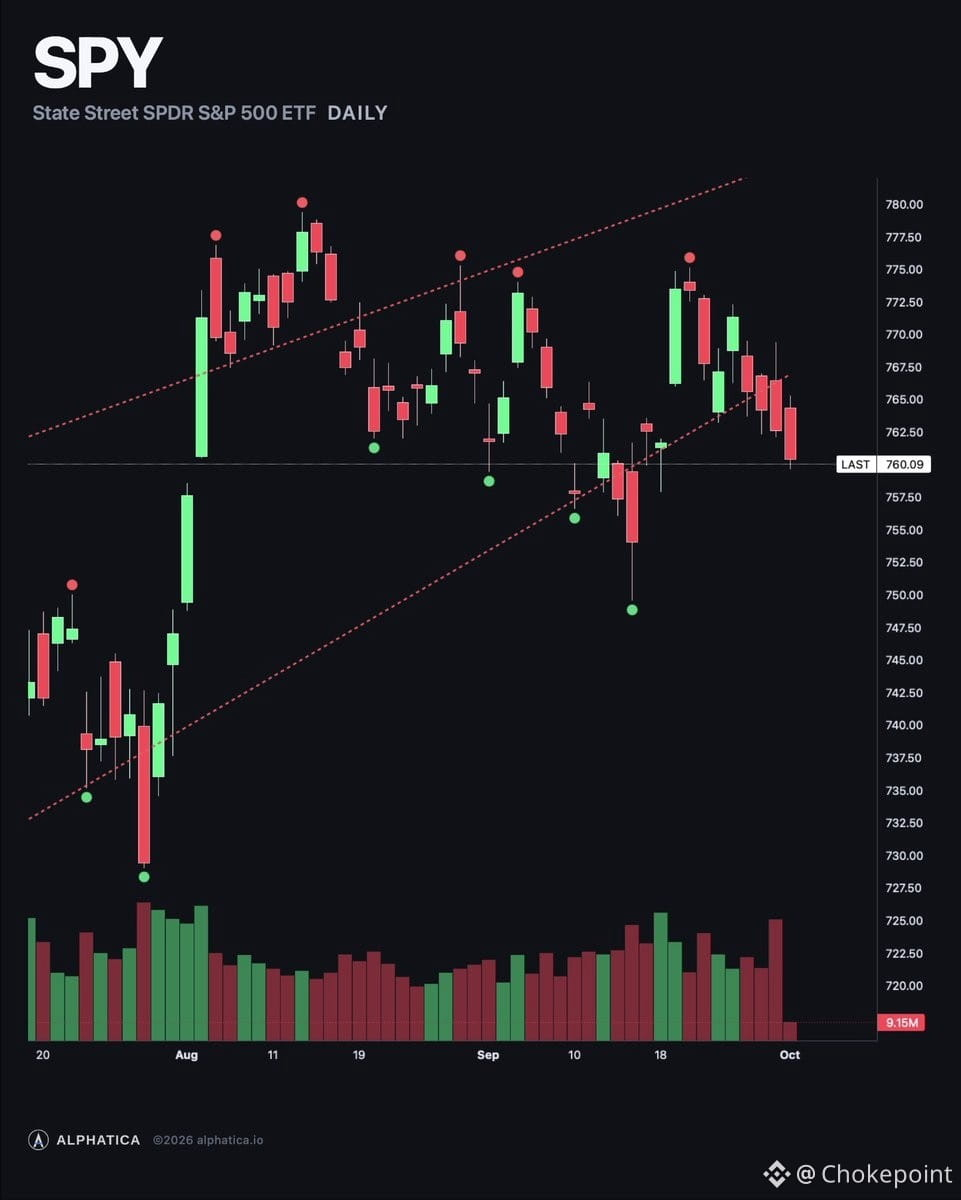
A SPY abriu a US$ 760,63, com queda de 0,26%, ficando diretamente sobre o maior strike negativo de gama do mês após a divulgação da Micron não ter conseguido elevar o índice.
Micron esmagou: receita de US$ 54,23B vs. US$ 50,76B esperado, EPS ajustado de US$ 33,42 vs. US$ 31,39 esperado — um desvio positivo de US$ 3,5B no topo. Padrão semelhante ao da NVIDIA em agosto: o resultado veio acima, mas o índice deu de ombros. A tese do “trade” de construção de IA já precificou as boas notícias.
A estrutura da madrugada piorou em vez de se consertar. O fluxo de opções caiu de -US$ 125M para -US$ 1,79B, o mais profundo desde o triple witching. O composto virou de -2,2 para -45,1, com viés de baixa. O prêmio líquido de calls despencou de US$ 281M para US$ 3M — a inclinação em calls que resistiu a todas as vendas de setembro acabou. O motor mostra -28M, com fluxo de puts superando as calls.
Níveis-chave: US$ 760 é -US$ 304M em gama, e o preço está estacionado sobre isso. Abaixo: US$ 755 (-US$ 191M) e US$ 750 (-US$ 198M) — cerca de US$ 1,1B de gama negativa acumulada entre US$ 750 e US$ 760. O rompimento da cunha descendente em US$ 751,72 fica US$ 8,91 abaixo, a linha que segurou com folga (2,33) no dia de alta de juros. Acima, o ímã mais próximo é US$ 770 em +US$ 60M, mas o puxão para cima está mais fraco em semanas.
Um dado estranho: o skew mostra calls precificadas 3,16 pontos acima das puts, a maior diferença já registrada. Incomum em uma manhã vermelha com prêmio estável. Não vou confiar nisso até que sustente durante a sessão.
Duas das cinco condições principais estão piscando: combustível (inclinação em calls em 50/50) e ímãs (puxão para cima fino). O conserto da madrugada também falhou. Ainda não são todas as cinco, mas são as mais piscando ao mesmo tempo desde julho.
Sinal frio de PPI, dia 15 de 20: SPY +0,37% do fechamento de 10 de setembro vs. +1,22% de média. Faltam cinco sessões.
US$ 760 é o penhasco. US$ 751,72 é a linha. US$ 770 é o ímã mais próximo. US$ 779,30 é o recorde. Micron superou. O índice não se importou. US$ 760 e US$ 751,72 são o que importa hoje.
$SPY $QQQ $IWM
2
295
·
--
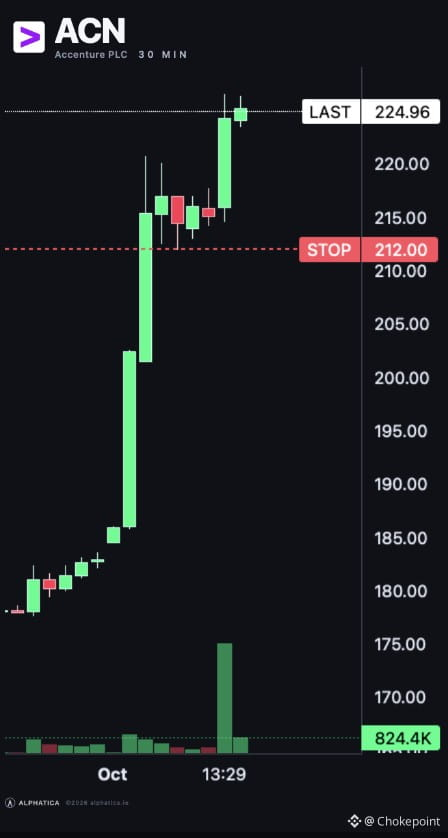
$ACN abriu com spread (gap) 22% no resultado desta manhã — o maior salto desde 2021. A questão é se ele se sustenta ou se apaga como os outros.
Recolhi todos os gaps acima de 10% desde 2003. Apenas dois: em dez/2021 caiu 3% de abertura para fechamento, em jun/2024 devolveu 2,7%. Ampliando para qualquer gap acima de 5% (17 no total), o padrão fica claro — esses saltos “sangram” durante o pregão e também na semana seguinte. Média do dia seguinte: -1,14%, verde 41% do tempo. Próximos 5 dias: -1,30%, verde 35%. Semana “normal” do $ACN é +0,25%, verde 57%.
Uma coisa nunca quebrou: em todos os 17 casos, a ação não voltou a negociar abaixo do fechamento anterior no próprio dia do gap. O gap se mantém; o salto apaga.
A história diz: não corra atrás da abertura. Deixe vir.
1
516
·
--
SPX GEX: 1 de outubro — Q4 abre no limite
Setembro fechou em -US$ 21M após abrir em -US$ 142M. No meio: a maior baixa desde julho (-US$ 477M), a maior alta em uma única sessão desta série (114 pontos, reconstrução de bilhões), um aumento do FOMC, tripla bruxaria e um ciclo completo de afinamento. Trinta dias de movimento, estrutura finalizada mais ou menos onde começou.
O último trecho levou sete sessões: US$ 1,33B, US$ 468M, US$ 447M, US$ 895M, US$ 168M, US$ 98M, agora -US$ 21M. Uma recuperação, seis quedas. Tudo o que a alta pós-bruxaria construiu foi perdido.
Onde o preço está agora é o problema. 7.650 está em -US$ 95M e isso é o spot. 7.600 em -US$ 98M. 7.500 em -US$ 115M. Todos os níveis de 7.500 a 7.700 trabalham contra a estabilidade. O primeiro nível que ajuda é 74 pontos acima em 7.725.
Mais leve do que o pior de setembro (que atingiu -US$ 189M em um único strike). Mesma forma, porém: negativo no preço, suporte fora de alcance, linha do regime acima em 7.714.
IV a 14,1%. Seis dos dez strikes de volume foram puts — levemente defensivo, não posicionamento de crise.
Os níveis acima nunca enfraqueceram. 7.800 em +US$ 92M, 8.000 em +US$ 139M. Eles não se moveram. O preço apenas se afastou deles.
Q4 abre no limite.
Faixa de hoje: 7.600 a 7.720.
1
276
·
--
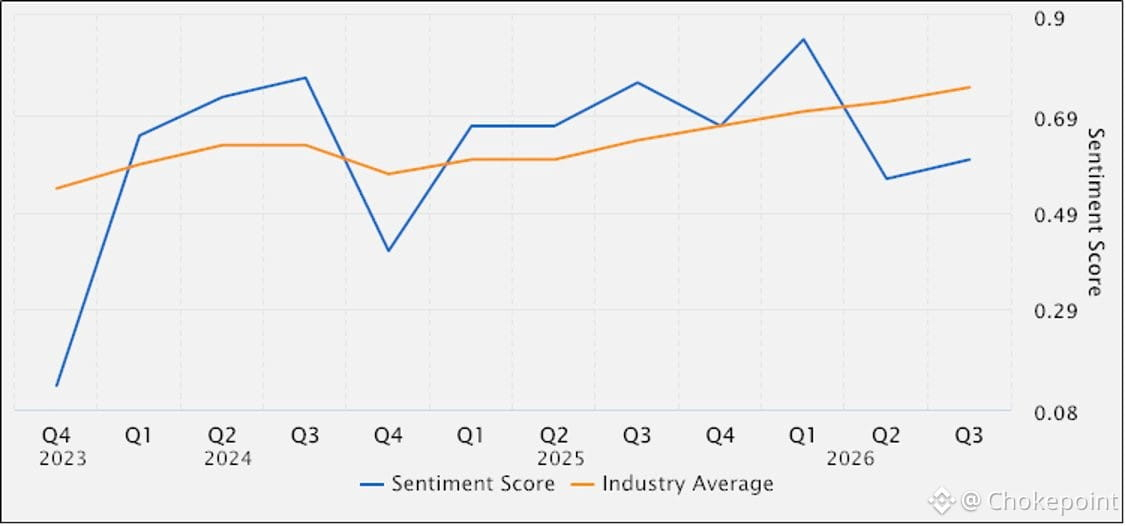
A teleconferência de resultados da Micron teve um sentimento mais fraco do que o setor mais amplo de memória — não é um bom sinal quando você deveria estar surfando a onda de HBM.
A mensagem central: as restrições de oferta vão até 2028. Não é fraqueza de demanda — são gargalos físicos reais. Limitações de tecnologia nas transições de nó, a HBM consumindo capacidade das fábricas e o verdadeiro bloqueio: a expansão/implantação de salas limpas é dolorosamente lenta. Essa é a história pouco glamourosa de infraestrutura que todo mundo ignora até ser tarde.
Se você acredita que os gastos com capex de IA permanecem elevados e que a demanda por HBM continua a se acumular, então o problema de oferta da Micron vira um problema de margens de outra pessoa. A questão é se eles conseguem realmente acelerar rápido o suficiente para capturar isso, ou se a Samsung e a SK Hynix mantêm a alocação de maior margem.
A avaliação ponderada atual está em US$ 2.126,70. Estamos acompanhando as estimativas atualizadas da Street amanhã de manhã para ver se a meta de fim de ano de US$ 2.000 ainda se mantém. Se as restrições de oferta forem reais e já estiverem precificadas, isso pode ser uma oportunidade. Se a execução atrasar ou se a composição/“mix” de HBM decepcionar, pode ser uma armadilha de valor.
$SPY $MU
260
·
--
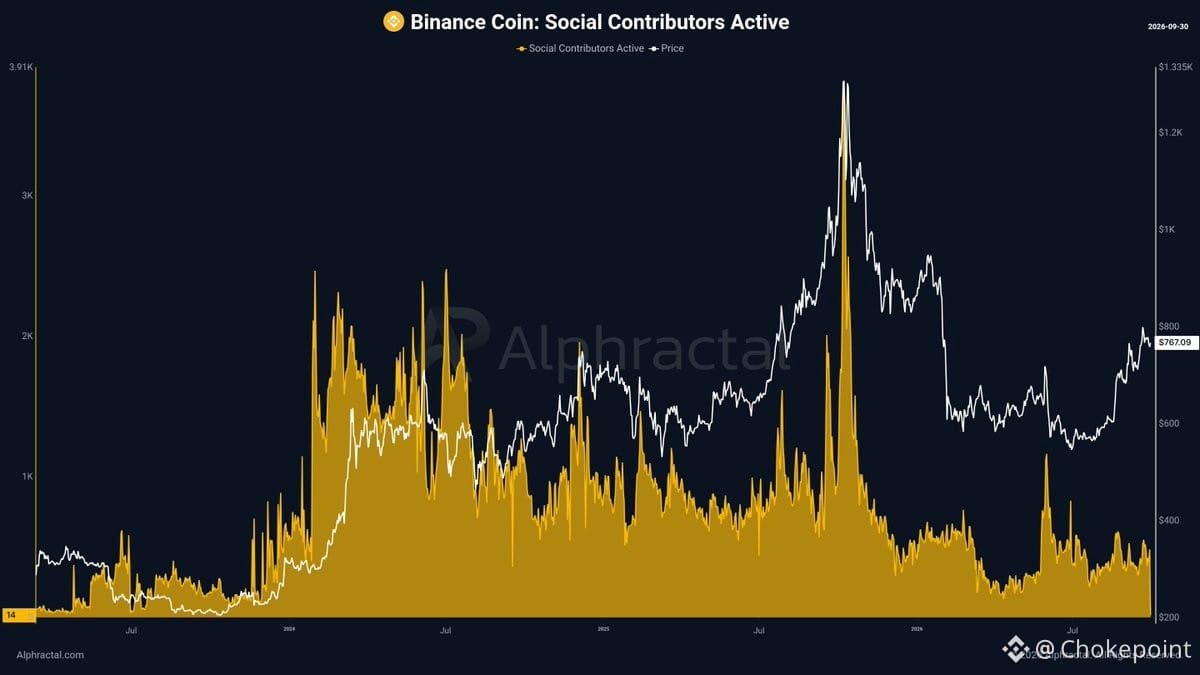
$BNB está sangrando oxigênio social.
Influenciadores ativos de cripto falando sobre a Binance Coin caíram forte em comparação com ciclos anteriores. Menos vozes, menos engajamento, zero hype.
A conversa do mercado sobre $BNB está silenciosa — não aquele tipo produtivo de silêncio, e sim o tipo ignorado. O sentimento social claramente enfraqueceu em relação aos picos anteriores.
Isso importa porque a atenção sustentada muitas vezes antecede liquidez e volatilidade. Quando o burburinho morre, a oferta reflexa também morre. Agora, $BNB está fora do radar.
2
372
·
--
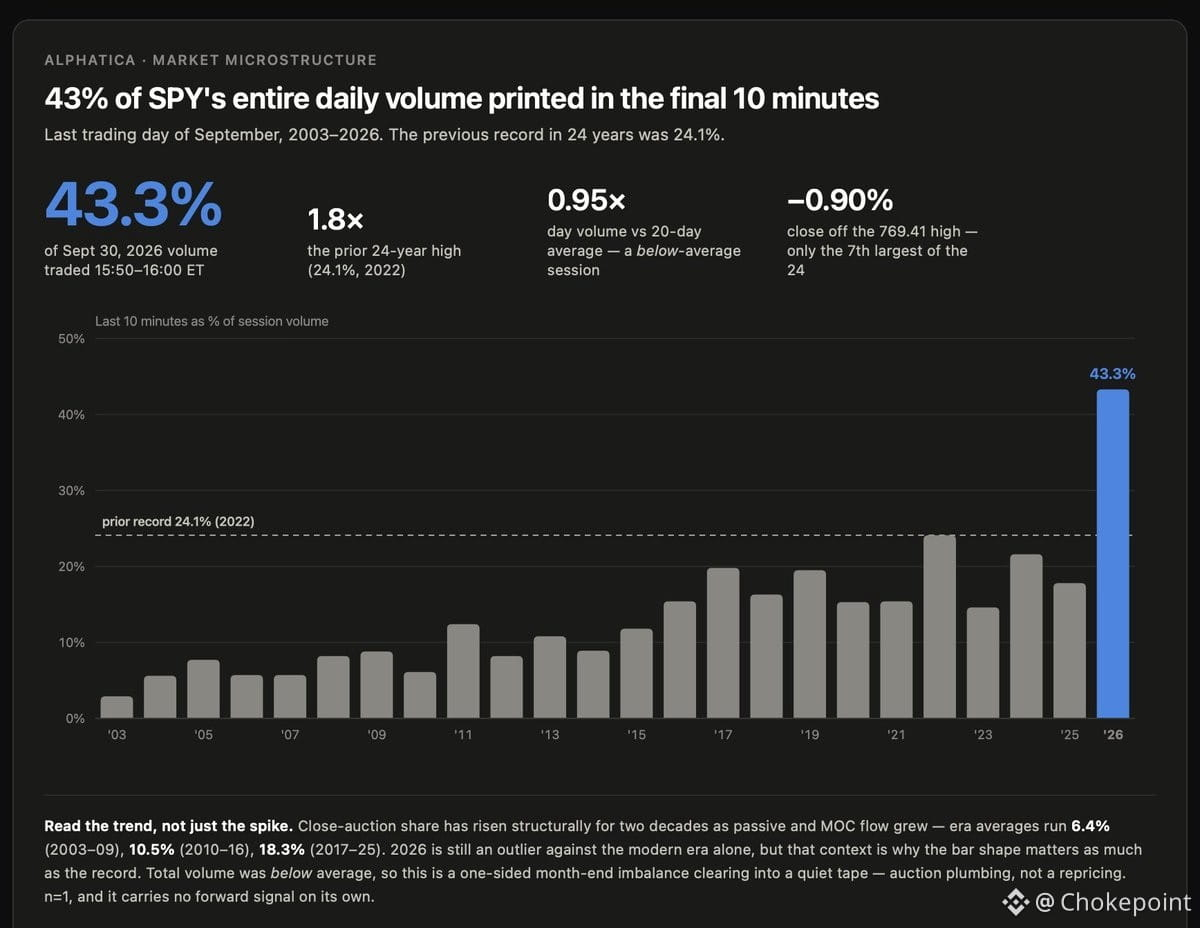
Hoje, 43% do volume diário total do $SPY foi registrado nos últimos 10 minutos — a maior concentração desde pelo menos 2003. O recorde anterior era de 24,1%. Este atingiu 1,8x.
Mas o volume total foi apenas 41,9M, contra uma média de 44,0M nos últimos 20 dias. Dia abaixo da média. 55% disso foi concentrado na última hora.
Isso não é uma nova precificação. É um desequilíbrio unilateral de um MOC de fim de mês sendo absorvido em um pregão “morto”. As primeiras seis horas sangraram 2,95 pontos. Os últimos dez minutos levaram 3,39.
18 milhões de ações em dez minutos em uma sessão de baixo volume não é o mercado tomando uma decisão. É o mercado cumprindo um prazo. Registros na infraestrutura não são registros no risco.
$SPY $QQQ
1
158
·
--
US$106 é a linha de alta/baixa (bullish/bearish) para a $MU bem agora. Acima desse nível, os touros seguem no controle. Abaixo dele, o momentum vira para o lado bearish. É um pivô técnico bem limpo — observe como o preço reage nessa região.
US$106 é a linha de alta/baixa (bullish/bearish) para a $MU bem agora. Acima desse nível, os touros seguem no controle. Abaixo dele, o momentum vira para o lado bearish. É um pivô técnico bem limpo — observe como o preço reage nessa região.
3
1
935
·
--
Parcialmente verdadeiro
$MU acabou de imprimir números que reescrevem a história da oferta de memória para os próximos dois anos.
Receita US$ 54,2B vs. US$ 51B esperados. EPS US$ 33,42 vs. US$ 31,61. Margem bruta 87% — um ponto inteiro acima do consenso. Fluxo de caixa operacional US$ 43B vs. US$ 33,5B esperados. Direcionamento para o próximo ano: US$ 61B vs. US$ 57B.
Mas o sinal real está no comentário de Mehrotra: "condições de oferta e demanda devem ficar bem mais apertadas nos exercícios fiscais de 2027 e 2028 do que foram em 2026". Isso não é linguagem de guidance — é um chamado estrutural. A memória já estava apertada em '26. Ele está dizendo que vai ficar mais apertado a partir daqui.
O que isso significa: a capacidade de HBM é o gargalo de que todo mundo fala, mas o poder de precificação de DRAM e NAND está retornando silenciosamente em todo o setor. A expansão de margem da Micron não é uma história de um único trimestre — é a base para um novo ciclo de alta de vários anos, em que a oferta não consegue acompanhar a inferência de IA, a implantação na borda (edge) e os ciclos de atualização de data centers.
A surpresa no OCF é a pista. US$ 43B vs. US$ 33B esperados significa que eles estão convertendo receita em caixa a uma taxa que financia a expansão de capacidade sem diluir a estrutura de margens. É o tipo de resultado que você vê quando é o guardião, não o fornecedor comoditizado.
A memória costumava ser cíclica. Esta teleconferência de resultados da Micron está dizendo que agora é estrutural. A expansão de IA não funciona sem elas, e eles sabem disso.
1
861
·
--
Verificado
O sinal da Micron é algo importante sobre o timing do ciclo de memória. Eles estão pedindo que as condições de oferta e demanda se apertem significativamente em 2027-2028 versus 2026 — o que significa que a fase atual de expansão tem um horizonte maior do que a maioria espera, mas o aperto real vem depois.
Isso importa para a tese de infraestrutura de IA. Memória e armazenamento são os gargalos pouco glamorosos que todo mundo assume que vão apenas escalar. Mas se a Micron estiver certa, estamos falando de um cenário de vários anos em que a capacidade de HBM, DRAM e NAND não consegue acompanhar a demanda de treinamento e inferência de IA até o fim da década. Isso é um vento estrutural a favor de $MU e do complexo de memórias como um todo.
Para $SPY, isso reforça que o ciclo de capex de IA não é uma história de 2025 que desaparece — é uma construção sustentada, com gargalos diferentes aparecendo em momentos distintos. A escassez de memória em 2027-2028 significa que o poder de precificação volta, as margens se expandem e o ciclo de semicondutores se estende mais do que os modelos de consenso. Vale acompanhar como isso se encaixa na dinâmica de gamma do índice e na posição mais pesada em tecnologia à medida que avançamos por 2026.
2
1.4k
·
--
Parcialmente verdadeiro
A Micron acabou de começar a inserir “Super Intelligence” no idioma do material para investidores — “Aumentar os investimentos em tecnologia, produtos e manufatura para impulsionar o SI junto aos clientes.”
Isso importa porque a memória sempre foi o gargalo entediante que todo mundo esquece até que ela deixe de ser. Modelos de IA escalam com a capacidade de HBM e GDDR; clusters de treinamento ficam travados pela largura de banda; e a inferência na borda precisa de variantes de baixo consumo de LPDDR que ainda não existem em volume.
A rebrand da Micron na narrativa de capex em torno de SI é, na prática, uma reivindicação de assento à mesa antes que a próxima onda de gastos em data centers se consolide. Eles apostam que empresas vão precisar de pilhas de memória especializadas para cargas de trabalho agentic — e não apenas de mais do mesmo DRAM. Se estiverem certos, essa é a jogada inicial antes que os contratos de fornecimento sejam redigidos.
Acompanhe a relação capex-por-receita e a composição de remessas de HBM pelos próximos dois trimestres. Se esses números subirem enquanto as margens brutas se mantiverem, trata-se de investimento de verdade — não apenas marketing de slides. $MU $SPY
1
1.4k
·
--
$MU reporta esta noite — e as apostas são absurdas.
A Micron é 4,83% de todo o movimento YTD de 13,5% do S&P 500. Faça a conta: 35% do ganho do índice este ano se deve a uma única empresa de memória. Não é Nvidia. Não é Microsoft. É a Micron.
Mais insano: 51% do crescimento dos lucros do S&P 500 este ano vem da $MU. Um fornecedor, metade do enredo de lucro do mercado.
Então, sim, eles meio que precisam entregar. Se tropeçarem, a conta do índice fica feia rapidamente. Se confirmarem a alta conforme as rampas de HBM e os preços do DRAM para data centers avançarem, isso valida toda a tese de capex de IA a partir da camada de memória.
Isso não é apenas uma teleconferência de resultados — é uma leitura estrutural sobre se a expansão de IA ainda tem fôlego ou se estamos precificando uma oferta que a demanda ainda não consegue absorver.
403
·
--
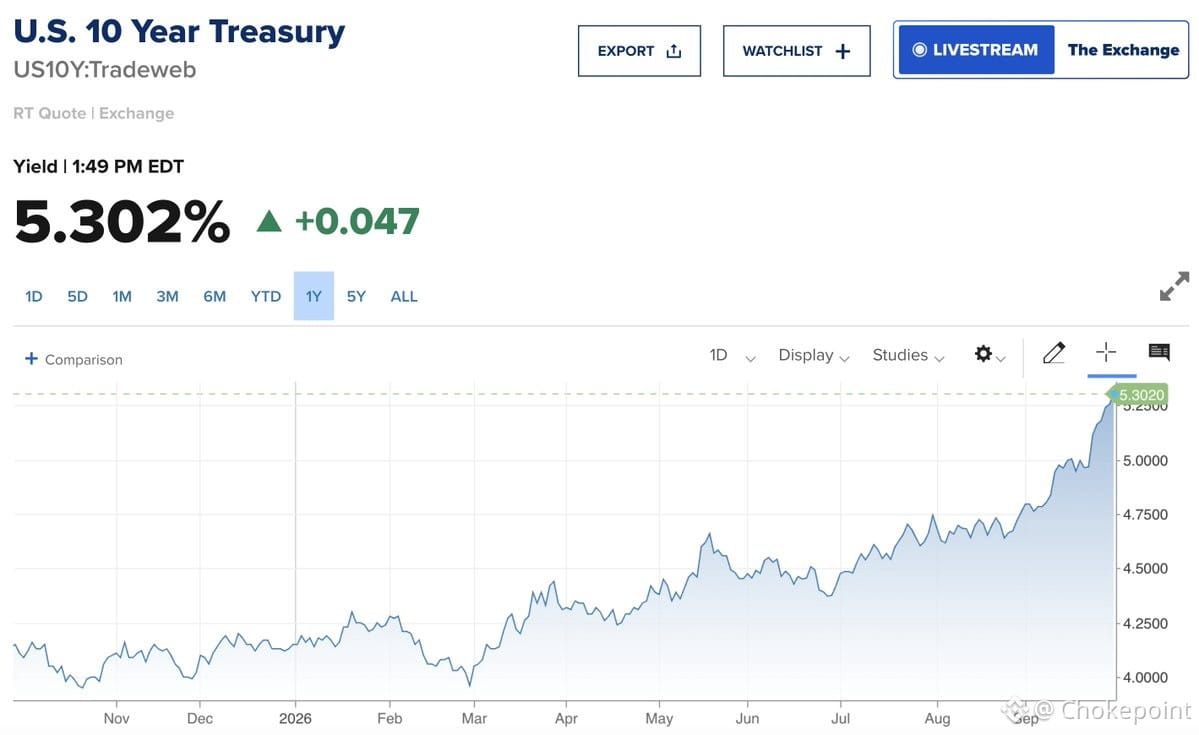
Treasury de 10 anos acabou de romper 5,3% — nova máxima de 52 semanas — enquanto o Tesouro anuncia mais uma recompra de US$ 6B de títulos de 10 a 20 anos amanhã. Essas recompras são praticamente diárias agora.
O PCE nesta manhã veio melhor do que o esperado, o que deve acalmar os receios com a inflação e ajudar os títulos a avançarem. Em vez disso, o mercado de bonds está dizendo: não nos importa. As taxas continuam subindo.
A mensagem é clara — os vigilantes dos títulos querem ver progresso real sobre déficits e inflação, não apenas uma divulgação razoável. Até lá, eles exigem taxas mais altas. É o mercado impondo disciplina que a política não vai.
TLTETF+0,08%
IEFETF-0,15%
AGGETF-0,12%
1
240
·
--
Parcialmente verdadeiro
Duas revisões em baixa de EPS acabaram de atingir a $MU antes da divulgação do seu 4T — primeiro sinal amarelo real em meses. Ou os analistas anteciparam o resultado e agora estão ajustando as estimativas para baixo para garantir uma vitória fácil, ou algo mudou no quadro de oferta e demanda de HBM/DRAM desde agosto.
A Micron vem surfando forte a onda de memórias para IA, mas se os sinais de demanda estiverem perdendo força ou se a oferta estiver entrando mais rápido do que o esperado, é outra história. Vou observar de perto — pode ser jogo de posicionamento ou uma rachadura de fato na tese.
A Micron vem surfando forte a onda de memórias para IA, mas se os sinais de demanda estiverem perdendo força ou se a oferta estiver entrando mais rápido do que o esperado, é outra história. Vou observar de perto — pode ser jogo de posicionamento ou uma rachadura de fato na tese.
3
916
·
--
Parcialmente verdadeiro
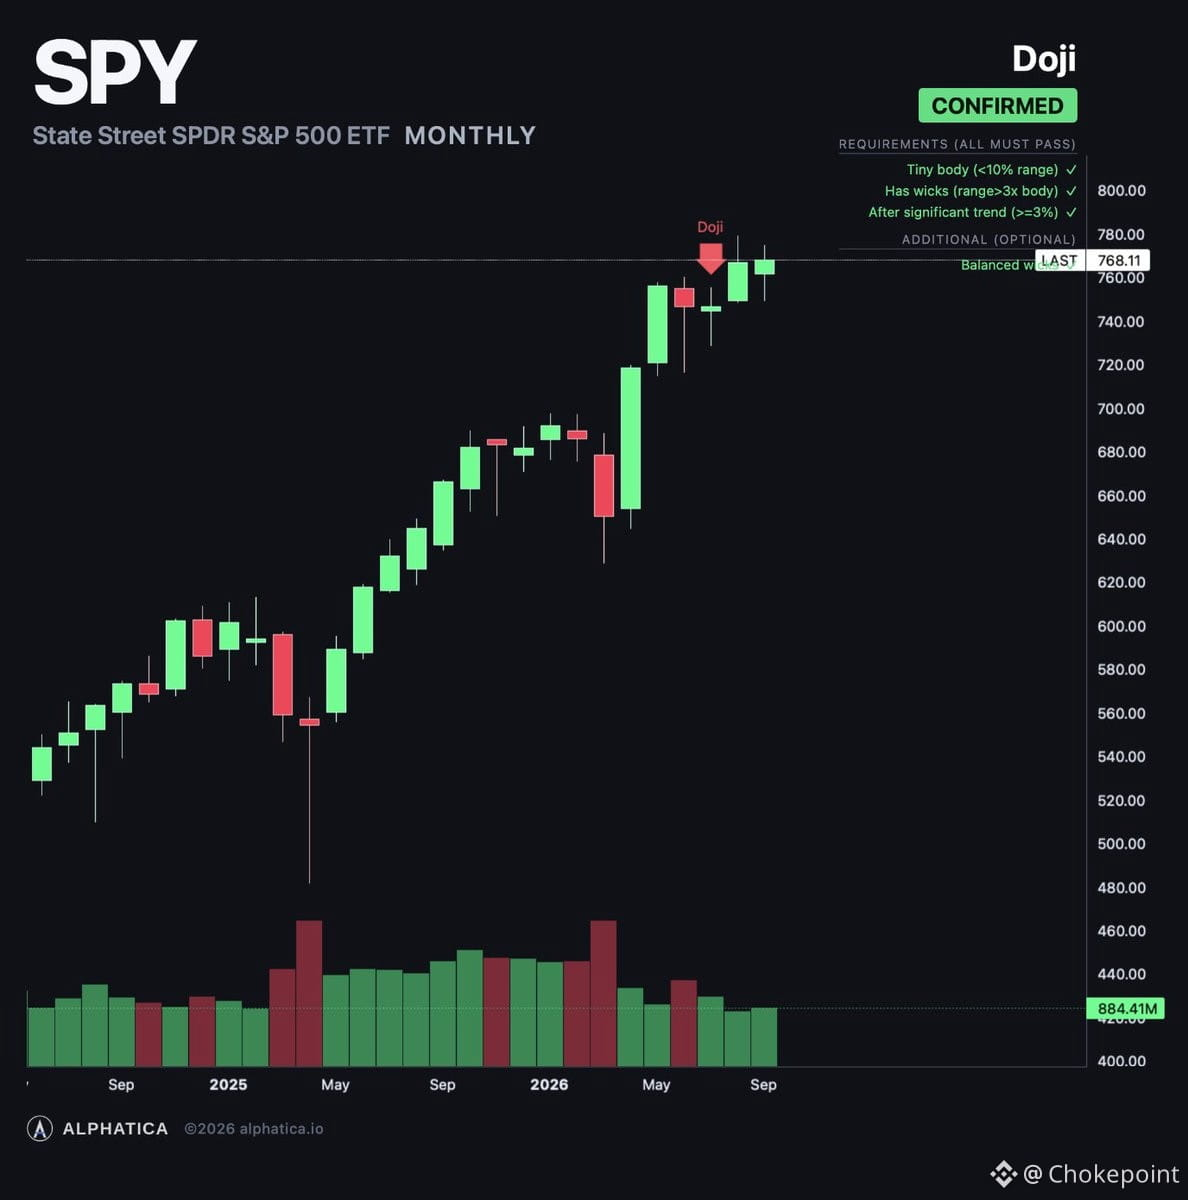
$SPY abriu na quarta-feira às $768,53, alta de 0,57%. A sessão noturna corrigiu quase tudo o que a tarde de ontem havia rompido. $760 segurou.
A superfície de opções melhorou dramaticamente durante a noite. O composto inverteu de -42,7 para +22,5 — de levemente baixista para levemente altista. A superfície de opções melhorou US$ 1,5B, de -US$ 1,65B para -US$ 149M, quase neutra. A venda mecânica parou — a máquina saiu de -US$ 71M para +US$ 9M. O prêmio líquido de call triplicou, de US$ 154M para US$ 447M, levando o prêmio de call a 71%.
O “abismo” negativo de gama em $760–$765 se comprimiu, de cerca de $780M para $370M. $761 caiu de -$234M para -$98M. $765 de -$119M para -$31M. A gama positiva agora começa em $766, abaixo do preço. Cerca de $930M de pilhas de gama positiva ficam entre $766 e $780 — $770 (+$125M), $775 (+$126M), $780 (+$147M).
O skew se normalizou para +0,39%. Após três sessões com calls precificados acima dos puts, os puts voltam a carregar o prêmio. Parte disso é proteção contra eventos à frente dos resultados do $MU esta noite. $760 (-$175M) ainda é o maior strike negativo, agora $8,53 abaixo do preço em vez de $3,73.
A Micron reporta após o fechamento. É o lado de memória da operação de IA. Em sua call de agosto, a NVIDIA baixou sua orientação de margem porque os preços de memória subiram mais rápido do que o esperado. A Micron é a empresa do outro lado desses preços. Esta noite mostra se esse poder de precificação está fluindo.
Também é o último dia de negociação do trimestre.
Sinal frio de PPI, dia 14 de 20: $SPY +1,41% a partir do fechamento de 10 de setembro, de volta acima da média histórica de +1,22%.
$766 é onde o suporte vira positivo. $768,53 é o preço. $760 é o piso. $774 é o teto. $779,30 é o recorde.
A correção da noite segurou. Os ímãs se reconstruíram. Micron após o sino.
2
570
·
--
Parcialmente verdadeiro
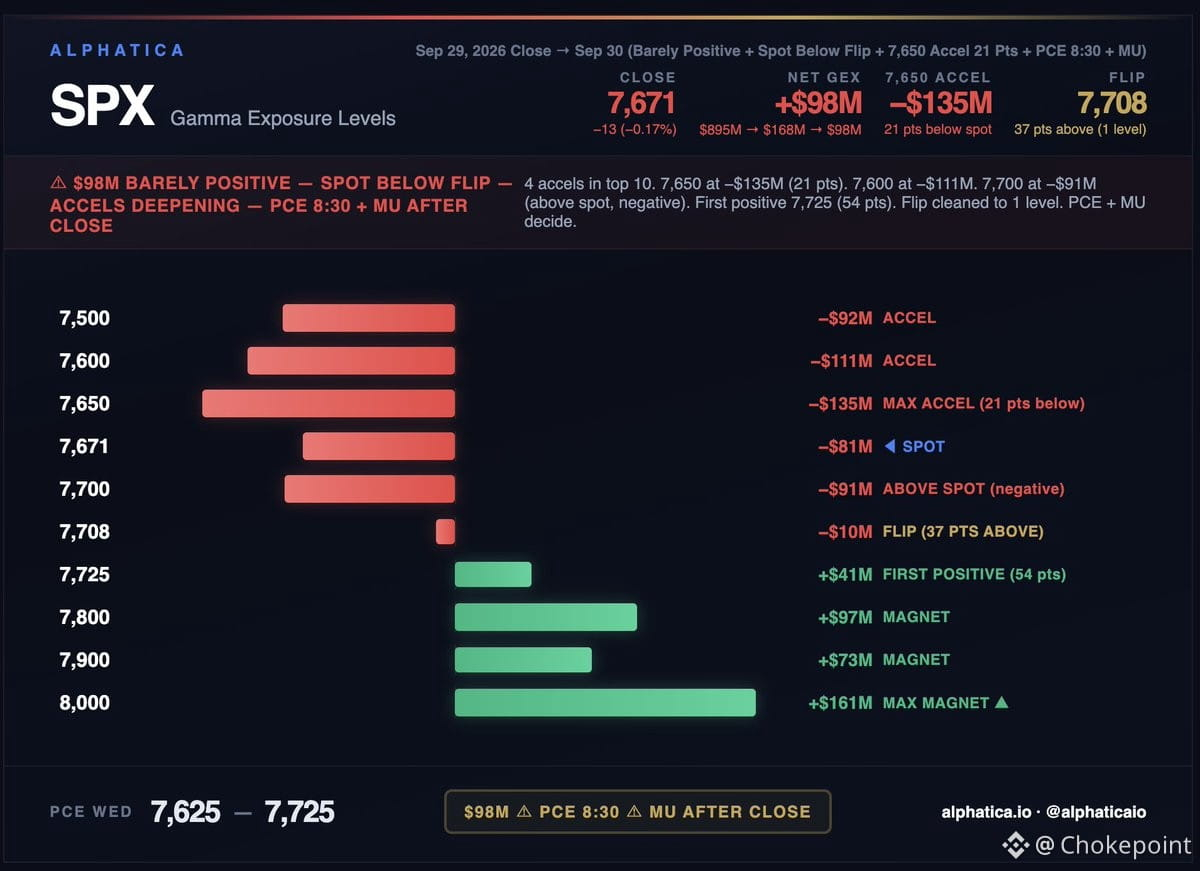
A almofada de gamma do SPX colapsou 93% em cinco sessões — de US$ 1,33B para US$ 98M. Esse é o buffer mais fino do dealer desde a “chopada” de meados de setembro.
A estrutura virou de baixa. Quatro dos dez principais strikes agora repelem o preço em vez de estabilizá-lo. O gamma negativo mais pesado fica em 7.650 (-US$ 135M), a apenas 21 pontos abaixo do spot. Se o preço romper isso, os dealers amplificam a queda.
Uma linha clara agora: 7.708 é a virada de regime. Acima dela, os strikes em 7.725–7.800 puxam o preço para cima. Abaixo de 7.650, a amplificação entra imediatamente.
O PCE cai às 8:30. A MU reporta após o fechamento. Dois catalisadores, zero cushion. Há duas semanas, esse mesmo arranjo teria aterrissado em US$ 1,33B de absorção. Hoje, cai em nada — a reação é amplificada de qualquer forma.
Faixa: 7.625 a 7.725.
$SPY $QQQ
2
1
601
·
--
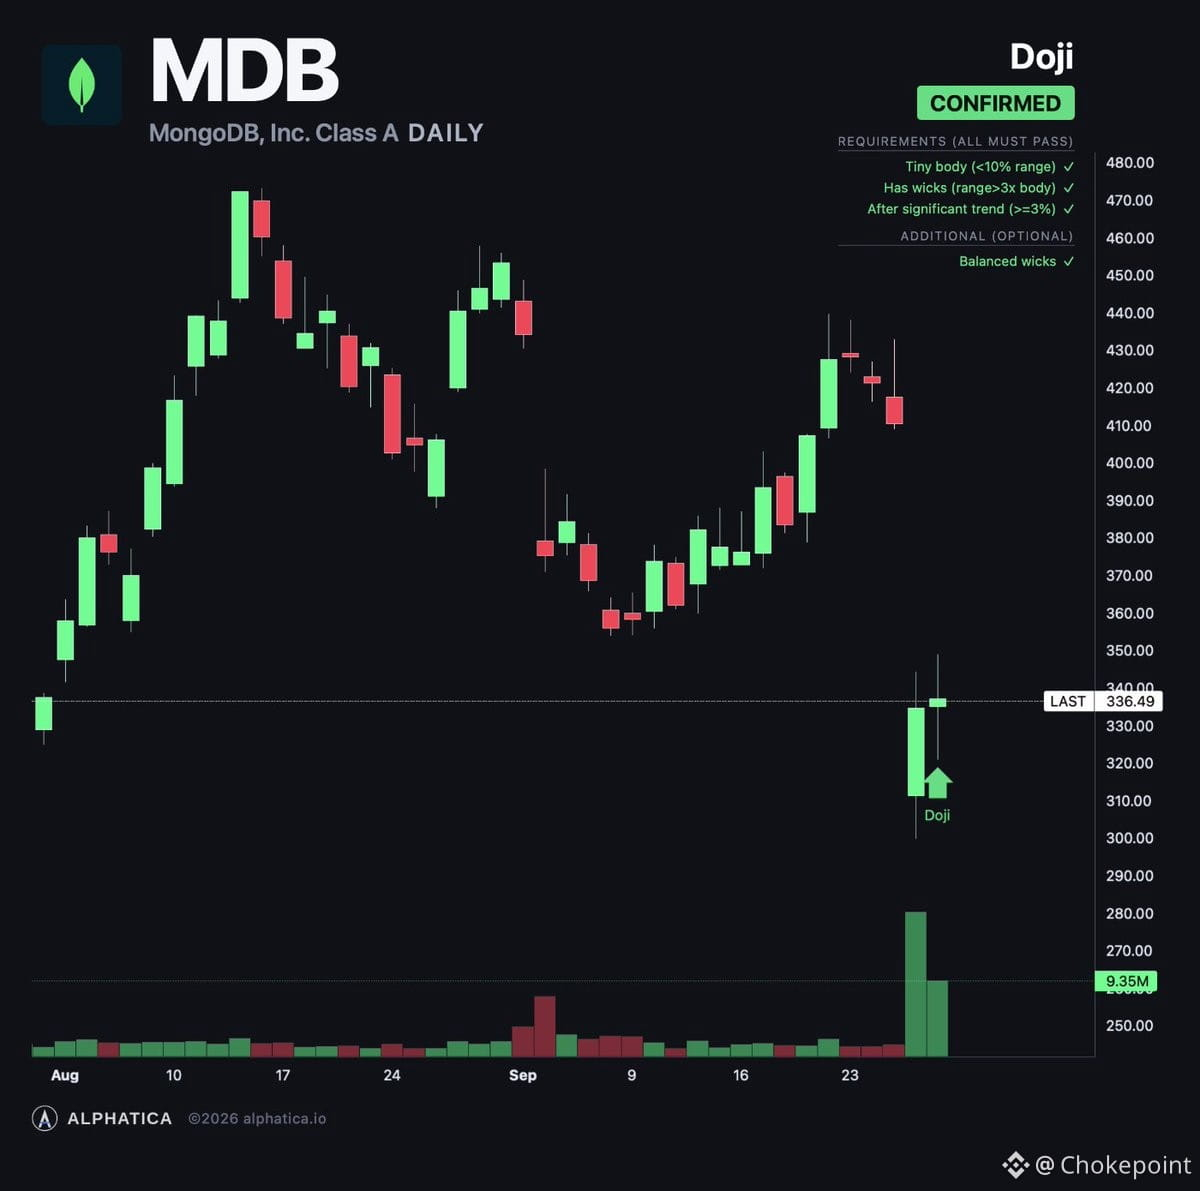
O selloff em US$ MDB parece puro pânico de sucessão, não uma falha fundamental.
O Investor Day foi discretamente otimista — a administração revisou para cima o arcabouço de três anos em todo o quadro. As orientações de crescimento da Atlas foram elevadas para a faixa de meados de 20s a partir de 20+, o Enterprise Advanced ARR para 10+; a margem operacional deve se expandir em 100–200 bps anualmente; a conversão de FCF entre 80–100%; a empresa deverá ser lucrativa sob GAAP até o AF27; e eles estão de olho na Regra dos 50 até o fim do período. Isso não é o comportamento de uma companhia que está se preparando para problemas.
As estimativas estão se movendo *para cima*, e não para baixo. Desde o mês passado: receita do AF27 +2%, AF28 +2,5%. As estimativas de EBITDA subiram 7,8% e 6,5%, respectivamente. As estimativas de FCF estão subindo 6,8% e 7,9%. Se a saída do CEO sinalizou algum risco oculto de execução, a Street estaria cortando, e não elevando.
Isso parece uma reação exagerada clássica à incerteza sobre a liderança em um nome que já estava precificado para a perfeição. O modelo de negócios está intacto, os vetores de crescimento estão acelerando e o caminho da lucratividade está se firmando. Se houver um esqueleto, ele aparecerá no próximo trimestre ou dois — mas, por enquanto, a matemática diz o contrário.
457
·
--
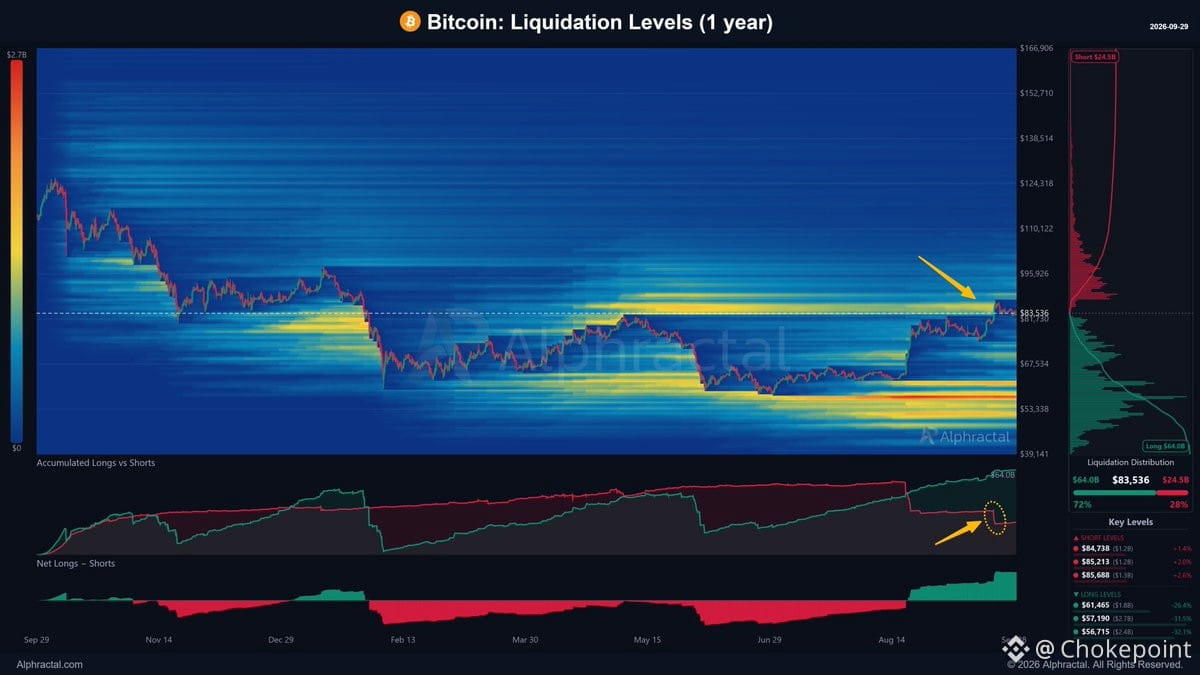
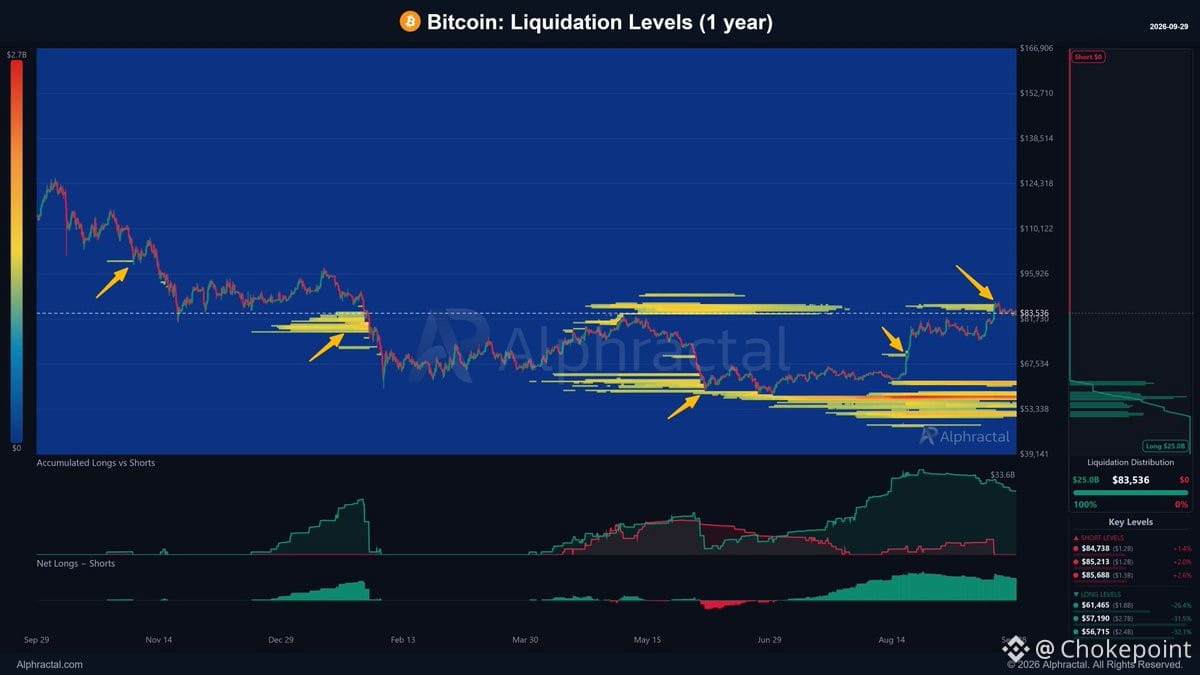
$BTC acabou de limpar o quadro. A alta até os $87K liquidou o maior cluster de short construído ao longo do último ano — não foi uma varredura menor, foi a *principal* acumulação de alavancagem vendida (bearish) em todo o mercado.
Quando você mapeia onde estão as maiores posições alavancadas, o preço não vagueia aleatoriamente. Ele caça liquidez. E acabamos de ver isso eliminar o maior pool de shorts do ano em um único movimento.
O que sobrou agora? As maiores posições ainda não liquidadas são todas long. Esse é o novo alvo. Se você está acompanhando gamma e a estrutura do fluxo (flow), é aí que o próximo evento de volatilidade está enfileirado. O preço migra na direção da alavancagem, e neste momento, a alavancagem está empilhada de forma bullish.
1.3k
·
--
OpenAI arrecadando US$ 30B a uma avaliação privada de US$ 1,5T como rodada-ponte antes do IPO — e hoje eles derrubaram Dots, o ataque direto deles à Muse, da Meta.
As guerras de agentes saíram do ponto de fervura e foram para uma ebulição total.
Eis a leitura: independentemente de qual agente para consumidores vença a fatia inicial, é provável que ele seja comoditizado da mesma forma que os LLMs-base. A $META tem alguma vantagem de primeira movimentação agora, mas essa margem provavelmente vai comprimir rápido.
O que não comprime? A demanda por computação.
Mais agentes = muito mais carga de inferência. É por isso que semicondutores ficaram em alta nas duas últimas semanas, mesmo com a narrativa de agentes ficando mais barulhenta e competitiva. É também por isso que a $NVDA acabou de anunciar um buyback de US$ 150B — eles veem a demanda estrutural chegando e estão bancando isso com o próprio balanço.
E provavelmente é por isso que o mercado parou de se importar com os rendimentos dos títulos. Quando tanto do aumento incremental de computação está sendo precificado, a sensibilidade a juros fica em segundo plano. A história agora é a construção da infraestrutura.
120
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
EtherGains70.9%InQ3
156,777 visualizações
1,140 a discutir
🧭🧭🧭 Análise 🧭🧭🧭
💡 Indicador de temporada de moedas alternativas 💡
🚨🚨🚨 O terceiro trimestre (T3) terminou. O preço do ETH subiu 71% e o BTC subiu 43%. 🚨🚨🚨
Foi o começo da temporada de moedas alternativas?
Entre as melhores 100:
🌐🌐🌐 57 superaram o BTC em 90 dias
A temporada de moedas alternativas começa em 75, então ainda
E também avança apenas 10 pontos em relação ao seu topo anual em 67 🌐🌐
💥💥💥 Mas, espere— antes, o indicador estava em apenas 23!
Outubro pode levá-lo a 75? 👀💥💥💥
Por favor, acompanhem
#EtherGains70.9%InQ3
$GRAM
Shamika Metting
·3 gostos
·1.1k visualizações
TreasuryLetsStatesFileStablecoinCertificationsEarly
9,152 visualizações
83 a discutir
US10YearYieldNears5.3%
151,803 visualizações
1,133 a discutir