
Zerionix
419 Publicações
Zerionix
Denunciar
Bloquear Utilizador
Crypto Researcher • Market Structure • Data > Hype • Daily updates → NFA
0 A seguir
11 Seguidores
65 Gostaram
Publicações
·
--
Um choque de oferta no Oriente Médio está começando a aparecer em algum lugar que você provavelmente não esperaria: as prateleiras da Costco. A Costco teria começado a limitar as compras de óleo de motor diante de interrupções no transporte ligadas ao conflito EUA-Irã. Óleo de motor não é a manchete que todo mundo está acompanhando. É exatamente por isso que acho isso interessante. Quando a tensão geopolítica começa a afetar produtos de consumo comuns, a questão deixa de ser apenas sobre preços do petróleo ou mercados financeiros. Ela começa a virar um problema de cadeia de suprimentos. E o Estreito de Ormuz está no centro disso. Uma grande parcela do fluxo global de energia passa por essa via aquática, então uma interrupção prolongada pode empurrar custos de transporte e produção muito além do próprio mercado de energia. Isso cria um problema feio para o Fed. Custos mais altos de energia e de frete podem alimentar a inflação ao mesmo tempo em que a atividade econômica começa a sofrer. Isso é basicamente o oposto do que os mercados querem. E o cripto não consegue ficar fora dessa equação. Se o conflito mantiver os preços da energia elevados, a inflação continua “grudada” e o Fed terá menos espaço para aliviar a política. Isso significa liquidez mais apertada por mais tempo, o que pode pressionar o BTC e outros ativos de risco. Mas eu não acho que uma restrição na Costco signifique que estejamos caminhando diretamente para uma crise global de suprimentos. O verdadeiro sinal é se essas interrupções se espalham para mais produtos, empresas e rotas de transporte. Pessoalmente, é isso que eu estou acompanhando agora. Não apenas o preço do petróleo. Estou observando até onde o choque viaja. Porque se a interrupção em Ormuz virar uma história mais ampla de inflação, o próximo mercado a sentir pode não ser o de petróleo. Pode ser o Fed. E, eventualmente, o cripto. #BTC Price Analysis# $BTC #Macro Insights# $XRP
Um choque de oferta no Oriente Médio está começando a aparecer em algum lugar que você provavelmente não esperaria: as prateleiras da Costco. A Costco teria começado a limitar as compras de óleo de motor diante de interrupções no transporte ligadas ao conflito EUA-Irã. Óleo de motor não é a manchete que todo mundo está acompanhando. É exatamente por isso que acho isso interessante. Quando a tensão geopolítica começa a afetar produtos de consumo comuns, a questão deixa de ser apenas sobre preços do petróleo ou mercados financeiros. Ela começa a virar um problema de cadeia de suprimentos. E o Estreito de Ormuz está no centro disso. Uma grande parcela do fluxo global de energia passa por essa via aquática, então uma interrupção prolongada pode empurrar custos de transporte e produção muito além do próprio mercado de energia. Isso cria um problema feio para o Fed. Custos mais altos de energia e de frete podem alimentar a inflação ao mesmo tempo em que a atividade econômica começa a sofrer. Isso é basicamente o oposto do que os mercados querem. E o cripto não consegue ficar fora dessa equação. Se o conflito mantiver os preços da energia elevados, a inflação continua “grudada” e o Fed terá menos espaço para aliviar a política. Isso significa liquidez mais apertada por mais tempo, o que pode pressionar o BTC e outros ativos de risco. Mas eu não acho que uma restrição na Costco signifique que estejamos caminhando diretamente para uma crise global de suprimentos. O verdadeiro sinal é se essas interrupções se espalham para mais produtos, empresas e rotas de transporte. Pessoalmente, é isso que eu estou acompanhando agora. Não apenas o preço do petróleo. Estou observando até onde o choque viaja. Porque se a interrupção em Ormuz virar uma história mais ampla de inflação, o próximo mercado a sentir pode não ser o de petróleo. Pode ser o Fed. E, eventualmente, o cripto. #BTC Price Analysis# $BTC #Macro Insights# $XRP
42
·
--
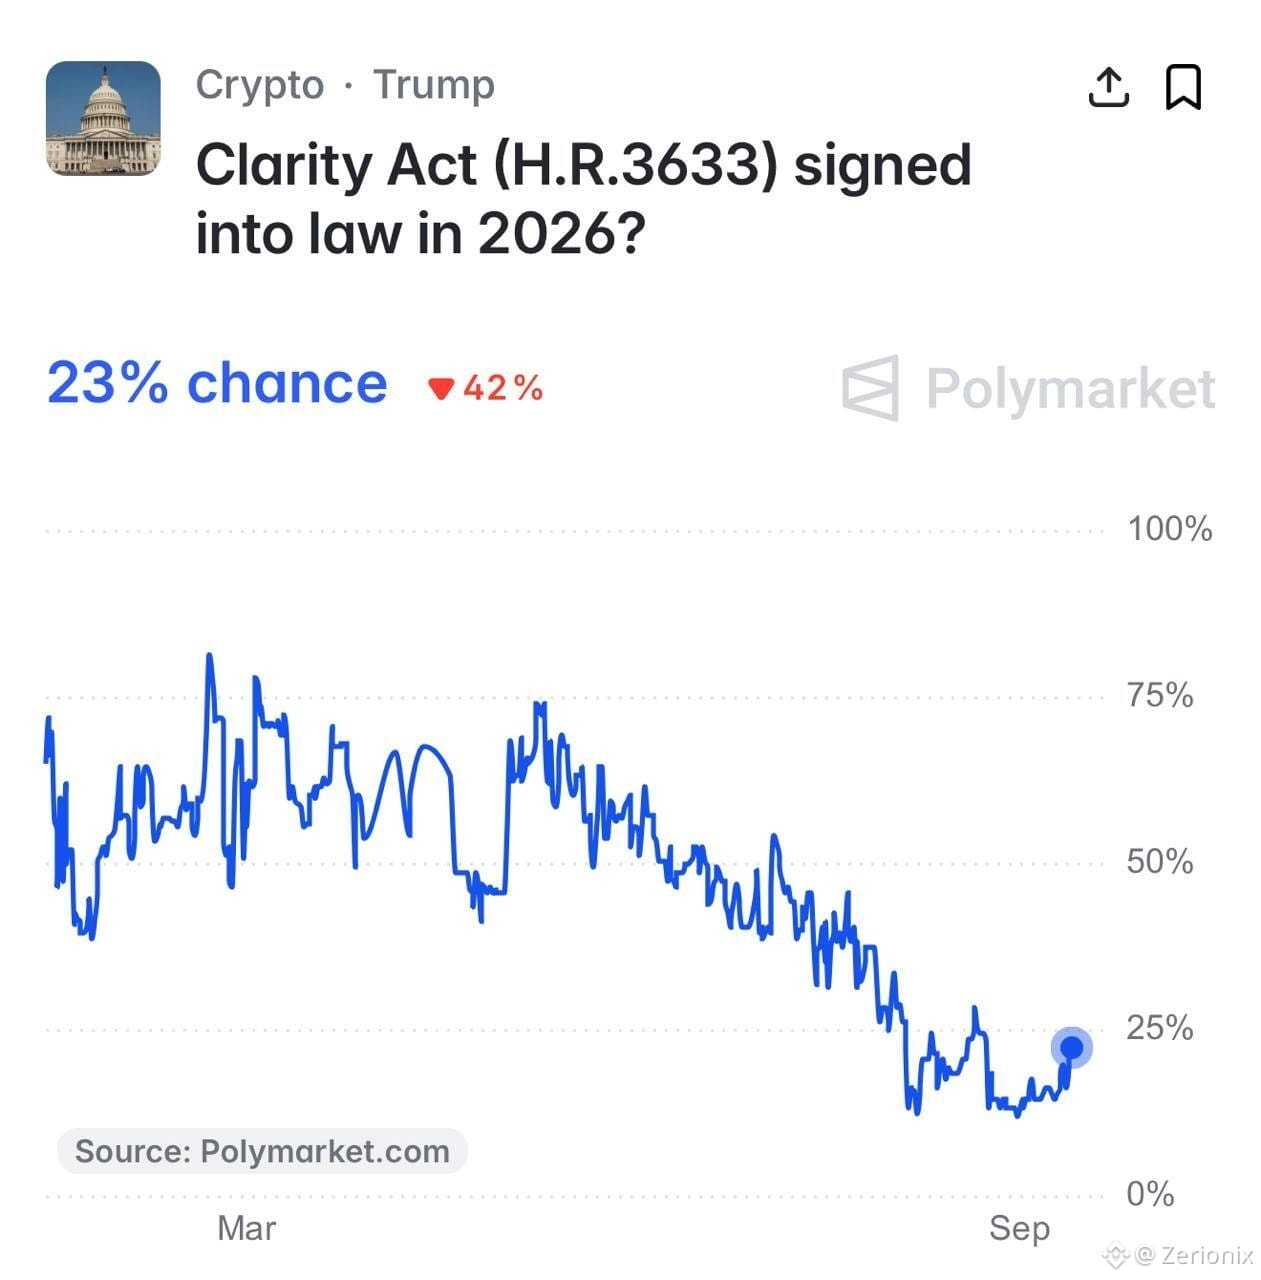
Relatórios atuais colocam as probabilidades da Polymarket em cerca de 18% a 19%, com a votação procedimental no Senado marcada para 15 de setembro, dois dias a partir de hoje.
E isso conta uma história mais interessante do que a manchete.
A CLARITY Act deixou de parecer um grande catalisador cripto para 2026 e passou a se tornar uma verdadeira moeda ao ar entre política e política.
O problema não é apenas se os senadores apoiam regras cripto mais claras. O projeto precisa de 60 votos para avançar, o que significa que os apoiadores precisam de um respaldo democrata significativo, enquanto várias disputas ainda não foram resolvidas em torno de regras de AML, rendimentos de stablecoins, DeFi e disposições de ética.
Então 15 de setembro não é o dia em que o setor cripto ganha clareza regulatória.
É o dia em que descobrimos se o projeto de lei ainda tem um caminho viável a seguir.
Se a votação procedimental for aprovada, a probabilidade de aprovação final pode ser rapidamente reajustada. Se falhar, o mercado pode começar a tratar a CLARITY como uma história de 2027 em vez de um catalisador de 2026.
Essa é a parte que vale observar.
A votação não é apenas sobre o projeto de lei. É sobre se Washington consegue, de fato, transformar meses de lobby cripto em legislação antes que o calendário político se feche.
#BTC Price Analysis# $BTC #Meme Alpha# $XRP
Relatórios atuais colocam as probabilidades da Polymarket em cerca de 18% a 19%, com a votação procedimental no Senado marcada para 15 de setembro, dois dias a partir de hoje.
E isso conta uma história mais interessante do que a manchete.
A CLARITY Act deixou de parecer um grande catalisador cripto para 2026 e passou a se tornar uma verdadeira moeda ao ar entre política e política.
O problema não é apenas se os senadores apoiam regras cripto mais claras. O projeto precisa de 60 votos para avançar, o que significa que os apoiadores precisam de um respaldo democrata significativo, enquanto várias disputas ainda não foram resolvidas em torno de regras de AML, rendimentos de stablecoins, DeFi e disposições de ética.
Então 15 de setembro não é o dia em que o setor cripto ganha clareza regulatória.
É o dia em que descobrimos se o projeto de lei ainda tem um caminho viável a seguir.
Se a votação procedimental for aprovada, a probabilidade de aprovação final pode ser rapidamente reajustada. Se falhar, o mercado pode começar a tratar a CLARITY como uma história de 2027 em vez de um catalisador de 2026.
Essa é a parte que vale observar.
A votação não é apenas sobre o projeto de lei. É sobre se Washington consegue, de fato, transformar meses de lobby cripto em legislação antes que o calendário político se feche.
#BTC Price Analysis# $BTC #Meme Alpha# $XRP
E isso conta uma história mais interessante do que a manchete.
A CLARITY Act deixou de parecer um grande catalisador cripto para 2026 e passou a se tornar uma verdadeira moeda ao ar entre política e política.
O problema não é apenas se os senadores apoiam regras cripto mais claras. O projeto precisa de 60 votos para avançar, o que significa que os apoiadores precisam de um respaldo democrata significativo, enquanto várias disputas ainda não foram resolvidas em torno de regras de AML, rendimentos de stablecoins, DeFi e disposições de ética.
Então 15 de setembro não é o dia em que o setor cripto ganha clareza regulatória.
É o dia em que descobrimos se o projeto de lei ainda tem um caminho viável a seguir.
Se a votação procedimental for aprovada, a probabilidade de aprovação final pode ser rapidamente reajustada. Se falhar, o mercado pode começar a tratar a CLARITY como uma história de 2027 em vez de um catalisador de 2026.
Essa é a parte que vale observar.
A votação não é apenas sobre o projeto de lei. É sobre se Washington consegue, de fato, transformar meses de lobby cripto em legislação antes que o calendário político se feche.
#BTC Price Analysis# $BTC #Meme Alpha# $XRP
57
·
--
O oleoduto Leste-Oeste da Arábia Saudita foi desligado após ataques de drones, colocando em risco até 4% da oferta global de petróleo caso a interrupção persista. A Reuters informa que os estoques de exportação de Yanbu poderiam cobrir apenas de 5 a 7 dias.
O que torna isso especialmente desconfortável é o timing.
O petróleo já está acima de US$ 100, enquanto o Estreito de Ormuz segue fortemente interrompido. Agora, uma das principais rotas alternativas da Arábia Saudita também está sob pressão. Isso remove mais uma camada de flexibilidade de oferta do mercado.
Se o oleoduto for restabelecido rapidamente, isso pode acabar sendo mais um choque geopolítico temporário.
Mas se os reparos levarem semanas, o cálculo muda completamente.
Preços mais altos do petróleo significam pressão inflacionária renovada, condições financeiras mais apertadas e, potencialmente, menos espaço para os bancos centrais apoiarem ativos de risco.
E é aí que o cripto entra na história.
O Bitcoin não negocia de forma isolada da liquidez global. Um choque prolongado na energia pode virar um sério obstáculo para isso. $BTC e os ativos de risco mais amplos, mesmo que o mercado de cripto em si não seja afetado diretamente.
Os próximos 5 a 7 dias podem importar mais do que o título.
Isso não é apenas sobre quanto petróleo fica fora.
É sobre quão rápido o mercado consegue substituí-lo.
#BTC Price Analysis# #Altcoin Season#
O oleoduto Leste-Oeste da Arábia Saudita foi desligado após ataques de drones, colocando em risco até 4% da oferta global de petróleo caso a interrupção persista. A Reuters informa que os estoques de exportação de Yanbu poderiam cobrir apenas de 5 a 7 dias.
O que torna isso especialmente desconfortável é o timing.
O petróleo já está acima de US$ 100, enquanto o Estreito de Ormuz segue fortemente interrompido. Agora, uma das principais rotas alternativas da Arábia Saudita também está sob pressão. Isso remove mais uma camada de flexibilidade de oferta do mercado.
Se o oleoduto for restabelecido rapidamente, isso pode acabar sendo mais um choque geopolítico temporário.
Mas se os reparos levarem semanas, o cálculo muda completamente.
Preços mais altos do petróleo significam pressão inflacionária renovada, condições financeiras mais apertadas e, potencialmente, menos espaço para os bancos centrais apoiarem ativos de risco.
E é aí que o cripto entra na história.
O Bitcoin não negocia de forma isolada da liquidez global. Um choque prolongado na energia pode virar um sério obstáculo para isso. $BTC e os ativos de risco mais amplos, mesmo que o mercado de cripto em si não seja afetado diretamente.
Os próximos 5 a 7 dias podem importar mais do que o título.
Isso não é apenas sobre quanto petróleo fica fora.
É sobre quão rápido o mercado consegue substituí-lo.
#BTC Price Analysis# #Altcoin Season#
O que torna isso especialmente desconfortável é o timing.
O petróleo já está acima de US$ 100, enquanto o Estreito de Ormuz segue fortemente interrompido. Agora, uma das principais rotas alternativas da Arábia Saudita também está sob pressão. Isso remove mais uma camada de flexibilidade de oferta do mercado.
Se o oleoduto for restabelecido rapidamente, isso pode acabar sendo mais um choque geopolítico temporário.
Mas se os reparos levarem semanas, o cálculo muda completamente.
Preços mais altos do petróleo significam pressão inflacionária renovada, condições financeiras mais apertadas e, potencialmente, menos espaço para os bancos centrais apoiarem ativos de risco.
E é aí que o cripto entra na história.
O Bitcoin não negocia de forma isolada da liquidez global. Um choque prolongado na energia pode virar um sério obstáculo para isso. $BTC e os ativos de risco mais amplos, mesmo que o mercado de cripto em si não seja afetado diretamente.
Os próximos 5 a 7 dias podem importar mais do que o título.
Isso não é apenas sobre quanto petróleo fica fora.
É sobre quão rápido o mercado consegue substituí-lo.
#BTC Price Analysis# #Altcoin Season#
58
·
--
Sua exchange de cripto não precisa ser invadida para você se tornar o alvo. 👀 A parte desta história que me incomoda é essa. Quando uma exchange, por acidente, expõe informações do usuário, a pergunta imediata costuma ser: “Os hackers roubaram alguma cripto?” Mas esse nem sempre é o maior risco. Nomes, e-mails, números de telefone, dados da conta ou outras informações de identificação podem se tornar extremamente valiosos quando combinados com engenharia social. De repente, o atacante não precisa invadir sua conta diretamente. Ele pode se passar pela exchange. Ele pode enviar uma mensagem de phishing convincente. Ele pode se fazer passar por suporte. E como ele já sabe algo sobre você, o golpe fica muito mais difícil de reconhecer. Vimos esse padrão se repetir diversas vezes no universo cripto. Ataques recentes envolvendo plataformas de terceiros comprometidas já foram usados para mirar usuários de cripto com campanhas de phishing altamente convincentes. Pessoalmente, acho que esse é um dos riscos mais negligenciados das exchanges centralizadas. As pessoas focam bastante em saber se as carteiras da exchange são seguras, mas os dados do usuário também fazem parte da superfície de ataque. Seus fundos podem ser protegidos com armazenamento a frio e multisig, enquanto sua identidade vira o elo mais fraco. E uma vez que um atacante sabe quem você é, qual plataforma você usa e como falar com você, o próximo ataque pode nem parecer um hack. Pode parecer uma mensagem de suporte perfeitamente normal. Por isso, eu trato e-mails, ligações e DMs de cripto inesperados com extrema desconfiança. Neste setor, proteger a chave privada é apenas metade da batalha. Você também precisa proteger as informações que dizem a alguém para onde olhar. $HYPE #Macro Insights# #Altcoin Season#
Sua exchange de cripto não precisa ser invadida para você se tornar o alvo. 👀 A parte desta história que me incomoda é essa. Quando uma exchange, por acidente, expõe informações do usuário, a pergunta imediata costuma ser: “Os hackers roubaram alguma cripto?” Mas esse nem sempre é o maior risco. Nomes, e-mails, números de telefone, dados da conta ou outras informações de identificação podem se tornar extremamente valiosos quando combinados com engenharia social. De repente, o atacante não precisa invadir sua conta diretamente. Ele pode se passar pela exchange. Ele pode enviar uma mensagem de phishing convincente. Ele pode se fazer passar por suporte. E como ele já sabe algo sobre você, o golpe fica muito mais difícil de reconhecer. Vimos esse padrão se repetir diversas vezes no universo cripto. Ataques recentes envolvendo plataformas de terceiros comprometidas já foram usados para mirar usuários de cripto com campanhas de phishing altamente convincentes. Pessoalmente, acho que esse é um dos riscos mais negligenciados das exchanges centralizadas. As pessoas focam bastante em saber se as carteiras da exchange são seguras, mas os dados do usuário também fazem parte da superfície de ataque. Seus fundos podem ser protegidos com armazenamento a frio e multisig, enquanto sua identidade vira o elo mais fraco. E uma vez que um atacante sabe quem você é, qual plataforma você usa e como falar com você, o próximo ataque pode nem parecer um hack. Pode parecer uma mensagem de suporte perfeitamente normal. Por isso, eu trato e-mails, ligações e DMs de cripto inesperados com extrema desconfiança. Neste setor, proteger a chave privada é apenas metade da batalha. Você também precisa proteger as informações que dizem a alguém para onde olhar. $HYPE #Macro Insights# #Altcoin Season#
·
--
O Irã não está recuando, e isso pode se tornar um problema de mercado muito maior do que a manchete sugere. 👀 O presidente Masoud Pezeshkian diz que o Irã não vai ceder à pressão dos EUA, enquanto Narendra Modi pede diálogo e destaca a necessidade de manter o comércio marítimo e as rotas de navegação abertas. Isso importa porque este conflito já não é apenas uma história política. O Estreito de Ormuz continua no centro do problema. Os preços do petróleo já subiram acima de US$ 100 por barril, enquanto os custos de transporte dispararam à medida que ataques a petroleiros e interrupções na região tornam o transporte de energia cada vez mais caro. E é aqui que eu começo a prestar mais atenção ao Bitcoin. Um choque prolongado de energia pode alimentar diretamente a inflação. Uma inflação mais alta pode manter os bancos centrais restritivos por mais tempo, o que significa liquidez mais apertada e menos espaço para os ativos de risco avançarem. Essa é a parte desconfortável. Cripto pode se beneficiar da incerteza geopolítica quando investidores procuram ativos alternativos, mas também pode ser atingida com força quando essa incerteza se transforma em um problema de inflação e liquidez. Pessoalmente, acho que o próximo movimento em $BTC não é só sobre gráficos agora. Está cada vez mais ligado ao que acontecerá com o petróleo, com o transporte e, eventualmente, com o Fed. Ainda existe um caminho diplomático. Espera-se que o Irã e os países do Golfo discutam um acordo temporário para o transporte através de Ormuz, enquanto Modi pressiona pelo diálogo em vez de uma escalada adicional. Se isso resultar em uma desescalada real, o petróleo pode arrefecer e a pressão sobre a liquidez global pode diminuir. Mas se Ormuz continuar interrompido e o petróleo bruto permanecer acima de US$ 100, o mercado pode ter um problema bem diferente nas mãos. Então estou observando o Irã. Não porque o Bitcoin de repente virou um ativo geopolítico. Mas porque o petróleo ainda pode decidir o que o Fed fará a seguir. #BTC Price Analysis#
O Irã não está recuando, e isso pode se tornar um problema de mercado muito maior do que a manchete sugere. 👀 O presidente Masoud Pezeshkian diz que o Irã não vai ceder à pressão dos EUA, enquanto Narendra Modi pede diálogo e destaca a necessidade de manter o comércio marítimo e as rotas de navegação abertas. Isso importa porque este conflito já não é apenas uma história política. O Estreito de Ormuz continua no centro do problema. Os preços do petróleo já subiram acima de US$ 100 por barril, enquanto os custos de transporte dispararam à medida que ataques a petroleiros e interrupções na região tornam o transporte de energia cada vez mais caro. E é aqui que eu começo a prestar mais atenção ao Bitcoin. Um choque prolongado de energia pode alimentar diretamente a inflação. Uma inflação mais alta pode manter os bancos centrais restritivos por mais tempo, o que significa liquidez mais apertada e menos espaço para os ativos de risco avançarem. Essa é a parte desconfortável. Cripto pode se beneficiar da incerteza geopolítica quando investidores procuram ativos alternativos, mas também pode ser atingida com força quando essa incerteza se transforma em um problema de inflação e liquidez. Pessoalmente, acho que o próximo movimento em $BTC não é só sobre gráficos agora. Está cada vez mais ligado ao que acontecerá com o petróleo, com o transporte e, eventualmente, com o Fed. Ainda existe um caminho diplomático. Espera-se que o Irã e os países do Golfo discutam um acordo temporário para o transporte através de Ormuz, enquanto Modi pressiona pelo diálogo em vez de uma escalada adicional. Se isso resultar em uma desescalada real, o petróleo pode arrefecer e a pressão sobre a liquidez global pode diminuir. Mas se Ormuz continuar interrompido e o petróleo bruto permanecer acima de US$ 100, o mercado pode ter um problema bem diferente nas mãos. Então estou observando o Irã. Não porque o Bitcoin de repente virou um ativo geopolítico. Mas porque o petróleo ainda pode decidir o que o Fed fará a seguir. #BTC Price Analysis#
·
--
Cross-chain é frequentemente tratada como uma única ação simples: enviar um ativo aqui, receber um ativo lá. Mas a infraestrutura por trás pode ser completamente diferente. Uma ponte tradicional normalmente move um ativo bloqueando-o em uma cadeia e criando uma representação dele em outra. Esse ativo “wrapped” então carrega consigo as premissas e o modelo de segurança da própria ponte. A Omniston segue um caminho diferente. Em vez de perguntar “Como movemos esse token de um lado para o outro?”, o sistema começa com uma pergunta diferente: “Que ativo você realmente quer na outra cadeia?”. Um usuário solicita uma cotação, e resolvedores independentes competem para fornecer a liquidez de destino. O resolvedor vencedor bloqueia o ativo de destino em um HTLC enquanto o ativo de origem do usuário é bloqueado em um HTLC correspondente. Ambos os contratos compartilham a mesma condição criptográfica. Se a troca for concluída, ambos os lados recebem exatamente o que deveriam receber. Se não for concluída, o timelock permite que os fundos retornem aos seus proprietários originais. Isso muda uma parte importante da experiência. Você não está movendo uma versão envolta do seu ativo por uma ponte e, em seguida, descobrindo o que fazer com ela. Você está fazendo uma troca pelo ativo nativo que realmente queria na cadeia de destino. Ainda há, é claro, algumas compensações. A liquidez do resolvedor, as cadeias suportadas, o preço de execução e as condições de rede importam. Mas é por isso que acho que vale entender a distinção entre bridging e execução cross-chain. Eles podem parecer semelhantes na tela do usuário. Por baixo, estão resolvendo o problema de formas bem diferentes. E essa diferença importa quando você está decidindo para onde seus ativos vão e quais premissas está confiando ao longo do caminho. Explore a execução cross-chain com a Omniston → https://ston.fi/omniston #BTC Price Analysis# #Macro Insights# $ETH $XRP
Cross-chain é frequentemente tratada como uma única ação simples: enviar um ativo aqui, receber um ativo lá. Mas a infraestrutura por trás pode ser completamente diferente. Uma ponte tradicional normalmente move um ativo bloqueando-o em uma cadeia e criando uma representação dele em outra. Esse ativo “wrapped” então carrega consigo as premissas e o modelo de segurança da própria ponte. A Omniston segue um caminho diferente. Em vez de perguntar “Como movemos esse token de um lado para o outro?”, o sistema começa com uma pergunta diferente: “Que ativo você realmente quer na outra cadeia?”. Um usuário solicita uma cotação, e resolvedores independentes competem para fornecer a liquidez de destino. O resolvedor vencedor bloqueia o ativo de destino em um HTLC enquanto o ativo de origem do usuário é bloqueado em um HTLC correspondente. Ambos os contratos compartilham a mesma condição criptográfica. Se a troca for concluída, ambos os lados recebem exatamente o que deveriam receber. Se não for concluída, o timelock permite que os fundos retornem aos seus proprietários originais. Isso muda uma parte importante da experiência. Você não está movendo uma versão envolta do seu ativo por uma ponte e, em seguida, descobrindo o que fazer com ela. Você está fazendo uma troca pelo ativo nativo que realmente queria na cadeia de destino. Ainda há, é claro, algumas compensações. A liquidez do resolvedor, as cadeias suportadas, o preço de execução e as condições de rede importam. Mas é por isso que acho que vale entender a distinção entre bridging e execução cross-chain. Eles podem parecer semelhantes na tela do usuário. Por baixo, estão resolvendo o problema de formas bem diferentes. E essa diferença importa quando você está decidindo para onde seus ativos vão e quais premissas está confiando ao longo do caminho. Explore a execução cross-chain com a Omniston → https://ston.fi/omniston #BTC Price Analysis# #Macro Insights# $ETH $XRP
26
·
--
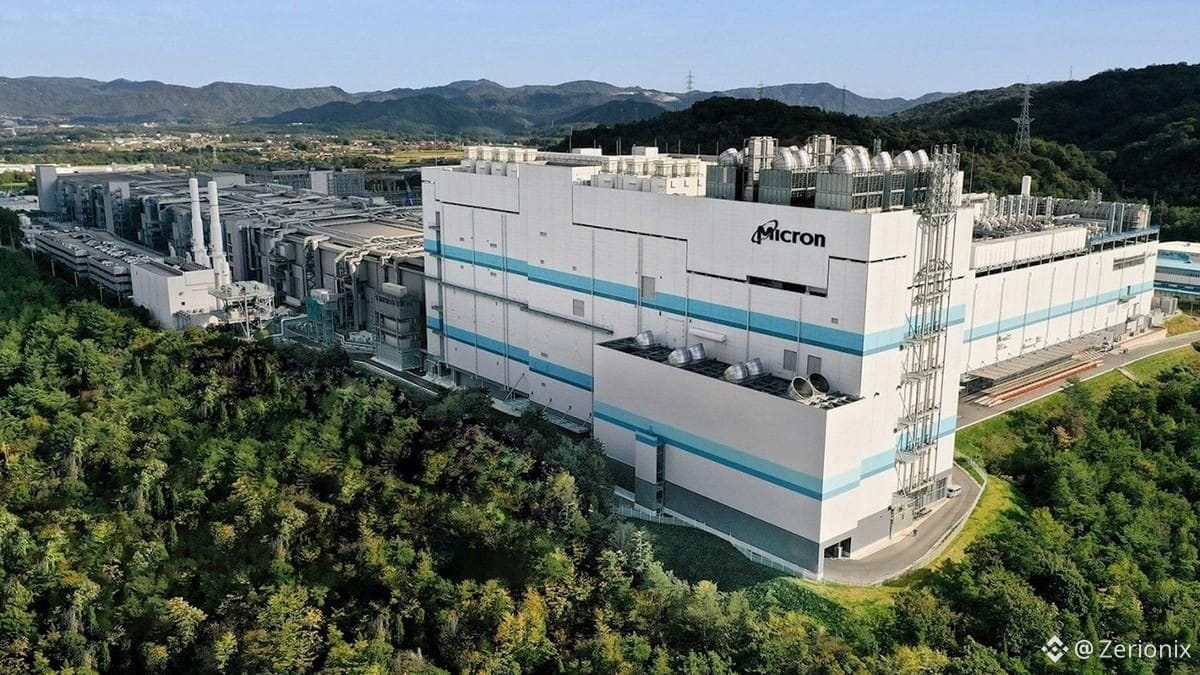
A Micron está oferecendo bônus que podem chegar a 68 meses de salário, e os trabalhadores ainda estão ameaçando entrar em greve.
Isso mostra o quanto séria essa disputa trabalhista se tornou.
A Micron, segundo relatos, está se preparando para conceder bônus recordes à sua força de trabalho em Taiwan, com alguns funcionários recebendo até 68 meses de salário. Engenheiros iniciantes poderiam ver, segundo relatos, cerca de NT$ 3,4M em bônus, além de concessões anuais de ações.
Você pensaria que isso encerraria a discussão.
Pelo visto, não.
O sindicato que representa aproximadamente dois terços da força de trabalho da Micron em Taiwan ainda exige que 15% do lucro operacional da empresa sejam destinados a bônus para os funcionários e diz que os procedimentos de greve avançarão se a Micron não responder.
E não é mais só sobre compensação dos funcionários.
A Micron tem cerca de 15.000 trabalhadores em Taiwan e investiu mais de NT$ 1,6T lá. Uma greve séria poderia interromper a produção justamente quando chips de memória já estão se tornando cada vez mais importantes para a infraestrutura de IA.
Por isso, a comparação com a Samsung também importa. A Samsung concordou recentemente com um fundo de bônus especial equivalente a 10,5% do lucro operacional de semicondutores após pressão de seus trabalhadores.
Pessoalmente, acho que o risco maior aqui não é o tamanho dos bônus.
É o que acontece se disputas trabalhistas começarem a interferir na oferta de semicondutores.
A Micron pode pagar mais. O mercado global de memória talvez não consiga arcar com uma interrupção de produção significativa.
E se a greve realmente acontecer, eu vou observar os preços de memória e a cadeia de suprimentos mais ampla de hardware de IA muito de perto.
Às vezes, uma disputa trabalhista pode virar uma história de mercado surpreendentemente rápido. $SOL #Macro Insights# #Altcoin Season#
A Micron está oferecendo bônus que podem chegar a 68 meses de salário, e os trabalhadores ainda estão ameaçando entrar em greve.
Isso mostra o quanto séria essa disputa trabalhista se tornou.
A Micron, segundo relatos, está se preparando para conceder bônus recordes à sua força de trabalho em Taiwan, com alguns funcionários recebendo até 68 meses de salário. Engenheiros iniciantes poderiam ver, segundo relatos, cerca de NT$ 3,4M em bônus, além de concessões anuais de ações.
Você pensaria que isso encerraria a discussão.
Pelo visto, não.
O sindicato que representa aproximadamente dois terços da força de trabalho da Micron em Taiwan ainda exige que 15% do lucro operacional da empresa sejam destinados a bônus para os funcionários e diz que os procedimentos de greve avançarão se a Micron não responder.
E não é mais só sobre compensação dos funcionários.
A Micron tem cerca de 15.000 trabalhadores em Taiwan e investiu mais de NT$ 1,6T lá. Uma greve séria poderia interromper a produção justamente quando chips de memória já estão se tornando cada vez mais importantes para a infraestrutura de IA.
Por isso, a comparação com a Samsung também importa. A Samsung concordou recentemente com um fundo de bônus especial equivalente a 10,5% do lucro operacional de semicondutores após pressão de seus trabalhadores.
Pessoalmente, acho que o risco maior aqui não é o tamanho dos bônus.
É o que acontece se disputas trabalhistas começarem a interferir na oferta de semicondutores.
A Micron pode pagar mais. O mercado global de memória talvez não consiga arcar com uma interrupção de produção significativa.
E se a greve realmente acontecer, eu vou observar os preços de memória e a cadeia de suprimentos mais ampla de hardware de IA muito de perto.
Às vezes, uma disputa trabalhista pode virar uma história de mercado surpreendentemente rápido. $SOL #Macro Insights# #Altcoin Season#
Isso mostra o quanto séria essa disputa trabalhista se tornou.
A Micron, segundo relatos, está se preparando para conceder bônus recordes à sua força de trabalho em Taiwan, com alguns funcionários recebendo até 68 meses de salário. Engenheiros iniciantes poderiam ver, segundo relatos, cerca de NT$ 3,4M em bônus, além de concessões anuais de ações.
Você pensaria que isso encerraria a discussão.
Pelo visto, não.
O sindicato que representa aproximadamente dois terços da força de trabalho da Micron em Taiwan ainda exige que 15% do lucro operacional da empresa sejam destinados a bônus para os funcionários e diz que os procedimentos de greve avançarão se a Micron não responder.
E não é mais só sobre compensação dos funcionários.
A Micron tem cerca de 15.000 trabalhadores em Taiwan e investiu mais de NT$ 1,6T lá. Uma greve séria poderia interromper a produção justamente quando chips de memória já estão se tornando cada vez mais importantes para a infraestrutura de IA.
Por isso, a comparação com a Samsung também importa. A Samsung concordou recentemente com um fundo de bônus especial equivalente a 10,5% do lucro operacional de semicondutores após pressão de seus trabalhadores.
Pessoalmente, acho que o risco maior aqui não é o tamanho dos bônus.
É o que acontece se disputas trabalhistas começarem a interferir na oferta de semicondutores.
A Micron pode pagar mais. O mercado global de memória talvez não consiga arcar com uma interrupção de produção significativa.
E se a greve realmente acontecer, eu vou observar os preços de memória e a cadeia de suprimentos mais ampla de hardware de IA muito de perto.
Às vezes, uma disputa trabalhista pode virar uma história de mercado surpreendentemente rápido. $SOL #Macro Insights# #Altcoin Season#
26
·
--
ETH está demonstrando dois humores bem diferentes nos derivativos.
Na Deribit, o funding perpétuo do ETH acabou de saltar para 0,023%, contra uma taxa anterior de 0,0068% e uma média de 0,0032%.
Isso significa que os compradores (longs) estão pagando pela exposição. Os traders de futuros estão ficando agressivamente otimistas.
O ETH também fechou perto de US$ 2,52 mil em 12 de setembro, então o movimento de alta está claramente atraindo alavancagem.
Mas o mercado de opções está contando uma história diferente.
As opções de $ETH com vencimento mais longo estão mostrando volatilidade implícita e inclinação (skew) incomumente fracas, sugerindo que os traders de opções não estão precificando o mesmo nível de convicção de alta. Se é que existe algo, há mais cautela em relação à incerteza futura de preço e ao risco de queda.
Pessoalmente, essa divergência é o que chama minha atenção.
Os perpétuos estão dizendo: “quero exposição comprada agora”.
As opções estão dizendo: “não tenho tanta certeza sobre o que acontece a seguir”.
Isso não significa automaticamente que o ETH está prestes a despencar.
Mas quando o funding fica tão esticado, eu começo a observar se a demanda à vista consegue continuar absorvendo a alavancagem.
Se o ETH continuar avançando enquanto o funding normaliza, isso é mais saudável.
Se o preço empacar enquanto o funding permanece elevado, aqueles longs lotados podem virar o combustível para o próximo “flush”.
Então estou otimista com o impulso, mas cauteloso com o posicionamento.
A pergunta não é se os traders estão otimistas com o ETH.
Eles estão mostrando isso claramente.
A questão é se estão otimistas demais — e rápido demais. #BTC Price Analysis# #Macro Insights# #Meme Alpha#
ETH está demonstrando dois humores bem diferentes nos derivativos.
Na Deribit, o funding perpétuo do ETH acabou de saltar para 0,023%, contra uma taxa anterior de 0,0068% e uma média de 0,0032%.
Isso significa que os compradores (longs) estão pagando pela exposição. Os traders de futuros estão ficando agressivamente otimistas.
O ETH também fechou perto de US$ 2,52 mil em 12 de setembro, então o movimento de alta está claramente atraindo alavancagem.
Mas o mercado de opções está contando uma história diferente.
As opções de $ETH com vencimento mais longo estão mostrando volatilidade implícita e inclinação (skew) incomumente fracas, sugerindo que os traders de opções não estão precificando o mesmo nível de convicção de alta. Se é que existe algo, há mais cautela em relação à incerteza futura de preço e ao risco de queda.
Pessoalmente, essa divergência é o que chama minha atenção.
Os perpétuos estão dizendo: “quero exposição comprada agora”.
As opções estão dizendo: “não tenho tanta certeza sobre o que acontece a seguir”.
Isso não significa automaticamente que o ETH está prestes a despencar.
Mas quando o funding fica tão esticado, eu começo a observar se a demanda à vista consegue continuar absorvendo a alavancagem.
Se o ETH continuar avançando enquanto o funding normaliza, isso é mais saudável.
Se o preço empacar enquanto o funding permanece elevado, aqueles longs lotados podem virar o combustível para o próximo “flush”.
Então estou otimista com o impulso, mas cauteloso com o posicionamento.
A pergunta não é se os traders estão otimistas com o ETH.
Eles estão mostrando isso claramente.
A questão é se estão otimistas demais — e rápido demais. #BTC Price Analysis# #Macro Insights# #Meme Alpha#
Na Deribit, o funding perpétuo do ETH acabou de saltar para 0,023%, contra uma taxa anterior de 0,0068% e uma média de 0,0032%.
Isso significa que os compradores (longs) estão pagando pela exposição. Os traders de futuros estão ficando agressivamente otimistas.
O ETH também fechou perto de US$ 2,52 mil em 12 de setembro, então o movimento de alta está claramente atraindo alavancagem.
Mas o mercado de opções está contando uma história diferente.
As opções de $ETH com vencimento mais longo estão mostrando volatilidade implícita e inclinação (skew) incomumente fracas, sugerindo que os traders de opções não estão precificando o mesmo nível de convicção de alta. Se é que existe algo, há mais cautela em relação à incerteza futura de preço e ao risco de queda.
Pessoalmente, essa divergência é o que chama minha atenção.
Os perpétuos estão dizendo: “quero exposição comprada agora”.
As opções estão dizendo: “não tenho tanta certeza sobre o que acontece a seguir”.
Isso não significa automaticamente que o ETH está prestes a despencar.
Mas quando o funding fica tão esticado, eu começo a observar se a demanda à vista consegue continuar absorvendo a alavancagem.
Se o ETH continuar avançando enquanto o funding normaliza, isso é mais saudável.
Se o preço empacar enquanto o funding permanece elevado, aqueles longs lotados podem virar o combustível para o próximo “flush”.
Então estou otimista com o impulso, mas cauteloso com o posicionamento.
A pergunta não é se os traders estão otimistas com o ETH.
Eles estão mostrando isso claramente.
A questão é se estão otimistas demais — e rápido demais. #BTC Price Analysis# #Macro Insights# #Meme Alpha#

31
·
--
A BlackRock tem comprado ETH por 20 pregões consecutivos. Então a Wall Street está, silenciosamente, escolhendo Ethereum em vez de Bitcoin? O ETF de Ethereum à vista da BlackRock, o ETHA, teria registrado 20 dias consecutivos de entradas líquidas, somando aproximadamente US$ 251 milhões, sem nenhuma saída durante a sequência. Isso já é impressionante por si só. Mas a história maior é o que isso diz sobre a demanda institucional. Os ETFs de Ethereum tiveram recentemente a sua mais forte semana de entradas em cinco dias de todos os tempos, captando cerca de US$ 824 milhões entre 24 e 28 de agosto. Mesmo após uma pequena saída de US$ 24 milhões em 8 de setembro, o próprio ETHA da BlackRock não registrou saída naquele dia. Enquanto isso, o Bitcoin ainda está atraindo capital institucional relevante. Os ETFs de Bitcoin à vista nos EUA captaram cerca de US$ 987 milhões durante a semana encerrada em 4 de setembro, com o IBIT da BlackRock respondendo por cerca de 70% desse total. Então eu não acho que os dados sustentem “ETH está substituindo BTC” ainda. Parece mais que as instituições estão ficando cada vez mais confortáveis em alocar para ambos, mas por motivos diferentes. O Bitcoin continua sendo o ativo monetário mais “limpo” e a reserva de valor institucional. O Ethereum oferece algo diferente. Um ativo ligado à camada de liquidação para stablecoins, DeFi, tokenização e uma economia on-chain cada vez mais financeirizada. Pessoalmente, é essa distinção que me interessa. Se o ETH continuar atraindo uma demanda persistente por ETFs mesmo enquanto o BTC segue sendo a maior operação institucional, talvez estejamos observando o mercado sair de um modelo simples de alocação “Bitcoin em primeiro lugar” para uma tese institucional de dois ativos. Mas 20 dias ainda é uma janela relativamente curta. O verdadeiro sinal será se o ETHA conseguirá continuar atraindo capital quando o ETH não estiver disparando. Se as compras continuarem durante a fraqueza, então eu começarei a levar muito mais a sério a rotação institucional para ETH. Talvez a Wall Street não esteja escolhendo $ETH em vez de $BTC. Talvez ela finalmente queira os dois. #BTC Price Analysis# #Macro Insights# #Altcoin Season#
A BlackRock tem comprado ETH por 20 pregões consecutivos. Então a Wall Street está, silenciosamente, escolhendo Ethereum em vez de Bitcoin? O ETF de Ethereum à vista da BlackRock, o ETHA, teria registrado 20 dias consecutivos de entradas líquidas, somando aproximadamente US$ 251 milhões, sem nenhuma saída durante a sequência. Isso já é impressionante por si só. Mas a história maior é o que isso diz sobre a demanda institucional. Os ETFs de Ethereum tiveram recentemente a sua mais forte semana de entradas em cinco dias de todos os tempos, captando cerca de US$ 824 milhões entre 24 e 28 de agosto. Mesmo após uma pequena saída de US$ 24 milhões em 8 de setembro, o próprio ETHA da BlackRock não registrou saída naquele dia. Enquanto isso, o Bitcoin ainda está atraindo capital institucional relevante. Os ETFs de Bitcoin à vista nos EUA captaram cerca de US$ 987 milhões durante a semana encerrada em 4 de setembro, com o IBIT da BlackRock respondendo por cerca de 70% desse total. Então eu não acho que os dados sustentem “ETH está substituindo BTC” ainda. Parece mais que as instituições estão ficando cada vez mais confortáveis em alocar para ambos, mas por motivos diferentes. O Bitcoin continua sendo o ativo monetário mais “limpo” e a reserva de valor institucional. O Ethereum oferece algo diferente. Um ativo ligado à camada de liquidação para stablecoins, DeFi, tokenização e uma economia on-chain cada vez mais financeirizada. Pessoalmente, é essa distinção que me interessa. Se o ETH continuar atraindo uma demanda persistente por ETFs mesmo enquanto o BTC segue sendo a maior operação institucional, talvez estejamos observando o mercado sair de um modelo simples de alocação “Bitcoin em primeiro lugar” para uma tese institucional de dois ativos. Mas 20 dias ainda é uma janela relativamente curta. O verdadeiro sinal será se o ETHA conseguirá continuar atraindo capital quando o ETH não estiver disparando. Se as compras continuarem durante a fraqueza, então eu começarei a levar muito mais a sério a rotação institucional para ETH. Talvez a Wall Street não esteja escolhendo $ETH em vez de $BTC. Talvez ela finalmente queira os dois. #BTC Price Analysis# #Macro Insights# #Altcoin Season#

57
·
--
O preço do Bitcoin recebe a maior parte da atenção. Mas o Realized Cap talvez esteja nos dizendo o que está acontecendo por baixo da superfície. De janeiro a agosto, o Realized Cap do Bitcoin vinha em tendência de queda enquanto o $BTC se movimentava on-chain a preços abaixo dos níveis de aquisição anteriores. Isso importa porque o Realized Cap não avalia cada Bitcoin pelo preço de mercado de hoje. Em vez disso, cada BTC é valorizado com base no preço em que ele por último se movimentou on-chain. Portanto, quando as moedas são movimentadas a preços mais baixos, a avaliação realizada da rede pode cair mesmo que o preço de mercado não tenha despencado na mesma proporção. Agora algo interessante está mudando. Pela primeira vez neste ano, a tendência de queda no Realized Cap começou a se reverter. Pessoalmente, acho que este é um daqueles sinais fáceis de ignorar, porque ele não te entrega um candle emocionante no gráfico. Ele nos mostra que a base de capital por trás do Bitcoin pode estar se estabilizando e começando a se expandir novamente. Mas eu ainda não chamaria isso de confirmação de um novo bull run. Um Realized Cap em alta pode sustentar uma estrutura de mercado mais saudável, mas o Bitcoin ainda precisa de demanda sustentada para transformar essa base de capital em melhora em valorização real do preço. A pergunta que eu estou observando agora é simples. O Realized Cap continua subindo enquanto o $BTC consolida, ou essa reversão perde força? Se o capital continuar voltando à rede antes que o preço faça seu próximo grande movimento, isso pode se tornar um cenário bem interessante. Às vezes, o mercado começa a mudar por baixo do preço antes que o gráfico deixe isso óbvio. 👀 #BTC Price Analysis# #Macro Insights#
O preço do Bitcoin recebe a maior parte da atenção. Mas o Realized Cap talvez esteja nos dizendo o que está acontecendo por baixo da superfície. De janeiro a agosto, o Realized Cap do Bitcoin vinha em tendência de queda enquanto o $BTC se movimentava on-chain a preços abaixo dos níveis de aquisição anteriores. Isso importa porque o Realized Cap não avalia cada Bitcoin pelo preço de mercado de hoje. Em vez disso, cada BTC é valorizado com base no preço em que ele por último se movimentou on-chain. Portanto, quando as moedas são movimentadas a preços mais baixos, a avaliação realizada da rede pode cair mesmo que o preço de mercado não tenha despencado na mesma proporção. Agora algo interessante está mudando. Pela primeira vez neste ano, a tendência de queda no Realized Cap começou a se reverter. Pessoalmente, acho que este é um daqueles sinais fáceis de ignorar, porque ele não te entrega um candle emocionante no gráfico. Ele nos mostra que a base de capital por trás do Bitcoin pode estar se estabilizando e começando a se expandir novamente. Mas eu ainda não chamaria isso de confirmação de um novo bull run. Um Realized Cap em alta pode sustentar uma estrutura de mercado mais saudável, mas o Bitcoin ainda precisa de demanda sustentada para transformar essa base de capital em melhora em valorização real do preço. A pergunta que eu estou observando agora é simples. O Realized Cap continua subindo enquanto o $BTC consolida, ou essa reversão perde força? Se o capital continuar voltando à rede antes que o preço faça seu próximo grande movimento, isso pode se tornar um cenário bem interessante. Às vezes, o mercado começa a mudar por baixo do preço antes que o gráfico deixe isso óbvio. 👀 #BTC Price Analysis# #Macro Insights#

76
·
--
O preço do Bitcoin pode estar se movendo de lado, mas o capital por trás dele conta outra história. 👀 A liquidação do 1T empurrou o $BTC em direção à região de US$ 60 mil e eliminou uma grande quantidade de alavancagem e posições fracas do mercado. O que me interessa agora é o que aconteceu depois. Entre julho e setembro, o Bitcoin passou grande parte do tempo consolidando na faixa de US$ 80 mil, enquanto as entradas de capital começaram a acelerar. Isso cria uma divergência interessante. O preço não acompanhou imediatamente o fluxo. Em vez disso, parece que o capital fresco está sendo absorvido pelo mercado sem produzir o tipo de rompimento que todo mundo espera. Isso pode acontecer quando detentores existentes vendem enquanto há demanda. Instituições e players maiores podem continuar acumulando enquanto o preço fica relativamente comprimido, porque ainda há oferta suficiente vindo do outro lado. E há sinais de que a demanda institucional voltou. Os ETFs de Bitcoin à vista nos EUA registraram aproximadamente US$ 3,5B em entradas líquidas durante agosto, o maior fluxo mensal de 2026, seguido por outra sequência forte de entradas no início de setembro. Pessoalmente, esta é a parte que acho mais interessante. Se o capital continuar entrando enquanto o preço luta para avançar, o mercado pode estar absorvendo uma grande quantidade da oferta disponível. Mas eu não chamaria isso de escassez de oferta inevitável ainda. A confirmação real seria a continuidade das entradas de capital, a redução da oferta disponível e, eventualmente, um rompimento da zona de resistência entre US$ 83 mil e US$ 86 mil que a Glassnode identifica atualmente como um teto importante de custo-base. Se isso acontecer, o movimento pode ser bem diferente de uma alta impulsionada por alavancagem. Significaria que o mercado finalmente ficou sem vendedores dispostos. Então, estou menos interessado em prever o dia exato em que o Bitcoin rompe. Estou observando se a oferta que está sendo absorvida hoje eventualmente se torna o combustível para a reprecificação de amanhã. #BTC Price Analysis# #Macro Insights#
O preço do Bitcoin pode estar se movendo de lado, mas o capital por trás dele conta outra história. 👀 A liquidação do 1T empurrou o $BTC em direção à região de US$ 60 mil e eliminou uma grande quantidade de alavancagem e posições fracas do mercado. O que me interessa agora é o que aconteceu depois. Entre julho e setembro, o Bitcoin passou grande parte do tempo consolidando na faixa de US$ 80 mil, enquanto as entradas de capital começaram a acelerar. Isso cria uma divergência interessante. O preço não acompanhou imediatamente o fluxo. Em vez disso, parece que o capital fresco está sendo absorvido pelo mercado sem produzir o tipo de rompimento que todo mundo espera. Isso pode acontecer quando detentores existentes vendem enquanto há demanda. Instituições e players maiores podem continuar acumulando enquanto o preço fica relativamente comprimido, porque ainda há oferta suficiente vindo do outro lado. E há sinais de que a demanda institucional voltou. Os ETFs de Bitcoin à vista nos EUA registraram aproximadamente US$ 3,5B em entradas líquidas durante agosto, o maior fluxo mensal de 2026, seguido por outra sequência forte de entradas no início de setembro. Pessoalmente, esta é a parte que acho mais interessante. Se o capital continuar entrando enquanto o preço luta para avançar, o mercado pode estar absorvendo uma grande quantidade da oferta disponível. Mas eu não chamaria isso de escassez de oferta inevitável ainda. A confirmação real seria a continuidade das entradas de capital, a redução da oferta disponível e, eventualmente, um rompimento da zona de resistência entre US$ 83 mil e US$ 86 mil que a Glassnode identifica atualmente como um teto importante de custo-base. Se isso acontecer, o movimento pode ser bem diferente de uma alta impulsionada por alavancagem. Significaria que o mercado finalmente ficou sem vendedores dispostos. Então, estou menos interessado em prever o dia exato em que o Bitcoin rompe. Estou observando se a oferta que está sendo absorvida hoje eventualmente se torna o combustível para a reprecificação de amanhã. #BTC Price Analysis# #Macro Insights#

49
·
--
O Bitcoin está testando US$ 77 mil, mas algo por baixo do mercado está me deixando um pouco desconfortável. 👀 As reservas de BTC da Binance acabaram de ultrapassar 693.000 BTC, de acordo com a CryptoQuant, atingindo seu maior nível em aproximadamente dois anos. Isso é uma quantidade séria de Bitcoin parada em uma exchange. E normalmente, quando as reservas em exchanges sobem, eu presto atenção, porque mais BTC disponível em uma exchange pode significar mais liquidez potencial do lado da venda. Mas eu não iria tirar uma conclusão imediata de “os tubarões da Binance estão vendendo”. Os saldos das exchanges podem aumentar por causa de movimentações de custódia, transferências internas, market making, exigências de garantia ou simplesmente usuários movendo moedas por aí. Essa diferença importa. O que torna a configuração atual interessante é o timing. O $BTC está lutando por volta de US$ 77 mil depois de falhar em retomar níveis mais altos, enquanto a Binance está mantendo significativamente mais BTC do que estava no início deste ano. Pessoalmente, acho que o aumento de reservas é mais um sinal de alerta do que uma confirmação de baixa. Se essas moedas começarem a se mover em direção ao mercado enquanto a demanda à vista estiver fraca, os vendedores podem ter munição bem maior. Mas se as reservas continuarem elevadas e o BTC absorver a oferta sem romper para baixo, a história muda completamente. Isso sugeriria que a oferta adicional na exchange não está se traduzindo em pressão vendedora relevante. Então estou acompanhando as reservas da Binance, mas estou observando ainda mais de perto os netflows e a venda à vista de fato. 693 mil BTC parece assustador. A pergunta real é: quanto disso, de fato, quer vender. #Macro Insights# #BTC Price Analysis#
O Bitcoin está testando US$ 77 mil, mas algo por baixo do mercado está me deixando um pouco desconfortável. 👀 As reservas de BTC da Binance acabaram de ultrapassar 693.000 BTC, de acordo com a CryptoQuant, atingindo seu maior nível em aproximadamente dois anos. Isso é uma quantidade séria de Bitcoin parada em uma exchange. E normalmente, quando as reservas em exchanges sobem, eu presto atenção, porque mais BTC disponível em uma exchange pode significar mais liquidez potencial do lado da venda. Mas eu não iria tirar uma conclusão imediata de “os tubarões da Binance estão vendendo”. Os saldos das exchanges podem aumentar por causa de movimentações de custódia, transferências internas, market making, exigências de garantia ou simplesmente usuários movendo moedas por aí. Essa diferença importa. O que torna a configuração atual interessante é o timing. O $BTC está lutando por volta de US$ 77 mil depois de falhar em retomar níveis mais altos, enquanto a Binance está mantendo significativamente mais BTC do que estava no início deste ano. Pessoalmente, acho que o aumento de reservas é mais um sinal de alerta do que uma confirmação de baixa. Se essas moedas começarem a se mover em direção ao mercado enquanto a demanda à vista estiver fraca, os vendedores podem ter munição bem maior. Mas se as reservas continuarem elevadas e o BTC absorver a oferta sem romper para baixo, a história muda completamente. Isso sugeriria que a oferta adicional na exchange não está se traduzindo em pressão vendedora relevante. Então estou acompanhando as reservas da Binance, mas estou observando ainda mais de perto os netflows e a venda à vista de fato. 693 mil BTC parece assustador. A pergunta real é: quanto disso, de fato, quer vender. #Macro Insights# #BTC Price Analysis#

50
·
--
A maioria das pessoas acha que liquidez é um número. Você abre um DEX, vê um pool com milhões de dólares em TVL e, naturalmente, assume que há bastante liquidez disponível para a sua operação. Mas esse número não te diz onde está a liquidez, quão profunda ela é no preço de que você precisa, nem se algum outro pool em algum lugar poderia te dar uma execução melhor. Esse é o problema da liquidez fragmentada. O mesmo ativo pode existir em múltiplos pools e DEXs, com reservas e preços diferentes. Uma operação que parece cara em uma plataforma pode executar melhor em outro lugar — não porque o token de repente ficou mais barato, mas porque você está interagindo com uma parte diferente do mercado. É aqui que o roteamento se torna importante. Em vez de fazer o usuário procurar manualmente em cada pool, um agregador pode comparar as fontes de liquidez disponíveis e buscar uma rota executável. No TON, é aqui que o Omniston entra: conectando a liquidez entre diferentes fontes e gerenciando rotas que podem abranger múltiplos pools. O que acho interessante é como todo esse processo é invisível para o usuário. Você insere os tokens, digita a quantidade e espera que a interface simplesmente te mostre o melhor resultado. Mas por trás dessa única cotação existe uma pergunta muito maior: quanto da liquidez do ecossistema sua operação consegue realmente alcançar? Isso muda a forma como eu penso sobre liquidez. Não é apenas sobre quanta grana está parada dentro do DeFi. É sobre quão eficientemente essa liquidez pode ser encontrada e utilizada. Faça um swap na STON.fi → https://app.ston.fi/swap $HYPE #BTC Price Analysis# #Altcoin Season#
A maioria das pessoas acha que liquidez é um número. Você abre um DEX, vê um pool com milhões de dólares em TVL e, naturalmente, assume que há bastante liquidez disponível para a sua operação. Mas esse número não te diz onde está a liquidez, quão profunda ela é no preço de que você precisa, nem se algum outro pool em algum lugar poderia te dar uma execução melhor. Esse é o problema da liquidez fragmentada. O mesmo ativo pode existir em múltiplos pools e DEXs, com reservas e preços diferentes. Uma operação que parece cara em uma plataforma pode executar melhor em outro lugar — não porque o token de repente ficou mais barato, mas porque você está interagindo com uma parte diferente do mercado. É aqui que o roteamento se torna importante. Em vez de fazer o usuário procurar manualmente em cada pool, um agregador pode comparar as fontes de liquidez disponíveis e buscar uma rota executável. No TON, é aqui que o Omniston entra: conectando a liquidez entre diferentes fontes e gerenciando rotas que podem abranger múltiplos pools. O que acho interessante é como todo esse processo é invisível para o usuário. Você insere os tokens, digita a quantidade e espera que a interface simplesmente te mostre o melhor resultado. Mas por trás dessa única cotação existe uma pergunta muito maior: quanto da liquidez do ecossistema sua operação consegue realmente alcançar? Isso muda a forma como eu penso sobre liquidez. Não é apenas sobre quanta grana está parada dentro do DeFi. É sobre quão eficientemente essa liquidez pode ser encontrada e utilizada. Faça um swap na STON.fi → https://app.ston.fi/swap $HYPE #BTC Price Analysis# #Altcoin Season#

22
·
--
As Reservas de Bitcoin na Binance Atingiram um Nível Perigoso
O Bitcoin está mostrando uma forte recuperação, mas dados recentes sugerem que a realização de lucros pode já estar começando.
A reserva total de BTC da Binance está em 691.845 BTC, um sinal de alerta de médio prazo. A reserva tem subido de forma geral desde maio, criando um quadro cauteloso do lado da oferta. Embora o BTC tenha disparado no fim de agosto e no início de setembro, as reservas da Binance permaneceram elevadas. Essa divergência sugere que, mesmo que a alta continue, o risco de realização de lucros ou de uma queda brusca pode estar aumentando.
O volume de transferências entre bolsas na Binance também saltou para 284,76 BTC, acima de 138% ao dia. Se os fluxos de transferência continuarem a aumentar enquanto o preço enfraquece em torno de uma área crítica, a volatilidade do mercado pode crescer. Picos turquesa importantes anteriores no gráfico, em alguns momentos, coincidiram com movimentos fortes de preço.
Do ponto de vista da valoração, porém, o Bitcoin ainda não mostra um sinal de superaquecimento.
Cruz Dourada do NVT: 0,73 Historicamente, leituras profundamente negativas da Cruz Dourada do NVT aparecem perto dos fundos de mercado, enquanto picos fortes positivos indicaram maior superaquecimento. Com 0,73, o indicador não está nem extremamente baixo nem excessivamente alto. Ele permanece em uma zona neutra a positiva, sem um aviso claro de sobrevalorização.
Isso não significa que o BTC precisa subir a partir de US$ 77K. Apenas sugere que a retração atual ainda não está confirmada como um topo relevante de valoração impulsionado pelo NVT.
A tendência mais ampla desde as mínimas de junho segue em alta. O NVT não está superaquecido, e a reserva da Binance teve uma pequena queda no dia passado.
No entanto, a tendência mensal da reserva da Binance subiu significativamente e continua elevada. O BTC foi rejeitado da faixa de US$ 82K–US$ 83K, enquanto os fluxos entre exchanges estão voltando a ganhar força.
Por enquanto, o Bitcoin parece estar em um ponto de decisão em torno de US$ 77K. Se a pressão de venda de curto prazo se intensificar, a faixa de US$ 72K–US$ 74K pode se tornar o próximo alvo. #BTC Price Analysis# $BTC
As Reservas de Bitcoin na Binance Atingiram um Nível Perigoso
O Bitcoin está mostrando uma forte recuperação, mas dados recentes sugerem que a realização de lucros pode já estar começando.
A reserva total de BTC da Binance está em 691.845 BTC, um sinal de alerta de médio prazo. A reserva tem subido de forma geral desde maio, criando um quadro cauteloso do lado da oferta. Embora o BTC tenha disparado no fim de agosto e no início de setembro, as reservas da Binance permaneceram elevadas. Essa divergência sugere que, mesmo que a alta continue, o risco de realização de lucros ou de uma queda brusca pode estar aumentando.
O volume de transferências entre bolsas na Binance também saltou para 284,76 BTC, acima de 138% ao dia. Se os fluxos de transferência continuarem a aumentar enquanto o preço enfraquece em torno de uma área crítica, a volatilidade do mercado pode crescer. Picos turquesa importantes anteriores no gráfico, em alguns momentos, coincidiram com movimentos fortes de preço.
Do ponto de vista da valoração, porém, o Bitcoin ainda não mostra um sinal de superaquecimento.
Cruz Dourada do NVT: 0,73 Historicamente, leituras profundamente negativas da Cruz Dourada do NVT aparecem perto dos fundos de mercado, enquanto picos fortes positivos indicaram maior superaquecimento. Com 0,73, o indicador não está nem extremamente baixo nem excessivamente alto. Ele permanece em uma zona neutra a positiva, sem um aviso claro de sobrevalorização.
Isso não significa que o BTC precisa subir a partir de US$ 77K. Apenas sugere que a retração atual ainda não está confirmada como um topo relevante de valoração impulsionado pelo NVT.
A tendência mais ampla desde as mínimas de junho segue em alta. O NVT não está superaquecido, e a reserva da Binance teve uma pequena queda no dia passado.
No entanto, a tendência mensal da reserva da Binance subiu significativamente e continua elevada. O BTC foi rejeitado da faixa de US$ 82K–US$ 83K, enquanto os fluxos entre exchanges estão voltando a ganhar força.
Por enquanto, o Bitcoin parece estar em um ponto de decisão em torno de US$ 77K. Se a pressão de venda de curto prazo se intensificar, a faixa de US$ 72K–US$ 74K pode se tornar o próximo alvo. #BTC Price Analysis# $BTC
O Bitcoin está mostrando uma forte recuperação, mas dados recentes sugerem que a realização de lucros pode já estar começando.
A reserva total de BTC da Binance está em 691.845 BTC, um sinal de alerta de médio prazo. A reserva tem subido de forma geral desde maio, criando um quadro cauteloso do lado da oferta. Embora o BTC tenha disparado no fim de agosto e no início de setembro, as reservas da Binance permaneceram elevadas. Essa divergência sugere que, mesmo que a alta continue, o risco de realização de lucros ou de uma queda brusca pode estar aumentando.
O volume de transferências entre bolsas na Binance também saltou para 284,76 BTC, acima de 138% ao dia. Se os fluxos de transferência continuarem a aumentar enquanto o preço enfraquece em torno de uma área crítica, a volatilidade do mercado pode crescer. Picos turquesa importantes anteriores no gráfico, em alguns momentos, coincidiram com movimentos fortes de preço.
Do ponto de vista da valoração, porém, o Bitcoin ainda não mostra um sinal de superaquecimento.
Cruz Dourada do NVT: 0,73 Historicamente, leituras profundamente negativas da Cruz Dourada do NVT aparecem perto dos fundos de mercado, enquanto picos fortes positivos indicaram maior superaquecimento. Com 0,73, o indicador não está nem extremamente baixo nem excessivamente alto. Ele permanece em uma zona neutra a positiva, sem um aviso claro de sobrevalorização.
Isso não significa que o BTC precisa subir a partir de US$ 77K. Apenas sugere que a retração atual ainda não está confirmada como um topo relevante de valoração impulsionado pelo NVT.
A tendência mais ampla desde as mínimas de junho segue em alta. O NVT não está superaquecido, e a reserva da Binance teve uma pequena queda no dia passado.
No entanto, a tendência mensal da reserva da Binance subiu significativamente e continua elevada. O BTC foi rejeitado da faixa de US$ 82K–US$ 83K, enquanto os fluxos entre exchanges estão voltando a ganhar força.
Por enquanto, o Bitcoin parece estar em um ponto de decisão em torno de US$ 77K. Se a pressão de venda de curto prazo se intensificar, a faixa de US$ 72K–US$ 74K pode se tornar o próximo alvo. #BTC Price Analysis# $BTC

27
·
--
Você provavelmente já viu o Stoncat por aí no ecossistema @ston_fi, como o mascote por trás dos memes, stickers e visuais. Mas na verdade existe um sistema completo por trás do personagem. O Stoncat é uma identidade NFT em evolução na TON, impulsionada pela GEMSTON. Você começa cunhando um Stoncat base e, em seguida, alimenta com GEMSTON para gerar Purrks, que são as características visuais que tornam seu gato único. Elas podem afetar coisas como corpo, rosto, roupas, plano de fundo, cabelo, óculos e outros acessórios. Depois, você pode equipar as características que gostar em Dress up. E é aqui que fica interessante. Existem duas coisas diferentes para entender: Stage e Rarity. Seu Stage depende do total de GEMSTON gasto naquele Stoncat. Ele progride de Stray para Trained, Elite, Cosmic e, eventualmente, Mythic, com estágios mais altos liberando acesso a Purrks mais raros. Sua Rarity, porém, vem do que seu Stoncat está vestindo de verdade. Ao equipar Purrks melhores, sua pontuação de raridade pode aumentar por patamares como Paper, Hodl, Whale, Genesis, Diamond e Satoshi. Então alimentar com GEMSTON não significa apenas “gastar mais = NFT raro garantido”. Cada alimentação te dá um Purrk aleatório, e gastar mais pode melhorar as chances e ampliar quais características podem aparecer, mas nada garante um visual ou raridade específicos. Isso faz o Stoncat ser menos como uma coleção NFT estática e mais como um pequeno sistema de identidade que você constrói aos poucos. 👉 Conheça seu Stoncat: https://stoncat.com/ #BTC Price Analysis# #Macro Insights# $BTC $ETH
Você provavelmente já viu o Stoncat por aí no ecossistema @ston_fi, como o mascote por trás dos memes, stickers e visuais. Mas na verdade existe um sistema completo por trás do personagem. O Stoncat é uma identidade NFT em evolução na TON, impulsionada pela GEMSTON. Você começa cunhando um Stoncat base e, em seguida, alimenta com GEMSTON para gerar Purrks, que são as características visuais que tornam seu gato único. Elas podem afetar coisas como corpo, rosto, roupas, plano de fundo, cabelo, óculos e outros acessórios. Depois, você pode equipar as características que gostar em Dress up. E é aqui que fica interessante. Existem duas coisas diferentes para entender: Stage e Rarity. Seu Stage depende do total de GEMSTON gasto naquele Stoncat. Ele progride de Stray para Trained, Elite, Cosmic e, eventualmente, Mythic, com estágios mais altos liberando acesso a Purrks mais raros. Sua Rarity, porém, vem do que seu Stoncat está vestindo de verdade. Ao equipar Purrks melhores, sua pontuação de raridade pode aumentar por patamares como Paper, Hodl, Whale, Genesis, Diamond e Satoshi. Então alimentar com GEMSTON não significa apenas “gastar mais = NFT raro garantido”. Cada alimentação te dá um Purrk aleatório, e gastar mais pode melhorar as chances e ampliar quais características podem aparecer, mas nada garante um visual ou raridade específicos. Isso faz o Stoncat ser menos como uma coleção NFT estática e mais como um pequeno sistema de identidade que você constrói aos poucos. 👉 Conheça seu Stoncat: https://stoncat.com/ #BTC Price Analysis# #Macro Insights# $BTC $ETH

37
·
--
Trump está agora propondo um “dividendo” de US$ 5.000 para adultos nos EUA, caso os Republicanos mantenham o controle do Congresso — um plano que pode custar mais de US$ 1 triilhão e que ainda precisaria de aprovação do Congresso. A comparação com 2020 é interessante. Quando os primeiros cheques de estímulo de US$ 1.200 começaram a ser enviados, pesquisadores encontraram um aumento mensurável nas compras de Bitcoin. Mas o efeito não foi tão simples quanto “o governo envia dinheiro e o Bitcoin sobe”. O estudo estimou que os pagamentos de estímulo aumentaram o volume de negociação de Bitcoin em cerca de 3,8% e o preço do Bitcoin em aproximadamente 0,6% durante o período de desembolso. Então eu não assumiria que US$ 1 triilhão automaticamente fará o BTC entrar em uma nova alta no estilo de 2020. O que importa é para onde esse dinheiro realmente vai. Se as famílias gastarem a maior parte, o impacto pode aparecer primeiro na economia mais ampla. Se uma parcela significativa fluir para ações, cripto e outros ativos de risco, então as condições de liquidez podem se tornar muito mais interessantes. Mas existe um grande argumento contrário. Os EUA já lidam com inflação, dívida em alta e rendimentos dos Treasuries elevados. Uma grande injeção fiscal poderia elevar as expectativas de inflação e, potencialmente, forçar o Fed a permanecer mais rígido por mais tempo. Pessoalmente, acho que a narrativa do BTC tem menos a ver com o título dos US$ 1 triilhão e mais com a reação em cadeia. Mais dinheiro disponível → mais apetite por risco → mais liquidez → potencialmente mais demanda por BTC. Mas se a inflação responder primeiro, o Fed pode facilmente acabar com essa festa. Então estou acompanhando a história da liquidez, não apenas o título do estímulo. US$ 1 triilhão poderia se tornar o próximo grande catalisador para o $BTC? Ou será que, na verdade, isso poderia criar as condições para outra dor de cabeça macro? #BTC Price Analysis# #Altcoin Season# #Meme Alpha#
Trump está agora propondo um “dividendo” de US$ 5.000 para adultos nos EUA, caso os Republicanos mantenham o controle do Congresso — um plano que pode custar mais de US$ 1 triilhão e que ainda precisaria de aprovação do Congresso. A comparação com 2020 é interessante. Quando os primeiros cheques de estímulo de US$ 1.200 começaram a ser enviados, pesquisadores encontraram um aumento mensurável nas compras de Bitcoin. Mas o efeito não foi tão simples quanto “o governo envia dinheiro e o Bitcoin sobe”. O estudo estimou que os pagamentos de estímulo aumentaram o volume de negociação de Bitcoin em cerca de 3,8% e o preço do Bitcoin em aproximadamente 0,6% durante o período de desembolso. Então eu não assumiria que US$ 1 triilhão automaticamente fará o BTC entrar em uma nova alta no estilo de 2020. O que importa é para onde esse dinheiro realmente vai. Se as famílias gastarem a maior parte, o impacto pode aparecer primeiro na economia mais ampla. Se uma parcela significativa fluir para ações, cripto e outros ativos de risco, então as condições de liquidez podem se tornar muito mais interessantes. Mas existe um grande argumento contrário. Os EUA já lidam com inflação, dívida em alta e rendimentos dos Treasuries elevados. Uma grande injeção fiscal poderia elevar as expectativas de inflação e, potencialmente, forçar o Fed a permanecer mais rígido por mais tempo. Pessoalmente, acho que a narrativa do BTC tem menos a ver com o título dos US$ 1 triilhão e mais com a reação em cadeia. Mais dinheiro disponível → mais apetite por risco → mais liquidez → potencialmente mais demanda por BTC. Mas se a inflação responder primeiro, o Fed pode facilmente acabar com essa festa. Então estou acompanhando a história da liquidez, não apenas o título do estímulo. US$ 1 triilhão poderia se tornar o próximo grande catalisador para o $BTC? Ou será que, na verdade, isso poderia criar as condições para outra dor de cabeça macro? #BTC Price Analysis# #Altcoin Season# #Meme Alpha#

50
·
--
O Bitcoin está em queda de 2,1% hoje, sendo negociado por volta de US$ 77 mil.
E, ainda assim, o capital continua fluindo para o ecossistema do Bitcoin.
Um relatório de Crypto Briefing destaca mais de US$ 21B captados por empresas focadas em Bitcoin durante este mercado em baixa.
O preço está lutando, o sentimento é frágil e o BTC ainda está bem abaixo de sua máxima do ciclo. Mas os investidores continuam dispostos a colocar bilhões por trás de empresas construindo em torno do Bitcoin.
A captação de recursos não significa automaticamente que esses investidores estejam otimistas com o preço de curto prazo do BTC. Capital de risco pode ter um horizonte muito mais longo, e parte desse dinheiro está indo para infraestrutura, estratégias de tesouraria e negócios que conseguem sobreviver independentemente de onde o BTC esteja negociando no próximo mês.
Um mercado em baixa é normalmente onde narrativas fracas perdem financiamento. Se capital sério continuar apoiando a infraestrutura relacionada ao Bitcoin enquanto o ativo em si é reajustado para baixo, o mercado pode estar separando a história de adoção de longo prazo do Bitcoin do seu movimento de preço no curto prazo.
Mas há uma pegadinha.
Os US$ 21B captados não são a mesma coisa que US$ 21B de pressão imediata de compra de BTC.
Se esse capital não estiver, no fim das contas, gerando demanda por Bitcoin, o número soa muito mais otimista do que realmente é.
O BTC está por volta de US$ 77 mil após mais uma forte queda intradiária.
Então estou observando duas coisas.
O capital fresco continua entrando no ecossistema do Bitcoin?
E, mais importante, esse capital eventualmente se traduz em demanda real por BTC?
Porque se o dinheiro continuar construindo enquanto o preço ainda está fraco, este mercado em baixa pode estar silenciosamente lançando as bases para o próximo movimento.
A questão é se o mercado percebe isso antes do preço.
$BTC #BTC Price Analysis# #Meme Alpha# #
O Bitcoin está em queda de 2,1% hoje, sendo negociado por volta de US$ 77 mil.
E, ainda assim, o capital continua fluindo para o ecossistema do Bitcoin.
Um relatório de Crypto Briefing destaca mais de US$ 21B captados por empresas focadas em Bitcoin durante este mercado em baixa.
O preço está lutando, o sentimento é frágil e o BTC ainda está bem abaixo de sua máxima do ciclo. Mas os investidores continuam dispostos a colocar bilhões por trás de empresas construindo em torno do Bitcoin.
A captação de recursos não significa automaticamente que esses investidores estejam otimistas com o preço de curto prazo do BTC. Capital de risco pode ter um horizonte muito mais longo, e parte desse dinheiro está indo para infraestrutura, estratégias de tesouraria e negócios que conseguem sobreviver independentemente de onde o BTC esteja negociando no próximo mês.
Um mercado em baixa é normalmente onde narrativas fracas perdem financiamento. Se capital sério continuar apoiando a infraestrutura relacionada ao Bitcoin enquanto o ativo em si é reajustado para baixo, o mercado pode estar separando a história de adoção de longo prazo do Bitcoin do seu movimento de preço no curto prazo.
Mas há uma pegadinha.
Os US$ 21B captados não são a mesma coisa que US$ 21B de pressão imediata de compra de BTC.
Se esse capital não estiver, no fim das contas, gerando demanda por Bitcoin, o número soa muito mais otimista do que realmente é.
O BTC está por volta de US$ 77 mil após mais uma forte queda intradiária.
Então estou observando duas coisas.
O capital fresco continua entrando no ecossistema do Bitcoin?
E, mais importante, esse capital eventualmente se traduz em demanda real por BTC?
Porque se o dinheiro continuar construindo enquanto o preço ainda está fraco, este mercado em baixa pode estar silenciosamente lançando as bases para o próximo movimento.
A questão é se o mercado percebe isso antes do preço.
$BTC #BTC Price Analysis# #Meme Alpha# #
E, ainda assim, o capital continua fluindo para o ecossistema do Bitcoin.
Um relatório de Crypto Briefing destaca mais de US$ 21B captados por empresas focadas em Bitcoin durante este mercado em baixa.
O preço está lutando, o sentimento é frágil e o BTC ainda está bem abaixo de sua máxima do ciclo. Mas os investidores continuam dispostos a colocar bilhões por trás de empresas construindo em torno do Bitcoin.
A captação de recursos não significa automaticamente que esses investidores estejam otimistas com o preço de curto prazo do BTC. Capital de risco pode ter um horizonte muito mais longo, e parte desse dinheiro está indo para infraestrutura, estratégias de tesouraria e negócios que conseguem sobreviver independentemente de onde o BTC esteja negociando no próximo mês.
Um mercado em baixa é normalmente onde narrativas fracas perdem financiamento. Se capital sério continuar apoiando a infraestrutura relacionada ao Bitcoin enquanto o ativo em si é reajustado para baixo, o mercado pode estar separando a história de adoção de longo prazo do Bitcoin do seu movimento de preço no curto prazo.
Mas há uma pegadinha.
Os US$ 21B captados não são a mesma coisa que US$ 21B de pressão imediata de compra de BTC.
Se esse capital não estiver, no fim das contas, gerando demanda por Bitcoin, o número soa muito mais otimista do que realmente é.
O BTC está por volta de US$ 77 mil após mais uma forte queda intradiária.
Então estou observando duas coisas.
O capital fresco continua entrando no ecossistema do Bitcoin?
E, mais importante, esse capital eventualmente se traduz em demanda real por BTC?
Porque se o dinheiro continuar construindo enquanto o preço ainda está fraco, este mercado em baixa pode estar silenciosamente lançando as bases para o próximo movimento.
A questão é se o mercado percebe isso antes do preço.
$BTC #BTC Price Analysis# #Meme Alpha# #

69
·
--
Em 26 de agosto, a TON processou cerca de 9 milhões de transações, aproximadamente o dobro da sua carga diária típica de 3–4 milhões.
O gatilho foi uma grande onda de atividade do DOGS, com milhões de usuários gerando transações e mensagens entre shards.
Então aconteceu algo interessante.
A STONfi registrou 19.000 swaps na primeira hora após o lançamento do pool de liquidez do DOGS.
Apenas 3.000 foram processados.
O restante entrou em filas, e alguns usuários enfrentaram atrasos de até três horas. Cerca de metade desses swaps atrasados acabou sendo rejeitada, pois a execução não conseguia mais atender o preço esperado, com reembolso dos fundos.
Isso não foi simplesmente um “problema de DEX”.
Isso evidenciou o quão estreitamente a execução em DeFi se conecta à arquitetura da blockchain.
O mecanismo de proteção da TON prioriza transações mais simples, enquanto transações que contêm várias mensagens de saída podem ser enfileiradas. A atividade entre shards adiciona mais uma camada de pressão.
Assim, quando a rede ficou congestionada, transações complexas de DEX foram naturalmente expostas.
A STONfi acabou pausando os swaps por cerca de 18 horas, mantendo as operações de liquidez ativas, até que a TON se estabilizasse.
A parte interessante é o que vem a seguir.
@ston_fi diz que pretende:
→ Adicionar prazos de transação
→ Reduzir as mensagens nas transações de swap/reembolso de 8 para 5
→ Implantar 16–64 roteadores adicionais entre shards
→ A longo prazo, avançar para uma arquitetura sem contratos de roteador central
Essa última parte é particularmente interessante.
Porque resiliência não é apenas sobreviver ao congestionamento.
É sobre projetar a DEX de forma que o congestionamento em uma parte da rede não se torne um problema em toda parte.
O aprendizado real deste incidente?
A infraestrutura de DEX não existe acima da blockchain.
Ela herda a arquitetura da blockchain, as filas, o modelo de mensagens e os modos de falha.
E quando a atividade explode de repente, essas premissas são testadas muito rapidamente.
👉 Leia o Artigo completo:→https://blog.ston.fi/links/transaction-delays-on-ton/
👉 Explore →https://app.ston.fi/
$SOL
Em 26 de agosto, a TON processou cerca de 9 milhões de transações, aproximadamente o dobro da sua carga diária típica de 3–4 milhões.
O gatilho foi uma grande onda de atividade do DOGS, com milhões de usuários gerando transações e mensagens entre shards.
Então aconteceu algo interessante.
A STONfi registrou 19.000 swaps na primeira hora após o lançamento do pool de liquidez do DOGS.
Apenas 3.000 foram processados.
O restante entrou em filas, e alguns usuários enfrentaram atrasos de até três horas. Cerca de metade desses swaps atrasados acabou sendo rejeitada, pois a execução não conseguia mais atender o preço esperado, com reembolso dos fundos.
Isso não foi simplesmente um “problema de DEX”.
Isso evidenciou o quão estreitamente a execução em DeFi se conecta à arquitetura da blockchain.
O mecanismo de proteção da TON prioriza transações mais simples, enquanto transações que contêm várias mensagens de saída podem ser enfileiradas. A atividade entre shards adiciona mais uma camada de pressão.
Assim, quando a rede ficou congestionada, transações complexas de DEX foram naturalmente expostas.
A STONfi acabou pausando os swaps por cerca de 18 horas, mantendo as operações de liquidez ativas, até que a TON se estabilizasse.
A parte interessante é o que vem a seguir.
@ston_fi diz que pretende:
→ Adicionar prazos de transação
→ Reduzir as mensagens nas transações de swap/reembolso de 8 para 5
→ Implantar 16–64 roteadores adicionais entre shards
→ A longo prazo, avançar para uma arquitetura sem contratos de roteador central
Essa última parte é particularmente interessante.
Porque resiliência não é apenas sobreviver ao congestionamento.
É sobre projetar a DEX de forma que o congestionamento em uma parte da rede não se torne um problema em toda parte.
O aprendizado real deste incidente?
A infraestrutura de DEX não existe acima da blockchain.
Ela herda a arquitetura da blockchain, as filas, o modelo de mensagens e os modos de falha.
E quando a atividade explode de repente, essas premissas são testadas muito rapidamente.
👉 Leia o Artigo completo:→https://blog.ston.fi/links/transaction-delays-on-ton/
👉 Explore →https://app.ston.fi/
$SOL
O gatilho foi uma grande onda de atividade do DOGS, com milhões de usuários gerando transações e mensagens entre shards.
Então aconteceu algo interessante.
A STONfi registrou 19.000 swaps na primeira hora após o lançamento do pool de liquidez do DOGS.
Apenas 3.000 foram processados.
O restante entrou em filas, e alguns usuários enfrentaram atrasos de até três horas. Cerca de metade desses swaps atrasados acabou sendo rejeitada, pois a execução não conseguia mais atender o preço esperado, com reembolso dos fundos.
Isso não foi simplesmente um “problema de DEX”.
Isso evidenciou o quão estreitamente a execução em DeFi se conecta à arquitetura da blockchain.
O mecanismo de proteção da TON prioriza transações mais simples, enquanto transações que contêm várias mensagens de saída podem ser enfileiradas. A atividade entre shards adiciona mais uma camada de pressão.
Assim, quando a rede ficou congestionada, transações complexas de DEX foram naturalmente expostas.
A STONfi acabou pausando os swaps por cerca de 18 horas, mantendo as operações de liquidez ativas, até que a TON se estabilizasse.
A parte interessante é o que vem a seguir.
@ston_fi diz que pretende:
→ Adicionar prazos de transação
→ Reduzir as mensagens nas transações de swap/reembolso de 8 para 5
→ Implantar 16–64 roteadores adicionais entre shards
→ A longo prazo, avançar para uma arquitetura sem contratos de roteador central
Essa última parte é particularmente interessante.
Porque resiliência não é apenas sobreviver ao congestionamento.
É sobre projetar a DEX de forma que o congestionamento em uma parte da rede não se torne um problema em toda parte.
O aprendizado real deste incidente?
A infraestrutura de DEX não existe acima da blockchain.
Ela herda a arquitetura da blockchain, as filas, o modelo de mensagens e os modos de falha.
E quando a atividade explode de repente, essas premissas são testadas muito rapidamente.
👉 Leia o Artigo completo:→https://blog.ston.fi/links/transaction-delays-on-ton/
👉 Explore →https://app.ston.fi/
$SOL
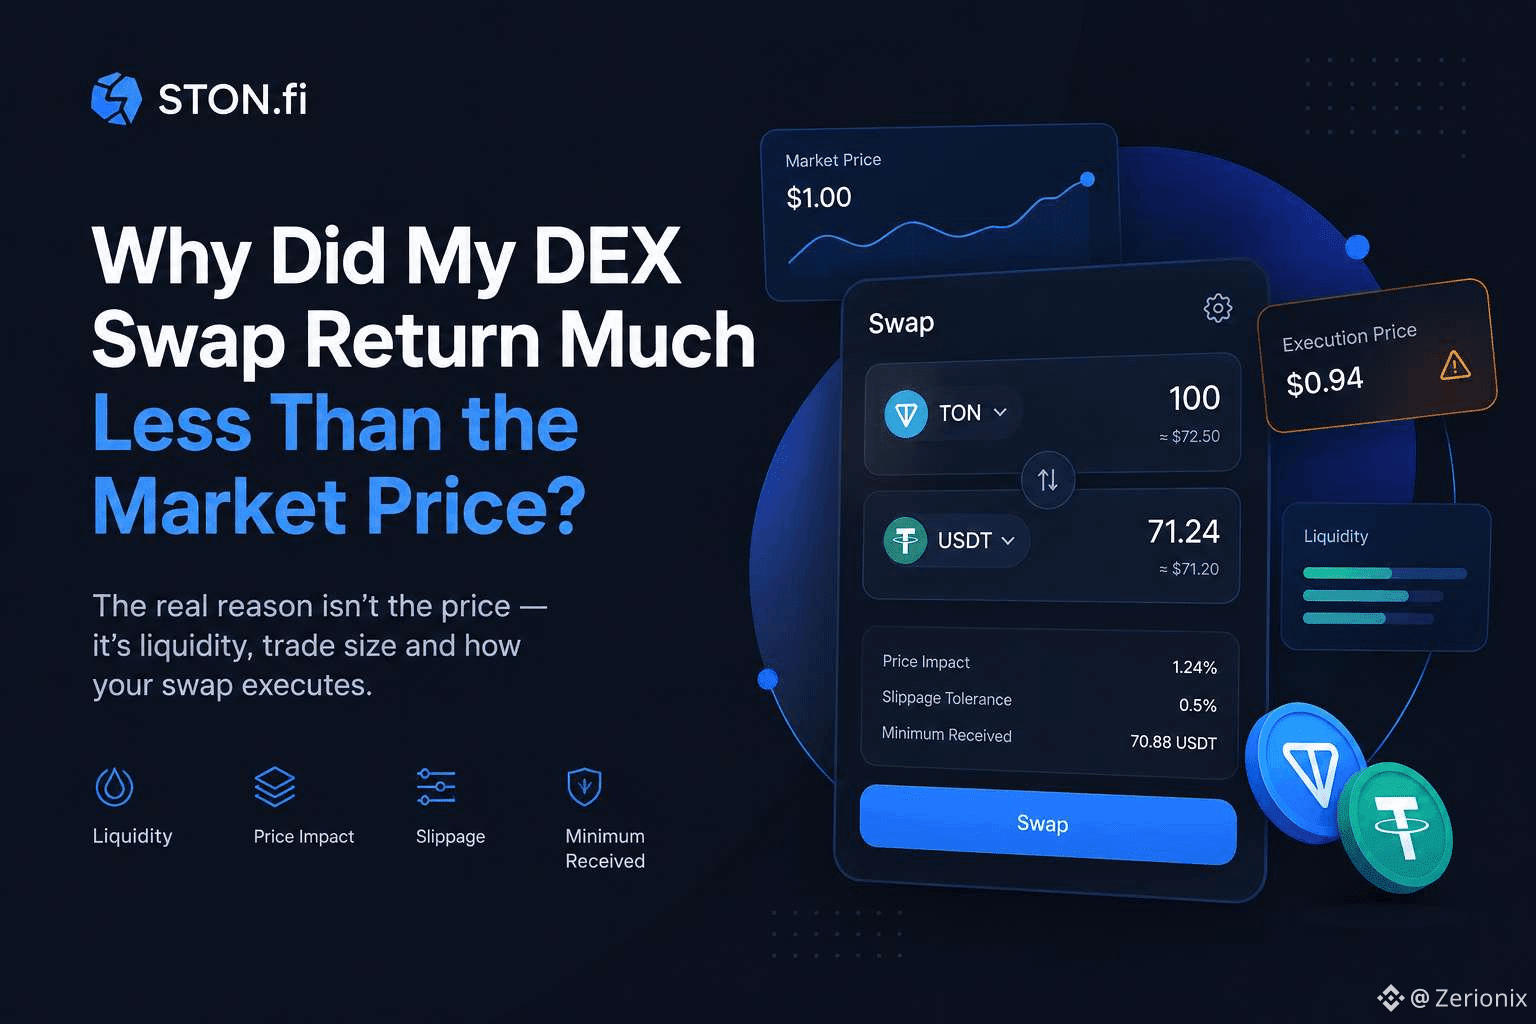
24
·
--
Uma taxa de vitória de 50% acabou de me fazer repensar o que, de fato, significa “vencer” no Polymarket. 👀
O snapshot da Arkham de uma carteira do Polymarket mostra cerca de US$ 1,91M em valor da conta, US$ 18,73K em posições ativas e um PNL (lucro e perda) reportado de US$ 3,23M.
Mas é aqui que a coisa chama minha atenção.
A taxa de acerto (win rate) de previsões dessa carteira é de apenas 50,1%.
Na superfície, é basicamente cara ou coroa. Ainda assim, os números sugerem que existe muito mais acontecendo do que simplesmente acertar mais vezes do que todo mundo.
Mercados de previsão recompensam precificação, dimensionamento de posição e saber quando entrar ou sair. Você pode errar em metade das suas previsões e ainda assim sair na frente se seus vencedores forem grandes o suficiente e suas posições perdedoras estiverem sob controle.
E é aí que eu acho que as pessoas entendem errado o Polymarket.
Não é necessariamente sobre prever tudo corretamente. É sobre encontrar situações em que o preço do mercado parece estar errado e, depois, gerenciar a posição enquanto a realidade começa a se mover na direção da sua tese.
Também há um grande alerta aqui.
A captura de tela mostra ganhos totais negativos de cerca de US$ 4,14M e ROI negativo, então eu não rotularia essa carteira como uma “trader genial” apenas pela figura do PNL. As métricas da Arkham podem refletir períodos contábeis diferentes e desempenho realizado versus não realizado.
Pessoalmente, o que mais me interessa é o comportamento.
Uma carteira pode sobreviver a uma taxa de acerto de 50% se a vantagem estiver na precificação e na gestão de risco.
Então a verdadeira pergunta não é “Com que frequência você está certo?”.
É “Quanto você ganha quando está certo, e quanto você perde quando está errado?”
$BTC #BTC Price Analysis# $ETH
Uma taxa de vitória de 50% acabou de me fazer repensar o que, de fato, significa “vencer” no Polymarket. 👀
O snapshot da Arkham de uma carteira do Polymarket mostra cerca de US$ 1,91M em valor da conta, US$ 18,73K em posições ativas e um PNL (lucro e perda) reportado de US$ 3,23M.
Mas é aqui que a coisa chama minha atenção.
A taxa de acerto (win rate) de previsões dessa carteira é de apenas 50,1%.
Na superfície, é basicamente cara ou coroa. Ainda assim, os números sugerem que existe muito mais acontecendo do que simplesmente acertar mais vezes do que todo mundo.
Mercados de previsão recompensam precificação, dimensionamento de posição e saber quando entrar ou sair. Você pode errar em metade das suas previsões e ainda assim sair na frente se seus vencedores forem grandes o suficiente e suas posições perdedoras estiverem sob controle.
E é aí que eu acho que as pessoas entendem errado o Polymarket.
Não é necessariamente sobre prever tudo corretamente. É sobre encontrar situações em que o preço do mercado parece estar errado e, depois, gerenciar a posição enquanto a realidade começa a se mover na direção da sua tese.
Também há um grande alerta aqui.
A captura de tela mostra ganhos totais negativos de cerca de US$ 4,14M e ROI negativo, então eu não rotularia essa carteira como uma “trader genial” apenas pela figura do PNL. As métricas da Arkham podem refletir períodos contábeis diferentes e desempenho realizado versus não realizado.
Pessoalmente, o que mais me interessa é o comportamento.
Uma carteira pode sobreviver a uma taxa de acerto de 50% se a vantagem estiver na precificação e na gestão de risco.
Então a verdadeira pergunta não é “Com que frequência você está certo?”.
É “Quanto você ganha quando está certo, e quanto você perde quando está errado?”
$BTC #BTC Price Analysis# $ETH
O snapshot da Arkham de uma carteira do Polymarket mostra cerca de US$ 1,91M em valor da conta, US$ 18,73K em posições ativas e um PNL (lucro e perda) reportado de US$ 3,23M.
Mas é aqui que a coisa chama minha atenção.
A taxa de acerto (win rate) de previsões dessa carteira é de apenas 50,1%.
Na superfície, é basicamente cara ou coroa. Ainda assim, os números sugerem que existe muito mais acontecendo do que simplesmente acertar mais vezes do que todo mundo.
Mercados de previsão recompensam precificação, dimensionamento de posição e saber quando entrar ou sair. Você pode errar em metade das suas previsões e ainda assim sair na frente se seus vencedores forem grandes o suficiente e suas posições perdedoras estiverem sob controle.
E é aí que eu acho que as pessoas entendem errado o Polymarket.
Não é necessariamente sobre prever tudo corretamente. É sobre encontrar situações em que o preço do mercado parece estar errado e, depois, gerenciar a posição enquanto a realidade começa a se mover na direção da sua tese.
Também há um grande alerta aqui.
A captura de tela mostra ganhos totais negativos de cerca de US$ 4,14M e ROI negativo, então eu não rotularia essa carteira como uma “trader genial” apenas pela figura do PNL. As métricas da Arkham podem refletir períodos contábeis diferentes e desempenho realizado versus não realizado.
Pessoalmente, o que mais me interessa é o comportamento.
Uma carteira pode sobreviver a uma taxa de acerto de 50% se a vantagem estiver na precificação e na gestão de risco.
Então a verdadeira pergunta não é “Com que frequência você está certo?”.
É “Quanto você ganha quando está certo, e quanto você perde quando está errado?”
$BTC #BTC Price Analysis# $ETH
27
·
--
$14,3B em open interest na Hyperliquid.
Esse número é impressionante. O que torna isso mais interessante é de onde vem o crescimento.
O OI total da Hyperliquid agora está a menos de 3% do nível antes do evento de liquidação de outubro de 2025, que destruiu aproximadamente 56% do seu OI em um único dia.
Mas desta vez, a composição parece diferente.
HIP 3 ajudou a impulsionar a primeira etapa da recuperação, crescendo para mais de 34% do OI total em agosto. Ainda assim, no último mês, o OI total adicionou US$ 3,57B enquanto o OI do HIP 3 caiu US$ 119M.
Isso significa que a expansão recente está cada vez mais vindo dos perpets cripto principais da Hyperliquid.
Pessoalmente, acho que isso importa mais para a HYPE do que simplesmente comemorar um novo recorde de OI.
Cerca de 97% das taxas desses perpets cripto principais vão para recompras de HYPE. Então, se a atividade de cripto perp continuar se expandindo, há uma ligação muito mais direta entre demanda de negociação e demanda pelo token.
A HYPE já está por volta de US$ 88 e em máxima histórica.
Mas é aqui que eu fico mais cauteloso.
OI recorde também significa quantidades recordes de alavancagem no sistema. Já vimos o que acontece quando a Hyperliquid fica lotada demais.
O cenário otimista é forte se o OI continuar crescendo junto com volume real e geração de taxas.
O cenário pessimista também é simples. Se a alavancagem ultrapassar a demanda genuína, outro flush violento pode apagar a narrativa muito rapidamente.
Então estou menos interessado no título de US$ 14,3B.
Quero ver se a Hyperliquid consegue crescer desta vez sem reconstruir o mesmo desequilíbrio de alavancagem que causou o último colapso.
Esse é o verdadeiro teste.
$HYPE #BTC Price Analysis# #HYPE
$14,3B em open interest na Hyperliquid.
Esse número é impressionante. O que torna isso mais interessante é de onde vem o crescimento.
O OI total da Hyperliquid agora está a menos de 3% do nível antes do evento de liquidação de outubro de 2025, que destruiu aproximadamente 56% do seu OI em um único dia.
Mas desta vez, a composição parece diferente.
HIP 3 ajudou a impulsionar a primeira etapa da recuperação, crescendo para mais de 34% do OI total em agosto. Ainda assim, no último mês, o OI total adicionou US$ 3,57B enquanto o OI do HIP 3 caiu US$ 119M.
Isso significa que a expansão recente está cada vez mais vindo dos perpets cripto principais da Hyperliquid.
Pessoalmente, acho que isso importa mais para a HYPE do que simplesmente comemorar um novo recorde de OI.
Cerca de 97% das taxas desses perpets cripto principais vão para recompras de HYPE. Então, se a atividade de cripto perp continuar se expandindo, há uma ligação muito mais direta entre demanda de negociação e demanda pelo token.
A HYPE já está por volta de US$ 88 e em máxima histórica.
Mas é aqui que eu fico mais cauteloso.
OI recorde também significa quantidades recordes de alavancagem no sistema. Já vimos o que acontece quando a Hyperliquid fica lotada demais.
O cenário otimista é forte se o OI continuar crescendo junto com volume real e geração de taxas.
O cenário pessimista também é simples. Se a alavancagem ultrapassar a demanda genuína, outro flush violento pode apagar a narrativa muito rapidamente.
Então estou menos interessado no título de US$ 14,3B.
Quero ver se a Hyperliquid consegue crescer desta vez sem reconstruir o mesmo desequilíbrio de alavancagem que causou o último colapso.
Esse é o verdadeiro teste.
$HYPE #BTC Price Analysis# #HYPE
Esse número é impressionante. O que torna isso mais interessante é de onde vem o crescimento.
O OI total da Hyperliquid agora está a menos de 3% do nível antes do evento de liquidação de outubro de 2025, que destruiu aproximadamente 56% do seu OI em um único dia.
Mas desta vez, a composição parece diferente.
HIP 3 ajudou a impulsionar a primeira etapa da recuperação, crescendo para mais de 34% do OI total em agosto. Ainda assim, no último mês, o OI total adicionou US$ 3,57B enquanto o OI do HIP 3 caiu US$ 119M.
Isso significa que a expansão recente está cada vez mais vindo dos perpets cripto principais da Hyperliquid.
Pessoalmente, acho que isso importa mais para a HYPE do que simplesmente comemorar um novo recorde de OI.
Cerca de 97% das taxas desses perpets cripto principais vão para recompras de HYPE. Então, se a atividade de cripto perp continuar se expandindo, há uma ligação muito mais direta entre demanda de negociação e demanda pelo token.
A HYPE já está por volta de US$ 88 e em máxima histórica.
Mas é aqui que eu fico mais cauteloso.
OI recorde também significa quantidades recordes de alavancagem no sistema. Já vimos o que acontece quando a Hyperliquid fica lotada demais.
O cenário otimista é forte se o OI continuar crescendo junto com volume real e geração de taxas.
O cenário pessimista também é simples. Se a alavancagem ultrapassar a demanda genuína, outro flush violento pode apagar a narrativa muito rapidamente.
Então estou menos interessado no título de US$ 14,3B.
Quero ver se a Hyperliquid consegue crescer desta vez sem reconstruir o mesmo desequilíbrio de alavancagem que causou o último colapso.
Esse é o verdadeiro teste.
$HYPE #BTC Price Analysis# #HYPE
50
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
AnthropicCEOCallsForAISlowdown
58,541 visualizações
769 a discutir
#AnthropicCEOCallsForAISlowdown
O avanço da inteligência artificial chegou a um ponto em que até alguns dos seus maiores defensores estão pedindo mais cautela.
O CEO da Anthropic vem alertando para os riscos de acelerar demais o desenvolvimento de sistemas cada vez mais poderosos. A preocupação não é simplesmente com a tecnologia em si, mas com a velocidade com que ela está evoluindo enquanto governos, empresas e sociedade ainda tentam entender seus impactos.
Na minha visão, desacelerar não significa parar. Significa criar tempo para testar segurança, estabelecer regras claras e entender melhor o que estamos colocando nas mãos das empresas e dos usuários.
Isso também importa para o mercado cripto. IA e blockchain estão se aproximando cada vez mais, principalmente em automação, agentes autônomos, análise de dados e infraestrutura descentralizada. Quanto maior a capacidade dessas ferramentas, maior também precisa ser a responsabilidade.
A corrida pela liderança em IA pode gerar avanços enormes, mas correr sem avaliar os riscos pode custar muito caro.
Tecnologia forte precisa caminhar junto com segurança, transparência e responsabilidade.
$VTHO $BR $IQ
#AI
#Technology
KOKIM 4758
·0 gostos
·478 visualizações
BitcoinThirdSingleBlockReorgInFourWeeks
335 visualizações
31 a discutir
LSKSurgesOver515%In24Hours
449 visualizações
23 a discutir